
Самозанятый и трудовая книжка между собой не связаны: запись в трудовую книжку и в электронные сведения о трудовой деятельности вносит только работодатель и только о работе по трудовому договору (статьи 66 и 66.1 ТК РФ). Самозанятый работает по договору подряда или оказания услуг и платит налог на профессиональный доход по 422-ФЗ: 4% с доходов от физлиц и 6% от компаний и ИП. Работодателя у него нет, поэтому период самозанятости не отражается ни в бумажной книжке, ни в сведениях Социального фонда России, а страховой стаж за эти годы формируется только добровольными взносами. У работника в штате, который параллельно работает на НПД, запись есть только по основной работе, а доход от бывшего работодателя в течение 2 лет после увольнения под НПД не подпадает.
Покажем, чем договор с самозанятым отличается от трудового договора и договора ГПХ с обычным физлицом по записям, отчётности и стажу, сколько стоит год стажа в 2026 году и чем подтвердить период работы на НПД новому работодателю. Заказчику материал даёт признаки, по которым договор переквалифицируют в трудовой, и цену такой ошибки. Сценарная таблица по совмещению с работой и ИП, пошаговая инструкция и ответы на частые вопросы — во второй половине статьи.
Почему у самозанятого нет записи в трудовой книжке
Статья 66 ТК РФ перечисляет, что вносится в трудовую книжку: сведения о работнике, выполняемой им работе, переводах на другую постоянную работу и увольнении. Статья 66.1 ТК РФ повторяет этот перечень для электронных сведений о трудовой деятельности, которые работодатель подаёт в Социальный фонд России. Обе нормы говорят о работнике, то есть о человеке, с которым заключён трудовой договор. Самозанятый работником не является: он исполнитель по гражданско-правовому договору, чаще всего по договору подряда (глава 37 ГК РФ) или возмездного оказания услуг (глава 39 ГК РФ).
Внести запись о себе самозанятый тоже не может. Трудовую книжку ведёт работодатель, а у плательщика налога на профессиональный доход работодателя нет. Он сам регистрируется в приложении «Мой налог» (кабинет самозанятого), сам формирует чек на каждую оплату и сам платит налог по ставке 4% или 6% не позднее 28-го числа следующего месяца. Регистрация по Федеральному закону от 27.11.2018 № 422-ФЗ о специальном налоговом режиме «Налог на профессиональный доход» — это постановка на учёт в ФНС, а не трудоустройство, и в сведения о трудовой деятельности она не передаётся.
Нет и отчётности заказчика. Компания или ИП, которые платят самозанятому, не начисляют страховые взносы на эти выплаты и не подают сведения о договоре в подразделе 1.1 ЕФС-1. Исключение — случаи, когда выплаты самозанятому всё же облагаются взносами: тогда сведения подаются, это подтверждено письмом СФР от 05.08.2024 № 19-20/35785.
Внимание: в инструкциях о трудовых книжках до сих пор встречается форма СЗВ-ТД. С 2023 года сведения о трудовой деятельности подаются в составе единой формы ЕФС-1, и материал со старым названием формы стоит перепроверять целиком.
Разница между формами занятости видна по четырём последствиям: запись, сведения в СФР, стаж и налоги.
| Форма отношений | Запись в трудовую книжку и электронные сведения | Сведения в СФР | Страховой стаж | Налог и взносы |
|---|---|---|---|---|
| Трудовой договор | Да: приём, переводы, увольнение (статьи 66 и 66.1 ТК РФ) | ЕФС-1, подраздел 1.1, кадровые мероприятия | Идёт | НДФЛ удерживает работодатель, страховые взносы платит работодатель |
| Договор ГПХ (подряд, услуги) с физлицом без статуса самозанятого | Нет | ЕФС-1, подраздел 1.1, о заключении и прекращении договора | Идёт за счёт взносов, которые начисляет заказчик | НДФЛ удерживает заказчик, он же начисляет страховые взносы |
| Договор с самозанятым (НПД) | Нет | Не подаются, если выплаты не облагаются взносами | Не идёт без добровольных взносов | НПД 4% с физлиц и 6% с юрлиц и ИП, платит сам исполнитель |
| ИП на УСН, ОСНО или патенте | Нет, запись о себе ИП не вносит | Сведения о себе как о работнике не подаются | Идёт за счёт фиксированных взносов | Налог по выбранному режиму плюс фиксированные взносы |
| ИП на НПД | Нет | Не подаются | Не идёт без добровольных взносов | НПД 4% или 6%, фиксированные взносы не платит |
Запись в трудовой появляется только в первой строке, а стаж — там, где кто-то платит взносы. Проверить, что период на НПД нигде не учтён как работа по трудовому договору, можно по сведениям о трудовой деятельности в личном кабинете на Госуслугах: в них будут только работодатели, с которыми заключался трудовой договор.
Мария Ж, судебный эксперт в сфере трудового права: «Когда компания решает, оформить человека в штат или заключить договор, первым делом надо понять задачу: постоянная работа, совместительство или временная работа под конкретный результат. Для разовой конкретной задачи договор гражданско-правового характера возможен. Но форму определяет существо отношений, а не удобство сторон. Запишите, какую именно работу человек будет выполнять, и только потом выбирайте договор.»
Что отсутствие записи значит для стажа, пенсии и больничных
За годы работы только на НПД страховой стаж не начисляется. Плательщики налога на профессиональный доход освобождены от обязательного взноса на пенсионное страхование, а заказчик не платит взносы с их вознаграждения. Для страховой пенсии по старости в 2026 году нужно не менее 15 лет стажа и 30 пенсионных коэффициентов, и каждый год самозанятости без взносов в эти пороги не засчитывается.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Стаж можно сформировать добровольно по статье 29 Федерального закона от 15.12.2001 № 167-ФЗ «Об обязательном пенсионном страховании в Российской Федерации». Полный год засчитывается, если самозанятый состоит в добровольных правоотношениях с СФР с 1 января по 31 декабря и перечисляет не меньше минимальной суммы: 22% МРОТ, умноженные на 12. При МРОТ 27 093 руб. на 2026 год минимум составляет 71 525,52 руб. Максимум ограничен 22% восьмикратного МРОТ, умноженными на 12, а максимальный пенсионный коэффициент за год для любого гражданина — 10.
Подключиться можно в приложении «Мой налог» в разделе добровольного пенсионного страхования или заявлением в территориальный орган СФР: лично, заказным письмом или через Госуслуги. Платить разрешено одним или несколькими платежами, срок — не позднее 31 декабря или дня подачи заявления о прекращении правоотношений. Формулы, сроки и примеры расчёта коэффициентов СФР приводит в памятке «Как сформировать пенсию самозанятым»; суммы в ней даны на 2024 год, но порядок расчёта от МРОТ не изменился.
Задним числом стаж не покупается. Расчётный период начинается в день подачи заявления о вступлении в правоотношения, а если вступить не с начала года, минимальная и максимальная суммы считаются пропорционально месяцам и дням. Добровольные взносы учитываются 31 декабря, коэффициент и стаж появляются на лицевом счёте до 1 марта следующего года. Проверить результат можно по выписке из индивидуального лицевого счёта на Госуслугах; подтверждать платежи документами в СФР не нужно.
Больничные для самозанятых с 1 января 2026 года по 31 декабря 2028 года работают в режиме эксперимента по добровольному страхованию. Самозанятый выбирает страховую сумму 35 000 или 50 000 руб. за полный месяц нетрудоспособности и платит взнос 1 344 или 1 920 руб. в месяц, то есть 3,84% от страховой суммы. Этот механизм касается только больничных: оплачиваемый отпуск, оплата простоя, выходное пособие и другие гарантии ТК РФ на исполнителя по гражданско-правовому договору не распространяются ни при каких взносах.
Если стаж нужен, решение принимается в начале года: подписка в «Мой налог» с января даёт полный год при уплате 71 525,52 руб., подписка в декабре — только декабрь.
Когда запись всё-таки должна быть: переквалификация и правило двух лет
Запись в трудовой книжке появляется, если договор с самозанятым признают трудовым. Часть 2 статьи 15 ТК РФ запрещает гражданско-правовые договоры, которые фактически регулируют трудовые отношения, а статья 19.1 ТК РФ позволяет признать такие отношения трудовыми по заявлению исполнителя, по предписанию ГИТ или решением суда. Неустранимые сомнения толкуются в пользу трудовых отношений (часть 3 статьи 19.1 ТК РФ).
ФНС в письме от 16.09.2021 № АБ-4-20/13183@ перечислила признаки, по которым договор с самозанятым проверяют на подмену трудового:
- исполнитель подчиняется правилам внутреннего трудового распорядка и графику заказчика;
- оплата идёт регулярно фиксированной суммой, а не за принятый по акту результат;
- в договоре описана трудовая функция по должности, а не конкретная работа или услуга;
- заказчик обеспечивает рабочее место, оборудование и условия труда;
- исполнитель работает на одного заказчика и до этого был его работником.
Последний признак закреплён и в самом 422-ФЗ. По пункту 8 части 2 статьи 6 доходы по гражданско-правовому договору от заказчика, который является работодателем исполнителя или был им менее 2 лет назад, не облагаются НПД. Перевести сотрудника «в самозанятые» с прежним функционалом нельзя даже формально: заказчик остаётся налоговым агентом по НДФЛ и плательщиком страховых взносов с этих выплат, а сведения о договоре подаются в ЕФС-1.
Если вы работодатель и читаете этот раздел, решая, оформлять исполнителя в штат или заключать договор с самозанятым, проверку дешевле провести до подписания, чем после выездной проверки ФНС или жалобы в ГИТ.
Что проверить до подписания договора с самозанятым
Статус плательщика НПД проверяется по ИНН в сервисе ФНС для проверки статуса самозанятого: если на дату оплаты статуса нет, выплата облагается НДФЛ и взносами как по обычному договору ГПХ.
- Статус НПД действует на дату договора и на дату каждой оплаты.
- Исполнитель не состоял с вами в трудовых отношениях последние 2 года.
- Предмет договора — конкретный результат или услуга, которые принимаются по акту.
- На каждую оплату исполнитель выдаёт чек из «Мой налог» с ИНН заказчика.
- У исполнителя нет графика, должности в штатном расписании и подчинения правилам внутреннего трудового распорядка.
Подпишите договор с исполнителем электронной подписью

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Проверьте, чья она и действует ли сертификат. Без регистрации.
Договор подряда и акт с самозанятым подписываются электронной подписью так же, как любые гражданско-правовые документы. По 63-ФЗ простая и неквалифицированная подписи приравниваются к собственноручной, если стороны договорились об этом, поэтому вид подписи фиксируют в самом договоре. В сервисе Добыто документ подписывается электронной подписью прямо на странице, без курьера и визита в офис.
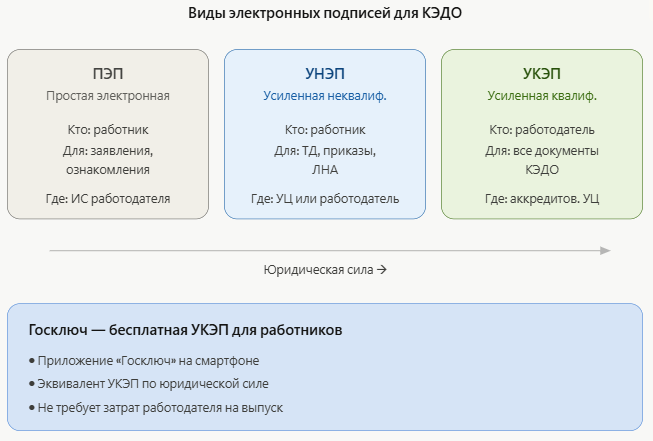
Квалифицированная подпись выдаётся только очно в удостоверяющем центре, выпуск стоит около 3 000 руб. и продлевается ежегодно за ту же сумму. Для исполнителя в другом регионе это часто означает, что договор не подписывается вовремя. Неквалифицированная усиленная подпись формируется в мобильном приложении по паспорту и смартфону и подтверждает, что документ подписан конкретным человеком и не изменялся после подписания. В Добыто ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, УКЭП — через партнёров-удостоверяющих центров.
Мария Ж, специалист по цифровой подписи и КЭДО: «Для исполнителя, который уехал в другую страну, квалифицированная подпись не подойдёт: удостоверяющие центры работают только в России, выпустить её за границей нельзя. При этом большинство договоров и актов можно подписывать неквалифицированной мобильной подписью, которую выпускают за 5 минут в любой стране. Прежде чем требовать УКЭП, проверьте, нужна ли она для конкретного документа.»
Лайфхак: договор с исполнителем из другого города по почте идёт около 4 дней в одну сторону, и к работе можно приступить только через неделю. Курьер обходится около 2 000 руб. за каждую доставку, а их две: второй экземпляр нужно вернуть. В ЭДО выпуск подписи занимает минуту-две, первый документ подписывается через 5 минут.
Как компании подписывают договоры с сотнями внештатных исполнителей
Кейс из практики: логистическая компания с филиалами в 7 городах работает с 12 000 перевозчиков и выполняет около 5 000 рейсов в месяц. С каждым перевозчиком до погрузки нужно подписать договор, заявку и закрывающий акт, причём день в день: заявка приходит в 18:00, договор нужен к 8:00, а перевозчик может находиться в 1 200 км от ближайшего филиала. Сначала компания выдавала квалифицированные подписи через свой удостоверяющий центр, и на выпуск уходил минимум день с личным приездом. После перехода на мобильную неквалифицированную подпись путь от выпуска подписи до подписания документа сократился до 5-10 минут, а обучение всех перевозчиков заняло месяц.
Кейс из практики: страховая группа с агентской сетью около 5 500 человек — физлиц, ИП и компаний — выплачивает агентам вознаграждение после подписания акта. Квалифицированная подпись требовала очного визита, около 3 000 руб. и дня ожидания, а в части городов удостоверяющих центров не было вовсе. Мобильную подпись агенты выпускают по паспорту за 5 минут, и подписание актов перестало зависеть от поездки в областной центр.

Самозанятость, работа по трудовому договору и ИП: что можно совмещать
Работать в штате и параллельно быть самозанятым можно. Зарплата по трудовому договору не является объектом НПД (пункт 1 части 2 статьи 6 422-ФЗ), а доход от сторонних заказчиков облагается по ставке 4% или 6%. Запись в трудовой книжке при этом одна — о работе по трудовому договору, а стаж идёт за счёт взносов работодателя. Ограничения на подработку установлены для государственных и муниципальных служащих, поэтому им режим НПД доступен не для всех видов дохода.
Сам режим закрыт для части видов деятельности. Самозанятый не может перепродавать товары и продавать подакцизные, добывать и продавать полезные ископаемые, вести посредническую деятельность по договорам поручения, комиссии и агентским договорам, а годовой доход ограничен 2,4 млн руб. Полный перечень ограничений и порядок регистрации ФНС публикует на официальном сайте о налоге на профессиональный доход.
Статус ИП совмещается с самозанятостью, если предприниматель перешёл на НПД: в течение месяца после постановки на учёт он уведомляет налоговую о прекращении применения УСН или ЕСХН. ИП на НПД фиксированные взносы не платит, и стаж у него не формируется. ИП на других режимах платит фиксированные взносы — 57 390 руб. за 2026 год — и получает за это год страхового стажа, но записи в трудовой книжке у него всё равно нет: запись о себе предприниматель не вносит.
Отдельный ИНН для самозанятого не выдаётся. В «Мой налог» регистрируются по ИНН и паролю от личного кабинета налогоплательщика, по паспорту или через Госуслуги, и дальше тот же ИНН физлица указывается в каждом чеке.
Мария Ж, юрист со стажем более 20 лет: «ИНН при приёме на работу требовать нельзя: налоговая не может отказать работодателю в приёме отчётов, где у получателя дохода не указан ИНН. Если кандидат принёс его сам, работать с ним проще, но это его инициатива. Посмотрите свою анкету кандидата: если ИНН стоит в списке обязательных документов, этот пункт стоит убрать.»
Что происходит с записью и стажем, зависит от сочетания статусов.
| Ситуация | Трудовая книжка | Страховой стаж | Что критично проверить |
|---|---|---|---|
| Работает в штате, в свободное время оказывает услуги другим заказчикам на НПД | Запись только по трудовому договору | Идёт по основной работе | Заказчик по НПД не совпадает с работодателем |
| Уволился и через несколько месяцев заключил договор с бывшим работодателем как самозанятый | Записи о новом договоре нет | Идёт, если заказчик начислил взносы как по договору ГПХ | Прошло ли 2 года после увольнения: до этого доход не облагается НПД |
| Работает только на НПД | Записей нет, книжка хранится у владельца | Не идёт без добровольных взносов | Выписка из лицевого счёта СФР, подписка на взносы в «Мой налог» |
| Зарегистрирован как ИП на УСН | Записей нет | Идёт за счёт фиксированных взносов | Уплачены ли фиксированные взносы за год |
| ИП перешёл на НПД | Записей нет | Не идёт без добровольных взносов | Отправлено ли уведомление о прекращении УСН или ЕСХН в течение месяца |
Самый рискованный сценарий — вторая строка: исполнитель считает себя самозанятым, а налоговая квалифицирует выплаты как доход по договору ГПХ с бывшим работодателем. Для остальных строк достаточно раз в год сверять выписку из лицевого счёта.
Как подтвердить период самозанятости при устройстве на работу
При приёме работодатель вправе потребовать трудовую книжку или сведения о трудовой деятельности (статья 65 ТК РФ), и период на НПД в них выглядит как перерыв. Юридических последствий у такого перерыва нет. Перечень документов в статье 65 закрыт, расширить его могут только федеральный закон, указ Президента и постановление Правительства, поэтому справку о самозанятости работодатель требовать не вправе. Подтверждать период имеет смысл по своей инициативе: для резюме, кредита или вопросов службы безопасности.
Полезно знать: трудовую книжку или сведения о трудовой деятельности при приёме приносят все, кроме тех, кто устраивается впервые или идёт работать по совместительству. Человек, который до этого работал только на НПД, формально не устраивается впервые, если у него была хотя бы одна работа по трудовому договору.
Как подтвердить период работы на НПД: пошаговая инструкция
- Шаг 1. Сформируйте в «Мой налог» справку о постановке на учёт по форме КНД 1122035: в ней указана дата регистрации в качестве плательщика НПД.
- Шаг 2. Сформируйте справку о доходах по форме КНД 1122036 за каждый год самозанятости. Обе справки подписаны электронной подписью ФНС.
- Шаг 3. Подберите договоры и акты с основными заказчиками: они показывают вид работ, который справки ФНС не раскрывают.
- Шаг 4. Закажите на Госуслугах выписку из индивидуального лицевого счёта и проверьте, какие годы вошли в страховой стаж.
- Шаг 5. В резюме и анкете укажите период как самозанятость (НПД) с видом деятельности и основными проектами, без названий заказчиков, если договоры содержат условие о конфиденциальности.
- Шаг 6. Если подключали добровольные пенсионные взносы, после 1 марта следующего года убедитесь, что стаж за прошлый год появился на лицевом счёте.
Мария Ж, HR-эксперт с 13-летним стажем в найме: «Перечень документов при приёме в статье 65 ТК РФ расширяют закон, указ Президента и постановление Правительства, но не приказ министерства, не письмо ведомства и не внутренний регламент компании. Типовая ситуация: служба безопасности просит справку о доходах с прошлого места работы или характеристику. Законного основания для этого нет, кандидат может отказать, и отказать ему в приёме по этой причине нельзя. Сверьте свой список документов для кандидатов со статьёй 65.»
Оформление бывшего самозанятого в штат идёт по общим правилам: трудовой договор, приказ о приёме и запись в трудовую книжку или электронные сведения. В Добыто трудовой договор, приказ и дополнительные соглашения подписываются в КЭДО, а бумажная трудовая книжка остаётся вне электронного контура.
Важный нюанс из практики: при переводе кадрового документооборота в электронный вид на бумаге остаются 4 документа — приказ об увольнении, журнал инструктажа по охране труда, акт о несчастном случае и бумажная трудовая книжка. Если работник выбрал бумажную книжку, запись о приёме в неё вносится вручную, даже когда все остальные документы подписаны электронно.

Образцы документов для оформления бывшего самозанятого в штат
Комплект нужен при переходе с договора на НПД к трудовому договору; начните с образца трудового договора, на основании которого издаётся приказ и вносится запись о приёме.
| Документ | Скачать |
|---|---|
| Трудовой договор по основному месту работы | Скачать |
| Приказ о приёме на работу по форме Т-1 | Скачать |
| Форма СТД-Р: сведения о трудовой деятельности от работодателя | Скачать |
Когда самозанятость вместо трудового договора не подходит
Договор с самозанятым подходит для разовой работы с результатом, который принимается по акту. Для исполнителя и заказчика он не годится в нескольких ситуациях:
- исполнителю нужен страховой стаж, отпуск и гарантии ТК РФ без дополнительных расходов на добровольные взносы;
- работа постоянная, с графиком, рабочим местом у заказчика и подчинением руководителю;
- заказчик — бывший работодатель, и после увольнения не прошло 2 лет;
- годовой доход исполнителя выходит за 2,4 млн руб.;
- деятельность связана с перепродажей товаров, подакцизными товарами или посредничеством по агентским договорам.
Во что обходится ошибка с формой договора
Для заказчика переквалификация договора с самозанятым в трудовой начинается со штрафа по части 4 статьи 5.27 КоАП РФ: 50 000-100 000 руб. для организации, 10 000-20 000 руб. для должностного лица, 5 000-10 000 руб. для ИП. Повторное нарушение по части 5 той же статьи стоит организации 100 000-200 000 руб., а должностному лицу грозит дисквалификацией на срок от 1 до 3 лет. К штрафу добавляются НДФЛ, который заказчик не удержал как налоговый агент, страховые взносы по единому тарифу 30% в пределах базы, пени и штраф 20% от неудержанного налога по статье 123 НК РФ.
Для исполнителя цена ошибки измеряется стажем. Каждый год работы на НПД без взносов — это год, который не войдёт в 15 лет, необходимых для страховой пенсии, а купить его задним числом нельзя. Если договор переоформляют в трудовой, в Добыто трудовой договор и приказ подписываются в КЭДО, а с модулем для 1С:ЗУП документы синхронизируются автоматически, без повторного ввода данных.
Стоимость КЭДО Добыто: тарифы на электронное оформление сотрудников
Стоимость зависит от численности сотрудников в КЭДО и набора функций: видов подписи, интеграции с 1С, требований к серверу и SLA. Цены актуальны на сентябрь 2026 года.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника в месяц | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив | от 50 ₽ за сотрудника в месяц, минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | по запросу |
| УКЭП через партнёров-удостоверяющих центров | по запросу | по запросу |
| Модуль для 1С:ЗУП с автоматической синхронизацией документов | входит в тариф «Бизнес» | установка и настройка за один день |
Электронные подписи для сотрудников входят в тариф, а перейти на другой тариф можно в любое время: при повышении разница пересчитывается пропорционально оставшемуся периоду. Состав каждого тарифа и условия подключения собраны на странице тарифов Добыто КЭДО.
Выводы
Записи о работе на НПД нет потому, что трудовую книжку и электронные сведения ведёт работодатель по трудовому договору, а у самозанятого есть только заказчики по гражданско-правовым договорам. Пенсионный стаж за эти годы появляется лишь при добровольных взносах, больничные с 2026 года доступны через отдельное добровольное страхование, а гарантии ТК РФ исполнителя не касаются. Заказчику безопаснее проверить статус НПД, двухлетний срок после увольнения и признаки трудовой функции до подписания, чем объяснять их инспектору.
В Добыто кадровые документы сотрудников и договоры подписываются электронной подписью в одном сервисе, поэтому переход исполнителя в штат оформляется трудовым договором и приказом в КЭДО без бумажного оборота, кроме того, что закон оставляет на бумаге.
Частые вопросы о самозанятых и трудовой книжке
Влияет ли период самозанятости на размер больничного после устройства в штат?
Размер пособия по временной нетрудоспособности зависит от страхового стажа по Федеральному закону № 255-ФЗ: при стаже до 5 лет пособие составляет 60% среднего заработка, от 5 до 8 лет — 80%, от 8 лет — 100%. Годы работы на НПД в этот стаж не входят, а добровольные взносы на пенсию учитываются в пенсионном стаже и на больничный стаж не влияют.
Может ли самозанятый встать на учёт как безработный?
Нет. По Федеральному закону от 12.12.2023 № 565-ФЗ «О занятости населения в Российской Федерации» граждане, применяющие НПД, считаются занятыми. Чтобы получить статус безработного и пособие, сначала нужно сняться с учёта в качестве плательщика НПД в приложении «Мой налог».
Можно ли нанять помощника по трудовому договору, оставаясь самозанятым?
Нет: 422-ФЗ не разрешает применять НПД тем, у кого есть работники по трудовым договорам. Чтобы оформить помощника, нужно зарегистрироваться как ИП на УСН, патенте или ОСНО. Тогда предприниматель становится работодателем и сам вносит записи в трудовую книжку помощника и подаёт на него ЕФС-1.
Что будет с записью, если суд признал договор с самозанятым трудовым?
Трудовые отношения считаются возникшими со дня фактического допущения к работе (часть 4 статьи 19.1 ТК РФ). Работодатель оформляет трудовой договор, вносит запись о приёме с этой даты, подаёт сведения в ЕФС-1 и доначисляет страховые взносы, после чего период попадает в страховой стаж.
Может ли работодатель по просьбе работника записать в трудовую книжку работу самозанятым?
Нет. Порядок ведения трудовых книжек, утверждённый приказом Минтруда России от 19.05.2021 № 320н, допускает записи только о приёме, переводах, увольнении и других сведениях о работе по трудовому договору. Запись о гражданско-правовом договоре недостоверна, и при назначении пенсии СФР сверяет стаж с данными лицевого счёта, а не только с трудовой книжкой.
Что происходит, если доход самозанятого превысил 2,4 млн руб. за год?
Право на НПД утрачивается с даты превышения лимита. Физлицо дальше платит НДФЛ с доходов, а ИП в течение 20 календарных дней может уведомить налоговую о переходе на УСН или ЕСХН, иначе окажется на общей системе. Запись в трудовой книжке при этом не появляется ни в одном из вариантов.
