
Налог самозанятого при работе с юрлицом — это налог на профессиональный доход по ставке 6% от каждой выплаты, и платит его сам исполнитель, а не компания. ФНС начисляет сумму автоматически по чекам из приложения «Мой налог», присылает уведомление до 12-го числа и ждёт оплату до 28-го числа месяца, следующего за месяцем расчётов. Заказчик не удерживает НДФЛ и не начисляет страховые взносы, но только пока у него есть чек на каждый платёж: без чека освобождение по статье 15 422-ФЗ не действует. Ставку определяет статус заказчика, а не вид работ: деньги от физического лица облагаются по 4%, деньги от организации или ИП — по 6%.
Дальше разбираем три сценария, в которых деньги уходят в бюджет без участия исполнителя: автоплатёж через банк, уполномоченная цифровая платформа и ручная оплата из приложения. Показываем, как налоговый вычет в 10 000 рублей держит ставку на 4% в первых чеках, при каких условиях 6% превращаются в НДФЛ плюс 30% страховых взносов и что проверить до перевода денег. Сроки, штраф по статье 129.13 НК РФ, чек-лист перед выплатой, тарифы на электронное подписание договоров и ответы на частые вопросы — во второй половине статьи.
Сколько платит самозанятый по договору с компанией: ставка, база и момент начисления
Ставка 6% применяется ко всей сумме, которую компания перечислила исполнителю, без вычета расходов. Самозанятый купил материалы, оплатил доставку, отдал комиссию площадке — налоговая база от этого не уменьшается. В НПД нет механизма «доходы минус расходы»: статья 8 422-ФЗ определяет базу как денежное выражение дохода, и уменьшать её на затраты закон не позволяет. Исполнитель, который считает маржу по договору с юрлицом, должен закладывать 6% от валовой суммы, а не от прибыли.
Доход считается полученным в день, когда деньги поступили исполнителю, а не в день подписания акта. Аванс попадает в налоговую базу того месяца, в котором он пришёл, даже если работа сдаётся через полгода. Поэтому чек формируется под факт расчёта, а не под закрывающий документ, и расхождение «акт за март, деньги в апреле» для НПД нормально: налог встанет в апрельский период.
Две ставки в 422-ФЗ закреплены жёстко и до конца эксперимента не меняются: закон прямо запрещает их повышать, а сам эксперимент продлён до 31 декабря 2028 года. Ставка выбирается автоматически при формировании чека — исполнитель указывает, кому продаёт услугу, и приложение подставляет 4% или 6%. Ошибка в этом поле приводит к недоплате, которую ФНС доначислит по итогам сверки чеков с данными заказчика.
Почему в первых чеках с компанией удерживают 4%, а не 6%
Каждому плательщику НПД однократно даётся налоговый вычет 10 000 рублей. Пока он не исчерпан, ставка по доходам от юрлиц и ИП снижается с 6% до 4%, а по доходам от физлиц — с 4% до 3%. Вычет не выдаётся деньгами и не переносится на другой режим: он просто гасит часть начислений, пока лимит не закончится. Самозанятый, который только начал работать с компанией, видит в приложении 4% и иногда делает вывод, что перепутал тип заказчика. На сумму в чеке это не влияет: заказчик платит полную стоимость услуги, а разница касается только расчётов исполнителя с бюджетом.
Мария Ж, юрист со стажем более 20 лет: «Первое, что мы выясняем в споре о выплате, — в каком режиме создавался документ. Скан подписанного от руки акта и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Посмотрите на свой договор с исполнителем: если в нём есть изображение собственноручной подписи, перед вами электронный образ, а не электронный документ.»
Кто перечисляет НПД: исполнитель, банк или цифровая платформа
Обязанность заплатить налог лежит на самозанятом, но перечислить деньги за него может другое лицо. Часть 4 статьи 11 422-ФЗ позволяет плательщику НПД уполномочить на уплату налога оператора электронной площадки или кредитную организацию, которые ведут информационный обмен с налоговыми органами. Полномочие выдаётся через «Мой налог» и действует в отношении всех доходов, а не отдельной сделки. Если оно выдано, уведомление об уплате ФНС направляет уже уполномоченному лицу, а не исполнителю.
Компания-заказчик в этот механизм не входит ни в одном из вариантов. Юрлицо не становится налоговым агентом по НПД, не удерживает налог из выплаты и не отражает его в своей отчётности. Попытка «удержать 6% и заплатить за исполнителя» технически невыполнима: в «Мой налог» нет платежа от заказчика, а у самого самозанятого останется неоплаченное начисление.
| Сценарий расчётов | Кто фактически перечисляет налог | Что проверить |
|---|---|---|
| Оплата напрямую на карту или счёт исполнителя | Исполнитель вручную из приложения «Мой налог» | Уведомление ФНС приходит до 12-го числа, оплата — до 28-го |
| Подключён автоплатёж через банк | Кредитная организация по полномочию из «Мой налог» | Остаток на счёте на дату списания |
| Расчёты идут через цифровую платформу | Оператор площадки, если исполнитель выдал ему полномочие | Ведёт ли площадка информационный обмен с налоговыми органами |
| Начисление за месяц меньше 100 рублей | Никто: сумма переносится на следующий налоговый период | Отсутствие уведомления в этом случае не ошибка |
Из таблицы следует практический вывод для заказчика: вопрос «дошёл ли налог» закрывается не платёжкой компании, а статусом исполнителя и наличием чека. Проверить, зарегистрирован ли человек как плательщик НПД на конкретную дату, можно бесплатно через сервис проверки статуса налогоплательщика НПД на сайте ФНС, там же опубликовано описание API для автоматической сверки перед каждым платежом.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

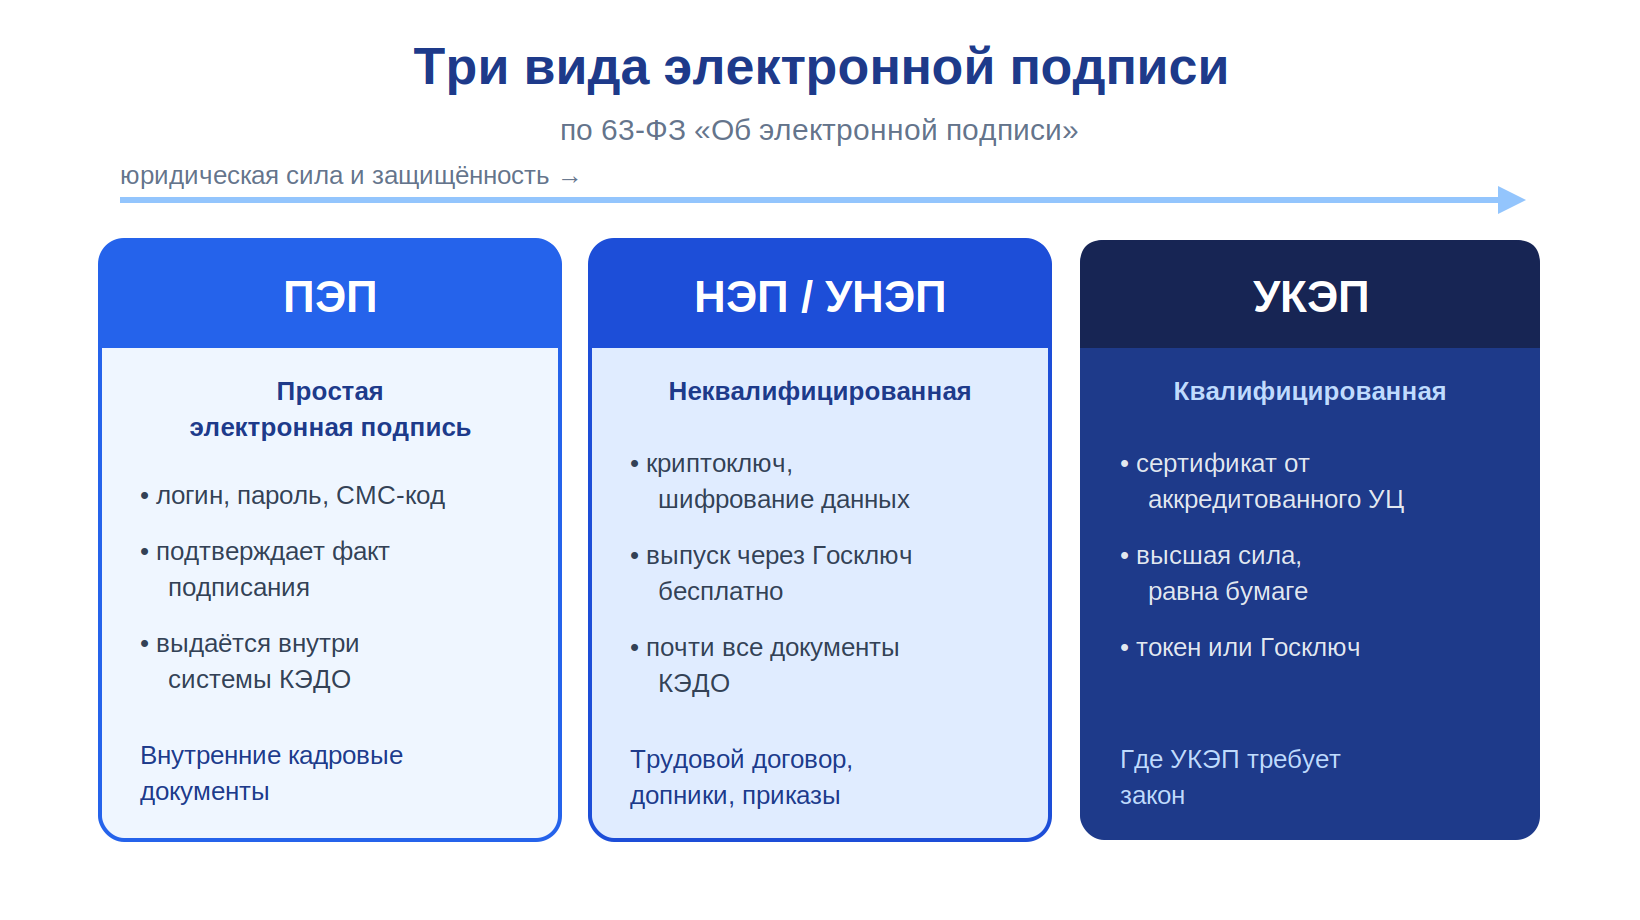
Факт: квалифицированная электронная подпись выдаётся только очно в удостоверяющем центре, выпуск стоит около 3000 рублей и действует год, после чего её продлевают ежегодно за ту же сумму. Для договора с внештатным исполнителем такая подпись обычно не требуется.
Что платит компания сверх суммы договора и какую отчётность сдаёт
Сверх цены договора компания не платит ничего — при одном условии. Выплаты физическому лицу, которое применяет НПД, не признаются объектом обложения страховыми взносами по статье 15 422-ФЗ, но освобождение работает только при наличии чека, сформированного по статье 14 того же закона. Нет чека — нет освобождения, и проверяющие начислят взносы на всю сумму выплаты как на вознаграждение обычному физлицу по договору ГПХ.
НДФЛ компания тоже не удерживает: доходы, облагаемые НПД, освобождены от подоходного налога, а функции налогового агента у заказчика не возникают. Из этого вытекает и отчётность: выплата самозанятому не попадает ни в расчёт по страховым взносам, ни в отчётность налогового агента, ни в ЕФС-1. Кадровые процедуры тоже не применяются — приказ о приёме, трудовая книжка, табель и график отпусков к исполнителю по гражданско-правовому договору отношения не имеют.
| Параметр | Самозанятый на НПД | Физлицо по ГПХ без статуса | Работник по трудовому договору |
|---|---|---|---|
| Кто платит налог с выплаты | Исполнитель сам, 6% | Компания как налоговый агент, НДФЛ 13% в базовом случае | Компания как налоговый агент, НДФЛ 13% в базовом случае |
| Страховые взносы заказчика | Не начисляются при наличии чека | Начисляются | Начисляются |
| Чем закрывается выплата | Чек из «Мой налог» и акт | Акт и расчётный документ | Табель и расчётный листок |
| Отчётность по выплате | Не сдаётся | Отчётность налогового агента и ЕФС-1 | Отчётность налогового агента и ЕФС-1 |
| Трудовые гарантии | Нет | Нет | Отпуск, больничный, гарантии по ТК РФ |
Разница между первой и второй колонкой держится на одном документе. Уберите чек — и самозанятый для целей взносов превращается в обычное физлицо по ГПХ, хотя его статус в реестре ФНС остаётся действующим.
Чек: почему без него компания платит налоги за исполнителя
Чек формируется в «Мой налог» по каждому расчёту и передаётся заказчику. Сроки различаются по форме оплаты: при наличных и расчётах электронными средствами платежа — в момент расчёта, при обычном безналичном переводе — не позднее 9-го числа месяца, следующего за месяцем, в котором прошёл расчёт. Отсчёт идёт от даты поступления денег исполнителю: перевод ушёл 29 октября, зачислен 31 октября — крайний срок чека 9 ноября.
Нарушение порядка или сроков передачи сведений о расчёте наказывается по статье 129.13 НК РФ: штраф 20% от суммы расчёта, а при повторном нарушении в течение шести месяцев — вся сумма расчёта. Ответственность здесь лежит на самозанятом, но убытки получает и заказчик: без чека компания не вправе учесть выплату в расходах по статье 15 422-ФЗ и теряет освобождение от страховых взносов.
Отдельный риск — аннулирование чека задним числом. Самозанятый может отменить уже сформированный чек в приложении, и у компании остаётся платёжное поручение без налогового документа. Поэтому чек сохраняют не ссылкой на приложение, а файлом в учётной системе, и сверяют реквизиты: дату расчёта, сумму, ИНН заказчика и наименование услуги. Расхождение хотя бы в ИНН делает чек непригодным для подтверждения расхода.
Мы закладываем сверку чека в тот же маршрут, где согласуется платёж: пока файл чека не приложен к акту, платёжное поручение остаётся незакрытым. Это снимает основную часть претензий к пакету документов на проверке.
Внимание: распечатанный электронный документ остаётся копией электронного документа, а не оригиналом. Чтобы распечатка чего-то стоила, её заверяют оператором электронного документооборота, удостоверяющим центром, нотариусом либо самой организацией с отметкой о верности копии.
Когда ставка 6% перестаёт применяться
Лимит дохода по НПД — 2,4 млн рублей в календарном году, и в 2026 году он не менялся. Превышение прекращает право на спецрежим с даты, когда лимит пройден: доходы сверх порога уже не облагаются по 6%, а физлицо снимается с учёта. Для компании это означает, что с первой выплаты после утраты статуса она становится налоговым агентом и плательщиком взносов, даже если договор подписан раньше и ставка в нём указана.
Второе ограничение касается бывших работодателей. Доходы от организации, с которой исполнитель состоял в трудовых отношениях менее двух лет назад, под НПД не подпадают. Норма закрывает самую популярную схему: уволить сотрудника в пятницу и в понедельник заключить с ним договор как с самозанятым. Двухлетний срок считается от даты прекращения трудового договора, и проверяется он у заказчика по его же кадровым документам.
Третий блок — виды деятельности. Под НПД не попадают перепродажа товаров, добыча и реализация полезных ископаемых, работа по договорам поручения, комиссии и агентским договорам, реализация подакцизных и маркированных товаров, а также деятельность в интересах другого лица как посредника. Если предмет договора попадает в этот перечень, ставка 6% неприменима независимо от того, что исполнитель зарегистрирован в «Мой налог».
Мария Ж, судебный эксперт по трудовому праву: «По документам, подписанным простой электронной подписью через код из SMS, накопилась практика по займам, лизингу и договорам оказания услуг: суды признают такие документы, опираясь на часть 2 статьи 5 63-ФЗ. Для гражданско-правового договора с исполнителем это работает, а вот переносить ту же логику на кадровые документы нельзя — там действуют статьи 22.1-22.3 ТК РФ со своим перечнем и своими требованиями к виду подписи.»
Когда работа с самозанятым вам не подходит
Статус исполнителя не спасает, если по факту вы строите трудовые отношения. Схема не подходит, когда нужны постоянное присутствие на рабочем месте по графику, подчинение внутреннему распорядку, материальная ответственность по ТК РФ, допуск к государственной тайне или должность, которую закон требует замещать штатным работником. Не подходит она и при регулярной ежемесячной выплате одинаковой суммы за трудовую функцию, а не за результат: такие выплаты читаются как зарплата и по документам, и по банковской выписке.
Отдельный случай — исполнитель, доход которого приближается к 2,4 млн рублей у вас одного. За год такой объём почти наверняка выведет его за лимит, и вторую половину года придётся переоформлять отношения. Здесь проще сразу рассматривать ИП на упрощённой системе или трудовой договор, чем перекладывать риск на конец года.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
В практике Добыто внештатных исполнителей заводят в отдельный контур со своим личным кабинетом и своим маршрутом согласования: договоры подряда и услуг не должны попадать в один перечень шаблонов с кадровыми документами штата.
Цена ошибки: во что обходится переквалификация договора
Переквалификация гражданско-правового договора в трудовой даёт три слоя последствий. Первый — налоговый: НДФЛ доначисляется за весь период, страховые взносы начисляются на всю сумму выплат, сверху идут пени и штраф за неуплату. Второй — административный: часть 4 статьи 5.27 КоАП РФ за заключение гражданско-правового договора, фактически регулирующего трудовые отношения, предусматривает для юрлица штраф от 50 000 до 100 000 рублей. Третий — репутационный, и он появился недавно.
С 1 января 2025 года Роструд ведёт общедоступный реестр работодателей, у которых выявлены факты нелегальной занятости: туда попадают компании и ИП после вступившего в силу постановления об административном правонарушении, а сам реестр выгружается в Excel и доступен любому контрагенту. По состоянию на февраль 2026 года в списке было 656 субъектов, из них 603 добавились за 2025 год.
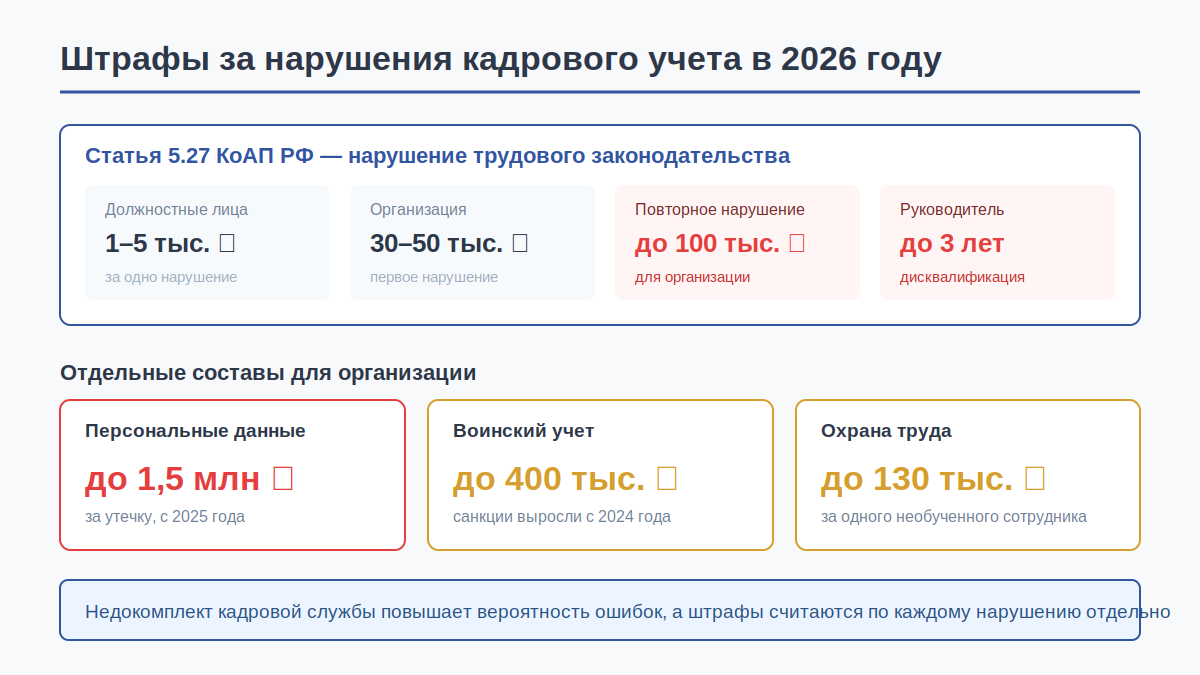
Попасть под проверку можно и без жалобы исполнителя. Налоговые органы передают сведения в межведомственные комиссии по противодействию нелегальной занятости по критериям, утверждённым приказом Минтруда России от 02.02.2024 № 40н. Один из них прямо адресован работе с самозанятыми: более 10 договоров с плательщиками НПД, у которых среднемесячный доход от компании превышает 20 000 рублей, а средняя продолжительность сотрудничества — более 3 месяцев. Другие критерии — выплаты ниже МРОТ более чем 10 работникам при доле таких работников от 10% и отклонение средней зарплаты от отраслевой по региону более чем на 35%.
Кейс из практики: логистическая компания с филиалами в семи городах распределяет заказы между перевозчиками-исполнителями, около 5000 рейсов в месяц, удалённость исполнителя от ближайшего филиала доходит до 1200 км. Заявка приходит в 18:00, а полный пакет документов нужен к 8:00 следующего дня, задним числом оформлять нельзя. Обмен бумагой и квалифицированной подписью не давал уложиться: на выдачу подписи уходил минимум день, а перевозчику требовалось лично приехать в удостоверяющий центр. После перехода на подписание со смартфона путь исполнителя от выпуска подписи до подписанного договора занимает 5-10 минут.
Как оформить выплату самозанятому, чтобы налог остался на исполнителе
Договор с плательщиком НПД — это гражданско-правовой договор подряда или возмездного оказания услуг. Предметом выступает результат: объём работ, перечень услуг, срок сдачи, порядок приёмки. Формулировки вроде «выполнение обязанностей менеджера по продажам», «режим работы с 9:00 до 18:00», «подчиняется руководителю отдела», «ежемесячная оплата 60 000 рублей» переводят договор в трудовую плоскость быстрее, чем любые другие ошибки.
Что проверить до перевода денег
- Статус исполнителя на дату договора и на дату каждой выплаты. Проверка идёт по ИНН через сервис ФНС, результат сохраняется скриншотом или ответом API.
- Отсутствие трудовых отношений с этим человеком за последние два года. Сверяется по вашим кадровым документам, а не со слов исполнителя.
- Предмет договора. Результат и приёмка, а не трудовая функция и режим труда.
- Условие о чеке. Обязанность передать чек по каждому расчёту и срок его передачи выносятся отдельным пунктом.
- Условие об уведомлении. Исполнитель обязуется сообщить об утрате статуса плательщика НПД до ближайшей выплаты.
- Накопленный доход исполнителя у вас. Контроль приближения к порогу 2,4 млн рублей ведётся по своей же выписке.
- Способ подписания и обмена документами. Вид подписи и канал обмена фиксируются в договоре до первой сделки.
Как провести сделку с самозанятым: пошаговая инструкция
- Шаг 1. Запросите ИНН и проверьте статус плательщика НПД на дату заключения договора через сервис ФНС.
- Шаг 2. Подготовьте договор возмездного оказания услуг или подряда с описанием результата, срока и порядка приёмки.
- Шаг 3. Включите в договор пункты о передаче чека, об уведомлении об утрате статуса и о последствиях непредставления чека.
- Шаг 4. Подпишите договор: исполнитель — своей электронной подписью, компания — подписью уполномоченного лица или по машиночитаемой доверенности.
- Шаг 5. Примите результат по акту и повторно проверьте статус исполнителя перед платежом.
- Шаг 6. Перечислите оплату и дождитесь чека: при безналичном переводе — не позднее 9-го числа следующего месяца.
- Шаг 7. Сохраните чек файлом, сверьте в нём дату, сумму, ИНН заказчика и наименование услуги, приложите к акту и платёжному поручению.

Если вы работодатель и читаете этот раздел с мыслью, что проверять статус исполнителя перед каждой выплатой вручную никто не станет, отдельная штатная единица для этого не нужна: сверка по ИНН встраивается в маршрут согласования платежа. В практике Добыто договоры с внештатными исполнителями чаще всего рассыпаются не на ставке налога, а на хронологии: акт подписан позже оплаты, чек пришёл с чужим ИНН, статус на дату платежа никто не смотрел.
Какая электронная подпись нужна исполнителю
Для гражданско-правового договора закон не требует квалифицированной подписи. Стороны вправе договориться о виде подписи в соглашении об электронном взаимодействии: чаще всего исполнитель подписывает усиленной неквалифицированной подписью, которая выпускается удалённо, а компания — подписью уполномоченного лица. Квалифицированная подпись нужна там, где её требует закон или контрагент, и её нельзя выпустить за пределами России: удостоверяющие центры работают только внутри страны, поэтому исполнителю, уехавшему за границу, этот вариант недоступен.
Лайфхак: посчитайте курьерскую доставку до перехода на электронный обмен. Полный цикл доставки договора исполнителю в другой город и обратно обходится примерно в 2000 рублей в каждую сторону, потому что второй экземпляр всё равно нужно вернуть, а почтовая пересылка занимает около четырёх дней в одну сторону.
Мария Ж, специалист по цифровой подписи и КЭДО: «Мобильная неквалифицированная подпись выпускается в приложении за минуту-две, и первый документ исполнитель подписывает примерно через пять минут после установки: из документов нужен только паспорт. Этим форматом закрывается основная масса договоров с внештатниками — подряд и услуги, акты выполненных работ, отчёты. Проверьте перед запуском, что ваш договор не требует именно квалифицированной подписи, иначе схема не соберётся.»
Образцы документов для электронного обмена с исполнителем
Комплект закрывает организационную часть работы с внештатными исполнителями; начинать имеет смысл с регламента двустороннего обмена — он фиксирует, чем и как стороны подписывают документы.
| Документ | Скачать |
|---|---|
| Регламент двустороннего обмена документами | Скачать |
| Согласие на обработку персональных данных | Скачать |
| Машиночитаемая доверенность: образец и структура XML | Скачать |
| Протокол проверки электронной подписи | Скачать |
| Письмо контрагенту о переподписании | Скачать |
Важный нюанс из практики: страховая группа с агентской сетью на 5500 человек — физлиц, ИП и юрлиц — несколько лет обменивалась актами через квалифицированную подпись. Каждому агенту требовалась поездка в удостоверяющий центр и около 3000 рублей за выпуск, а в части городов удостоверяющих центров просто не было, из-за чего агентская сеть не росла географически. После перехода на подпись, выпускаемую в приложении по паспорту, порядок подписания изменили под процесс: компания направляет документ без своей подписи, исполнитель подписывает первым, компания — второй.

Полезно знать: переход на электронные документы не отменяет права суда истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза документа, его реквизитов или подписи. Планируя отказ от бумажного архива, заранее определите, какие документы у вас существуют только в электронном виде.
Стоимость электронного документооборота с исполнителями: тарифы и сроки
Стоимость зависит от численности подключённых людей и набора функций: интеграция с учётной системой, электронный архив и кастомные шаблоны входят не во все тарифы.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 человек, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения по численности, ПЭП, УНЭП и УКЭП | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 30 000 ₽ в год за 50 сотрудников | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API | по запросу | по согласованию |
| Выпуск подписей ПЭП и УНЭП | бесплатно на всех тарифах | входит в тариф |
| Модуль интеграции с 1С:ЗУП | входит в тариф «Бизнес» | установка и настройка за 1 день |
Итоговая сумма считается от численности и выбранного набора функций: кастомные шаблоны, электронный архив и приоритетная поддержка относятся к тарифу «Бизнес», а выделенный сервер и API — к «Корпорации». Актуальный состав каждого пакета и условия перехода между ними опубликованы на странице тарифов ДОБЫТО КЭДО.
Тариф меняется в любой момент: при повышении разница пересчитывается пропорционально оставшемуся периоду. УКЭП в тарифы не входит и оформляется через партнёров-удостоверяющих центров.
Выводы
Обязанность по налогу на профессиональный доход остаётся на исполнителе при любой схеме расчётов: 6% от выплаты компании, начисление по чеку, уведомление до 12-го числа и оплата до 28-го. Перечислить деньги может банк или цифровая платформа, если самозанятый выдал им полномочие через «Мой налог», но заказчик налоговым агентом не становится. Освобождение компании от НДФЛ и страховых взносов держится на чеке и на том, что договор действительно гражданско-правовой, а не прикрытие трудовых отношений.
В практике Добыто внештатный контур строится так же строго, как кадровый: договор и акт подписываются электронно, статус исполнителя проверяется перед платежом, а чек и подписанные файлы хранятся вместе с платёжным поручением. Такой порядок закрывает вопросы и на налоговой проверке, и в споре об отношениях сторон.
Частые вопросы
Нужно ли самозанятому сдавать декларацию и вести учёт доходов?
Налоговая декларация по НПД не представляется, и это прямо закреплено в 422-ФЗ. Учёт ведёт сама ФНС по чекам, которые исполнитель формирует в «Мой налог»: суммы складываются автоматически, ставка подставляется по типу покупателя. Онлайн-касса плательщику НПД тоже не нужна — чек из приложения её заменяет. Единственное, что остаётся на исполнителе, — вовремя пробить чек и заплатить начисление до 28-го числа.
Платит ли самозанятый налог с аванса от компании?
Да. Дата получения дохода в НПД — это дата поступления денег, а не дата подписания акта. Аванс, пришедший в марте, попадает в мартовский налоговый период, и чек на него формируется по общим правилам: при безналичном переводе — не позднее 9 апреля. Если работа впоследствии не выполнена и аванс возвращён, чек аннулируется в приложении, а излишне начисленный налог корректируется.
Можно ли уменьшить 6% на комиссию площадки или расходы на материалы?
Нет. Налоговая база в НПД — это денежное выражение дохода, расходы её не уменьшают. Комиссия посредника, стоимость материалов, транспорт и связь остаются на исполнителе и в расчёт налога не входят. Поэтому при сопоставимой выручке самозанятому с большой долей материальных затрат выгоднее сравнить НПД с упрощённой системой в статусе ИП, где расходы учитываются.
Что делать компании, если исполнитель утратил статус между двумя выплатами?
С даты снятия с учёта выплаты этому человеку облагаются на общих основаниях: компания удерживает НДФЛ и начисляет страховые взносы как по обычному договору ГПХ с физлицом. Чеки на такие суммы исполнитель сформировать уже не сможет. Отсюда практическое правило: статус проверяется по ИНН не один раз при заключении договора, а перед каждым платежом, а обязанность сообщить об утрате статуса выносится в договор отдельным пунктом.
Идёт ли у самозанятого пенсионный стаж и есть ли больничные?
Взносы на пенсионное страхование из НПД не отчисляются, поэтому период работы в страховой стаж автоматически не засчитывается: стаж формируется только при добровольной уплате взносов через Социальный фонд России. С 1 января 2026 года плательщики НПД могут добровольно участвовать в страховании на случай болезни: взнос составляет 1344 или 1920 рублей в месяц в зависимости от выбранной страховой суммы (35 000 или 50 000 рублей), при уплате за год — 16 128 или 23 040 рублей. Право на выплату появляется через шесть месяцев непрерывной уплаты.
Вправе ли компания учесть выплату самозанятому в расходах?
Только при наличии чека: статья 15 422-ФЗ запрещает учитывать расходы на приобретение работ и услуг у плательщика НПД, если чек не получен. Акт и платёжное поручение сами по себе расход не подтверждают. Поэтому чек сохраняется файлом и сверяется по четырём реквизитам: дата расчёта, сумма, ИНН заказчика, наименование услуги.
Что изменится в расчётах через цифровые платформы с октября 2026 года?
С 1 октября 2026 года вступает в силу Федеральный закон от 31.07.2025 № 289-ФЗ об отдельных вопросах регулирования платформенной экономики. Он вводит понятие посреднической цифровой платформы, задаёт правила взаимодействия операторов с исполнителями и партнёрами и предусматривает отдельный реестр таких платформ. Компаниям, которые ведут расчёты с самозанятыми через агрегаторы, до этой даты имеет смысл пересмотреть договоры с операторами и порядок обмена документами.
