Договор ГПХ с самозанятым может быть договором подряда: подряд входит в группу гражданско-правовых договоров, а самозанятость обозначает налоговый статус исполнителя. По статье 702 ГК РФ подрядчик выполняет работу и передаёт результат, заказчик принимает его и оплачивает. Статус плательщика налога на профессиональный доход (НПД) сохраняет эти обязанности, но добавляет проверку статуса и получение чека. Если заказчик — организация или ИП, ставка НПД составляет 6%; доход от текущего работодателя и бывшего работодателя в течение менее 2 лет после увольнения под НПД не подпадает.
Для выбора договора нужно разделить предмет работы, налоговый режим и фактический порядок взаимодействия. Сравнение покажет, какие положения обычного подряда сохраняются, что добавить для самозанятого и как проверить его по ИНН до оплаты. Во второй половине материала — порядок действий при утрате НПД, исправлении чека и признаки подмены трудовых отношений, включая изменения контроля в 2026 году. Отдельно приведены стоимость электронного документооборота и ответы о субподряде, возврате аванса и больничном.
Что сравнивать: вид договора или статус подрядчика
ГПХ означает гражданско-правовой характер отношений. Договор подряда и договор возмездного оказания услуг относятся к этой группе. Название «договор с самозанятым» само по себе не определяет, что должен сделать исполнитель: для этого нужен предмет договора. У подряда предмет связан с выполнением работы и сдачей результата; по статье 779 ГК РФ исполнитель услуг совершает согласованные действия или ведёт определённую деятельность.
Суть самозанятости в этом сравнении — применение специального налогового режима по Федеральному закону от 27.11.2018 № 422-ФЗ. Его могут применять физические лица и индивидуальные предприниматели (ИП). Поэтому противопоставлять самозанятого и ИП некорректно: у исполнителя одновременно могут быть оба статуса. Указание НПД в реквизитах не заменяет описание результата, срока и приёмки.
Для налогового сравнения заказчиком в таблице считается организация, а обычным подрядчиком — физическое лицо без ИП, не применяющее НПД.
| Критерий | Обычный подрядчик | Подрядчик на НПД |
|---|---|---|
| Предмет и приёмка | Работа и её результат; статьи 702 и 720 ГК РФ | Те же гражданско-правовые правила |
| Сроки, цена, недостатки | Статьи 708, 709 и 723 ГК РФ | НПД эти правила не отменяет |
| Налог с вознаграждения | Организация удерживает НДФЛ по статье 226 НК РФ | Исполнитель платит НПД по ставке 6% с дохода, подпадающего под режим |
| Страховые взносы | Выплата за работу входит в объект по статье 420 НК РФ | Освобождение при доходе, облагаемом НПД, и наличии чека |
| Документы для расходов на НПД | Специальный чек НПД не применяется | Чек обязателен; акт его не заменяет |
Разница сосредоточена в налоговом сопровождении одной и той же гражданской сделки. Перед использованием шаблона определяют, что приобретается — работа с результатом или услуга, а затем устанавливают статус исполнителя.
Как выбрать электронную форму гражданского договора
Письменный договор допускается оформлять электронно при надёжной идентификации лица, выразившего волю: это предусмотрено статьями 160 и 434 ГК РФ. Для сделки юридического лица с гражданином действует правило простой письменной формы статьи 161 ГК РФ с предусмотренными законом исключениями. Электронная форма позволяет соблюсти это правило без обмена бумажными экземплярами при выполнении требований к подписанию.
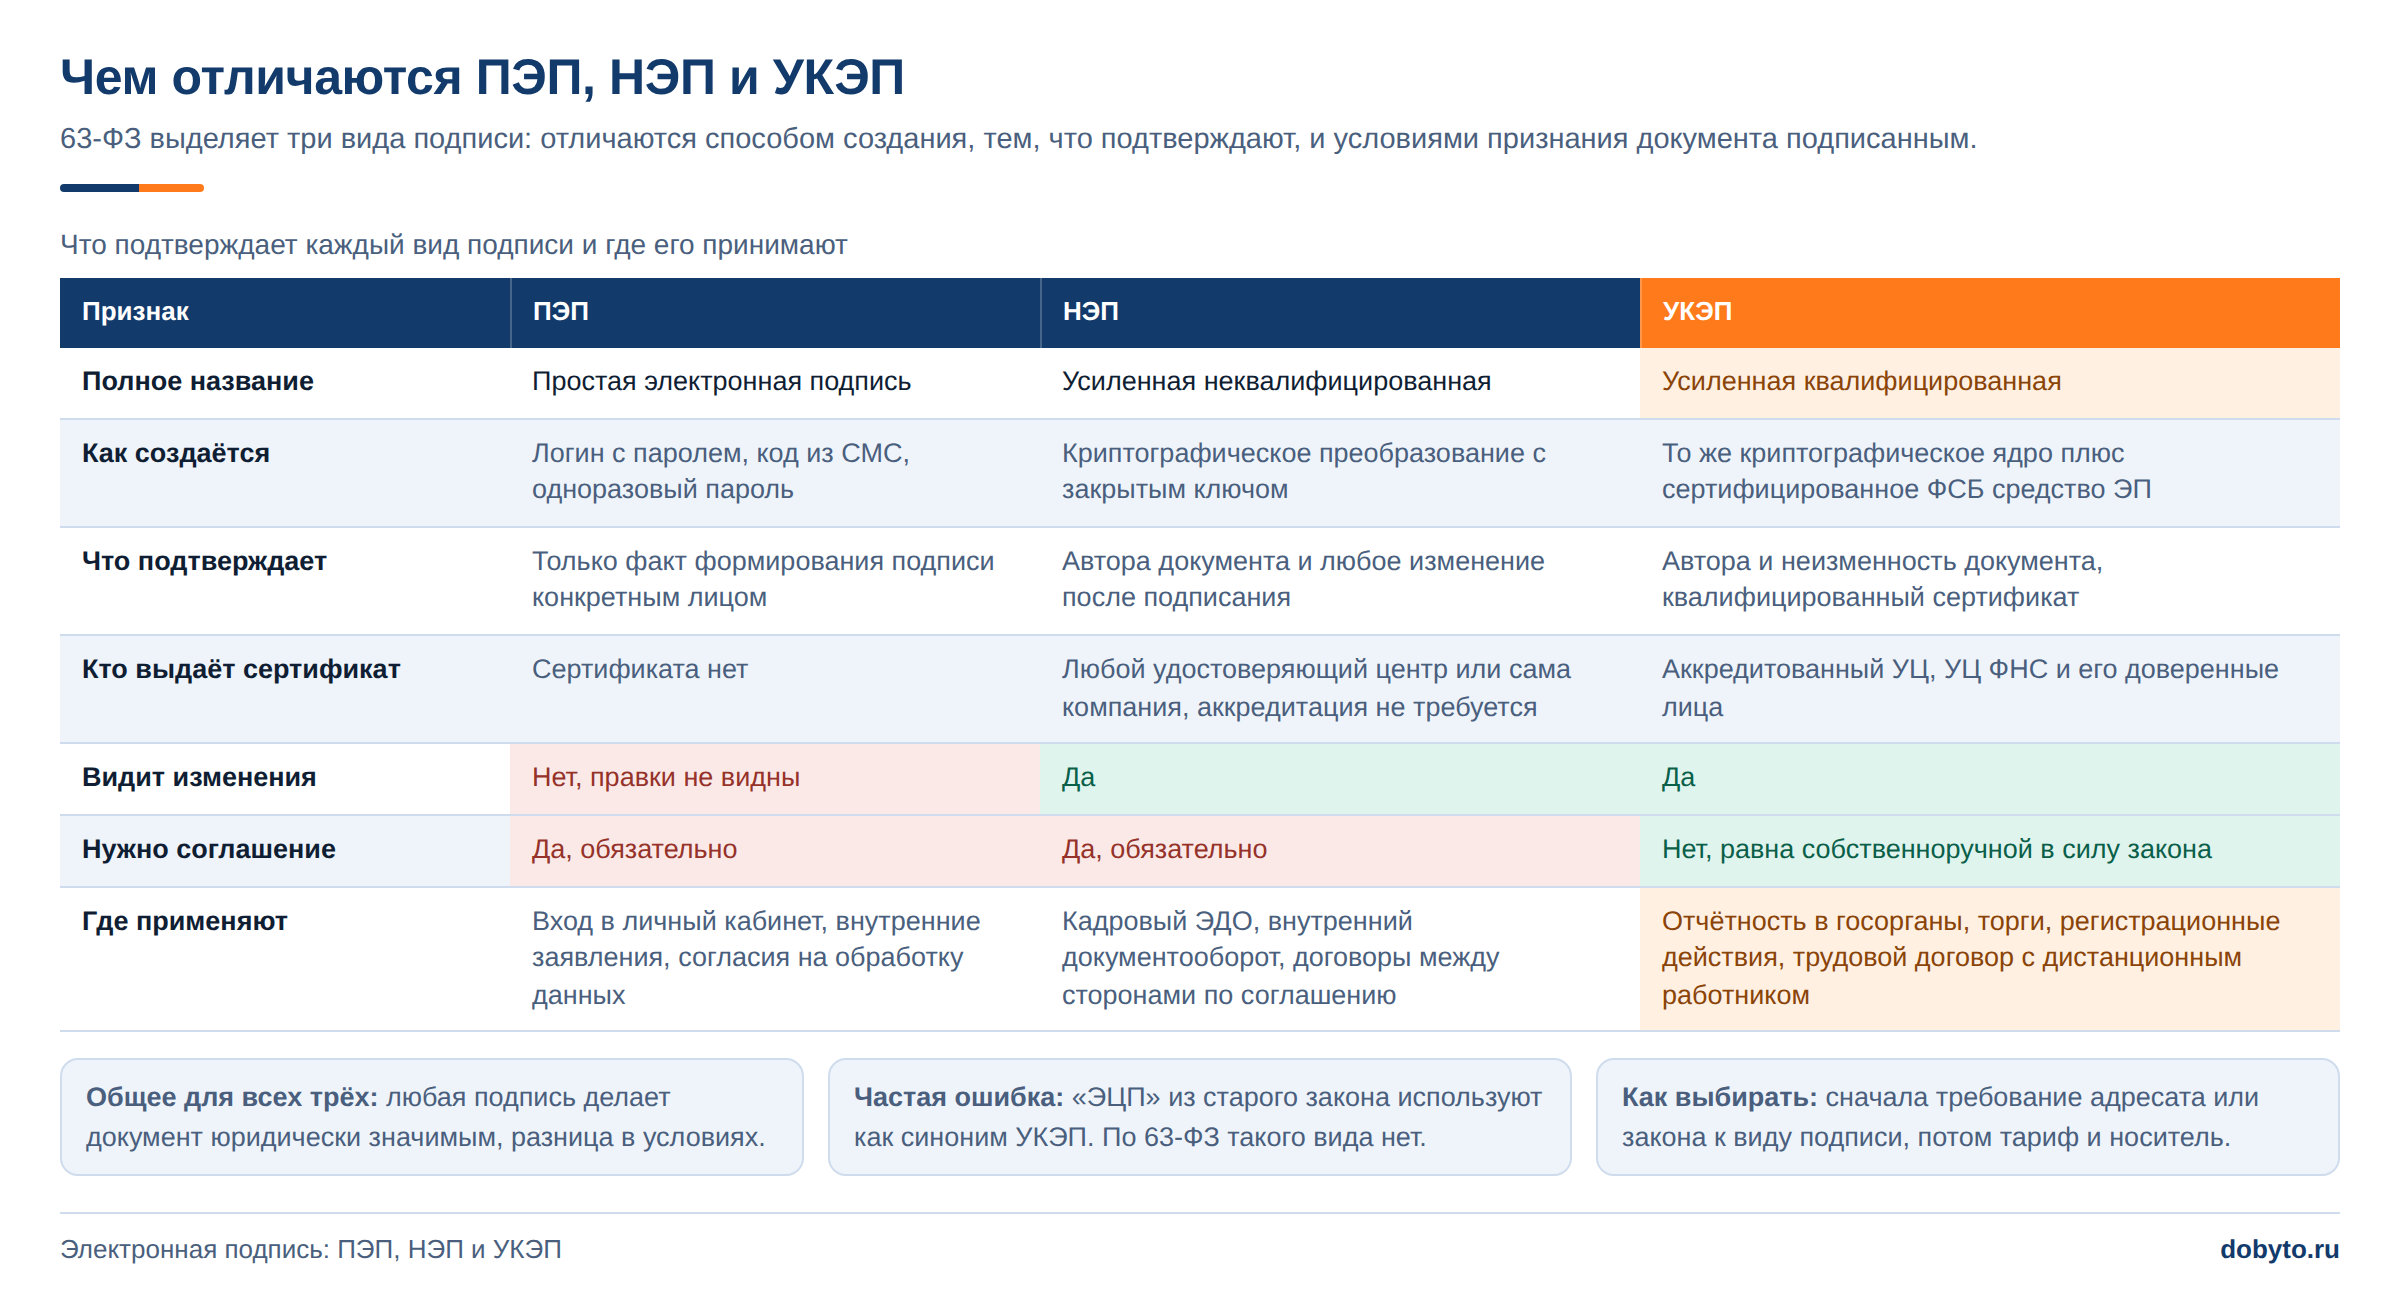
Федеральный закон от 06.04.2011 № 63-ФЗ «Об электронной подписи» различает простую электронную подпись (ПЭП), усиленную неквалифицированную (УНЭП) и усиленную квалифицированную (УКЭП). При использовании ПЭП или УНЭП статья 6 требует предусмотренного законом либо соглашением сторон порядка признания и проверки подписи. Сам статус НПД не обязывает подрядчика выбирать УКЭП для обычного гражданского договора.
В Добыто мы разделяем правила подписания гражданских и кадровых документов. Для гражданского договора проверяют согласованный способ идентификации, а требования к трудовому договору рассматривают отдельно.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Мария Ж, юрист со стажем более 20 лет: «Я сначала выясняю, как создан документ: на бумаге с последующим сканированием или сразу в электронной форме. Требования к этим формам различаются. Перед выбором способа подписания проверьте, какой именно файл будут обменивать стороны.»
Полезно знать: Скан подписанного на бумаге договора является электронным образом документа. Его нельзя считать изначально электронным оригиналом только потому, что файл сохранён в формате PDF.
В договоре или отдельном соглашении фиксируют способ подписания и идентификации сторон; условия о ПЭП или УНЭП проверяют до первого обмена документами.
Что проверить до подписания договора с самозанятым
Справка о постановке на учёт подтверждает статус на определённый момент. Для расчёта с подрядчиком нужен статус на дату выплаты, поэтому одной справки при заключении долгого договора недостаточно. У НПД установлен лимит учитываемого дохода 2,4 млн рублей за календарный год; в этот предел входят доходы по режиму от всех заказчиков.
ФНС позволяет проверить статус плательщика НПД по ИНН и дате бесплатно. Введите ИНН исполнителя и дату, для которой требуется подтверждение. Результат проверки стоит сохранять вместе с документами расчёта: реквизит договора «применяет НПД» не подтверждает, что этот режим продолжает действовать через несколько месяцев.
Когда НПД для выбранного сотрудничества не подходит
Доход от работ или услуг для текущего работодателя либо бывшего работодателя, с увольнения от которого прошло менее 2 лет, исключён из НПД пунктом 8 части 2 статьи 6 422-ФЗ. Самозанятый может сохранять регистрацию для других клиентов, однако конкретная выплата такого заказчика облагается по другим правилам. Положительный ответ сервиса ФНС не отменяет эту проверку.
НПД также не разрешает иметь работников по трудовым договорам. Перепродажа чужих товаров и деятельность по договорам поручения, комиссии или агентирования в общем случае несовместимы с режимом; для предусмотренного законом узкого исключения при посреднических продажах нужно отдельно проверять условия применения ККТ. Обычный договор подряда не исправляет несоответствие деятельности требованиям 422-ФЗ.
Для будущего расчёта устанавливают 4 обстоятельства: действует ли НПД, допустима ли деятельность, относится ли доход к объекту этого налога и является ли исполнитель ИП. Последний ответ определяет действия заказчика при утрате режима.
Какие условия обычного подряда сохранить и что добавить
Статьи 708, 709, 720 и 723 ГК РФ продолжают регулировать сроки, цену, приёмку и недостатки работы независимо от НПД. Договор с самозанятым не освобождает заказчика от проверки результата. В тексте должен быть описан конкретный результат, который можно сопоставить с переданным исполнителем, и порядок фиксации замечаний при приёмке.
Предмет и задание. Опишите работу и характеристики результата в договоре либо согласованном приложении. Если покупаются действия или деятельность, предмет проверяют по правилам договора услуг. Заголовок «подряд» не исправляет предмет, который относится к услугам; к услугам правила подряда применяются в пределах статьи 783 ГК РФ.
Сроки и стоимость. Для подряда согласуют начальный и конечный сроки выполнения работы и цену либо способ её определения. Если расчёты разделены на этапы или предусмотрен аванс, договор должен позволять определить основание и момент каждого платежа. Эти условия нужны обеим сторонам независимо от того, кто перечисляет налог.
Приёмка и недостатки. Установите порядок передачи результата, его проверки и оформления замечаний. Акт должен относиться к выполненной работе и согласованному заданию. Подписание акта без сопоставления с результатом не помогает проверить, что подрядчик исполнил обязательство надлежащим образом.
Налоговый статус. Укажите ИНН и применение НПД, а для ИП — также его предпринимательский статус. Полезно предусмотреть уведомление об утрате права на режим. Такая обязанность помогает обменяться информацией, но не заменяет проверку заказчика перед оплатой.
Чек и обмен документами. Зафиксируйте способ передачи чека заказчику, требования к его корректным реквизитам и порядок исправления ошибки. Договорная формулировка должна учитывать сроки статьи 14 422-ФЗ. Назначать чек исключительно после итогового акта при полученном ранее авансе неправильно: обязанность сформировать чек связана с расчётом.
Электронное подписание. Условия идентификации и признания электронной подписи должны охватывать договор и документы, которыми стороны будут оформлять исполнение. Способ обмена проверяют до направления первого файла; запись о НПД не определяет юридическую силу электронной подписи.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Как оформить сотрудничество с самозанятым: пошаговая инструкция
- Шаг 1. Определите предмет: работа со сдачей результата или оказание услуг. Выберите соответствующий гражданский договор.
- Шаг 2. Проверьте НПД по ИНН, наличие статуса ИП и ограничения по виду деятельности и связи с работодателем.
- Шаг 3. Согласуйте предмет, сроки, цену, порядок приёмки и расчётов. Добавьте условия о чеках, уведомлении об изменении статуса и выбранном способе подписания.
- Шаг 4. Оформляйте приёмку и оплату в порядке договора, включая предусмотренный аванс. Перед каждой выплатой повторно проверяйте применимость НПД.
- Шаг 5. Получите чек на соответствующий расчёт и сохраните его вместе с платёжным документом, договором и документами исполнения. Ошибочный чек требуется исправить.
До запуска сотрудничества комплект проверяют по содержанию: из него должно быть понятно, что заказано, как подтверждается выполнение и на каких налоговых основаниях перечисляются деньги.
Как связать приёмку, оплату и чек НПД
Акт подтверждает исполнение гражданского обязательства, а чек НПД фиксирует расчёт и имеет самостоятельное налоговое значение. Части 8-10 статьи 15 422-ФЗ предусматривают наличие чека для налогового учёта расходов заказчика. Для выплаты физическому лицу без ИП, учитываемой в базе НПД, чек также является условием освобождения от страховых взносов по части 1 этой статьи.
Состав документов зависит от сделки, но подмена одного документа другим не работает. Банковский платёж подтверждает перечисление денег. Подписанный акт связывает результат с договором и приёмкой. Чек нужен для применения специальных правил НПД. Если чек есть, а описание выполненной работы отсутствует, остаётся вопрос о содержании обязательства; если есть только акт, остаётся вопрос о налоговом оформлении выплаты.
Когда исполнитель должен сформировать чек
Чек формируют при каждом расчёте, включая получение предоплаты. По части 3 статьи 14 422-ФЗ при наличной оплате или использовании электронных средств платежа он передаётся в момент расчёта. При иных формах безналичных денежных расчётов предельный срок — 9-е число месяца, следующего за налоговым периодом расчёта. Способ платежа нужно установить до определения срока выдачи чека.
Заказчик сопоставляет чек с фактическим платежом и договором: проверяет исполнителя, сумму и описание оплаченной работы или услуги. Для организации или ИП проверяется ИНН заказчика. Формулировка о ежемесячном предоставлении документов не отменяет правила формирования чека при получении аванса и последующих платежей.
На дату публикации, 2 октября 2026 года, ФНС разъясняет: ошибочный чек отредактировать нельзя, его аннулируют и формируют новый; срок аннулирования законом не ограничен. Поэтому при обнаружении ошибки получают корректный чек и сохраняют связь между первоначальным расчётом и исправленным документом. Ошибочный или отменённый чек нельзя оставлять единственным подтверждением налоговых условий выплаты.
СФР разъясняет, что при наличии чека НПД по договору с самозанятым подраздел 1.1 ЕФС-1 не подают. При утрате права на НПД потребуется отдельно проверить обязанности по страховым взносам и представлению сведений. Проверка относится к конкретной выплате и действующему статусу; постоянное обозначение исполнителя как самозанятого в учётной системе этого не подтверждает.
Что меняется, если подрядчик утратил право на НПД
При превышении лимита право на НПД утрачивается со дня превышения. Ранее законно учтённые в НПД доходы не переводятся задним числом на НДФЛ только из-за последующей утраты режима. Это отделяет две проверки: было ли правомерным применение НПД при старом расчёте и какие правила действуют для следующего.
Если исполнитель — физическое лицо без ИП, организация с выплат начиная с даты утраты статуса выступает налоговым агентом по НДФЛ; вознаграждение за работы или услуги входит в объект страховых взносов. Когда очередной платёж может привести к превышению лимита, его налоговое оформление нужно проверить до перечисления. Проверка регистрации непосредственно перед переводом не подтверждает, что сама предстоящая сумма поместится в лимит.
У самозанятого ИП другой порядок. При утрате НПД заказчик не начинает автоматически удерживать НДФЛ с предпринимательского дохода как с выплаты обычному гражданину. Для самого ИП часть 6 статьи 15 422-ФЗ предусматривает уведомление о переходе на УСН или ЕСХН в течение 20 календарных дней после снятия с учёта. Заказчик проверяет сохранение предпринимательского статуса и основания дальнейшего расчёта.
Договор не требуется переоформлять только из-за смены налогового режима, если существенные условия не меняются. Обязанности передать результат, оплатить работу и отвечать за нарушение сохраняются. Утрата НПД требует изменения налогового сопровождения, а прекращение гражданских обязательств оценивают отдельно по договору и закону.
Перед продолжением оплат фиксируют дату утраты права, статус ИП и применимые обязанности заказчика. Ранее сформированные чеки и документы исполнения сохраняют вместе с подтверждениями старых выплат.
Как сохранить доказательства подписания и исполнения
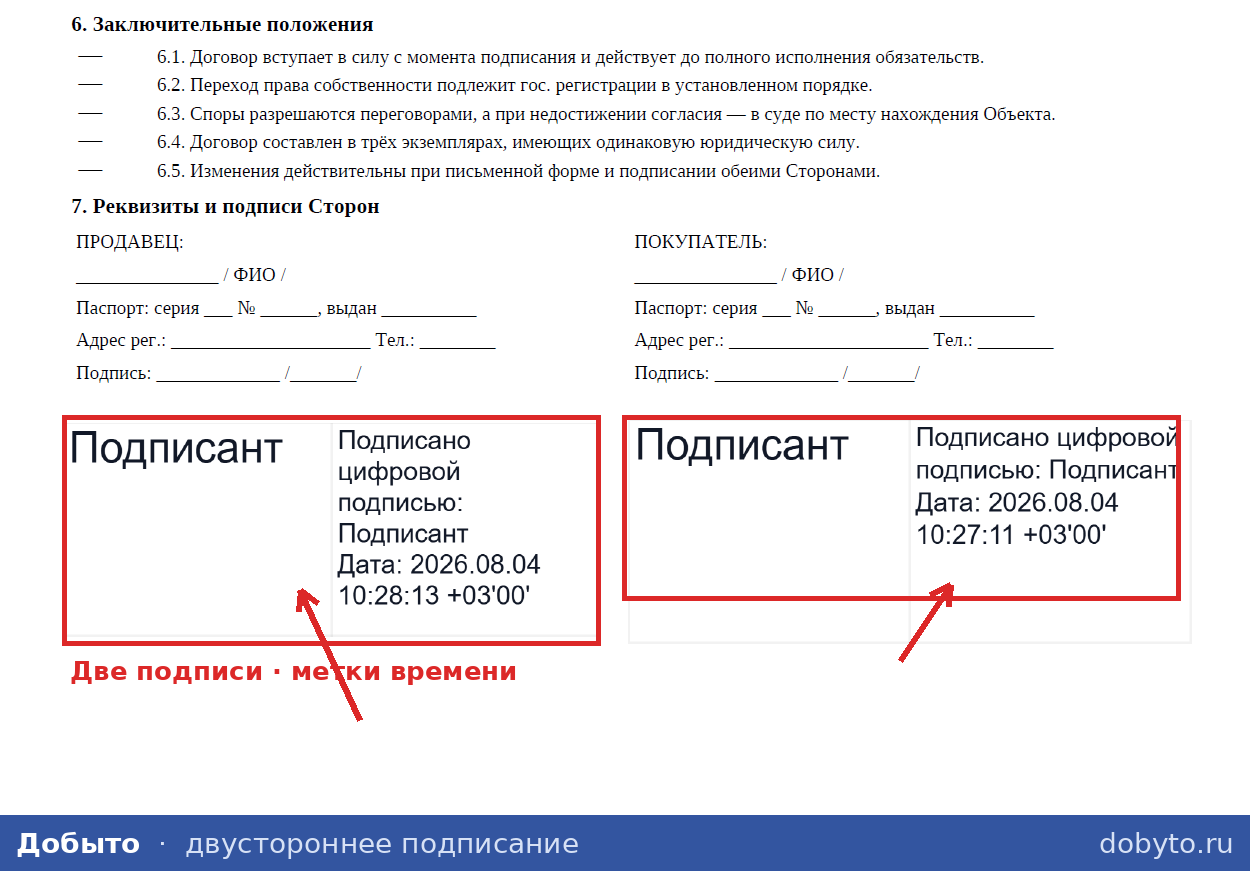
Электронный документ признаётся письменным доказательством частью 3 статьи 75 АПК РФ и статьёй 71 ГПК РФ. Для доказательств исполнения договора требуется сохранять документы в той форме, в которой они созданы и подписаны. Визуальная отметка на PDF помогает увидеть сведения о подписании, но при проверке необходима сама электронная подпись и соответствующий ей документ.
В Добыто мы отдельно рассматриваем электронный оригинал и его распечатку. При организации архива проверяем, чем подтверждается подлинность документа и какая форма будет представлена при необходимости.
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «При планировании электронного архива я проверяю, какими документами можно подтвердить подлинность доказательства. Суд вправе затребовать бумажный подлинник ранее представленного электронного образа. До отказа от бумажного хранения определите, какие оригиналы у вас существуют и как они будут представлены.»
Факт: Распечатка электронного документа остаётся его копией. Само наличие бумажного листа с изображением отметки о подписании не делает его оригиналом электронного документа.
Кейс из практики: Логистической компании требовалось оформлять договорные документы с удалёнными перевозчиками до начала выполнения заказа. В проекте стороннего сервиса ЭДО организовали выпуск подписи и подписание со смартфона; этот цикл занимал в среднем 5-10 минут. Результат относится к конкретному проекту обмена документами и не подтверждает применимость НПД или скорость выполнения самой работы.
Для архива устанавливают, где хранится подписанный файл, как проверяются подписи и чем подтверждены расчёт и приёмка. Эти проверки позволяют связать электронную форму с фактическим исполнением договора.
Когда ГПХ не подходит и сколько стоит подмена трудовых отношений
Статья 15 ТК РФ запрещает заключать гражданский договор, фактически регулирующий трудовые отношения. Если человек лично выполняет трудовую функцию под управлением и контролем работодателя, название договора и регистрация НПД не устраняют риск признания отношений трудовыми по статье 19.1 ТК РФ. Неустранимые сомнения суд толкует в пользу наличия трудовых отношений; они считаются возникшими со дня фактического допуска к обязанностям.
Наличие одного заказчика или длительного договора само по себе не означает автоматической переквалификации. В 2026 году ФНС относит долю дохода от одного источника 75% к признакам контрольного внимания. Это аналитический показатель риска, а требование иметь определённое число клиентов в 422-ФЗ отсутствует.
Почему правило 60 часов нельзя переносить на прямой подряд
С 1 октября 2026 года действует Постановление Правительства РФ от 19.06.2026 № 760: для работы через посреднические цифровые платформы в перечисленных в нём сферах установлен критерий более 60 часов ежемесячно у одного заказчика в течение 6 месяцев подряд. Обязанность устанавливать ограничения возложена на оператора платформы по статье 17 Федерального закона от 31.07.2025 № 289-ФЗ. Это правило не устанавливает универсальный предел часов для обычного прямого подряда и не означает автоматического признания отношений трудовыми.
Цена подмены включает самостоятельную административную санкцию: по части 4 статьи 5.27 КоАП РФ штраф для юридического лица составляет от 50 000 до 100 000 рублей. Налоговые последствия и обязательства, возникшие вследствие признания отношений трудовыми, оцениваются отдельно. Уплата штрафа не заменяет надлежащее оформление фактических отношений.
Почему кадровый КЭДО и договоры с подрядчиками разделяют
Кадровый электронный документооборот (КЭДО) регулируется статьями 22.1-22.3 ТК РФ. Их требования к кадровым документам и подписи работника не переносятся автоматически на гражданские договоры. В компании могут одновременно существовать сотрудники и подрядчики, но документы для этих групп проверяют по разным основаниям.
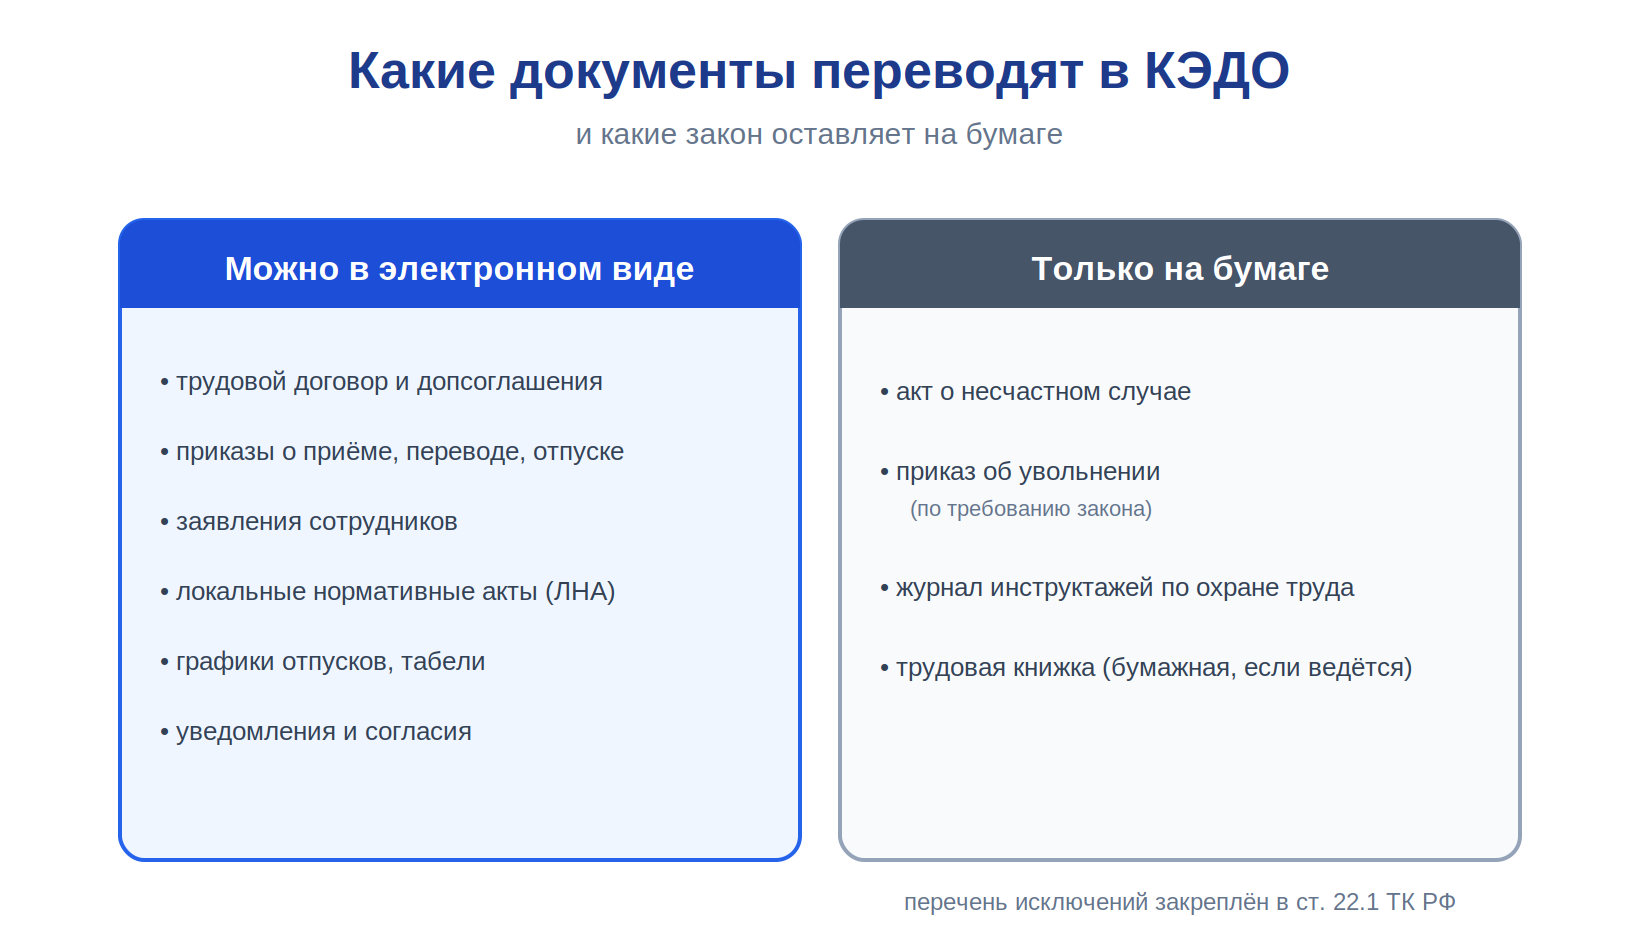
Важный нюанс из практики: Признание гражданских договоров, подписанных кодом из SMS, не подтверждает допустимость этого способа для любого кадрового документа. Для кадрового контура отдельно проверяют перечень документов и требования к виду подписи по ТК РФ.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Мы рассматриваем гражданские и кадровые документы по разным правилам. Практика подписания договоров услуг простой электронной подписью не позволяет распространить этот способ на весь кадровый документооборот. Проверьте отдельно виды документов и подписи, которыми их оформляют.»
Перед выбором ГПХ проверяют фактическую организацию работы, а перед электронным подписанием — правовой режим документа. Если предполагается выполнение трудовой функции под управлением работодателя, требуется трудовое оформление.
Стоимость электронного документооборота при работе с подрядчиками
Стоимость кадрового контура зависит от численности сотрудников и выбранного тарифа. Опубликованные ставки КЭДО предназначены для сотрудников: автоматически считать их ценой оформления договора с самозанятым нельзя. Отдельная стоимость гражданского документооборота в переданном прайсе не указана.
| Тариф или функция | Стоимость | Сроки |
|---|---|---|
| «Старт», до 25 сотрудников | от 30 ₽ за сотрудника / мес | Срок внедрения не указан |
| «Бизнес» | от 50 ₽ за сотрудника / мес | Срок внедрения не указан |
| «Корпорация» | По запросу | Срок внедрения не указан |
| Интеграция с 1С:ЗУП | Интеграция с 1С входит в «Бизнес» | Модуль устанавливается и настраивается за один день |
По тарифам Добыто КЭДО минимальная оплата «Бизнес» составляет 50 сотрудников за 30 000 ₽ в год. Срок настройки готового модуля 1С:ЗУП не является сроком всего внедрения; для бюджета разделяют кадровый контур и обмен гражданскими договорами, не приписывая последнему тариф за сотрудника.
Выводы
Для сравнения нужно выбрать один предмет договора и разные статусы исполнителя: подряд остаётся подрядом при применении НПД. Специальный режим меняет сопровождение выплат, но сохраняет требования к результату, приёмке и ответственности. Решение о форме сотрудничества проверяют по фактической работе, а право применять НПД — по статусу и условиям конкретного расчёта.
В Добыто мы разделяем требования к гражданским и кадровым документам при выборе электронной подписи и организации документооборота. Для компании с сотрудниками и подрядчиками это позволяет проверять каждую группу документов в её правовом режиме.
Частые вопросы
Можно ли применять НПД и одновременно работать по трудовому договору?
Да, самозанятый может работать у другого работодателя и получать доход от самостоятельной деятельности. Зарплата относится к доходам от трудовых отношений и не облагается НПД по пункту 1 части 2 статьи 6 422-ФЗ. Права по трудовому договору сохраняются независимо от регистрации НПД.
Может ли самозанятый привлечь субподрядчика?
По статье 706 ГК РФ подрядчик вправе привлечь субподрядчика, если закон или договор не предусматривает личного выполнения работы. Перед заказчиком за него отвечает генеральный подрядчик. Для услуг действует другое правило статьи 780 ГК РФ: личное оказание по умолчанию, если договором не предусмотрено иное; при этом ограничение НПД на работников по трудовым договорам сохраняется.
Как оформить возврат аванса заказчику?
При возврате денег исполнитель корректирует ранее отражённый доход и аннулирует чек по соответствующему основанию. Это допускает статья 14 422-ФЗ для оплаты, включая предварительную. Факт аннулирования чека не подтверждает возврат денег: требуется фактический возврат, а заказчик сохраняет его платёжное подтверждение.
Что меняется, если заказчик — обычное физическое лицо?
Ставка НПД с дохода от гражданина составляет 4% по статье 10 422-ФЗ. Исполнитель продолжает оформлять чек на расчёт, а содержание обязательств по подряду определяют ГК РФ и договор. Правила статьи 226 НК РФ об организации — налоговом агенте нельзя автоматически переносить на частного заказчика.
Даёт ли договор с самозанятым право на больничный в 2026 году?
Сам договор подряда не создаёт обязанности заказчика оплачивать больничный исполнителя на НПД. С 1 января 2026 года действует добровольный эксперимент по Федеральному закону от 15.12.2025 № 456-ФЗ: самозанятый сам вступает в страхование временной нетрудоспособности и уплачивает взносы. Право на пособие возникает после не менее 6 календарных месяцев подряд уплаты взносов; эти условия проверяют отдельно от гражданского договора.
