
Оплата работ самозанятого держится на трёх документах: договоре с прописанным сроком расчёта, чеке из приложения «Мой налог» и акте, который фиксирует, что и когда сдано. Чек обязателен: без него расходы не принимают к налоговому учёту, и актом его не заменить. Срок оплаты стороны устанавливают в договоре, а если он не прописан, работает статья 711 ГК РФ: заказчик платит после окончательной сдачи результата работ. Главное различие в сроках относится к чеку и зависит от формы расчёта. При наличных и при расчётах электронными средствами платежа самозанятый формирует чек в момент расчёта, при иных формах безналичных расчётов — не позднее 9-го числа месяца, следующего за месяцем оплаты.
Разберём комплект документов под каждый сценарий: предоплата, поэтапная сдача, расчёт по итогам месяца. Покажем, какие реквизиты чека смотрит бухгалтерия, что делать с аннулированным чеком и почему статус плательщика НПД проверяют на дату выплаты, а не на дату договора. Отдельно разводим подписание документов с самозанятым и КЭДО: это разные правовые режимы, и соглашение о виде подписи в первом случае обязательно. Признаки, по которым договор переквалифицируют в трудовой, порядок дистанционного подписания акта, тарифы на 2026 год и ответы на частые вопросы — во второй половине статьи.
Из чего складывается оплата работ самозанятого
Самозанятый для заказчика — это обычное физическое лицо, которое применяет специальный налоговый режим «Налог на профессиональный доход» по Федеральному закону от 27.11.2018 № 422-ФЗ. Отношения с ним оформляются гражданско-правовым договором: подряд по главе 37 ГК РФ или возмездное оказание услуг по главе 39 ГК РФ. Трудовой договор здесь не заключается, штатная единица не вводится, правила внутреннего трудового распорядка на исполнителя не распространяются.
НДФЛ с выплаты не удерживается, страховые взносы не начисляются. Эта льгота действует не сама по себе, а при двух условиях одновременно: исполнитель сохраняет статус плательщика НПД на дату расчёта и передаёт заказчику чек, сформированный в приложении «Мой налог». Пропало любое из условий — выплата превращается в обычный доход физического лица со всеми обязанностями налогового агента.
Три документа закрывают три разные задачи, и подменять их друг другом нельзя. Чек — налоговый документ исполнителя, он подтверждает, что доход проведён через НПД. Акт — первичный документ заказчика, он фиксирует объём, период и факт приёмки. Платёжное поручение или выписка подтверждают сам расчёт. В практике Добыто бухгалтерия чаще всего спотыкается именно на первом: акт подписан, деньги ушли, а чека нет, и расход повисает без подтверждения.
Мария Ж, юрист со стажем более 20 лет: «Первое, что мы выясняем при разборе спорной выплаты, — в каком режиме создавался документ. Скан подписанного от руки акта и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Посмотрите на свой файл: если внутри есть изображение собственноручной подписи, перед вами электронный образ, а не электронный документ.»
Сроки: когда платит заказчик и когда чек формирует исполнитель
Срок оплаты закон не устанавливает жёстко, его определяет договор. Если срок в договоре не прописан, действует связка статей: работы принимаются по статье 720 ГК РФ, оплачиваются после окончательной сдачи результата по статье 711 ГК РФ, а при отсутствии определённого срока исполнения обязательство исполняется в разумный срок и в семидневный срок со дня предъявления требования по статье 314 ГК РФ. За просрочку исполнитель вправе требовать проценты по статье 395 ГК РФ.
Срок чека устроен иначе: он привязан не к договору, а к форме расчёта и установлен частью 3 статьи 14 закона 422-ФЗ. Налоговый период по НПД — календарный месяц, поэтому «9-е число месяца, следующего за налоговым периодом» означает 9-е число следующего месяца.
| Событие | Срок | Норма |
|---|---|---|
| Оплата работ, если срок указан в договоре | По договору | Статья 421 ГК РФ |
| Оплата, если срок в договоре не указан | После окончательной сдачи результата работ; при отсутствии определённого срока — 7 дней со дня предъявления требования | Статьи 711 и 314 ГК РФ |
| Чек при расчёте наличными или электронным средством платежа | В момент расчёта | Часть 3 статьи 14 закона 422-ФЗ |
| Чек при иных формах безналичных расчётов | Не позднее 9-го числа месяца, следующего за месяцем расчёта | Часть 3 статьи 14 закона 422-ФЗ |
| Проценты за просрочку оплаты | За каждый день просрочки с даты, когда оплата должна была пройти | Статья 395 ГК РФ |
| Хранение первичных учётных документов по расчётам | Не менее 5 лет | Статья 29 закона 402-ФЗ |
Разрыв между двумя сроками создаёт типичную ситуацию закрытия квартала: деньги ушли платёжным поручением 28 марта, а чек по закону может появиться до 9 апреля. Если бухгалтерия закрывает март раньше, расход остаётся неподтверждённым не по вине исполнителя. Срок передачи чека стоит прописывать в договоре отдельным пунктом и делать его короче законного — например, в течение трёх рабочих дней с даты поступления денег.
Отдельный режим появляется у тех, кто платит исполнителям через цифровые платформы. С 1 октября 2026 года вступает в силу Федеральный закон № 289-ФЗ о платформенной экономике: вознаграждение начисляется по каждой выполненной задаче отдельно, оплатить весь объём одним общим реестром, как делали раньше, уже нельзя.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

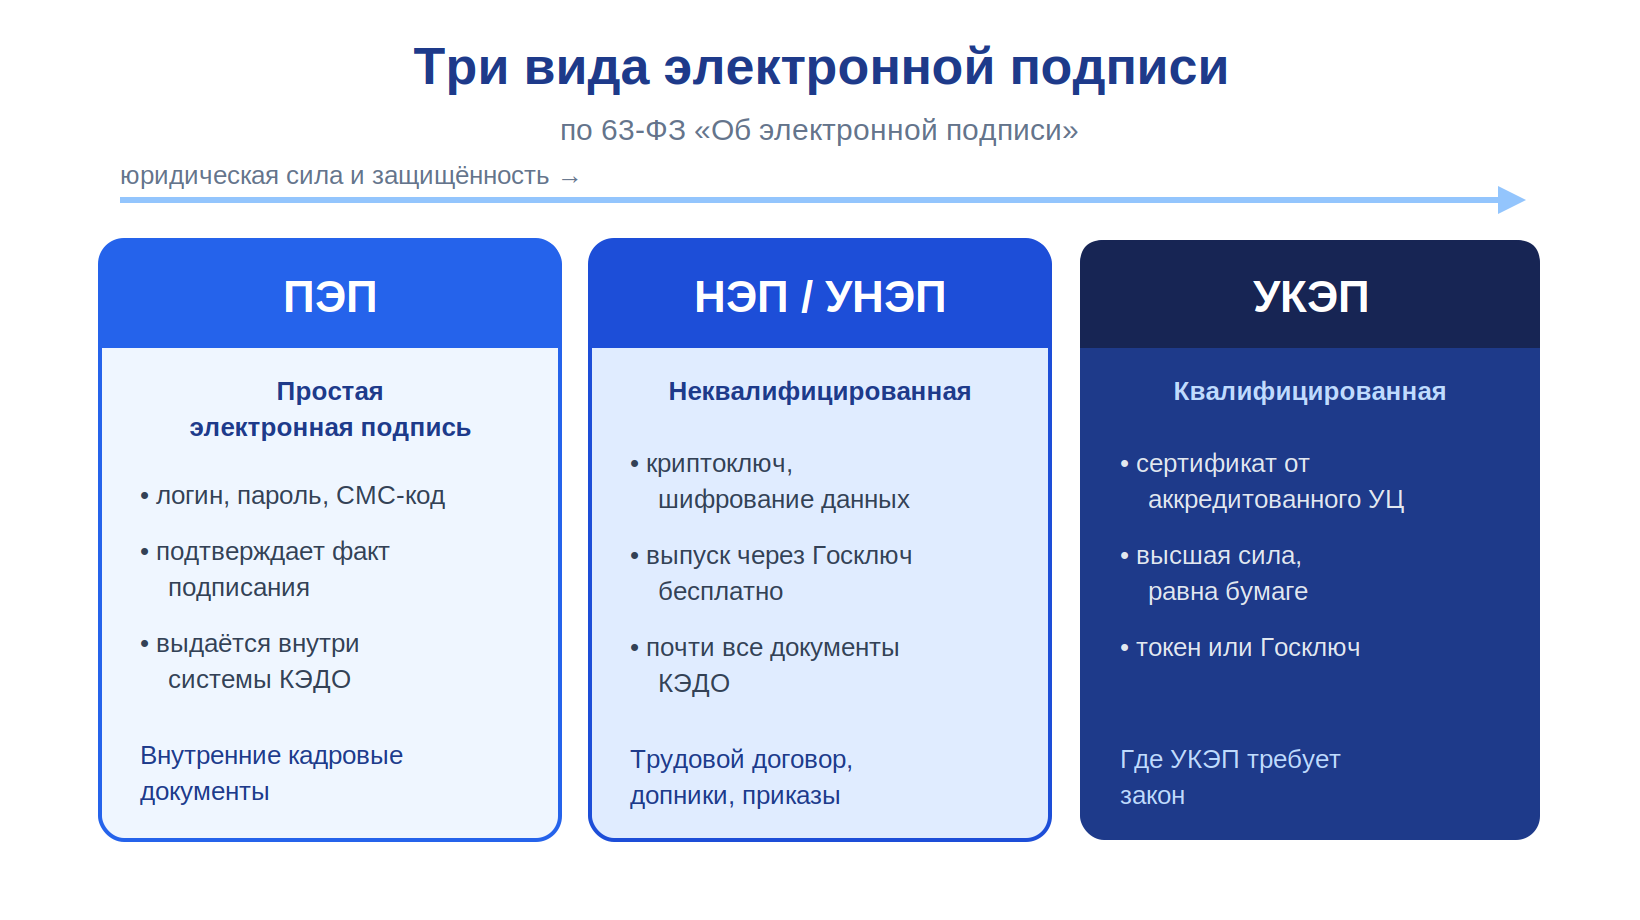
Факт: УКЭП равнозначна собственноручной подписи в силу закона, дополнительных условий не требуется. Для ПЭП и УНЭП равнозначность возникает только при наличии соглашения между участниками обмена — без такого соглашения её нет.
Подтверждающие документы: чек, акт, договор и платёжка
Чек из приложения «Мой налог» проверяется по составу реквизитов, а не по внешнему виду. Часть 6 статьи 14 закона 422-ФЗ требует, чтобы в нём были наименование документа, дата и время расчёта, фамилия, имя и отчество исполнителя, его ИНН, указание на применение специального налогового режима «Налог на профессиональный доход», наименование работ или услуг, сумма расчёта, ИНН заказчика — юридического лица или ИП, а также QR-код и уникальный идентификационный номер чека, то есть номер записи в информационной системе налоговых органов. Отсутствие ИНН заказчика в чеке — самая частая причина, по которой документ возвращают исполнителю на переделку: без этого реквизита чек не связывает доход с конкретной компанией.
Передать чек можно в электронной форме или на бумаге: направить на абонентский номер или адрес электронной почты либо дать считать QR-код. Распечатывать чек ради подшивки заказчик не обязан.
Акт выполненных работ закон 422-ФЗ не требует, но он нужен заказчику как первичный учётный документ по закону 402-ФЗ о бухгалтерском учёте. ФНС в письме от 20.02.2019 № СД-4-3/2899@ прямо разграничила роли: чек обязателен для учёта расходов и актом не заменяется, а акт выступает дополнительным документом, который отражает период или дату оказания услуги, например при наличии предоплаты. Схема «мы подписали акт, чек потом» на проверке не работает ни в какую сторону: отсутствует чек — снимается расход, отсутствует акт — непонятно, за какой период и объём платили.
Сценарий расчёта меняет не комплект документов, а то, на что смотреть в первую очередь.
| Сценарий расчёта | Что критично | Что вторично |
|---|---|---|
| Предоплата до начала работ | Чек формируется по факту получения денег, а не по факту сдачи работ; акт закрывает период позже | Момент подписания акта |
| Поэтапная сдача с оплатой за этап | Отдельный акт и отдельный чек на каждый этап, суммы совпадают с договором и платёжкой | Единый итоговый акт по всему договору |
| Расчёт по итогам месяца за длящиеся услуги | Разные суммы от месяца к месяцу и привязка к объёму, а не к календарю; срок передачи чека прописан в договоре | Дата подписания акта внутри месяца |
| Выплата после утраты статуса НПД | Заказчик становится налоговым агентом: удерживает НДФЛ и начисляет страховые взносы | Наличие чека: сформировать его исполнитель уже не сможет |
Третья строка — та самая, из-за которой ежемесячные равные суммы за «услуги по договору» выглядят подозрительно для проверяющих. Одинаковая сумма 2-го числа каждого месяца читается как зарплата, а не как оплата результата.
Подпишите акт с исполнителем электронной подписью

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
Шаблоны для оформления расчётов с исполнителем
Комплект собран под задачу «оформить и провести оплату»; начните с платёжного поручения, если вопрос только в реквизитах перевода.
| Документ | Скачать |
|---|---|
| Платёжное поручение 0401060: бланк и образцы | Скачать |
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Регламент двустороннего обмена документами | Скачать |
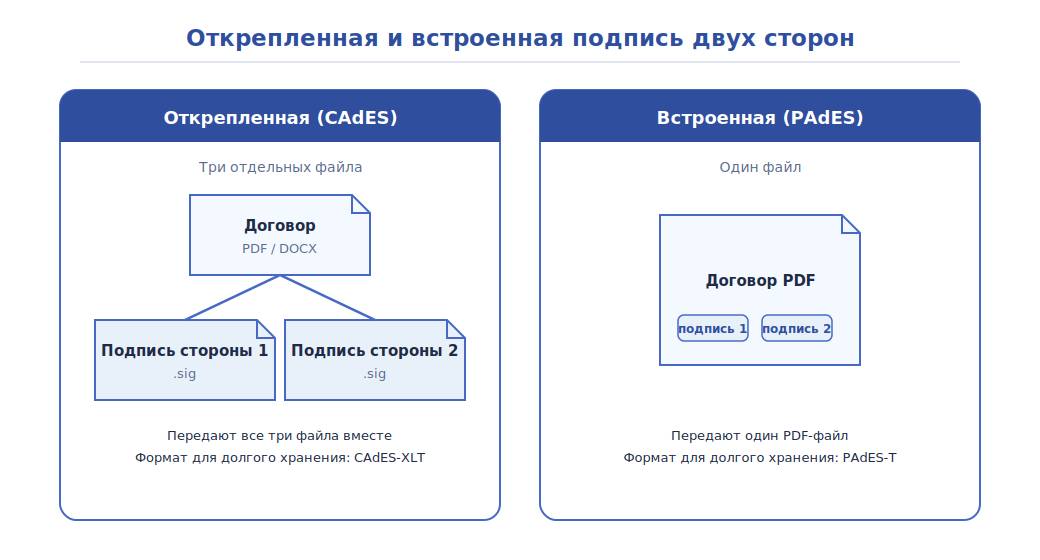
| Памятка бухгалтерии: файл SGN от контрагента | Скачать |
| Протокол проверки электронной подписи | Скачать |
Проверка статуса плательщика НПД перед каждой выплатой
Статус самозанятого снимается в один клик и восстанавливается так же быстро, поэтому справка, полученная при заключении договора, ничего не говорит о дне выплаты. Проверка делается на дату расчёта по ИНН исполнителя через сервис ФНС для проверки статуса налогоплательщика НПД: сервис показывает, применялся ли режим на конкретную дату, и выдаёт результат в виде страницы, которую можно сохранить в дело. Для больших объёмов выплат у ФНС есть API, к которому подключаются учётные системы. В практике Добыто мы советуем прикладывать результат проверки к платежу так же, как прикладывают акт: через год объяснить, почему статус считался действующим, по памяти уже не получится.
Статус теряется в трёх ситуациях, и последствия у них одинаковые для заказчика. Первая: исполнитель сам снялся с учёта. Вторая: годовой доход превысил 2,4 млн рублей — лимит в 2026 году не менялся, предложения поднять его до 3,6 млн не прошли. Третья: доход вообще не подпадает под НПД, и здесь чаще всего срабатывает правило двух лет.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Пункт 8 части 2 статьи 6 закона 422-ФЗ выводит из-под НПД доходы от услуг и работ по гражданско-правовым договорам, если заказчик — текущий работодатель исполнителя или его работодатель менее двух лет назад. Уволенный в марте 2025 года сотрудник не может законно работать с той же компанией как самозанятый до марта 2027 года: чек он сформирует, но налоговая переквалифицирует доход, и компания получит НДФЛ и взносы с первого рубля. Ставки НПД при этом в 2026 году сохранены прежними: 4% при работе с физическими лицами и 6% при работе с юридическими лицами и ИП.
Полезно знать: достоверность электронного документа повышают письменные пояснения сотрудника, который его готовил или получал. Арбитражный суд вправе вызвать такое лицо и по собственной инициативе — основание в статье 88 АПК РФ.
Как подписать договор и акт с самозанятым дистанционно
Подписание документов с самозанятым живёт по правилам 63-ФЗ об электронной подписи, а не по правилам КЭДО. Статьи 22.1-22.3 ТК РФ, согласие работника, положение о кадровом электронном документообороте и бесплатность подписи для работника — это нормы трудового права, и на исполнителя по договору ГПХ они не распространяются. Взамен работает часть 2 статьи 6 63-ФЗ: документ, подписанный простой или неквалифицированной подписью, признаётся равнозначным бумажному с собственноручной подписью в случаях, установленных законом или соглашением сторон. Соглашение о порядке подписания либо включается отдельным разделом в договор, либо оформляется отдельным документом до первого обмена.
Мария Ж, специалист по цифровой подписи и КЭДО: «УКЭП равнозначна собственноручной подписи в силу закона, для неё ничего дополнительно оформлять не нужно. А для ПЭП и УНЭП нужно соглашение между участниками обмена, и вот его теряют чаще всего: договор подписан кодом из SMS, соглашения о признании такой подписи нет, и в споре сторона остаётся без равнозначности. Проверьте, есть ли у вас с исполнителем письменно зафиксированный порядок подписания, до того как отправите ему первый акт.»
Практика по документам, подписанным простой электронной подписью через код из SMS, накоплена по займам, лизингу и договорам возмездного оказания услуг. Суды опираются на часть 2 статьи 5 63-ФЗ: простой электронной подписью признаётся подпись, сформированная посредством кодов, паролей или иных средств, подтверждающих факт её формирования определённым лицом. Довод «этот номер телефона не мой» разбивается тем, что лицо само указало номер в анкете или заявлении о присоединении. Для договора с самозанятым это рабочий аргумент, но переносить его на кадровые документы нельзя: там действуют свои требования к виду подписи.
Кейс из практики: логистическая компания с семью филиалами и 12 000 перевозчиков распределяет около 5000 рейсов в месяц, при этом пакет документов — договор, заявку и закрывающий акт — нужно подписать до начала перевозки, а удалённость исполнителя от филиала доходит до 1200 километров. Схема с квалифицированной подписью не заработала: на выдачу сертификата уходил день, и перевозчику нужно было приехать в удостоверяющий центр лично. После перехода на подписание со смартфона выпуск подписи и подписание первого документа стали занимать 5-10 минут, и заявка, поступившая в шесть вечера, закрывается документами к восьми утра следующего дня.
Как провести оплату работ самозанятого: пошаговая инструкция
- Шаг 1. Проверьте статус исполнителя по ИНН на дату расчёта через сервис ФНС и сохраните результат проверки в дело к платежу.
- Шаг 2. Сверьте договор: предмет описан как результат или объём услуг, указаны цена, срок оплаты и срок передачи чека, есть раздел о порядке электронного подписания.
- Шаг 3. Сформируйте акт за период или этап, сверьте сумму с договором и с планируемой платёжкой.
- Шаг 4. Отправьте акт исполнителю на подписание и получите подписанный экземпляр вместе с файлами подписи.
- Шаг 5. Проведите оплату. В назначении платежа укажите номер и дату договора, период или этап работ и формулировку об оплате по договору возмездного оказания услуг, без слов «заработная плата» и «премия».
- Шаг 6. Получите чек и проверьте в нём ИНН вашей организации, сумму, наименование услуг, дату расчёта и указание на режим НПД.
- Шаг 7. Свяжите в учёте три документа — акт, чек и платёжное поручение — и уберите комплект на хранение не менее чем на 5 лет.

Кейс из практики: в страховой группе с агентской сетью примерно на 5500 человек агент получает вознаграждение только после подписания акта выполненных работ. Пока обмен шёл на квалифицированных подписях, каждый агент платил около 3000 рублей в год за выпуск сертификата и должен был лично приехать в удостоверяющий центр, которого в его городе могло не быть. После перевода обмена на мобильную подпись выпуск занял минуты, а порядок подписания перевернули: заказчик отправляет акт неподписанным, исполнитель подписывает первым, и только после этого документ подписывает вторая сторона.
В Добыто мы закладываем такую же логику для расчётов с внешними исполнителями: маршрут согласования настраивается под то, кто подписывает первым, а не под стандартную последовательность.
Лайфхак: начинайте перевод обмена в электронный вид с одного типа документа, а не со всего комплекта сразу. В компании на 250 с лишним человек переход начали с заявлений на отпуск и за 3-4 недели подключили основную часть сотрудников.
Ошибки при оплате и их цена
Оплата без чека — самая дорогая из бытовых ошибок. Расход не принимается при расчёте налоговой базы, и компания доплачивает налог на прибыль или налог по УСН с суммы, которую уже фактически потратила. Если исполнитель не выдал чек и не отвечает, ФНС рекомендует сообщить об этом через сервис «Обратиться в ФНС России» на официальном сайте службы — такой порядок назван в письме от 20.02.2019 № СД-4-3/2899@. Акт и платёжное поручение чек не заменяют.
Вторая ситуация — аннулированный чек. Законных оснований для аннулирования два: исправление ошибки в данных, например неверной суммы или чужого ИНН, и возврат денег заказчику. В первом случае исполнитель обязан сформировать новый чек с корректными данными. Аннулирование ради занижения налога налоговая рассматривает как уклонение: штраф составляет 20% от суммы расчёта, а при повторном нарушении в течение шести месяцев — 100%. Заказчику ФНС советует проверять состояние чека по QR-коду, требовать восстановления и при отказе обращаться в инспекцию; подробности собраны в разъяснении о том, чем самозанятому и его заказчику грозит аннулирование чеков.
Третья ошибка дороже двух первых вместе взятых — переквалификация договора в трудовой. Приказ Минтруда России от 02.02.2024 № 40н закрепил перечень сведений, которые ФНС передаёт межведомственным комиссиям по противодействию нелегальной занятости. В перечень попадает компания, у которой одновременно: более 10 действующих договоров с плательщиками НПД, среднемесячный доход таких исполнителей превышает 20 000 рублей, а средняя продолжительность работы каждого из них составляет более 3 месяцев за год. Попадание в перечень — ещё не нарушение, но это повод для вызова на комиссию и для проверки фактического характера отношений.
Суды при переквалификации смотрят на подчинение правилам, закреплённый график, фиксированную периодическую оплату и включённость исполнителя в производственный процесс. Верховный Суд РФ отдельно указал, что автоматически зачесть уплаченный НПД в счёт доначисленного НДФЛ нельзя: переплата находится в распоряжении физического лица и зачитывается только по его заявлению. Компания доначисляет НДФЛ и страховые взносы целиком, а деньги, уже уплаченные исполнителем как налог на профессиональный доход, повисают у него.

Внимание: распечатка электронного документа остаётся копией электронного документа, а не оригиналом. Чтобы распечатанный акт что-то значил, его заверяют: оператором электронного документооборота, удостоверяющим центром, нотариусом либо самой организацией с отметкой о верности копии.
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Переход на электронные документы не означает, что бумага не понадобится никогда. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза документа, его отдельных реквизитов или подписи. Планируя отказ от бумажного архива по расчётам с исполнителями, посмотрите, какие документы существуют у вас только в электронном виде и чем вы подтвердите их подлинность.»
Когда самозанятый исполнитель не подходит
Работа с плательщиком НПД экономит взносы, но закрывает не любую задачу. Отказаться от этой формы стоит в нескольких случаях.
- Исполнитель был вашим работником менее двух лет назад. Доход не признаётся объектом НПД по пункту 8 части 2 статьи 6 закона 422-ФЗ, и льготы не будет ни при каком оформлении.
- Нужна постоянная функция, а не результат. Ежедневная явка, график, рабочее место, подчинение руководителю и фиксированная ежемесячная сумма — это признаки трудовых отношений, и договор ГПХ их не прикроет.
- Годовой доход исполнителя подходит к 2,4 млн рублей. После превышения лимита статус утрачивается, и все последующие выплаты идут с НДФЛ и взносами.
- Задача связана с перепродажей товаров или работой в чужих интересах. Такие доходы под НПД не подпадают: часть 2 статьи 4 закона 422-ФЗ исключает перепродажу товаров и деятельность по договорам поручения, комиссии и агентским договорам.
- Исполнителю нужны наёмные работники. Плательщик НПД не вправе привлекать сотрудников по трудовым договорам, и объём, который он физически не вытянет один, придётся размещать иначе.
Проверить эти пять пунктов дешевле до подписания договора, чем объяснять их комиссии по противодействию нелегальной занятости через год.
Стоимость подписания документов в Добыто и сроки подключения
Стоимость зависит от числа подключённых людей, набора видов электронной подписи и того, нужна ли интеграция с учётной системой. Данные актуальны на дату публикации.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения по числу сотрудников, ПЭП, УНЭП и УКЭП, электронный архив | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП | бесплатно на всех тарифах | по запросу |
| УКЭП через партнёров — удостоверяющие центры | по запросу | по запросу |
| Модуль интеграции с 1С:ЗУП (тариф «Бизнес») | входит в тариф | установка и настройка за 1 день |
Тарифная сетка построена на числе подключённых людей, а не на количестве подписанных актов, поэтому итог для компании с сотней внешних исполнителей и для компании с сотней штатных сотрудников считается по одной логике. Состав тарифов, условия перехода между ними и порядок пересчёта при повышении разобраны на странице тарифов ДОБЫТО КЭДО.
Для схем, где обмен идёт не с работниками, а с подрядчиками и самозанятыми, стоимость рассчитывается индивидуально: конфигурация зависит от того, сколько исполнителей подключается и нужна ли выгрузка комплектов в учётную систему.
Выводы
Порядок расчёта с плательщиком НПД собирается из трёх вещей: срока оплаты, который стороны прописали в договоре, срока чека, который задан частью 3 статьи 14 закона 422-ФЗ и зависит от формы расчёта, и комплекта документов, где чек и акт закрывают разные задачи и не заменяют друг друга. Статус исполнителя проверяется на дату выплаты, а не на дату договора. Правило двух лет для бывших работников и пороги приказа Минтруда № 40н определяют, попадёт ли компания в поле зрения межведомственной комиссии.
В Добыто мы подключаем компании, которые подписывают документы и со штатом, и с внешними исполнителями, и настраиваем маршруты так, чтобы акт, подпись и выгрузка в учёт жили одним процессом, а не тремя разными. Это снимает основную часть расхождений между датой платежа и датой закрывающего документа.
Частые вопросы об оплате работ самозанятого
Можно ли выплатить самозанятому аванс и когда он выдаёт чек
Аванс допустим, если он предусмотрен договором. Чек формируется по факту получения денег, а не по факту сдачи работ: при переводе электронным средством платежа — в момент расчёта, при иных формах безналичных расчётов — не позднее 9-го числа следующего месяца. Акт при этом закрывает период позже, и ФНС в письме от 20.02.2019 № СД-4-3/2899@ прямо называет такой акт дополнительным документом, отражающим дату или период оказания услуги при наличии предоплаты.
Нужно ли составлять акт каждый месяц при длящихся услугах
Закон 422-ФЗ акта не требует вовсе, но первичный учётный документ нужен по закону 402-ФЗ. При длящихся услугах акт составляют за расчётный период, указанный в договоре, чаще всего помесячно. Суммы в актах разных месяцев должны отражать реальный объём: одинаковая сумма в одну и ту же дату каждый месяц — один из признаков, по которым отношения проверяют на трудовые.
Как оплатить работу самозанятого, который уехал за границу
Оплата проходит по тем же правилам, а сложность возникает только с подписью. Удостоверяющие центры работают на территории России, поэтому квалифицированный сертификат за рубежом не выпустить. Для договора и акта хватает простой или неквалифицированной подписи, если стороны заранее оформили соглашение о порядке подписания по части 2 статьи 6 63-ФЗ.
Что делать, если исполнитель превысил лимит 2,4 млн рублей в середине договора
Со дня превышения он утрачивает право на НПД, и чек на последующие выплаты сформировать уже не сможет. Дальнейшие выплаты физическому лицу без статуса ИП облагаются НДФЛ и страховыми взносами, которые платит заказчик. Практический выход — контролировать нарастающий итог по договору и проверять статус перед каждым платежом.
Обязан ли заказчик оплачивать самозанятому больничные и отпуск
Нет. Гарантии Трудового кодекса на исполнителей по договорам ГПХ не распространяются: отпуск, больничный и компенсации при расторжении договора здесь не возникают. С 1 января 2026 года плательщик НПД может добровольно застраховаться на случай временной нетрудоспособности в Социальном фонде России по Федеральному закону № 456-ФЗ и платить взносы самостоятельно.
Можно ли платить самозанятому наличными и как это подтвердить
Можно, ограничений по форме расчёта закон 422-ФЗ не устанавливает. При наличном расчёте чек формируется в момент расчёта, поэтому получить его нужно сразу же. Подтверждением для учёта служит связка чека и акта, а факт выдачи денег фиксируется расходным кассовым ордером.
