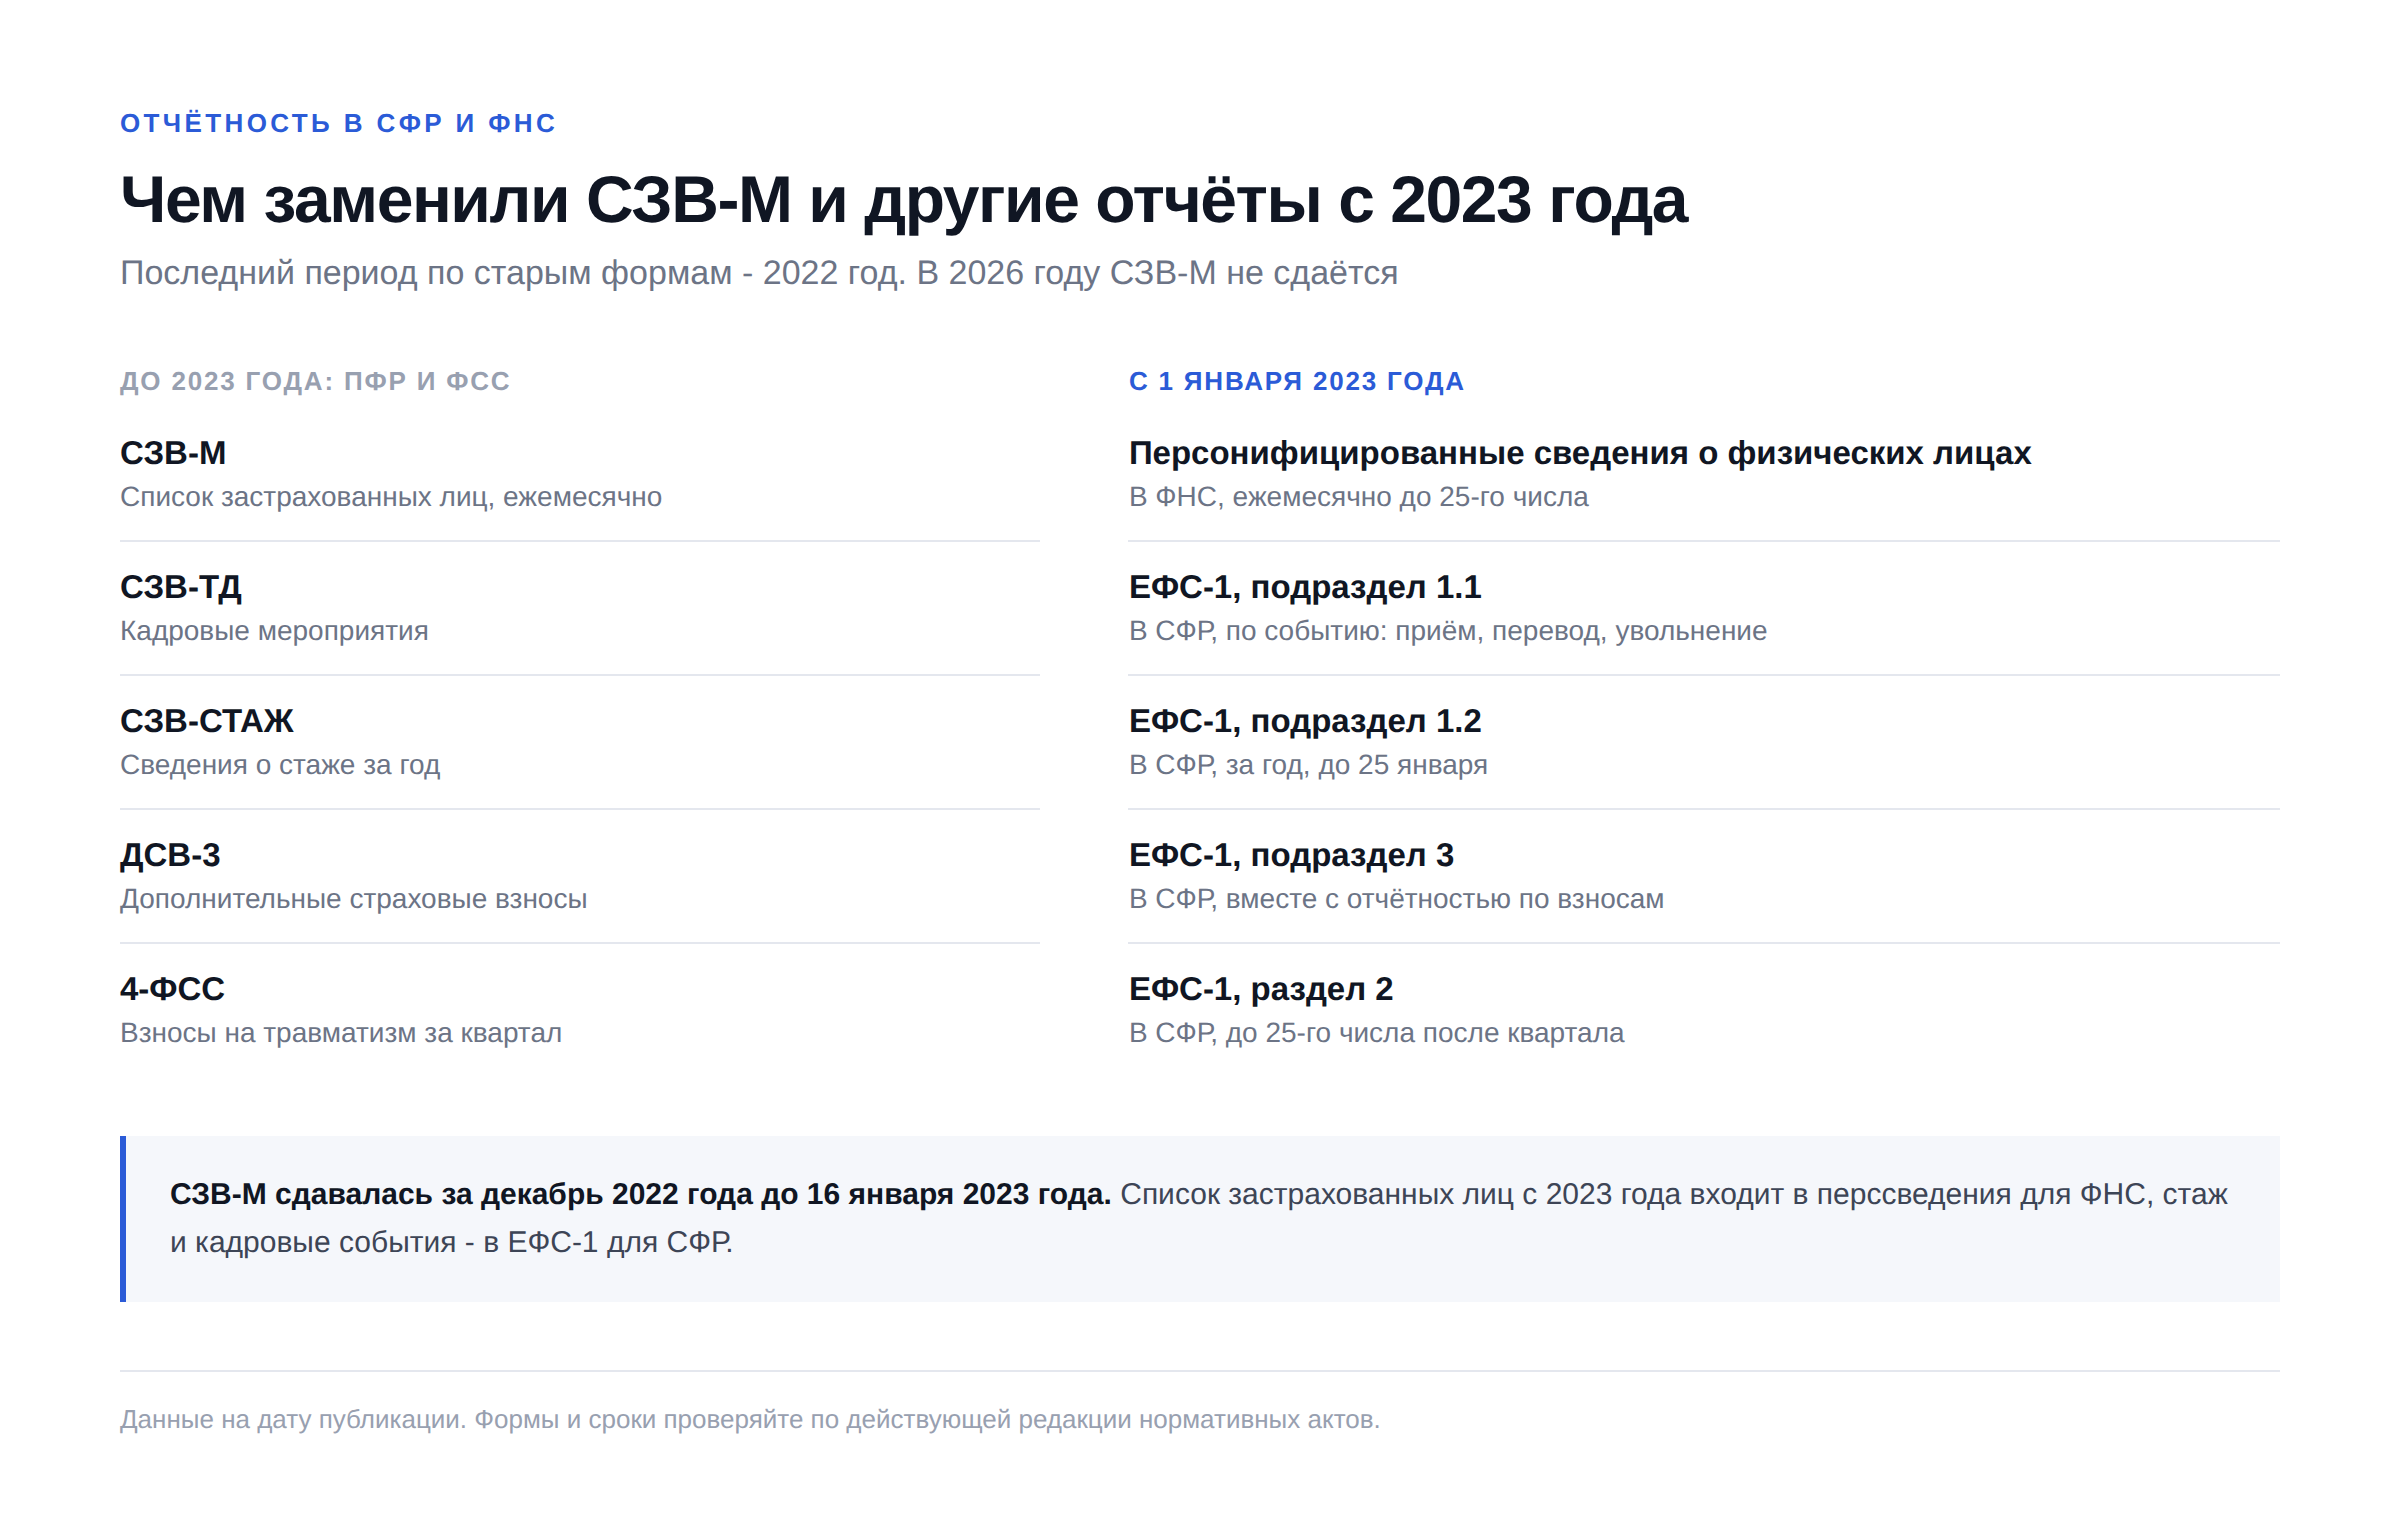
СЗВ-М отменена с отчётности за январь 2023 года, и заменили её сразу две формы, а не одна. Ежемесячный список застрахованных лиц ушёл в налоговую под названием «Персонифицированные сведения о физических лицах»: там те же СНИЛС, ИНН и ФИО, плюс сумма выплат за месяц, а срок сдвинулся с 15-го на 25-е число. Единая форма сведений ЕФС-1 забрала другие отчёты: СЗВ-ТД стала подразделом 1.1, СЗВ-СТАЖ — подразделом 1.2, ДСВ-3 — подразделом 3, 4-ФСС — разделом 2. Куда именно вы отчитываетесь, определяет вид сведений: перссведения принимает ФНС строго раз в месяц, ЕФС-1 принимает Социальный фонд России, причём подраздел 1.1 подаётся не по календарю, а по кадровому событию — на следующий рабочий день после приказа о приёме или увольнении.
Разберём состав каждой формы, сроки по подразделам ЕФС-1 в 2026 году и то, откуда брать код должности по ОКЗ, из-за которого отчёт чаще всего возвращают на исправление. Покажем, какие данные подтягиваются из 1С:ЗУП и что проверить в штатном расписании до отправки. Во второй половине материала — изменения формы по приказу СФР от 17.11.2025 № 1462, сценарная таблица по типам организаций, размеры штрафов за ЕФС-1 и перссведения отдельной таблицей, образцы кадровых документов, тарифы на КЭДО и ответы на частые вопросы, включая то, что выдать работнику вместо «справки СЗВ-М».
Что содержала СЗВ-М и почему её отменили
В 2026 году сдавать СЗВ-М не нужно: ежемесячно до 25-го числа подают персонифицированные сведения о физических лицах в налоговую, а кадровые события и стаж — в ЕФС-1 в Социальный фонд России. СЗВ-М — ежемесячный список застрахованных лиц (ФИО, СНИЛС, ИНН), который работодатели сдавали в ПФР до 2023 года; сейчас эти данные входят в персонифицированные сведения о физлицах в ФНС.
СЗВ-М — это «Сведения о застрахованных лицах», ежемесячный отчёт в Пенсионный фонд по форме, утверждённой постановлением Правления ПФР от 15.04.2021 № 103п. Внутри было четыре блока: реквизиты страхователя (регистрационный номер в ПФР, ИНН, КПП, наименование), отчётный период, тип формы (исходная, дополняющая или отменяющая) и таблица застрахованных лиц с тремя колонками — ФИО, СНИЛС, ИНН при его наличии. Никаких сумм, ставок и периодов работы в отчёте не было: он отвечал на один вопрос — кто числился у работодателя в конкретном месяце.
Срок сдачи — не позднее 15-го числа месяца, следующего за отчётным. Список включал не только работников по трудовым договорам, но и исполнителей по договорам ГПХ, на выплаты которым начислялись страховые взносы. Ответственность по статье 17 Федерального закона от 01.04.1996 № 27-ФЗ считалась не за отчёт, а за человека: 500 рублей за каждое застрахованное лицо, по которому сведения не сданы, сданы с опозданием или с ошибкой. При численности в 300 человек забытый отчёт превращался в 150 000 рублей, и именно эта арифметика делала СЗВ-М самой болезненной формой кадрового учёта.
Последним периодом стал декабрь 2022 года: отчёт по нему сдавали до 16 января 2023 года, потому что 15 января пришлось на воскресенье. Дальше форма перестала существовать, а вместе с ней ушёл и адресат: с 1 января 2023 года ПФР и ФСС объединились в Социальный фонд России, и часть персонифицированной отчётности перешла в налоговую.
Мария Ж, юрист со стажем более 20 лет: «Реформа 2023 года свела сроки отчётности к единому дедлайну 25-го числа, и это изменило не только календарь, но и распределение обязанностей. Раньше кадровик отвечал за СЗВ-ТД и СЗВ-СТАЖ, бухгалтер — за 4-ФСС и СЗВ-М. Теперь один отчёт готовят вдвоём, и провал чаще всего происходит на стыке: кадровик не передал дату приказа, бухгалтер не дождался. Закрепите ответственность за каждым подразделом письменно, иначе спорить будете уже после штрафа.»
Чем заменили СЗВ-М и как она сейчас называется: две формы вместо одной
Прямая замена СЗВ-М — «Персонифицированные сведения о физических лицах», форма по КНД 1151162 из приложения № 2 к приказу ФНС России от 29.09.2022 № ЕД-7-11/878@. Её сдают в налоговую инспекцию, а не в фонд. Остальные отчёты, которые кадровики привыкли сдавать в ПФР и ФСС, собрали в ЕФС-1 — единую форму сведений для Социального фонда России. Отсюда типичная путаница: работодатель ищет «замену СЗВ-М» в ЕФС-1 и не находит, потому что список застрахованных лиц туда не переезжал.
Памятка ниже отвечает сразу на два вопроса: когда закончилась старая форма и чем она заменена. Все строки таблицы относятся к переходу, который состоялся с 1 января 2023 года.
| Отчёт до 2023 года | Последний период по старой форме | Чем заменён | Куда сдают | Срок в 2026 году |
|---|---|---|---|---|
| С 1 января 2023 года | ||||
| СЗВ-М | Декабрь 2022 года, сдавали до 16.01.2023 | Персонифицированные сведения о физических лицах (КНД 1151162) | ФНС | Ежемесячно, до 25-го числа следующего месяца |
| СЗВ-ТД | Мероприятия до 31.12.2022 | ЕФС-1, подраздел 1.1 | СФР | Приём, увольнение, заключение и прекращение ГПД — следующий рабочий день после приказа; перевод и выбор формы трудовой книжки — до 25-го числа следующего месяца |
| СЗВ-СТАЖ | За 2022 год | ЕФС-1, подраздел 1.2 | СФР | Раз в год, до 25 января за прошедший год |
| ДСВ-3 | IV квартал 2022 года | ЕФС-1, подраздел 3 | СФР | Ежеквартально, до 25-го числа месяца после квартала |
| 4-ФСС | За 2022 год | ЕФС-1, раздел 2 | СФР | Ежеквартально, до 25-го числа месяца после квартала |
Из таблицы видно главное практическое следствие: единый календарь остался только у бухгалтерской части. Подраздел 1.1 живёт по событию, а не по 25-му числу, поэтому кадровая служба не может складывать сведения в стопку и отправлять их в конце месяца — приём и увольнение уходят в фонд на следующий рабочий день.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Факт: приказ об увольнении и акт об ознакомлении с ним оформляются только на бумаге. Основание — статья 22.1 ТК РФ, позиция подтверждена письмом Минтруда России от 12.01.2023 № 14-6/ООГ-97. Полностью электронного увольнения не существует, даже если КЭДО в компании введён по всем правилам.
ЕФС-1: из чего состоит форма и кто её сдаёт
ЕФС-1 состоит из двух разделов, и сдают их не целиком, а отдельными подразделами по мере наступления события или окончания периода. Титульный лист заполняется всегда, остальное — по необходимости. Организации подают форму на всех застрахованных лиц: работников по трудовым договорам и исполнителей по договорам ГПХ, на вознаграждение которым начисляются страховые взносы.
| Подраздел | Что в нём отражается | Кто готовит на практике |
|---|---|---|
| Подраздел 1.1 | Кадровые мероприятия: приём, перевод, увольнение, приостановление и возобновление договора, заключение и прекращение ГПД, выбор формы трудовой книжки | Специалист по кадрам |
| Подраздел 1.2 | Страховой стаж за календарный год, периоды отпусков без сохранения зарплаты, простоя, ухода за ребёнком, льготный стаж | Кадры вместе с бухгалтерией |
| Подраздел 1.3 | Заработная плата и условия деятельности работников государственных и муниципальных учреждений | Бухгалтерия учреждения |
| Подраздел 2 раздела 1 | Основания для льготного исчисления периодов работы, дающих право на досрочную пенсию | Кадры совместно со службой охраны труда |
| Подраздел 3 | Дополнительные страховые взносы на накопительную пенсию, бывшая форма ДСВ-3 | Бухгалтерия |
| Раздел 2 | Начисленные взносы на страхование от несчастных случаев на производстве, бывшая форма 4-ФСС | Бухгалтерия |
Подраздел 1.3 сдают только государственные и муниципальные учреждения, коммерческой организации он не нужен вообще. Это первое, что стоит проверить при настройке отчётности: лишний подраздел в выгрузке из учётной системы приводит к отказу в приёме файла так же, как и отсутствующий.
ЕФС-1 сдают с 1 января 2023 года: первой отчётностью по новой форме стал подраздел 1.1 за январь 2023 года. Если вы ищете, с какого года начали сдавать ЕФС-1, отсчёт идёт именно отсюда, а не от даты объединения фондов в самом общем смысле.
Код должности по ОКЗ: где его брать и почему он ломает отчёт
В подразделе 1.1 есть графа «Код выполняемой функции». Заполняется она пятью знаками в формате ХХХХ.Х: первые четыре — код начальной группы занятий по Общероссийскому классификатору занятий ОК 010-2014 (МСКЗ-08), утверждённому приказом Росстандарта от 12.12.2014, пятая цифра — контрольное число. Код указывается по каждому кадровому мероприятию, отражённому в отчёте.
Практическая сложность в том, что классификатор занятий не совпадает с наименованием должности в штатном расписании. «Менеджер по работе с клиентами» в ОКЗ отдельной строкой не встречается, и подобрать группу занятий должен человек, а не программа. Отсюда две типовые ошибки: код проставляют один раз при приёме и не меняют при переводе на другую должность, либо копируют его из карточки похожего сотрудника. Обе всплывают не сразу, а при назначении пенсии или при запросе работника, и исправлять их придётся отменяющими записями за прошлые периоды.
Мария Ж, HR-эксперт с 13-летним стажем: «Всё начинается со штатного расписания. Пока в нём нет выверенных наименований должностей и подразделений, никакая интеграция отчёт не спасёт: система выгрузит в подраздел 1.1 ровно то, что вы туда завели. Мы на внедрении первым делом сверяем штатку с приказами о приёме и переводах, и только потом настраиваем обмен.»
Соберите приказ о приёме, из которого заполняется подраздел 1.1
В 1С:ЗУП подраздел 1.1 формируется из кадровых документов, а не заполняется руками: отчёт «1-ЕФС» собирает мероприятия по дате приказа, подтягивает должность и код по ОКЗ из позиции штатного расписания и предлагает выгрузку в электронном формате. Всё, что попало в приказ с ошибкой, попадёт в отчёт с той же ошибкой.
Как сдать подраздел 1.1 ЕФС-1 при приёме сотрудника: пошаговая инструкция
- Шаг 1. Оформите трудовой договор и приказ о приёме. Дата и номер приказа — это те реквизиты, которые попадут в графу «Документ-основание» подраздела 1.1.
- Шаг 2. Проверьте позицию штатного расписания: наименование должности, структурное подразделение и код по ОКЗ должны совпадать с приказом.
- Шаг 3. Получите от сотрудника сведения о выбранной форме трудовой книжки, если он трудоустраивается не впервые. Отказ от бумажной трудовой отражается отдельным мероприятием.
- Шаг 4. Сформируйте титульный лист и подраздел 1.1 в учётной системе, проверьте СНИЛС и дату мероприятия: дата приёма и дата приказа — разные поля.
- Шаг 5. Отправьте отчёт в СФР не позднее рабочего дня, следующего за днём издания приказа. При численности застрахованных лиц свыше 10 человек — только в электронной форме, подписанной усиленной квалифицированной электронной подписью.
- Шаг 6. Сохраните протокол приёма от фонда. Он подтверждает исполнение обязанности, если позже возникнет спор о сроках.
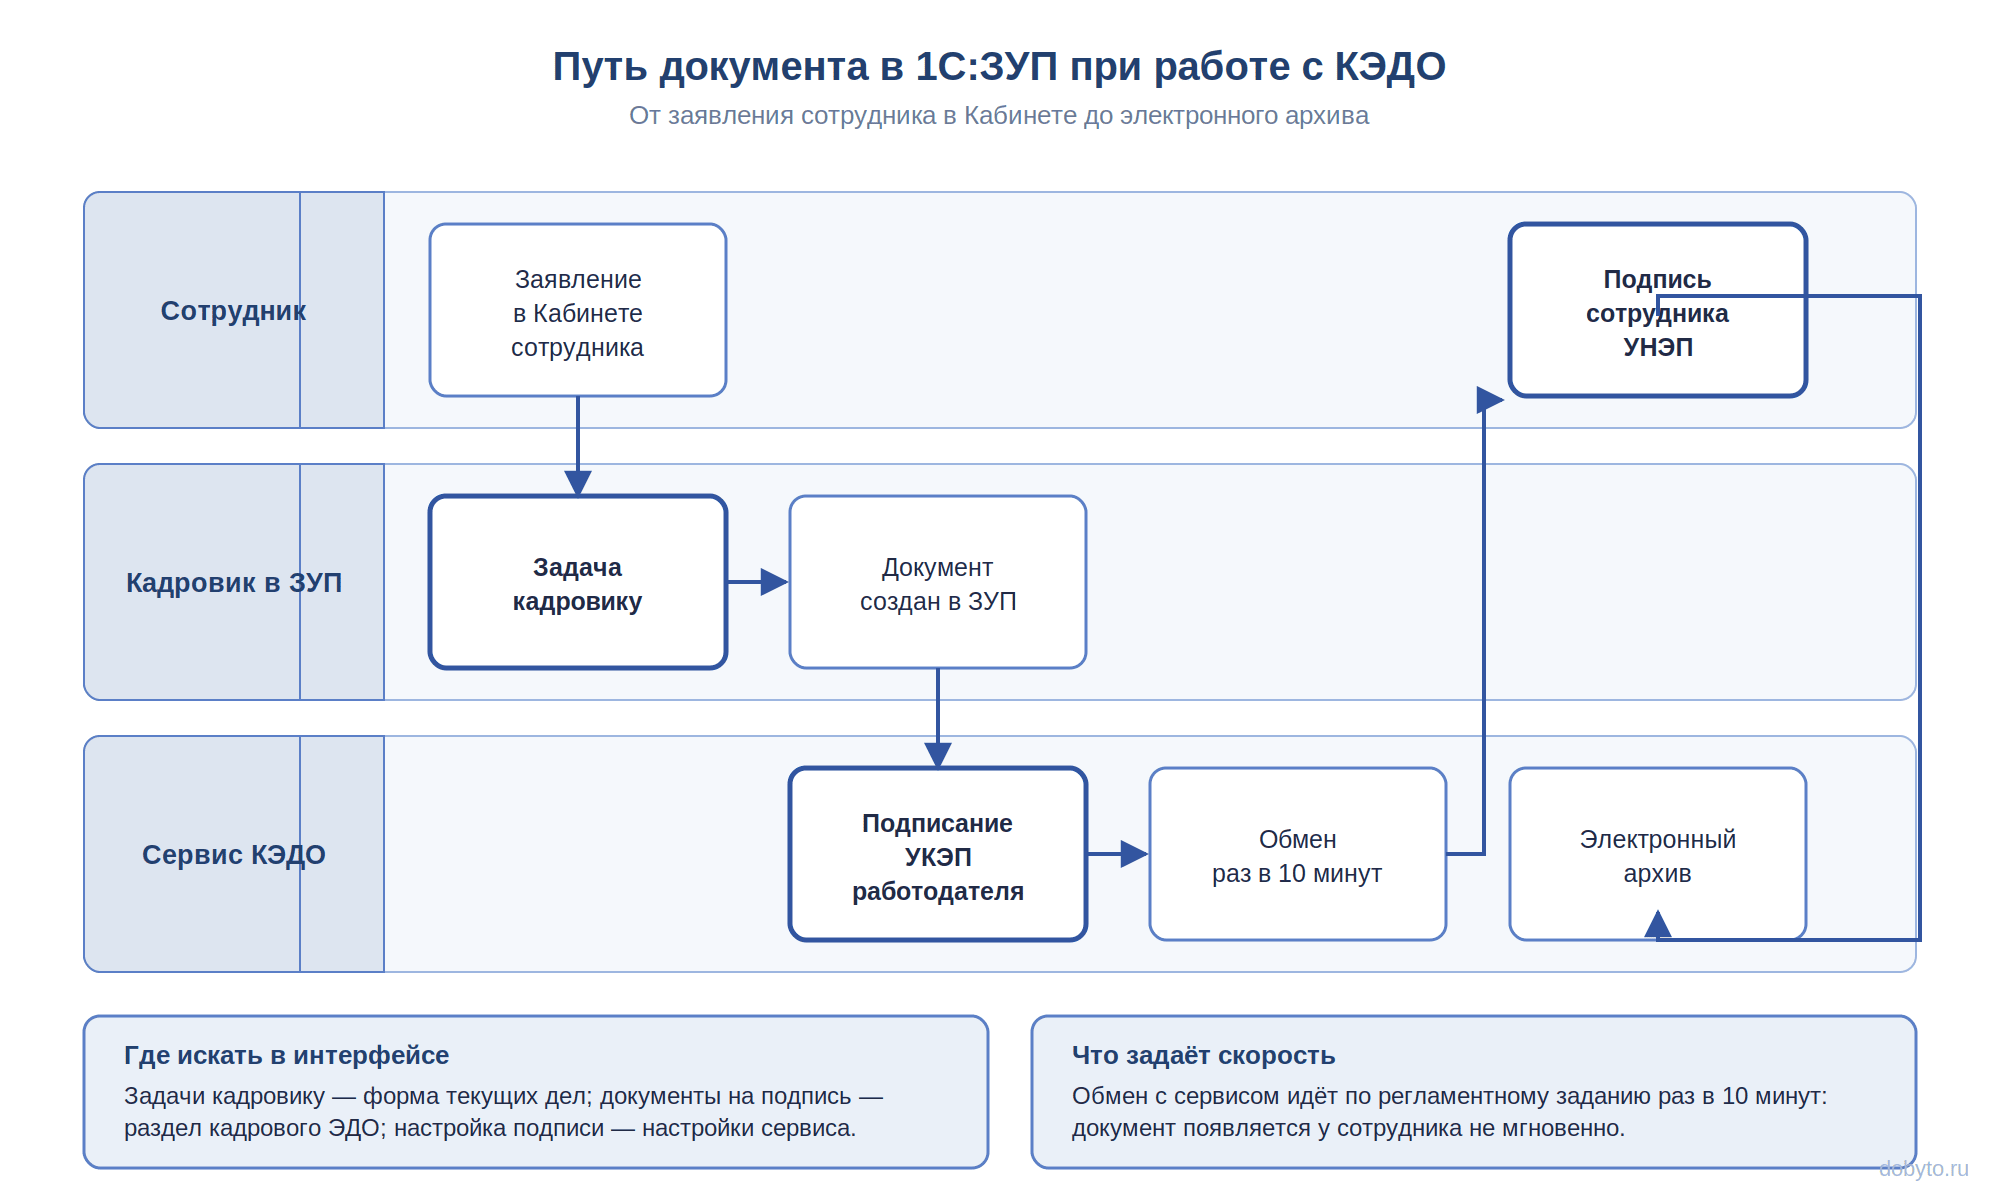
Если приказ о приёме подписывается в КЭДО, шаг 1 и шаг 5 выполняются в один день без бумажной пересылки: в сервисе Добыто подписанный приказ сразу попадает в кадровый контур, и дата приказа не расходится с датой фактического подписания.
Персонифицированные сведения о физических лицах: ежемесячная замена СЗВ-М
Форма подаётся в налоговый орган ежемесячно не позднее 25-го числа месяца, следующего за истекшим, по пункту 7 статьи 431 НК РФ. Состав — титульный лист и раздел с персональными данными: ФИО, СНИЛС, ИНН физического лица и сумма выплат, начисленных в его пользу за месяц. Именно сумма отличает новую форму от СЗВ-М: раньше фонд видел только факт наличия человека у работодателя, теперь налоговая видит и деньги.
Из этого следует практическое требование, которого в СЗВ-М не было: перссведения за первый и второй месяцы квартала должны сходиться с разделом 3 расчёта по страховым взносам за этот квартал. Если данные расходятся, инспекция запрашивает пояснения о причинах расхождения. Ответственность мягче, чем была у СЗВ-М: 200 рублей за непредставленный документ по статье 126 НК РФ плюс от 300 до 500 рублей на должностное лицо по статье 15.6 КоАП РФ, вне зависимости от численности.
Полезно знать: согласие на КЭДО дают не все. Работники, у которых по состоянию на 31 декабря 2021 года нет трудового стажа, согласие не подписывают — их достаточно уведомить. От всех остальных письменное согласие обязательно, и отказ работника не может быть основанием для увольнения или санкций.
Что об этом думает ГИТ: Роструд обновил формы проверочных листов, и в них кадровый документ в электронном виде прямо приравнен к бумажному. Инспектор при проверке не считает электронную форму нарушением, если КЭДО введён по правилам статей 22.1-22.3 ТК РФ. Проблемой становится не формат, а отсутствие локального акта и согласий.
Что выдать работнику, который просит «справку СЗВ-М»
Такой формы больше нет, и выдать её невозможно ни в каком виде. В день увольнения работодатель выдаёт работнику заверенные копии сведений о нём из ЕФС-1 и из персонифицированных сведений о доходах и взносах — это требование закона № 27-ФЗ, порядок пояснён письмом СФР от 06.03.2023. Отдельно выдаётся форма СТД-Р со сведениями о трудовой деятельности по статье 66.1 ТК РФ, если работник отказался от бумажной трудовой книжки. Если документ нужен для банка или органов социальной защиты, работник сам получает выписку со сведениями о трудовой деятельности через портал Госуслуг — её принимают наравне с работодательской справкой.
Кадровые документы, из которых заполняется ЕФС-1
Комплект собран под подраздел 1.1: начинайте со штатного расписания, потому что из него берутся наименование должности и код по ОКЗ для всех остальных документов. Первым откройте календарь отчётности: он показывает, какой срок закреплён за каждым подразделом и персонифицированными сведениями.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
| Документ | Скачать |
|---|---|
| Календарь отчётности в СФР и ФНС на 2026 год | Скачать |
| Памятка: старые формы и чем их заменили | Скачать |
| Образец заполнения ЕФС-1, подраздел 1.1 | Скачать |
| Образец персонифицированных сведений о физических лицах | Скачать |
| Форма СТД-Р: сведения о трудовой деятельности работника (выдаётся вместо «справки СЗВ-М») | Скачать |
| Штатное расписание по форме Т-3 | Скачать |
| Приказ о приёме на работу по форме Т-1 | Скачать |
| Дополнительное соглашение к трудовому договору о переводе | Скачать |
| Заявление об увольнении по собственному желанию | Скачать |
| Матрица ответственности отдела кадров | Скачать |
Новая форма ЕФС-1 с 2026 года: что изменил приказ СФР № 1462
Форму и порядок заполнения утвердил приказ СФР от 17.11.2025 № 1462, электронный формат — приказ СФР от 17.11.2025 № 1463. Обе редакции вступили в силу 30 декабря 2025 года, то есть отчётность, которая сдаётся в 2026 году, идёт уже по новому бланку. Прежние выгрузки из учётных систем без обновления конфигурации фонд не примет: расхождение форматов — самая частая причина отказа в первые месяцы после смены формы. Приём отчётов в новом электронном формате СФР начал с 6 апреля 2026 года.
Для кадровой службы значимы четыре изменения. Из подраздела 1.1 исключены коды мероприятий ДИСТ и НДОМ: перевод на дистанционную и надомную работу отдельным кадровым мероприятием в отчёт больше не подаётся. Добавлен код МДИГ — это код статуса застрахованного лица для иностранных работников, застрахованных по международным договорам, а не код кадрового мероприятия, и в графе мероприятий его указывать не нужно. Коды НЕПД и НЕПН теперь разрешено указывать одновременно по одному застрахованному лицу. В подразделе 1.2 расширены коды территориальных условий и появился код ЧАЭСКОМ для командировок за пределы зоны радиоактивного загрязнения, а в графе 16 подраздела 1.3 добавлена категория «4».
Запрос «отмена ЕФС-1» в 2026 году относится не к форме, а к отдельным её элементам. Сама единая форма действует, объединение с расчётом по страховым взносам не проводилось, РСВ остаётся самостоятельным отчётом в налоговую. Отменены конкретные коды и уточнены правила заполнения, а обязанность сдавать подразделы сохранилась в полном объёме.
Кейс из практики: в IT-компании при переходе на электронные кадровые документы сотрудники распечатывали электронный бланк заявления, подписывали его от руки и фотографировали для руководителя. Решением стали три обучающих вебинара, где сами сотрудники показывали порядок работы, и прямое указание руководителя не дублировать документы на бумаге. Дублирование прекратилось, парк принтеров в офисе сократили.
Ошибки в ЕФС-1 и цена каждой из них
Ответственность за ЕФС-1 считается по статье 17 Федерального закона № 27-ФЗ и устроена так же, как когда-то у СЗВ-М: 500 рублей за каждое застрахованное лицо, по которому сведения не представлены, представлены с опозданием или недостоверны. Отдельно наказывается нарушение формы подачи: 1000 рублей, если работодатель с численностью застрахованных лиц свыше 10 человек сдал отчёт на бумаге. Должностное лицо дополнительно отвечает по статье 15.33.2 КоАП РФ — от 300 до 500 рублей.
Раздел 2 считается иначе, потому что относится к страхованию от несчастных случаев: по статье 26.30 Федерального закона от 24.07.1998 № 125-ФЗ штраф составляет 5 процентов от суммы взносов, начисленных за последние три месяца отчётного периода, за каждый полный и неполный месяц просрочки, но не более 30 процентов этой суммы и не менее 1000 рублей.
Санкции за отчётность различаются по отчётам и считаются по разным основаниям, поэтому одну и ту же просрочку нельзя оценивать «в среднем».
| Отчёт | Штраф на организацию | Штраф на должностное лицо |
|---|---|---|
| ЕФС-1, подразделы раздела 1 (ст. 17 закона № 27-ФЗ) | 500 рублей за каждое застрахованное лицо; 1000 рублей за бумажную подачу при численности свыше 10 человек | от 300 до 500 рублей по ст. 15.33.2 КоАП РФ |
| ЕФС-1, раздел 2 (ст. 26.30 закона № 125-ФЗ) | 5 процентов суммы взносов за последние три месяца отчётного периода за каждый полный и неполный месяц просрочки, не более 30 процентов и не менее 1000 рублей | от 300 до 500 рублей по ст. 15.33.2 КоАП РФ |
| Персонифицированные сведения о физических лицах (ст. 126 НК РФ) | 200 рублей за непредставленный документ, независимо от численности | от 300 до 500 рублей по ст. 15.6 КоАП РФ |
Практический вывод из таблицы: по ЕФС-1 цена ошибки растёт вместе с численностью, а по перссведениям она фиксированная. Поэтому в компании с сотнями застрахованных лиц контроль в первую очередь выстраивают вокруг подраздела 1.1 и раздела 2, а не вокруг ежемесячной формы для ФНС.
Что проверить до отправки: чек-лист
- Совпадает ли наименование должности в приказе с позицией штатного расписания и подобран ли к ней код по ОКЗ.
- Не расходятся ли дата кадрового мероприятия и дата приказа-основания в карточке сотрудника.
- Обновлена ли конфигурация учётной системы под формат приказа СФР № 1463.
- Есть ли действующая усиленная квалифицированная электронная подпись у того, кто подписывает отчёт, и не истекает ли её сертификат в ближайший месяц.
- Сходятся ли перссведения за первый и второй месяцы квартала с разделом 3 расчёта по страховым взносам.
- Сохранены ли протоколы приёма отчётов фондом за последние периоды.
Внимание: перевод работника на КЭДО без его письменного согласия нарушает статью 22.2 ТК РФ. Без согласия использовать электронные документы и электронную подпись во взаимодействии с этим работником нельзя, а ведение КЭДО в таком виде может быть признано незаконным при споре или проверке.
Когда ЕФС-1 подавать не нужно
Обязанность привязана к наличию застрахованных лиц, а не к факту регистрации компании. Ниже — сценарии, в которых состав отчётности отличается.
| Ситуация | Что критично | Что вторично |
|---|---|---|
| ИП без наёмных работников | Застрахованных лиц нет, ЕФС-1 и перссведения не подаются | Настройка учётной системы |
| Работа только с самозанятыми | Плательщики НПД не застрахованные лица; риск переквалификации отношений в трудовые | Коды по ОКЗ |
| Только исполнители по договорам ГПХ | Подраздел 1.1 при заключении и прекращении договора, перссведения ежемесячно | Подраздел 1.2 по стажу в части трудовых мероприятий |
| Производство с вредными условиями труда | Подраздел 1.2 и подраздел 2 раздела 1: класс условий труда и льготный стаж | Подраздел 1.3 |
| Государственное или муниципальное учреждение | Подраздел 1.3 ежемесячно, до 25-го числа | — |
| Компания с дистанционными работниками | Приём и увольнение по общему правилу; отдельный код перевода на дистанционную работу с 2026 года не подаётся | Место выполнения работы в отчёте |
Сценарий с самозанятыми выглядит самым спокойным, но именно он даёт отложенный риск: при переквалификации отношений в трудовые отчётность восстанавливают за весь период, и штраф считается по каждому человеку за каждый пропущенный отчёт.
Мария Ж, судебный эксперт по трудовому праву: «В спорах по электронным кадровым документам суд идёт строго по порядку: сначала выясняет, имела ли компания право вообще вести кадровые документы электронно, и только потом смотрит на конкретную подпись. Если рассыпается первое, до второго дело не доходит, каким бы аккуратным ни был журнал подписания. Поэтому приказ о введении КЭДО, положение и согласия работников храните так же тщательно, как сами документы.»
Что попадает в индивидуальный лицевой счёт и как это проверить
Индивидуальный лицевой счёт — это запись в системе персонифицированного учёта, которую Социальный фонд ведёт по каждому застрахованному лицу по правилам Федерального закона № 27-ФЗ. Раньше его называли ИЛС ПФР, после объединения фондов ведение перешло к СФР, номер счёта и СНИЛС при этом не менялись. Всё, что работодатель отправляет в подразделе 1.1 и подразделе 1.2, ложится именно туда: периоды работы, даты приёма и увольнения, стаж, страховые взносы.
Работник видит результат не сразу. Сведения о трудовой деятельности отражаются по мере поступления отчётов, а данные о стаже и взносах за год обновляются ежегодно. Проверить состав своего счёта можно по выписке из индивидуального лицевого счёта: там перечислены пенсионные права, величина индивидуального пенсионного коэффициента, сведения о заработке и взносах начиная с 2015 года и периоды работы. Расхождение с трудовой книжкой означает, что работодатель либо не подал сведения, либо подал их с ошибкой в датах или коде мероприятия.
Ситуация «сведения о работе есть, а стажа в выписке нет» разбирается одинаково в обоих случаях: работодатель подаёт корректировку, помечая неверную строку признаком отмены записи и внося следующей строкой верные сведения с тем же мероприятием и той же датой. Если организация ликвидирована, период работы восстанавливают через территориальный орган СФР по документам работника — трудовой книжке, приказам, справкам архива.
Если вы работодатель и читаете этот раздел с мыслью, что сверять лицевые счета сотрудников некому, отдельный человек для этого не нужен: в сервисе Добыто кадровые мероприятия и подписанные документы хранятся в одном реестре, и сверка запроса работника с фактическими датами занимает минуты, а не день поднятия бумажного архива.
Важный нюанс из практики: первые дни работы человека в системе КЭДО — зона повышенного риска. Суд прямо рассматривал первичное использование системы как обстоятельство, при котором ошибочное действие работника вероятно. Любое значимое действие в этот период стоит подтверждать вне системы, особенно заявление об увольнении.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Журнал действий в системе показывает всё: дату выдачи ключа, вход под чужой учётной записью, отсутствие активности работника при формально подписанном документе. Он не выборочный и работает в обе стороны. Поэтому мы смотрим журнал подписания до того, как спор начался: перед проверками и перед увольнениями, на которых ожидаем конфликт.»
Стоимость перехода на КЭДО: тарифы Добыто и что входит в цену
Стоимость складывается из численности сотрудников и набора функций: интеграция с 1С, кастомные шаблоны и электронный архив доступны не на всех тарифах, а электронные подписи для сотрудников входят в тариф и отдельно не покупаются.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт», до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес», без ограничения по численности, ПЭП, УНЭП и УКЭП | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 30 000 ₽ в год за 50 сотрудников | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | входит в тариф | при подключении |
| УКЭП через партнёров-удостоверяющих центров | по запросу | по запросу |
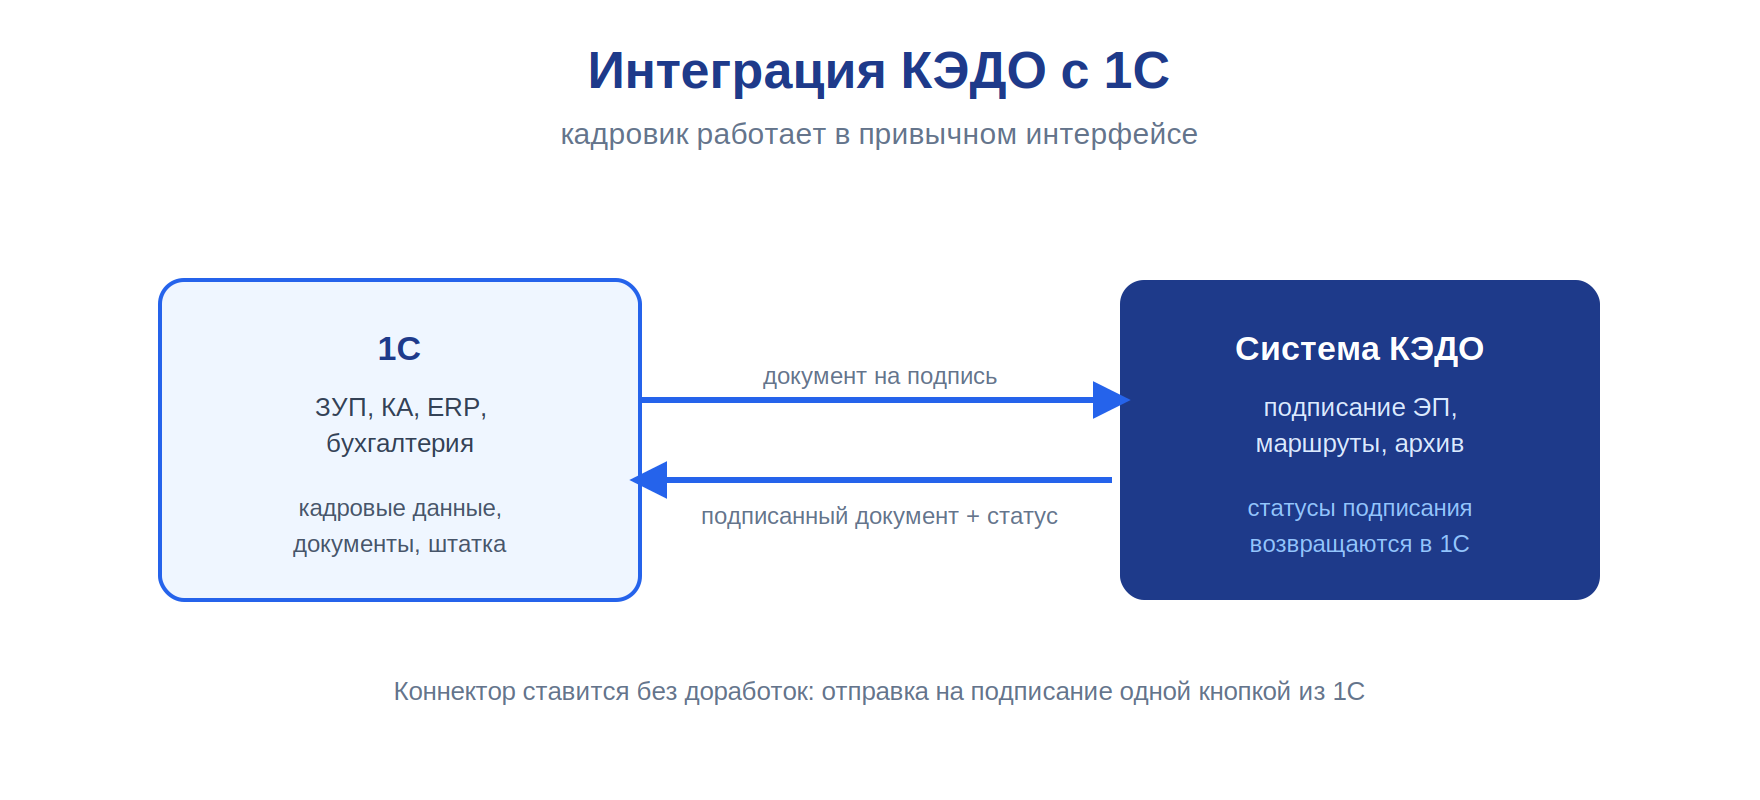
| Модуль интеграции с 1С:ЗУП | входит в тариф «Бизнес» | установка и настройка за 1 день |
Приказы о приёме и увольнении, на основании которых сдаётся подраздел 1.1 ЕФС-1, можно подписывать электронно: подключение начинается от 30 ₽ за сотрудника в месяц. Итоговая сумма зависит от численности и выбранного набора функций, поэтому сравнивать тарифы имеет смысл по фактическому числу подключаемых рабочих мест. Условия по каждому тарифу и состав включённых функций опубликованы на странице тарифов Добыто КЭДО, там же указано, что скрытых платежей за подписи нет.
Платформа соответствует требованиям 377-ФЗ, статей 22.1-22.3 Трудового кодекса РФ и 152-ФЗ о персональных данных, тариф можно повысить или понизить в любое время с пропорциональным пересчётом разницы.
Выводы
Одна отменённая форма превратилась в две обязанности с разными адресатами и разной логикой сроков. Список застрахованных лиц с суммами выплат теперь ежемесячно уходит в налоговую до 25-го числа, а трудовые мероприятия, стаж, дополнительные взносы и взносы на травматизм собраны в ЕФС-1 для Социального фонда. Подраздел 1.1 остаётся самым уязвимым местом: он подаётся на следующий рабочий день после приказа, наследует данные штатного расписания и требует кода по ОКЗ, который система не подберёт за кадровика. С 30 декабря 2025 года всё это оформляется по бланку из приказа СФР № 1462.
Мы в Добыто внедряем КЭДО в компаниях, где кадровый учёт и отчётность живут в одной связке с 1С, и большая часть работы на старте приходится не на настройку сервиса, а на приведение в порядок штатного расписания, приказов и согласий работников. Когда приказ подписывается в тот же день, когда издан, отчёт в СФР перестаёт зависеть от того, успел ли курьер довезти бумагу.
Частые вопросы о замене СЗВ-М и заполнении ЕФС-1
Работник просит СЗВ-М. Что ему выдать?
Формы СЗВ-М больше не существует, поэтому выдать её нельзя. В день увольнения работодатель выдаёт заверенные копии сведений о работнике из ЕФС-1 и из персонифицированных сведений о доходах и взносах — это обязанность по закону № 27-ФЗ, порядок пояснён письмом СФР от 06.03.2023. Дополнительно выдаётся форма СТД-Р по статье 66.1 ТК РФ. Если сведения нужны для банка или органов социальной защиты, работник сам заказывает выписку со сведениями о трудовой деятельности на Госуслугах: её принимают наравне со справкой от работодателя.
С какого года сдают ЕФС-1?
С 1 января 2023 года. Первой отчётностью по новой форме стал подраздел 1.1 за январь 2023 года, поданный по кадровым мероприятиям этого месяца. Действующая редакция формы утверждена приказом СФР от 17.11.2025 № 1462 и применяется с 30 декабря 2025 года, а принимать отчёты в новом электронном формате СФР начал с 6 апреля 2026 года.
Сдают ли ЕФС-1 и перссведения на исполнителей по договору ГПХ?
Да, если на вознаграждение начисляются страховые взносы. В подразделе 1.1 отражаются два мероприятия: заключение договора ГПХ и его прекращение, срок — следующий рабочий день после даты заключения или прекращения. В персонифицированные сведения исполнитель попадает ежемесячно наравне с работниками, с указанием суммы выплат. Раздел 2 по взносам на травматизм заполняется только тогда, когда обязанность страховать исполнителя прямо прописана в договоре.
Что делать, если в сданном подразделе 1.1 указан неверный код по ОКЗ?
Ошибку исправляют не повторной подачей исходных сведений, а корректировкой: строку с неверными данными помечают признаком отмены записи, а следующей строкой вносят верные сведения с тем же мероприятием и той же датой. Отдельного срока на исправление нет, но если ошибку найдёт фонд, а не работодатель, применяется ответственность за недостоверные сведения — 500 рублей за каждое застрахованное лицо.
Можно ли сдать ЕФС-1 на бумаге?
Бумажная форма допустима, если численность застрахованных лиц за отчётный период составляет 10 человек и менее. При численности свыше 10 человек отчёт принимается только в электронном виде с усиленной квалифицированной электронной подписью, а нарушение этого требования наказывается отдельным штрафом в 1000 рублей независимо от того, был ли отчёт сдан вовремя.
Как отчитываются обособленные подразделения?
Самостоятельно сдаёт отчётность только то подразделение, которое наделено полномочиями начислять выплаты работникам и о котором работодатель сообщил в налоговый орган. Такое подразделение отчитывается по месту своего нахождения и по своим работникам. Во всех остальных случаях и перссведения, и ЕФС-1 подаёт головная организация единым комплектом за всех.
Что будет, если перссведения не сойдутся с расчётом по страховым взносам?
Инспекция сопоставляет суммы выплат из перссведений за первый и второй месяцы квартала с разделом 3 расчёта по страховым взносам. При расхождении направляется требование о представлении пояснений, и ответить на него нужно в установленный требованием срок. Само по себе расхождение не образует состава нарушения: штраф возникает, если пояснения не представлены или подтверждается занижение базы по взносам.
Как часто обновляются данные в выписке из индивидуального лицевого счёта?
Сведения о стаже и страховых взносах за прошедший год отражаются на лицевом счёте один раз в год: у большинства застрахованных лиц в феврале, у работающих пенсионеров в августе. Кадровые мероприятия из подраздела 1.1 попадают на счёт быстрее, по мере поступления отчётов от работодателя, поэтому запись о приёме или увольнении можно увидеть в выписке раньше, чем данные о взносах за тот же период.
Читайте также по теме:
- Обучение по охране труда: как отследить сроки по работнику
- Ошибки в ЕФС-1: коды 30 и 50, отказ СФР и как исправить
- ЕФС-1 принят: как проверить статус отчёта в СФР в 2026
- Уведомление МВД о трудовом договоре с иностранцем сроки и ответственность
- Форма СТД Р сведения о трудовой деятельности когда работодатель обязан ее выдать
- Файл МЧД что внутри и как его хранить в компании: 2026
- Сервер МЧД распределенного реестра как устроен обмен доверенностями между компаниями
- ФЗ 152 о персональных данных с изменениями что перепроверить компании
- Дополнительное штатное расписание когда его вводят и как оформить
- Перевод на другую должность и ТК какие нормы применяет работодатель
