
Инвентаризация выдерживает спор, если её процедура совпадает с ФСБУ 28/2023 «Инвентаризация», а выводы о недостаче оформлены по статье 247 ТК РФ. Стандарт применяется с 1 апреля 2025 года, Методические указания № 49 с этой даты утратили силу. Результаты признают недействительными, если отсутствовала 1/5 и более членов комиссии. Фактическое наличие нельзя определять со слов материально ответственного лица или по данным учёта, а его присутствие при пересчёте обязательно. Для взыскания работодатель проводит проверку и истребует письменное объяснение. Удержать ущерб в пределах среднего месячного заработка распоряжением можно только в течение месяца после окончательного установления его размера. Коммерческие организации работают по ФСБУ 28/2023, бюджетные учреждения — по правилам бюджетного учёта и формам приказа Минфина № 61н, начиная с решения о проведении инвентаризации (ф. 0510439).
Материал помогает собрать комплект, который проверяет суд: решение о проведении, состав комиссии, расписки, описи без пустых строк, акт о результатах, объяснения работника и договор о полной материальной ответственности. Покажем, при каком составе комиссии отсутствие одного человека уже лишает результаты силы и какие реквизиты описи проверяют первыми. Разбор электронных описей и подписи МОЛ, стоимость КЭДО и ответы на частые вопросы — во второй половине статьи.
Какие нормы определяют законность инвентаризации в 2026 году
Статья 11 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» обязывает проводить инвентаризацию активов и обязательств. Случаи, сроки и порядок организация устанавливает сама, кроме обязательной инвентаризации: её правила задают законодательство и федеральные стандарты. Выявленные расхождения регистрируются в том отчётном периоде, к которому относится дата, по состоянию на которую проводилась проверка.
Обязательную инвентаризацию регулирует ФСБУ 28/2023, утверждённый приказом Минфина России от 13.01.2023 № 4н (зарегистрирован Минюстом 05.04.2023 № 72888). Официальный текст стандарта опубликован на странице ФСБУ 28/2023 на сайте Минфина России: там же можно сверить редакцию перед утверждением собственного положения об инвентаризации. Методические указания по инвентаризации имущества и финансовых обязательств (приказ Минфина от 13.06.1995 № 49) утратили силу с 1 апреля 2025 года. Ссылка на них в приказе 2026 года — формальный дефект, на который работник в споре укажет первым.
Документы инвентаризации составляются, хранятся и исправляются по правилам для первичных учётных документов: 402-ФЗ и ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте» (пункт 6 ФСБУ 28/2023). Формы первичных документов утверждает руководитель по представлению лица, которое ведёт бухгалтерский учёт. Унифицированные формы ИНВ можно оставить, если они закреплены в учётной политике.
Оспорить результат можно на трёх уровнях, и защищать каждый приходится отдельно:
- Бухгалтерский: соблюдены ли требования ФСБУ 28/2023 к комиссии, присутствию МОЛ, описям и исправлениям.
- Трудовой: соблюдена ли процедура статей 238-248 ТК РФ — проверка причин ущерба, объяснение работника, сроки распоряжения об удержании, действительность договора о полной материальной ответственности.
- Доказательственный: в какой форме документы попадут в суд — бумажный подлинник, электронный документ с подписью или электронный образ.
Если слабым оказался хотя бы один уровень, работодатель теряет доказательство размера ущерба, даже когда сама недостача очевидна. Проверьте, на какие нормы ссылается ваше действующее положение об инвентаризации, и замените отсылки к Методическим указаниям № 49 на пункты ФСБУ 28/2023.
Инвентаризация бюджетных учреждений: где правила отличаются
ФСБУ 28/2023 прямо исключает организации бюджетной сферы (пункт 1 стандарта). Государственные и муниципальные учреждения закрепляют порядок в учётной политике по правилам бюджетного учёта, включая Инструкцию № 157н, а документы оформляют по электронным формам приказа Минфина России от 15.04.2021 № 61н. Цепочка документов у них такая: решение о проведении инвентаризации (ф. 0510439), при необходимости изменение решения (ф. 0510447), инвентаризационные описи по видам объектов и итоговый акт о результатах инвентаризации (ф. 0510463). Акт обобщает результаты проверки, проведённой на одну дату по одному решению.
Нормы главы 39 ТК РФ о материальной ответственности от сферы не зависят: бюджетное учреждение взыскивает недостачу с работника по тем же статьям 238-248 и с той же обязанностью доказывания, что и коммерческая компания.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Когда инвентаризация обязательна и на какую дату её проводить
Пункт 15 ФСБУ 28/2023 называет 8 обязательных случаев, пункт 16 — дату, по состоянию на которую проверка проводится в каждом из них. Ошибка в дате встречается чаще ошибки в составе комиссии: инвентаризация, проведённая через неделю после смены кладовщика, уже не разделяет периоды двух работников.
| Случай (п. 15 ФСБУ 28/2023) | Дата или момент проведения (п. 16) | Что проверяют |
|---|---|---|
| Составление годовой бухгалтерской отчётности | На отчётную дату; основные средства, НМА, капитальные вложения и запасы — не ранее 1 октября отчётного года | Все активы, обязательства, источники финансирования, забалансовые и неучтённые объекты; основные средства можно проверять 1 раз в 3 года, библиотечные фонды — 1 раз в 5 лет |
| Передача (возврат) активов в аренду, управление, безвозмездное пользование, отчуждение (кроме обычной деятельности) | Непосредственно перед передачей или отчуждением | Объекты, связанные с передачей |
| Смена работника, на которого возложена материальная ответственность | По состоянию на день приёмки-передачи дел | Ценности, вверенные этому работнику |
| Коллективная (бригадная) ответственность: смена бригадира, выбытие более 50% членов коллектива | По состоянию на день приёмки-передачи дел | Ценности коллектива |
| Требование одного или нескольких членов коллектива (бригады) | Непосредственно по факту предъявления требования | Ценности коллектива |
| Установление факта утраты или порчи активов | Непосредственно по установлению факта | Объекты, связанные с утратой или порчей |
| Пожар, авария, стихийное или иное бедствие с чрезвычайной ситуацией | Непосредственно по окончании события, если проверку можно провести в этот срок | Объекты, затронутые событием |
| Реорганизация (кроме преобразования) | Перед составлением передаточного акта или разделительного баланса | Все объекты учёта, как при годовой |
| Ликвидация | Перед составлением промежуточного ликвидационного баланса | Все объекты учёта, как при годовой |
Для материальной ответственности решающие строки — смена МОЛ и коллективная ответственность. Без проверки на день приёмки-передачи дел недостачу невозможно отнести к периоду конкретного работника, и размер ущерба каждого из них остаётся недоказанным. Конкретные даты начала и окончания в каждом случае устанавливает руководитель (пункт 17), поэтому они должны стоять в решении о проведении, а не в устном распоряжении.
Результаты проверки, начатой не ранее 1 октября, допускается регистрировать в периоде её окончания, но не позднее последнего дня отчётного года (подпункт «б» пункта 10). Сверьте график плановых инвентаризаций в учётной политике с этой таблицей: случаи «б»-«е» внеплановые и в график не попадают, но порядок их запуска должен быть описан заранее.
Решение о проведении инвентаризации и состав комиссии
Решение (приказ) о проведении инвентаризации фиксирует 5 параметров, по которым потом проверяют законность: основание из пункта 15, объекты и места хранения, даты начала и окончания, состав комиссии с председателем, материально ответственных лиц, в чьём присутствии идёт пересчёт. Коммерческие организации используют унифицированную форму ИНВ-22 или собственный бланк из учётной политики, бюджетные — ф. 0510439. Если сроки или состав меняются по ходу проверки, меняется и решение: у бюджетников для этого есть отдельная ф. 0510447, коммерческим компаниям достаточно приказа о внесении изменений.
Пункт 20 ФСБУ 28/2023 запрещает включать в комиссию лиц, на которых возложена материальная ответственность за проверяемые объекты. Кладовщик не может проверять свой склад, но может войти в комиссию, которая проверяет кассу, если за кассу он не отвечает. При большом объёме работ создают несколько комиссий, а распределение обязанностей между ними утверждает руководитель (пункт 19).
Пункт 21 даёт жёсткий порог: отсутствие 1/5 и более членов комиссии при обязательной инвентаризации — основание признать результаты недействительными. На практике это считается так:
- комиссия из 3 человек: отсутствие одного — это 1/3, результаты недействительны;
- комиссия из 5 человек: отсутствие одного — ровно 1/5, порог достигнут;
- комиссия из 6 человек: отсутствие одного — 1/6, порог не достигнут, отсутствие двух — 1/3, результаты недействительны.
Для комиссии из 3-5 человек отсутствие любого члена недопустимо. Если проверка идёт несколько дней, заложите в решение резервных членов комиссии или ведите явочный лист по каждому дню: подписи всех членов на описи подтверждают участие, но не показывают, кто присутствовал при пересчёте конкретной секции.
Комиссию разрешено не создавать в 3 случаях (пункт 22): в организации работают только руководитель и главный бухгалтер или только руководитель; инвентаризацию проводит аудиторская организация или индивидуальный аудитор по договору; её проводит ревизионная комиссия, если устав предусматривает этот орган и наделяет его такими полномочиями. Требования стандарта к комиссии тогда исполняет лицо, на которое возложена проверка.
В сервисе Добыто решение о проведении инвентаризации направляют членам комиссии и материально ответственным лицам на ознакомление через кадровый электронный документооборот: дата ознакомления каждого участника фиксируется в системе, и спор о том, знал ли кладовщик о проверке, закрывается выгрузкой из журнала. Проверьте, что в вашем решении указаны не только фамилии членов комиссии, но и МОЛ по каждому месту хранения.
Порядок проведения: от расписки МОЛ до подписи под описью
Пересчёт начинается не на складе, а в бухгалтерии. До начала проверки комиссия получает последние на момент инвентаризации первичные документы о движении активов: приходные и расходные документы, отчёты о движении. Председатель визирует их с отметкой «до инвентаризации на [дата]» (пункт 26). Затем материально ответственные лица дают расписки: все документы сданы в бухгалтерию или комиссии, все вверенные ценности оприходованы, выбывшие списаны (пункт 27). Такие же расписки дают работники, получившие деньги под отчёт или доверенности на получение активов.
Пункт 23 требует проверять основные средства, запасы, наличные деньги и денежные документы по месту нахождения и по каждому МОЛ, при его обязательном присутствии. Определять фактическое наличие со слов материально ответственного лица или по данным регистров учёта запрещено. Способы — подсчёт, взвешивание, обмер, осмотр; если они невозможны или излишне затратны, допускаются альтернативные, в том числе видео- и фотофиксация (подпункт «а» пункта 4).
Для отдельных видов запасов стандарт даёт упрощения, которые на практике часто применяют без оснований:
- товар в неповреждённой упаковке поставщика можно считать по документам, но с обязательным пересчётом упаковок и выборочной проверкой части товара в натуре (пункт 24);
- навалочные запасы допускается определять обмерами и техническими расчётами (пункт 25);
- при большом объёме весовых товаров результаты перевеса ведут раздельно член комиссии и МОЛ, в конце дня данные сличают, и в опись вносится выверенный итог (пункт 28).
Если проверка длится несколько дней, доступ к складу в отсутствие комиссии ограничивают: помещение опечатывают, ставят сигнализацию или видеонаблюдение (пункт 29). Ошибку, найденную после окончания пересчёта, МОЛ обязан заявить немедленно, до открытия склада; комиссия проверяет заявление и при подтверждении исправляет опись (пункт 30).
Отдельное требование касается условий. Пункт 7 обязывает обеспечить комиссию работниками, исправными весами, измерительными приборами, мерной тарой, транспортом и связью. Оно пересекается со статьёй 239 ТК РФ: материальная ответственность исключается, если работодатель не обеспечил надлежащие условия для хранения вверенного имущества. Если в описи стоит «вес определён ориентировочно» из-за неисправных весов, взыскание по такой строке в суде не устоит.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Как провести инвентаризацию, результаты которой выдержат проверку: пошаговая инструкция
- Шаг 1. Определите основание по пункту 15 ФСБУ 28/2023 и дату, по состоянию на которую проводится проверка (пункт 16).
- Шаг 2. Издайте решение о проведении: объекты, места хранения, даты начала и окончания, состав комиссии без МОЛ проверяемых объектов, председатель, список материально ответственных лиц.
- Шаг 3. Ознакомьте с решением членов комиссии и МОЛ под подпись до даты начала проверки.
- Шаг 4. Получите последние приходные и расходные документы, завизируйте их отметкой «до инвентаризации на [дата]», возьмите расписки МОЛ и подотчётных лиц.
- Шаг 5. Проведите пересчёт по каждому месту хранения и каждому МОЛ в его присутствии; при многодневной проверке опечатывайте помещения на ночь.
- Шаг 6. Заполните описи в присутствии МОЛ, прочеркните пустые строки на последней странице бумажного документа, заверьте исправления подписями всех членов комиссии и МОЛ.
- Шаг 7. Получите на описи расписку МОЛ и подписи всех членов комиссии, выдайте МОЛ экземпляр по запросу.
- Шаг 8. Составьте сличительные ведомости, передайте результаты руководителю на квалификацию (пункт 9) и только после этого запускайте проверку по статье 247 ТК РФ.
Инвентаризационная опись и акт: реквизиты, которые проверяют в споре
Сведения о фактическом наличии, сопоставление с учётом и результаты оформляют документами инвентаризации: описями, актами, сличительными ведомостями (пункт 5 ФСБУ 28/2023). Допускается объединять опись и сличительную ведомость в одном документе. Для коммерческих организаций привычный комплект — ИНВ-3 для товарно-материальных ценностей, ИНВ-1 для основных средств, ИНВ-15 для наличных денег в кассе, ИНВ-19 как сличительная ведомость, если эти формы закреплены в учётной политике.
Пункт 31 перечисляет, что должна содержать опись запасов и аналогичных активов:
- наименования активов, идентифицирующие сведения, количество по номенклатуре в единицах измерения учёта;
- на каждой странице — количество порядковых номеров прописью и общее количество активов прописью в натуральных единицах, независимо от единиц измерения;
- на последней странице — отметку о проверке цен, таксировки и подсчёта итогов с подписями проверявших;
- в конце документа — расписку МОЛ о том, что проверка прошла в его присутствии, претензий к комиссии нет и перечисленные активы приняты им на хранение;
- при смене МОЛ — подписи принявшего и сдавшего;
- подписи всех членов комиссии и материально ответственного лица.
Бумажная опись не должна содержать незаполненных строк: пустые строки на последней странице прочёркивают (пункт 33). Любое исправление удостоверяют подписями всех членов комиссии и МОЛ (пункт 34). К документам приобщают акты обмеров, технические расчёты, документы о перевесе, объяснения МОЛ о пересортице и объяснения, почему недостача по пересортице не отнесена на виновных (пункт 35). Забалансовые и неучтённые объекты описывают в отдельных документах (пункт 32).
Полезно знать: скан описи, подписанной от руки, — это электронный образ, а не электронный документ. Если в файле есть изображение собственноручной подписи, перед вами образ; если подпись существует отдельно как криптографический реквизит — электронный документ. Постановление Пленума ВС РФ от 26.12.2017 № 57 предъявляет к ним разные требования.
Мария Ж, юрист со стажем более 20 лет: «Переход на электронные документы не отменяет бумагу навсегда. Суд вправе истребовать подлинник, когда только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза документа, отдельных реквизитов или подписи. Прежде чем отказаться от бумажных описей, выпишите, какие документы инвентаризации у вас существуют только в электронном виде, и определите, чем вы подтвердите их подлинность.»
Инвентаризация счетов и расчётов
Деньги на банковских счетах, финансовые вложения, дебиторскую и кредиторскую задолженность, отложенные налоговые активы и обязательства не пересчитывают, а проверяют документами и расчётами (подпункт «б» пункта 4). Расхождения по задолженности принимают к учёту в суммах, которые вытекают из подтверждающих документов и признаются организацией правильными (подпункт «в» пункта 11). Задолженность с истёкшим сроком исковой давности и другие долги, нереальные для взыскания, списывают с баланса (подпункт «г» пункта 12). Для расчётов с покупателями и поставщиками коммерческие организации применяют акт по форме ИНВ-17; банковские остатки сверяют с выписками на дату инвентаризации.
Квалификация результатов: что решает руководитель
Расхождения отражают в учёте на основании квалификации, которую утверждает руководитель по представлению комиссии (пункт 9). Квалификация определяет:
- объекты в излишке;
- недостачу в пределах, сверх или в отсутствие норм естественной убыли;
- возможность использовать или продать испорченные активы;
- наличие пересортицы;
- основания для возмещения недостачи, признания дебиторки сомнительной или безнадёжной, списания обязательств.
Недостачу относят на виновных лиц только при наличии оснований для возмещения, в том числе намерения предъявить требование; иначе она идёт на расходы (подпункт «б» пункта 12). Зачёт излишков и недостач по пересортице допустим в исключительных случаях: за один период, у одного МОЛ, по активам одного наименования и в тождественных количествах (пункт 13). Убыль в пределах норм относят на затраты, и нормы применяют только после зачёта пересортицы (пункт 14). Проверьте, что квалификация утверждена письменно до того, как работника просят дать объяснение: без неё сумма ущерба не определена.
Материальная ответственность по итогам инвентаризации: процедура взыскания
Опись доказывает недостачу, но не вину работника. По пункту 4 постановления Пленума ВС РФ от 16.11.2006 № 52 работодатель доказывает: отсутствие обстоятельств, исключающих материальную ответственность; противоправность поведения работника; наличие прямого действительного ущерба; его размер; вину работника; причинную связь между поведением и ущербом; при полной ответственности — основания для взыскания в полном размере. Неполученные доходы взысканию не подлежат (статья 238 ТК РФ).
Процедура после инвентаризации проходит этапы с разными сроками:
| Этап | Норма | Срок или предел | Документ |
|---|---|---|---|
| Проверка размера ущерба и причин | Ст. 247 ТК РФ | До решения о возмещении; можно создать комиссию с участием специалистов | Приказ о проверке, заключение |
| Письменное объяснение работника | Ст. 247 ТК РФ | Истребуется обязательно; при отказе или уклонении составляется акт | Объяснение или акт |
| Ознакомление с материалами проверки | Ст. 247 ТК РФ | Право работника и его представителя, материалы можно обжаловать | Отметка об ознакомлении |
| Удержание по распоряжению работодателя | Ст. 248 ТК РФ | Сумма не выше среднего месячного заработка, распоряжение не позднее 1 месяца со дня окончательного установления размера ущерба | Распоряжение (приказ) |
| Добровольное возмещение с рассрочкой | Ст. 248 ТК РФ | По соглашению сторон, с конкретными сроками платежей | Письменное обязательство работника |
| Взыскание через суд | Ст. 248, 392 ТК РФ | Если месячный срок истёк, сумма больше среднего заработка или работник не согласен; иск — в течение 1 года со дня обнаружения ущерба | Исковое заявление |
Месячный срок по статье 248 отсчитывается от окончательного установления размера ущерба, поэтому дата утверждения квалификации и дата заключения проверки должны быть зафиксированы документально. Суд вправе снизить сумму с учётом степени вины, материального положения работника и других обстоятельств (статья 250), кроме случаев, когда ущерб причинён преступлением в корыстных целях.
Договор о полной материальной ответственности: с кем и в какой форме
Без договора ответственность работника ограничена средним месячным заработком (статья 241 ТК РФ), если нет других оснований полной ответственности из статьи 243. Письменный договор о полной индивидуальной или коллективной ответственности заключают только с работниками, достигшими 18 лет и непосредственно обслуживающими или использующими денежные, товарные ценности или иное имущество (статья 244). Должность или работа должна быть в перечнях, утверждённых постановлением Минтруда России от 31.12.2002 № 85; там же типовые формы договоров.
Коллективная (бригадная) ответственность вводится, когда разграничить ответственность каждого невозможно, а договор заключается со всеми членами коллектива (статья 245). Для освобождения от ответственности член коллектива доказывает отсутствие своей вины. Новый член бригады, не подписавший договор, за недостачу коллектива в полном размере не отвечает, а при выбытии более 50% состава нужна инвентаризация по подпункту «г» пункта 15 ФСБУ 28/2023.
В КЭДО договор о материальной ответственности подписывают по особым правилам статьи 22.3 ТК РФ: работодатель — усиленной квалифицированной подписью, работник — усиленной квалифицированной или усиленной неквалифицированной, выданной с использованием инфраструктуры электронного правительства. В тарифе «Бизнес» сервиса Добыто есть кастомные шаблоны: типовую форму договора из постановления № 85 загружают один раз и направляют на подписание при приёме каждого нового кладовщика или кассира.

Внимание: совпадение даты выдачи электронной подписи работнику и даты подписания им значимого документа суд читает как обстоятельство не в пользу работодателя, даже если Положение о КЭДО и перечень документов оформлены правильно. Разводите эти даты во времени.
Если вы материально ответственное лицо: что проверить до подписи
Расписка в конце описи подтверждает, что претензий к комиссии у вас нет. Если пересчёт шёл без вас, по данным учёта или с неисправными весами, укажите это до подписи: после неё возражение придётся доказывать отдельно. Ошибку, найденную после окончания пересчёта, заявляйте комиссии немедленно, до открытия склада (пункт 30 ФСБУ 28/2023). Вы вправе потребовать экземпляр описи (пункт 31), ознакомиться со всеми материалами проверки по статье 247 ТК РФ и обжаловать их. Проверьте также, входит ли ваша должность в перечни постановления № 85 и подписан ли договор о полной материальной ответственности вами лично.
Ошибки, из-за которых суд отказывает во взыскании недостачи
Цена каждой ошибки — не повторная инвентаризация, а вся сумма сверх среднего месячного заработка или весь иск:
- Договор с должностью не из перечня постановления № 85 или с работником младше 18 лет. Полная ответственность по договору не наступает, взыскать можно только в пределах среднего месячного заработка.
- Отсутствовала 1/5 и более членов комиссии. Результаты недействительны по пункту 21, размер ущерба не доказан.
- Пересчёт без МОЛ или по данным учёта. Нарушение пункта 23, опись не подтверждает фактическое наличие.
- Нет инвентаризации на день смены МОЛ или при выбытии более 50% бригады. Недостачу нельзя отнести к периоду конкретного работника.
- Объяснение не истребовано и акт об отказе не составлен. Нарушена процедура статьи 247.
- Распоряжение об удержании издано позже 1 месяца. Удержание незаконно, остаётся только суд.
- Иск подан позже 1 года со дня обнаружения ущерба. В иске могут отказать только по сроку.
- Договор о материальной ответственности подписан работником простой электронной подписью. Статья 22.3 ТК РФ для этого документа требует усиленную подпись.
Мария Ж, судебный эксперт в сфере трудового права: «Практика по займам, где суды признают договоры, подписанные кодом из SMS, к кадровым документам не относится. В трудовых отношениях действуют статьи 22.1-22.3 ТК РФ со своим перечнем документов и своими требованиями к виду подписи, и простая электронная подпись допустима не для всего. Если в компании рассуждают иначе, первым делом сверьте перечень кадровых документов с видами подписи, которые реально выданы работникам.»
Когда инвентаризация не поможет взыскать недостачу
Статья 239 ТК РФ исключает материальную ответственность, если ущерб возник вследствие непреодолимой силы, нормального хозяйственного риска, крайней необходимости или необходимой обороны либо из-за того, что работодатель не обеспечил надлежащие условия для хранения вверенного имущества. Убыль в пределах норм естественной убыли относится на затраты и на работника не переносится (пункт 14 ФСБУ 28/2023). Нормы главы 39 ТК РФ не распространяются на исполнителей по договорам ГПХ: с ними ущерб взыскивают по гражданскому законодательству. В этих ситуациях безупречная опись подтверждает недостачу для учёта, но не создаёт основания для удержания.
Шаблоны для фиксации отказа и электронного подписания документов по материальной ответственности
Первым пригодится акт об отказе от подписания: им фиксируют отказ работника подписать документ, в том числе дать объяснение по статье 247 ТК РФ; остальные шаблоны нужны для перевода договоров и объяснений в электронный вид.
| Документ | Скачать |
|---|---|
| Акт об отказе работника от подписания документа | Скачать |
| Приказ о введении КЭДО с выбором видов подписи | Скачать |
| Уведомление работнику о переходе на КЭДО | Скачать |
| Согласие на обработку персональных данных для выпуска сертификата ЭП | Скачать |
Электронные документы инвентаризации и подпись МОЛ: что примет суд
Первичный учётный документ по 402-ФЗ составляется на бумаге и (или) в виде электронного документа, подписанного электронной подписью, а документы инвентаризации подчиняются тем же правилам (пункт 6 ФСБУ 28/2023). Требование прочёркивать пустые строки в пункте 33 адресовано документу на бумажном носителе; остальные реквизиты пункта 31, включая расписку МОЛ и подписи всех членов комиссии, обязательны в любой форме.
Факт: электронный документ признан письменным доказательством частью 3 статьи 75 АПК РФ и статьёй 71 ГПК РФ. Электронная форма сама по себе нарушением не является: споры проигрывают из-за дефектов процедуры — момента выдачи подписи, отсутствия идентификации, неверного вида подписи для конкретного документа.
Какой подписью подписывать опись, объяснение и договор
ПЭП, УНЭП и УКЭП не взаимозаменяемы. Для договора о материальной ответственности вид подписи задан статьёй 22.3 ТК РФ. Для объяснения работника и ознакомления с материалами проверки он определяется перечнем документов КЭДО в локальном акте работодателя. Для описей и актов вид подписи членов комиссии и МОЛ закрепляют в учётной политике и положении об электронном документообороте. Если вид подписи для описи нигде не утверждён, работник вправе оспаривать сам факт того, что он её подписал.
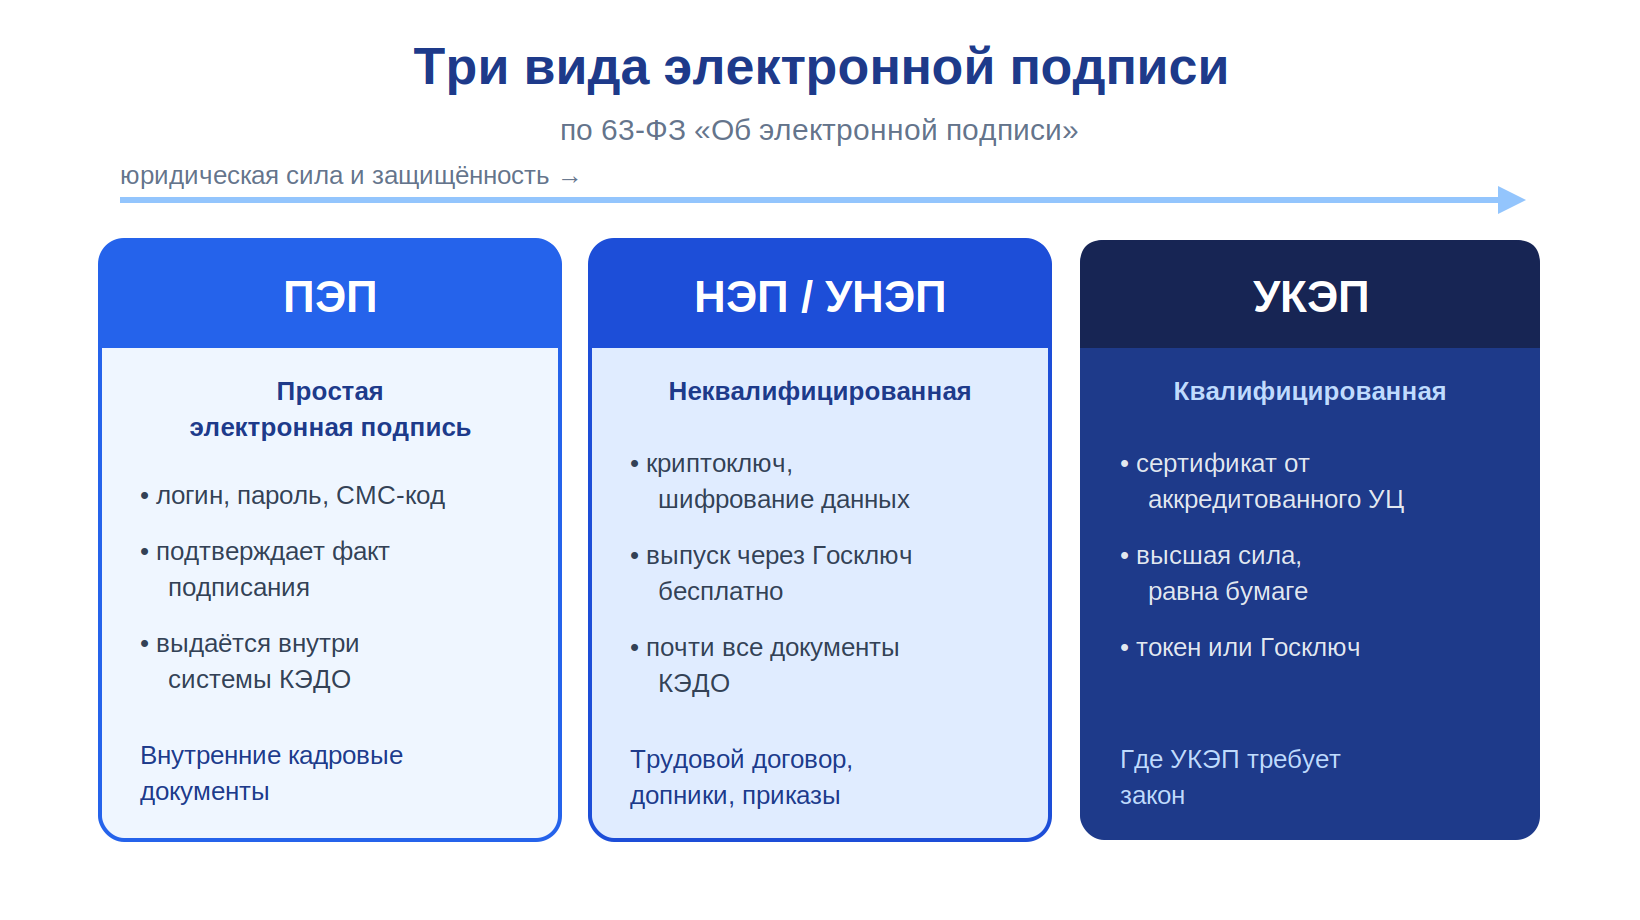
Идентификация подписанта: что проверяет суд
Важный нюанс из практики: спор об увольнении работника, подавшего заявление через КЭДО, прошёл 4 этапа. Районный суд по делу № 2-213/2022 отказал работнику: у работодателя были Положение о КЭДО, перечень документов и порядок подписания. Девятый кассационный суд общей юрисдикции по делу № 8Г-10825/2022 решения отменил, потому что в материалах не оказалось сведений о порядке идентификации. При новом рассмотрении решением от 20.01.2023 по делу № 2-33/2023 работник выиграл: подпись выдали в день подписания заявления, за работника подписывал другой человек, и всё это зафиксировала информационная система работодателя. Дело касается увольнения, а не недостачи, но для документов по материальной ответственности из него следует одно: журнал системы становится доказательством для обеих сторон.
Мария Ж, специалист по цифровой подписи и КЭДО: «Установить, что документ сформирован в системе от имени работника, для победы в споре недостаточно. Суд отдельно смотрит, был ли у работодателя порядок идентификации и зафиксирован ли он, и оценивает не подпись в журнале ознакомления, а фактическую способность работника пользоваться системой. Проверьте, описан ли в вашем локальном акте порядок идентификации работника при подписании и фиксирует ли система дату и обстоятельства выдачи подписи.»
В практике Добыто мы разводим во времени выдачу подписи работнику и первые кадровые действия с ней, а перед развёртыванием на всю компанию закладываем пилотную группу: так до первой инвентаризации видно, умеет ли каждый кладовщик сам подписать документ в системе.

Хранение и передача комплекта в суд
Важный нюанс из практики: распечатанный электронный документ остаётся копией, а не оригиналом. Чтобы распечатка описи или объяснения имела значение, её заверяет оператор электронного документооборота, удостоверяющий центр, нотариус или сама организация с отметкой о верности копии. Если подпись открепленная, в суд передают комплект: файл документа, файл подписи и сведения о сертификате.
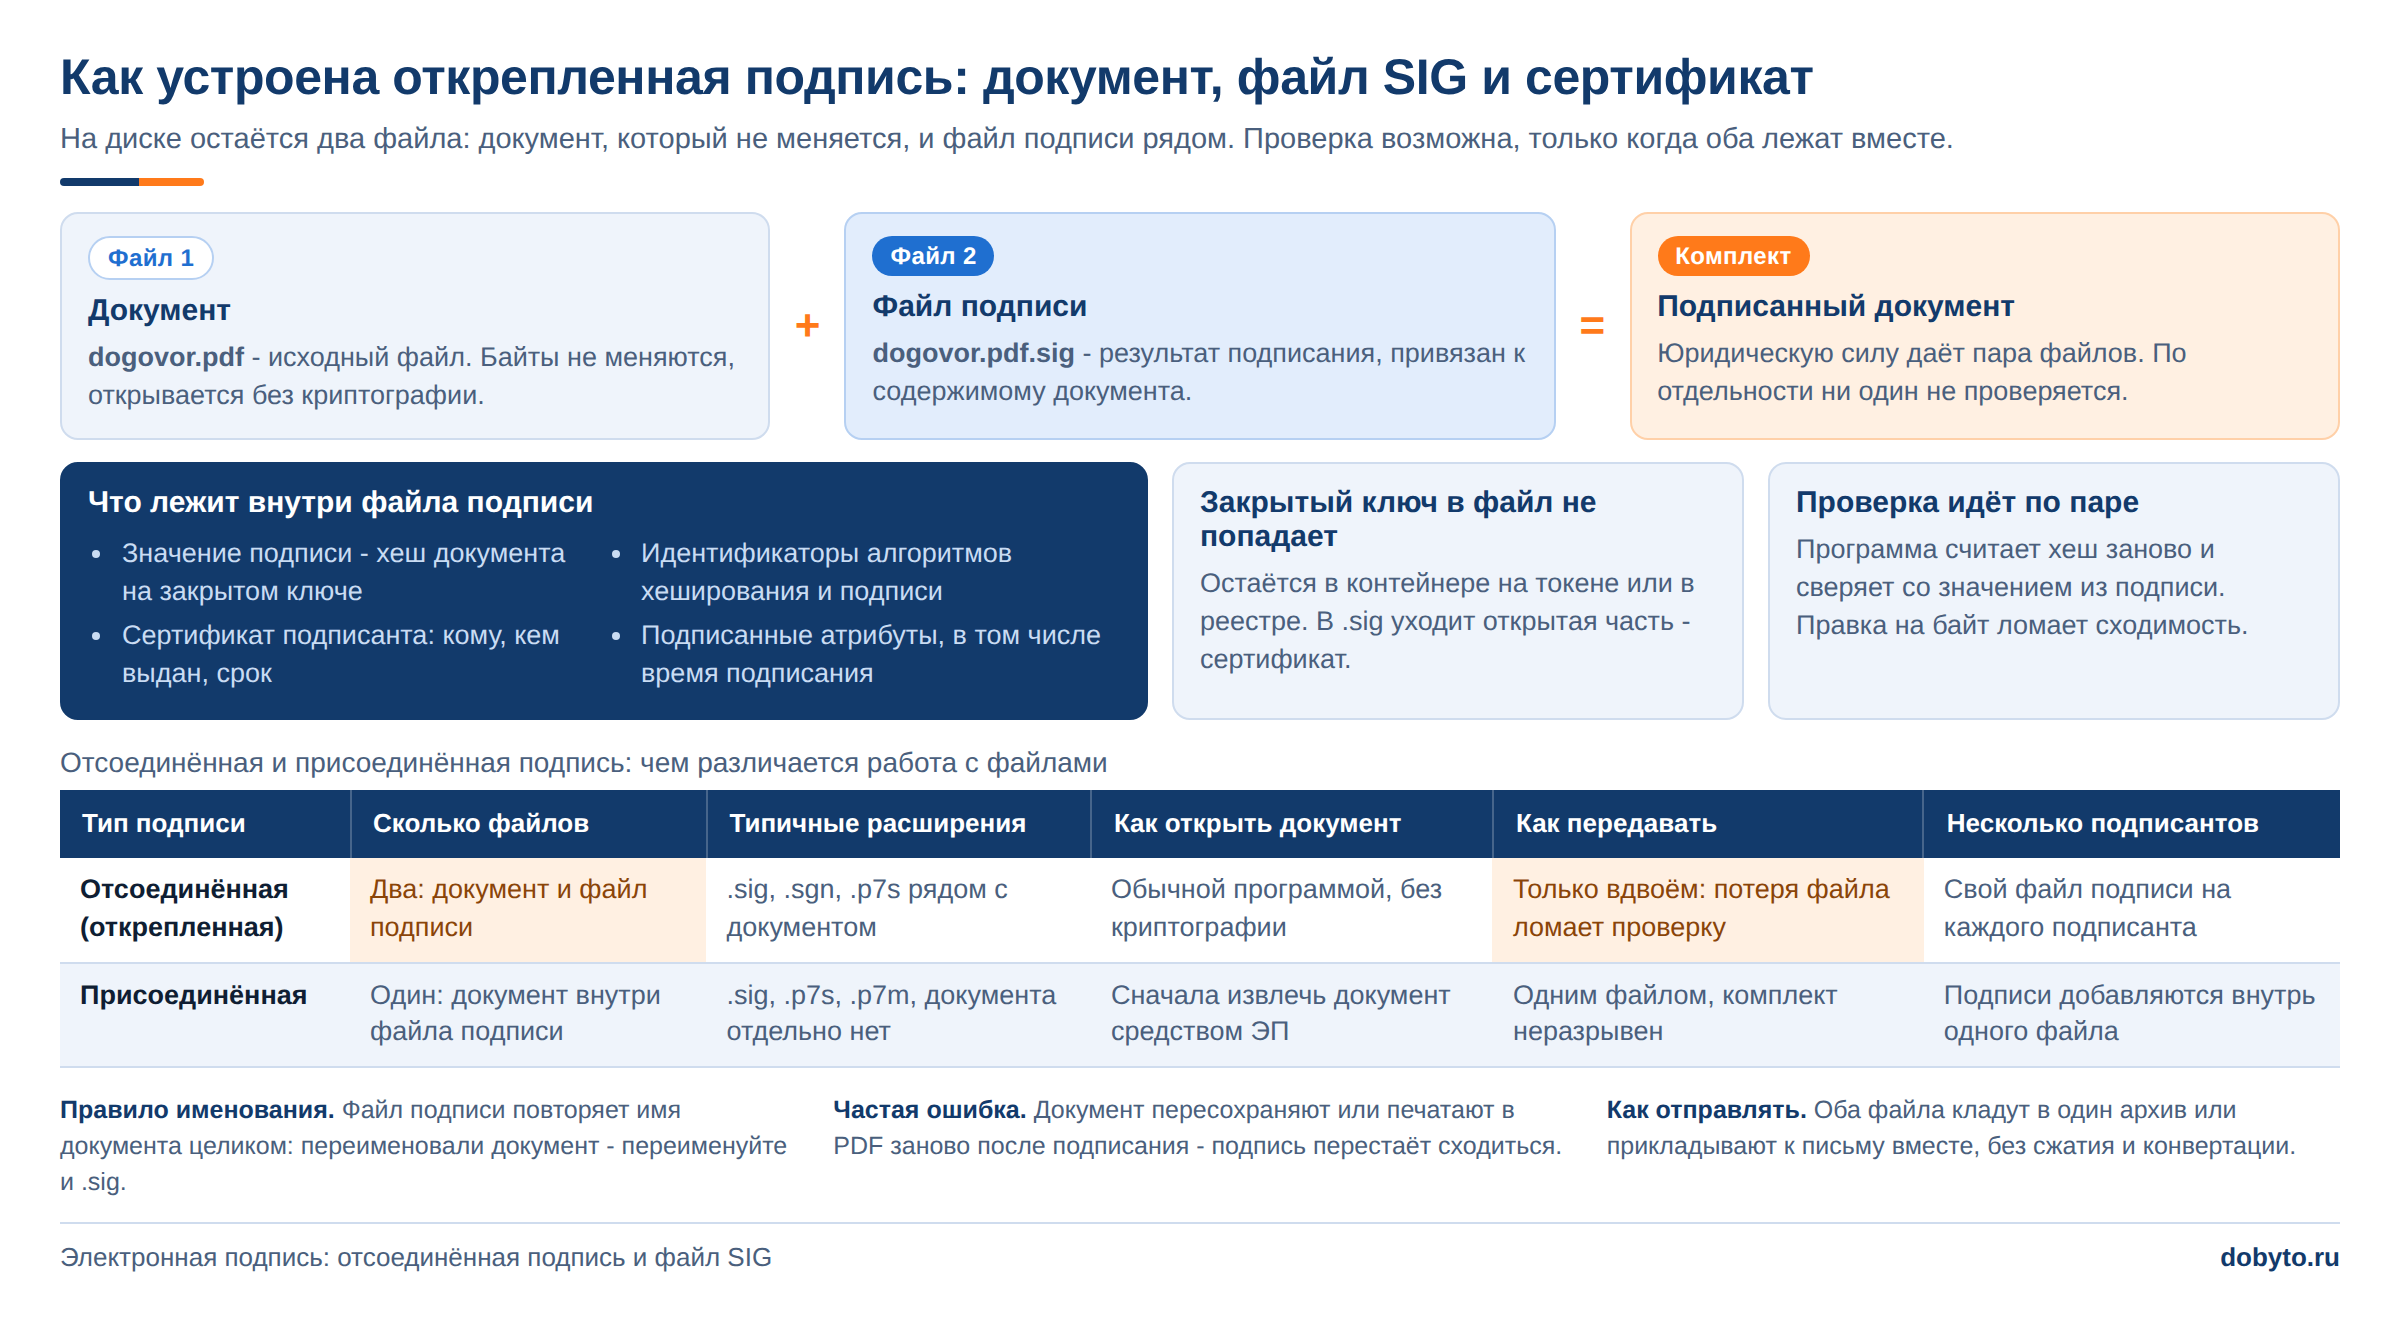
В тарифе «Бизнес» сервиса Добыто подписанные договоры о материальной ответственности, объяснения и акты хранятся в электронном архиве вместе с подписями. Перед передачей материалов в суд проверьте, что каждый файл выгружается с подписью, а не как изображение.
Стоимость КЭДО для договоров о материальной ответственности и объяснений работников
Стоимость зависит от численности сотрудников, нужных видов подписи и того, требуется ли электронный архив и интеграция с 1С; цены указаны по данным страницы тарифов на дату публикации.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника в месяц | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив, приоритетная поддержка | от 50 ₽ за сотрудника в месяц, минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Модуль для 1С:ЗУП с автоматической синхронизацией документов (тариф «Бизнес») | входит в тариф «Бизнес» | установка и настройка за один день |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | по запросу |
| УКЭП через партнёров — удостоверяющие центры | по запросу | по запросу |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
Итог зависит от численности и минимальной оплаты по тарифу, а при повышении тарифа разница пересчитывается пропорционально оставшемуся периоду; актуальные условия опубликованы на странице тарифов Добыто КЭДО.
Выводы
Результат инвентаризации держится на трёх опорах: процедуре ФСБУ 28/2023 с полным составом комиссии и обязательным присутствием МОЛ, описях с расписками и заверенными исправлениями и процедуре статьи 247 ТК РФ с объяснением работника и соблюдёнными сроками. Слабость любой из них лишает работодателя доказательства размера ущерба, а договор о полной материальной ответственности без должности из перечня постановления № 85 сводит взыскание к среднему месячному заработку. Бюджетные учреждения проходят тот же путь по своим формам, начиная с решения ф. 0510439.
Добыто переводит в электронный вид кадровую часть этой цепочки: договоры о материальной ответственности, ознакомление с решением о проведении, объяснения и акты, с фиксацией дат и подписантов в журнале системы, которую можно предъявить в споре.
Частые вопросы об инвентаризации и материальной ответственности
Можно ли включить в комиссию бухгалтера, который ведёт учёт проверяемых ценностей?
Можно. Пункт 20 ФСБУ 28/2023 запрещает включать в комиссию только лиц, на которых возложена материальная ответственность за проверяемые объекты. Бухгалтер, который ведёт учёт склада, но не отвечает за сохранность ценностей, в комиссию входит; кладовщик этого склада — нет.
По какой цене взыскивают недостачу с работника — по учётной или по рыночной?
Для учёта недостачу оценивают по балансовой стоимости (подпункт «б» пункта 11 ФСБУ 28/2023). Для взыскания с работника статья 246 ТК РФ требует определять ущерб по фактическим потерям на основании данных бухгалтерского учёта, исходя из рыночных цен в данной местности на день причинения ущерба, но не ниже стоимости имущества по данным учёта с учётом износа. Суммы в бухгалтерской справке и в иске поэтому могут различаться.
Сколько можно удерживать из зарплаты в счёт недостачи?
По распоряжению работодателя удерживают сумму не выше среднего месячного заработка и только в течение месяца после окончательного установления размера ущерба (статья 248 ТК РФ). При каждой выплате зарплаты общий размер всех удержаний не может превышать 20% (статья 138 ТК РФ). Остаток взыскивают по письменному обязательству работника о рассрочке или через суд.
Можно ли взыскать недостачу с исполнителя по договору ГПХ по правилам ТК РФ?
Нет. Глава 39 ТК РФ, включая предел среднего месячного заработка, договоры о полной материальной ответственности и процедуру статьи 247, действует только в трудовых отношениях. С исполнителя по договору ГПХ ущерб взыскивают по Гражданскому кодексу РФ и условиям самого договора, а постановление Минтруда № 85 к нему не применяется.
Сколько хранить описи, акты и сличительные ведомости?
Документы инвентаризации составляются и хранятся по правилам первичных учётных документов (пункт 6 ФСБУ 28/2023). Статья 29 402-ФЗ обязывает хранить их не менее 5 лет после отчётного года. Если по недостаче идёт спор, документы стоит сохранять до его окончания, поскольку иск работодатель вправе подать в течение 1 года со дня обнаружения ущерба.
Что делать, если материально ответственное лицо на больничном в день инвентаризации?
Пункт 23 ФСБУ 28/2023 требует обязательного присутствия МОЛ и исключений не называет. Даты начала и окончания устанавливает руководитель (пункт 17), поэтому плановую проверку переносят решением об изменении сроков, а до её проведения ограничивают доступ к ценностям: опечатывают помещение, ставят сигнализацию или видеонаблюдение. При смене МОЛ проверка проводится на день приёмки-передачи дел, и дату передачи тоже согласуют с выходом работника.
