
Удержание из заработной платы законно только при одном из оснований, прямо названных в законе: обязательные платежи, требования исполнительных документов, четыре случая из статьи 137 ТК РФ и добровольное заявление самого работника. Своей волей работодатель удерживает только неотработанный аванс, невозвращённые подотчётные суммы, переплату из-за счётной ошибки и отпускные за неотработанные дни при увольнении. На решение даётся месяц, и требуется письменное согласие работника с основанием и размером. Общий предел — 20% от суммы, оставшейся после удержания НДФЛ, по исполнительным документам — 50%, по алиментам на несовершеннолетних и возмещению вреда — 70%. Удержание по статье 137 оформляется приказом и требует согласия работника, а удержание по исполнительному документу приказа не требует вовсе: бухгалтерия начинает его с даты поступления листа.
Разберём каждое основание, границу между счётной и технической ошибкой, из-за которой суды разворачивают удержание, и формулировки, без которых приказ не работает. Покажем, как считать лимит при нескольких исполнительных документах и как сохранить работнику прожиточный минимум. Дадим чек-лист проверки до издания приказа и образцы согласия, приказа и бухгалтерской справки. Сценарная таблица по спорным ситуациям, тарифы и ответы на частые вопросы — во второй половине статьи.
Какие удержания закон разрешает: три группы оснований
Статья 137 ТК РФ начинается с запрета: удержания из заработной платы производятся только в случаях, предусмотренных Трудовым кодексом и иными федеральными законами. Всё остальное — нарушение, даже если работник устно согласился. Оснований три группы, и они различаются не только размером, но и тем, нужен ли приказ и нужно ли согласие.
Первая группа — обязательные удержания. НДФЛ работодатель удерживает как налоговый агент по главе 23 НК РФ, никакого приказа тут не требуется. С 2025 года налог считается по прогрессивной шкале от 13 до 22%, ставка применяется не ко всей сумме дохода, а к части, попавшей в соответствующий диапазон. Взыскания по исполнительным документам бухгалтерия начинает с даты их поступления в организацию по 229-ФЗ об исполнительном производстве.
Вторая группа — удержания по инициативе работодателя. Здесь действует закрытый перечень из части 2 статьи 137 ТК РФ плюс возмещение материального ущерба по главе 39 ТК РФ. Третья группа — удержания по письменному заявлению работника: профсоюзные взносы, платежи по кредиту, стоимость питания, добровольное возмещение долга. Юридически это уже не удержание, а распоряжение работником суммой, которая ему начислена, поэтому ограничения статьи 138 ТК РФ на такие платежи не распространяются.
| Группа | Основание | Чем оформляется | Согласие работника | Предел |
|---|---|---|---|---|
| Обязательные платежи | Глава 23 НК РФ | Ничем: обязанность налогового агента | Не требуется | По ставке налога |
| Исполнительные документы | 229-ФЗ об исполнительном производстве | Приказ не нужен, удержание идёт с даты поступления документа | Не требуется | 50%, по отдельным требованиям 70% |
| Инициатива работодателя | Закрытый перечень части 2 статьи 137 ТК РФ | Приказ в течение месяца плюс письменное согласие | Требуется | 20% |
| Материальный ущерб | Статьи 238, 241, 247, 248 ТК РФ | Приказ не позднее месяца со дня установления размера ущерба | Не требуется, если сумма в пределах среднего месячного заработка и работник не оспаривает | 20% |
| Заявление работника | Взносы, кредиты, питание, добровольный возврат долга | Заявление работника, приказ не нужен | Заявление и есть согласие | Ограничения статьи 138 не применяются |
Из таблицы видно, где чаще всего ломается процесс: приказ нужен ровно в двух строках из пяти, а согласие работника — в одной. Кадровики регулярно издают приказ на удержание по исполнительному листу, чего закон не требует, и одновременно удерживают переплату без согласия, чего закон требует прямо.
Закрытый перечень статьи 137 ТК РФ: что работодатель вправе удержать сам
Часть 2 статьи 137 ТК РФ называет четыре случая, и расширить этот список локальным нормативным актом, трудовым договором или коллективным договором нельзя.
- Возмещение неотработанного аванса, выданного в счёт заработной платы.
- Погашение неизрасходованного и своевременно не возвращённого аванса, выданного в связи со служебной командировкой, переводом на работу в другую местность или в других случаях.
- Возврат сумм, излишне выплаченных вследствие счётных ошибок, а также сумм, излишне выплаченных работнику при признании органом по рассмотрению индивидуальных трудовых споров его вины в невыполнении норм труда или простое.
- Удержание за неотработанные дни отпуска при увольнении до окончания того рабочего года, в счёт которого работник уже получил ежегодный оплачиваемый отпуск.
Для первых трёх случаев закон ставит два условия сразу: решение принимается не позднее одного месяца со дня окончания срока, установленного для возвращения аванса или погашения задолженности, и работник не оспаривает оснований и размеров удержания. Второе условие на практике означает письменное согласие. Устного согласия недостаточно: при проверке ГИТ или в суде подтвердить его нечем.
В перечень не входит целая группа сумм, которые работодатели удерживают по привычке: штрафы за опоздание и нарушение дресс-кода, стоимость невозвращённой спецодежды и корпоративной техники, компенсация за обучение по свободному решению руководителя, недостача до проведения инвентаризации и служебной проверки. Штраф как вид дисциплинарного взыскания в статье 192 ТК РФ отсутствует, а значит, удерживать его не из чего.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Мария Ж, судебный эксперт по трудовому праву: «Спор об удержании почти всегда разваливается не на сумме, а на порядке. Сначала проверяется, вправе ли компания вообще было удерживать по этому основанию, и только потом — правильно ли посчитали. Если первое не подтверждается, до арифметики дело не доходит, каким бы аккуратным ни был расчёт. Поэтому до издания приказа проверьте основание по части 2 статьи 137 ТК РФ, а не сумму.»
Во что обходится удержание без основания
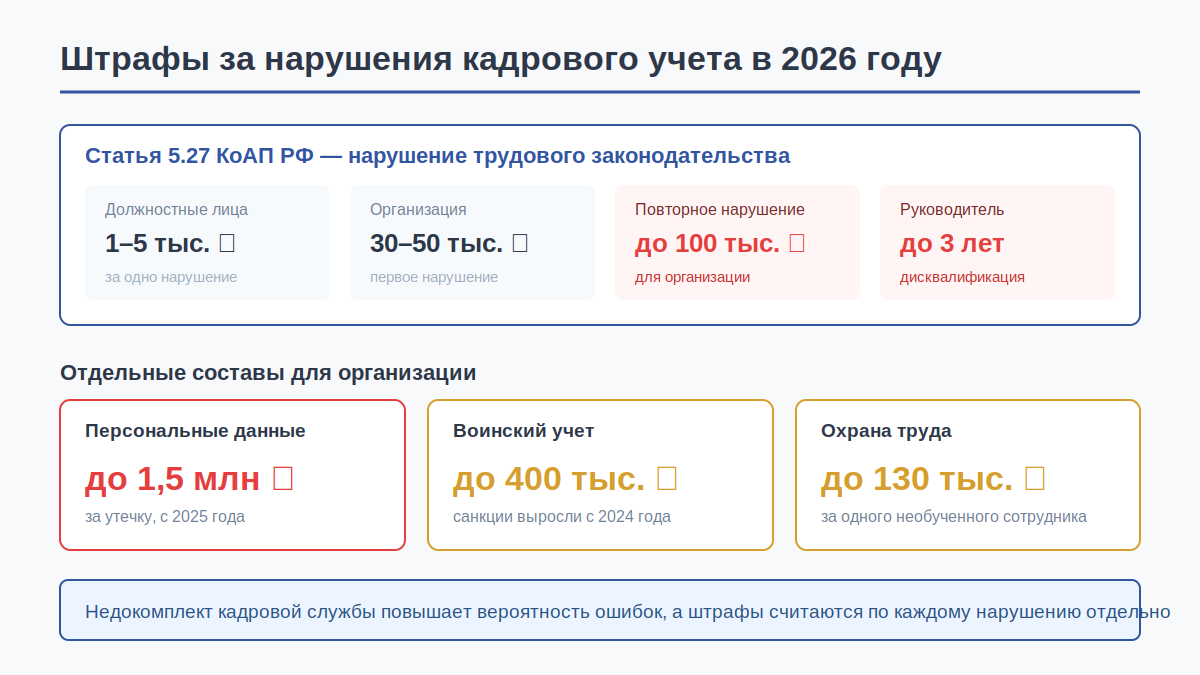
Неправомерное удержание квалифицируется как неполная выплата заработной платы в установленный срок. Это часть 6 статьи 5.27 КоАП РФ: предупреждение или штраф на должностное лицо от 10 000 до 20 000 рублей, на индивидуального предпринимателя от 1 000 до 5 000 рублей, на юридическое лицо от 30 000 до 50 000 рублей. Повторное нарушение по части 7 той же статьи поднимает штраф для организации до 100 000 рублей и даёт основание для дисквалификации руководителя.
К штрафу добавляется обязанность вернуть удержанное и выплатить проценты по статье 236 ТК РФ — 1/150 ключевой ставки Банка России от невыплаченной суммы за каждый день задержки, начиная со следующего дня после установленного срока выплаты по день фактического расчёта включительно. Проценты начисляются независимо от вины работодателя. Если удержание делалось у нескольких работников по одному шаблонному приказу, инспектор считает нарушение по каждому, и предписание закрывается перерасчётом по всей группе.
Сколько можно удержать: лимиты 20, 50 и 70 процентов
Статья 138 ТК РФ устанавливает три предела. Общий размер всех удержаний при каждой выплате заработной платы не может превышать 20%. В случаях, предусмотренных федеральными законами, предел поднимается до 50%. При удержании по нескольким исполнительным документам за работником должно быть сохранено 50% заработной платы. Предел 70% работает только для пяти требований: отбывание исправительных работ, взыскание алиментов на несовершеннолетних детей, возмещение вреда здоровью, возмещение вреда лицам, понёсшим ущерб в связи со смертью кормильца, и возмещение ущерба, причинённого преступлением.
Считается лимит от суммы, оставшейся после удержания налогов: часть 1 статьи 99 229-ФЗ формулирует это прямо. При окладе 60 000 рублей и НДФЛ по ставке 13% база для расчёта — 52 200 рублей, а предельное удержание по инициативе работодателя — 10 440 рублей, а не 12 000. Ошибка в базе расчёта даёт превышение лимита примерно на 15%, и именно она чаще всего всплывает при проверке расчётных листков.
| Вид удержания | Предел | Норма | Что учесть |
|---|---|---|---|
| По инициативе работодателя, включая возмещение ущерба | 20% | Часть 1 статьи 138 ТК РФ | Это общий предел всех удержаний за месяц, а не по каждому основанию |
| По одному или нескольким исполнительным документам | 50% | Часть 2 статьи 138 ТК РФ, статья 99 229-ФЗ | Сохраняется до полного погашения взысканных сумм |
| Алименты на несовершеннолетних детей | 70% | Часть 3 статьи 138 ТК РФ | Правило о сохранении прожиточного минимума не применяется |
| Возмещение вреда здоровью и вреда в связи со смертью кормильца | 70% | Часть 3 статьи 138 ТК РФ | Правило о сохранении прожиточного минимума не применяется |
| Возмещение ущерба, причинённого преступлением, и исправительные работы | 70% | Часть 3 статьи 138 ТК РФ | Основание подтверждается приговором или предписанием |
| Платежи по письменному заявлению работника | Не ограничен | Статья 138 ТК РФ регулирует удержания, а не распоряжение начисленной суммой | Заявление работник отзывает в любой момент, удержание прекращается |
Строка про заявление работника — та, из-за которой бухгалтерия часто отказывает сотруднику в удобной для него схеме погашения долга. Лимит в 20% здесь не действует, но и оформить его приказом нельзя: основанием служит только заявление, и отзыв заявления работодатель обязан исполнить с ближайшей выплаты.
Отдельно от процентов работает нижняя граница. Часть 5.1 статьи 69 и статья 446 ГПК РФ дают должнику право сохранить доход в размере прожиточного минимума трудоспособного населения: на 2026 год федеральное значение — 20 644 рубля при величине на душу населения 18 939 рублей. Если исполнительный лист пришёл от судебного пристава, заявление подаётся приставу, в том числе через сервис подачи заявления о сохранении прожиточного минимума на Госуслугах, где указаны состав документов и основания отказа. Если взыскатель направил исполнительный документ напрямую в организацию, заявление работник подаёт работодателю, и бухгалтерия применяет ограничение сама. На требования о возмещении вреда здоровью, вреда в связи со смертью кормильца и ущерба от преступления это право не распространяется.
Факт: с 1 января 2026 года МРОТ составляет 27 093 рубля в месяц по Федеральному закону от 28.11.2025 № 429-ФЗ. Региональный МРОТ по статье 133.1 ТК РФ не может быть ниже федерального: в Москве на 2026 год — 32 916 рублей. Зарплату до удержаний сверяйте с региональным значением.
Сумма после всех удержаний ниже МРОТ — нормальная ситуация: минимальный размер оплаты труда гарантируется до удержаний, а не после. А вот начисление ниже МРОТ при полной норме рабочего времени — самостоятельное нарушение по той же части 6 статьи 5.27 КоАП РФ, и удержаниями его не объяснить.
Мария Ж, HR-эксперт с 13-летним стажем: «Сверять зарплату надо с региональным значением МРОТ, а не с федеральным: региональный по статье 133.1 ТК РФ не может быть ниже федерального и обычно выше. Компании с распределёнными командами попадаются на этом чаще всего — начисление считают по одному значению на всю страну. Проверьте, в каком субъекте у сотрудника рабочее место по трудовому договору, и возьмите МРОТ этого региона.»
Соберите расчётный листок с расшифровкой удержаний
Статья 136 ТК РФ обязывает извещать работника о размерах и основаниях произведённых удержаний в письменной форме. Строка «прочие удержания» без расшифровки этому требованию не отвечает: инспектор читает её как отсутствие извещения.
Счётная ошибка и техническая: где суд разворачивает удержание
Определение Верховного Суда РФ от 20.01.2012 № 59-В11-17 задало границу, которой суды пользуются до сих пор: счётной считается ошибка в арифметических действиях — сложении, вычитании, умножении, делении. Всё остальное относится к техническим ошибкам и под пункт о счётной ошибке в статье 137 ТК РФ не подпадает.
На практике это означает, что удержать нельзя переплату из-за неверных данных, введённых в зарплатную программу, из-за некорректной работы самой программы, из-за двойной выплаты за один период, из-за неправильно применённого коэффициента или неверно определённого расчётного периода. Формально деньги считает программа, а ошибается человек в исходных данных, и суд относит риск на работодателя. Возврат в таких случаях идёт только через добровольное заявление работника или через суд по статье 1102 ГК РФ, где работодателю придётся доказывать недобросовестность работника.
Самый частый сюжет с переплатой — отпускные. Отпускные выплачиваются не позднее чем за три календарных дня до начала отпуска, то есть расчёт делается до окончания месяца и до того, как известны все начисления расчётного периода. Средний дневной заработок считается делением заработка за 12 календарных месяцев на 12 и на 29,3, а при неполностью отработанном периоде — по числу календарных дней в каждом неполном месяце. Ошибка в одном месяце расчётного периода тянет за собой ошибку в итоговой сумме.
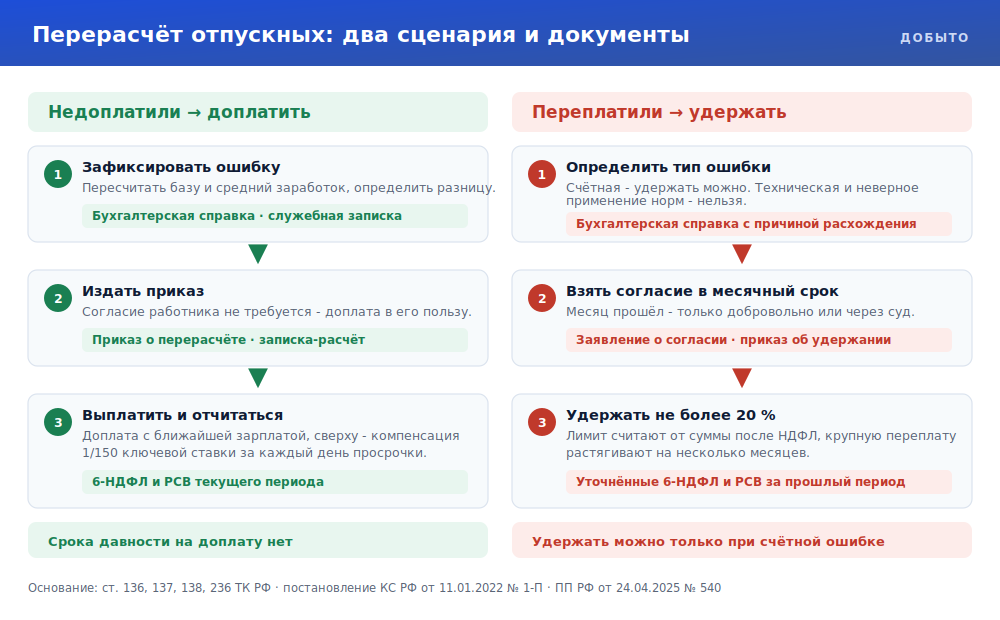
Асимметрия здесь принципиальна по последствиям. Недоплату работодатель обязан закрыть в любой момент и без согласия работника: это его собственная задолженность. Переплата же удерживается только при счётной ошибке, только в течение месяца и только с письменного согласия. Пропустили любое из трёх условий — деньги остаются у работника, если он не вернёт их добровольно.
Внимание: приказ об увольнении и акт об ознакомлении с ним оформляются исключительно на бумаге — это статья 22.1 ТК РФ и письмо Минтруда России от 12.01.2023 № 14-6/ООГ-97. Удержание за неотработанные дни отпуска из окончательного расчёта опирается на бумажный приказ, даже если вся остальная кадровая документация ведётся в КЭДО.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Как оформить удержание приказом: порядок и формулировки
Приказ об удержании не имеет унифицированной формы: постановление Госкомстата № 1 такой формы не содержит, документ составляется свободно. Из этого не следует, что содержание произвольное. Приказ без основания, суммы, ссылки на норму и реквизитов подтверждающего документа не выдерживает проверку ГИТ и не помогает в суде.
Что проверить до издания приказа
- Основание есть в законе. Оно входит в часть 2 статьи 137 ТК РФ либо в главу 39 ТК РФ о материальной ответственности. Если основания нет в этих нормах, дальше идти не нужно.
- Месячный срок не истёк. Для статьи 137 срок считается со дня окончания срока, установленного для возврата аванса или погашения задолженности. Для ущерба по статье 248 ТК РФ — со дня окончательного установления размера ущерба.
- Сумма подтверждена документом. Бухгалтерская справка с расчётом, записка-расчёт, авансовый отчёт, акт инвентаризации, заключение комиссии по результатам служебной проверки.
- Объяснение работника получено. По статье 247 ТК РФ при взыскании ущерба истребование письменного объяснения обязательно, при отказе или уклонении составляется акт.
- Сумма не превышает средний месячный заработок. Для материальной ответственности это граница по статье 241 ТК РФ, за которой удержание уходит в суд.
- Лимит по конкретной выплате посчитан. 20% от суммы после НДФЛ с учётом уже действующих исполнительных документов по этому работнику.
Как оформить удержание из зарплаты: пошаговая инструкция
- Шаг 1. Зафиксируйте факт и сумму документом: бухгалтерская справка с расчётом переплаты, авансовый отчёт с непогашенным остатком, записка-расчёт при увольнении, акт инвентаризации при недостаче. Дата этого документа запускает месячный срок.
- Шаг 2. Уведомите работника письменно: основание, сумма, расчёт, из какой выплаты предполагается удержать. Уведомление вручается под подпись или направляется в личный кабинет КЭДО с фиксацией доставки.
- Шаг 3. Получите письменное согласие работника с основанием и размером. Для удержаний по статье 137 ТК РФ это условие законности, а не формальность. Если работник возражает, приказ не издаётся.
- Шаг 4. Издайте приказ. Обязательные элементы: основание со ссылкой на конкретный пункт части 2 статьи 137 ТК РФ или на статью 248 ТК РФ, сумма цифрами и прописью, реквизиты подтверждающего документа, реквизиты согласия работника, месяц или месяцы удержания, ответственный за исполнение.
- Шаг 5. Ознакомьте работника с приказом под подпись. Отсутствие ознакомления само по себе не отменяет удержание, но в споре снимает у работодателя половину доказательной базы.
- Шаг 6. Проверьте лимит в расчёте конкретного месяца и при необходимости разбейте сумму на несколько периодов, указав это в приказе.
- Шаг 7. Отразите удержание в расчётном листке отдельной строкой с названием основания и суммой, как требует статья 136 ТК РФ.
Мария Ж, юрист со стажем более 20 лет: «Согласие и приказ — разные документы, и датируются они по-разному: сначала согласие, потом приказ. Мы видим обратный порядок регулярно, когда приказ издан, а согласие подписывается задним числом уже под расчёт. В суде такая пара дат работает против работодателя. Сверьте даты в двух документах до того, как сумма попадёт в расчётный листок.»
Порядок шагов не переставляется: уведомление идёт раньше согласия, согласие раньше приказа, приказ раньше расчётного листка. В шаблонах Добыто КЭДО эта последовательность зашита в маршрут документа, поэтому приказ нельзя отправить на подпись, пока в карточке нет подписанного согласия работника.
Образцы согласия, приказа и расчётных документов по удержаниям
Комплект собран под сценарий переплаты и перерасчёта; начинать удобнее с согласия работника, потому что без него приказ не издаётся.
| Документ | Скачать |
|---|---|
| Согласие работника на удержание излишне выплаченных отпускных | Скачать |
| Приказ о перерасчёте отпускных | Скачать |
| Бухгалтерская справка с расчётом переплаты | Скачать |
| Лицевой счёт работника по форме Т-34 | Скачать |
| Согласие на получение расчётного листка в электронном виде | Скачать |
Когда удержание приказом оформлять нельзя
Четыре ситуации закрывают дорогу к приказу полностью, и подменить их соглашением о рассрочке или ссылкой на локальный нормативный акт не получится.
Первая — работник не согласен. Для статьи 137 ТК РФ это прямое условие: удержание возможно, если работник не оспаривает оснований и размеров. Вторая — пропущен месячный срок. Третья — сумма ущерба превышает средний месячный заработок работника: по статье 248 ТК РФ такое взыскание идёт только через суд, если работник не возмещает ущерб добровольно. Четвёртая — увольнение по основаниям, при которых удержание за неотработанные дни отпуска запрещено абзацем 4 части 2 статьи 137 ТК РФ: ликвидация организации, сокращение численности или штата, смена собственника имущества для руководителя и главного бухгалтера, призыв на военную службу, восстановление работника по решению суда, признание полностью неспособным к трудовой деятельности, смерть, наступление чрезвычайных обстоятельств.
| Ситуация | Приказ возможен | Что критично | Альтернатива |
|---|---|---|---|
| Бухгалтер ошибся в умножении, переплата найдена через две недели | Да | Месячный срок и письменное согласие | Не требуется |
| Переплата из-за неверных данных, внесённых в зарплатную программу | Нет | Ошибка признаётся технической, а не счётной | Заявление работника о добровольном возврате или иск |
| Увольнение по собственному желанию, отпуск отгулян авансом | Да | 20% от окончательного расчёта после НДФЛ | Остаток сверх лимита — только по заявлению работника |
| Увольнение по сокращению численности, отпуск отгулян авансом | Нет | Абзац 4 части 2 статьи 137 ТК РФ | Сумма не взыскивается вовсе |
| Недостача на сумму двух окладов, работник возражает | Нет | Превышение среднего месячного заработка | Иск в суд в течение года по статье 392 ТК РФ |
| С даты установления размера ущерба прошло полтора месяца | Нет | Пропуск месячного срока статьи 248 ТК РФ | Добровольное возмещение с рассрочкой или суд |
| Работник просит удерживать взнос или платёж по кредиту | Приказ не нужен | Письменное заявление с суммой и периодом | Прекращается по отзыву заявления |
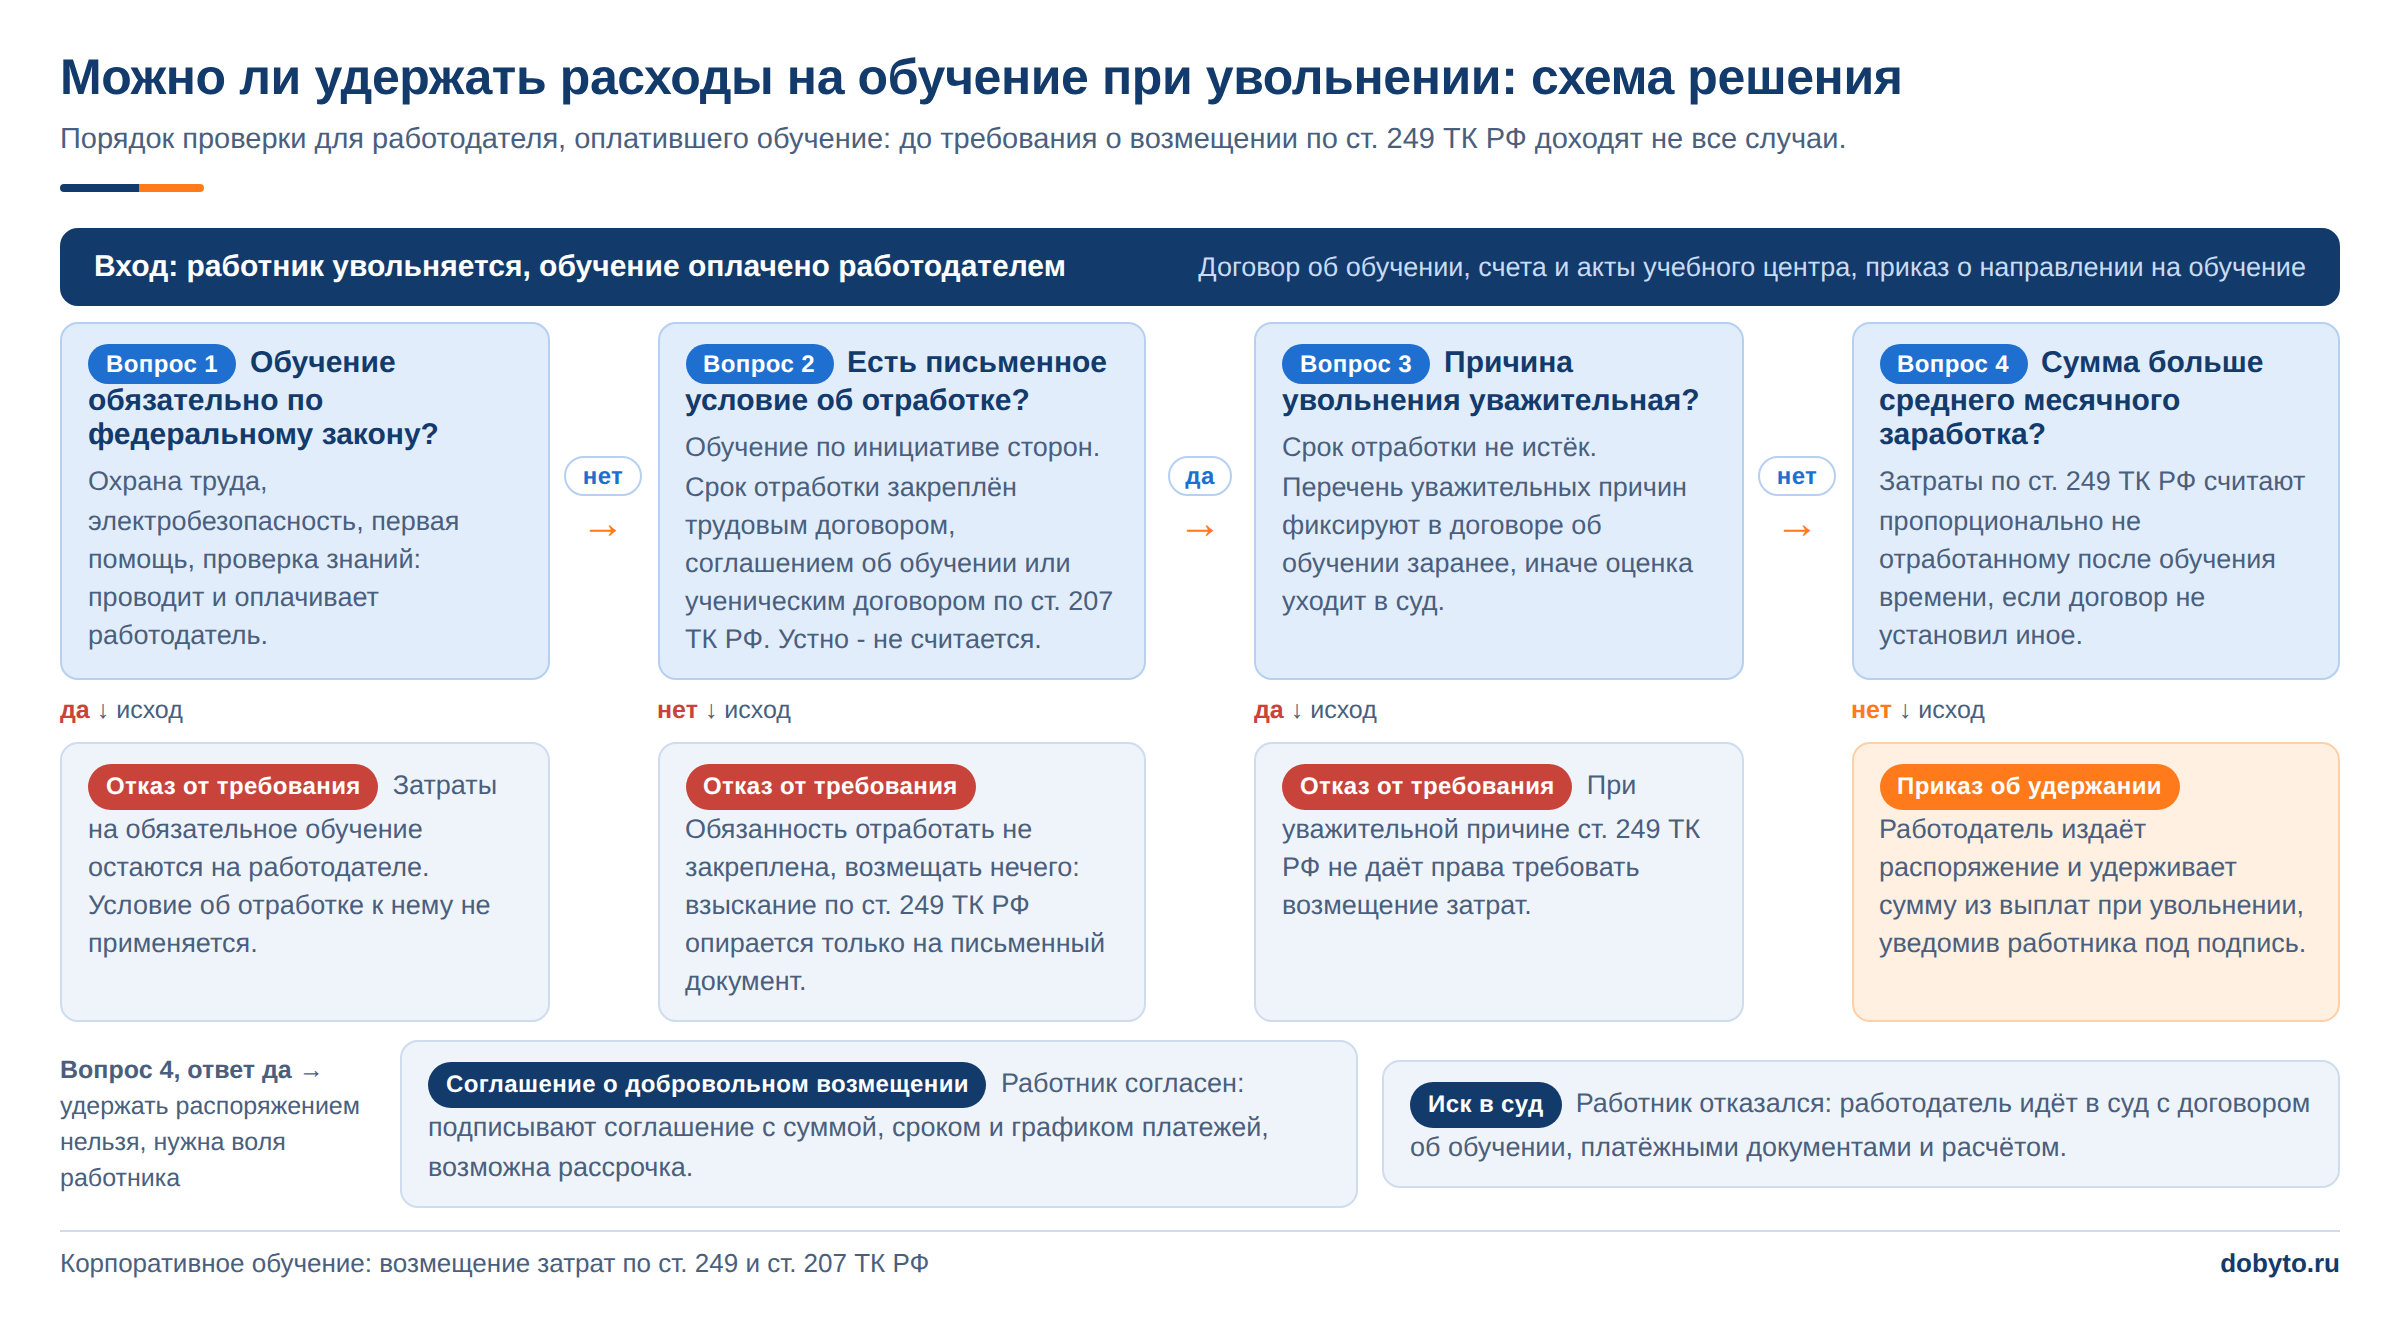
Отдельная развилка — возмещение затрат на обучение. Статья 249 ТК РФ позволяет взыскать расходы при увольнении без уважительной причины до истечения срока отработки, но только если условие об отработке письменно закреплено в трудовом договоре или соглашении об обучении, а сумма считается пропорционально неотработанному времени. Если сумма превышает средний месячный заработок, приказом её не удержать.
Полезно знать: направлять расчётные листки в электронном виде допустимо только при введённом по правилам ТК РФ кадровом электронном документообороте. Без КЭДО извещение о составных частях заработной платы и произведённых удержаниях остаётся бумажным.
Удержания в КЭДО: что подписывается электронно, а что остаётся на бумаге
Согласие на удержание, уведомление работника, приказ по статье 137 ТК РФ и лист ознакомления переводятся в электронный вид, если в компании введён КЭДО по статьям 22.1-22.3 ТК РФ. Электронные кадровые документы признаются доказательствами, когда соблюдены требования законодательства об электронной подписи, а неквалифицированная подпись работника принимается судами при наличии соглашения об электронном взаимодействии и введённого КЭДО.
Спор в этой категории всегда сопровождается доказыванием четырёх обстоятельств: получено ли согласие работника на КЭДО, ознакомлен ли он с локальным нормативным актом о КЭДО, использовал ли он электронную подпись и получил ли электронный документ. Порядок именно такой: сначала подтверждается право компании вести кадровые документы электронно, и только потом — что конкретный приказ подписан.

В сервисе Добыто КЭДО удержание закрывается связкой из трёх элементов: документ идёт по заданному маршруту согласования и подписания, статус каждого участника виден в общей таблице, а итог попадает в модуль «Выплаты», где хранится история начислений по сотруднику. Маршрут настраивается один раз как шаблон, дальше кадровик выбирает его из списка при создании приказа.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Журнал подписания надо смотреть до того, как спор начался, а не после. Мы проводим сверку перед проверками и перед увольнениями, на которых ожидаем конфликт: журнал не выборочный, он покажет и дату выдачи ключа, и отсутствие активности работника при формально подписанном документе. Выгрузите журнал по спорному приказу об удержании заранее — это занимает минуту и снимает половину вопросов инспектора.»
Первые дни работы человека в системе КЭДО остаются зоной повышенного риска. Суды прямо рассматривают первичное использование системы как обстоятельство, при котором ошибка вероятна, и в одном из разобранных дел заявление, сформированное работником ошибочно, стало основанием для восстановления на работе. В практике внедрения мы поэтому закладываем пилотную группу перед раскаткой на всю компанию, а значимые документы новичка в первый месяц дублируем подтверждением вне системы.
Стоимость перевода кадровых документов по удержаниям в электронный вид
Итоговая сумма зависит от численности сотрудников и набора нужных функций: интеграции с учётной системой, кастомных шаблонов, электронного архива. Электронные подписи для сотрудников входят в тариф.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив | от 50 ₽ за сотрудника / мес, минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | рассчитывается индивидуально |
| Электронные подписи ПЭП и УНЭП для сотрудников | входят в тариф, выпускаются бесплатно | по мере подключения сотрудников |
| Модуль интеграции с 1С:ЗУП с автоматической синхронизацией документов | входит в тариф «Бизнес» | установка и настройка за 1 день |
На тарифе «Бизнес» действует минимальная оплата за 50 сотрудников, поэтому для компании до 25 человек арифметика обычно выводит на «Старт», а при переходе между тарифами разница пересчитывается пропорционально оставшемуся периоду. Состав функций по каждому тарифу и условия перехода приведены на странице тарифов Добыто КЭДО.
Выводы
Право удержать возникает не из ситуации, а из нормы: обязательные платежи, исполнительные документы, четыре случая части 2 статьи 137 ТК РФ, материальная ответственность по главе 39 и заявление самого работника. Для собственной инициативы работодателя закон добавляет месячный срок, письменное согласие и предел в 20% от суммы после НДФЛ. Граница между счётной и технической ошибкой определяет судьбу большинства переплат: арифметику удержать можно, сбой в исходных данных — нет. Приказ составляется свободно, но без ссылки на конкретный пункт нормы, суммы, реквизитов подтверждающего документа и согласия он не выдерживает ни проверку ГИТ, ни спор.
Мы в Добыто КЭДО ежедневно видим, что удержание разваливается не на расчёте, а на комплекте: не то основание, просроченный месяц, согласие задним числом. Система с шаблонами документов, настроенными маршрутами подписания и выгружаемым журналом действий закрывает именно эту часть задачи — собрать доказательства до того, как они понадобятся.
Частые вопросы об удержаниях из заработной платы
Можно ли удержать стоимость невозвращённой спецодежды или корпоративного ноутбука при увольнении?
Приказом по статье 137 ТК РФ — нет: этого основания в закрытом перечне части 2 нет. Работает другой механизм: невозврат имущества оформляется как прямой действительный ущерб по главе 39 ТК РФ. Нужны акт передачи имущества работнику, акт о невозврате, письменное объяснение работника по статье 247 ТК РФ и расчёт остаточной стоимости с учётом износа. Если сумма укладывается в средний месячный заработок и работник не возражает, издаётся приказ по статье 248 ТК РФ в течение месяца со дня установления размера ущерба. Сверх этой суммы — только суд.
Как считать лимит, если на работника пришло несколько исполнительных листов и 50% не хватает?
Очерёдность задаёт статья 111 229-ФЗ. Сначала в полном объёме удовлетворяются требования первой очереди: алименты, возмещение вреда здоровью, возмещение вреда в связи со смертью кормильца, компенсация морального вреда. Требования каждой следующей очереди начинают удовлетворяться только после полного погашения предыдущей. Внутри одной очереди сумма распределяется пропорционально размеру требований. Собственное удержание работодателя по статье 137 ТК РФ в эту систему не входит и производится из остатка, если после исполнительных документов ещё есть что удерживать в пределах общего лимита.
Удерживает ли работодатель по исполнительному листу из пособия по временной нетрудоспособности?
Пособие по временной нетрудоспособности выплачивает Социальный фонд России напрямую работнику, и исполнительный документ, лежащий в бухгалтерии работодателя, на эту выплату не распространяется. Работодатель удерживает только из того, что начисляет сам: заработной платы, премий, отпускных, компенсации за неиспользованный отпуск, а также из оплаты первых трёх дней болезни, если она производится за счёт средств организации.
Что делать, если работник уволился, а долг за неотработанный отпуск больше окончательного расчёта?
Из расчёта при увольнении удерживается не более 20% после НДФЛ. Остаток работодатель вправе предложить вернуть добровольно — заявлением или соглашением о возврате. Взыскать его в суде практически невозможно: взыскание излишне выплаченной заработной платы допускается только при счётной ошибке или недобросовестности работника, а получение отпуска авансом ни тем, ни другим не является. Практический выход — не доводить ситуацию: контролировать баланс дней отпуска до согласования отпуска авансом и указывать остаток дней в записке-расчёте.
Можно ли записать в положение об оплате труда штраф за опоздание и удерживать его?
Нет. Перечень дисциплинарных взысканий в статье 192 ТК РФ закрытый: замечание, выговор, увольнение по соответствующим основаниям. Штрафа в нём нет, а статья 137 ТК РФ не допускает удержаний по основаниям, которых нет в федеральном законе. Условие о штрафах в локальном нормативном акте не применяется как ухудшающее положение работника по сравнению с трудовым законодательством. Законный механизм влияния на дисциплину — переменная часть оплаты труда: лишение премии при невыполнении условий премирования, закреплённых в положении о премировании, не является удержанием, потому что премия при этих условиях просто не начисляется.
Нужно ли согласие работника, если он сам написал заявление об удержании, а потом передумал?
Заявление работника — основание для платежа, и работник вправе отозвать его в любой момент письменно. С ближайшей выплаты после получения отзыва удержание прекращается, даже если в заявлении был указан срок или общая сумма. Долг при этом никуда не девается, но взыскивается уже по другим правилам: по соглашению сторон, а при отказе — в судебном порядке. Удерживать дальше «по ранее поданному заявлению» нельзя.
