
Пособие при увольнении по соглашению сторон облагается налогом только в части, которая превышает три средних месячных заработка работника, а для организаций Крайнего Севера и приравненных местностей — шесть (пункт 1 статьи 217 и подпункт 2 пункта 1 статьи 422 НК РФ). С 1 января 2025 года лимит считают в порядке, аналогичном назначению пособия по беременности и родам: средний дневной заработок за два календарных года, предшествующих году увольнения, умножают на 30,4. Внутри одного окончательного расчёта выплаты ведут себя по-разному: выходное пособие освобождается в пределах лимита, компенсация за неиспользованный отпуск облагается НДФЛ и страховыми взносами с первого рубля, зарплата за отработанные дни — тоже полностью.
Ниже формула лимита с предельными базами 2024 и 2025 годов и потолком среднего дневного заработка 6 827,40 рубля, порядок действий, когда сотрудник отработал меньше двух лет или был в декрете, и разбор того, почему бухгалтер и кадровик получают по одному увольнению два разных средних заработка. Работодателю материал даёт схему оформления: какой документ уходит на бумагу и в какой срок перечисляется удержанный НДФЛ. Сценарная таблица по спорным ситуациям, цена ошибки в цифрах, тарифы на 2026 год и ответы на частые вопросы — во второй половине статьи.
Что при увольнении по соглашению сторон облагается налогом, а что нет
Окончательный расчёт при увольнении по соглашению сторон состоит из нескольких выплат с разной налоговой судьбой. Освобождение по пункту 1 статьи 217 НК РФ распространяется на выходное пособие и иные компенсационные выплаты в связи с увольнением, но компенсация за неиспользованный отпуск прямо исключена из этого освобождения и облагается в полном размере. То же исключение повторяется в подпункте 2 пункта 1 статьи 422 НК РФ по страховым взносам.
| Выплата в день увольнения | НДФЛ | Страховые взносы | Норма |
|---|---|---|---|
| Зарплата за отработанные дни месяца увольнения | Полностью | Полностью | ст. 210, ст. 420 НК РФ |
| Компенсация за неиспользованный отпуск | Полностью, код дохода 2013 | Полностью | п. 1 ст. 217, пп. 2 п. 1 ст. 422 НК РФ (прямое исключение) |
| Выходное пособие в пределах 3 средних месячных заработков (6 для Крайнего Севера) | Не удерживается | Не начисляются | п. 1 ст. 217, пп. 2 п. 1 ст. 422 НК РФ |
| Часть пособия сверх лимита | 13-22% по прогрессивной шкале, код дохода 2014 | 30% в пределах единой базы, 15,1% сверх неё | п. 1 ст. 217, пп. 2 п. 1 ст. 422 НК РФ |
| Премия и другие стимулирующие выплаты, начисленные при увольнении | Полностью | Полностью | ст. 420 НК РФ, выплата в рамках трудовых отношений |
Одна общая сумма в соглашении без разбивки почти наверняка содержит компенсацию за отпуск, и эта часть придёт за вычетом налога. Разбивку по видам выплат работник вправе попросить до подписания документа.
Трудовой кодекс не обязывает платить выходное пособие при увольнении по соглашению сторон: обязательные случаи перечислены в статье 178 ТК РФ, и соглашение сторон в их число не входит. Перечень оснований, по которым пособие полагается в силу закона, Роструд собрал в памятке о выплатах выходных пособий при расторжении трудового договора. Часть 8 статьи 178 ТК РФ при этом разрешает предусмотреть другие случаи выплаты в трудовом или коллективном договоре.
Отдельная развилка возникает, когда пособие записано только в соглашении о расторжении и больше нигде. Конституционный Суд РФ в постановлении от 13.07.2023 № 40-П указал, что дополнительная выплата при увольнении по соглашению сторон по своей правовой природе является выходным пособием независимо от того, как она названа в документе, и что суд не вправе отказать работнику во взыскании такой суммы, если условия соглашения не противоречат закону и не нарушают запреты, установленные для отдельных категорий работников.
Мария Ж, судебный эксперт по трудовому праву: «Название выплаты в соглашении на налог не влияет, но влияет на скорость спора. Если в документе стоит слово «компенсация» без пояснений, инспектор и бухгалтер прочитают его по-разному, и разбираться придётся уже на стадии возражений. Мы рекомендуем в соглашении разводить три строки: зарплата за отработанные дни, компенсация за неиспользованный отпуск и выходное пособие с прямой отсылкой к части 8 статьи 178 ТК РФ.»
Что проверить до подписания соглашения
Проверка занимает один разговор с бухгалтерией и снимает большую часть последующих претензий.
- Разбивка суммы. Из общей цифры выделены зарплата за отработанные дни, компенсация за неиспользованный отпуск и собственно выходное пособие.
- Указание, «на руки» сумма или до удержания НДФЛ. Формулировка «работодатель выплачивает 300 000 рублей» по умолчанию означает начисление, и налог уменьшит фактическую выплату.
- Основание выплаты. Ссылка на трудовой договор, коллективный договор или локальный нормативный акт закрывает вопрос и по трудовому спору, и по расходам работодателя.
- Дата увольнения и дата выплаты. По статье 140 ТК РФ расчёт производится в день прекращения трудового договора.
- Категория работника. Для руководителей, заместителей и главных бухгалтеров организаций с государственным участием действует статья 349.3 ТК РФ с прямым запретом.
- Размер относительно трёх средних заработков. Если сумма явно выше, налог с превышения нужно заложить в переговоры заранее.
Как считается необлагаемый лимит в 2026 году
Федеральный закон от 08.08.2024 № 259-ФЗ изменил и пункт 1 статьи 217, и подпункт 2 пункта 1 статьи 422 НК РФ. С 1 января 2025 года средний месячный заработок для необлагаемого лимита исчисляется в порядке, аналогичном применяемому при назначении пособия по беременности и родам и ежемесячного пособия по уходу за ребёнком, то есть по правилам Федерального закона от 29.12.2006 № 255-ФЗ. Методику расчёта Минфин описал в письме от 30.04.2025 № 03-04-07/43998, ФНС довела её до инспекций письмом от 12.05.2025 № БС-4-11/4601@.
Расчётным периодом стали два календарных года, предшествующих году увольнения. Для увольнения в 2026 году это 2024 и 2025 годы. В расчёт берутся только выплаты, на которые начислялись страховые взносы, с ограничением по предельной базе каждого года: 2 225 000 рублей за 2024 год и 2 759 000 рублей за 2025 год. Отсюда потолок среднего дневного заработка: (2 225 000 + 2 759 000) / 730 = 6 827,40 рубля.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Дальше средний дневной заработок умножается на 30,4 и получается средний месячный. При максимальных значениях необлагаемый предел в 2026 году выглядит так: 6 827,40 x 30,4 = 207 552,96 рубля в месяц, три заработка — 622 658,88 рубля, шесть заработков для Крайнего Севера и приравненных местностей — 1 245 317,76 рубля. Больше этих сумм освободить от НДФЛ нельзя ни при какой зарплате, даже если по трудовому законодательству средний заработок работника выше.
Как посчитать необлагаемую часть пособия: пошаговая инструкция
- Шаг 1. Соберите выплаты работника за два календарных года до года увольнения, на которые начислялись страховые взносы. Заработок у прежних работодателей учитывается по представленным сведениям.
- Шаг 2. Сравните заработок каждого года с предельной базой этого года и возьмите меньшую величину: 2 225 000 рублей за 2024 год, 2 759 000 рублей за 2025 год.
- Шаг 3. Разделите сумму двух лет на число календарных дней периода за вычетом исключаемых дней: периодов временной нетрудоспособности, отпуска по беременности и родам, отпуска по уходу за ребёнком и освобождения от работы с сохранением заработка без начисления взносов.
- Шаг 4. Сверьте результат с потолком 6 827,40 рубля. Если получилось больше, в расчёт идёт потолок.
- Шаг 5. Умножьте средний дневной заработок на 30,4, затем на 3 либо на 6 для работников организаций Крайнего Севера и приравненных местностей.
- Шаг 6. Сложите все выплаты при увольнении, кроме компенсации за неиспользованный отпуск, и вычтите полученный лимит. Разница облагается НДФЛ и страховыми взносами.
Пример. Сотрудник увольняется по соглашению сторон в марте 2026 года, выходное пособие по соглашению — 700 000 рублей. Средний дневной заработок за 2024-2025 годы вышел на потолок 6 827,40 рубля, лимит равен 622 658,88 рубля. Налогооблагаемая часть — 77 341,12 рубля. Если годовой доход работника к моменту выплаты не превысил 2,4 млн рублей, НДФЛ составит 13% от этой разницы.
В практике Добыто расхождения чаще всего появляются на третьем шаге: в расчёт берут все календарные дни двух лет без вычета исключаемых периодов и получают заниженный средний дневной заработок. Сверка исключаемых дней по табелю и закрытым больничным до подписания соглашения снимает основную часть последующих споров о сумме.
Внимание: с 1 января 2026 года МРОТ составляет 27 093 рубля (Федеральный закон от 28.11.2025 № 429-ФЗ). Если в расчётном периоде заработка не было, средний дневной заработок для лимита считают из МРОТ, и необлагаемая сумма получается заметно ниже привычной по трудовому законодательству.
Стаж меньше двух лет, декрет и больничные
Сотрудник, проработавший в компании несколько месяцев, не остаётся без лимита. В расчёт включается заработок у предыдущих работодателей за те же два календарных года, подтверждённый сведениями о заработной плате. Если заработка в расчётном периоде не было вовсе, средний дневной заработок определяется из МРОТ по формуле МРОТ x 24 / 730: при МРОТ 27 093 рубля это 890,73 рубля в день, а три средних месячных заработка дают 81 234,58 рубля. Всё, что выплачено сверх этой суммы, попадает под налог, хотя по правилам Трудового кодекса средний заработок такого работника мог быть в разы выше.
Декретный отпуск и длительные больничные работают в другую сторону. Дни временной нетрудоспособности, отпуска по беременности и родам и отпуска по уходу за ребёнком исключаются из числа календарных дней при делении, поэтому средний дневной заработок не обнуляется механически. Механизма замены лет, как при расчёте детских пособий по заявлению работницы, для необлагаемого лимита законодательство не предусматривает, поэтому женщина, вернувшаяся из декрета и уволившаяся в том же году, получит лимит существенно ниже коллеги с той же должностью и окладом.
Как оформить расчёт и когда удержать НДФЛ
Сумма самого пособия и сумма лимита считаются по разным правилам, и это главный источник расхождений между кадровой службой и бухгалтерией. Размер выплаты определяется по статье 139 ТК РФ и Положению, утверждённому постановлением Правительства РФ от 24.04.2025 № 540: оно действует с 1 сентября 2025 года взамен постановления № 922 и предписывает умножать средний дневной заработок на среднее количество рабочих дней в месяце (в 2026 году это 247 рабочих дней, то есть 20,58 рабочего дня в месяц). Лимит освобождения считается по календарным дням и коэффициенту 30,4 за два предыдущих года. Две цифры среднего заработка по одному и тому же человеку — нормальная ситуация, а не ошибка расчёта.
НДФЛ удерживается в момент фактической выплаты. Перечисление идёт по общим срокам: налог, удержанный с 1 по 22 число месяца, перечисляется не позднее 28 числа того же месяца, удержанный с 23 числа по последний день месяца — не позднее 5 числа следующего месяца. Страховые взносы с превышения начисляются в месяце начисления выплаты и уплачиваются в общем порядке. Сам расчёт с работником производится в день увольнения по статье 140 ТК РФ, за задержку начисляется компенсация по статье 236 ТК РФ в размере 1/150 ключевой ставки Банка России за каждый день просрочки.
Заполните записку-расчёт по форме Т-61 онлайн
Конструктор собирает документ с таблицей начислений, компенсацией за неиспользованный отпуск и удержанным НДФЛ. Расчётный листок при увольнении обязателен так же, как при обычной выплате зарплаты: работник должен видеть, из чего сложилась сумма и сколько удержано налога. При споре именно листок и записка-расчёт показывают, какая часть выплаты была признана выходным пособием, а какая компенсацией за отпуск.

Что при увольнении остаётся на бумаге
Соглашение о расторжении трудового договора можно подписать электронной подписью в системе КЭДО, а приказ об увольнении — нельзя. Статья 22.1 ТК РФ выводит приказ о прекращении трудового договора и акт об ознакомлении с ним из электронного документооборота, и эту позицию Минтруд подтвердил письмом от 12.01.2023 № 14-6/ООГ-97. Полностью безбумажного увольнения не получается: заявление и соглашение проходят электронно, приказ печатается и подписывается собственноручно.
Факт: приказ об увольнении и акт об ознакомлении с ним оформляются исключительно на бумаге по статье 22.1 ТК РФ. Это одно из четырёх исключений из КЭДО наряду с инструктажем по охране труда, актом о несчастном случае и бумажной трудовой книжкой.

В практике Добыто это первое, что приходится объяснять на внедрении: компания рассчитывает убрать бумагу из увольнения целиком, а получает смешанную схему. Если вы работодатель и увольнений по соглашению в компании десятки за год, отдельный расчёт лимита руками можно не собирать: в сервисе записка-расчёт и расчётный листок формируются из карточки сотрудника, а подписанные электронно соглашения остаются в электронном архиве вместе с журналом действий.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Расчётный листок сам по себе электронно отправлять нельзя, но при введённом по правилам статей 22.1-22.3 ТК РФ кадровом электронном документообороте — можно. Меняется не документ, а правовое основание для электронного взаимодействия в целом. Поэтому перед первым электронным листком проверьте, что приказ о введении КЭДО издан, положение утверждено и согласие работника получено.»
Образцы документов для оформления увольнения и расчёта
Комплект закрывает оформление от заявления до выдачи сведений о трудовой деятельности; начинать удобнее с формы соглашения на базе образца дополнительного соглашения к трудовому договору.
| Документ | Скачать |
|---|---|
| Дополнительное соглашение к трудовому договору (образец) | Скачать |
| Заявление об увольнении | Скачать |
| Согласие на электронный расчётный листок | Скачать |
| Форма СТД-Р: сведения о трудовой деятельности | Скачать |
| Уведомление явиться за трудовой книжкой | Скачать |
| Реестр на перечисление зарплаты | Скачать |
Страховые взносы и расходы работодателя
Лимит по страховым взносам зеркален налоговому: подпункт 2 пункта 1 статьи 422 НК РФ освобождает выплаты при увольнении в сумме, не превышающей в целом трёхкратный средний месячный заработок, для Крайнего Севера — шестикратный. Минфин подтвердил применение этой нормы к увольнению по соглашению сторон в письме от 23.01.2025 № 03-15-05/5412. Превышение облагается по единому тарифу 30% в пределах единой предельной базы и 15,1% сверх неё.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Слово «в целом» в норме означает, что лимит применяется к сумме всех выплат при увольнении, а не к каждой по отдельности. Если работодатель платит и выходное пособие по соглашению, и дополнительную компенсацию за досрочное расторжение, складываются обе суммы, и только потом сравниваются с тремя средними заработками.
Для налога на прибыль работает пункт 9 статьи 255 НК РФ: к расходам на оплату труда относятся выходные пособия, предусмотренные трудовыми договорами или отдельными соглашениями сторон, включая соглашения о расторжении трудового договора, а также коллективными договорами и локальными нормативными актами. Формальное право учесть расход есть, но Верховный Суд РФ в определении от 23.09.2016 № 305-КГ16-5939 разделил два случая: выплата может выполнять функцию заработка, сохраняемого на время трудоустройства, а может по существу оказаться платой за согласие работника отказаться от трудового договора. Если размер пособия резко выбивается из обычной практики компании и работодатель не обосновал его экономически, инспекция вправе исключить сумму из расходов.
Мария Ж, юрист со стажем более 20 лет: «Обоснование размера пособия готовится до выплаты, а не по требованию инспекции. Мы просим клиента оформить служебную записку или расчёт с логикой: должность, срок предполагаемого поиска работы на этом рынке труда, экономия компании на процедуре сокращения. Документ на одну страницу, но именно он отделяет расход на оплату труда от платы за отказ от договора в терминах определения Верховного Суда.»
Когда освобождение от НДФЛ не работает
Освобождение по пункту 1 статьи 217 НК РФ закрывает не все ситуации. Четыре случая, в которых расчёт по трём средним заработкам либо не применяется, либо применяется иначе.
Компенсация за неиспользованный отпуск. Облагается НДФЛ и взносами полностью, независимо от суммы и от того, как она названа в соглашении. При длинном неотгулянном отпуске у топ-менеджера эта строка может превышать само пособие.
Руководители организаций с государственным участием. Статья 349.3 ТК РФ запрещает включать в соглашение о расторжении условие о выплате выходного пособия, компенсации или иных выплат руководителям, их заместителям, главным бухгалтерам и членам коллегиальных исполнительных органов государственных корпораций и компаний, государственных внебюджетных фондов, учреждений и унитарных предприятий, а также хозяйственных обществ, более 50% акций или долей которых находится в государственной или муниципальной собственности. Совокупный размер выплат при увольнении для этих категорий ограничен трёхкратным средним месячным заработком.
Выплата, оформленная как премия или материальная помощь. Освобождение действует для выплат, связанных с увольнением. Премия по итогам работы под него не подпадает и облагается полностью, даже если она выплачена в день увольнения и упомянута в том же соглашении.
Договор ГПХ и самозанятые. Нормы о выходном пособии относятся к трудовым отношениям. При прекращении договора возмездного оказания услуг или договора с самозанятым выходное пособие не предусмотрено, и переносить на них правила статьи 178 ТК РФ и лимит статьи 217 НК РФ нельзя.
Что ещё удерживается из расчёта при увольнении
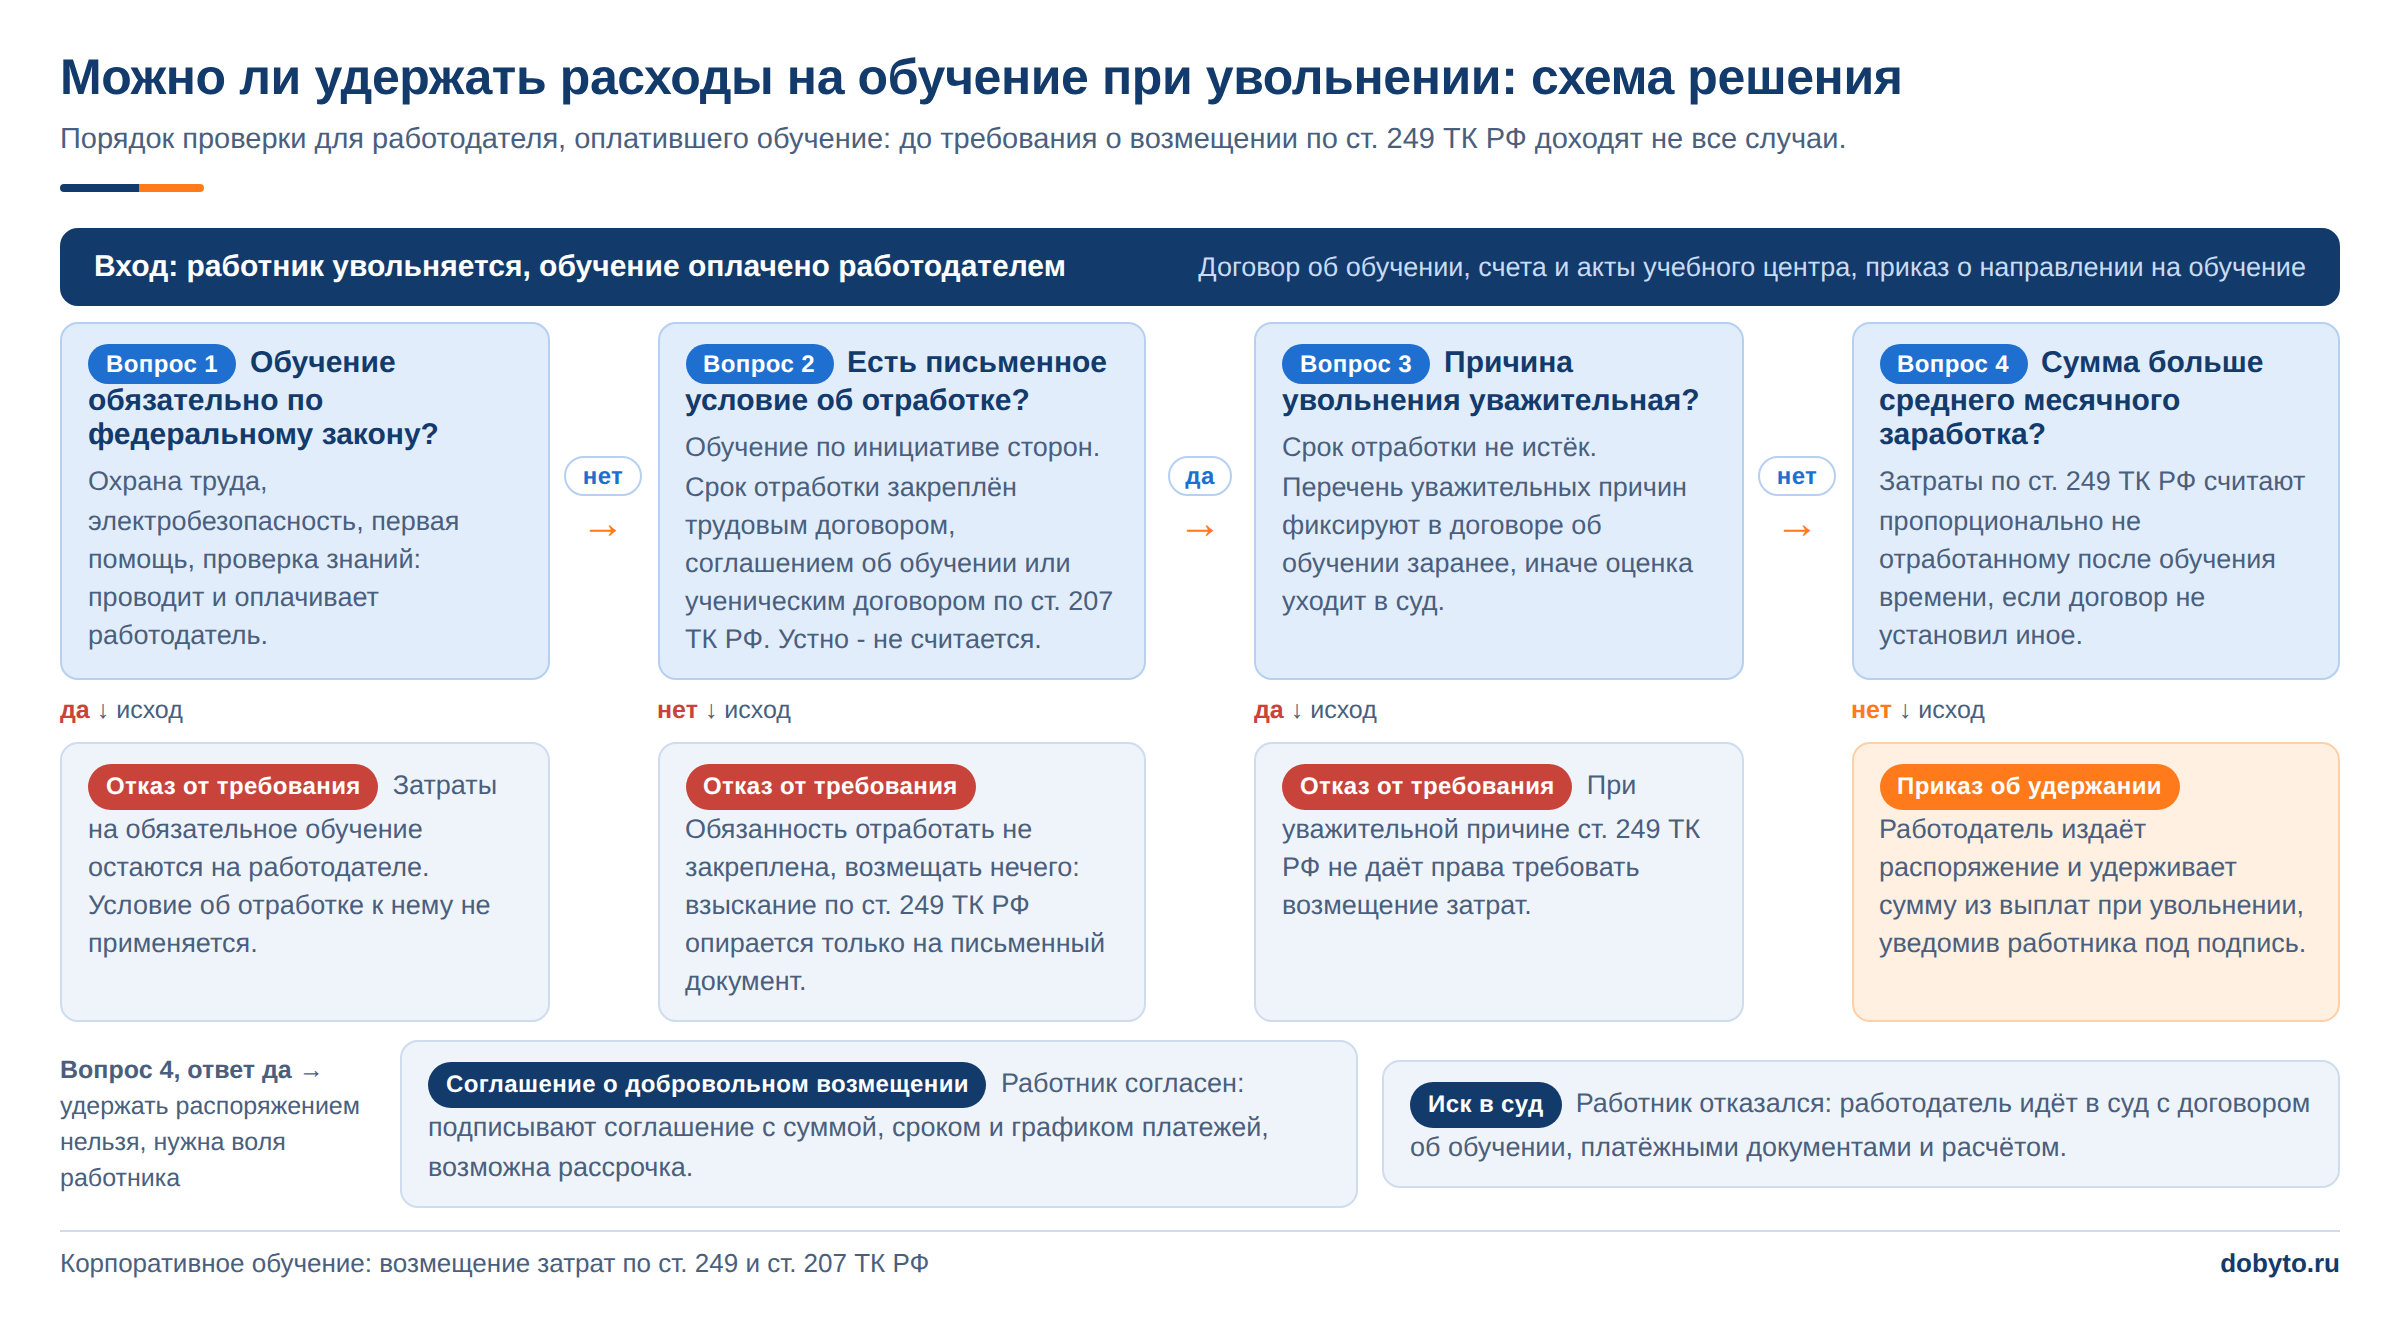
Помимо налога, из окончательного расчёта могут удержать отпускные за неотработанные дни отпуска и затраты на обучение, если работник увольняется до окончания срока отработки по ученическому договору или соглашению об обучении. Статья 137 ТК РФ ограничивает общий размер удержаний, а статья 249 ТК РФ требует письменного условия об отработке. Увольнение по соглашению сторон само по себе не относится к уважительным причинам, поэтому требование о возмещении затрат на обучение в этой ситуации заявляют часто.
Сценарная таблица: что критично в вашей ситуации
Одна и та же формула лимита даёт разный результат в зависимости от того, кто увольняется и где.
| Сценарий | Что критично | Что вторично |
|---|---|---|
| Организация в районе Крайнего Севера или приравненной местности | Шестикратный лимит, до 1 245 317,76 рубля при максимальном заработке | Размер районного коэффициента: он уже сидит в заработке расчётного периода |
| Стаж у работодателя меньше двух лет | Сведения о заработке у прежних работодателей за 2024-2025 годы | Текущий оклад: на лимит он почти не влияет |
| Возвращение из отпуска по уходу за ребёнком и увольнение в том же году | Исключаемые дни при делении; замена лет для лимита не предусмотрена | Средний заработок по правилам ТК РФ, который будет заметно выше |
| Руководитель или главный бухгалтер организации с госучастием свыше 50% | Запрет статьи 349.3 ТК РФ на условие о выплате в соглашении | Расчёт лимита по НК РФ: до него дело может не дойти |
| Крупное пособие топ-менеджеру коммерческой компании | Экономическое обоснование размера для налога на прибыль | Название выплаты в соглашении |
| Часть суммы выплачивается после даты увольнения | Лимит применяется к совокупности всех выплат в связи с увольнением | Разбивка по платёжным поручениям |
При стаже меньше двух лет и высоком текущем окладе налоговый лимит окажется значительно ниже ожидаемого, и часть согласованной суммы уйдёт в НДФЛ. Свой сценарий работнику стоит определить до переговоров о сумме.
Цена ошибки: доначисления, пени и штрафы
Занижение налоговой базы обходится работодателю дороже самой ошибки. Неудержанный НДФЛ влечёт штраф 20% от суммы, подлежащей удержанию и перечислению, по статье 123 НК РФ. Неуплата страховых взносов из-за занижения базы — штраф 20% по статье 122 НК РФ, при умышленном характере 40%. Сверху идут пени по статье 75 НК РФ за каждый день просрочки и обязанность подать уточнённые 6-НДФЛ и расчёт по страховым взносам.
Обратная ошибка бьёт по работнику и тоже стоит денег компании. Если бухгалтерия удержала НДФЛ со всей суммы пособия, работник вправе потребовать возврат по статье 231 НК РФ: налоговый агент возвращает излишне удержанный налог по письменному заявлению в течение трёх месяцев со дня его получения. Пропуск этого срока даёт работнику право на проценты за каждый календарный день просрочки. В практике Добыто такое заявление чаще всего теряется при смене бухгалтера, поэтому подавать его стоит письменно и с отметкой о принятии.
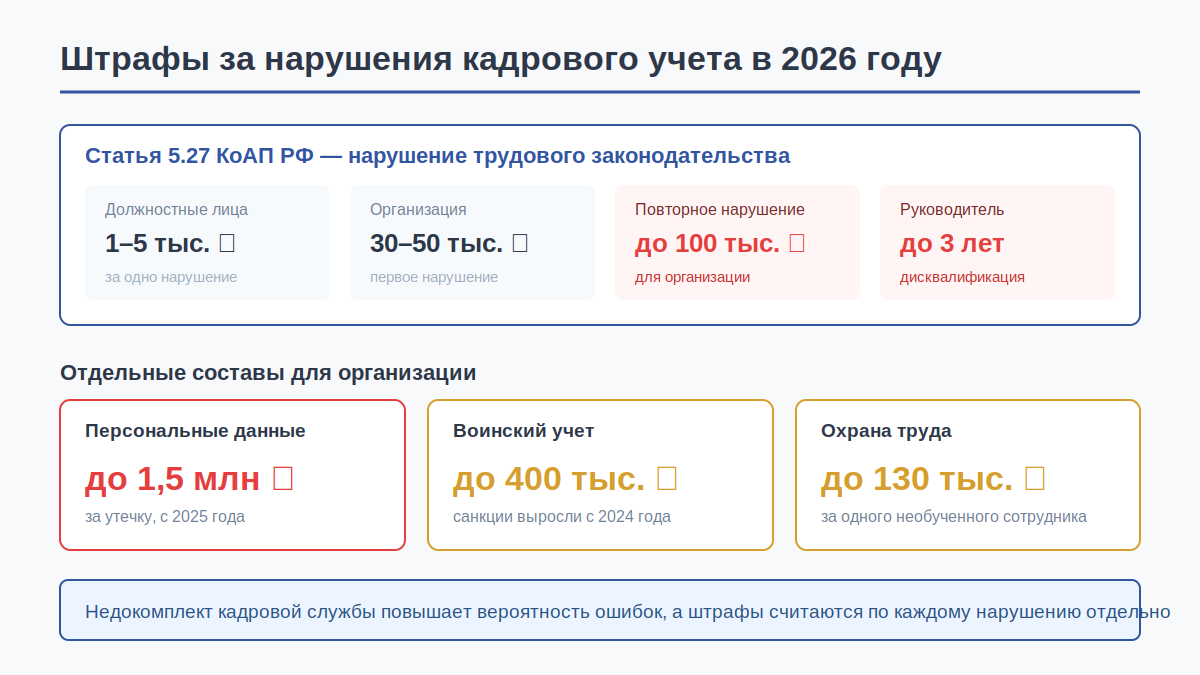
Задержка расчёта в день увольнения добавляет административную ответственность. Невыплата или неполная выплата в срок сумм, причитающихся работнику, по части 6 статьи 5.27 КоАП РФ наказывается штрафом на должностных лиц от 10 000 до 20 000 рублей, на предпринимателей без образования юридического лица от 1 000 до 5 000 рублей, на организацию от 30 000 до 50 000 рублей. При повторном нарушении по части 7 той же статьи штраф на организацию вырастает до 50 000-100 000 рублей, а руководителю грозит дисквалификация на срок от 1 года до 3 лет.
Лайфхак: перед увольнением, на котором ожидается конфликт, выгрузите журнал действий по спорным документам в системе КЭДО. Журнал показывает дату выдачи ключа, вход под учётной записью и активность работника, и смотреть его нужно до начала спора, а не после.
Мария Ж, HR-эксперт с 13-летним стажем: «Первые дни работы человека в системе КЭДО — зона повышенного риска. Суды прямо учитывают, что заявление могло быть сформировано ошибочно при первичном использовании системы, и восстанавливают работника. Любое значимое действие в этот период стоит подтверждать вне системы, особенно заявление об увольнении и подписание соглашения о расторжении.»
Стоимость перехода на электронное оформление кадровых документов
Расчёт налога с пособия делает бухгалтерия, а стоимость возникает на другом участке: подписание соглашений, ознакомление с локальными актами, выдача расчётных листков и хранение комплекта по каждому уволенному. Тарифы Добыто КЭДО считаются от числа сотрудников, электронные подписи для них входят в тариф.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения по численности, ПЭП, УНЭП и УКЭП, электронный архив | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» (50 сотрудников) | 30 000 ₽ в год | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | рассчитывается индивидуально |
| Выпуск ПЭП и УНЭП для сотрудников | входит в тариф | на всех тарифах |
| Модуль интеграции с 1С:ЗУП | входит в тариф «Бизнес» | установка и настройка за 1 день |
| Получение УКЭП через партнёров-удостоверяющих центров | по запросу | по регламенту УЦ |
Итоговая сумма зависит от численности, набора подписей и необходимости интеграции с учётной системой: при переходе с тарифа на тариф разница пересчитывается пропорционально оставшемуся периоду. Действующие условия и состав каждого пакета собраны на странице тарифов Добыто КЭДО, данные приведены на дату публикации.
Выводы
Налог с пособия при увольнении по соглашению сторон возникает только на сумму сверх трёх средних месячных заработков, шести для Крайнего Севера, и с 2025 года этот порог считается по правилам детских пособий. В 2026 году потолок освобождения ограничен предельными базами 2024 и 2025 годов, поэтому максимум составляет 622 658,88 рубля при трёхкратном лимите. Компенсация за неиспользованный отпуск под освобождение не подпадает ни при какой сумме, а размер самого пособия определяется по постановлению Правительства РФ № 540 и почти никогда не совпадает с налоговым лимитом.
Расчётная часть увольнения остаётся зоной ручной работы там, где кадровые документы живут в бумаге и почте. Мы в Добыто выстраиваем процесс так, чтобы соглашение, ознакомление с локальными актами и расчётный листок подписывались электронно, а бумажным оставался только приказ, который закон электронно оформить не позволяет.
Частые вопросы
Облагается ли пособие, если его выплатили через месяц после увольнения
Да, порядок тот же. Освобождение по пункту 1 статьи 217 НК РФ привязано к связи выплаты с увольнением, а не к дате перечисления. Лимит применяется к совокупности всех выплат в связи с увольнением, поэтому если первая часть уже израсходовала три средних заработка, вторая облагается полностью. При этом перенос выплаты за пределы дня увольнения нарушает статью 140 ТК РФ и даёт работнику право на компенсацию по статье 236 ТК РФ в размере 1/150 ключевой ставки за каждый день просрочки.
Как вернуть НДФЛ, если налог удержали со всей суммы пособия
Сначала письменное заявление работодателю: по статье 231 НК РФ налоговый агент возвращает излишне удержанный НДФЛ в течение трёх месяцев со дня получения заявления, за нарушение срока начисляются проценты. Если компания ликвидирована или отказывается возвращать, остаётся декларация 3-НДФЛ за год увольнения с приложением справки о доходах, соглашения о расторжении и расчётного листка. Срок на возврат налога — три года с даты уплаты.
Влияет ли сверхлимитная часть пособия на ставку НДФЛ по другим доходам
Да, облагаемая часть входит в основную налоговую базу и суммируется с зарплатой и премиями с начала года. При переходе совокупного дохода через 2,4 млн рублей повышенная ставка применяется только к сумме превышения: 15% до 5 млн рублей, 18% до 20 млн, 20% до 50 млн, 22% свыше. Крупное пособие в декабре может утащить часть выплаты в следующую ступень шкалы, тогда как то же соглашение с датой увольнения в январе нового года даёт ставку 13%.
Как отразить пособие в 6-НДФЛ и расчёте по страховым взносам
В 6-НДФЛ показывается сумма превышения над необлагаемым лимитом: именно она формирует доход и исчисленный налог в разделе за период выплаты. Необлагаемая часть в расчёт не включается. В расчёте по страховым взносам выплата отражается иначе: сначала в составе всех начислений в пользу работника, затем отдельной строкой сумм, не подлежащих обложению по статье 422 НК РФ, и в базу попадает только разница.
Меняет ли что-то название выплаты в соглашении: пособие, компенсация, отступное
Налоговые последствия определяются природой выплаты, а не её наименованием. Конституционный Суд РФ в постановлении от 13.07.2023 № 40-П указал, что дополнительная выплата при увольнении по соглашению сторон является выходным пособием независимо от того, как она названа. Слово «отступное» при этом лучше не использовать: оно относится к гражданско-правовым обязательствам и усиливает риск переквалификации выплаты в плату за отказ от трудового договора со снятием расхода по налогу на прибыль.
Положено ли выходное пособие, если в трудовом договоре о нём ни слова
Часть 8 статьи 178 ТК РФ разрешает установить дополнительные случаи выплаты выходных пособий трудовым или коллективным договором. Когда выплата записана только в соглашении о расторжении, работник всё равно вправе требовать её через суд: по постановлению Конституционного Суда РФ от 13.07.2023 № 40-П суд не может отказать во взыскании, если условия соглашения не противоречат закону и не нарушают запреты для отдельных категорий работников, включая статью 349.3 ТК РФ. Для спокойствия обеих сторон условие о пособии проще заранее закрепить в локальном нормативном акте.
