Компенсация за отпуск при увольнении по собственному желанию выплачивается за все неиспользованные дни ежегодного основного и дополнительных отпусков, включая прошлые рабочие годы. Её выплачивают в день увольнения, отдельное заявление работника не нужно. Сумма равна среднему дневному заработку по постановлению Правительства РФ №540, умноженному на число неиспользованных дней. При 28-дневном отпуске каждый месяц отпускного стажа даёт 28/12 дня. С компенсации удерживается НДФЛ. Если отпуск отгулян авансом, работодатель вправе удержать отпускные за неотработанные дни в пределах 20% выплаты после налога. Возможность удержания зависит от основания: при увольнении по собственному желанию и по соглашению сторон статья 137 ТК РФ его разрешает, при сокращении штата и ликвидации организации запрещает.
Материал помогает посчитать сумму самостоятельно и сверить её с запиской-расчётом. В нём показано, как определить отпускной стаж и округлить остаток месяца, какие месяцы и выплаты берутся в расчётный период и почему расчёт по постановлению №922 с 01.09.2025 устарел. Работодатель получит порядок удержания с проверкой лимита 20%, работник — перечень оснований, при которых удержание незаконно. Пересчитанный пример 2026 года с пошаговой инструкцией — в третьем разделе. Сроки выплаты, ответственность за задержку, шаблоны документов и ответы на частые вопросы — во второй половине статьи.
Сколько дней отпуска входит в компенсацию при увольнении
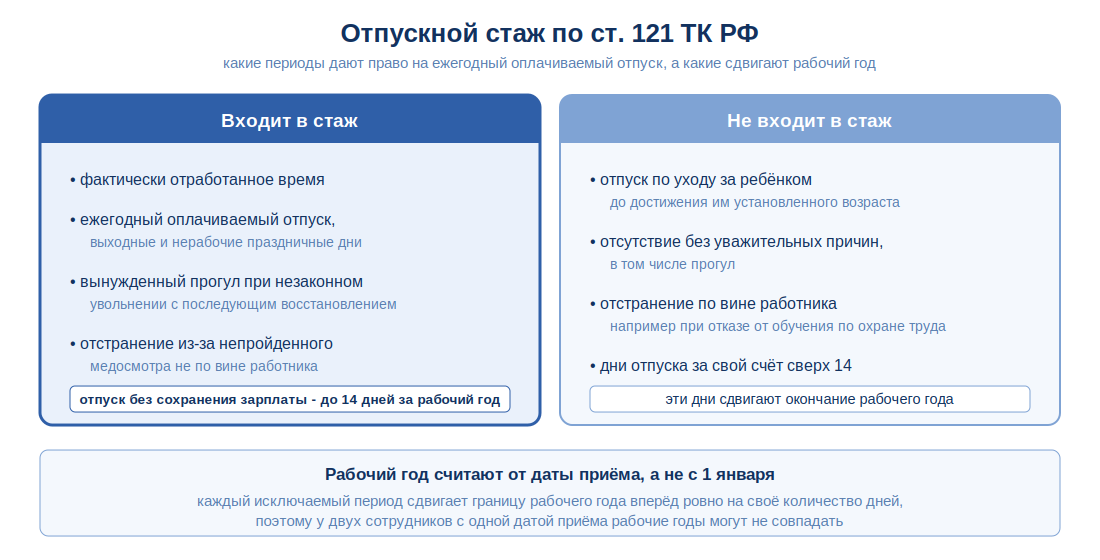
Дни к компенсации считают по рабочим годам, которые отсчитываются от даты приёма. За каждый полный рабочий год работник получает полную продолжительность отпуска, за текущий неполный год — дни пропорционально отработанным месяцам. Из суммы вычитают уже использованные дни. Компенсируются и основной, и дополнительные ежегодные отпуска. Дни прошлых рабочих лет из-за давности не пропадают: в расчёт идут все годы с даты приёма.
Для 28-дневного основного отпуска за месяц стажа начисляется 28 / 12 = 2,333… дня. Закон не требует округлять дробные дни до целых. Если работодатель всё же округляет, то только в пользу работника: 11,666… дня можно записать как 11,67 или 12, но не как 11. Правило округления удобно закрепить в положении об отпусках, тогда бухгалтерия и работник считают одинаково.
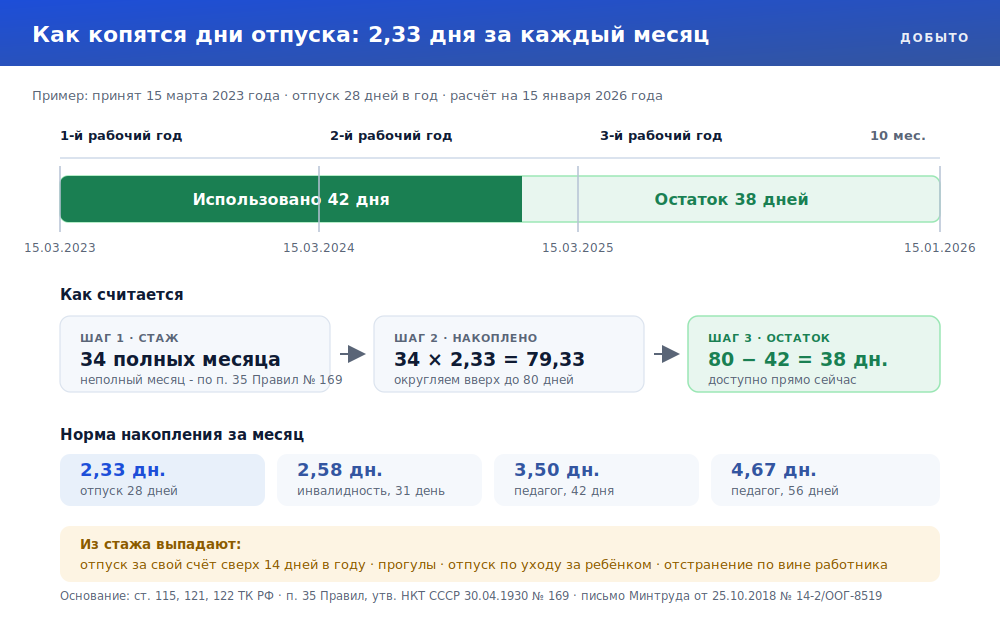
Что входит в отпускной стаж по статье 121 ТК РФ
Отпускной стаж шире фактически отработанного времени. По статье 121 ТК РФ в него включают:
- фактическую работу;
- время, когда за работником сохранялось место работы;
- вынужденный прогул при незаконном увольнении и последующем восстановлении;
- отпуск без сохранения заработной платы в пределах 14 календарных дней за рабочий год;
- период приостановления трудового договора.
Не включаются отпуск по уходу за ребёнком, отсутствие на работе без уважительных причин и дни отпуска за свой счёт сверх 14 в рабочем году. Эти периоды вычитают из стажа, поэтому месяцев к компенсации получается меньше, чем по календарю. Для дополнительного отпуска за вредные или опасные условия труда стаж считают отдельно: в него входит только время, фактически отработанное в этих условиях.
Важный нюанс из практики: мобилизованных работников Роструд рекомендует не включать в график отпусков, потому что трудовые отношения с ними приостановлены. В графе 10 при этом делают отметку. Для расчёта компенсации период приостановления трудового договора входит в отпускной стаж, и вычитать его не нужно.
Правило 11 месяцев и округление остатка до полного месяца
Пропорциональность компенсации регулируют Правила об очередных и дополнительных отпусках, утверждённые НКТ СССР 30.04.1930 №169. Постановление №540 отменило постановление №922, но не Правила. Они применяются по статье 423 ТК РФ в части, не противоречащей Кодексу. Это подтвердил Верховный суд РФ в решении от 20.02.2018 №АКПИ17-1068. По пункту 35 Правил остаток менее половины месяца из стажа исключают, а остаток не менее половины округляют до полного месяца.
Половина месяца в Правилах не привязана к фиксированным 15 дням: её определяют по месяцу конкретного расчёта. Поэтому 10 месяцев 15 дней превращаются в 11 месяцев, только если 15 дней в этом расчёте составляют не меньше половины месяца. Пропорциональный порядок Минтруд разобрал в ответах по трудовым отношениям на сайте Минтруда России.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Пункт 28 Правил разводит основания увольнения, когда в рабочем году отработано меньше 11 месяцев:
| Отработано в рабочем году | Увольнение по собственному желанию | Сокращение штата, ликвидация |
|---|---|---|
| Не менее 11 месяцев | Полная компенсация за рабочий год | Полная компенсация за рабочий год |
| От 5,5 до 11 месяцев | Пропорционально отработанным месяцам | Полная компенсация за рабочий год |
| Менее 5,5 месяцев | Пропорционально отработанным месяцам | Пропорционально отработанным месяцам |
При увольнении по собственному желанию полная компенсация за неполный рабочий год возможна только с 11 месяцев стажа, включая месяц, полученный округлением остатка. Часть онлайн-калькуляторов даёт полную компенсацию уже с 10,5 месяца. Этот порог возникает из округления по пункту 35, отдельной нормы ТК РФ под него нет. На дату публикации также нет официального разъяснения 2025-2026 годов, которое меняло бы правило 11 месяцев или распространяло порог 10,5 месяца на любые последующие рабочие годы.
Отпуска, перенесённые с прошлых лет
Неиспользованные дни за все прошлые рабочие годы включаются в компенсацию полностью. Работнику для проверки достаточно сложить продолжительность отпуска за каждый год с даты приёма и вычесть дни, указанные в приказах об отпуске.
Полезно знать: год без отпуска закон разрешает, а не предоставлять отпуск два года подряд запрещено. Такое нарушение выявляют при проверке или при увольнении, когда считают компенсацию.
Мария Ж, руководитель HR-отдела: «У ключевых специалистов и на производстве сценарий повторяется: человек незаменим, отпуск переносят, потом переносят снова. Закон не задаёт алгоритм корректировки графика отпусков, и работодатель вправе определить его сам. Пропишите в локальном акте, кто подаёт заявление о переносе, в какой срок и кто его согласует. Тогда каждый перенос оформляется по одному порядку и перестаёт быть отдельным решением.»
Средний дневной заработок для компенсации по постановлению №540
С 01.09.2025 средний заработок рассчитывают по Положению, утверждённому постановлением Правительства РФ от 24.04.2025 №540. Оно действует до 01.09.2031. Постановление №922 с этой даты утратило силу, и его упоминание в записке-расчёте 2026 года устарело. Для выходного пособия №540 вводит отдельную формулу, к компенсации отпуска она не относится.
Расчётный период — 12 календарных месяцев перед месяцем увольнения. Месяц увольнения входит в период, только если последний рабочий день совпал с последним календарным днём месяца. При увольнении 31.07.2026 период — с августа 2025 года по июль 2026 года. При увольнении 30.07.2026 период — с июля 2025 года по июнь 2026 года.
Если все 12 месяцев отработаны полностью, средний дневной заработок (СДЗ) = учитываемый заработок / (12 × 29,3). Если есть неполные месяцы, заработок делят на сумму: 29,3 × число полных месяцев плюс расчётные дни неполных месяцев. Расчётные дни неполного месяца = 29,3 / число календарных дней месяца × календарные дни, приходящиеся на отработанное время. В формулу подставляют календарные дни, смены и рабочие дни не используют.
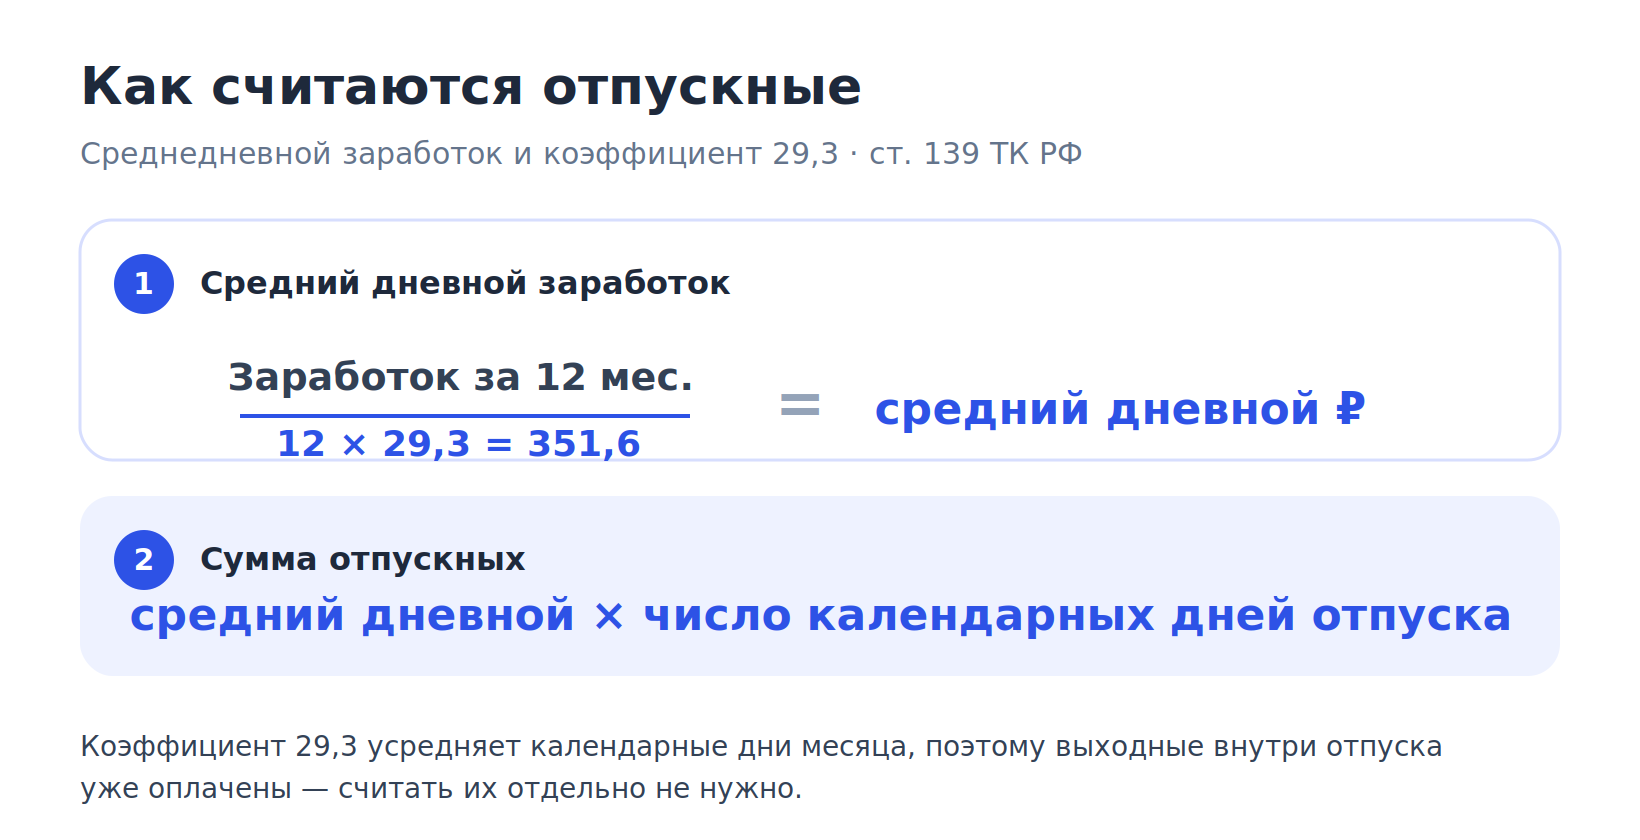
Факт: работник принят 10 октября и отработал в октябре 22 календарных дня из 31. Расчётные дни октября: 22 / 31 × 29,3 = 20,8. Вместе с 8 полными месяцами знаменатель составил 8 × 29,3 + 20,8 = 255,2.
В заработок берут выплаты, предусмотренные системой оплаты труда. Материальная помощь, оплата питания, проезда, обучения и другие социальные выплаты в расчёт не входят. Из периода исключают время и начисленные за него суммы:
- сохранённого среднего заработка;
- больничного и отпуска по беременности и родам;
- простоя и невозможности работать из-за забастовки;
- дополнительных выходных для ухода за детьми-инвалидами;
- других периодов освобождения от работы.
Премии учитывают по пункту 15. Месячные берут не больше одной выплаты за каждый показатель за месяц расчётного периода, премии за период дольше месяца — с учётом длины периода. Годовое вознаграждение за предшествующий календарный год учитывают независимо от момента начисления. Если период отработан не полностью, премии берут пропорционально, кроме начисленных за фактически отработанное время.
При повышении окладов в организации, филиале, представительстве или структурном подразделении применяют корректирующие коэффициенты пункта 16. Правило привязано к повышению в организации или подразделении. Индивидуальное повышение зарплаты сверяйте с текстом пункта 16 отдельно. Если в расчётном периоде нет ни заработка, ни отработанных дней, по пунктам 6-8 последовательно берут предшествующий равный период, затем дни, отработанные в месяце увольнения, а при отсутствии и их — установленный оклад или тарифную ставку.
Пример расчёта компенсации за отпуск в 2026 году
Работник принят 03.03.2026 и уволен по собственному желанию 30.07.2026. Ежегодный отпуск 28 дней, использовано 0 дней. Заработок с марта по июнь — по 30 000 руб. в месяц, всего 120 000 руб.
- Отпускной стаж — 4 месяца 28 дней. Остаток не меньше половины месяца, стаж округляют до 5 месяцев.
- Дни к компенсации: 28 / 12 × 5 = 11,666… дня.
- Расчётный период: увольнение пришлось не на последний день июля, поэтому июль не берут, период — март-июнь 2026 года.
- Март отработан с 3 по 31 число, это 29 календарных дней: 29,3 / 31 × 29 = 27,409677…
- Апрель-июнь отработаны полностью: 3 × 29,3 = 87,9. Знаменатель: 27,409677 + 87,9 = 115,309677.
- СДЗ: 120 000 / 115,309677 = 1 040,675879 руб.
- Компенсация без округления дней: 1 040,675879 × 11,666… = 12 141,22 руб. до НДФЛ.
Если работодатель округляет остаток до 11,67 дня, сумма составит 12 144,69 руб. При предварительном округлении СДЗ до 1 040,68 руб. получится 12 144,74 руб. Оба варианта не ухудшают положение работника. Обязательного промежуточного округления СДЗ правила не устанавливают, поэтому расхождение в несколько копеек между вашим расчётом и запиской-расчётом объясняется порядком округления. В открытых разборах этого примера встречается мартовский вклад 27,35 и итог 12 150,92 руб. Это арифметическая ошибка: по пункту 10 Положения №540 мартовский вклад составляет 27,41.
Как посчитать компенсацию за отпуск при увольнении: пошаговая инструкция
- Шаг 1. Определите рабочие годы от даты приёма и отпускной стаж на дату увольнения по статье 121 ТК РФ. Исключите отпуск по уходу за ребёнком, прогулы и отпуск за свой счёт сверх 14 дней в рабочем году.
- Шаг 2. Посчитайте положенные дни: полная продолжительность отпуска за каждый полный рабочий год плюс дни за текущий год по пунктам 28 и 35 Правил №169. Вычтите дни, указанные в приказах об отпуске.
- Шаг 3. Определите расчётный период: 12 календарных месяцев перед месяцем увольнения. Месяц увольнения включайте только при увольнении в последний календарный день месяца.
- Шаг 4. Соберите выплаты по системе оплаты труда, уберите исключаемые периоды и суммы по пункту 5 Положения №540, проверьте премии по пункту 15.
- Шаг 5. Рассчитайте СДЗ по пункту 10. При полном периоде делите заработок на 12 × 29,3, при неполных месяцах — на 29,3 × полные месяцы плюс расчётные дни неполных месяцев.
- Шаг 6. Умножьте СДЗ на неиспользованные дни. Если округляете дни, то только в пользу работника.
- Шаг 7. Из начисленной суммы удержите НДФЛ. При отпуске авансом проверьте основание увольнения и лимит 20% от выплат после налога. Итог выплатите в день увольнения.
Сформируйте записку-расчёт по форме Т-61 с компенсацией и НДФЛ
Конструктор Добыто генерирует записку-расчёт при увольнении в формате .docx с таблицей начислений, компенсации за отпуск и НДФЛ. Цифры в готовом документе сверьте с расчётом по шагам инструкции. Форма Т-61 утверждена постановлением Госкомстата от 05.01.2004 №1 и с 01.01.2013 обязательной не считается. В ней собраны все составляющие окончательного расчёта.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Что удерживают из компенсации: НДФЛ и отпускные, выданные авансом
Компенсация неиспользованного отпуска облагается НДФЛ: статья 217 НК РФ её от налога не освобождает. Поэтому в записке-расчёте две суммы — начисленная и к выплате. С банковским переводом сверяют вторую.
Ставка НДФЛ и страховые взносы в 2026 году
Для трудовых доходов в 2026 году действует шкала пункта 1 статьи 224 НК РФ в редакции от 04.08.2026:
- 13% с базы до 2,4 млн руб. включительно;
- 15% с части свыше 2,4 млн до 5 млн руб.;
- 18% с части свыше 5 млн до 20 млн руб.;
- 20% с части свыше 20 млн до 50 млн руб.;
- 22% с части свыше 50 млн руб.
Повышенная ставка применяется только к сумме превышения порога. В примере выше компенсация 12 141,22 руб. облагается по ставке 13%, если годовая база работника с её учётом не превысила 2,4 млн руб. Страховые взносы на компенсацию начисляются по подпункту 2 пункта 1 статьи 422 НК РФ за счёт работодателя. Из выплаты работнику они не удерживаются.
Удержание отпускных за неотработанные дни
Если работник отгулял отпуск авансом и увольняется до окончания рабочего года, за который этот отпуск предоставлен, работодатель вправе удержать отпускные за неотработанные дни. Это право закреплено в абзаце 5 части 2 статьи 137 ТК РФ. Решение удерживать или нет принимает работодатель, обязанности удерживать у него нет.
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Отпуск раньше шести месяцев работы дают, если работодатель не против или у работника есть льгота, и это отпуск авансом. Предоставляя его, работодатель создаёт будущую задолженность работника на случай увольнения до конца рабочего года. В закрытом перечне статьи 137 ТК РФ это одно из немногих оснований для удержания. Учитывайте этот долг заранее, когда согласуете ранний отпуск.»
Сумму долга считают по среднему дневному заработку, по которому оплачивали тот отпуск, умноженному на неотработанные дни. Новый СДЗ на дату увольнения для долга не используют. Статья 137 арифметической формулы не задаёт.
Удержать можно не больше 20% каждой выплаты, причём предел считают от суммы после НДФЛ. Роструд в письме от 12.03.2025 №ПГ/03396-6-1 указал, что удерживать больше 20% причитающихся при увольнении выплат нельзя. Письмо не нормативный акт. Суды по-разному решают, входит ли компенсационная часть окончательного расчёта в базу для 20%.
Учебный расчёт со ставкой НДФЛ 13% выглядит так. Отпускные авансом начислены в сумме 11 060 руб., переплата за неотработанные дни — 5 530 руб., из них 719 руб. НДФЛ. После корректировки налога долг работника составляет 4 811 руб. Зарплата при увольнении 72 720 руб., НДФЛ 9 454 руб., после налога 63 266 руб., предел 20% — 12 653,20 руб. Долг меньше предела, поэтому его удерживают полностью, к выплате 58 455 руб.
Если причитающихся выплат не хватило, остаток долга работник возвращает только добровольно. Взыскать его через суд нельзя, кроме случаев счётной ошибки или недобросовестности работника. Такую позицию Верховный суд РФ занял в определениях от 25.10.2013 №69-КГ13-6 и от 29.08.2014 №70-КГ14-4. Соглашение о добровольном возврате само по себе основанием для принудительного взыскания не становится.
Когда работник возвращает отпускные, возвращённая сумма перестаёт быть его доходом, и налоговый агент корректирует НДФЛ. Порядок разъяснил Минфин в письме от 30.10.2015 №03-04-07/62635. ФНС довела его до инспекций, текст опубликован в разъяснении о перерасчёте НДФЛ при возврате отпускных.
Если вы работодатель и решаете, удерживать ли аванс, держите расчёт долга в одном комплекте с заявлением об увольнении. В КЭДО Добыто работник подписывает заявление электронной подписью, а ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах. На тарифе «Бизнес» документы хранятся в электронном архиве.
При каких основаниях увольнения удерживать отпускные запрещено
Статья 137 ТК РФ перечисляет основания, при которых долг за неотработанные дни отпуска не удерживают:
| Основание увольнения | Норма ТК РФ | Удержание аванса |
|---|---|---|
| По собственному желанию | не входит в исключения ст. 137 | Разрешено в пределах 20% |
| По соглашению сторон | не входит в исключения ст. 137 | Разрешено в пределах 20% |
| Отказ от перевода, необходимого по медицинскому заключению, или отсутствие подходящей работы | п. 8 ч. 1 ст. 77 | Запрещено |
| Ликвидация организации | п. 1 ч. 1 ст. 81 | Запрещено |
| Сокращение численности или штата | п. 2 ч. 1 ст. 81 | Запрещено |
| Смена собственника имущества организации для отдельных руководящих должностей | п. 4 ч. 1 ст. 81 | Запрещено |
| Призыв на военную или альтернативную гражданскую службу | п. 1 ст. 83 | Запрещено |
| Восстановление на работе прежнего работника | п. 2 ст. 83 | Запрещено |
| Полная нетрудоспособность, смерть работника, чрезвычайные обстоятельства | пп. 5, 6, 7 ст. 83 | Запрещено |
При сокращении штата и ликвидации работник при стаже от 5,5 месяцев в рабочем году получает полную компенсацию, а авансовые отпускные с него не удерживают. Основание увольнения в приказе проверяйте до расчёта: от формулировки зависят обе суммы.
Почему сумма компенсации в расчётном листке расходится с вашим расчётом
Найти причину расхождения помогает сверка записки-расчёта по шести позициям:
- Упоминание постановления №922. С 01.09.2025 расчёт ведут по №540. Старая норма в документе — повод пересчитать весь блок среднего заработка.
- Неверный расчётный период. Месяц увольнения взят, хотя работник уволен не в последний календарный день, или не взят при увольнении в последний день месяца. В опубликованных расчётах 2026 года встречается увольнение 31.07.2026 с периодом июль 2025 — июнь 2026: июль 2026 года в нём потерян.
- Округление дней вниз. Если 11,666… дня записаны как 11, работник теряет средний заработок за 0,666 дня.
- Ставка 13% на весь доход. При годовой базе свыше 2,4 млн руб. превышение облагается по 15% и выше. Обратная ошибка — повышенная ставка, применённая ко всей сумме.
- Лимит 20% от суммы до налога. Предел удержания считают от выплаты после НДФЛ.
- Долг по новому СДЗ. Переплату за авансовый отпуск пересчитали по среднему заработку на дату увольнения вместо СДЗ того отпуска.
Каждую позицию работник может проверить сам по записке-расчёту и расчётному листку, работодатель — до выплаты в день увольнения.
Отпуск с последующим увольнением, срочные договоры и ГПХ: когда расчёт другой
По письменному заявлению работника неиспользованный отпуск можно предоставить с последующим увольнением, кроме увольнения за виновные действия. Днём увольнения в этом случае считается последний день отпуска. Окончательный расчёт и документы работник получает в последний фактический рабочий день перед отпуском, это следует из определения КС РФ от 25.01.2007 №131-О-О. Отпускной стаж для компенсации Роструд в ответе от 12.08.2025 №227467 предлагает определять на последний рабочий день перед отпуском и сам отпуск в стаж не включать. Это позиция ведомства, отдельной нормы ТК РФ под неё нет.
Важный нюанс из практики: работника, который уже ушёл в отпуск с последующим увольнением, включают в график отпусков вместе с дистанционными работниками и работниками по срочному договору. Исполнителей по договорам гражданско-правового характера в график не включают.
Когда формула 28/12 не применяется
По трудовому договору на срок до двух месяцев (статья 291 ТК РФ) и на сезонной работе (статья 295 ТК РФ) отпуск начисляется из расчёта 2 рабочих дня за месяц работы. Календарная формула 28 / 12 к таким работникам не применяется.
Исполнителю по договору ГПХ ежегодный отпуск и компенсация по статье 127 ТК РФ не положены, это гарантии трудовых отношений. Если отношения признают фактически трудовыми по статьям 11 и 19.1 ТК РФ, к исполнителю применяются трудовые гарантии, включая компенсацию за неиспользованный отпуск.
Мария Ж, юрист со стажем более 20 лет: «Работодатель не вправе отказать в запланированном отпуске, а работник не вправе от него отказаться, даже если ему предлагают отпускные без отдыха. Отпуск остаётся обязательным периодом отдыха. Если работник уходит, не использовав заработанные дни, их возмещает компенсация при увольнении. Объясняя сотруднику порядок, называйте обе встречные обязанности сразу.»
Сроки выплаты, документы и ответственность за задержку компенсации
Компенсацию вместе с остальными суммами выплачивают в день увольнения по статье 140 ТК РФ. Если работник в этот день не работал, срок — не позднее следующего дня после того, как он предъявил требование о расчёте. Спор о размере не освобождает работодателя от выплаты неоспариваемой части в срок.
За просрочку начисляются проценты по статье 236 ТК РФ от действующей в соответствующее время ключевой ставки. Их считают со следующего дня после установленного срока по день фактического расчёта включительно. С изменениями, внесёнными Федеральным законом от 30.01.2024 №3-ФЗ, проценты начисляются и на суммы, которые не начислили вовремя, если право работника на них признал суд.
Внимание: за задержку выплаты работнику полагается компенсация — 1/150 ставки за каждый день просрочки.
Административная ответственность установлена частью 6 статьи 5.27 КоАП РФ. Это предупреждение или штраф для должностного лица от 10 000 до 20 000 руб., для ИП — от 1 000 до 5 000 руб., для юридического лица — от 30 000 до 50 000 руб. Повторное нарушение квалифицируют по части 7.
Умышленная задержка компенсации может подпадать под статью 145.1 УК РФ, если руководитель действовал из корыстной или иной личной заинтересованности. Автоматической уголовной ответственности за любую задержку нет. Эти границы Конституционный суд РФ обозначил в определении от 14.10.2025 №2617-О.
Документы окончательного расчёта в бумажном и электронном виде
Приказ об увольнении работника по части 3 статьи 22.1 ТК РФ, введённой 377-ФЗ от 22.11.2021, исключён из общего порядка КЭДО. Заявления об увольнении по собственному желанию и записки-расчёта в перечне исключений нет. Их можно оформлять электронно, если они включены в перечень документов по статье 22.2 и подписаны электронной подписью по правилам статьи 22.3. Требования к электронному кадровому документообороту Минтруд собрал на странице об электронном кадровом документообороте.
В КЭДО Добыто заявление и записку-расчёт подписывают электронной подписью, а приказ об увольнении по закону остаётся вне электронного порядка. Модуль для 1С:ЗУП устанавливается и настраивается за один день, документы между системами синхронизируются автоматически.
Шаблоны для расчёта компенсации и оформления увольнения по собственному желанию
Комплект закрывает расчёт дней, среднего заработка и оформление увольнения; первым откройте положение об отпусках с правилом округления, от него зависит число дней к компенсации.
| Документ | Скачать |
|---|---|
| Положение об отпусках с правилом округления дней | Скачать |
| Таблица округления дней отпуска (.xlsx) | Скачать |
| Шаблон расчёта отпускных за неполный расчётный период (.xlsx) | Скачать |
| Справка о среднем заработке для расчёта отпускных | Скачать |
| Согласие работника на удержание излишне выплаченных отпускных | Скачать |
| Заявление об увольнении по собственному желанию | Скачать |
Стоимость КЭДО для оформления увольнения и окончательного расчёта
Цена зависит от тарифа, численности сотрудников и нужных видов электронной подписи.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | не указан |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив | от 50 ₽ за сотрудника / мес | не указан |
| Минимальная оплата тарифа «Бизнес» | 50 сотрудников за 30 000 ₽ в год | не указан |
| Тариф «Корпорация»: выделенный сервер, SLA 99,9%, персональный менеджер, API и кастомные интеграции | По запросу | не указан |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | не указан |
| Модуль для 1С:ЗУП | в составе тарифа «Бизнес» | за один день |
| УКЭП через партнёрские удостоверяющие центры | по запросу | не указан |
Итоговая сумма складывается из тарифа и численности сотрудников в КЭДО. Отдельной цены подключения или интеграции с 1С на странице нет. Состав каждого пакета и условия перехода между ними собраны на странице тарифы Добыто КЭДО. При повышении тарифа разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Компенсацию при увольнении по собственному желанию считают за все неиспользованные дни с даты приёма. Для этого нужны стаж по статье 121, пропорция по Правилам №169 с округлением остатка месяца и средний заработок по Положению №540 с правильно выбранным месяцем увольнения. Из начисленной суммы удерживают НДФЛ по прогрессивной шкале. Долг за авансовый отпуск удерживают только при разрешённом основании и в пределах 20% выплаты после налога, а невзысканный остаток работник возвращает лишь добровольно.
Добыто ведёт документы увольнения в электронном виде: заявление работника и записка-расчёт подписываются в КЭДО, а модуль для 1С:ЗУП синхронизирует их с учётной системой.
Частые вопросы о компенсации за отпуск при увольнении
Нужно ли писать отдельное заявление на выплату компенсации за отпуск?
Нет. Статья 127 ТК РФ не ставит выплату компенсации в зависимость от заявления: работодатель включает её в окончательный расчёт сам. Письменное заявление нужно, только если работник просит предоставить неиспользованный отпуск с последующим увольнением.
Можно ли отозвать заявление об увольнении, если уже оформлен отпуск с последующим увольнением?
Да, до начала отпуска. При увольнении по собственному желанию заявление отзывают до дня, с которого начинается отпуск, если на место работника не приглашён в порядке перевода другой работник (статья 127 ТК РФ). После начала отпуска это правило отзыв уже не позволяет.
Сколько времени есть у работника, чтобы взыскать недоплаченную компенсацию через суд?
Один год со дня установленного срока выплаты по статье 392 ТК РФ. Для отпусков за давние рабочие годы срок не считают от окончания этих лет. Конституционный суд РФ в постановлении от 25.10.2018 №38-П указал, что он отсчитывается от срока расчёта при увольнении. Само увольнение оспаривают в другой, более короткий срок — 1 месяц.
Может ли работник получить копию приказа об увольнении и расчётных документов?
Да. По статье 62 ТК РФ документы, связанные с работой, включая копию приказа об увольнении, работодатель выдаёт по письменному заявлению. Копии выдают бесплатно, надлежаще заверенными, не позднее 3 рабочих дней. Срок считают в рабочих днях, выходные в него не входят.
Можно ли получить расчётный листок при увольнении в электронном виде?
Статья 136 ТК РФ требует письменно извещать работника о составных частях выплаты. Минтруд в письме от 20.01.2023 №14-6/ООГ-296 связал электронный расчётный листок с формально введённым КЭДО. Без КЭДО разъяснения о рассылке листков по электронной почте неоднородны, а письмо Минтруда нормативным актом не служит.
Нужно ли согласие работника, чтобы удержать отпускные за неотработанные дни?
Нет. Абзац 5 части 2 статьи 137 ТК РФ не связывает удержание авансовых отпускных с согласием работника, их удерживают и при его возражении. Месячный срок на решение об удержании из части 3 статьи 137 относится к абзацам 2-4 части 2 и на этот случай не распространяется. Лимит 20% от выплаты после НДФЛ сохраняется.
