Отпускные при увольнении по собственному желанию выплачиваются как денежная компенсация за все неиспользованные дни ежегодного основного и дополнительных оплачиваемых отпусков по статье 127 ТК РФ. Сумма равна среднему дневному заработку по Положению № 540, умноженному на число неиспользованных календарных дней. При 11 и более зачтённых месяцах рабочего года компенсируется полный отпуск, при меньшем стаже — пропорциональная часть. Если отпуск использован авансом, работодатель удерживает оплату неотработанных дней, но не более 20% заработной платы при выплате. Само по себе предоставление отпуска авансом не даёт оснований взыскивать остаток через суд. При собственном желании и соглашении сторон удержание разрешено, при сокращении штата и ликвидации организации часть 2 статьи 137 ТК РФ его запрещает.
С этим материалом вы проверите расчёт сами: определите отпускной стаж, округлите месяцы, найдёте средний дневной заработок с коэффициентом 29,3 и законный размер удержания. Работнику материал даёт опору для спора по расчётному листку, работодателю — порядок без доплат и компенсации за задержку. Учебные расчёты с НДФЛ и пошаговая инструкция — в середине материала, сроки окончательного расчёта и стоимость КЭДО на 2026 год — во второй половине, ответы для совместителей и сезонных работников — в частых вопросах.
Что входит в компенсацию за неиспользованный отпуск при увольнении
Компенсация закрывает все неиспользованные дни, накопленные за время работы, а не только остаток текущего рабочего года. Если работник переносил отпуск, при увольнении оплачиваются дни за все рабочие годы, по которым остался остаток. В расчёт входят основной ежегодный отпуск и положенные работнику дополнительные ежегодные оплачиваемые отпуска (статьи 120 и 127 ТК РФ).
28 календарных дней — продолжительность основного отпуска по общему правилу, а не годовая норма для всех. У работника с удлинённым основным отпуском или с дополнительными ежегодными отпусками годовая база больше, и подставлять в формулу 28 дней для него нельзя: норма берётся по каждому виду отпуска отдельно.
Основание увольнения на право компенсации не влияет. Она положена при увольнении по собственному желанию, по соглашению сторон, при сокращении штата и по любому другому основанию. От основания зависит другой вопрос — можно ли удержать оплату отпуска, использованного авансом. Перечень случаев, когда такое удержание запрещено, закреплён в части 2 статьи 137 ТК РФ, и собственное желание в него не входит.
Деньгами неиспользованный отпуск закрывается только при прекращении трудового договора. Альтернатива компенсации при увольнении одна: отпуск с последующим увольнением по письменному заявлению работника, кроме случаев увольнения за виновные действия. Остаток дней по каждому рабочему году сверяется с графиком отпусков и приказами о предоставлении отпусков до подписания приказа об увольнении.
Мария Ж, юрист со стажем более 20 лет: «Отпуск — не льгота, которую можно обменять на деньги, а обязательный период отдыха. Поэтому две встречные обязанности я всегда объясняю вместе: работодатель не вправе отказать в запланированном отпуске, работник не вправе от него отказаться даже за отпускные. Если дни всё же накопились, сверьте остаток по каждому рабочему году заранее, а не в день расчёта.»
Сколько дней отпуска положено к компенсации: стаж, округление и правило 11 месяцев
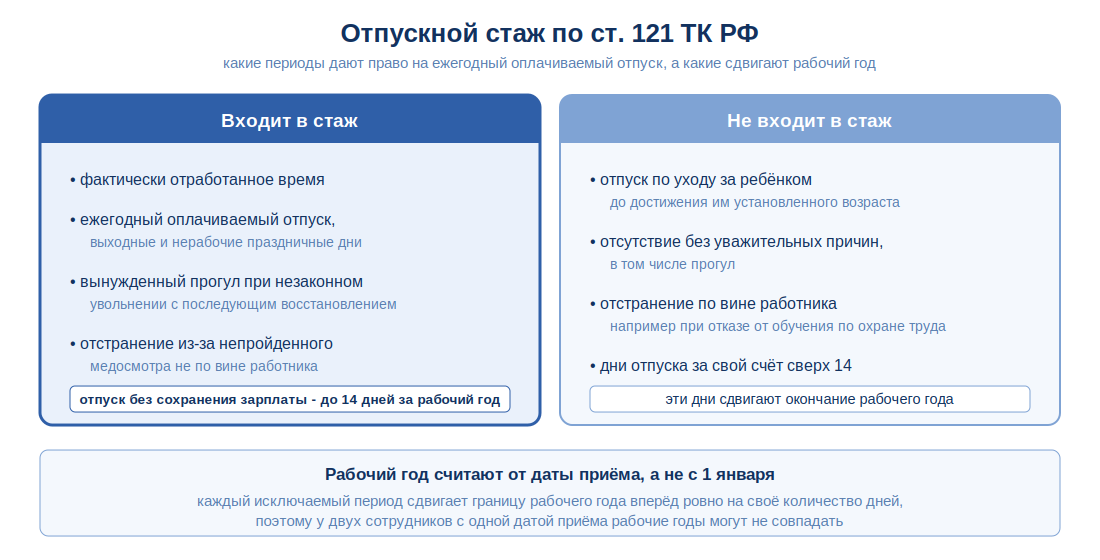
Дни отпуска считаются по рабочим годам, и рабочий год идёт от даты приёма, а не с 1 января (письмо Роструда от 18.12.2012 № 1519-6-1). Для каждого рабочего года отдельно определяется отпускной стаж, затем число заработанных дней и остаток после использованных.
Состав отпускного стажа задаёт статья 121 ТК РФ. В него входят фактическая работа, ежегодный оплачиваемый отпуск, отпуск по беременности и родам и не более 14 календарных дней отпуска без сохранения заработной платы за рабочий год: дни сверх 14 исключаются. Отпуск по уходу за ребёнком и прогул без уважительной причины в стаж не входят.
Стаж и средний заработок — разные показатели. Отпуск по беременности и родам засчитывается в отпускной стаж, но время и суммы этого отпуска исключаются из среднего заработка по пункту 5 Положения № 540. Если перенести правило одного расчёта на другой, ошибка появится либо в числе дней, либо в среднем дневном заработке.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Как округлять месяцы стажа и дни отпуска
Неполный месяц стажа округляется по пункту 35 Правил об очередных и дополнительных отпусках, утверждённых НКТ СССР 30.04.1930 № 169. Правила применяются в части, не противоречащей ТК РФ (статья 423). Остаток менее половины месяца исключается, остаток не менее половины засчитывается полным месяцем. Единого порога «15 дней» для любого месяца пункт 35 не устанавливает. Округление месяцев стажа и учёт календарных дней неполного месяца в среднем заработке — два разных расчёта.
Число заработанных дней при основном отпуске 28 дней считается так: 28 × число зачтённых месяцев / 12, затем из результата вычитаются использованные дни. Этот порядок разобран в типовых ответах Минтруда России по применению трудового законодательства: дни компенсации календарные, месяцы округляются по пункту 35 Правил № 169. Множитель 2,33 вместо 28/12 занижает результат: 2,33 × 12 = 27,96, а не 28.
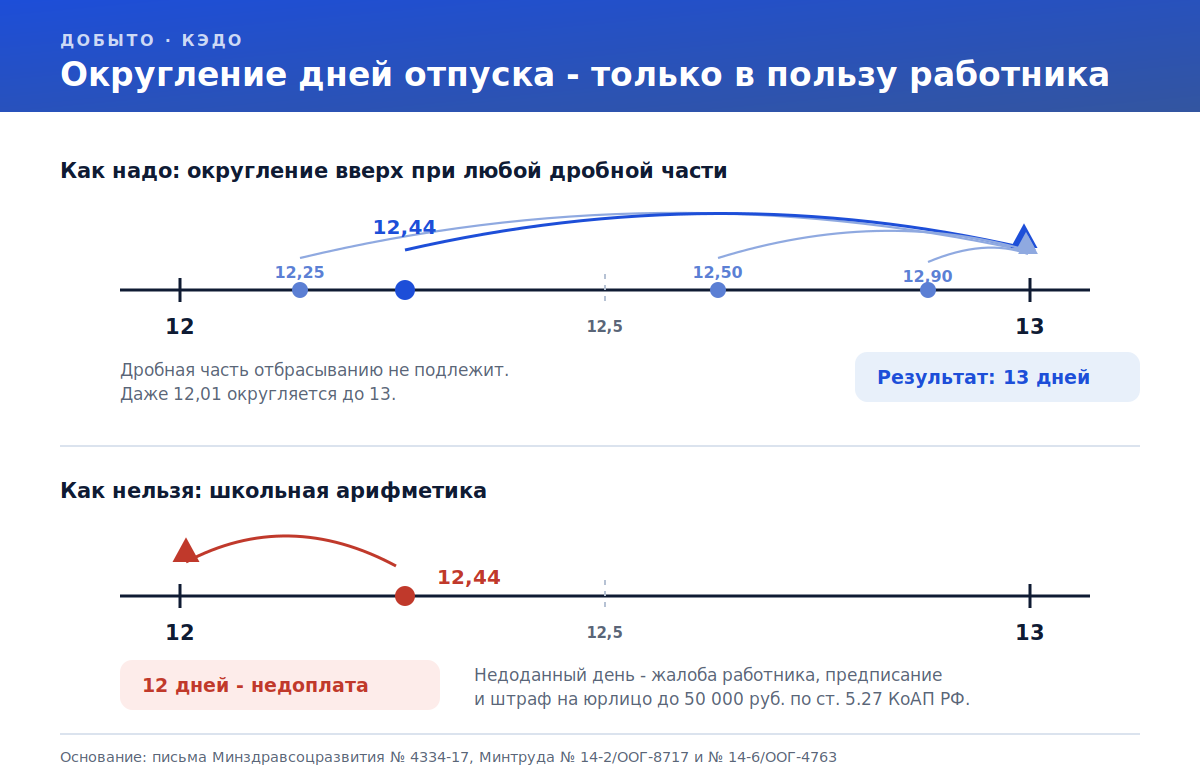
Закон не требует округлять дни компенсации до целых. Если работодатель вводит округление локальным актом, оно идёт только в пользу работника: 12,44 дня округляются до 13, арифметическое правило «меньше 0,5 — вниз» не применяется. Такая позиция изложена в письме Минздравсоцразвития от 07.12.2005 № 4334-17.
Правило 11 месяцев и стаж от 5,5 до 11 месяцев
По пункту 28 Правил № 169 работник, у которого зачтено не менее 11 месяцев рабочего года, получает полную компенсацию, как за весь рабочий год. Правило действует для первого и для каждого последующего рабочего года. При 11 зачтённых месяцах, основном отпуске 28 дней и отсутствии использованных дней компенсируются 28 дней, а не 25,67.
При меньшем стаже расчёт пропорциональный. Полная компенсация при стаже от 5,5 до 11 месяцев в пункте 28 связана с отдельными основаниями увольнения и на собственное желание не распространяется. Минтруд подтвердил это прочтение в письме от 08.04.2025 № 14-6/ООГ-1839; письмо не нормативный правовой акт и отражает позицию ведомства. Отсутствие 6 месяцев стажа право на компенсацию не отменяет: при 5 полных зачтённых месяцах положено 28 × 5 / 12 = 11,67 дня.
Мария Ж, руководитель HR-отдела: «Правило о двух годах подряд без отпуска стоит держать в голове тем, кто работает с производством и ключевыми специалистами. Сценарий типовой: человек незаменим, отпуск переносится, потом переносится ещё раз, и выясняется, что он не отдыхал два года. Это уже нарушение, и обнаруживается оно при проверке или при увольнении, когда считают компенсацию. Алгоритма корректировки графика в законе нет, поэтому опишите порядок переноса в локальном акте: кто подаёт заявление, в какой срок и кто согласует.»
Если вы работодатель и проверяете остатки дней перед подписанием приказа об увольнении, приказы об отпусках и начисления в кадровом учёте и в расчёте зарплаты должны совпадать. В Добыто документы синхронизируются с 1С:ЗУП автоматически через готовый модуль, поэтому остаток по рабочим годам сверяется по одним и тем же данным.
Как рассчитать средний заработок и сумму компенсации в 2026 году
С 1 сентября 2025 года средний заработок для отпускных и компенсации считается по Положению, утверждённому Постановлением Правительства РФ от 24.04.2025 № 540. Оно заменило Постановление № 922 и действует до 1 сентября 2031 года. Для увольнений после 1 сентября 2025 года расчёт по прежнему Положению № 922 не применяется.
Расчётный период по статье 139 ТК РФ — 12 календарных месяцев до месяца увольнения. Если работник увольняется в последний календарный день месяца, этот месяц входит в расчёт. Если после последнего рабочего дня в месяце остаётся хотя бы 1 календарный день, месяц не включается. Подход изложен в письме Роструда от 22.07.2010 № 2184-6-1 по прежнему Положению № 922; определение календарного месяца в пункте 4 Положения № 540 совпадает.
В расчёт берутся выплаты по системе оплаты труда, включая относящиеся к ней премии с особенностями пункта 15 Положения № 540. Социальные выплаты исключаются. По пункту 5 из расчётного периода исключаются время и начисленные за него суммы: ежегодный отпуск, пособие по временной нетрудоспособности, отпуск по беременности и родам и отпуск по уходу за ребёнком, сохранённый средний заработок за командировку.
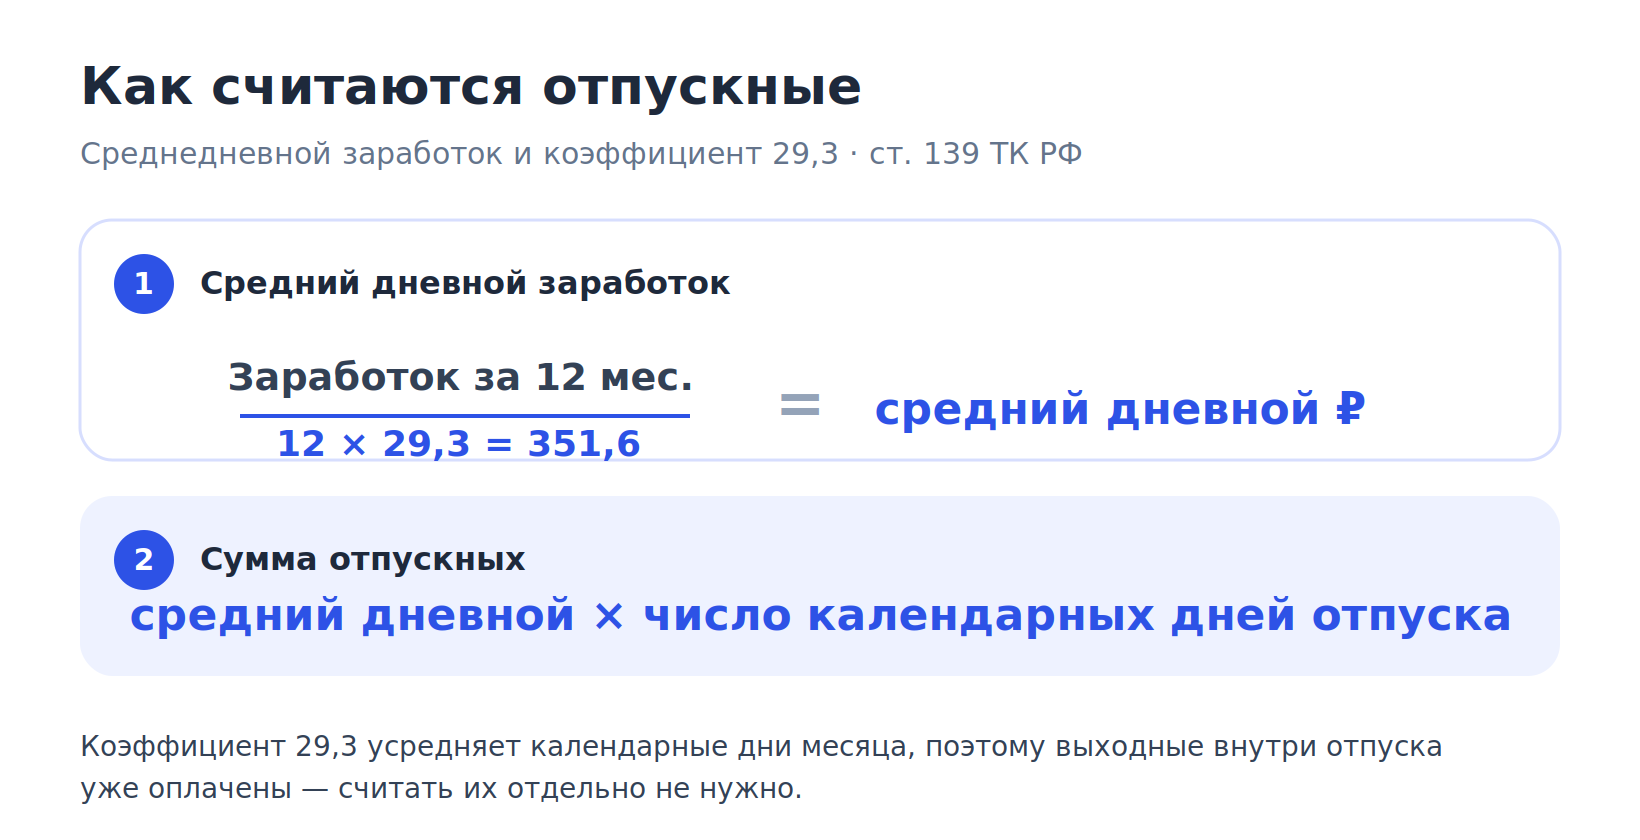
Факт: при полностью отработанном расчётном периоде средний дневной заработок равен зарплате, начисленной за 12 календарных месяцев, делённой на 12 и на 29,3 — среднемесячное число календарных дней. Компенсация равна среднему дневному заработку, умноженному на число неиспользованных календарных дней.
При неполных месяцах знаменатель собирается по пункту 10 Положения № 540: 29,3 × число полных месяцев плюс вклад каждого неполного месяца. Вклад неполного месяца = 29,3 / число календарных дней этого месяца × календарные дни, приходящиеся на учитываемое время. Начисления за учитываемое время делятся на полученный знаменатель.
Если в расчётном периоде нет ни начислений, ни отработанных дней, Положение № 540 задаёт последовательность. Сначала берётся предыдущий период равной продолжительности (пункт 6). Если и там нет начислений — фактический заработок за отработанные дни в месяце увольнения (пункт 7). Только при отсутствии и его — оклад или тарифная ставка (пункт 8).
Учебные расчёты показывают, как правила стажа и среднего заработка складываются в итоговую сумму. Это арифметика на условных данных, а не кейс конкретного работодателя.
| Задача | Исходные данные | Результат |
|---|---|---|
| Дни при 11 зачтённых месяцах | Основной отпуск 28 дней, использовано 0 | 28 дней, не 25,67 |
| Дни при 6 зачтённых месяцах | 28 × 6 / 12, использовано 0 | 14 дней |
| Дни при 5 зачтённых месяцах | 28 × 5 / 12, использовано 0 | 11,6666… дня (11,67 при отображении до сотых) |
| Средний дневной заработок | 12 полных месяцев по 60 000 руб. = 720 000 руб. | 720 000 / 12 / 29,3 = 2 047,781569… руб. |
| Компенсация за 28 дней | Средний 2 047,781569… руб. × 28 | 57 337,88 руб. до НДФЛ |
| Компенсация за 14 дней | Тот же средний × 14 | 28 668,94 руб. до НДФЛ |
| НДФЛ и сумма к выплате | 28 668,94 руб., ставка 13%, основная база резидента за год не выше 2,4 млн руб., других выплат нет | НДФЛ 3 726,9622 руб. до округления, 3 727 руб. после округления по п. 6 ст. 52 НК РФ; к выплате 24 941,94 руб. |
Граница 11 месяцев даёт скачок, которого нет между другими соседними значениями стажа. При 10 зачтённых месяцах положено 28 × 10 / 12 = 23,33 дня, при 11 месяцах — полные 28, то есть разница в один месяц стажа стоит 4,67 дня.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Компенсация за неиспользованный отпуск облагается НДФЛ: в перечне освобождений статьи 217 НК РФ её нет, а статья 422 НК РФ исключает её из освобождения от страховых взносов. Взносы работодатель начисляет за свой счёт, из суммы работника они не удерживаются. Ставка НДФЛ для основной налоговой базы резидента прогрессивная: 13% до 2,4 млн руб. за год, 15% с превышения от 2,4 до 5 млн руб., 18% с превышения от 5 до 20 млн руб., 20% с превышения от 20 до 50 млн руб., 22% с превышения 50 млн руб. Вычитать 13% без проверки совокупной базы с начала года нельзя.
Соберите записку-расчёт при увольнении по форме Т-61
В Добыто конструктор формирует .docx записки-расчёта по форме Т-61 с таблицей начислений, компенсации за отпуск и НДФЛ. Число дней к компенсации и предел удержания конструктор не определяет: их вы считаете заранее по статье 121 ТК РФ, Правилам № 169 и статье 138 ТК РФ.
Удержание отпускных при увольнении: отпуск авансом и предел 20%
Удержать часть расчёта за отпуск разрешает статья 137 ТК РФ: если работник увольняется до окончания рабочего года, за который он уже использовал ежегодный оплачиваемый отпуск, работодатель удерживает оплату неотработанных дней. Основание специальное, и для удержания в пределах лимита отдельное согласие работника не требуется (письма Минтруда от 22.10.2018 № 14-1/ООГ-8142 и от 30.03.2021 № 14-3/ООГ-2784).
Внимание: до полугода работы в компании отпуск предоставляется, если работодатель не против или у работника есть льгота, и это отпуск авансом. При увольнении до окончания такого рабочего года у работника возникает задолженность за неотработанные дни.
Удержание производится только из заработной платы — так сформулировано в руководстве Роструда по соблюдению обязательных требований, утверждённом приказом от 11.11.2022 № 253; там же перечислены исключения, когда удержание отпускных не производится. Долг считается из первоначально выплаченных отпускных: число неотработанных дней умножается на средний дневной заработок, по которому отпуск оплатили, а не на новый средний на дату увольнения.
Статья 138 ТК РФ ограничивает удержание 20% заработной платы, причитающейся работнику при каждой выплате, и база считается после НДФЛ. Прямого ответа, включается ли в эту базу компенсация за неиспользованный отпуск другого рабочего года, статья 138 не даёт. Подтверждённый порядок — расчёт от заработной платы после НДФЛ; прибавлять к базе все суммы расчётного листка оснований нет.
Учебный пример: 7 неотработанных дней × первоначальный средний 2 000 руб. = 14 000 руб. долга до налоговой корректировки. Заработная плата к выдаче после НДФЛ — 30 000 руб., предел удержания — 6 000 руб. Арифметический остаток начисленного долга — 8 000 руб. Сколько работник вернёт на руки при добровольном возврате, зависит от факта возврата и корректировки НДФЛ, поэтому чистую сумму без этих условий назвать нельзя.
Невзысканный остаток работодатель вправе предложить вернуть добровольно, но принудительно взыскать его через суд нельзя: так указал Роструд в письме от 12.03.2025 № ПГ/03396-6-1. Подписанное согласие на удержание предел 20% статьи 138 ТК РФ не расширяет. Корректировка НДФЛ при возврате отпускных зависит от факта возврата и налогового периода и не сводится к повторному удержанию налога (письмо ФНС от 11.10.2017 № ГД-4-11/20479).
Важный нюанс из практики: в определении от 14.08.2025 № 8Г-5499/2025 Девятый кассационный суд оставил в силе отказ взыскать с уволившегося работника 44 482,64 руб. за 25,81 неотработанного дня отпуска. Отказ мотивирован тем, что удержать эту сумму при расчёте работодатель не смог.
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Предоставляя отпуск авансом, работодатель создаёт будущую задолженность работника. В закрытом перечне статьи 137 ТК РФ это одно из немногих оснований для удержания, и срабатывает оно при увольнении до окончания рабочего года, за который отпуск уже использован. Принимая решение об авансовом отпуске, учитывайте, что при уходе работника из одной выплаты удерживается не больше 20%.»
Когда удержать оплату неотработанного отпуска нельзя
Часть 2 статьи 137 ТК РФ содержит полный перечень оснований, при которых долг за отпуск авансом не удерживается.
| Основание увольнения | Норма ТК РФ | Удержание за отпуск авансом |
|---|---|---|
| По собственному желанию | ст. 80 | Разрешено в пределах 20% |
| По соглашению сторон | п. 1 ч. 1 ст. 77 | Разрешено в пределах 20% |
| Отказ от перевода, необходимого по медицинскому заключению, или отсутствие подходящей работы | п. 8 ч. 1 ст. 77 | Запрещено |
| Ликвидация организации или прекращение деятельности ИП | п. 1 ч. 1 ст. 81 | Запрещено |
| Сокращение численности или штата | п. 2 ч. 1 ст. 81 | Запрещено |
| Смена собственника имущества организации (руководитель, его заместители, главный бухгалтер) | п. 4 ч. 1 ст. 81 | Запрещено |
| Призыв на военную службу или направление на альтернативную гражданскую службу | п. 1 ст. 83 | Запрещено |
| Восстановление прежнего работника решением ГИТ или суда | п. 2 ст. 83 | Запрещено |
| Признание полностью неспособным к трудовой деятельности | п. 5 ст. 83 | Запрещено |
| Смерть работника или работодателя-физлица, признание судом умершим или безвестно отсутствующим | п. 6 ст. 83 | Запрещено |
| Чрезвычайные обстоятельства, признанные Правительством РФ или органом власти субъекта РФ | п. 7 ст. 83 | Запрещено |
Если в приказе об увольнении указано одно из запрещающих оснований, а в расчётном листке есть удержание за отпуск, это удержание не основано на статье 137 ТК РФ, и сумма относится к невыплаченной части расчёта.
Как рассчитать компенсацию и удержание при увольнении: пошаговая инструкция
- Шаг 1. Определите рабочие годы от даты приёма и отпускной стаж по статье 121 ТК РФ: исключите отпуск по уходу за ребёнком, прогулы без уважительной причины и дни без сохранения зарплаты сверх 14 за рабочий год.
- Шаг 2. Округлите неполный месяц стажа по пункту 35 Правил № 169: остаток менее половины месяца исключается, не менее половины засчитывается полным месяцем.
- Шаг 3. Посчитайте заработанные дни по каждому виду ежегодного отпуска: при 11 и более зачтённых месяцах — полная годовая норма, при меньшем стаже — норма × зачтённые месяцы / 12. Вычтите использованные дни.
- Шаг 4. Если итог положительный, найдите средний дневной заработок по пункту 10 Положения № 540 за 12 календарных месяцев до месяца увольнения и умножьте его на число дней. Это компенсация до НДФЛ.
- Шаг 5. Если итог отрицательный, сверьте основание увольнения с частью 2 статьи 137 ТК РФ. При собственном желании или соглашении сторон умножьте неотработанные дни на средний, по которому отпуск оплатили, и удержите не более 20% заработной платы после НДФЛ.
- Шаг 6. Отразите компенсацию, удержание и его основание в расчётном листке и выплатите сумму в день увольнения по статье 140 ТК РФ.
Образцы заявлений, согласия на удержание и шаблон расчёта отпускных
Комплект закрывает оформление ухода и проверку суммы, и первым стоит открыть шаблон расчёта за неполный период, если в расчётном периоде есть исключаемые дни.
| Документ | Скачать |
|---|---|
| Шаблон расчёта отпускных за неполный расчётный период (.xlsx) | Скачать |
| Заявление на увольнение по собственному желанию, образец (.docx) | Скачать |
| Согласие работника на удержание излишне выплаченных отпускных (.docx) | Скачать |
| Положение об отпусках с правилом округления дней (.docx) | Скачать |
Отпуск с последующим увольнением вместо денежной компенсации
По письменному заявлению работника неиспользованный отпуск предоставляется с последующим увольнением, кроме увольнения за виновные действия (статья 127 ТК РФ). День увольнения в этом случае — последний день отпуска. Заявление на увольнение по собственному желанию работник вправе отозвать до начала отпуска, если на его место не приглашён в порядке перевода другой работник.
Окончательный расчёт, трудовая книжка и документы, связанные с работой, выдаются в последний рабочий день до начала такого отпуска, хотя трудовой договор юридически прекращается в последний день отпуска. Порядок изложен в письме Роструда от 24.12.2007 № 5277-6-1. Денежная компенсация за дни, которые работник использует в этом отпуске, не начисляется.
Полезно знать: работник, который находится в отпуске с последующим увольнением, по-прежнему состоит в трудовых отношениях и включается в график отпусков. Исполнители по договорам ГПХ в график не включаются.
Приказ об увольнении часть 3 статьи 22.1 ТК РФ прямо исключает из общих правил КЭДО, установленных статьями 22.1-22.3. Прекращение трудового договора оформляется приказом по статье 84.1 ТК РФ. Заявления работника в КЭДО подписываются электронной подписью: в Добыто ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, а приказ об увольнении под общие правила КЭДО не подпадает.
Сроки окончательного расчёта и проверка суммы в расчётном листке
Работник предупреждает работодателя об увольнении по собственному желанию письменно не позднее чем за 2 недели (статья 80 ТК РФ). Срок исчисляется со дня, следующего за днём получения заявления работодателем. По соглашению между работником и работодателем договор расторгается и раньше. Если работник не может продолжать работу или установлено нарушение работодателем трудового законодательства, увольнение происходит в срок, указанный в заявлении.
Прекращение договора оформляется приказом об увольнении (статья 84.1 ТК РФ), и в день прекращения работодатель выдаёт трудовую книжку или сведения о трудовой деятельности и производит расчёт. По статье 140 ТК РФ все суммы выплачиваются в день увольнения. Если работник в этот день не работал — не позднее следующего дня после того, как он предъявил требование о расчёте. При споре о размере работодатель выплачивает неоспариваемую сумму в тот же срок.
Расчётный листок по статье 136 ТК РФ показывает составные части заработной платы, другие начисленные суммы, размер и основание удержаний и итог к выплате. Если по листку нельзя восстановить расчёт, работник подаёт письменное заявление, и в течение 3 рабочих дней работодатель выдаёт копии документов, связанных с работой (статьи 62 и 84.1 ТК РФ). По ним сверяются приказы об отпусках и начисления за расчётный период.
Важный нюанс из практики: если перед увольнением работник уходит в очередной отпуск по графику, отпускные выплачиваются не позднее чем за 3 календарных дня до его начала. Отпуск начинается в понедельник, отпускные перечислены в пятницу: суббота и воскресенье в счёт идут, но трёх полных дней не набирается, и срок нарушен.
Во что обходится ошибка в расчёте при увольнении
За задержку выплат при увольнении статья 236 ТК РФ обязывает выплатить денежную компенсацию не ниже 1/150 действующей ключевой ставки Банка России за каждый день задержки, независимо от вины работодателя.
Недоплаченную компенсацию или незаконно удержанную сумму работник вправе взыскать в суде в течение 1 года со дня, установленного для выплаты (статья 392 ТК РФ). Это отдельный спор: для оспаривания самого увольнения срок — 1 месяц. Ошибка в один зачтённый месяц на границе 11 месяцев стоит 4,67 дня, при среднем 2 047,78 руб. это 9 556,31 руб. до НДФЛ плюс компенсация по статье 236 за каждый день задержки.
Удержание за отпуск авансом при сокращении штата, ликвидации и других основаниях части 2 статьи 137 ТК РФ не имеет законного основания. Удержанная сумма в этом случае становится невыплаченной частью расчёта, и на неё распространяются статьи 236 и 392 ТК РФ.
Стоимость КЭДО для учёта отпусков и расчётов при увольнении
Стоимость зависит от численности сотрудников, нужных видов электронной подписи и интеграции с 1С:ЗУП; цены приведены на 15.10.2026, НДС и срок действия цен в источнике не указаны.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | не указаны |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, приоритетная поддержка, электронный архив | от 50 ₽ за сотрудника / мес | не указаны |
| Минимальная оплата по тарифу «Бизнес»: 50 сотрудников | 30 000 ₽ в год | год |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99,9%, персональный менеджер, API и кастомные интеграции | по запросу | не указаны |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | не указаны |
| Модуль для 1С:ЗУП с автоматической синхронизацией документов | в составе тарифа «Бизнес» | установка и настройка за один день |
По тарифу «Бизнес» итоговая сумма считается от числа сотрудников с минимальной оплатой за 50 человек, а при повышении тарифа разница пересчитывается пропорционально оставшемуся периоду. Отдельной платы за расчёт компенсации или оформление одного увольнения нет, условия для вашей численности сверяются на странице тарифов Добыто КЭДО.
УКЭП для сотрудников в тарифы не входит и оформляется через партнёрские удостоверяющие центры. Срок в один день относится только к установке модуля для 1С:ЗУП, а не ко всему внедрению КЭДО.
Выводы
Компенсация при увольнении по собственному желанию складывается из двух независимых расчётов: числа неиспользованных дней по рабочим годам с округлением месяцев стажа и среднего дневного заработка по Положению № 540. Отпуск, использованный авансом, создаёт долг, который удерживается из заработной платы не больше чем на 20% при выплате, а при сокращении штата и других основаниях части 2 статьи 137 ТК РФ не удерживается вовсе. Окончательный расчёт выплачивается в день увольнения, и работник проверяет его по расчётному листку и копиям документов.
Добыто ведёт кадровый электронный документооборот с синхронизацией документов в 1С:ЗУП и конструктором записки-расчёта по форме Т-61, поэтому сведения об отпусках и начислениях к моменту увольнения собраны в одной системе.
Частые вопросы об отпускных и удержаниях при увольнении
Как считается компенсация отпуска совместителю при увольнении?
По статье 286 ТК РФ ежегодный отпуск по совместительству предоставляется одновременно с отпуском по основной работе, в том числе авансом, если 6 месяцев по совместительству ещё не отработано. При увольнении с работы по совместительству компенсация рассчитывается отдельно по этому трудовому договору: со своим отпускным стажем и своим средним заработком по Положению № 540.
Сколько дней компенсации положено по договору до 2 месяцев или при сезонной работе?
По статьям 291 и 295 ТК РФ таким работникам положено 2 рабочих дня отпуска за каждый месяц работы. Формула 28 × месяцы / 12 к ним не применяется. Средний дневной заработок для отпуска в рабочих днях считается по календарю шестидневной рабочей недели (статья 139 ТК РФ), а не через коэффициент 29,3.
Что будет, если заболеть во время отпуска с последующим увольнением?
Пособие по временной нетрудоспособности выплачивается, но отпуск не продлевается и дата увольнения не сдвигается: правило статьи 124 ТК РФ о продлении отпуска на этот случай не переносится. Такую позицию Роструд изложил в письме от 24.12.2007 № 5277-6-1.
Можно ли уволиться по собственному желанию во время больничного?
Да. Запрет увольнения в период временной нетрудоспособности по части 6 статьи 81 ТК РФ относится к увольнению по инициативе работодателя. По собственному желанию работник увольняется в дату, согласованную по статье 80 ТК РФ. Если в день увольнения он не работал, расчёт выплачивается не позднее следующего дня после предъявления требования (статья 140 ТК РФ).
Как удерживается долг за отпуск, если у работника есть исполнительные листы?
Предел 20% по статье 138 ТК РФ для долга за неотработанные дни отпуска сохраняется. Лимиты 50% и 70% установлены для удержаний по исполнительным документам и предел обычного удержания отпускных не повышают. При удержании по нескольким исполнительным документам работнику должно остаться не менее 50% заработной платы.
