
Самозанятому нельзя перечислять деньги, если он ваш действующий работник или уволился из компании меньше двух лет назад, если его доход с начала года превысил 2,4 млн рублей, если статус плательщика НПД снят на дату расчёта, а также если предмет договора в принципе не подпадает под налог на профессиональный доход: перепродажа товаров, агентские и комиссионные схемы, аренда нежилого помещения, расчёт в натуральной форме. Чек из приложения «Мой налог» закрывает только часть риска: без чека компания не вправе учесть выплату в расходах, а выплата перестаёт быть освобождённой от страховых взносов. Запреты делятся на две группы. Запрет по личности исполнителя (действующий или бывший работник, превышенный лимит, снятый статус) переводит выплату в режим НДФЛ и страховых взносов. Запрет по предмету договора решается сменой предмета или формы сотрудничества.
Разберём каждую запрещённую ситуацию со ссылкой на норму 422-ФЗ, покажем, как проверить исполнителя по ИНН на дату платежа и какие формулировки договора и назначения платежа налоговая читает как зарплату. Отдельно посчитаем пороги контроля, заработавшие в 2026 году: индикатор риска для внеплановой проверки трудовой инспекции и критерии передачи сведений в межведомственные комиссии. Арифметика доначислений при переквалификации, стоимость электронного оформления договоров и ответы на частые вопросы — во второй половине статьи.
Когда компания не вправе перечислять деньги самозанятому
Перечень ситуаций закрытый, он собран из двух статей Федерального закона от 27.11.2018 № 422-ФЗ: статья 4 определяет, кто не вправе применять НПД, статья 6 — какие доходы не признаются объектом налогообложения. Для компании-заказчика разница между этими статьями практическая. В первом случае человек вообще не может быть плательщиком НПД, во втором он самозанятый, но конкретно ваша выплата под режим не попадает, и чек по ней либо не сформируется, либо не будет иметь значения. Налог самозанятого платит сам исполнитель по ставке 4% с доходов от физических лиц и 6% с доходов от организаций и индивидуальных предпринимателей; обязанностей налогового агента у заказчика при этом не возникает.
| Ситуация на дату выплаты | Норма | Что происходит с выплатой |
|---|---|---|
| Исполнитель одновременно состоит с вами в трудовых отношениях | п. 8 ч. 2 ст. 6 422-ФЗ | Доход вне НПД: НДФЛ и страховые взносы за счёт компании |
| Исполнитель работал у вас по трудовому договору менее двух лет назад | п. 8 ч. 2 ст. 6 422-ФЗ | Доход вне НПД независимо от вида работ и наличия чека |
| Доход исполнителя с начала года превысил 2,4 млн рублей | ч. 2 ст. 4 422-ФЗ | Право на НПД утрачено, выплата облагается как доход физлица |
| Статус НПД снят или приостановлен, ИНН статус не подтверждает | ст. 5 и ст. 15 422-ФЗ | Компания становится налоговым агентом по НДФЛ и плательщиком взносов |
| Оплата за перепродажу товаров, подакцизную или маркированную продукцию | ч. 2 ст. 4 422-ФЗ | Такая деятельность под НПД не ведётся, режим применять нельзя |
| Агентский договор, договор комиссии или поручения | ч. 2 ст. 4 422-ФЗ | Исключение только для доставки товаров с приёмом платежей через ККТ продавца |
| Аренда нежилого помещения, склада, офиса у самозанятого | ч. 2 ст. 6 422-ФЗ | Под НПД попадает только аренда (наём) жилых помещений |
| Расчёт в натуральной форме: товаром, услугой, взаимозачётом | ч. 2 ст. 6 422-ФЗ | Доход в натуральной форме объектом НПД не признаётся |
| Оплата за уступку прав требования, продажу доли, ценных бумаг | ч. 2 ст. 6 422-ФЗ | Доход вне НПД, чек по такой сделке не легализует расчёт |
| Услуги арбитражного управляющего, оценщика, медиатора, нотариуса, адвоката | ч. 2 ст. 6 422-ФЗ | Профессиональная деятельность облагается по своим правилам, не по НПД |
| Чек из «Мой налог» не получен или аннулирован | ч. 8 и 9 ст. 15 422-ФЗ | Расходы не учитываются, освобождение от взносов не применяется |
Первые четыре строки таблицы касаются личности исполнителя, остальные — предмета сделки. Практический вывод из этого деления такой: проверку статуса и лимита нужно повторять перед каждым платежом, а предмет договора достаточно выверить один раз при его подготовке, если состав работ не меняется.
Бывший работник и действующий сотрудник: правило двух лет
Двухлетний запрет из пункта 8 части 2 статьи 6 422-ФЗ — самая дорогая ошибка в этой теме, потому что она обнаруживается автоматически. Налоговая видит и вашу отчётность по НДФЛ за прошлые периоды, и поступления по чекам НПД, а сопоставление этих массивов не требует выездной проверки. Срок считается с даты прекращения трудового договора, а не с даты последней выплаты и не с даты увольнительного приказа, если они разошлись.
Запрет действует в обе стороны от момента регистрации: неважно, зарегистрировался человек самозанятым до увольнения или после. Неважно и то, чем он у вас занимался раньше: бухгалтер, уволившийся полгода назад, не может получать от бывшего работодателя деньги за дизайн сайта в режиме НПД. Чек при этом технически сформируется, потому что приложение «Мой налог» не знает вашей кадровой истории. Ответственность при этом ложится на компанию: именно она выступает налоговым агентом по НДФЛ и плательщиком страховых взносов с такой выплаты.
Мария Ж, судебный эксперт по трудовому праву: «Схему с переводом сотрудника на НПД внутри группы компаний мы разбираем в практике регулярно: человек увольняется из одного юрлица и начинает получать оплату от второго, где формально не работал. Двухлетний запрет такой перевод не закрывает, зато взаимозависимость юрлиц и совпадение рабочего места налоговая устанавливает без труда. Прежде чем заключать договор, сверьте список исполнителей со списком уволенных за последние 24 месяца по всем компаниям группы.»
Внимание: к второму чтению пакета поправок в ТК РФ обсуждались новые признаки трудовых отношений и право Роструда обращаться в суд при их выявлении, в том числе по отношениям с самозанятыми. В итоговый текст Федерального закона от 25.05.2026 № 144-ФЗ эти нормы не вошли, и ссылаться на них как на действующие нельзя.
Договор, акт и чек: чем компания закрывает выплату
Оплата самозанятому опирается на три документа: договор гражданско-правового характера (подряда или возмездного оказания услуг), акт или отчёт о выполненных работах и чек из приложения «Мой налог». Договор подряда регулируется главой 37 ГК РФ, оказание услуг — главой 39, и в обеих конструкциях предметом выступает конкретный результат или объём, а не трудовая функция.
Формулировки, которые превращают договор подряда в доказательство трудовых отношений, повторяются от компании к компании: режим работы и время перерывов, подчинение правилам внутреннего трудового распорядка, закрепление рабочего места, испытательный срок, ежемесячная оплата в дни выплаты зарплаты, дисциплинарные санкции за опоздание, материальная ответственность по нормам ТК РФ, указание должности из штатного расписания. Письмо ФНС от 16.09.2021 № АБ-4-20/13183@ описывает две группы признаков: организационную зависимость, когда заказчик распределяет исполнителей по объектам и контролирует процесс, и инфраструктурную, когда работы выполняются на территории, оборудовании и материалах заказчика.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

В назначении платежа тоже встречаются следы кадрового учёта. «Зарплата за сентябрь», «аванс», «премия», «отпускные» в платёжном поручении исполнителю — готовое доказательство для инспектора. Корректная формулировка содержит номер и дату договора, номер и дату акта, указание на отсутствие НДС.
Как провести выплату самозанятому: пошаговая инструкция
- Шаг 1. Проверьте статус плательщика НПД по ИНН исполнителя на дату, когда собираетесь платить, и сохраните результат проверки.
- Шаг 2. Сверьте исполнителя со списком работников и уволенных за последние два года по всем юрлицам группы.
- Шаг 3. Проверьте, что предмет договора не попадает в перечень исключений из статей 4 и 6 422-ФЗ.
- Шаг 4. Подпишите акт с конкретным результатом работ, объёмом и стоимостью, без ссылок на трудовую функцию и график.
- Шаг 5. Перечислите оплату на счёт или карту исполнителя с назначением платежа по договору и акту, без зарплатной лексики.
- Шаг 6. Получите чек из «Мой налог», сверьте в нём ИНН заказчика, сумму и наименование услуги, сохраните файл в учётной системе.
Сроки формирования чека установлены статьёй 14 422-ФЗ. При расчётах наличными и электронными средствами платежа чек формируется в момент расчёта, при иных формах безналичных расчётов — не позднее 9-го числа месяца, следующего за месяцем, в котором произведены расчёты. Если акт подписан в конце месяца, а чек не пришёл к 9-му числу, вопрос решается до закрытия периода, а не в момент налоговой проверки.
Подпишите договор и акт с исполнителем электронной подписью

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
Электронная форма договора с самозанятым допустима: это сделка между заказчиком и физлицом, к ней применяются правила статьи 160 ГК РФ и 63-ФЗ об электронной подписи, а не статьи 22.1-22.3 ТК РФ, которые регулируют кадровый документооборот с работниками. Эти два режима смешивать нельзя: требования к виду подписи у них разные.
В практике Добыто мы разводим во времени выпуск подписи исполнителю и первое подписание документа этой подписью. Совпадение дат выглядит слабым местом в любом споре о том, кто именно подписывал файл, и техническая исправность подписи этот вопрос не закрывает.
Важный нюанс из практики: крупная страховая группа с агентской сетью около 5500 человек упиралась в выпуск квалифицированных подписей: визит в удостоверяющий центр, примерно 3000 рублей за выпуск и день ожидания на каждого агента, а в части городов удостоверяющих центров просто не было. После перехода на подпись, которая выпускается удалённо по паспорту за несколько минут, ограничение по географии агентской сети снялось.
Мария Ж, специалист по цифровой подписи и КЭДО: «Первое, что мы выясняем в споре о подписи, — в каком режиме создавался документ. Скан подписанного от руки акта и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Посмотрите на свой файл: если в нём есть изображение собственноручной подписи, перед вами электронный образ, а не электронный документ.»

Шаблоны договорных и расчётных документов по теме
Комплект собран под задачу «оформить и оплатить работы вне штата»; начинать стоит с платёжного поручения, где видно корректное назначение платежа.
| Документ | Скачать |
|---|---|
| Платёжное поручение 0401060: бланк и образцы заполнения | Скачать |
| Шаблон соглашения об электронном документообороте с контрагентом | Скачать |
| Регламент двустороннего обмена документами | Скачать |
| Трудовой договор по основному месту работы (если выплату переводите в штат) | Скачать |
| Штатное расписание Т-3 для сверки должностей и функций | Скачать |
Проверка исполнителя перед платежом: ИНН, статус, лимит
Статус плательщика НПД проверяется по ИНН на конкретную дату. ФНС предоставляет для этого открытый сервис проверки статуса налогоплательщика НПД, где указывается ИНН и дата, на которую нужно подтверждение, а результат можно сохранить в файл и приложить к платёжным документам. Проверка на дату подписания договора недостаточна: статус снимается в любой день, в том числе по инициативе самого человека через кабинет самозанятого в приложении «Мой налог».
Лимит 2,4 млн рублей считается по календарному году нарастающим итогом и в 2026 году не изменился. Компания не видит доходов исполнителя от других заказчиков, поэтому контроль строится косвенно: справка о состоянии расчётов и доходах из «Мой налог», которую исполнитель формирует сам, либо условие в договоре об обязанности уведомить заказчика об утрате статуса в течение трёх рабочих дней. При превышении лимита право на НПД прекращается, и все последующие выплаты облагаются по общим правилам: НДФЛ у источника и страховые взносы за счёт компании, если исполнитель не зарегистрирован как ИП.

Чек из «Мой налог» самозанятый вправе аннулировать — при возврате денег или при ошибке в сумме. Компания об этом уведомления не получает, поэтому периодическая сверка сохранённых чеков перед закрытием квартала экономит спор с инспекцией: аннулированный чек снимает и расход, и освобождение от взносов. В практике Добыто мы закладываем сверку чеков в тот же регламент обмена документами, где описан порядок подписания актов, чтобы это не превращалось в отдельную ручную процедуру бухгалтерии.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Переход на электронные документы не означает, что бумага не понадобится никогда: суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза. С исполнителями вне штата это особенно чувствительно, потому что договор, акт и чек существуют только в файлах. Посмотрите, какие документы у вас есть исключительно в электронном виде, и заранее решите, чем вы подтвердите их подлинность.»
Факт: с 1 января 2026 года федеральный МРОТ составляет 27 093 рубля, в Москве — 32 916 рублей. Среднемесячная выплата исполнителю ниже этих значений не делает отношения безопасными, но регулярные выплаты, совпадающие с зарплатным уровнем ваших штатных сотрудников, инспекторы сопоставляют в первую очередь.
Пороги контроля 2026: когда компанию видно проверяющим
Контроль за работой с самозанятыми в 2026 году построен на числовых индикаторах, а не на усмотрении инспектора. Два ведомственных акта задают конкретные пороги, и по ним компания может посчитать себя заранее.
| Механизм | Основание и дата начала | Порог срабатывания |
|---|---|---|
| Индикатор риска для внеплановой проверки трудовой инспекции | Приказ Минтруда от 08.12.2025 № 685н, действует с 10.01.2026 | Более 35 плательщиков НПД, у каждого доход от компании свыше 35 000 рублей в месяц, работа более 3 месяцев и доля дохода от компании 75% и более |
| Передача сведений налоговыми органами в межведомственные комиссии субъектов | Приказ Минтруда от 19.11.2025 № 657н, действует с 16.02.2026 | Взаимодействие более чем с 10 плательщиками НПД с доходом свыше 25 000 рублей в месяц |
| Реестр работодателей с выявленной нелегальной занятостью | Ч. 6 ст. 67 Федерального закона от 12.12.2023 № 565-ФЗ, правила ведения утверждены постановлением Правительства РФ от 27.12.2024 № 1927 | Вступившее в силу постановление по факту нелегальной занятости; запись хранится 1 год |
Порог доли дохода в индикаторе риска снижен с прежних 90% до 75%, то есть под наблюдение попадают и те исполнители, у которых есть другие заказчики. Предыдущая редакция перечня сведений для комиссий называла сумму 20 000 рублей, с февраля 2026 года она поднята до 25 000 рублей. Индикатор риска сам по себе нарушением не является: это основание внимательнее посмотреть на схему, а не готовый вывод о подмене трудовых отношений.
Посчитать себя по этим порогам можно за один вечер: выгрузка платежей физлицам за квартал, группировка по ИНН, средняя сумма в месяц и длительность сотрудничества. Если по вашей выгрузке получается 40 исполнителей с постоянными ежемесячными суммами около 40 000 рублей, дальше вопрос не в том, придёт ли запрос, а в том, какими документами вы объясните структуру работ. В Добыто такую выгрузку мы собираем из того же архива, где лежат подписанные договоры и акты: к каждой сумме сразу видно основание и дату подписания.
Цена ошибки: во что обходится переквалификация
При переквалификации договора в трудовой компания платит из собственных средств. НДФЛ доначисляется по ставке для соответствующего уровня дохода, страховые взносы — по общему тарифу 30%, сверху идут пени по статье 75 НК РФ и штрафы: 20% от неуплаченной суммы по статье 122 НК РФ и 40% при доказанном умысле, а также 20% от неудержанного НДФЛ по статье 123 НК РФ.
Уплаченный самим исполнителем налог на профессиональный доход по ставке 6% при этом не уменьшает доначисление автоматически. Верховный Суд РФ в определении от 03.02.2025 № 309-ЭС24-20306 указал, что поступление НПД в бюджет не освобождает налогового агента от его собственной обязанности, а зачёт требует волеизъявления самого физического лица. Практический смысл прост: компания платит полную сумму, а возврат переплаченного НПД остаётся проблемой исполнителя.
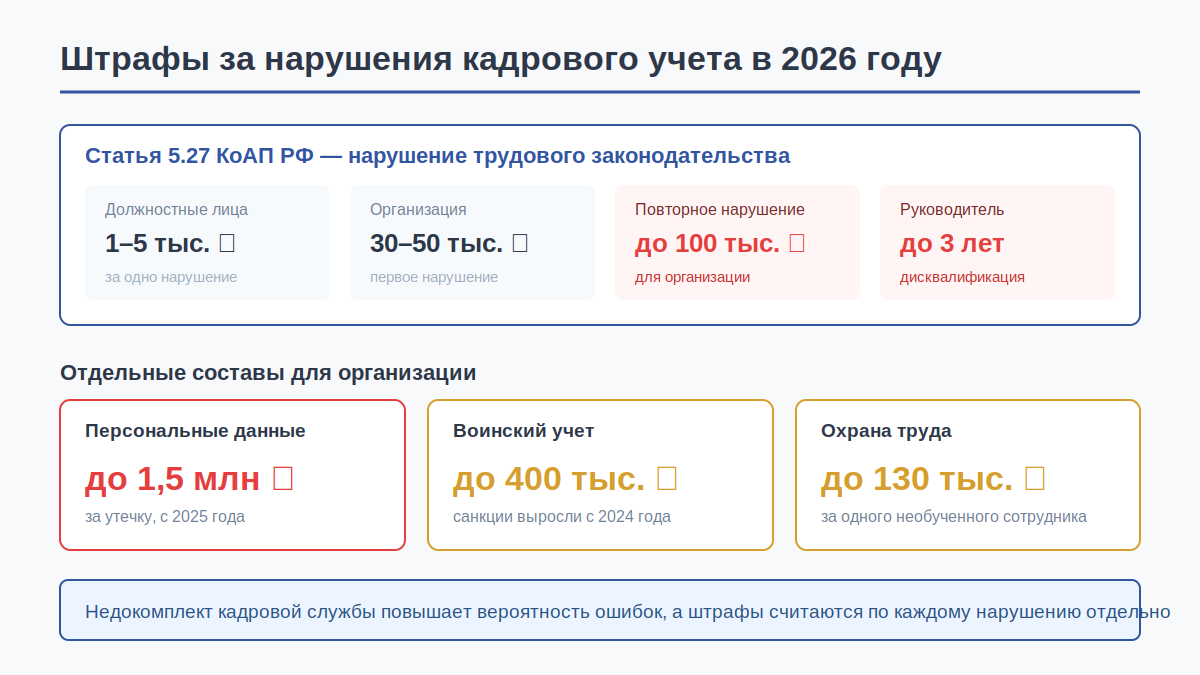
Административная часть считается отдельно. Часть 4 статьи 5.27 КоАП РФ за заключение гражданско-правового договора, фактически регулирующего трудовые отношения, предусматривает штраф для должностных лиц от 10 000 до 20 000 рублей, для ИП от 5 000 до 10 000 рублей, для юридических лиц от 50 000 до 100 000 рублей. При повторном нарушении по части 5 той же статьи должностному лицу грозит дисквалификация на срок от одного года до трёх лет, юрлицу — от 100 000 до 200 000 рублей.
К деньгам добавляются последствия, которые деньгами не измеряются. Сведения о работодателе попадают в реестр работодателей с выявленными фактами нелегальной занятости, который Роструд ведёт с 1 января 2025 года и публикует открыто. Запись хранится год с момента вступления постановления в силу, и на этот период компания получает повышенное внимание контрольных органов и вопросы при участии в закупках и получении мер поддержки.
Отдельная статья потерь — документальная. Если договор признан трудовым, восстанавливать придётся весь кадровый комплект задним числом: приказ о приёме, личную карточку, табель, график отпусков, начисление отпускных и компенсаций. По трудовому спору работник вправе требовать эти выплаты через суд по правилам статьи 19.1 ТК РФ, а неустранимые сомнения толкуются в пользу трудовых отношений.
Мария Ж, юрист со стажем более 20 лет: «В спорах вокруг ГПД выигрывает не тот, у кого красивее договор, а тот, у кого совпадают документы: предмет договора, содержание акта, назначение платежа и фактический характер работ. Когда акт описывает результат, а платёжка называет ту же сумму зарплатой, защищаться уже нечем. Прогоните свои закрывающие документы по одной связке и посмотрите, что в них написано о характере работ.»
Лайфхак: распечатка электронного договора или акта остаётся копией электронного документа, а не оригиналом. Чтобы такая распечатка работала в споре, её заверяют оператором электронного документооборота, удостоверяющим центром, нотариусом либо самой организацией с отметкой о верности копии.
Когда работать с самозанятым не стоит вообще
Модель НПД рассчитана на разовые и проектные работы с измеримым результатом. Она не подходит, когда нужна постоянная функция внутри процесса: кассир в смену, диспетчер на линии, оператор склада с графиком. Формально договор подряда заключить можно, фактически набор признаков соберётся против компании за первые же два месяца.
Не подходит НПД и там, где работа требует допуска, который выдаётся работнику: охранная деятельность с удостоверением частного охранника, работы с обязательными медосмотрами и инструктажами по охране труда, должности с полной материальной ответственностью по статье 244 ТК РФ. Договор о полной материальной ответственности заключается только с работником, к исполнителю по ГПД применяются правила о возмещении убытков по ГК РФ, а это другая процедура доказывания.
Третий сценарий — работа через цифровые платформы. С 1 октября 2026 года вступает в силу Федеральный закон от 31.07.2025 № 289-ФЗ об отдельных вопросах регулирования платформенной экономики, который устанавливает отдельные правила для операторов посреднических платформ и их партнёров-исполнителей. Компаниям, которые набирают исполнителей через агрегаторы, схему стоит пересматривать под этот закон, а не под общие правила ГПД.
Наконец, если по вашей структуре выплат уже срабатывают пороги из предыдущего раздела, дешевле перевести часть исполнителей в штат, чем удерживать конструкцию. Расчёт простой: постоянная функция плюс регулярная фиксированная сумма плюс единственный заказчик дают признаки трудовых отношений в любой проверке, а разница в налоговой нагрузке не покрывает штраф и доначисление за три года.
Стоимость электронного оформления договоров и актов
Итоговая сумма зависит от количества подключённых пользователей и набора функций: интеграция с учётной системой, кастомные шаблоны документов и электронный архив входят не во все тарифы.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения по численности, ПЭП, УНЭП и УКЭП, электронный архив | от 50 ₽ за сотрудника / мес, минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | по запросу |
| Выпуск электронных подписей ПЭП и УНЭП | входит в тариф, бесплатно | входит в подключение |
| Модуль интеграции с 1С:ЗУП | входит в тариф «Бизнес» | установка и настройка за 1 день |
| Получение УКЭП через партнёров-удостоверяющих центров | по запросу | по регламенту удостоверяющего центра |
Стоимость считается от численности подключённых пользователей и выбранного набора функций, поэтому перед расчётом бюджета стоит посмотреть состав тарифов ДОБЫТО КЭДО и сопоставить его с тем, сколько договоров и актов вы подписываете вне штата за месяц. Электронные подписи ПЭП и УНЭП для пользователей выпускаются бесплатно на всех тарифах, УКЭП оформляется через партнёров-удостоверяющих центров.
Экономика электронного обмена с исполнителями считается не подпиской, а стоимостью доставки бумаги. В практике работы с удалёнными исполнителями полный цикл курьерской доставки договора туда и обратно обходится примерно в 2000 рублей в одну сторону, а сроки почтовой пересылки между регионами доходят до четырёх дней в каждую сторону, то есть к работе приступают через неделю после договорённости.
Кейс из практики: логистическая компания с филиалами в семи городах и сетью из 12 000 перевозчиков обязана оформлять договор, заявку и акт день в день: заявка поступает в 18 часов, а договор нужен к 8 утра следующего дня при удалённости объектов до 1200 километров. Выпуск подписи через удостоверяющий центр занимал не менее дня и требовал личного визита, поэтому часть заявок срывалась. После перехода на подписание со смартфона выпуск подписи и подписание первого договора заняли 5-10 минут на человека.
Выводы
Запрет на выплату самозанятому возникает по двум основаниям: из-за личности исполнителя, если он ваш работник, бывший работник в пределах двух лет, превысил 2,4 млн рублей или лишился статуса, и из-за предмета сделки, если это перепродажа, агентские отношения, аренда нежилого помещения, расчёт натурой или уступка прав. Чек из «Мой налог» закрывает налоговую сторону только тогда, когда сама выплата законна. Пороги 2026 года сделали контроль арифметическим: 35 исполнителей с долей дохода 75% для индикатора трудового надзора и 10 исполнителей с доходом свыше 25 000 рублей для передачи сведений в комиссии.
Технически львиная доля рисков снимается дисциплиной документов: один договор, один акт, одно назначение платежа, один чек, и все четыре документа говорят об одном и том же. Мы в Добыто выстраиваем этот обмен в электронном виде вместе с кадровым документооборотом, чтобы договоры с исполнителями, акты и подтверждения подписания хранились в одном архиве и поднимались по запросу инспекции за минуты, а не за недели.
Частые вопросы
Можно ли платить самозанятому наличными и действует ли лимит 100 000 рублей по договору?
Наличный расчёт допустим, чек при этом формируется в момент расчёта по статье 14 422-ФЗ. Ограничение наличных расчётов в 100 000 рублей по одному договору установлено указанием Банка России для расчётов между юридическими лицами и индивидуальными предпринимателями. Если самозанятый — обычное физическое лицо без статуса ИП, лимит к расчёту не применяется; если он зарегистрирован как ИП на НПД, ограничение действует.
Исполнитель утратил статус НПД в середине договора. Что делать с оставшимися выплатами?
С даты утраты статуса выплаты облагаются по общим правилам: компания удерживает НДФЛ и начисляет страховые взносы, если исполнитель не зарегистрирован как ИП. Сам договор перезаключать не нужно, достаточно дополнительного соглашения о порядке расчётов и о том, что вознаграждение указано с учётом удерживаемого налога. Выплаты, прошедшие до даты утраты статуса и закрытые чеками, пересчёту не подлежат.
Может ли иностранный гражданин быть самозанятым исполнителем?
Регистрация в качестве плательщика НПД доступна гражданам государств Евразийского экономического союза — Армении, Беларуси, Казахстана и Киргизии, а также гражданам Украины. Граждане других стран применять этот режим не вправе, и выплаты им оформляются по общим правилам для доходов физических лиц с учётом их миграционного статуса.
Нужно ли включать выплаты самозанятым в отчётность по взносам и персонифицированные сведения?
При корректно оформленной выплате объекта обложения страховыми взносами не возникает: освобождение предусмотрено статьёй 15 422-ФЗ и применяется при наличии чека из «Мой налог». Такие суммы не отражаются в отчётности по страховым взносам и в персонифицированных сведениях о физических лицах, поскольку исполнитель не является застрахованным лицом по этому договору. Если чек отсутствует или аннулирован, основание для освобождения отпадает.
Мы работаем с одним исполнителем третий год по регулярным договорам подряда. Это нарушение?
Длительность сотрудничества сама по себе запретом не является, закон не ограничивает срок работы с плательщиком НПД и количество договоров с одной компанией. Риск создаёт совокупность признаков: фиксированная ежемесячная сумма, отсутствие других заказчиков, работа на оборудовании компании и подчинение её распорядку. Длительность в этой совокупности работает как усиливающий фактор, а с 2026 года она прямо учитывается в индикаторе риска через условие о сроке более трёх месяцев.
Что будет, если мы заплатили самозанятому, а чек он не выдал?
Компания не вправе учесть такую выплату в расходах, а освобождение от страховых взносов не применяется — это следует из статьи 15 422-ФЗ. Требовать чек нужно до закрытия периода: право на его формирование за прошедшие даты у самозанятого сохраняется, корректировка проводится в приложении. Если исполнитель уклоняется от выдачи чека, о нарушении можно сообщить в налоговый орган, а сам факт непередачи чека стоит зафиксировать перепиской по договору.
