
Налог на профессиональный доход — специальный режим по 422-ФЗ, при котором исполнитель платит налог сам: 6% с выплат от организаций и ИП, 4% с выплат от физлиц. Для бухгалтерии заказчика отсюда следует три вещи: НДФЛ с выплаты не удерживается, страховые взносы не начисляются, а расход закрывает чек из приложения «Мой налог», а не акт и не платёжное поручение (части 8-10 статьи 15 422-ФЗ). Порядок выплаты определяет статус исполнителя на дату расчёта: пока он числится плательщиком НПД, деньги уходят без удержаний; если статус утрачен из-за превышения лимита 2,4 млн рублей за календарный год или снятия с учёта, та же выплата становится обычным доходом физлица с НДФЛ 13% и взносами по единому тарифу 30%.
Разберём, что проверяют до первой оплаты, какие реквизиты делают чек непригодным для учёта, что делать при аннулировании чека и почему платежи 5-го и 20-го числа превращают договор подряда в трудовой. Покажем критерии, по которым сведения о заказчике уходят в межведомственную комиссию по противодействию нелегальной занятости, и сумму доначислений при переквалификации. Сценарная таблица на случай сбоев, чек-лист проверки перед платежом, образцы документов для электронного обмена и тарифы — во второй половине статьи.
Суть режима НПД: кем становится исполнитель для бухгалтерии заказчика
Режим введён Федеральным законом от 27.11.2018 № 422-ФЗ как эксперимент, его действие продлено до 2028 года. Плательщик НПД — физическое лицо или ИП, которое встало на учёт через приложение «Мой налог» и платит налог с полученной выручки: 6% по расчётам с организациями и ИП, 4% по расчётам с физическими лицами. Налог исполнитель считает не сам: сумму начисляет налоговая по сформированным чекам, у исполнителя действует разовый вычет 10 000 рублей, который автоматически уменьшает платёж. Отчётности у самозанятого нет, декларация не сдаётся.
Для заказчика это контрагент по гражданско-правовому договору, а не работник. Ни трудовой книжки, ни табеля, ни отпуска, ни больничного, ни сведений по форме ЕФС-1 на такого исполнителя не возникает. Единственный идентификатор, который нужен бухгалтерии, — ИНН физического лица: по нему проверяется статус и по нему же исполнитель формирует чек на вашу организацию.
Самозанятый, ИП на НПД и физлицо без спецрежима: три разных порядка выплат
Одна и та же работа по договору подряда закрывается по-разному в зависимости от статуса исполнителя.
| Параметр | Самозанятый (физлицо на НПД) | ИП на НПД | Физлицо без спецрежима |
|---|---|---|---|
| НДФЛ с выплаты | не удерживается | не удерживается | заказчик — налоговый агент, 13% или 15% |
| Страховые взносы | не начисляются при наличии чека | не начисляются при наличии чека | единый тариф 30% в пределах базы |
| Документ для учёта расхода | чек из «Мой налог» | чек из «Мой налог» | акт и договор |
| Отчётность заказчика | не сдаётся | не сдаётся | 6-НДФЛ, РСВ, ЕФС-1 о заключении договора |
| Лимит дохода | 2,4 млн рублей в календарный год | 2,4 млн рублей в календарный год | не установлен |
Разница по деньгам между первым и третьим столбцом — 43% от суммы выплаты: 13% НДФЛ и 30% взносов. Возникает она не при заключении договора, а в момент, когда статус исполнителя на дату расчёта не подтвердился. Отсюда правило: статус проверяется перед каждым платежом, а не один раз при подписании.
Факт: требования к хранению бумажных документов переносятся на электронные. Для финансовых документов база строже, чем для кадровых: это первичные документы учёта, и они подлежат аудиту.
Что бухгалтерия проверяет до первой выплаты
Проверка статуса занимает минуту и снимает основной риск доначислений. Сервис ФНС показывает, был ли человек плательщиком НПД на конкретную дату, — именно на дату расчёта, а не на сегодня. Проверить исполнителя можно через сервис проверки статуса налогоплательщика НПД на сайте ФНС: достаточно ИНН и даты, ответ выдаётся сразу и может запрашиваться автоматически через API, если выплат много.
Как проверить исполнителя и принять расход: пошаговая инструкция
- Шаг 1. Запросите ИНН и справку о постановке на учёт по форме КНД 1122035. Справка формируется в приложении «Мой налог» самим исполнителем и подтверждает дату регистрации.
- Шаг 2. Проверьте статус по ИНН на сервисе ФНС на дату заключения договора и отдельно на дату каждого платежа.
- Шаг 3. Сверьте, не был ли исполнитель вашим работником в последние 2 года. Доходы от бывшего работодателя под НПД не подпадают, и налог с них придётся платить по общим правилам.
- Шаг 4. Сопоставьте предмет договора с ограничениями режима: перепродажа чужих товаров, работа по агентскому договору, договорам поручения и комиссии, добыча полезных ископаемых, подакцизные и подлежащие маркировке товары под НПД не подпадают.
- Шаг 5. Перечислите оплату и дождитесь чека. При наличных и расчётах электронными средствами платежа чек формируется в момент получения денег, при иных безналичных расчётах — не позднее 9-го числа месяца, следующего за месяцем оплаты (часть 3 статьи 14 422-ФЗ).
- Шаг 6. Проверьте в чеке ИНН и наименование вашей организации, дату, сумму и описание услуги. Чек без реквизитов заказчика для учёта расхода не годится.
- Шаг 7. Сохраните чек в учётной системе вместе с договором и актом и поставьте на контроль повторную сверку чеков через месяц.
Седьмой шаг выпадает чаще остальных, и именно он закрывает риск аннулирования. В практике Добыто бухгалтерии чаще всего спотыкаются не на проверке статуса перед договором, а на отсутствии повторной сверки: договор проверили один раз в январе, а выплаты идут весь год.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Чек из «Мой налог»: единственный документ, который закрывает расход
Организация на налоге на прибыль не вправе учесть затраты на покупку работ и услуг у плательщика НПД при отсутствии чека, сформированного исполнителем. Акт выполненных работ, счёт, выписка по счёту и платёжное поручение эту функцию не выполняют: без чека расход снимают целиком, независимо от того, насколько подробно оформлен акт. Акт при этом остаётся нужен для другой задачи — он фиксирует объём и результат работ и защищает от претензий по качеству и от переквалификации отношений.
Чек приходит в электронном виде: ссылкой, файлом или на электронную почту. Хранить его нужно наравне с остальной первичкой, в том виде, в котором он получен.

Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Первое, что мы выясняем в споре о документе, — в каком режиме он создан. Скан подписанного от руки акта и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Посмотрите на свой файл: если внутри есть изображение собственноручной подписи, перед вами электронный образ, а не электронный документ.»
Внимание: распечатка электронного документа остаётся копией, а не оригиналом. Чтобы распечатанный акт или договор что-то значил, его заверяют: оператором электронного документооборота, удостоверяющим центром, нотариусом либо самой организацией с отметкой о верности копии.
Что делать, если с чеком или статусом что-то пошло не так
Сбои повторяются от заказчика к заказчику, и у каждого есть штатное решение.
| Сценарий | Что происходит с расходом и взносами | Действие бухгалтерии |
|---|---|---|
| Чек не поступил к 9-му числу следующего месяца | расход не принимается, риск доначисления взносов | письменное требование выдать чек со ссылкой на условие договора, до получения — расход не признавать |
| Исполнитель аннулировал чек после оплаты | расход снимается задним числом, возникают налог и пени | требовать новый чек, при отказе — взыскивать убытки по договору, где это условие прописано заранее |
| В чеке нет ИНН и наименования заказчика | чек подтверждает доход исполнителя, но не ваш расход | попросить аннулировать и сформировать чек заново с реквизитами организации |
| Доход исполнителя превысил 2,4 млн рублей | статус утрачен со дня превышения, последующие выплаты облагаются НДФЛ и взносами | остановить платежи, перевести расчёты на договор с физлицом или с ИП на другом режиме |
| Исполнитель снялся с учёта, не предупредив | с даты снятия заказчик становится налоговым агентом | проверить статус на дату платежа, удержать НДФЛ и начислить взносы с выплат после этой даты |
| Исполнитель оказался бывшим работником со стажем менее 2 лет назад | доход под НПД не подпадает с первой выплаты | оформлять выплаты как доход физлица с НДФЛ и взносами либо прекращать договор |
Три верхние строки закрываются одним условием в договоре: обязанность передать чек в день расчёта, запрет на аннулирование без согласования и возмещение убытков заказчика, возникших из-за отсутствия чека.
Договор и оплата: формулировки, из-за которых рушится вся конструкция
Договор с плательщиком НПД — это подряд или возмездное оказание услуг по главам 37 и 39 ГК РФ. Предмет описывается через результат и объём, а не через функцию: «разработка макетов по заявкам заказчика», а не «выполнение обязанностей дизайнера». Из текста убираются должность, подчинение правилам внутреннего трудового распорядка, рабочее место, график, оклад, премии, отпуск и испытательный срок. В реквизитах указывается ИНН исполнителя и его статус плательщика НПД, в обязанностях — передача чека и уведомление об утрате статуса в течение согласованного срока.
Режим платежей проверяющие читают отдельно. Регулярные равные суммы 5-го и 20-го числа без привязки к актам — самый узнаваемый признак трудовых отношений, даже при безупречном тексте договора. Оплата привязывается к принятому объёму работ, а даты платежей не совпадают с зарплатными днями компании. В Добыто договор и акт уходят исполнителю ссылкой, а подпись он выпускает на своём смартфоне: отдельный визит в офис и пересылка бумажных экземпляров из схемы уходят.
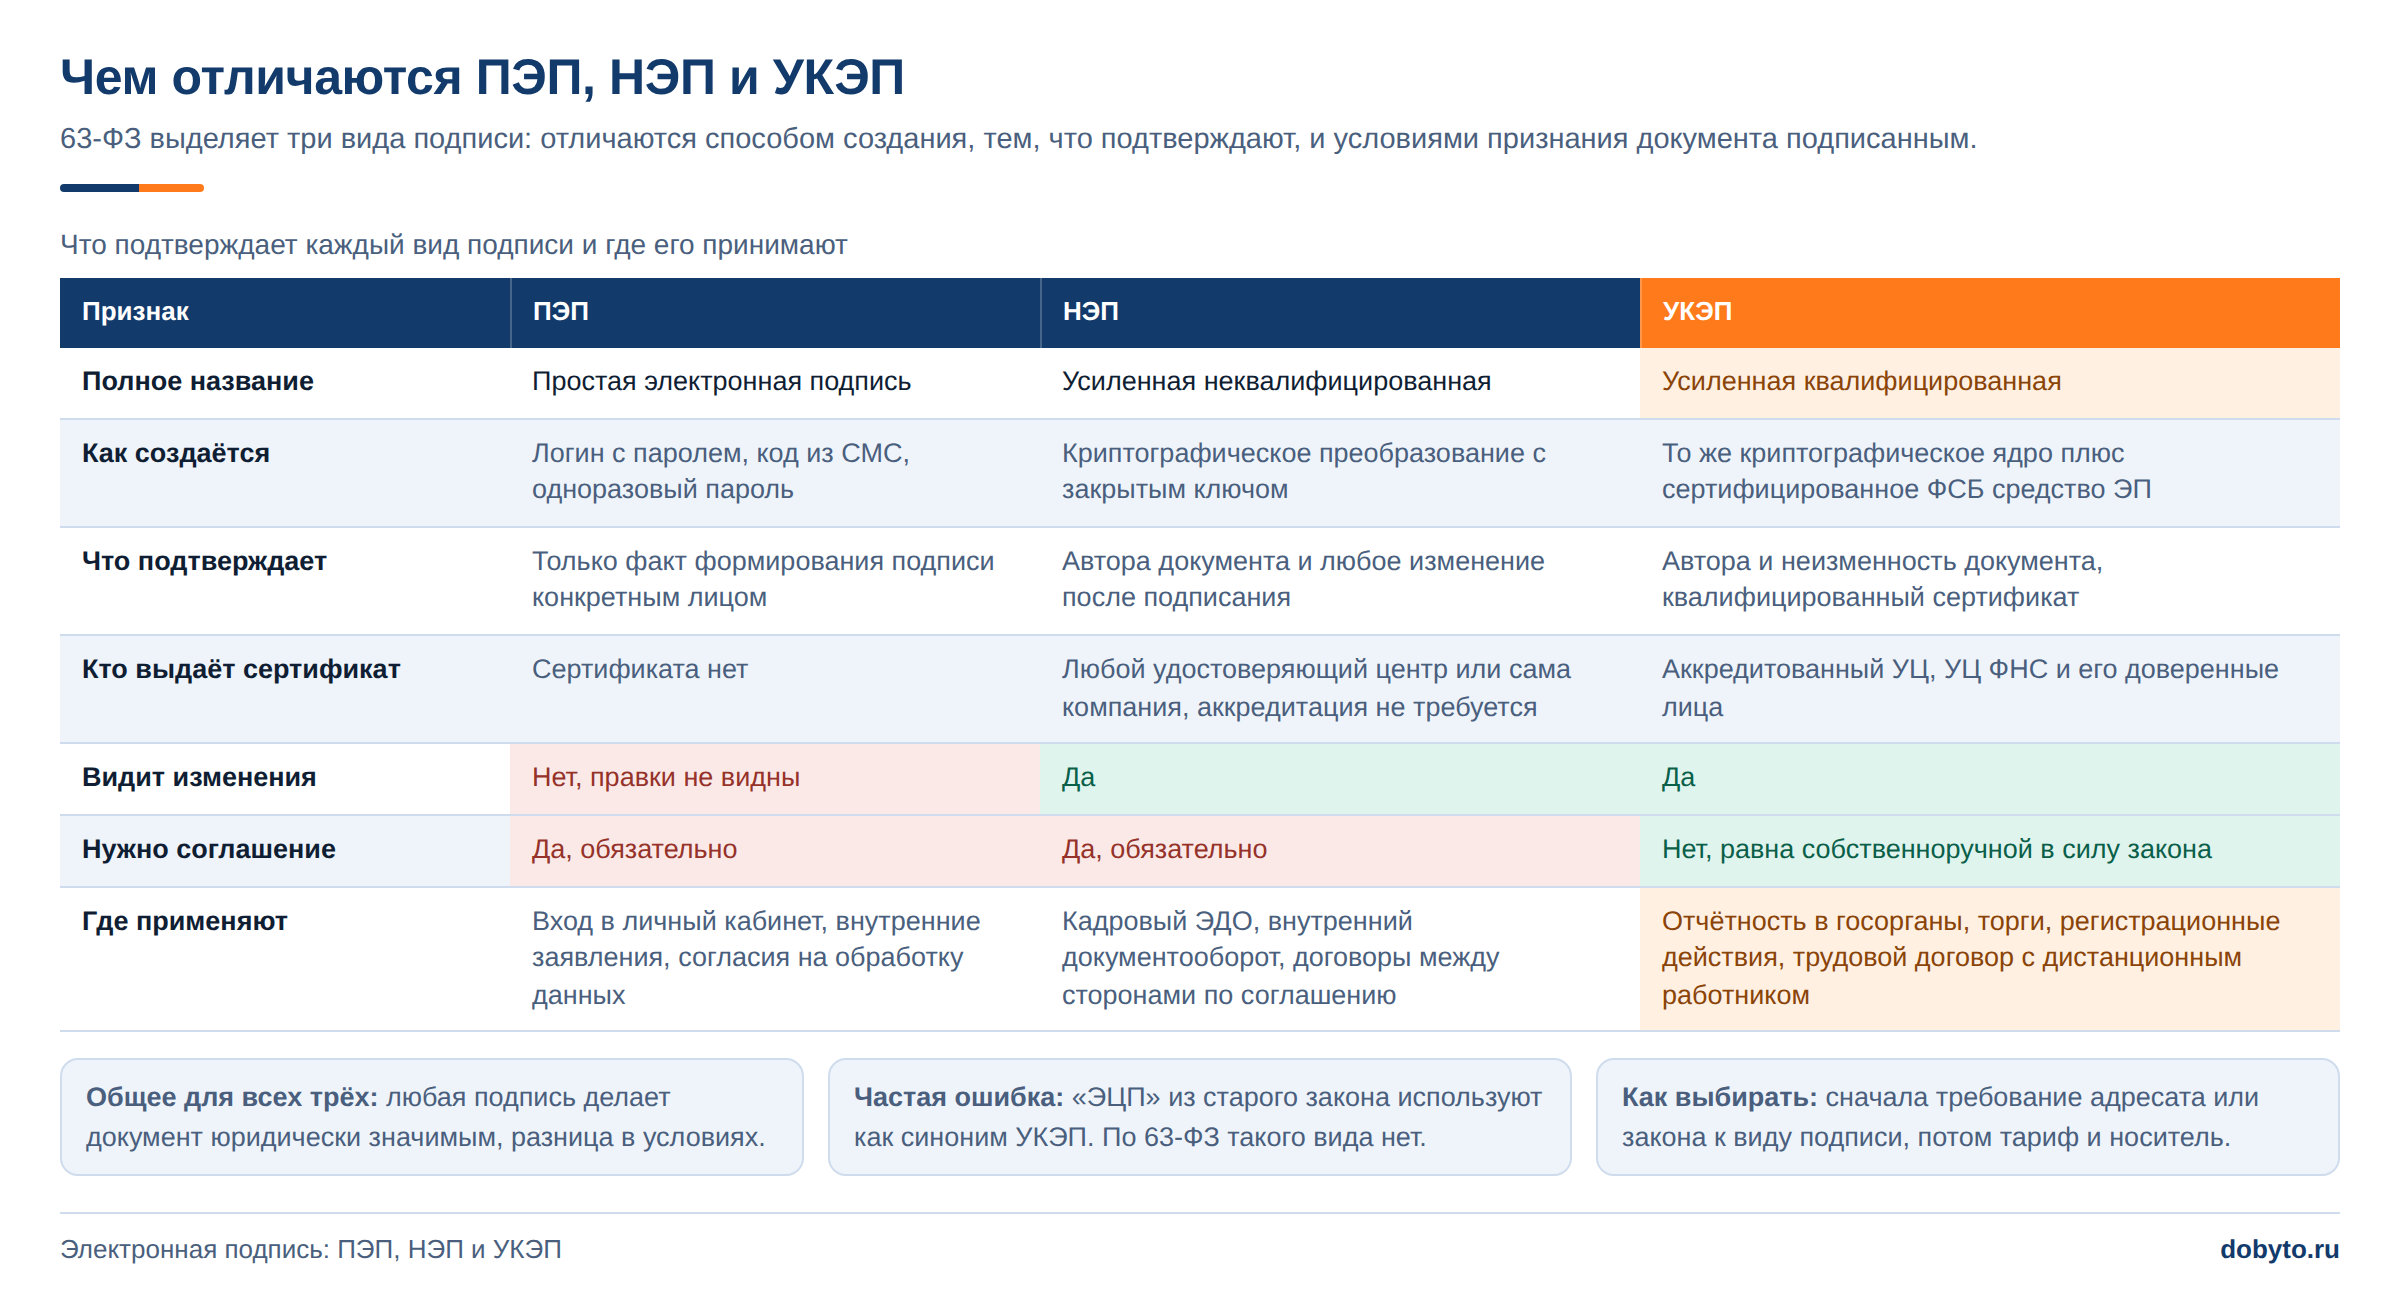
Образцы документов для электронного обмена с исполнителями
Комплект собран под договорную работу с внештатными исполнителями, начинать удобнее с соглашения об ЭДО: оно легализует обмен файлами и снимает спор о способе подписания.
| Документ | Скачать |
|---|---|
| Шаблон соглашения по ЭДО | Скачать |
| Регламент двустороннего обмена документами | Скачать |
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Согласие на обработку персональных данных | Скачать |
| Протокол проверки электронной подписи | Скачать |
Подпишите договор или акт с исполнителем электронной подписью

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
Кейс из практики: логистическая компания с филиалами в 7 городах и 12 000 перевозчиков распределяла 5000 рейсов в месяц, а полный комплект документов по каждому рейсу требовалось подписать день в день: заявка приходила вечером, договор нужен был к 8 утра. Схема с квалифицированной подписью не работала — на выдачу уходил день, а за самой подписью перевозчику нужно было ехать в удостоверяющий центр. После перехода на мобильную подпись выпуск и подписание первого договора заняли 5-10 минут на человека, обучение всех групп водителей — месяц.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Мария Ж, специалист по цифровой подписи и КЭДО: «Мобильная неквалифицированная подпись выпускается по паспорту и смартфону за несколько минут, и ею закрывается основная часть документов с внештатными исполнителями: договор, заявка, акт выполненных работ, отчёт. Для сравнения: курьерская доставка одного комплекта в другой город стоит 2000 рублей и идёт 4 дня в одну сторону, а обратный экземпляр столько же. Посчитайте, сколько комплектов вы отправляете в месяц, прежде чем решать, нужен ли электронный обмен.»
Полезно знать: удостоверяющие центры работают только на территории России. Исполнителю, который уехал в другую страну, квалифицированную подпись не выпустить, а неквалифицированная подпись в мобильном приложении выпускается в любой стране.
Когда исполнитель перестаёт быть плательщиком НПД и сколько это стоит заказчику
Статус пропадает по четырём причинам: доход за календарный год превысил 2,4 млн рублей, исполнитель снялся с учёта добровольно, он занялся деятельностью, несовместимой с режимом, либо нанял работников по трудовым договорам. Заказчику ни о чём из этого автоматически не сообщают. Лимит считается по всем заказчикам исполнителя сразу, поэтому ваша выплата может оказаться той самой, что перевела его через порог.
Цена ошибки считается просто. С суммы, выплаченной после утраты статуса, доначисляют НДФЛ 13% как налоговому агенту и страховые взносы по единому тарифу 30%, добавляют пени за каждый день просрочки и штраф 20% от неудержанного налога и неуплаченных взносов. На договоре в 1 млн рублей это 430 000 рублей основных доначислений плюс пени и штраф. Отдельной строкой идёт снятый расход по налогу на прибыль, если чеков не было.
Важный нюанс из практики: страховая группа с агентской сетью на 5500 человек — физлиц, ИП и юрлиц — несколько лет работала с ними через квалифицированную подпись. Выпуск стоил 3000 рублей на человека и требовал личного визита в удостоверяющий центр, а в части городов центров просто не было, и агенты не могли получить подпись физически. После перехода на мобильную подпись выпуск занял 5 минут и потребовал только паспорта и смартфона.
Мария Ж, юрист со стажем более 20 лет: «Финансовые документы регулируются строже кадровых: это первичка для учёта, она показывает, на что потрачены средства организации, и подлежит аудиту. Чек самозанятого в этой логике живёт ровно столько, сколько живёт расход, который он подтверждает. Проверьте, где у вас физически хранятся чеки: если только в переписке менеджера, при проверке расход подтвердить будет нечем.»
Переквалификация в трудовые отношения и реестр Роструда
Гражданско-правовой договор признаётся трудовым по статье 19.1 ТК РФ — решением самого заказчика, предписанием инспектора или судом по иску исполнителя. Последствия: восстановление отношений с даты фактического допуска, доначисление НДФЛ и взносов за весь период, компенсации за неиспользованный отпуск, а по части 4 статьи 5.27 КоАП РФ штраф для должностного лица 10 000-20 000 рублей, для ИП 5000-10 000 рублей, для юридического лица 50 000-100 000 рублей.
До суда дело доходит не всегда: работает предварительный отбор по данным ФНС. В межведомственные комиссии субъектов по противодействию нелегальной занятости передаются сведения об организациях и ИП, которые взаимодействуют более чем с 10 самозанятыми при среднемесячном доходе такого исполнителя от этого заказчика свыше 20 000 рублей и средней продолжительности работы более 3 месяцев. Сами по себе эти цифры нарушением не являются — это порог внимания, после которого ваши договоры смотрят вручную.
После вступившего в силу постановления по части 4 статьи 5.27 КоАП сведения о компании попадают в общедоступный реестр работодателей с выявленными фактами нелегальной занятости, который ведёт Роструд и выгружает файлом. Реестр публичный, и его проверяют контрагенты и банки. Перед раскаткой электронного документооборота на всех исполнителей мы закладываем пилотную группу из одного подразделения: на ней видно, какие условия договора и какие маршруты подписания ломаются в реальной работе.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Суд смотрит не только на то, что документ подписан, но и на то, как организована выдача подписи и как зафиксированы действия сторон. Информационная система заказчика в споре работает в обе стороны: она подтверждает подписание и она же показывает обстоятельства, которые заказчику невыгодны. Проверьте, какие даты и события ваша система фиксирует по договорам с исполнителями и совпадают ли они с датами в актах.»
Когда работа с самозанятыми не подходит
Режим не закрывает задачу в четырёх ситуациях. Первая: исполнитель нужен на постоянную функцию с графиком, подчинением и рабочим местом — это трудовой договор, и никакая формулировка договора подряда этого не изменит. Вторая: работа требует допуска, обязательных медосмотров, инструктажей по охране труда или материальной ответственности по трудовому законодательству. Третья: исполнитель был вашим работником менее 2 лет назад. Четвёртая: объём выплат одному человеку за год приближается к 2,4 млн рублей, и остаток года придётся переводить на другой режим отношений.
Если работ много, а бюджет на одного исполнителя заведомо превышает лимит, разумнее сразу заключать договор с ИП на упрощённой системе или оформлять работника в штат. Проверить это можно до подписания договора: возьмите планируемую сумму за 12 месяцев и сравните с 2,4 млн рублей.
Стоимость электронного оформления документов с исполнителями
Стоимость зависит от числа подключённых пользователей, набора функций и необходимости интеграции с учётной системой.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт», до 25 сотрудников | от 30 ₽ за сотрудника в месяц | подключение 5 минут |
| Тариф «Бизнес», без ограничения по числу сотрудников | от 50 ₽ за сотрудника в месяц | подключение 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 30 000 ₽ в год за 50 сотрудников | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API | по запросу | рассчитывается индивидуально |
| Выпуск подписей ПЭП и УНЭП | входит в тариф | рассчитывается индивидуально |
| УКЭП через партнёров-удостоверяющие центры | по запросу | рассчитывается индивидуально |
| Интеграция с 1С:ЗУП (тариф «Бизнес») | входит в тариф | установка и настройка 1 день |
Итоговая сумма считается по числу подключённых пользователей и выбранному набору функций: кастомные шаблоны, электронный архив и приоритетная поддержка входят в тариф «Бизнес», выделенный сервер и API — в «Корпорацию». Актуальные условия и состав каждого тарифа опубликованы на странице тарифов Добыто КЭДО.
Переход между тарифами возможен в любой момент: при повышении разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Режим НПД снимает с заказчика НДФЛ, страховые взносы и отчётность по исполнителю, но переносит на бухгалтерию две новые обязанности: проверять статус на дату каждого расчёта и собирать чеки из «Мой налог». Без чека расход не принимается ни при каком качестве акта, а утрата статуса исполнителем разворачивает выплату в обычный доход физлица с доначислением 43% от суммы. Договор и график платежей проверяются отдельно: регулярные равные суммы в зарплатные дни и описание функции вместо результата дают переквалификацию по статье 19.1 ТК РФ и штраф до 100 000 рублей на юридическое лицо.
Практическая часть этой работы сводится к дисциплине документооборота: договор, акт, чек и платёж должны лежать связкой и подписываться так, чтобы дату и подписанта можно было подтвердить через год. Мы в Добыто закрываем эту часть электронным подписанием с метками времени и хранением комплекта в одном контуре — с внештатными исполнителями это работает так же, как с сотрудниками в штате.
Частые вопросы
Нужен ли акт, если исполнитель прислал чек?
Чек закрывает налоговый учёт расхода, но не описывает, что именно сделано. Акт фиксирует объём, результат и дату приёмки, а при споре о качестве или при проверке на признаки трудовых отношений именно он показывает, что оплачивался результат, а не процесс. Для разовых мелких услуг допустимо обойтись договором и чеком, для регулярных работ акт нужен по каждому этапу.
Можно ли платить самозанятому на карту физического лица?
Ограничений по способу расчёта 422-ФЗ не устанавливает: оплата идёт на банковскую карту, на счёт или наличными. Для бухгалтерии важно, чтобы в назначении платежа были номер и дата договора и указание на оплату услуг, а не формулировки вроде «перевод средств». При наличной оплате чек исполнитель обязан сформировать в момент получения денег, а не позднее.
Как учесть компенсацию расходов исполнителя на материалы и проезд?
Надёжнее включать эти суммы в цену договора и получать чек на всю сумму: тогда расход подтверждён одним документом. Отдельная компенсация «сверх вознаграждения» порождает спор о том, является ли она доходом исполнителя, и требует подтверждающих документов на каждую позицию. Авансовый отчёт для самозанятого не применяется — это документ для подотчётных лиц компании.
Может ли применять НПД гражданин другой страны?
Режим доступен гражданам государств ЕАЭС — Беларуси, Армении, Казахстана и Киргизии, а также гражданам Украины. Регистрация для них идёт по ИНН, полученному в России, через личный кабинет налогоплательщика. Гражданам остальных стран режим НПД недоступен, и выплаты им оформляются по общим правилам для физических лиц или ИП.
Нужно ли подавать ЕФС-1 при заключении договора с самозанятым?
Сведения о заключении и прекращении гражданско-правового договора подаются, когда выплаты по договору облагаются страховыми взносами. Выплаты плательщику НПД взносами не облагаются при наличии чека, поэтому подраздел 1.1 формы ЕФС-1 на такого исполнителя не подаётся. Если исполнитель утратил статус и выплаты стали облагаться взносами, обязанность отчитаться появляется с этой даты.
Что даёт заказчику добровольное страхование самозанятых?
С 2026 года действует эксперимент по добровольному страхованию плательщиков НПД на случай временной нетрудоспособности: исполнитель сам платит взносы и сам получает пособие. Обязанностей у заказчика это не создаёт, взносы за исполнителя он не перечисляет и больничный не оплачивает. Договорные условия из-за участия исполнителя в эксперименте менять не нужно.
Как часто проверять статус, если выплаты идут еженедельно?
Статус проверяется на дату каждого расчёта, поэтому при еженедельных выплатах проверка тоже еженедельная. При большом числе исполнителей ручная проверка заменяется автоматической: сервис ФНС отдаёт статус по ИНН и дате через API, и запрос встраивается в процедуру формирования реестра платежей.
