Удержания из заработной платы работника законны только в случаях, названных в ТК РФ и федеральных законах: НДФЛ, неотработанный аванс, счётная ошибка, отпускные за неотработанные дни при увольнении, ущерб по ст. 248 ТК РФ, исполнительные документы, алименты и перечисления по письменному заявлению работника. Общий предел составляет 20% при каждой выплате. По исполнительным документам предел 50% суммы после НДФЛ, по алиментам на несовершеннолетних детей до 70%. Денежный штраф за дисциплинарный проступок удержать нельзя. Аванс и счётную ошибку работодатель удерживает по своему решению не позднее месяца и только если работник не оспаривает основание и сумму. По исполнительному документу он обязан удерживать со дня его получения и перечислять деньги в течение 3 дней со дня выплаты.
Материал помогает сверить каждое удержание с основанием, сроком и пределом, отразить его в расчётном листке по ст. 136 ТК РФ и не потерять право на возврат долга из-за пропущенного месяца. Отдельно показано, почему МРОТ 27 093 руб. с 1 января 2026 года ограничивает начисление, хотя сумма к выплате после НДФЛ и удержаний бывает ниже. Также разобрано, что Закон № 112-ФЗ изменил в расчётных документах при взыскании. Порядок взыскания ущерба через распоряжение и суд, образцы документов по переплате отпускных, типовые ошибки и стоимость КЭДО находятся во второй половине статьи.
Какие удержания из зарплаты законны: основания, пределы и сроки
Перечень оснований закрытый: по ст. 137 ТК РФ удержания из заработной платы производятся только в случаях, предусмотренных ТК РФ и иными федеральными законами. Основания различаются по тому, кто принимает решение. Это может быть работодатель как налоговый агент, работодатель по собственному решению, суд или пристав через исполнительный документ либо сам работник через письменное заявление. Для каждой группы закон задаёт свой предел, срок и документ-основание.
| Основание | Норма | Кто решает | Предел при выплате | Срок и условие |
|---|---|---|---|---|
| НДФЛ | ст. 226 НК РФ | работодатель как налоговый агент, согласие работника не нужно | налог по НК РФ; лимит по исполнительным документам считают после него | при фактической выплате дохода |
| Неотработанный аванс в счёт зарплаты; неизрасходованный и не возвращённый в срок аванс на командировку, перевод и в других случаях | ст. 137 ТК РФ | работодатель вправе | 20% | решение не позднее месяца после срока возврата; работник не оспаривает основание и размер |
| Переплата из-за счётной ошибки или признанной органом по трудовым спорам вины работника в невыполнении норм труда или простое | ст. 137 ТК РФ | работодатель вправе | 20% | решение не позднее месяца после срока погашения; работник не оспаривает основание и размер |
| Отпускные за неотработанные дни при увольнении до окончания рабочего года | ст. 137 ТК РФ | работодатель вправе | 20% | при окончательном расчёте; запрещено при увольнении по основаниям-исключениям ст. 137 |
| Ущерб не выше среднего месячного заработка | ст. 247-248 ТК РФ | работодатель распоряжением после проверки | 20% | распоряжение не позднее месяца со дня окончательного установления размера ущерба |
| Ущерб выше среднего месячного заработка без добровольного согласия работника или после пропуска месячного срока | ст. 248 ТК РФ | суд | по правилам 229-ФЗ после решения суда | иск в суд |
| Исполнительный документ | ст. 98-99 229-ФЗ | работодатель обязан | 50% суммы после НДФЛ | со дня получения; перечисление в течение 3 дней со дня выплаты |
| Алименты на несовершеннолетних детей, вред здоровью, вред в связи со смертью кормильца, ущерб от преступления | ч. 3 ст. 99 229-ФЗ, ст. 138 ТК РФ, ст. 109 СК РФ | работодатель обязан | до 70% | перечисление в течение 3 дней со дня выплаты; алименты также по нотариальному соглашению |
| Перечисления на кредит, учёбу и иные цели по заявлению работника | разъяснения Роструда | работодатель вправе, но не обязан | по условиям заявления | письменное заявление с размером, периодичностью и сроком |
| Профсоюзные взносы | разъяснения Роструда | работодатель обязан при заявлении работника | по заявлению | письменное заявление работника |
| Денежный штраф за дисциплинарный проступок | ст. 192 ТК РФ | запрещено | — | — |
Строки с правом работодателя требуют его решения в пределах месячного срока. Строки с обязанностью исполняются без согласия работника. Удержание, для которого в таблице нет строки, незаконно.
Важный нюанс из практики: ст. 139 ТК РФ стоит в Кодексе рядом со ст. 137 и 138, но регулирует исчисление среднего заработка за 12 календарных месяцев. Оснований для удержаний она не устанавливает. Основание ищут в ст. 137, 138, 248 ТК РФ, в 229-ФЗ или в ст. 109 СК РФ.
Мария Ж, юрист со стажем более 20 лет: «Заявление работника о перечислении части зарплаты в счёт кредита или оплаты учёбы — его распоряжение собственными деньгами, удержанием по ст. 137 ТК РФ оно не становится. В заявлении указывают размер, периодичность и срок удержаний. Выполнять его работодатель вправе, но не обязан, кроме заявления о профсоюзных взносах. Подменять таким заявлением основание для принудительного взыскания нельзя, а условие об отказе от части зарплаты в трудовой договор не включают.»
Формулировки удобно сверить с инструкцией Роструда о действиях работодателя при производстве удержаний из заработной платы на портале Онлайнинспекция.рф. В ней собраны основания, предельные размеры, требования к расчётному листку и порядок удержания алиментов.
Что удерживать из зарплаты нельзя: штрафы, защищённые выплаты, МРОТ
Денежного штрафа среди дисциплинарных взысканий нет: ст. 192 ТК РФ запрещает применять взыскания, не предусмотренные федеральными законами, уставами и положениями о дисциплине. Удержание за опоздание или иной проступок, названное штрафом, законного основания не имеет. Снижение премии относится к правилам оплаты труда, и называть его штрафом в документах не следует.
Мария Ж, судебный эксперт в сфере трудового права: «Ст. 192 ТК РФ оставляет работодателю замечание, выговор и увольнение по соответствующим основаниям. Деньги с работника можно получить при доказанном ущербе и после процедуры ст. 247-248 ТК РФ, наказанием за проступок удержание быть не может. Проверьте правила внутреннего трудового распорядка: пункт о денежных штрафах основанием для удержания не служит.»
Выплаты, защищённые от взыскания по ст. 101 229-ФЗ
Ст. 138 ТК РФ запрещает удержания из выплат, на которые федеральный закон не разрешает обращать взыскание. Перечень таких выплат дан в ч. 1 ст. 101 229-ФЗ. Для зарплатного расчёта в нём значимы компенсации работнику за командировку и переезд, за износ инструмента, выплаты в связи с рождением ребёнка, смертью родственника и регистрацией брака, возмещение вреда здоровью и ряд детских пособий. Сама зарплата в перечень не входит. Поэтому исполнительный документ применяют к ней, а командировочную компенсацию, начисленную в том же месяце, из базы для удержания исключают.
Защита снимается по ч. 2 ст. 101: по алиментам на несовершеннолетних детей и некоторым требованиям о возмещении вреда взыскание обращают и на часть защищённых выплат. С 6 мая 2026 года Федеральный закон от 25.04.2026 № 112-ФЗ добавил в перечень пп. 23-26. Под защиту попали компенсации инвалидам и ветеранам за самостоятельно приобретённые до 1 января 2025 года технические средства реабилитации и протезы, расходы на проезд к месту их получения, а также компенсации, связанные с собакой-проводником. К обычной заработной плате эти пункты не относятся.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
МРОТ в 2026 году и сумма к выплате после удержаний
МРОТ в России с 1 января 2026 года составляет 27 093 руб. в месяц. Его установил Федеральный закон от 28.11.2025 № 429-ФЗ, размер подтверждён в сообщении Минтруда о МРОТ с 1 января 2026 года. По ст. 133 ТК РФ месячная зарплата работника, полностью отработавшего норму рабочего времени, не может быть ниже МРОТ. Региональное соглашение вправе установить более высокий минимум. Гарантия относится к начисленной зарплате: НДФЛ и законные удержания уменьшают сумму к выплате, но не дают права начислить меньше 27 093 руб. за полностью отработанную норму.
Отдельной гарантии, что после удержаний работнику останется не меньше МРОТ, ТК РФ не содержит. При исполнительном производстве работает другая защита. По ч. 1.1 ст. 99 229-ФЗ сохраняется прожиточный минимум трудоспособного населения или более высокий региональный, если это указано в постановлении судебного пристава или в заявлении должника по ч. 6 ст. 8 229-ФЗ. На требования из ч. 3 ст. 99, включая алименты на несовершеннолетних детей, эта гарантия не распространяется.
Когда удержать по решению работодателя нельзя
Решение работодателя заменяет суд только в рамках ст. 137 и 248 ТК РФ. Удержание без суда невозможно в следующих случаях:
- работник оспаривает основание или размер удержания по ст. 137 ТК РФ;
- прошёл месяц после срока возврата аванса или погашения задолженности;
- переплата возникла не из-за счётной ошибки и не из-за признанной органом по трудовым спорам вины работника в невыполнении норм труда или простое;
- работник увольняется по основанию, при котором ст. 137 запрещает удерживать отпускные за неотработанные дни;
- ущерб больше среднего месячного заработка и работник не согласен возместить его добровольно, либо пропущен месячный срок для распоряжения;
- сумма нужна для наказания за дисциплинарный проступок.
За этими рамками ущерб взыскивают через суд. Излишне выплаченную зарплату вне случаев ч. 4 ст. 137 ТК РФ не взыскивают вовсе.
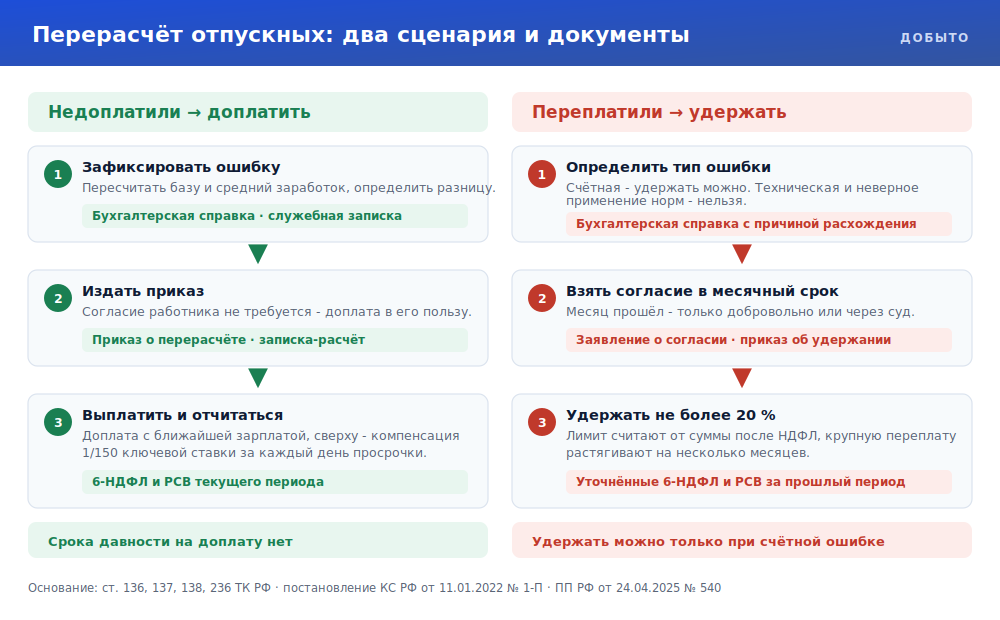
Полезно знать: при перерасчёте отпускных недоплату работнику доплачивают без его согласия и без срока давности. Удержание переплаты зависит от типа ошибки и месячного срока.
Как оформить удержание из зарплаты: порядок, документы, расчётный листок
Единой обязательной формы приказа об удержании для всех оснований закон не устанавливает. Обязательны законное основание, документ, который его подтверждает, соблюдение срока и предела и отражение суммы с основанием в расчётном листке по ст. 136 ТК РФ. Порядок собран из ст. 136-138, 247-248 ТК РФ и ст. 98-101, 111 229-ФЗ. Шаги, которые к конкретному основанию не относятся, пропускают.
Как оформить удержание из зарплаты: пошаговая инструкция
- Шаг 1. Определите основание и норму. Это может быть ст. 137 ТК РФ (аванс, счётная ошибка, неотработанный отпуск), ст. 247-248 ТК РФ (ущерб), исполнительный документ по 229-ФЗ, нотариальное соглашение об алиментах по ст. 109 СК РФ или письменное заявление работника. Если основания нет, удержание не производят.
- Шаг 2. Проверьте документ и срок. По авансу и счётной ошибке решение принимают не позднее месяца после срока возврата или погашения и только если работник не оспаривает основание и сумму. По ущербу нужны материалы проверки и письменное объяснение работника, а распоряжение издают не позднее месяца со дня окончательного установления размера. Исполнительный документ исполняют со дня получения.
- Шаг 3. Посчитайте базу и предел. Для удержаний по ТК РФ предел составляет 20% при каждой выплате, для исполнительных документов 50% суммы после НДФЛ, по требованиям ч. 3 ст. 99 229-ФЗ до 70%. Исключите из базы выплаты, защищённые ст. 101 229-ФЗ. Учтите прожиточный минимум, если его сохранение указано в постановлении пристава или заявлении должника.
- Шаг 4. При нескольких исполнительных документах распределите сумму по очередям ст. 111 229-ФЗ.
- Шаг 5. Оформите решение работодателя об удержании по ст. 137 или распоряжение о взыскании ущерба по ст. 248 ТК РФ. Для перечислений по просьбе работника основанием служит само заявление с размером, периодичностью и сроком.
- Шаг 6. Удержите сумму при выплате зарплаты и перечислите её. По исполнительному документу и алиментам срок составляет 3 дня со дня выплаты. В расчётном документе укажите взысканную сумму и код вида дохода по требованиям Закона № 112-ФЗ.
- Шаг 7. Отразите в расчётном листке размер и основание каждого удержания и общую сумму к выплате.
При интеграции Добыто с 1С:ЗУП документы синхронизируются автоматически. Распоряжение об удержании, подписанное электронной подписью, не приходится переносить в учётную систему вручную.
Расчётный листок по ст. 136 ТК РФ: что в нём указывают
При каждой выплате работодатель письменно извещает работника о составных частях зарплаты, о размерах и основаниях произведённых удержаний и об общей сумме к выплате (ч. 1 ст. 136 ТК РФ). Форму расчётного листка утверждает работодатель с учётом мнения представительного органа работников в порядке ст. 372 ТК РФ. Строка с суммой удержания без указания основания требованию ч. 1 ст. 136 не отвечает.
Зарплату выплачивают не реже чем каждые полмесяца, а конкретную дату устанавливают не позднее 15 календарных дней после окончания периода, за который она начислена. Даты закрепляют в правилах внутреннего трудового распорядка, коллективном или трудовом договоре. От дня фактической выплаты отсчитывают 3 дня на перечисление по исполнительным документам и алиментам.
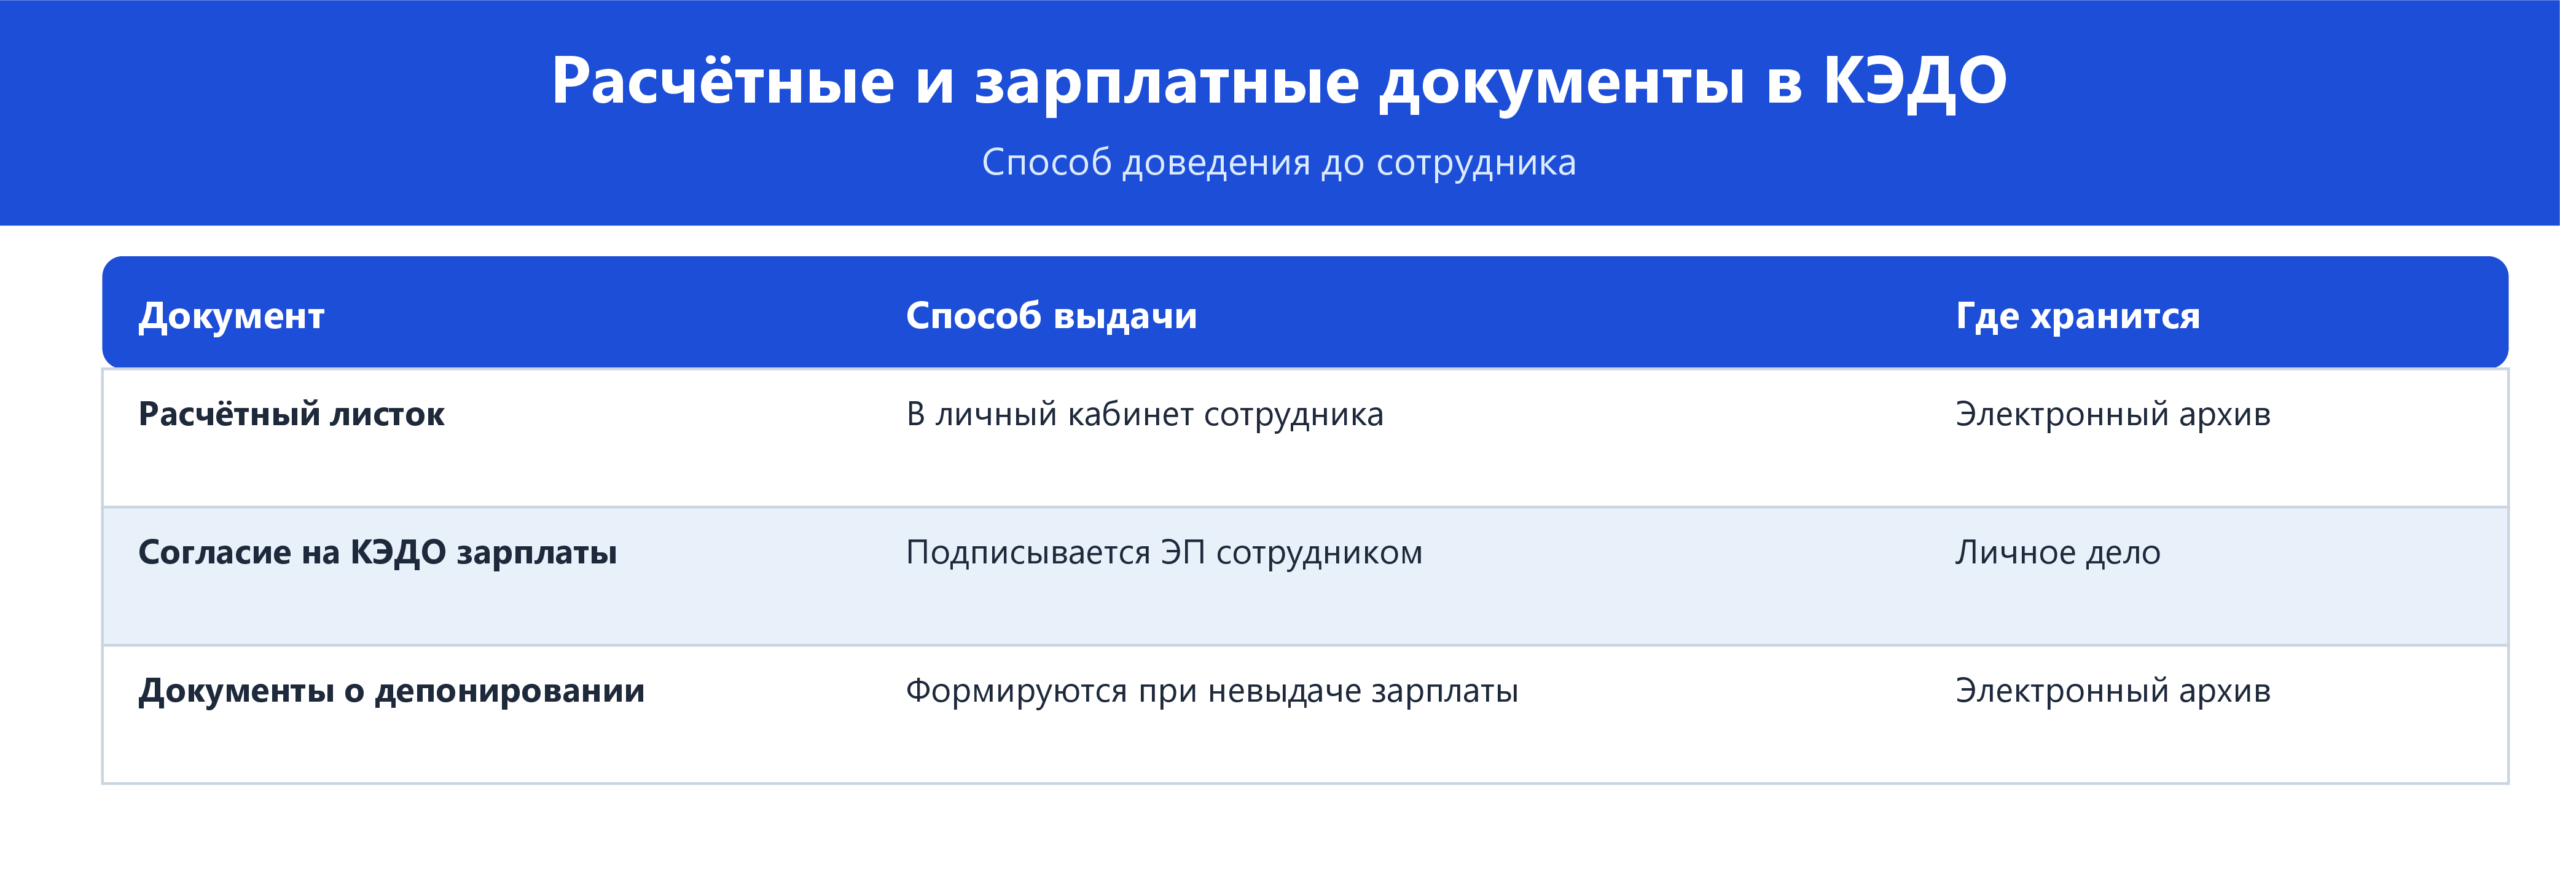
Факт: чтобы получать расчётные листки в КЭДО, работник подписывает согласие на электронный документооборот по зарплатным документам электронной подписью. Это согласие хранится в его личном деле.
Соберите расчётный листок с блоком удержаний и их основаниями
Исполнительный лист и алименты: лимит 50 и 70%, очерёдность и срок перечисления
Исполнительный документ работодатель исполняет без согласия работника и без собственного решения. По ст. 98 229-ФЗ удержания начинают со дня получения документа. Удержанное переводят в трёхдневный срок со дня выплаты зарплаты, расходы на перевод несёт должник.
Размер удержания считают из суммы, оставшейся после удержания налогов (ч. 1 ст. 99 229-ФЗ). Общий предел составляет 50%. До 70% удерживают по алиментам на несовершеннолетних детей, возмещению вреда здоровью, вреда в связи со смертью кормильца и ущерба от преступления. Пусть после НДФЛ работнику причитается 60 000 руб. Тогда по обычному исполнительному документу удерживают не более 30 000 руб., а по алиментам на несовершеннолетних детей не более 42 000 руб.
Ст. 138 ТК РФ ставит ту же границу со стороны трудового права. При удержаниях по нескольким исполнительным документам за работником сохраняется 50% заработной платы, кроме требований, для которых закон разрешает 70%.
Мария Ж, руководитель HR-отдела: «Лимит по исполнительному документу считают от суммы после НДФЛ. Перед удержанием сверяют сразу два параметра: вид дохода и вид требования. Часть выплат защищена ст. 101 229-ФЗ, но по алиментам на несовершеннолетних детей и ряду требований о возмещении вреда эта защита снимается. Ошибка в любом из двух параметров меняет сумму, которую работник получит к выплате.»
Когда документов несколько, а заработка не хватает, работает очерёдность ст. 111 229-ФЗ. В первую очередь удовлетворяют требования по алиментам и перечисленные в законе требования о возмещении вреда. Во вторую очередь идут выходные пособия и оплата труда, в третью обязательные платежи в бюджет, в четвёртую все остальные требования. Следующая очередь получает деньги только после полного удовлетворения предыдущей. Внутри одной очереди сумму делят пропорционально требованиям.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Алименты удерживают на основании нотариального соглашения или исполнительного документа (ст. 109 СК РФ). Администрация по месту работы обязана удерживать их ежемесячно и переводить получателю не позднее чем в трёхдневный срок со дня выплаты. Размер берут из соглашения или исполнительного документа. Конкретная сумма или доля в нём имеет приоритет перед общими размерами ст. 81 СК РФ.
Что изменил Закон № 112-ФЗ в 2026 году
Федеральный закон от 25.04.2026 № 112-ФЗ изменил правила оформления платежей при взыскании. Работодатель перечисляет зарплату и иные доходы, по которым действуют ограничения ст. 99 или защита ст. 101 229-ФЗ. В расчётном документе он теперь указывает сумму, взысканную по исполнительному документу, и код вида дохода. Закон вступает в силу поэтапно: основная часть изменений действует с 6 мая 2026 года, отдельное положение о расчётных документах с 1 сентября 2026 года. Порядок указания суммы и кода определяет Банк России.
На дату публикации действуют оба этапа. Проверьте, что шаблоны платёжных документов в учётной системе содержат поле с суммой взыскания и код вида дохода.
Аванс, счётная ошибка, неотработанный отпуск: удержание по ст. 137 ТК РФ
Неотработанный и командировочный аванс
Работодатель вправе удержать неотработанный аванс, выданный в счёт зарплаты. То же правило действует для неизрасходованного и своевременно не возвращённого аванса на командировку, перевод и в других случаях. Решение принимают не позднее одного месяца со дня окончания срока, установленного для возврата аванса или погашения задолженности, и только если работник не оспаривает основание и размер. Пропуск месяца или возражение работника исключают удержание по решению работодателя. Месяц отсчитывают от срока возврата, поэтому дату этого срока фиксируют ещё при выдаче аванса.
Счётная ошибка: какая переплата подлежит удержанию
Излишне выплаченную зарплату по ч. 4 ст. 137 ТК РФ с работника не взыскивают, кроме случаев, прямо названных в законе. Среди них счётная ошибка и признанная органом по рассмотрению индивидуальных трудовых споров вина работника в невыполнении норм труда или простое.
Важный нюанс из практики: счётной ошибкой Роструд в памятке о нюансах начисления и удержания зарплаты называет арифметическую ошибку. Техническая ошибка, повторное перечисление и неправильное применение закона сами по себе счётной ошибкой не считаются. Квалификацию каждой переплаты проверяют по обстоятельствам.
Переплату отпускных из-за ошибки в расчёте фиксируют документально. Служебная записка описывает ошибку, бухгалтерская справка показывает перерасчёт, приказ утверждает новую сумму. Заявление-согласие работника на удержание подтверждает, что он не оспаривает основание и размер.
Отпускные за неотработанные дни при увольнении
Работник может уволиться до окончания рабочего года, в счёт которого уже получил отпуск. В этом случае работодатель вправе удержать отпускные за неотработанные дни. Удержание запрещено при увольнении по п. 8 ч. 1 ст. 77, пп. 1, 2, 4 ч. 1 ст. 81 и пп. 1, 2, 5, 6, 7 ст. 83 ТК РФ. Среди этих оснований ликвидация работодателя, сокращение, призыв на военную службу и другие обстоятельства, не зависящие от воли сторон.
Удержание проводят из окончательного расчёта, и предел 20% по ст. 138 ТК РФ действует и в этой выплате. Если окончательный расчёт меньше пятикратной суммы долга, часть отпускных останется неудержанной.
Мария Ж, HR-эксперт с 13-летним стажем: «Остаток отпускных, который не уместился в 20% окончательного расчёта, автоматически долгом работника не становится. В судебной практике есть отказы во взыскании такого остатка, если нет оснований из ч. 4 ст. 137 ТК РФ. Сумму к удержанию считают до дня увольнения и заранее видят, какая часть отпускных останется невозвращённой.»
Шаблоны четырёх документов по переплате отпускных мы подготовили в формате .docx, в КЭДО их подписывают электронной подписью.
Образцы документов для удержания переплаты отпускных
Комплект закрывает переплату отпускных из-за ошибки в расчёте, и начинать стоит со служебной записки, которой фиксируют ошибку.
| Документ | Скачать |
|---|---|
| Служебная записка об ошибке в расчёте отпускных | Скачать |
| Бухгалтерская справка о перерасчёте отпускных | Скачать |
| Приказ о перерасчёте отпускных | Скачать |
| Заявление-согласие работника на удержание излишне выплаченных отпускных | Скачать |
Материальный ущерб: удержание по распоряжению и взыскание через суд
До решения о возмещении ущерба конкретным работником работодатель проводит проверку и устанавливает размер и причины ущерба (ст. 247 ТК РФ). Письменное объяснение работника обязательно. Если он отказывается или уклоняется от объяснения, составляют акт. Работник вправе знакомиться с материалами проверки и обжаловать их.
Сумму, которая не превышает среднего месячного заработка, взыскивают распоряжением работодателя. Распоряжение издают не позднее одного месяца со дня окончательного установления размера ущерба (ч. 1 ст. 248 ТК РФ). Если месяц пропущен или работник не согласен добровольно возместить сумму выше среднего месячного заработка, взыскание возможно только через суд. При удержании по распоряжению действует общий предел 20% при каждой выплате.
Затраты на обучение при увольнении возмещают по отдельной процедуре на основе ст. 249 и 207 ТК РФ. Решение зависит от четырёх условий: было ли обучение обязательным, есть ли письменное условие об отработке, уважительна ли причина увольнения и превышает ли сумма средний месячный заработок. Итогом проверки становится отказ от требования, приказ об удержании, соглашение о добровольном возмещении или иск в суд.
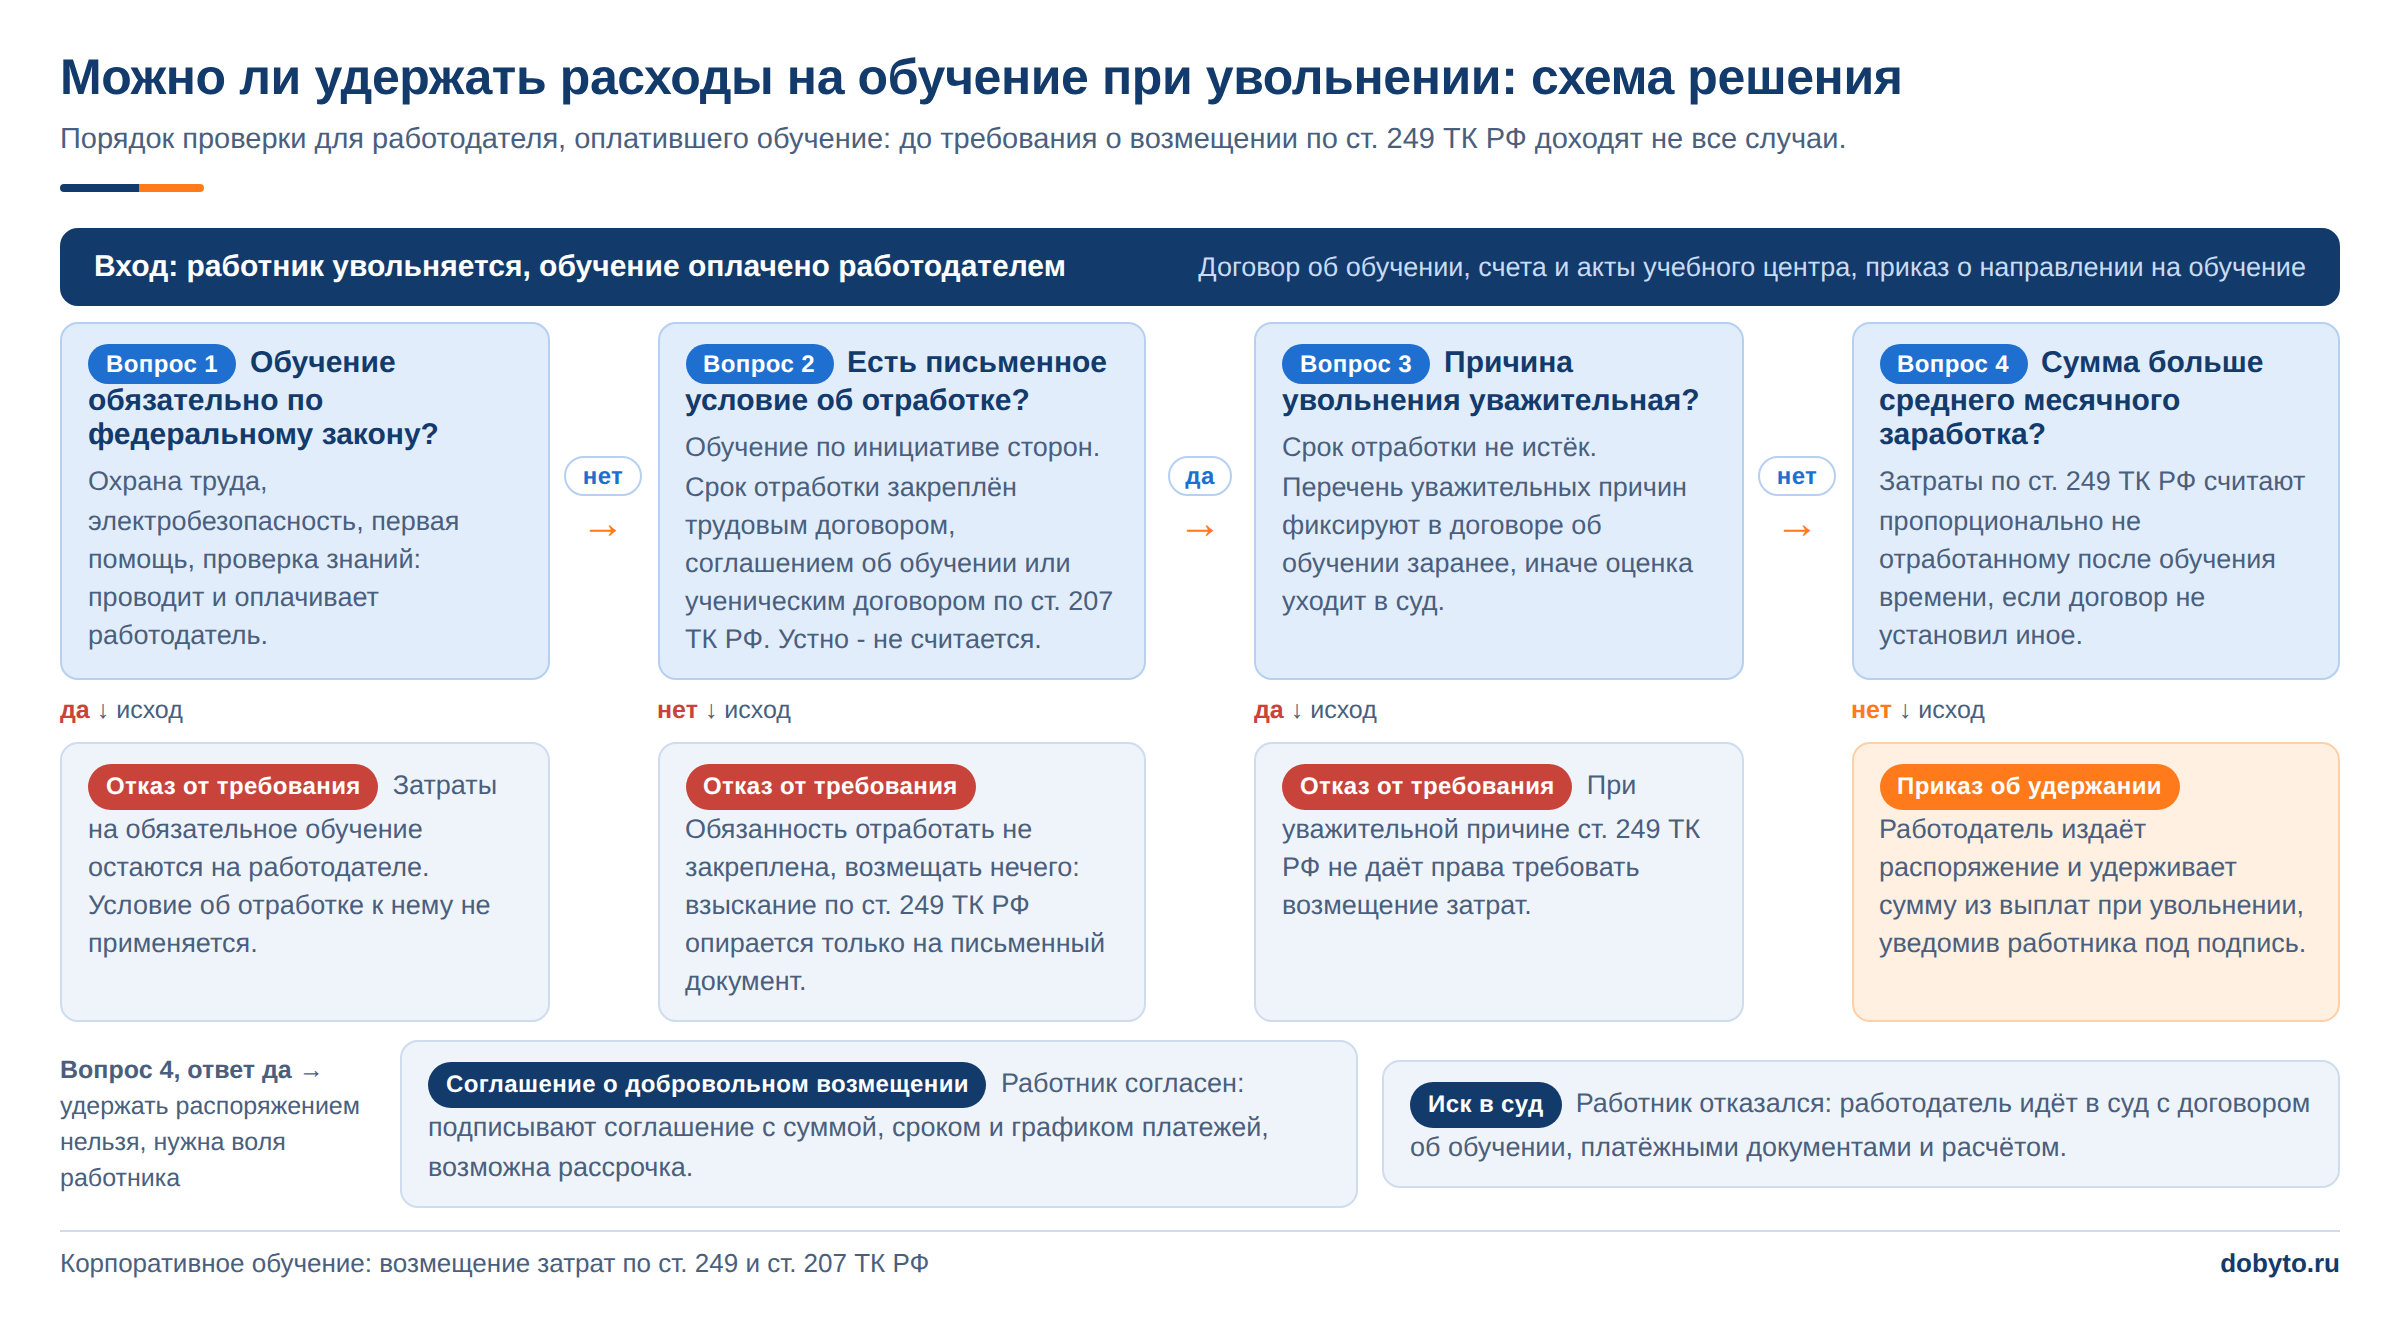
До распоряжения сверьте три даты: день окончательного установления размера ущерба, день получения объяснения или составления акта и день, до которого распоряжение можно издать.
Ошибки при удержаниях из зарплаты и их последствия
У каждой типовой ошибки есть измеримое последствие: удержание сверх предела, удержание без основания или переход спора в суд.
- Лимит исполнительного документа считают от начисленной зарплаты. Так проще настроить расчёт. Но ч. 1 ст. 99 229-ФЗ требует считать от суммы после налогов, и удержание выходит за предел 50%.
- Проверку ущерба затягивают и пропускают месяц. После месяца со дня окончательного установления размера распоряжение уже не работает, остаётся иск в суд со сроками и расходами судебного процесса.
- Повторное перечисление оформляют как счётную ошибку. Переплата без арифметической ошибки не подпадает под ч. 4 ст. 137 ТК РФ, и удержание остаётся без основания.
- Удерживают отпускные при сокращении или ликвидации. Окончательный расчёт закрывают по общей схеме, не проверив основание увольнения. Ст. 137 ТК РФ удержание по этим основаниям запрещает.
- В расчётном листке нет основания удержания. Сумма видна, а основание не указано. Это не отвечает ч. 1 ст. 136 ТК РФ.
- Платёж по исполнительному документу уходит без суммы взыскания и кода вида дохода. Шаблон платёжного документа не обновили после Закона № 112-ФЗ, и расчётный документ не соответствует 229-ФЗ в действующей редакции.
Расчётный листок с основаниями удержаний в Добыто уходит работнику в личный кабинет и сохраняется в электронном архиве вместе с другими зарплатными документами.
Стоимость КЭДО для расчётных листков и документов об удержаниях
Стоимость зависит от численности сотрудников, нужных видов электронной подписи и интеграции с 1С.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП подписи, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив, приоритетная поддержка | от 50 ₽ за сотрудника / мес; минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Модуль интеграции с 1С:ЗУП в тарифе «Бизнес» | входит в тариф | установка и настройка за один день |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | По запросу | по запросу |
| Электронные подписи ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | по запросу |
| УКЭП через партнёров — удостоверяющие центры | по запросу | по запросу |
Итоговая сумма складывается из численности, тарифа и выбранных интеграций. Состав каждого тарифа и порядок перехода между ними собраны на странице тарифов Добыто КЭДО. Тариф можно повысить или понизить в любое время. При повышении разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Законное удержание требует основания из закона, документа, который это основание подтверждает, соблюдения месячного срока там, где он установлен, и предела 20, 50 или 70%. Штраф за проступок к удержаниям не относится, защищённые выплаты в базу не входят. МРОТ ограничивает начисление, а сумма к выплате после НДФЛ и удержаний бывает ниже. В 2026 году добавилась обязанность показывать в расчётном документе сумму взыскания и код вида дохода.
В Добыто решение об удержании, согласие работника и расчётный листок с основаниями удержаний подписываются и хранятся в одном контуре КЭДО. При интеграции с 1С:ЗУП эти документы синхронизируются с расчётом зарплаты.
Частые вопросы об удержаниях из заработной платы
Куда перечислять деньги, удержанные по исполнительному листу?
Удержанное переводят на депозитный счёт подразделения ФССП. В случаях, предусмотренных ст. 9 229-ФЗ, деньги перечисляют взыскателю напрямую. Перевод делают в течение 3 дней со дня выплаты зарплаты, расходы на перевод и перечисление несёт должник (ст. 98 229-ФЗ).
Что делать с исполнительным листом, если работник увольняется?
При увольнении или смене места работы исполнительный документ возвращают не позднее дня, следующего за наступлением соответствующего основания. На документе ставят отметку о взысканных суммах. Требование установлено ст. 98 229-ФЗ.
Можно ли возместить ущерб работодателю частями?
Да, если работник согласен возместить ущерб добровольно. По ч. 4 ст. 248 ТК РФ для рассрочки работник даёт письменное обязательство с указанием конкретных сроков платежей. Без такого обязательства сумму выше среднего месячного заработка без согласия работника взыскивают только через суд.
В какие сроки работодатель перечисляет НДФЛ с выплаченной зарплаты?
НДФЛ, удержанный с 1-го по 22-е число месяца, перечисляют не позднее 28-го числа того же месяца. Налог, удержанный с 23-го числа по последний день месяца, перечисляют не позднее 5-го числа следующего месяца (ст. 226 НК РФ). Удерживают налог при фактической выплате дохода.
Что делать работнику, если он не согласен с удержанием?
По ст. 137 ТК РФ удержание аванса и счётной ошибки по решению работодателя возможно, только если работник не оспаривает основание и размер. Возражение лучше изложить письменно до удержания. При взыскании ущерба работник вправе знакомиться со всеми материалами проверки и обжаловать их в порядке, установленном ТК РФ (ст. 247).
Нужно ли прописывать удержание НДФЛ в трудовом договоре?
Нет. Работодатель как налоговый агент обязан исчислить, удержать и уплатить НДФЛ с вознаграждения по трудовому договору в силу ст. 226 НК РФ. Отдельное условие о порядке налогообложения в трудовом договоре не требуется.
