Налоговая и МРОТ пересекаются в отчётности работодателя: ФНС сопоставляет начисления в 6-НДФЛ и РСВ с МРОТ 27 093 рубля, который действует с 1 января 2026 года, и со средней зарплатой по отрасли в регионе. Отставание от отраслевого уровня само по себе нарушением не считается, а начисление ниже применимого минимума за полностью отработанную норму считается. Отвечают инспекции расчётом и документами: трудовым договором или допсоглашением о неполном времени, графиком, табелем, приказами. Срок 5 рабочих дней действует только для требования о пояснениях по статье 88 НК РФ, уведомление о вызове и письмо межведомственной комиссии подчиняются другим правилам. Для работника на полной норме начисление ниже МРОТ пояснением не обосновать, для работника на неполном времени или в неполном месяце достаточно подтвердить фактически отработанные часы.
Покажем, какие критерии ФНС и Минтруда выводят компанию в поле внимания, что включают в сравнение с МРОТ и что оплачивается сверх него, как подготовить пояснение по каждому работнику и где заканчиваются полномочия инспекции. Отдельно разберём минимальную базу взносов за директора, действующую с 2026 года. Таблица санкций по НК РФ, КоАП РФ и ТК РФ, пошаговый порядок ответа, образцы документов, тарифы КЭДО и ответы о 8 МРОТ и самозанятых — во второй половине статьи.
Почему низкий оклад попадает в поле зрения налоговой
ФНС видит заработную плату через две формы отчётности. В 6-НДФЛ отражается общая сумма доходов по трудовым договорам и договорам ГПХ, в РСВ — база для страховых взносов, персональные начисления и средняя сумма выплат на работника. Контрольные соотношения из письма ФНС от 12.02.2025 № БС-4-11/1275@ сверяют эти показатели между собой. Отклонение от отраслевой средней в контрольных соотношениях означает возможное занижение базы, а не установленную недоимку.
Отраслевой ориентир закреплён в критерии 5 приложения № 2 к приказу ФНС России от 30.05.2007 № ММ-3-06/333@: среднемесячная заработная плата на одного работника ниже среднего уровня по виду экономической деятельности в субъекте РФ. Критерий применяется при отборе для выездных проверок, его текст опубликован в разделе ФНС о критериях отбора для выездных налоговых проверок. Поднять оплату до среднего отраслевого уровня он не обязывает, и в ТК РФ среднеотраслевая зарплата обязательным минимумом не названа.
Доначисление по одной статистике тоже не предусмотрено. Пункт 5 статьи 88 НК РФ требует, чтобы после рассмотрения пояснений или при их отсутствии инспекция установила факт налогового правонарушения или иного нарушения, и только тогда составляется акт. Нормы, по которой низкий оклад сам по себе запускает выездную проверку, нет.
Вопрос о зарплате приходит по разным основаниям, и от основания зависит, что обязан сделать работодатель.
| Что пришло | Основание | Повод | Что следует дальше |
|---|---|---|---|
| Требование о пояснениях | п. 3 ст. 88 НК РФ | ошибки, противоречия или несоответствия в декларации либо расчёте при камеральной проверке | пояснения в течение 5 рабочих дней; акт — только если нарушение установлено (п. 5 ст. 88 НК РФ) |
| Уведомление о вызове | пп. 4 п. 1 ст. 31 НК РФ | необходимость пояснений; в уведомлении указываются конкретное основание и вопрос вызова | дача пояснений по указанному вопросу |
| Отбор для выездной проверки | критерий 5 приложения № 2 к приказу № ММ-3-06/333@ | зарплата ниже среднего уровня по виду деятельности в субъекте РФ | учёт при планировании выездной проверки |
| Письмо межведомственной комиссии субъекта РФ | ст. 67 Федерального закона от 12.12.2023 № 565-ФЗ, приказ Минтруда от 02.02.2024 № 40н | основания из приказа № 40н | передача сведений надзорным органам; налоговые и административные штрафы комиссия не назначает |
Прежние зарплатные комиссии ФНС в эту схему не входят. Письмом от 07.07.2020 № БС-4-11/10881@ ФНС отменила письма об их работе, а письмом от 02.12.2021 № ЕА-4-15/16838 указала, что вызов на комиссию по легализации налоговой базы не подменяет процедуры контроля по НК РФ. Сохранились ли отдельные региональные форматы, единого ответа нет: 565-ФЗ общую судьбу таких комиссий не определяет.
Основания для передачи сведений в межведомственную комиссию
Приказ Минтруда № 40н перечисляет ситуации, при которых сведения о работодателе передают в комиссию:
- выплаты ниже МРОТ не менее чем 10 физическим лицам при доле таких работников свыше 10%;
- признаки нелегальной занятости, выявленные налоговой проверкой;
- взаимодействие более чем с 10 самозанятыми свыше 3 месяцев при среднем доходе свыше 20 000 рублей;
- зарплата более чем на 35% ниже средней по региону с учётом отрасли и категории работодателя.
В сервисе Добыто модуль «Выплаты» показывает историю начислений по каждому сотруднику с фильтрами по дате, статусу и типу выплаты, поэтому работников с месячным начислением ниже минимума видно до сдачи РСВ. До отправки отчётности выпишите таких работников и по каждому заранее подберите основание: неполное время, неполный месяц или ошибку, которую нужно исправить.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
С чем сравнивают зарплату: МРОТ с 1 января 2026 года и региональный минимум
Суть МРОТ по статье 133 ТК РФ: месячная зарплата работника, который полностью отработал норму рабочего времени и выполнил трудовые обязанности, не может быть ниже минимального размера оплаты труда. С МРОТ сравнивают начисленную сумму до удержания НДФЛ, а не сумму на руки. МРОТ в России с 1 января 2026 года — 27 093 рубля в месяц, и эта сумма служит 1 МРОТ при расчёте зарплаты за полную норму.
Факт: МРОТ с 1 января 2026 года — 27 093 рубля в месяц по Федеральному закону от 28.11.2025 № 429-ФЗ. Рост к 2025 году, когда минимум составлял 22 440 рублей, — 20,7%. С 2025 года действует норма соотношения МРОТ и медианной заработной платы не менее 48%.
Региональный минимум по статье 133.1 ТК РФ устанавливается соглашением и обязателен для работодателя, который к нему присоединился или охвачен им. В Москве с 1 января 2026 года минимальная зарплата для таких работодателей составляет 39 730 рублей, сумма закреплена в Московском соглашении о минимальной заработной плате на 2026 год. Начисление сверяют с той планкой, которая распространяется на работодателя: федеральной или региональной.
Важный нюанс из практики: в справочных материалах по ТК РФ до сих пор встречается московская сумма 32 916 рублей. Она относится к 2025 году. На 2026 год при охвате соглашением планка 39 730 рублей, и расчёт по старой цифре даёт недоплату 6 814 рублей в месяц на каждого работника с минимальным окладом.
Заработная плата по статье 129 ТК РФ включает вознаграждение за труд, стимулирующие выплаты и премии, но в минимум засчитывается не всё.
| Составляющая | В сравнении с МРОТ | Основание |
|---|---|---|
| Оклад, тарифная ставка | учитывается | ст. 129, 133 ТК РФ |
| Стимулирующие выплаты и премии за нормальную работу | учитываются | ст. 129 ТК РФ, постановление КС РФ от 07.12.2017 № 38-П |
| Районный коэффициент и северная процентная надбавка | начисляются сверх МРОТ | постановление КС РФ от 07.12.2017 № 38-П |
| Сверхурочные, ночные часы, работа в выходные и праздники | оплачиваются сверх МРОТ | постановление КС РФ от 11.04.2019 № 17-П |
| Доплата за совмещение | не включается в часть, доводящую до минимума | постановление КС РФ от 16.12.2019 № 40-П |
Расчёт, в котором оклад ниже МРОТ доводят до 27 093 рублей доплатой за совмещение или ночные часы, нормам не соответствует. В ведомости сумма выглядит достаточной, но за нормальную работу работник получает меньше минимума, а в регионах с районным коэффициентом его тоже начисляют на сумму не ниже МРОТ.
Внимание: с 1 сентября 2026 года по Федеральному закону от 25.05.2026 № 144-ФЗ сверхурочная работа оплачивается за первые два часа не менее чем в полуторном размере, за последующие часы — не менее чем в двойном, начиная со 121-го часа — не менее чем в двойном за каждый час. По желанию работника повышенная оплата заменяется дополнительным временем отдыха.
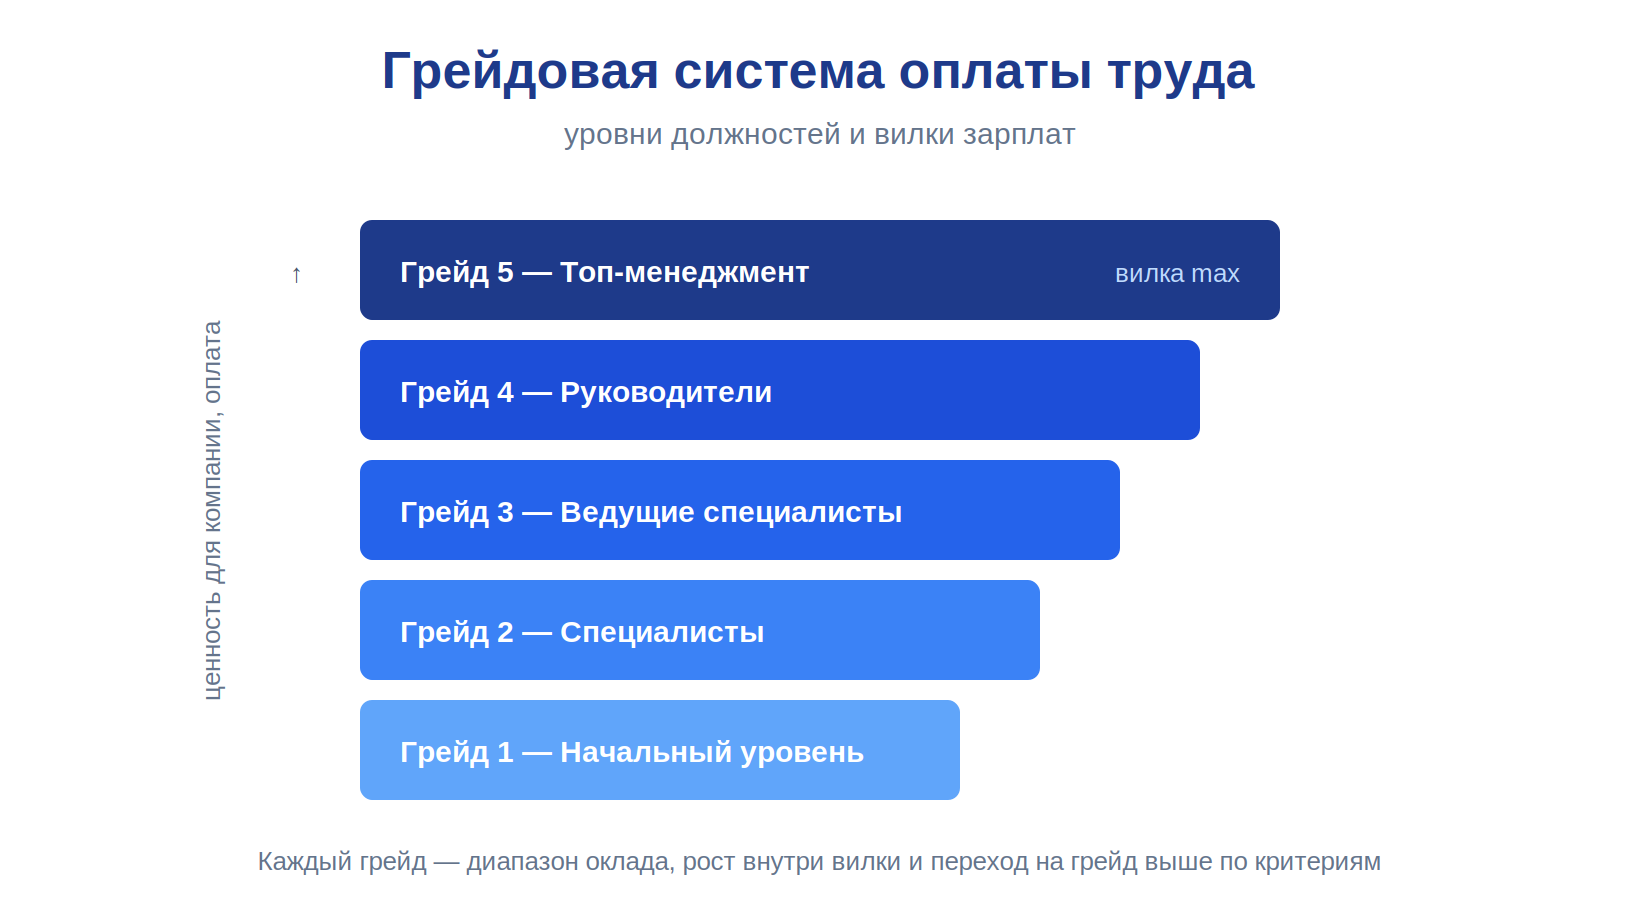
В грейдовой системе оплаты нижняя граница вилки первого грейда задаёт минимальный оклад компании, и именно её сверяют с применимой планкой, а надбавки сверх оклада распределяют по таблице выше.
Для проверки возьмите оклад и стимулирующие выплаты за нормальную работу и сравните сумму с применимой планкой. Коэффициенты, северные надбавки, сверхурочные, ночные, праздничные часы и доплату за совмещение в эту сумму не включайте.
Когда зарплата ниже минимума законна и чем это подтвердить
Начисление ниже МРОТ законно, если работник не отработал полную норму месяца. Инспекции показывают именно это: расчёт и документы, из которых видно фактически отработанное время. Учёт такого времени — обязанность работодателя по части 4 статьи 91 ТК РФ, поэтому табель служит базовым доказательством почти в каждой ситуации.
| Ситуация | Чем подтвердить | Норма |
|---|---|---|
| Неполное рабочее время | трудовой договор или допсоглашение с режимом, график, табель | ст. 93, ч. 4 ст. 91 ТК РФ |
| Приём или увольнение в середине месяца | приказ или сведения о начале либо прекращении работы, трудовой договор, табель | ч. 3 ст. 133 ТК РФ |
| Отпуск в расчётном месяце | приказ об отпуске, табель | ч. 3 ст. 133 ТК РФ |
| Болезнь | сведения об электронном листке нетрудоспособности, табель | ч. 3 ст. 133 ТК РФ |
| Директор коммерческой организации без начислений | период полномочий по сведениям о лице, вправе действовать без доверенности; взносы с базы не ниже МРОТ | п. 1 ст. 421 НК РФ, письмо ФНС от 29.12.2025 № БС-4-11/11758@ |
Таблица описывает набор доказательств, а не обязательный комплект для любого письма. Что прикладывать, определяет вопрос инспекции, а пояснение показывает начисление за фактически отработанное время.
Неполное рабочее время и неполный месяц
При неполном рабочем времени статья 93 ТК РФ требует оплаты пропорционально отработанному времени. Работник на 0,5 ставки при МРОТ 27 093 рубля законно получает 13 546,50 рубля, если режим согласован письменно, а табель показывает половину нормы. Начисление не обосновать, когда режим отражён только в штатном расписании без допсоглашения или когда табель показывает полную норму при половинной оплате.
Полезно знать: с 1 сентября 2026 года по 144-ФЗ работодатель принимает решение по письменной просьбе о неполном времени не позднее пяти рабочих дней, если работнику такой режим обязаны предоставить по статье 93 ТК РФ. В этот срок заключают допсоглашение и издают приказ.
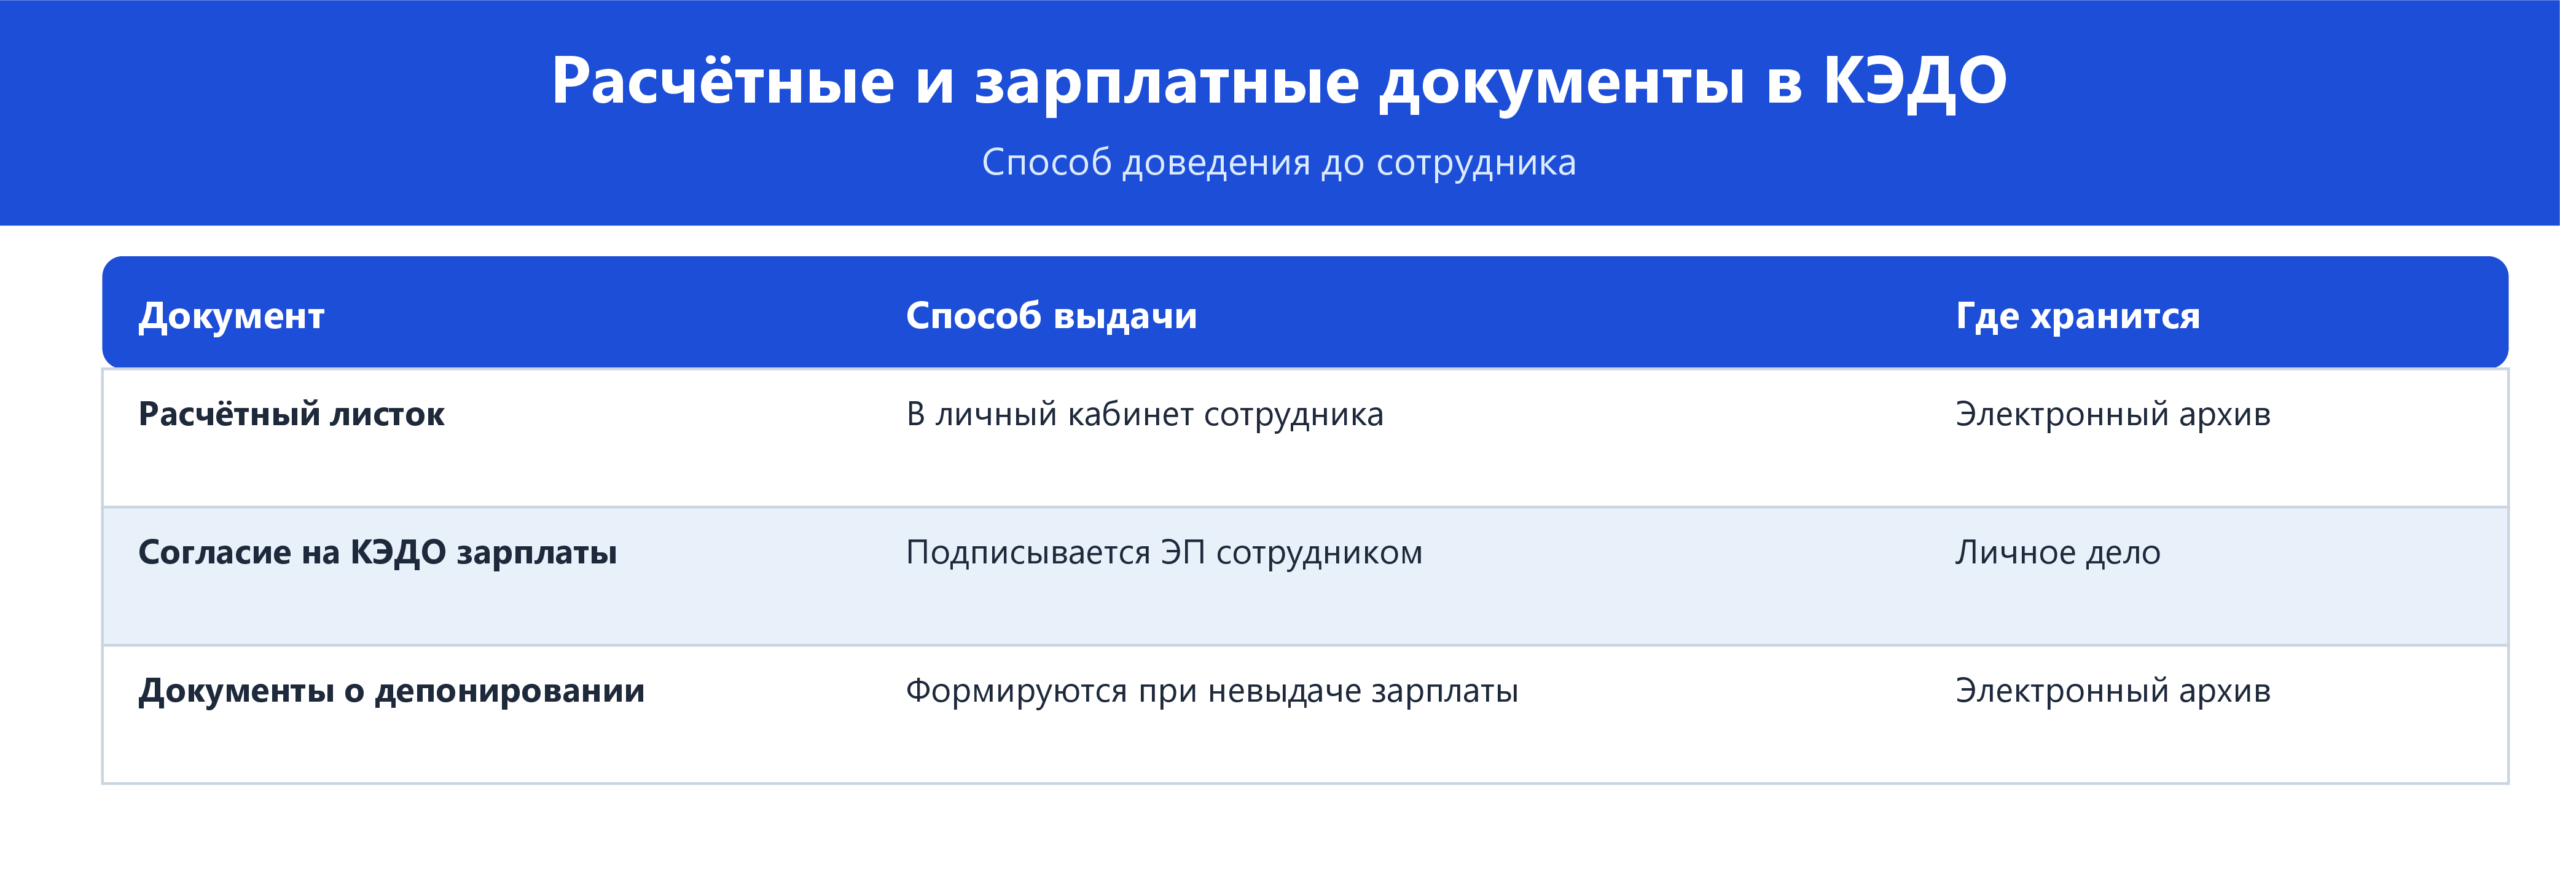
В Добыто табели, допсоглашения и расчётные документы подписываются электронной подписью и хранятся во вкладке «Архив». Подписанные документы скачиваются на устройство в любой момент, поэтому комплект для пояснения собирается из архива без поиска бумажных оригиналов.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Директор без зарплаты: минимальная база взносов с 2026 года
С 1 января 2026 года Федеральный закон от 28.11.2025 № 425-ФЗ дополнил пункт 1 статьи 421 НК РФ: база страховых взносов за единоличный исполнительный орган коммерческой организации не может быть ниже федерального МРОТ. При общем тарифе 30% это 8 127,90 рубля взносов за полный месяц 2026 года. Сам МРОТ установлен отдельным законом, № 429-ФЗ.
По письму ФНС от 29.12.2025 № БС-4-11/11758@ за неполный месяц минимум считается пропорционально календарным дням исполнения полномочий, в том числе при регистрации организации и смене директора в течение месяца. Отсутствие начислений и трудовой функции от минимальной базы не освобождает, пока лицо числится руководителем. Исключение ФНС назвала для периода военной службы или участия в добровольческом формировании, а порядок расчёта разобран в разъяснении ФНС о базе взносов за руководителя.
Сверьте даты полномочий директора по сведениям о лице, вправе действовать без доверенности, с начисленными взносами в РСВ за каждый месяц 2026 года.
Оформите допсоглашение о неполном времени или новом окладе
Когда пояснение не закроет вопрос
Пояснение не поможет, если работник отработал полную норму, а начисление за нормальную работу ниже применимой планки. Тот же результат, когда неполное время не оформлено письменно, табель расходится с начислением или минимум достигнут за счёт выплат, которые по постановлениям КС РФ № 17-П и № 40-П идут сверх МРОТ. В таких случаях работнику доплачивают разницу за прошлые месяцы и меняют оклад, а пояснение для налоговой описывает уже исправленное начисление.
Если начисления не ниже минимума и отличаются только от средней по отрасли, нарушения трудового законодательства нет. В пояснении достаточно привести расчёт среднего начисления и описание по каждому затронутому работнику.
Как ответить на требование, уведомление о вызове или письмо комиссии
Ответ начинается с определения документа. Требование о пояснениях в рамках камеральной проверки по пункту 3 статьи 88 НК РФ направляют при ошибках, противоречиях или несоответствиях в декларации либо расчёте. Ответить нужно в течение 5 рабочих дней со дня получения требования; по пунктам 2, 6 и 7 статьи 6.1 НК РФ срок начинается на следующий день, считается в рабочих днях и переносится на ближайший рабочий день, если последний приходится на нерабочий.
Уведомление о вызове по подпункту 4 пункта 1 статьи 31 НК РФ должно содержать конкретное основание и вопрос вызова. Письмо или приглашение без ссылки на требование по статье 88 НК РФ под пятидневный срок не подпадает.
Пункт 7 статьи 88 НК РФ запрещает при камеральной проверке истребовать дополнительные сведения и документы, кроме прямо предусмотренных случаев. Постановление КС РФ от 05.03.2026 № 12-П подтвердило, что требовать можно пояснения только в установленных законом случаях и составе. Табели и кадровые документы прикладывают добровольно, когда они подтверждают расчёт.
Как подготовить пояснение по низкой зарплате: пошаговая инструкция
- Шаг 1. Определите вид документа: требование по пункту 3 статьи 88 НК РФ, уведомление о вызове по подпункту 4 пункта 1 статьи 31 НК РФ или письмо межведомственной комиссии. От вида зависят срок и обязанность ответа.
- Шаг 2. Для требования посчитайте срок: 5 рабочих дней начиная со дня, следующего за днём получения, с переносом окончания на ближайший рабочий день.
- Шаг 3. Составьте расчёт среднего начисления и список работников, по которым начисление за месяц ниже МРОТ или регионального минимума.
- Шаг 4. По каждому работнику укажите основание: неполное время (договор или допсоглашение, график, табель), неполный месяц (приказ о приёме, увольнении или отпуске, сведения об ЭЛН, табель), период полномочий директора.
- Шаг 5. Проверьте, что запрошенные документы предусмотрены статьёй 88 НК РФ. Документы сверх неё прикладывайте добровольно и только те, что подтверждают расчёт.
- Шаг 6. Если по работнику на полной норме начисление ниже минимума, доплатите разницу. Она относится к причитающимся выплатам, и за задержку по статье 236 ТК РФ начисляется компенсация не ниже 1/150 ключевой ставки ЦБ РФ за каждый день.
- Шаг 7. Направьте пояснение до окончания срока и сохраните подтверждение отправки.
Образцы кадровых документов для пояснений по зарплате
Комплект закрывает доказательства по режиму работы и изменению оклада; первым откройте табель Т-12, он показывает фактически отработанное время.
| Документ | Скачать |
|---|---|
| Табель учёта рабочего времени Т-12 | Скачать |
| Трудовой договор: основное место работы | Скачать |
| Дополнительное соглашение к трудовому договору (образец) | Скачать |
| Уведомление об изменении условий трудового договора (ст. 74) | Скачать |
Что грозит работодателю: штрафы и их основания
Санкции по НК РФ, КоАП РФ и ТК РФ имеют разные основания и автоматически не суммируются: для каждой устанавливается собственный состав.
| Мера | Основание | Размер | Условие применения |
|---|---|---|---|
| Штраф за непредставление сведений | п. 1 ст. 129.1 НК РФ | 5 000 ₽, повторно в календарном году 20 000 ₽ | сведения подлежали представлению по НК РФ |
| Штраф за неявку свидетеля | п. 1 ст. 128 НК РФ | 1 000 ₽ | неявка свидетеля по делу о налоговом правонарушении; к обычному приглашению не относится |
| Неповиновение законному требованию | ч. 1 ст. 19.4 КоАП РФ | предупреждение или 2 000-4 000 ₽ должностному лицу | не применяется автоматически к неответу на письмо о зарплате |
| Оплата ниже требований трудового законодательства | ч. 6 ст. 5.27 КоАП РФ | должностному лицу 10 000-20 000 ₽, организации 30 000-50 000 ₽ | первое нарушение; отставание от отраслевой средней в составе не названо |
| Компенсация работнику | ст. 236 ТК РФ | не ниже 1/150 ключевой ставки ЦБ РФ от невыплаченной суммы за каждый день | задержка причитающейся выплаты, со следующего дня после срока по день расчёта включительно |
| Уголовная ответственность | ст. 145.1 УК РФ | по санкции статьи | выплата ниже федерального МРОТ свыше двух месяцев при корыстной или иной личной заинтересованности руководителя |
За неответ на обычное письмо о зарплате ни одна из налоговых санкций автоматически не наступает. Расходы возникают там, где нарушено трудовое законодательство: недоплата за прошлые месяцы, компенсация по статье 236 ТК РФ и штраф по части 6 статьи 5.27 КоАП РФ до 50 000 рублей на организацию.
Расчёт для работника, которому после 1 января 2026 года оставили оклад 22 440 рублей при полной норме: недоплата 4 653 рубля в месяц, за январь-сентябрь 41 877 рублей. Компенсация за задержку начисляется на каждую месячную сумму отдельно, с дня после установленного срока выплаты. Проверьте оклады работников на полной норме по состоянию на 1 января и пересчитайте недоплату, если она есть, до ответа налоговой.
Повышение зарплаты до минимума: как оформить без нарушений
Оклад — условие трудового договора, и повышение зарплаты оформляют письменным допсоглашением по статье 72 ТК РФ. Одностороннее изменение условий по статье 74 ТК РФ допускается только при организационных или технологических причинах и с письменным уведомлением работника не позднее чем за два месяца.
Индексация по статье 134 ТК РФ — самостоятельная обязанность работодателя: коммерческая организация закрепляет порядок индексации в коллективном договоре, соглашении или ЛНА. Премии с 1 сентября 2025 года по статье 135 ТК РФ описываются в ЛНА с видами, размерами, сроками, основаниями и условиями, а снижение премии из-за дисциплинарного взыскания не может уменьшить месячную зарплату более чем на 20%. Если работник на полной норме доходит до МРОТ только с премией, это снижение сразу проверяется на соответствие минимуму.
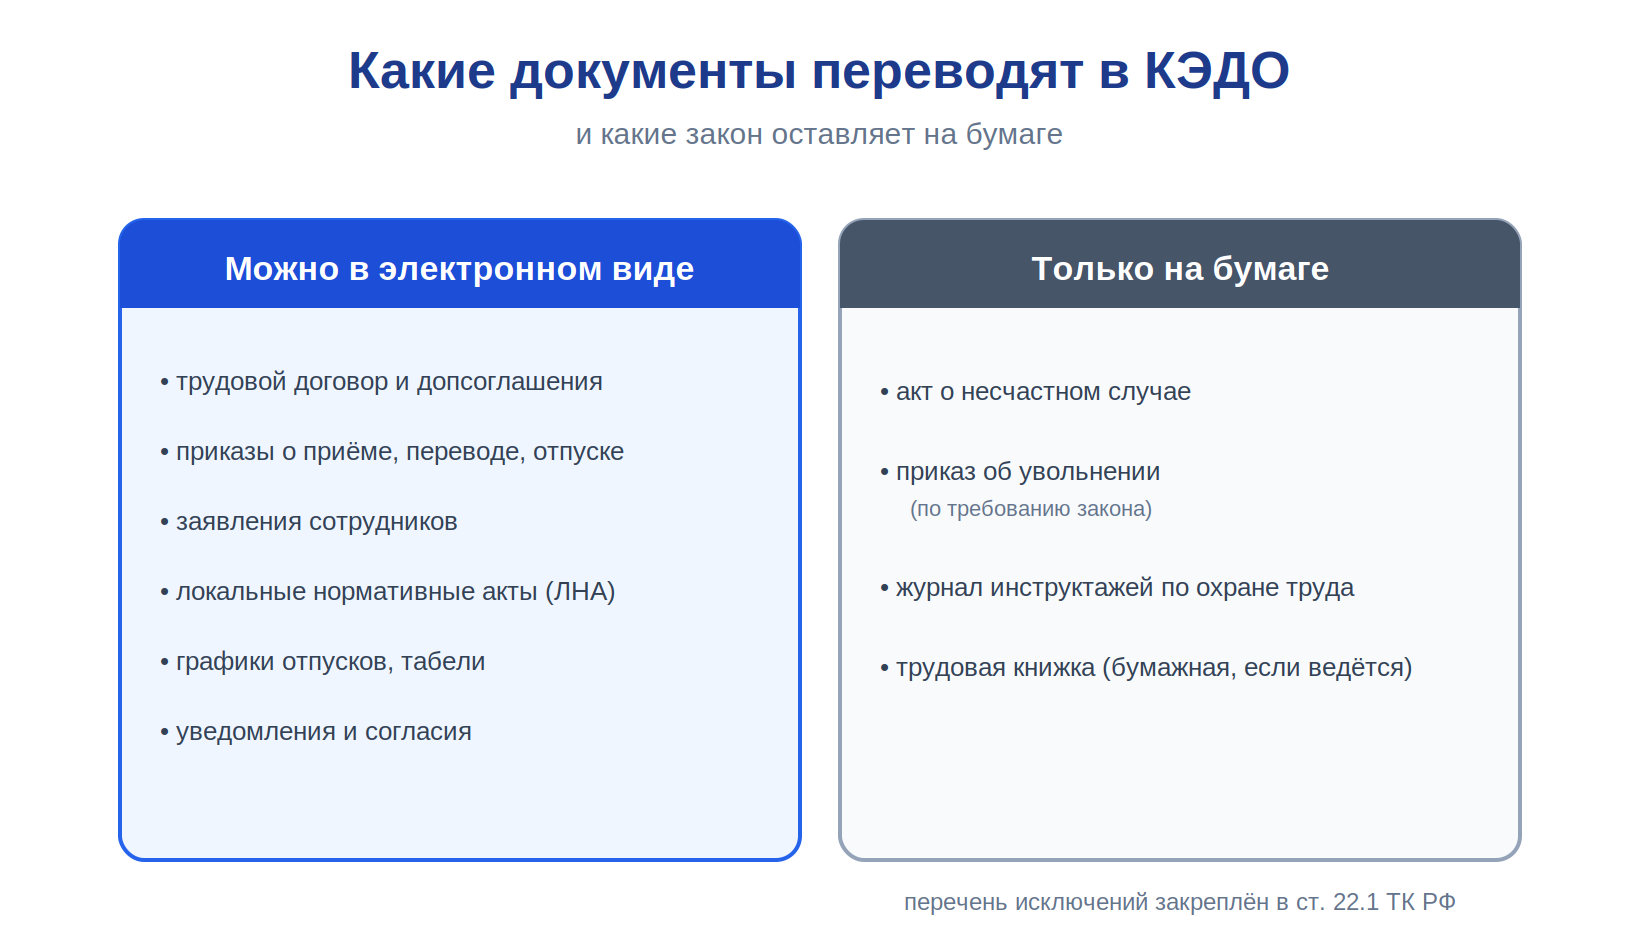
Статьи 22.1-22.3 ТК РФ допускают оформление трудовых договоров, допсоглашений и табелей в КЭДО при соблюдении требований к системе и электронной подписи. Исключения включают приказ об увольнении и документы об инструктажах по охране труда.
В Добыто допсоглашение о новом окладе создаётся по шаблону с автозаполнением данных сотрудника и уходит по маршруту на подпись работнику и руководителю, статус каждого участника виден в окне документа. После изменения МРОТ с 1 января сверяйте оклады с федеральной и региональной планкой и подписывайте допсоглашения до первой выплаты по новому минимуму.
Стоимость КЭДО для табелей, допсоглашений и расчётных документов
Стоимость зависит от тарифа, численности сотрудников и видов электронной подписи.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | по запросу |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив, приоритетная поддержка | от 50 ₽ за сотрудника / мес; минимальная оплата 50 сотрудников за 30 000 ₽ в год | по запросу |
| Модуль для 1С:ЗУП с автоматической синхронизацией документов | в составе тарифа «Бизнес» | установка и настройка за один день |
| Тариф «Корпорация»: выделенный сервер, SLA 99,9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | по запросу |
| УКЭП через партнёров — удостоверяющие центры | по запросу | по запросу |
Итоговая сумма зависит от численности и набора функций: электронный архив, УКЭП и интеграция с 1С входят в тариф «Бизнес», на «Старте» их нет. Состав тарифов и условия перехода между ними опубликованы на странице тарифов Добыто КЭДО; при повышении тарифа разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Вопрос инспекции о низком окладе снимается расчётом по каждому работнику: начисление за полную норму сравнивают с федеральным МРОТ или региональной планкой без коэффициентов, сверхурочных и доплаты за совмещение, а начисление за неполное время или неполный месяц подтверждают договором, допсоглашением, приказами и табелем. Отраслевая средняя служит критерием внимания, а не обязательным минимумом, и пятидневный срок относится только к требованию по статье 88 НК РФ. Отдельно с 2026 года проверяется база взносов за директора.
Табели, допсоглашения о режиме и окладе и расчётные документы в Добыто подписываются электронной подписью и хранятся в одном архиве, поэтому доказательства для пояснения налоговой выгружаются по каждому сотруднику без сбора бумажных копий.
Частые вопросы о МРОТ и проверках налоговой
Нужно ли платить работнику 8 МРОТ?
Нет. С 1 января 2026 года 8 МРОТ — критерий дохода трудоспособного члена семьи для назначения единого пособия: за расчётный период 12 месяцев доход должен составлять не менее 216 744 рублей по МРОТ 2026 года. Требования платить работнику восемь МРОТ в месяц эта норма не содержит. Для зарплаты работает статья 133 ТК РФ: не ниже 1 МРОТ, 27 093 рубля, за полностью отработанную норму, а при охвате региональным соглашением — не ниже региональной планки.
Распространяется ли МРОТ на исполнителей по договору ГПХ и самозанятых?
Статья 133 ТК РФ говорит о месячной заработной плате работника, поэтому сравнение с МРОТ относится к трудовым договорам. Выплаты по договорам ГПХ ФНС видит в 6-НДФЛ вместе с доходами по трудовым договорам и сопоставляет с базой взносов в РСВ. По самозанятым у межведомственной комиссии есть отдельное основание из приказа Минтруда № 40н: более 10 исполнителей дольше 3 месяцев при среднем доходе свыше 20 000 рублей. Поправки о новых признаках трудовых отношений и о праве Роструда обращаться в суд по таким отношениям в итоговый текст 144-ФЗ не вошли.
Действует ли новый индикатор риска Минтруда по зарплате ниже МРОТ?
На 16.10.2026 нет. 28.08.2026 Минтруд сообщил о проекте уточнения индикатора риска по выплате зарплаты ниже МРОТ, но проект действующей нормой не стал, его окончательная редакция и принятие не подтверждены. До вступления изменений в силу работодатель ориентируется на действующие нормы: статьи 133 и 133.1 ТК РФ, критерий 5 приказа ФНС № ММ-3-06/333@ и основания из приказа Минтруда № 40н.
Как посчитать минимальные взносы за директора, назначенного в середине месяца?
Минимум считается пропорционально календарным дням полномочий по письму ФНС от 29.12.2025 № БС-4-11/11758@. Директор назначен 16 июня 2026 года: полномочия длятся 15 из 30 календарных дней месяца, минимальная база — 13 546,50 рубля, взносы по общему тарифу 30% — 4 063,95 рубля. Дата начала полномочий определяется по сведениям о лице, вправе действовать без доверенности. Так же считают месяц, в котором директор сменился или организация зарегистрирована.
Можно ли снизить оклад, если МРОТ вырос, а фонд оплаты труда не позволяет повышение?
Снизить оклад работника на полной норме ниже МРОТ или применимой региональной планки нельзя ни соглашением, ни в одностороннем порядке. Одностороннее изменение по статье 74 ТК РФ возможно при организационных или технологических причинах с письменным уведомлением не позднее чем за два месяца, и результат всё равно не может быть ниже минимума. Законный вариант снизить начисление — перевод на неполное рабочее время письменным соглашением сторон: оплата по статье 93 ТК РФ идёт пропорционально отработанному времени, а табель подтверждает сокращённую норму.
