Расчёт работника при увольнении включает зарплату за отработанное время и компенсацию за все неиспользованные отпуска, а если это предусмотрено основанием увольнения, трудовым или коллективным договором, — ещё выходное пособие и другие суммы. Деньги перечисляют в день увольнения по ст. 140 ТК РФ. Если работник в этот день не работал, срок другой: не позднее следующего дня после его требования о расчёте. При споре в этот срок выплачивают неоспариваемую часть. Обычный день зарплаты по графику компании этот срок не заменяет. Состав выплат определяет основание: при увольнении по собственному желанию закон выходное пособие не предусматривает, а при сокращении штата или ликвидации организации платят выходное пособие в размере среднего месячного заработка и сохраняют средний заработок на период трудоустройства.
Материал помогает работнику сверить расчётный листок, а HR-специалисту и бухгалтеру — провести расчёт. С 01.09.2025 компенсацию отпуска и выходное пособие считают по разным правилам Положения № 540, а для лимита НДФЛ нужен отдельный налоговый средний. Разобраны премии, отпуск с последующим увольнением, удержания и исключение приказа об увольнении из КЭДО. Формула компенсации за задержку, сроки обращения в суд, стоимость кадровой системы и ответы на частные случаи — во второй половине статьи.
Что входит в расчёт при увольнении в зависимости от основания
При любом основании в окончательный расчёт входят две суммы: зарплата за отработанное время и денежная компенсация за все неиспользованные отпуска. Это следует из ч. 4 ст. 84.1, ч. 1 ст. 127 и ч. 1 ст. 140 ТК РФ. Компенсация охватывает все накопленные и не отгулянные дни, включая остатки прошлых рабочих лет. Остальные выплаты добавляются только при наличии основания: нормы закона, условия трудового или коллективного договора, положения о системе оплаты труда.
Основания различаются по выходному пособию и выплатам на период трудоустройства. По строке своего основания можно сверить, каких сумм ждать сверх зарплаты и компенсации отпуска.
| Основание увольнения | Выходное пособие | Средний заработок после увольнения | Норма |
|---|---|---|---|
| По собственному желанию (п. 3 ч. 1 ст. 77 ТК РФ) | Законом не предусмотрено; выплачивают, если оно установлено трудовым или коллективным договором | Законом не предусмотрен | ст. 84.1, 127, 140 ТК РФ |
| По соглашению сторон (ст. 78 ТК РФ) | Если предусмотрено соглашением, трудовым или коллективным договором | Законом не предусмотрен | ст. 78, 140 ТК РФ |
| Ликвидация организации, сокращение численности или штата | Средний месячный заработок | За 2-й месяц — полностью или пропорционально; за 3-й — по решению службы занятости | ст. 178 ТК РФ |
| Закрытие филиала, представительства или иного обособленного подразделения в другой местности | По правилам ликвидации организации | По правилам ст. 178 ТК РФ | ч. 4 ст. 81 ТК РФ |
| Работодатель — индивидуальный предприниматель | Случаи и размер определяет трудовой договор | Случаи и размер определяет трудовой договор | ч. 2 ст. 307 ТК РФ |
| Дисциплинарное основание или виновные действия работника | Увольнительные пособия не выплачиваются | Не выплачивается | ст. 181.1 ТК РФ |
Увольнение по собственному желанию и по соглашению сторон без условия о выходном пособии даёт расчёт из двух сумм: зарплаты и компенсации отпуска. Отдельное ограничение есть для части руководителей и главных бухгалтеров госкомпаний, госучреждений и организаций с государственным или муниципальным участием. Ст. 349.3 ТК РФ ограничивает для них совокупность увольнительных пособий и компенсаций тремя средними месячными заработками. Соглашение о расторжении по ст. 78 не может предусматривать для них дополнительные выплаты. Зарплата и компенсация неиспользованного отпуска в этот лимит не включаются. Основание и пункт статьи указаны в приказе об увольнении, и сверку любого расчёта начинают с этой формулировки.
Премии и надбавки в окончательном расчёте
ТК РФ не устанавливает единого правила для премии при увольнении. Закон не обязывает автоматически выплатить её в последний день, но и сам факт увольнения не лишает права на премию, заработанную по действующей системе премирования. Решают положение о премировании, измеримые условия, премиальный период и срок выплаты. Минтруд указывает, что сроки стимулирующих выплат за месяц, квартал или год могут быть определены коллективным договором или ЛНА. Судебно устойчивой формулы для всех видов премий, начисляемых уже после увольнения, нет: исход зависит от условий премирования и того, выполнены ли показатели.
С 01.09.2025 действует ч. 3 ст. 135 ТК РФ в редакции Федерального закона от 07.06.2025 № 144-ФЗ. Она ограничивает снижение премии из-за дисциплинарного взыскания. Условие о снижении может относиться только к премиям за период, в котором взыскание применено. Само снижение не может уменьшить месячную заработную плату больше чем на 20%. Выговор, объявленный в одном месяце, не даёт оснований снижать премии за другие периоды.
Для персональной квалификационной надбавки есть отдельный вывод высшей инстанции. Постановление Конституционного Суда РФ от 17.03.2026 № 15-П указывает: такую надбавку руководителю подразделения нельзя прекратить или произвольно снизить только из-за дисциплинарного проступка. Это относится и к периодам за пределами оплачиваемого периода, в котором проступок выявили. Иной размер надбавки обосновывают подтверждённым изменением квалификационных показателей. Постановление касается конкретной выплаты и конкретной категории работников, поэтому на все надбавки его выводы автоматически не переносятся.
Если в расчётном листке последнего месяца премия или надбавка снижена, запросите две вещи. Первая — за какой период применено взыскание. Вторая — на какой пункт положения о премировании ссылается работодатель.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Выходное пособие и средний заработок после сокращения: сроки и новые гарантии
При ликвидации организации или сокращении численности или штата выходное пособие в размере среднего месячного заработка входит в окончательный расчёт и выплачивается в день увольнения (ч. 1 ст. 178 ТК РФ). Средний заработок за следующие месяцы в окончательный расчёт не входит: у этих выплат свои условия и сроки.
Если трудоустройство затянулось дольше месяца, за второй месяц со дня увольнения работодатель платит средний месячный заработок. Его выплачивают полностью или пропорционально той части месяца, в которой человек оставался без работы. За третий месяц средний заработок сохраняют в исключительном случае, по решению службы занятости. Для этого человек должен обратиться туда в течение 14 рабочих дней после увольнения и не быть трудоустроенным в течение двух месяцев.
Заявление на выплату за второй месяц подают работодателю не позднее 15 рабочих дней после окончания второго месяца со дня увольнения. За третий месяц заявление подают после решения службы занятости, но не позднее 15 рабочих дней после окончания третьего месяца. Работодатель перечисляет деньги не позднее 15 календарных дней после обращения. Срок подачи считают в рабочих днях, срок выплаты — в календарных.
С 11.08.2025 Федеральный закон от 31.07.2025 № 306-ФЗ распространил гарантии ст. 178 ТК РФ на совместителей, продолживших эту же работу после увольнения с основной работы. При сокращении совместителя кадровая служба проверяет, относится ли он к этой категории, до формирования расчёта.
Для районов Крайнего Севера и приравненных местностей действует отдельная ст. 318 ТК РФ. При соблюдении её условий средний заработок при ликвидации или сокращении сохраняют до шести месяцев. В остальных регионах по ст. 178 стандартный предел — второй месяц, а третий месяц остаётся исключением.
Порядок выплат при сокращении и расчёт в последний рабочий день Роструд разбирает в памятке при увольнении в связи с сокращением численности или штата на портале Онлайнинспекция.рф. Памятка касается только сокращения и для других оснований не подходит.
Когда перечислить окончательный расчёт: день увольнения и исключения
Окончательный расчёт выплачивают в день увольнения (ч. 1 ст. 140 ТК РФ), даже если очередной день зарплаты по графику компании наступит позже. Для частных ситуаций закон и разъяснения ведомств дают свои сроки.
| Ситуация | Срок выплаты | Основание |
|---|---|---|
| Работник работал в день увольнения | В день увольнения | ч. 1 ст. 140 ТК РФ |
| Работник в день увольнения не работал, например отсутствовал из-за болезни | Не позднее следующего дня после предъявления требования о расчёте | ч. 1 ст. 140 ТК РФ |
| Спор о размере сумм | Неоспариваемая сумма — в те же сроки | ч. 2 ст. 140 ТК РФ |
| Отпуск с последующим увольнением | Расчёт и документы — в последний рабочий день перед отпуском; отпускные — не позднее чем за 3 дня до начала отпуска | ст. 127, 136 ТК РФ; разъяснение Роструда от 24.12.2007 № 5277-6-1 |
| Средний заработок за 2-й или 3-й месяц после сокращения | Не позднее 15 календарных дней после обращения работника | ст. 178 ТК РФ |
Ни один из этих сроков не привязан к графику выплаты зарплаты в компании. Отпуск с последующим увольнением даёт две выплаты с разными сроками: отпускные и окончательный расчёт. Днём увольнения считается последний день отпуска (ст. 127 ТК РФ, определение КС РФ от 25.01.2007 № 131-О-О). После начала отпуска работник на работу уже не выходит. Поэтому Роструд в разъяснении от 24.12.2007 № 5277-6-1 указывает, что все расчёты с ним производят до ухода в отпуск.
Безналичный перевод не меняет дату выплаты по ст. 140. Ориентир — день увольнения. Ни следующий день зарплаты по графику, ни дата, когда бухгалтерия отправила платёж, этим ориентиром не являются. Перечисление запускают так, чтобы деньги поступили на счёт в день увольнения. Работнику для проверки достаточно выписки банка с датой зачисления.
У сменных работников последний рабочий день может прийтись на выходной бухгалтерии. Минтруд в письме от 15.04.2025 № 14-6/ООГ-1960 указывает, что датой прекращения трудового договора является дата последнего рабочего дня. Если увольнение приходится на рабочую смену работника, выплату и оформление проводят в этот день, даже когда бухгалтерия обычно не работает. Для этого привлекают уполномоченного работника. Письмо отражает позицию ведомства и нормативным актом не является. В ст. 140 ТК РФ нормы о переносе расчёта на следующий рабочий день бухгалтерии нет.
Как рассчитать зарплату и компенсацию отпуска при увольнении
Ошибки в расчёте чаще всего появляются из-за неполных исходных данных, поэтому до расчёта соберите:
- основание и дату увольнения из приказа;
- табель или график за последний месяц: отработанные рабочие дни или часы и норму месяца;
- начисления за расчётный период и перечень периодов, которые из него исключаются;
- дату приёма, число использованных дней отпуска и годовую норму отпуска по трудовому договору;
- положение о премировании и показатели за периоды, по которым премия ещё не выплачена;
- сведения об удержаниях и их основаниях.
Зарплату за последний неполный месяц считают отдельно от среднего заработка. При повременной оплате оклад распределяют пропорционально фактически отработанным рабочим дням или часам по графику и норме месяца. Положение № 540 к этой части расчёта не применяется: оно регулирует только средний заработок.
Сколько дней отпуска компенсируют: отпускной стаж и округление
Компенсацию начисляют за все неиспользованные дни, накопленные с даты приёма по рабочим годам. Число положенных дней определяют по месяцам отпускного стажа исходя из годовой нормы по договору, затем вычитают использованные. Месяцы стажа считают по правилам зачёта: остаток менее половины месяца исключают, половину месяца и более засчитывают как полный месяц (письмо Роструда от 18.12.2012 № 1519-6-1). Часть периодов в стаж, дающий право на ежегодный отпуск, не включается, их перечень дан в ч. 2 ст. 121 ТК РФ.
Обязательного математического округления накопленных дней закон не устанавливает. Если работодатель всё же округляет дни, по разъяснению Минздравсоцразвития в письме от 07.12.2005 № 4334-17 это делают в пользу работника. Отбрасывать дробную часть в ущерб работнику нельзя. Оба письма — разъяснения ведомств, а не нормативные акты, но при проверке расчёта на них опираются обе стороны.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Сверьте число дней в записке-расчёте с собственным подсчётом. Расхождение почти всегда объясняется одним из трёх параметров: датой приёма, исключёнными периодами или учётом использованных дней.
Формула компенсации и чем она отличается от формулы выходного пособия
С 01.09.2025 средний заработок считают по Положению, утверждённому постановлением Правительства РФ от 24.04.2025 № 540. Оно заменило постановление № 922 и действует до 01.09.2031. Расчётный период — 12 календарных месяцев до периода сохранения среднего заработка. Из расчётного периода исключают время, когда за работником сохранялся средний заработок, болезнь, отпуск по беременности и родам, простой и некоторые другие периоды освобождения от работы. Начисленные за это время суммы исключают вместе с ним (пп. 4-5 Положения № 540).
Для отпуска в календарных днях средний дневной заработок равен заработку за расчётный период, делённому на 12 и на 29,3. Неполный месяц учитывают пропорционально: 29,3 делят на число календарных дней месяца и умножают на календарные дни, приходящиеся на отработанное время (п. 10 Положения № 540). Тот же порядок применяют при неполном рабочем времени. Если отпуск предоставлен в рабочих днях, средний дневной заработок считают по календарю шестидневной рабочей недели.
Учебный пример без привязки к реальному работнику. За 12 полностью отработанных месяцев учтено 720 000 руб., исключаемых периодов нет, компенсация положена за 14 календарных дней. Средний дневной заработок: 720 000 / 12 / 29,3 = 2 047,78157 руб. Компенсация: 2 047,78157 × 14 = 28 668,94 руб. до удержания НДФЛ. В примере округлена только итоговая денежная сумма. Если заранее округлить средний дневной до 2 047,78 руб., компенсация составит 28 668,92 руб.
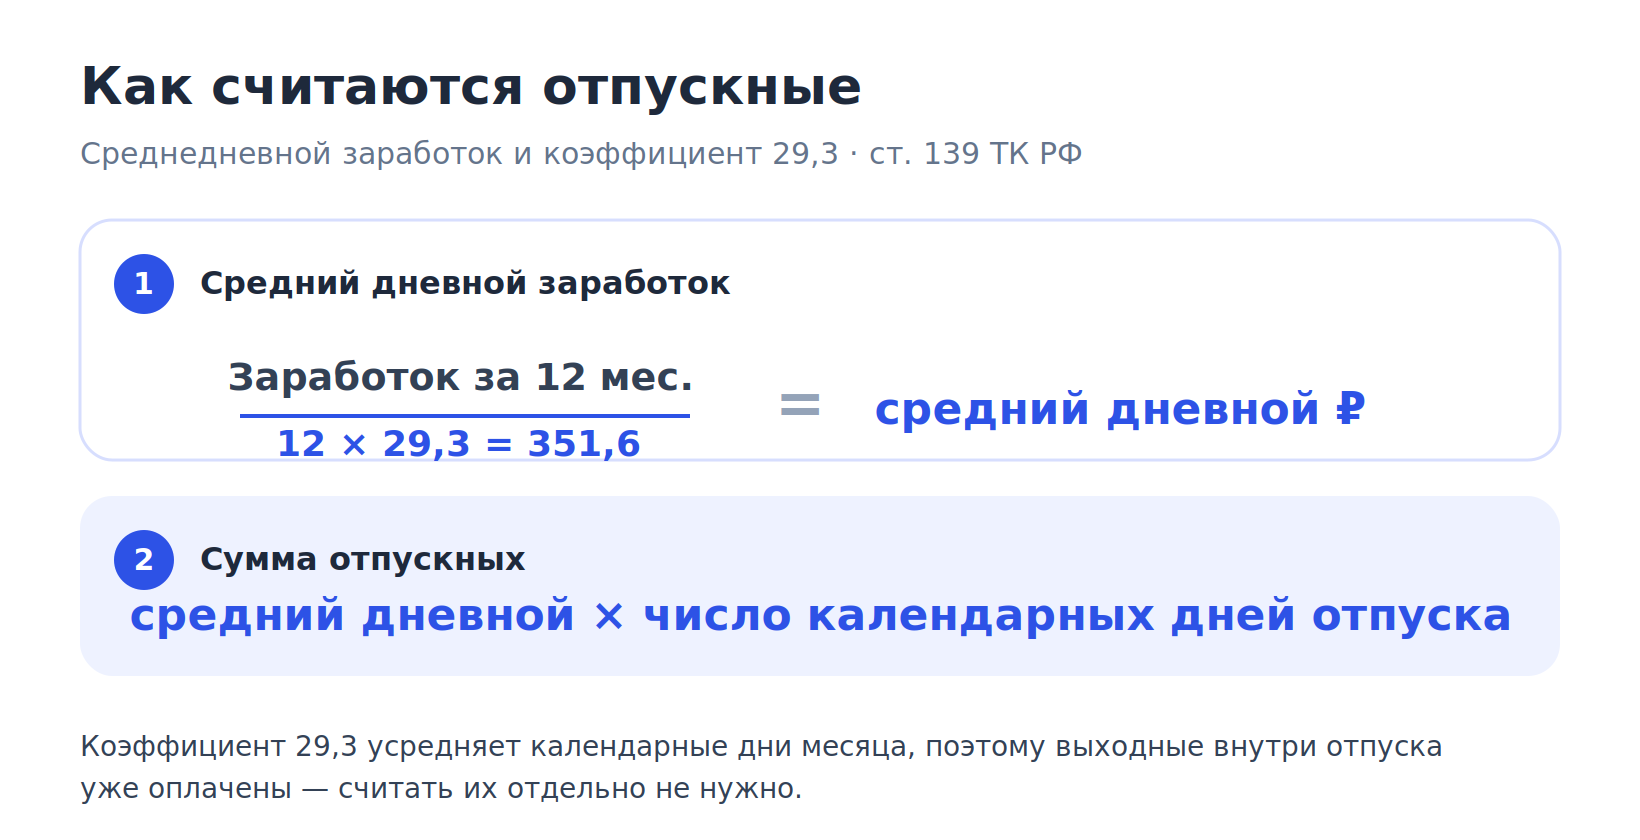
Для выходного пособия Положение № 540 вводит отдельную формулу. Средний месячный заработок определяют умножением среднего дневного заработка на среднее количество рабочих дней, приходящихся на один месяц в году. При суммированном учёте рабочего времени берут средний часовой заработок и умножают на среднемесячное количество рабочих часов: годовые часы по продолжительности рабочего времени работника делят на 12. Формула с коэффициентом 29,3 относится к отпускам и компенсации за них. Если в одном расчёте есть и компенсация, и выходное пособие, проверьте, что в записке-расчёте это два разных средних.
Как провести окончательный расчёт при увольнении: пошаговая инструкция
- Шаг 1. Зафиксируйте основание и дату увольнения по приказу. При отпуске с последующим увольнением определите последний рабочий день перед отпуском: это день расчёта.
- Шаг 2. Начислите зарплату за отработанные дни или часы последнего месяца и премии, право на которые подтверждено положением о премировании.
- Шаг 3. Определите число неиспользованных дней отпуска по отпускному стажу и рассчитайте компенсацию через средний дневной заработок по п. 10 Положения № 540. Выходное пособие, если оно положено, считайте по отдельной формуле.
- Шаг 4. Проверьте основания и предел удержаний, рассчитайте НДФЛ с облагаемых сумм и лимит освобождения для выплат, связанных с увольнением.
- Шаг 5. Перечислите сумму так, чтобы она поступила в день увольнения. Оформите записку-расчёт и приказ, выдайте работнику документы, связанные с работой.
- Шаг 6. Сохраните приказ, записку-расчёт, расчётный листок и платёжный документ с датой зачисления.
Оформите записку-расчёт по форме Т-61 по проверенным суммам
Если вы работодатель и закрываете расчёт уходящего сотрудника, в сервисе Добыто записку-расчёт собирает конструктор Т-61. Он формирует файл .docx с таблицей начислений, компенсации за отпуск и НДФЛ из введённых вами значений. Сумму к выплате конструктор не вычисляет и деньги не перечисляет, поэтому цифры в него вносят после проверки по шагам выше.
Как проверить удержания, НДФЛ и сумму к выдаче
Удержать из окончательного расчёта можно только в случаях, предусмотренных ТК РФ и федеральными законами (ст. 137 ТК РФ). Распоряжения руководителя без такого основания недостаточно. Один из предусмотренных случаев — увольнение до окончания рабочего года, в счёт которого работник уже получил отпуск. Тогда работодатель вправе удержать отпускные за неотработанные дни, кроме оснований увольнения, перечисленных в законе. Общий предел удержаний при каждой выплате — 20%. В случаях, предусмотренных федеральными законами, предел составляет 50%, с отдельными исключениями (ст. 138 ТК РФ). Работнику стоит запросить основание каждого удержания и сверить его размер с пределом.
Облагаемые и необлагаемые суммы в окончательном расчёте распределяются так:
| Выплата | НДФЛ | Основание |
|---|---|---|
| Зарплата за отработанное время и премии | Облагаются | ст. 210 НК РФ |
| Компенсация за неиспользованный отпуск | Облагается, прямо исключена из освобождения | ст. 217 НК РФ |
| Выходное пособие, средний заработок на период трудоустройства, дополнительная компенсация | Не облагаются в совокупности в пределах 3 средних месячных заработков; превышение облагается | ст. 217 НК РФ |
| Те же выплаты работникам организаций в районах Крайнего Севера и приравненных местностях | Не облагаются в пределах 6 средних месячных заработков; превышение облагается | ст. 217 НК РФ |
Освобождение касается не всех выплат при увольнении, а только компенсационных выплат из третьей и четвёртой строк. Лимит освобождения считают по отдельному среднему заработку. Минфин в письме от 30.04.2025 № 03-04-07/43998 дал разъяснение, которое ФНС довела письмом от 12.05.2025 № БС-4-11/4601@. Для лимита по НДФЛ средний заработок определяют за 2 предшествующих календарных года по правилам расчёта пособий с умножением на 30,4. В одном расчёте при сокращении получается три средних: для компенсации отпуска, для выходного пособия по Положению № 540 и налоговый. Их величины могут не совпасть.
Сумму к выдаче нельзя получить вычитанием фиксированного процента из начисленного. Для точного расчёта нужны:
- начисленная зарплата и премии с датами выплат;
- сумма компенсации и число компенсируемых дней;
- основание и величина выходного пособия;
- общий облагаемый доход с начала года и налоговый статус работника;
- применимые вычеты и льготы;
- место работы, от которого зависит северный лимит;
- данные о взысканиях и допустимых удержаниях.
Срок расчёта с работником и срок перечисления НДФЛ в бюджет не совпадают. Удержанный налог с выплат с 1-го по 22-е число перечисляют не позднее 28-го числа этого месяца. С выплат с 23-го числа по конец месяца налог перечисляют не позднее 5-го числа следующего месяца, с переносом при нерабочем дне (п. 6 ст. 226 НК РФ). В конструкторе записки-расчёта Т-61 в сервисе Добыто НДФЛ выделен в таблице отдельно. Сумму налога вносит бухгалтер по своим данным, конструктор её не рассчитывает.
Какие документы подтверждают окончательный расчёт
Окончательный расчёт подтверждают четыре документа. Приказ об увольнении фиксирует дату и основание. Записка-расчёт, например по унифицированной форме Т-61, показывает начисления и удержания. Расчётный листок дополняет её данными о выплатах, а платёжный документ подтверждает дату зачисления. Заявление на увольнение по собственному желанию приказ не заменяет: дату и основание прекращения договора закрепляет приказ.
Новый приказ об увольнении иногда выпускают взамен ошибочного, например с исправленной формулировкой основания. Такой приказ не переносит срок выплаты. Просрочку считают от дня, когда деньги должны были поступить, и проценты по ст. 236 ТК РФ начисляются до фактического расчёта.
При КЭДО заявление на увольнение можно подать в электронном виде, но при двух условиях. Первое: КЭДО у работодателя внедрён. Второе: заявление направлено через каналы, предусмотренные ст. 22.3 ТК РФ, в том числе через информационную систему работодателя или платформу «Работа в России». Скан, фотография или сообщение в мессенджере сами по себе таким заявлением не становятся. Приказ об увольнении ч. 3 ст. 22.1 ТК РФ исключает из электронного документооборота, его оформляют на бумаге.

Файл .docx, сформированный по шаблону, юридически подписанным документом не является, пока его не распечатали и не подписали. В сервисе Добыто для пакета увольнения есть два конструктора. Первый формирует .docx заявления об увольнении по собственному желанию со ссылкой на п. 3 ч. 1 ст. 77 ТК РФ, его используют вместо стороннего образца. Второй формирует .docx приказа по форме Т-8 с основанием и документом-основанием. Бумажное оформление приказа по ст. 22.1 ТК РФ конструктор не отменяет.
По письменному заявлению работника работодатель безвозмездно выдаёт документы, связанные с работой, или их заверенные копии. Срок — не позднее 3 рабочих дней (ст. 62 ТК РФ). Документы, которые ведутся в КЭДО, можно выдать в электронном виде способом, предусмотренным ч. 9 ст. 22.3 ТК РФ. Работнику, который планирует оспорить сумму, стоит запросить приказ, записку-расчёт и расчётные листки письменным заявлением с отметкой о дате получения.
Что делать при задержке расчёта или споре о сумме
За задержку окончательного расчёта работодатель выплачивает проценты не ниже 1/150 действующей ключевой ставки Банка России от невыплаченной в срок суммы за каждый день просрочки. Эта обязанность не зависит от его вины (ст. 236 ТК РФ). Отсчёт идёт со следующего дня после установленного срока и включительно по день фактического расчёта. Например, при сроке 10-го числа и выплате 20-го просрочка составит 10 календарных дней: с 11-го по 20-е включительно.
Формула: проценты = невыплаченная в срок сумма × 1/150 ключевой ставки, действующей в дни просрочки, × число дней просрочки. Значение ставки берут на сайте Банка России на соответствующие даты.
Федеральный закон от 30.01.2024 № 3-ФЗ распространил компенсацию на суммы, которые работодатель своевременно не начислил. Например, это спорная премия или недоначисленная компенсация отпуска. Проценты по таким суммам положены, если право на них признано вступившим в силу решением суда.
Защита прав работника при увольнении по денежным вопросам идёт в такой последовательности:
- Сверьте расчётный листок и записку-расчёт с приказом: основание, дату, число дней компенсации, удержания.
- Направьте работодателю письменное требование о расчёте или доплате и сохраните подтверждение даты вручения. Если в день увольнения вы не работали, от этой даты отсчитывают срок выплаты по ч. 1 ст. 140 ТК РФ.
- Обратитесь в ГИТ. Инспекция проверяет соблюдение срока и может привлечь работодателя к ответственности по КоАП РФ. Если работодатель оспаривает саму сумму, её взыскивают через суд.
- Подайте иск о невыплате или неполной выплате в течение 1 года со дня установленного срока выплаты (ст. 392 ТК РФ). Спор о самом увольнении — отдельный, срок для него 1 месяц.
Ошибка в расчёте обходится работодателю дороже суммы долга. К долгу добавляются проценты по ст. 236. По ч. 6 ст. 5.27 КоАП РФ за невыплату или неполную выплату в срок юрлицу грозит предупреждение или штраф от 30 000 до 50 000 руб. За повторное нарушение по ч. 7 штраф составляет от 50 000 до 100 000 руб. Неверная формула среднего, из-за которой компенсация отпуска недоначислена, тоже означает неполную выплату в срок и подпадает под ч. 6.
Стоимость оформления расчёта и кадровых документов в КЭДО
Тариф КЭДО оплачивает кадровую систему для оформления, подписания и хранения документов. Цена считается за сотрудника в месяц и зависит от выбранного тарифа. Перечисление денег работнику идёт через банк работодателя и с тарифом не связано. Условия приведены на дату проверки 05.10.2026.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП подписи, базовые шаблоны, Email-поддержка | от 30 ₽ за сотрудника / мес | не указан |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, приоритетная поддержка, электронный архив | от 50 ₽ за сотрудника / мес; минимальная оплата 50 сотрудников за 30 000 ₽ в год | не указан |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | По запросу | не указан |
| Выпуск ПЭП и УНЭП для сотрудников на всех тарифах | бесплатно | не указан |
Итог зависит от тарифа и численности. В тарифе «Бизнес» цена за сотрудника в месяц и минимальная годовая оплата — два самостоятельных условия. УКЭП предусмотрена через партнёрские удостоверяющие центры, её стоимость отдельно не указана. Состав каждого тарифа и порядок пересчёта при смене тарифа описаны на странице тарифов КЭДО Добыто.
Выводы
Окончательный расчёт строится от основания и даты увольнения. Зарплата и компенсация за все неиспользованные отпуска положены всегда. Выходное пособие и средний заработок на период трудоустройства зависят от основания, категории работника, вида работодателя и условий договора. Деньги должны поступить в день увольнения, а при отпуске с последующим увольнением — до начала отпуска. С сентября 2025 года компенсацию и выходное пособие считают по разным формулам Положения № 540, лимит НДФЛ проверяют по налоговому среднему, а за просрочку проценты по ст. 236 идут со следующего дня после срока.
В сервисе Добыто документы этого этапа собираются в конструкторах: заявление об увольнении по собственному желанию, приказ по форме Т-8 и записка-расчёт по форме Т-61. Они переносят проверенные реквизиты и суммы в .docx, а приказ об увольнении после этого подписывают на бумаге.
Частые вопросы о расчёте при увольнении
Положено ли пособие по больничному, если человек заболел уже после увольнения?
Да, если заболевание или травма наступили в течение 30 календарных дней после увольнения. Пособие бывшему работнику назначают в размере 60% среднего заработка при условии, что на дату страхового случая он не работает у другого работодателя. Основание — ч. 2 ст. 5 и ч. 2 ст. 7 Федерального закона от 29.12.2006 № 255-ФЗ. В окончательный расчёт по ст. 140 ТК РФ это пособие не входит.
Как считают компенсацию отпуска по срочному договору до двух месяцев и при сезонной работе?
При трудовом договоре на срок до двух месяцев отпуск, а значит и компенсацию при увольнении, считают из 2 рабочих дней за месяц работы (ст. 291 ТК РФ). Сезонным работникам также полагаются 2 рабочих дня за каждый месяц работы (ст. 295 ТК РФ). Поскольку дни рабочие, средний дневной заработок для компенсации считают по календарю шестидневной рабочей недели.
Кому выплачивают зарплату, если работник умер?
Начисленную, но не полученную зарплату выплачивают члену семьи или лицу, которое находилось на иждивении умершего на день смерти. Срок — не позднее недельного срока со дня подачи работодателю соответствующих документов (ст. 141 ТК РФ). Общий срок выплаты в день увольнения из ст. 140 ТК РФ в этой ситуации не применяется.
Можно ли задержать весь расчёт, пока работник не вернёт имущество или не отчитается за аванс?
Нет. Невозвращённое имущество или неотчитанный аванс сами по себе не дают права задержать окончательный расчёт. Удержать можно только в случаях, предусмотренных законом, и в его пределах: для удержаний работодателя действует общий предел 20% каждой выплаты (ст. 137 и 138 ТК РФ). Остальную сумму выплачивают в обычный срок, иначе на неё начисляются проценты за задержку.
Нужно ли при увольнении выдавать справку о заработке по форме 182н?
Нет. С 01.01.2023 обязанность работодателя выдавать эту справку отменена: сведения о заработке поступают в Социальный фонд России. Для назначения пособий новым работодателем или СФР бумажная справка от прежнего работодателя больше не требуется.
Входят ли отпуск по беременности и родам и отпуск по уходу за ребёнком в отпускной стаж для компенсации?
Эти периоды учитывают по-разному. Отпуск по уходу за ребёнком прямо исключён из стажа, дающего право на ежегодный оплачиваемый отпуск (ч. 2 ст. 121 ТК РФ), и число компенсируемых дней за это время не растёт. Отпуск по беременности и родам в перечне исключений не назван и относится ко времени, когда за работником сохраняется место работы. Поэтому при расчёте компенсации его включают в отпускной стаж.
