Штатное расписание задаёт плановый фонд заработной платы. По каждой строке формы Т-3 сумму оклада и надбавок на одну штатную единицу умножают на число единиц, а сумма строк даёт месячный ФОТ. Бюджет на персонал больше этой суммы: к нему добавляют страховые взносы, взносы на травматизм, переменные выплаты, доплаты за совмещение и резерв на вакансии. В 2026 году общий тариф взносов — 30% в пределах базы 2 979 000 ₽ на человека и 15,1% сверх неё, МРОТ — 27 093 ₽ в месяц. Пониженные 15% с выплат сверх 1,5 МРОТ (40 639,50 ₽) применяет только субъект МСП с основным ОКВЭД из перечня Правительства и долей доходов от такой деятельности не менее 70%. Остальные работодатели считают по общему тарифу.
Материал собирает бюджет на 7 штатных единиц по строкам с расчётом взносов. Он показывает, как не заложить льготу без права на неё, как отразить совмещение и вакансии и когда ИП нужно штатное расписание. Отдельно разобрано, чем ФОТ для формы П-4 отличается от полной стоимости персонала и что показывает 1С:ЗУП 8.3. Порядок пересчёта под МРОТ, образцы штатного расписания по форме Т-3, чек-лист перед утверждением бюджета и ответы на частые вопросы — во второй половине статьи.
Из чего складывается бюджет на персонал по штатному расписанию
Графа «Всего» в форме Т-3 считается по формуле (гр. 5 + гр. 6 + гр. 7 + гр. 8) × гр. 4: сумма оклада и надбавок на одну штатную единицу умножается на количество единиц в строке. Результат — плановый месячный фонд по постоянной части оплаты. Премии по итогам периода, сверхурочные, замещения, доплаты за совмещение и страховые взносы не закреплены за штатной единицей постоянной суммой, поэтому в графу «Всего» они не попадают.
Цифры для штатного расписания берут из трудовых договоров. По статье 57 ТК РФ в договоре указывают условия оплаты: размер оклада, доплаты, надбавки и поощрительные выплаты. Трудовую функцию определяют как работу по должности в соответствии со штатным расписанием или как конкретный вид поручаемой работы. Если оклад в договоре и в расписании расходится, у компании получаются два разных ФОТ. Начисления при этом идут по договору, пока расписание не исправлено приказом.
Полный бюджет удобнее держать по строкам: у каждой своя база расчёта и своё основание.
| Строка бюджета | Как считается | Основание |
|---|---|---|
| 1. Оклады и постоянные надбавки | (оклад + надбавки на 1 штатную единицу) × число единиц, затем × 12 месяцев | Форма Т-3, утверждена Постановлением Госкомстата РФ от 05.01.2004 № 1 |
| 2. Доплата за совмещение | Сумма по соглашению сторон с учётом содержания и объёма дополнительной работы | Статьи 60.2 и 151 ТК РФ |
| 3. Переменная часть: премии, сверхурочные, замещения | По плану работы и условиям оплаты в трудовом договоре и ЛНА | Статья 57 ТК РФ: доплаты, надбавки и поощрительные выплаты входят в условия оплаты |
| 4. Страховые взносы по единому тарифу | 30% в пределах 2 979 000 ₽ на человека нарастающим итогом с начала года, 15,1% сверх базы | Статьи 425 и 427 НК РФ, Постановление Правительства РФ от 31.10.2025 № 1705 |
| 5. Взносы на травматизм | По тарифу класса профессионального риска | Отдельный вид взносов, считается вне единого тарифа |
| 6. Взносы за руководителя коммерческой организации | База не ниже 27 093 ₽ в месяц, даже если выплат меньше или нет | Пункт 1 статьи 421 НК РФ в редакции 425-ФЗ |
| 7. Резерв на отпуска, найм и индексацию | Управленческий норматив компании | Закон не устанавливает, решение работодателя |
Строки 1-3 — начисленная заработная плата, строки 4-7 — расходы работодателя сверх неё. Бюджет, собранный только из графы «Всего», уже на одних страховых взносах по общему тарифу занижен на 30% от выплат в пределах базы.
Как посчитать ФОТ по штатному расписанию: пример на 7 штатных единиц
Расчёт собран на условной компании. В штате директор, главный бухгалтер, 3 менеджера по продажам с ежемесячной надбавкой 5 000 ₽ и 2 кладовщика. Все работают на полной норме, и ни у кого выплаты за год не превысят предельную базу 2 979 000 ₽.
| Должность | Штатных единиц (гр. 4) | Оклад, ₽ (гр. 5) | Надбавка, ₽ (гр. 6-8) | Всего в месяц, ₽ |
|---|---|---|---|---|
| Директор | 1 | 100 000 | 0 | 100 000 |
| Главный бухгалтер | 1 | 70 000 | 0 | 70 000 |
| Менеджер по продажам | 3 | 50 000 | 5 000 | 165 000 |
| Кладовщик | 2 | 35 000 | 0 | 70 000 |
| Итого | 7 | 405 000 |
Месячный фонд по штатному расписанию составляет 405 000 ₽, годовой — 4 860 000 ₽. Страховые взносы по общему тарифу 30% добавляют 1 458 000 ₽ в год. Бюджет без взносов на травматизм, премий и резерва составляет 6 318 000 ₽. Полная стоимость штата этой компании на 30% выше суммы из графы «Всего», и вся разница приходится на взносы.
До расчёта оклады сверяют с федеральным МРОТ. С 1 января 2026 года он составляет 27 093 ₽ в месяц, и его учитывают при планировании оплаты труда работников на полной норме. В примере минимальный оклад — 35 000 ₽ у кладовщика, он выше МРОТ. Если оплата за полную норму в строке расписания ниже 27 093 ₽, строку пересчитывают до утверждения бюджета. Иначе план с первого месяца разойдётся с начислениями.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
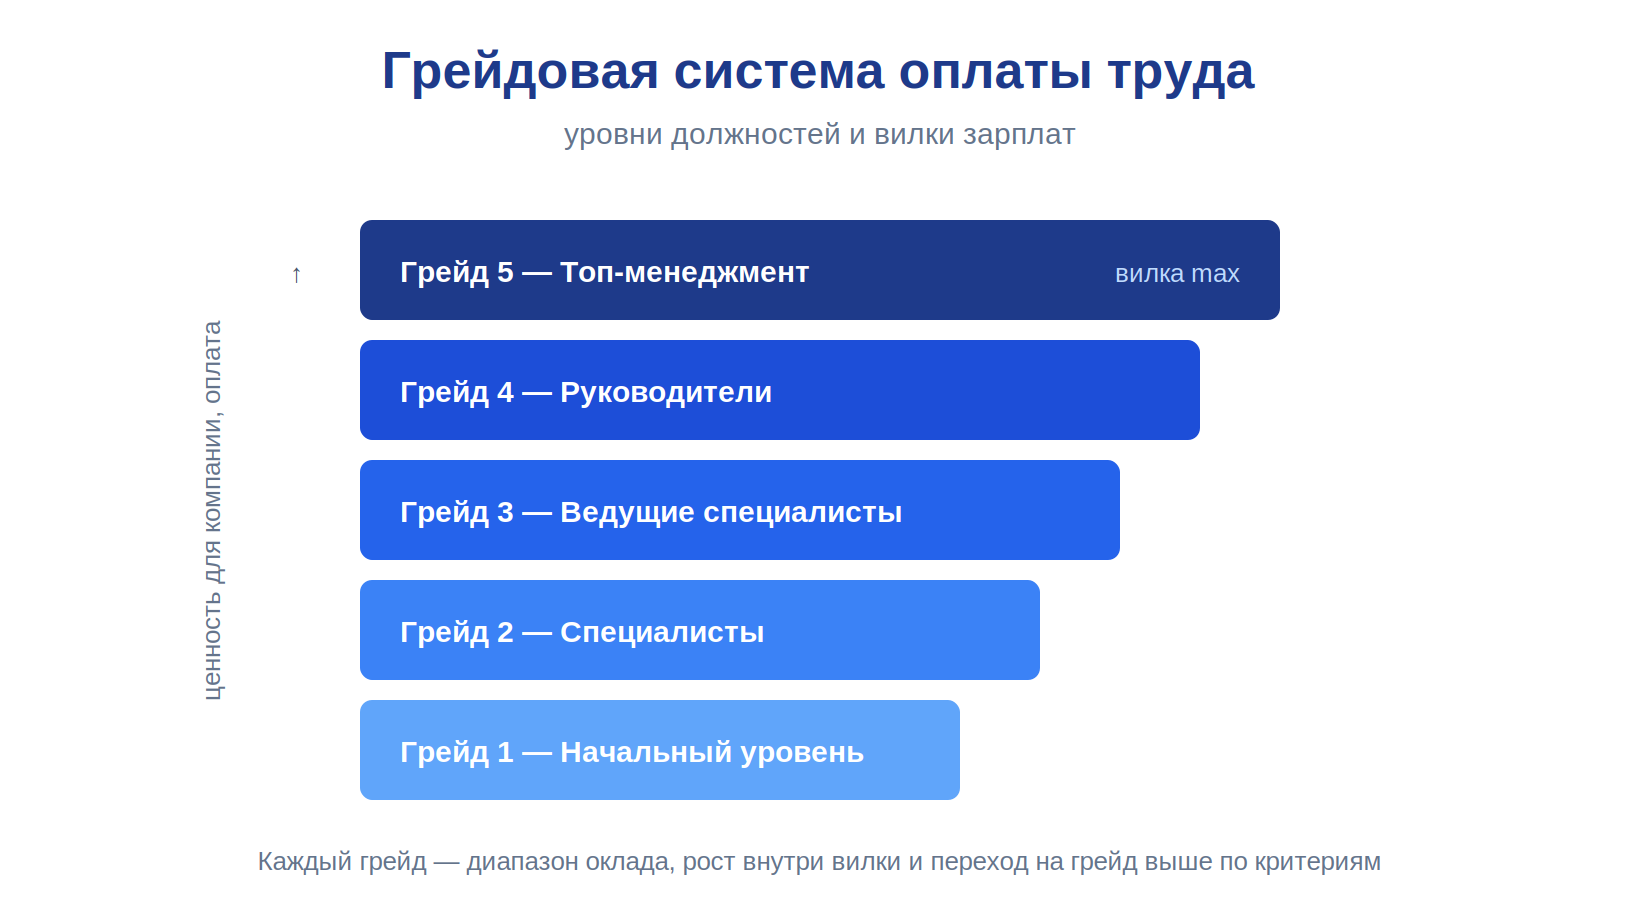
Важный нюанс из практики: при грейдовой системе у каждой ступени, от начального уровня до топ-менеджмента, есть вилка оклада. Сотрудник растёт внутри вилки, затем переходит на грейд выше, а в штатном расписании по должности стоит одна сумма. Рост внутри вилки и переходы между грейдами закладывают в бюджет отдельной строкой резерва на индексацию, иначе фактический ФОТ к концу года разойдётся с плановым.
Как посчитать годовой бюджет на персонал по штатному расписанию: пошаговая инструкция
- Шаг 1. Сверьте каждую строку штатного расписания с трудовыми договорами и дополнительными соглашениями. Оклад, надбавки и доплаты должны совпадать.
- Шаг 2. Проверьте, что оплата за полную норму в каждой строке не ниже МРОТ 27 093 ₽. Строки ниже минимума пересчитайте.
- Шаг 3. Посчитайте месячный фонд по каждой строке по формуле (гр. 5 + гр. 6 + гр. 7 + гр. 8) × гр. 4 и сложите строки.
- Шаг 4. Разложите фонд по месяцам. Учтите вакансии, даты выхода сотрудников и изменения расписания, которые уже запланированы приказами.
- Шаг 5. Добавьте отдельными строками доплаты за совмещение по суммам из соглашений и переменную часть: премии, сверхурочные, замещения, ночные часы.
- Шаг 6. Рассчитайте страховые взносы по каждому человеку нарастающим итогом. По общему тарифу это 30% до 2 979 000 ₽ и 15,1% сверх базы, при подтверждённом праве на льготу — льготный тариф. За руководителя коммерческой организации взносы считают с базы не ниже МРОТ.
- Шаг 7. Добавьте взносы на травматизм по тарифу класса профессионального риска и резерв на отпуска, найм и индексацию. Затем сложите все строки за 12 месяцев.
Страховые взносы в бюджете на персонал 2026 года: тариф, база и льготы
Единая предельная база на 2026 год составляет 2 979 000 ₽ на каждого человека, её установило Постановление Правительства РФ от 31.10.2025 № 1705. База считается нарастающим итогом с начала года. Пока выплаты конкретному работнику её не превысили, действует тариф 30%, с суммы превышения — 15,1%. На дату публикации ставки не менялись, ФНС подтвердила их в мае 2026 года. Тарифы, предельную базу и пониженные категории налоговая служба собрала в разделе «Страховые взносы» на сайте ФНС.
Нарастающий итог делает помесячный график взносов за высокооплачиваемых сотрудников неравномерным. Возьмём директора с окладом 300 000 ₽ в месяц. К концу сентября он получит 2 700 000 ₽, а в октябре его выплаты дойдут до 3 000 000 ₽ и превысят базу на 21 000 ₽. С января по сентябрь взносы за него составят 90 000 ₽ в месяц. В октябре — 86 871 ₽: 30% с 279 000 ₽ и 15,1% с 21 000 ₽. В ноябре и декабре — по 45 300 ₽. За год получится 987 471 ₽, а плоский расчёт по 30% дал бы 1 080 000 ₽.
С 1 января 2026 года коммерческая организация начисляет взносы за руководителя — единоличный исполнительный орган — с базы не ниже федерального МРОТ. Правило действует, даже если выплаты ему за месяц меньше МРОТ или их нет. Норму ввёл в пункт 1 статьи 421 НК РФ Федеральный закон от 28.11.2025 № 425-ФЗ, порядок ФНС разъяснила в письме от 29.12.2025 № БС-4-11/11758@. Для директора без зарплаты это минимум 8 127,90 ₽ в месяц и 97 534,80 ₽ в год по общему тарифу. Строку закладывают в бюджет и тогда, когда должность директора стоит в штатном расписании без оклада.
Какой тариф взносов закладывать: сценарии для разных работодателей
Льготный тариф переносят в бюджет только после проверки условий статьи 427 НК РФ в редакции 425-ФЗ: у каждой категории своё основание.
| Категория плательщика | Тариф | Условие | Что проверить до расчёта |
|---|---|---|---|
| Общий порядок | 30% в пределах 2 979 000 ₽ на человека, 15,1% сверх базы | Нет права на специальный тариф | Накопленные выплаты по каждому человеку с начала года |
| МСП из перечня Правительства | Общий тариф с части выплаты до 40 639,50 ₽ в месяц, 15% с части сверх этой суммы | Основной ОКВЭД в ЕГРЮЛ или ЕГРИП из перечня по Распоряжению Правительства РФ от 27.12.2025 № 4125-р и не менее 70% доходов от видов деятельности из перечня | Долю доходов за расчётный период: при несоответствии право теряется с начала этого периода |
| МСП в обрабатывающем производстве | 7,6% с выплат сверх 1,5 МРОТ | Условия соответствующего пункта статьи 427 НК РФ | Основной вид деятельности и условия льготной категории |
| ИТ-организации | 15% в пределах базы, 7,6% сверх неё | Условия для ИТ-плательщиков по статье 427 НК РФ | Соответствие условиям ИТ-льготы на весь период |
Тариф закладывают тот, на который у компании есть подтверждённое право на весь бюджетный год. Если право под вопросом, бюджет считают в двух вариантах и утверждают вариант по общему тарифу.
Мария Ж, юрист со стажем более 20 лет: «С 2026 года прежнее правило «все МСП платят 15% с выплат сверх 1,5 МРОТ» перестало работать: нужен основной ОКВЭД из перечня Правительства и не менее 70% доходов от такой деятельности. Льготный тариф я закладываю в бюджет только после сверки ОКВЭД в выписке ЕГРЮЛ или ЕГРИП и структуры доходов. Если доля доходов в течение года может опуститься ниже 70%, посчитайте бюджет в двух вариантах — по льготному и по общему тарифу.»
Во что обходится ошибка с льготным тарифом МСП
Для штата из примера льготный тариф 15% с выплат сверх 40 639,50 ₽ даёт 101 729,63 ₽ взносов в месяц. По общему тарифу та же сумма составила бы 121 500 ₽. Кладовщики с окладом 35 000 ₽ не дотягивают до порога, и льгота на них не распространяется. Вся разница приходится на директора, бухгалтера и менеджеров: 15% с 131 802,50 ₽ превышения, то есть 19 770,38 ₽ в месяц и 237 244,50 ₽ в год.
Допустим, компания заложила льготу, а условие по ОКВЭД или доле доходов 70% не выполнено. Тогда право теряется с начала расчётного периода, в котором возникло несоответствие. Взносы пересчитывают по общему тарифу за весь этот период, и в бюджете образуется дефицит 237 244,50 ₽ на 7 штатных единиц за год. С ростом штата сумма увеличивается пропорционально выплатам сверх порога.
ФОТ для формы П-4 и полный бюджет на персонал: где проходит граница
С 1 февраля 2026 года форму П-4 заполняют по Указаниям, утверждённым Приказом Росстата от 17.11.2025 № 638. Изменения в них внёс Приказ Росстата от 20.02.2026 № 76. В П-4 отражают статистический фонд начисленной заработной платы: суммы показывают начисленными, с учётом НДФЛ и других удержаний.
Обязательные взносы на пенсионное страхование, ОСС по временной нетрудоспособности и материнству и ОМС в этот показатель не включаются. Это прямо сказано в подпункте 1 пункта 37 Указаний Росстата по заполнению формы П-4. Взносы на травматизм в этом подпункте отдельно не названы, поэтому выводить из него их включение или исключение нельзя.
Для бюджета разница выражается в деньгах. В компании из примера на 7 штатных единиц фонд начисленной зарплаты по окладам и надбавкам за год составляет 4 860 000 ₽. Расходы работодателя с взносами по общему тарифу — 6 318 000 ₽. Управленческий бюджет со взносами в П-4 не переносят, а цифру из П-4 не выдают за полную стоимость штата.
Мария Ж, руководитель HR-отдела: «Цифру ФОТ из формы П-4 нельзя переносить в бюджет на персонал как есть: взносы на ОПС, ОСС и ОМС в неё по указаниям Росстата не входят. Для управленческого бюджета я добавляю страховые начисления отдельной строкой и считаю их по каждому человеку с учётом базы 2 979 000 ₽. Перед сверкой с бухгалтерией уточните, какой показатель у вас на руках: статистический фонд начисленной зарплаты или полная стоимость штата.»
Совмещение должностей, вакансии и переменная часть в плановом и фактическом ФОТ
Совмещение по статье 60.2 ТК РФ — дополнительная работа в течение установленной продолжительности рабочего дня. Она выполняется с письменного согласия работника и за дополнительную оплату. Срок, содержание и объём такой работы устанавливают с письменного согласия работника. Размер доплаты определяют по соглашению сторон с учётом содержания и объёма работы (статья 151 ТК РФ). Совместительство устроено иначе: это отдельная работа в свободное от основной работы время.
Для бюджета совмещение даёт строку доплаты, а новую занятую штатную единицу само по себе не создаёт. Пример: вакансия бухгалтера с окладом 60 000 ₽ остаётся в штатном расписании, а её обязанности по соглашению выполняет главный бухгалтер с доплатой 15 000 ₽. Плановый фонд по штатке показывает 60 000 ₽ в месяц, фактический — 15 000 ₽ плюс взносы на эту сумму. Разницу 45 000 ₽ в месяц показывают отдельно: это экономия на вакансии, и она исчезнет с месяца выхода нового сотрудника.
Собственнику полезно видеть два показателя. Первый — плановый фонд по утверждённым должностям. Второй — ожидаемый фактический ФОТ с учётом дат выхода, вакансий, неполных ставок и переменных начислений. Закон такого разделения не требует, это способ контроля бюджета.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
В Добыто письменное согласие на совмещение, дополнительное соглашение с размером доплаты и приказ проходят подписание по маршруту и сохраняются в электронном архиве. При сверке фактического ФОТ видно, с какой даты действует доплата.
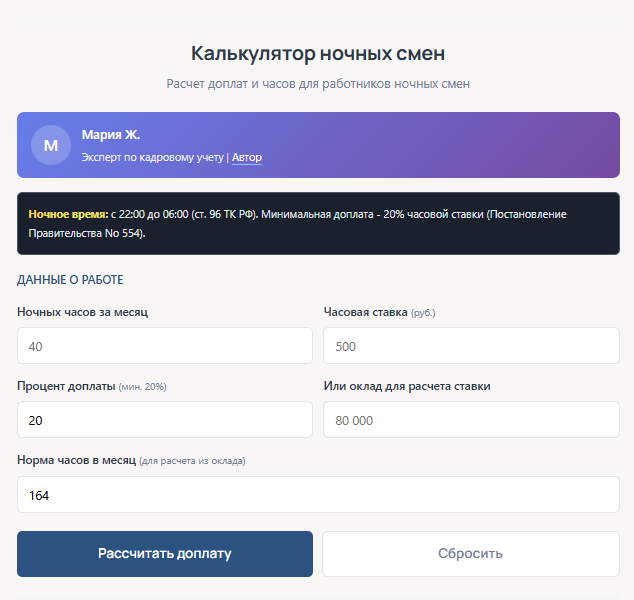
Переменную часть — премии, сверхурочные, замещения, ночные часы — считают по графику работы и условиям оплаты в трудовом договоре и ЛНА. Доплату за ночь для сменного персонала планируют по числу ночных часов за месяц и часовой ставке, которую выводят из оклада и нормы часов.
Факт: ночным считается время с 22:00 до 06:00, минимальная доплата за работу в это время — 20%.
Когда расчёт по штатному расписанию не даёт реального бюджета
- В компании работают исполнители по договорам ГПХ или самозанятые. Штатное расписание описывает должности работников по трудовому договору, поэтому выплаты исполнителям в нём не отражаются. Их считают отдельно, по условиям договоров.
- Значительная часть штата — вакансии, или сотрудники выходят в течение года. План по штатке покажет полный фонд с января, а фактический ФОТ будет меньше до даты выхода каждого работника.
- Оплата в основном переменная: премии, сверхурочные, замещения. Графа «Всего» этой части не содержит, и бюджет по ней занижен.
- Нужен отчёт для Росстата. Для формы П-4 действуют отдельные указания, и бюджет на персонал с взносами для неё не подходит.
В этих случаях штатное расписание остаётся основой расчёта, но к нему добавляют строки, которых в форме Т-3 нет.
Когда ИП и микропредприятию нужно штатное расписание и в какой форме его вести
Отдельной нормы «ИП обязан утвердить штатное расписание» в ТК РФ нет. Статья 57 ТК РФ допускает два способа определить трудовую функцию: работу по должности в соответствии со штатным расписанием или конкретный вид поручаемой работы.
На прямой вопрос предпринимателя Роструд ответил: «Нужно, если у него будут иметься работники». Это ответ Роструда на портале Онлайнинспекция.рф, он опубликован 11.12.2024 с опорой на статью 57 ТК РФ. Перед нами разъяснение ведомства по конкретному вопросу, отдельной нормы закона из него не возникает.
Микропредприятиям статья 309.2 ТК РФ разрешает полностью или частично отказаться от ЛНА, содержащих нормы трудового права. Нужные условия тогда переносят в трудовые договоры на основе типовой формы. Штатное расписание в этой статье по названию не перечислено, поэтому вывод «микропредприятие освобождено от штатного расписания» прямо из закона не следует. Минтруд в разъяснении от 30.12.2016 называл штатное расписание среди обязательных локальных актов. Однако эта публикация вышла раньше действующей редакции статьи 309.2, и её сверяют с текущим текстом нормы.
Мария Ж, судебный эксперт в сфере трудового права: «Для ИП с работниками я рекомендую утвердить штатное расписание, хотя прямой нормы в ТК РФ нет. Трудовую функцию по статье 57 ТК РФ проще определить как работу по должности согласно штатному расписанию; без расписания её приходится описывать конкретным видом работы в каждом договоре. ИП и микропредприятию для этого достаточно собственной формы с должностями, количеством единиц, окладами и надбавками.»
Форму работодатель выбирает сам. Т-3 утверждена Постановлением Госкомстата РФ от 05.01.2004 № 1, но с 1 января 2013 года унифицированные формы первичных документов не обязательны. По части 4 статьи 9 Федерального закона от 06.12.2011 № 402-ФЗ формы определяет руководитель экономического субъекта. Частная компания или ИП может вести Т-3 или утвердить собственную форму. Для организаций бюджетной сферы формы устанавливает бюджетное законодательство. В собственной форме для расчёта ФОТ сохраняют те же реквизиты строки: количество единиц, оклад и надбавки.
Образцы штатного расписания для расчёта фонда оплаты труда
Комплект состоит из формы Т-3 и образца штатного расписания. Начните с формы Т-3: в ней строки разбиты на графы для количества единиц, оклада и надбавок.
| Документ | Скачать |
|---|---|
| Штатное расписание по форме Т-3 (файл .xlsx) | Скачать |
| Образец штатного расписания (файл .xls) | Скачать |
Изменение штатного расписания и пересчёт бюджета: МРОТ, индексация, новые должности
МРОТ 27 093 ₽ в месяц с 1 января 2026 года установлен статьёй 1 Федерального закона от 28.11.2025 № 429-ФЗ. Этот закон изменил статью 1 Федерального закона от 19.06.2000 № 82-ФЗ. При каждом повышении МРОТ пересчитывают строки штатного расписания, где оплата за полную норму ниже нового минимума. Бюджет на персонал пересобирают с даты, с которой действуют новые оклады.
Изменение штатного расписания оформляют приказом. Оклад конкретного работника меняют дополнительным соглашением к трудовому договору: условие об оплате закреплено в договоре по статье 57 ТК РФ, и одного приказа по штатке для него недостаточно.
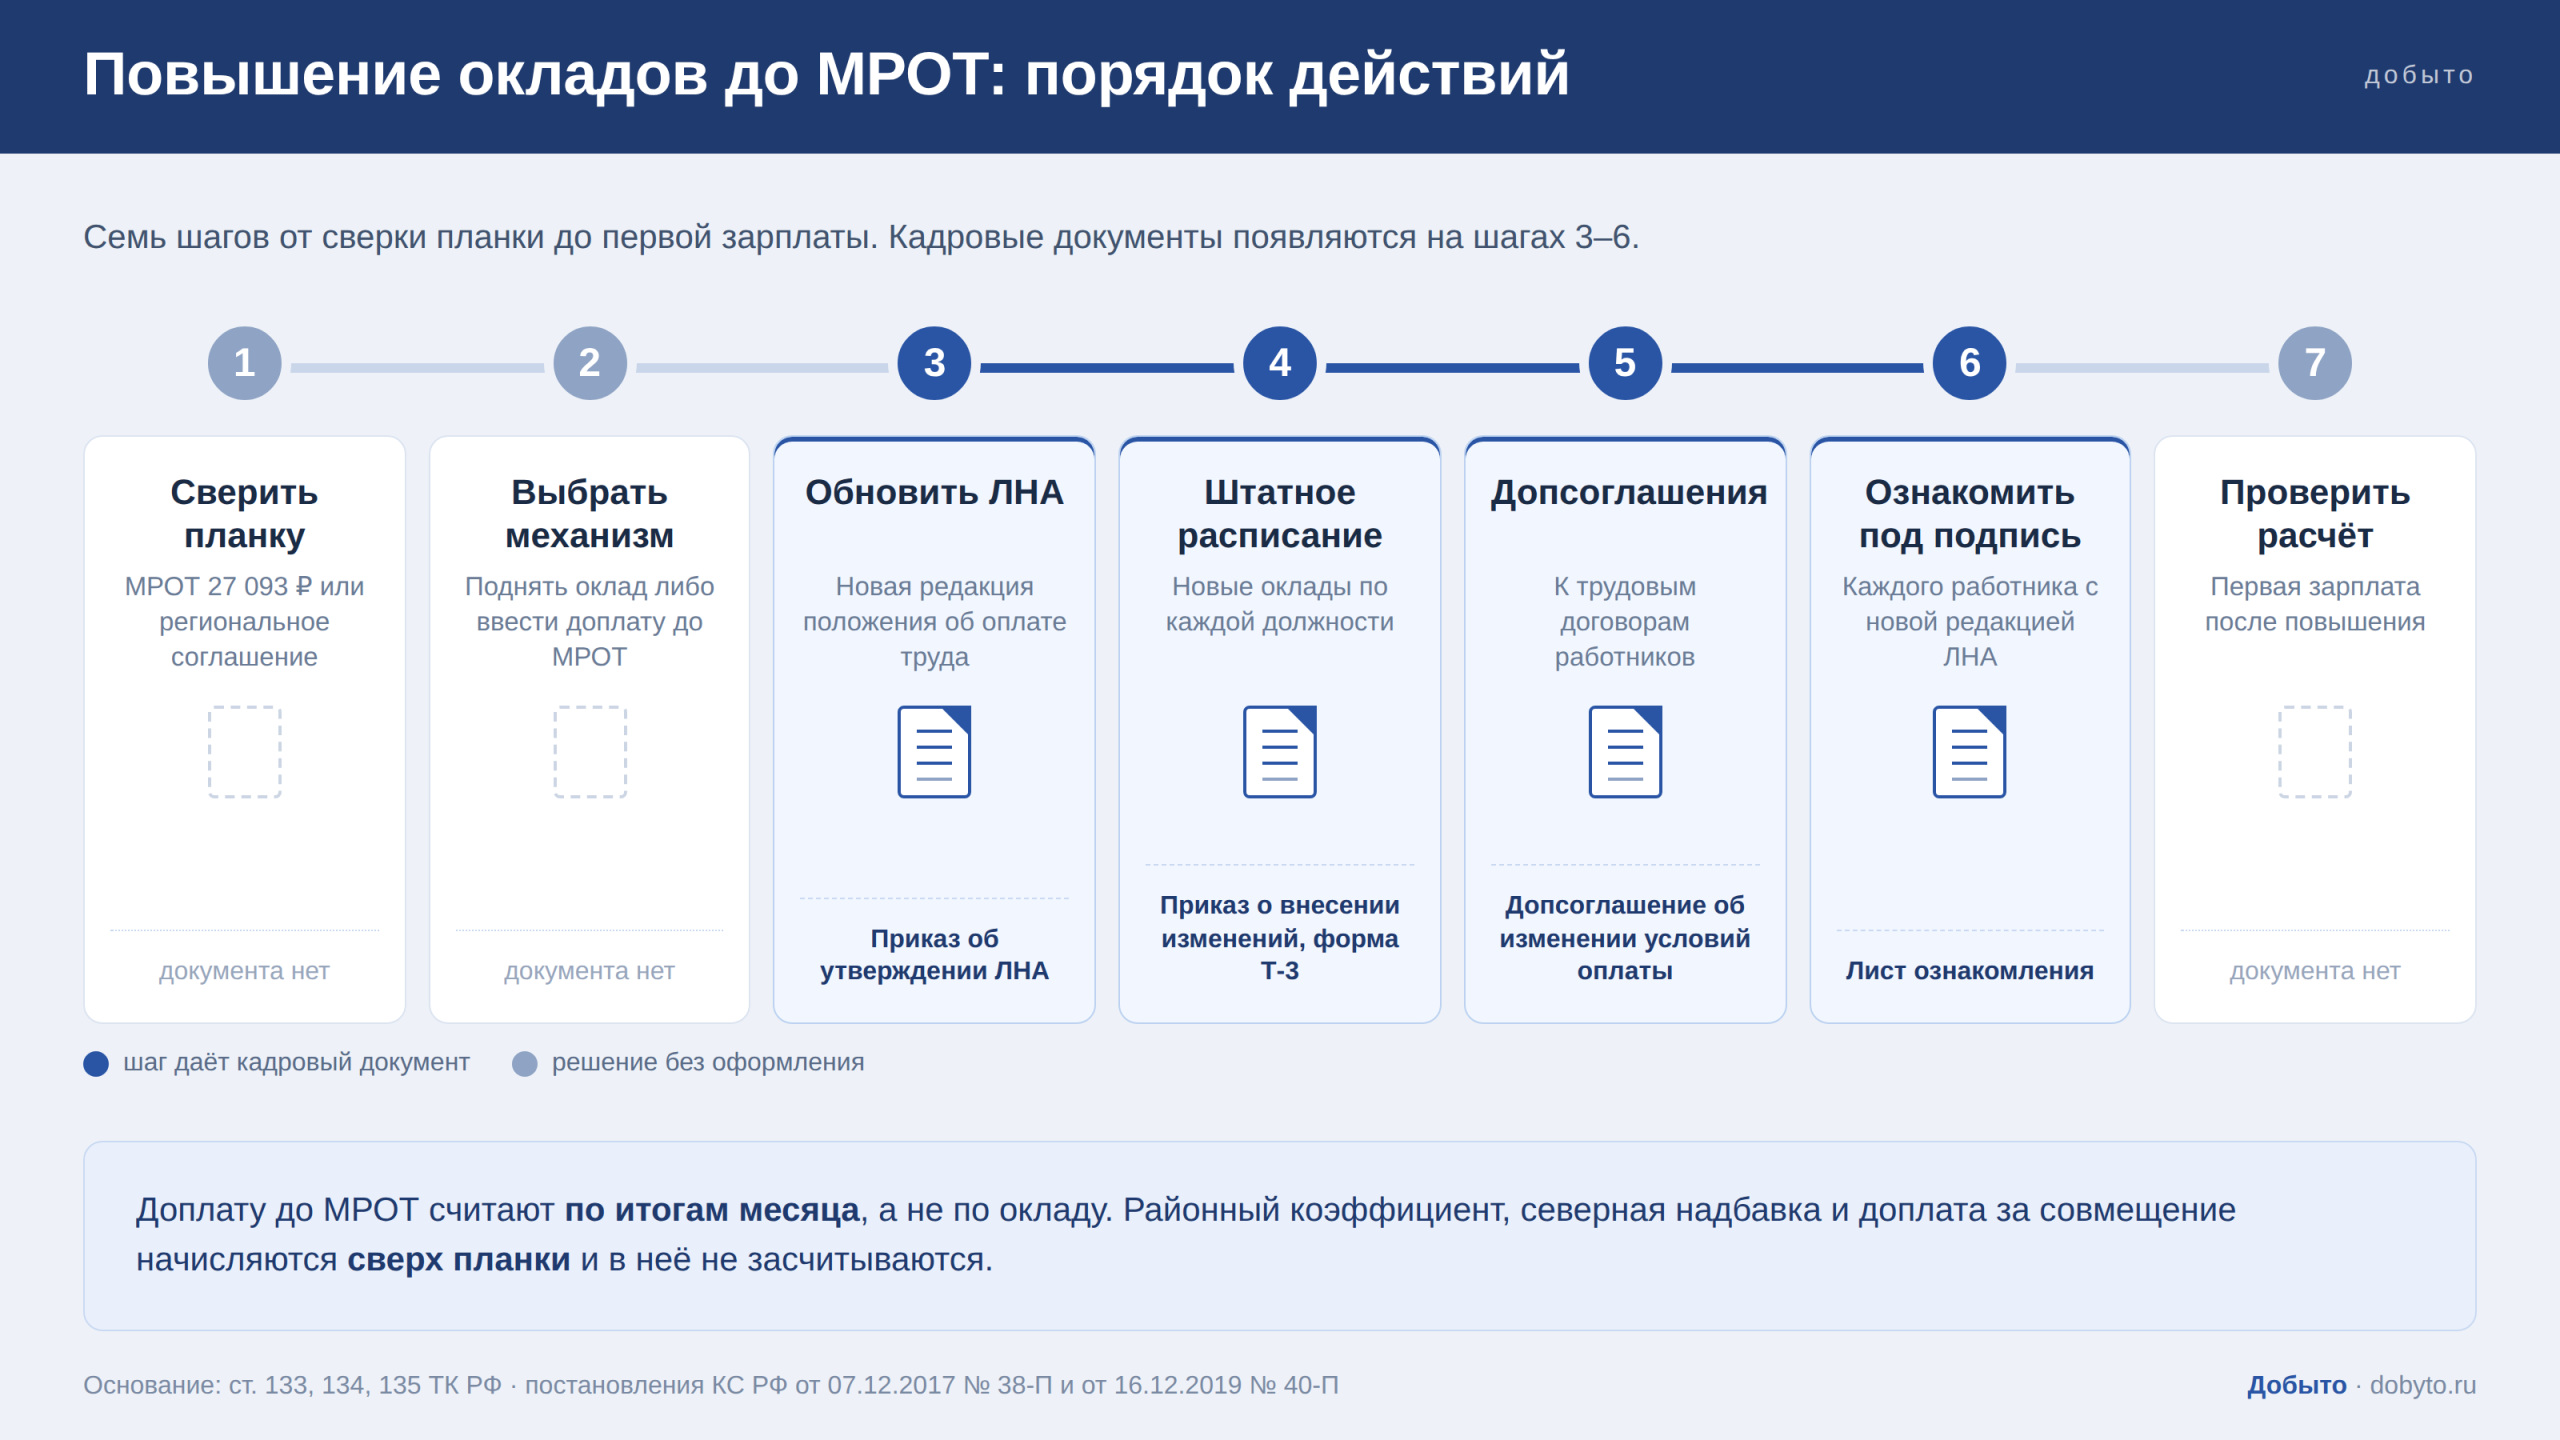
Полезно знать: из 7 шагов пересчёта окладов под МРОТ документы дают шаги 3-6: приказ об утверждении ЛНА, приказ по штатному расписанию, дополнительное соглашение и лист ознакомления. На шагах 1, 2 и 7 отдельного документа нет.
В практике Добыто пакет по пересчёту окладов работники подписывают онлайн по маршруту: приказ по штатному расписанию, дополнительные соглашения и листы ознакомления. Подписанные документы попадают в электронный архив.
Индексация, ввод новой должности и сокращение штатных единиц меняют графу 4 или графу 5 штатного расписания. Каждое такое изменение даёт новую версию планового ФОТ. Бюджет на год удобнее вести по версиям расписания с датами начала действия, тогда плановый фонд по месяцам совпадёт с приказами.
Штатное расписание в 1С:ЗУП 8.3: плановый и фактический ФОТ
В 1С:ЗУП позиция штатного расписания содержит должность, подразделение, начисления, доплаты и количество штатных единиц. Программа хранит историю изменений и показывает плановый и фактический фонды оплаты труда, а также укомплектованность штата. Это возможности программы для планирования и контроля, законодательство их не требует.
Для бюджета эта функция решает задачу сверки плана и факта. Отчёт по штатному расписанию показывает, какие единицы вакантны и где фактический фонд разошёлся с плановым. Страховых взносов и резерва в перечне реквизитов позиции нет, поэтому их добавляют к плановому фонду отдельно.
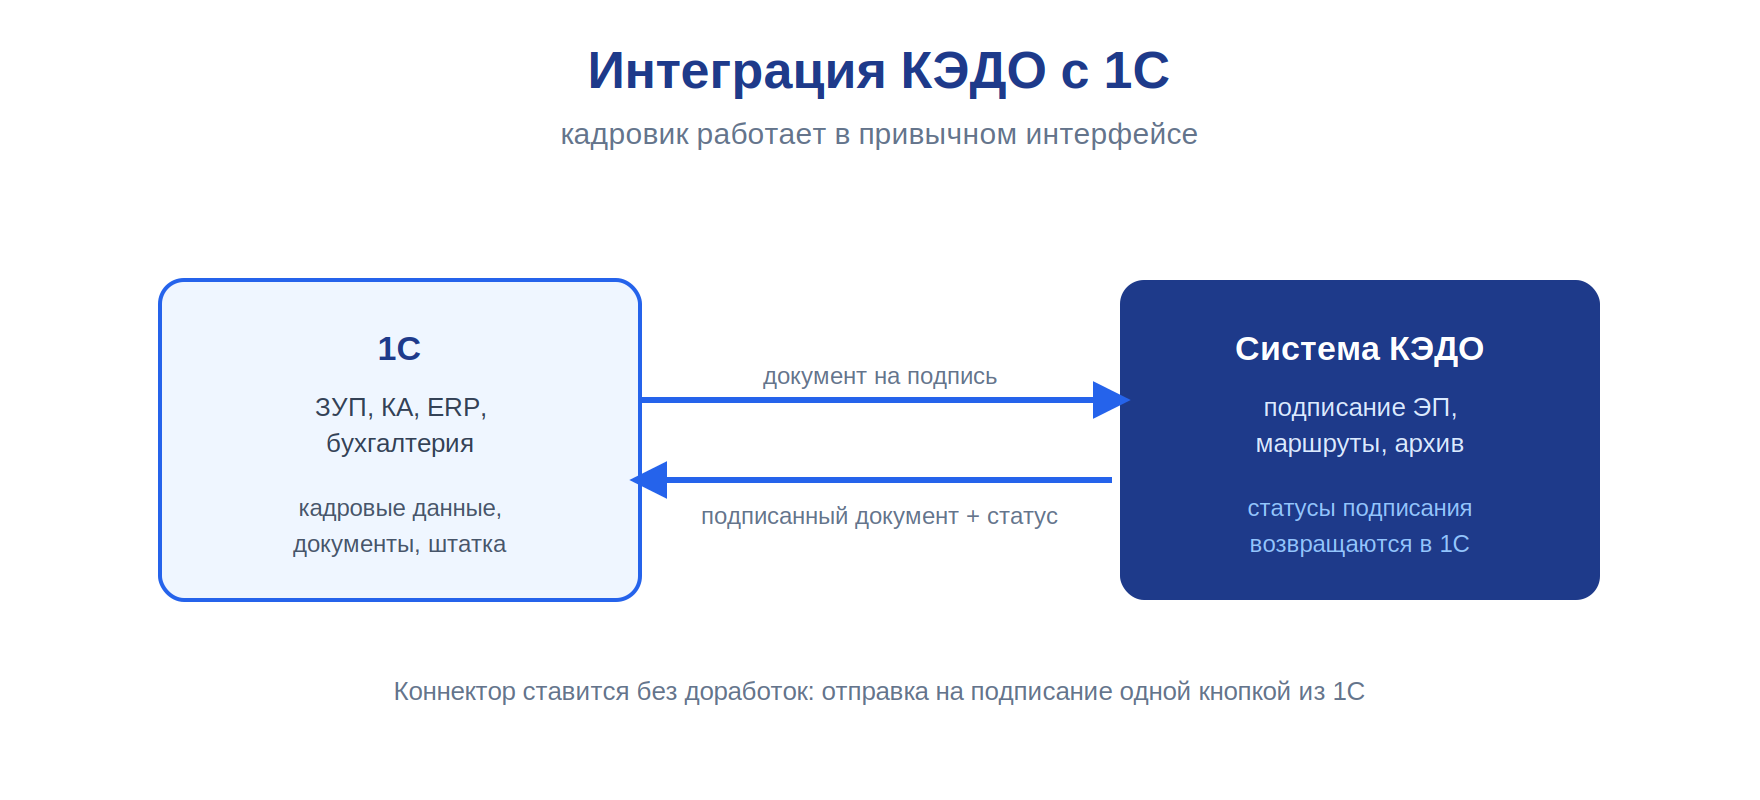
Мария Ж, соучредитель сервиса КЭДО Добыто: «В связке 1С:ЗУП и КЭДО штатное расписание и кадровые сведения остаются в 1С. Приказ и дополнительное соглашение передаются в систему КЭДО на подписание и возвращаются в 1С со статусом. Плановый ФОТ после изменения штатки я пересчитываю по подписанным документам, черновики в расчёт не беру. Прежде чем сверять плановый и фактический фонд за период, проверьте, что у каждого изменения штатного расписания есть подписанный приказ.»
Важный нюанс из практики: модуль Добыто для 1С:ЗУП устанавливается и настраивается за один день, документы между 1С и КЭДО синхронизируются автоматически. Приказ об изменении штатного расписания уходит на подписание из 1С и возвращается подписанным со статусом. Благодаря этому история изменений в 1С совпадает с подписанными документами.
Чек-лист перед утверждением бюджета на персонал
Бюджет готов к утверждению, когда закрыт каждый пункт:
- Оклады и надбавки в штатном расписании совпадают с трудовыми договорами и дополнительными соглашениями.
- Оплата за полную норму в каждой строке не ниже МРОТ 27 093 ₽.
- Месячный фонд по строкам посчитан по формуле (гр. 5 + гр. 6 + гр. 7 + гр. 8) × гр. 4 и умножен на число месяцев действия каждой версии расписания.
- Вакансии и плановые даты выхода учтены в ожидаемом фактическом ФОТ.
- Доплаты за совмещение внесены по суммам из соглашений с работниками.
- Переменная часть — премии, сверхурочные, замещения, ночные часы — вынесена отдельными строками.
- Тариф взносов подтверждён: для льготы МСП проверены основной ОКВЭД в ЕГРЮЛ или ЕГРИП и доля доходов не менее 70%.
- Взносы посчитаны по каждому человеку нарастающим итогом с учётом базы 2 979 000 ₽.
- Взносы за руководителя коммерческой организации заложены с базы не ниже МРОТ.
- Взносы на травматизм посчитаны по тарифу класса профессионального риска.
- Резерв на отпуска, найм и индексацию утверждён как управленческий норматив.
- ФОТ для формы П-4 не подменяет бюджет: взносы в нём не учитываются.
Незакрытый пункт смещает бюджет вверх или вниз, и расхождение проявится при первой сверке плана с начислениями.
Стоимость КЭДО для работы со штатным расписанием и кадровыми документами
Стоимость сервиса зависит от численности сотрудников и набора функций: интеграция с 1С и электронный архив входят в тариф «Бизнес». Это расход на кадровый документооборот, в фонд оплаты труда он не входит.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив, приоритетная поддержка | от 50 ₽ за сотрудника / мес; минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| Модуль для 1С:ЗУП с автоматической синхронизацией документов | входит в тариф «Бизнес» | установка и настройка за один день |
| ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | в составе тарифа |
| УКЭП через партнёров — удостоверяющие центры | по запросу | по запросу |
Итоговая сумма зависит от числа сотрудников, подключённых к КЭДО, и от минимальной оплаты для тарифа «Бизнес». Тариф можно повысить или понизить в любое время, при повышении разница пересчитывается пропорционально оставшемуся периоду. Действующие условия опубликованы на странице тарифов ДОБЫТО КЭДО.
Выводы
Графа «Всего» штатного расписания даёт только постоянную часть ФОТ. Полный бюджет получается, когда к ней добавлены страховые взносы по подтверждённому тарифу, взносы за руководителя с базы не ниже МРОТ, доплаты за совмещение, переменная часть и резерв. Льготу МСП в 2026 году закладывают только после проверки ОКВЭД и доли доходов, а статистический ФОТ для П-4 держат отдельно от управленческого бюджета. ИП с работниками и микропредприятию надёжнее утвердить расписание хотя бы в собственной форме.
Сервис Добыто ведёт в электронном виде кадровые документы, от которых зависит ФОТ: приказы по штатному расписанию, дополнительные соглашения о совмещении и окладах. Связка с 1С:ЗУП позволяет плановому фонду в программе опираться на подписанные документы.
Частые вопросы о штатном расписании и фонде оплаты труда
Нужно ли прибавлять НДФЛ к окладам при расчёте ФОТ по штатному расписанию?
Нет. Оклад в штатном расписании и в трудовом договоре — начисленная сумма, НДФЛ удерживают из неё при выплате. Росстат в указаниях к форме П-4 (Приказ от 17.11.2025 № 638, пункт 27) тоже требует показывать начисленную зарплату с учётом НДФЛ и других удержаний. Сверх оклада в бюджет добавляют страховые взносы работодателя, а НДФЛ отдельной строкой не закладывают.
Начислять ли взносы с МРОТ за директора, который ушёл на военную службу?
На этот период обязанность начислять взносы с базы не ниже МРОТ не действует. ФНС называет основания: военная служба по призыву, мобилизация, контракт для участия в СВО или пребывание в добровольческом формировании, когда руководитель фактически не может исполнять полномочия единоличного исполнительного органа. На эти месяцы строку минимальных взносов за руководителя в бюджет не закладывают.
Действует ли условие о 70% доходов для льготы МСП с начала 2026 года, если поправку приняли в апреле?
Да. Федеральный закон от 25.04.2026 № 104-ФЗ уточнил условие: не менее 70% доходов должны приходиться на виды деятельности из перечня Правительства. Правило распространяется на правоотношения с 1 января 2026 года. Если доля доходов с начала года была ниже порога, взносы за 2026 год пересчитывают по общему тарифу 30% и 15,1%.
Обязан ли малый бизнес сдавать форму П-4?
По указаниям Росстата № 638 форму П-4 представляют коммерческие юридические лица, кроме субъектов малого предпринимательства, и некоммерческие организации всех форм собственности. ИП среди респондентов не названы. Отсутствие обязанности по П-4 не освобождает от расчёта страховых взносов и ведения кадровых документов: форма статистическая и бюджет работодателя не заменяет.
Может ли бюджетное учреждение утвердить штатное расписание в собственной форме?
Правило части 4 статьи 9 402-ФЗ, по которому формы первичных документов определяет руководитель, для организаций бюджетной сферы действует с оговоркой: их формы устанавливаются в соответствии с бюджетным законодательством. Учреждение применяет форму, которую предусматривает бюджетное законодательство. Свободный выбор между Т-3 и собственной формой есть у коммерческих работодателей и ИП.
