
Самозанятые платят в бюджет налог на профессиональный доход (НПД): 4% с поступлений от физических лиц и 6% с поступлений от организаций и ИП. НДФЛ с этих доходов не начисляется, поэтому компания-заказчик не становится налоговым агентом, ничего не удерживает и не платит страховые взносы. Условий два: исполнитель зарегистрирован как плательщик НПД на дату выплаты и передаёт компании чек из «Мой налог». Налог самозанятый считает не сам: ФНС до 12-го числа присылает сумму за прошлый месяц, заплатить её нужно до 28-го. Для действующего штатного работника или бывшего работника, уволенного менее 2 лет назад, режим не работает: с выплат по такому договору компания удерживает НДФЛ и начисляет взносы как по обычному договору ГПХ.
Материал помогает компании проверить, не станет ли выплата самозанятому налоговой ошибкой, а исполнителю — посчитать свой налог с учётом вычета 10 000 рублей и лимита 2,4 млн рублей в год. Здесь есть расчёт одного договора на 100 000 рублей в четырёх вариантах оформления, пошаговый порядок проверки статуса и чека и перечень признаков, по которым ФНС переквалифицирует договор в трудовой. Сравнение самозанятого с ИП, стоимость электронного подписания договоров на 2026 год и ответы на частые вопросы — во второй половине статьи.
Почему компания не удерживает НДФЛ с выплат самозанятому
Физические лица на НПД освобождены от НДФЛ в отношении доходов, которые облагаются налогом на профессиональный доход. Это прямо закреплено в части 8 статьи 2 Федерального закона от 27.11.2018 № 422-ФЗ «О проведении эксперимента по установлению специального налогового режима «Налог на профессиональный доход»». Раз налога на доходы физических лиц нет, удерживать компании нечего: обязанность налогового агента по статье 226 НК РФ возникает только там, где есть НДФЛ.
ФНС формулирует позицию коротко: предприниматели и организации при работе по договорам с самозанятыми не являются налоговыми агентами. Страховые взносы с таких выплат тоже не начисляются: вознаграждение, которое учитывается в рамках НПД и подтверждено чеком, выведено из-под взносов нормами статей 419 и 422 НК РФ.
Нюанс в том, что освобождение привязано к конкретному доходу, а не к человеку. Статус самозанятого сам по себе ничего не гарантирует. Если выплата по закону не является объектом НПД, она облагается НДФЛ в общем порядке, и обязанность удержать налог возвращается к заказчику. Таких ситуаций немного, но они типовые:
- исполнитель — ваш действующий работник или был им менее 2 лет назад (пункт 8 части 2 статьи 6 422-ФЗ);
- на дату выплаты исполнитель снят с учёта как плательщик НПД;
- доход исполнителя с начала года превысил 2,4 млн рублей, и право на режим утрачено;
- налоговая или суд признали договор трудовым.
Отдельно стоит ИП на НПД. Индивидуальный предприниматель на этом режиме тоже освобождён от налога по своим доходам, но от обязанностей налогового агента не освобождён (часть 10 статьи 2 422-ФЗ). Для заказчика это ничего не меняет: платит ИП компания или физлицо без статуса ИП, налог за исполнителя она не удерживает. Правило касается тех выплат, которые сам ИП делает своим исполнителям.
Проверить себя компания может до выплаты: статус по ИНН на нужную дату, дату увольнения исполнителя, если он раньше работал в компании, и наличие чека по каждому платежу. Порядок проверки разобран ниже отдельной инструкцией.
Сколько самозанятый платит в бюджет: ставки, вычет, лимит и сроки
Ставка НПД зависит от того, кто платит исполнителю, а не от вида работ. Один и тот же дизайнер заплатит 4% с заказа от частного клиента и 6% с заказа от компании. Все параметры режима собраны в таблице.
| Параметр | Значение | Норма 422-ФЗ |
|---|---|---|
| Ставка с доходов от физических лиц | 4% | статья 10 |
| Ставка с доходов от организаций и ИП | 6% | статья 10 |
| Налоговый вычет | не более 10 000 рублей за всё время на режиме; уменьшает налог на 1% по ставке 4% и на 2% по ставке 6% | статья 12 |
| Лимит дохода | 2,4 млн рублей в календарном году | часть 2 статьи 4 |
| Налоговый период | календарный месяц | статья 9 |
| Уведомление ФНС о сумме налога | не позднее 12-го числа следующего месяца | статья 11 |
| Срок уплаты налога | не позднее 28-го числа следующего месяца | статья 11 |
| Чек при безналичной оплате | не позднее 9-го числа месяца, следующего за месяцем расчёта | статья 14 |
| Наёмные работники | запрещены: при трудовых отношениях с работниками режим применять нельзя | часть 2 статьи 4 |
| Срок действия режима | эксперимент до 31 декабря 2028 года включительно | статья 1 |
Декларацию самозанятый не подаёт, минимального налога нет: в месяц без поступлений платить нечего. Вычет расходуется автоматически, пока не закончится, поэтому первые месяцы на режиме реальная нагрузка ниже — 3% и 4% вместо 4% и 6%.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Расчёт на примере: договор на 100 000 рублей с компанией
Компания платит самозанятому 100 000 рублей за разработку сайта. Ставка 6%, налог 6 000 рублей. Если исполнитель только встал на учёт и вычет не израсходован, налог составит 4 000 рублей, а 2 000 рублей спишутся с вычета: от 10 000 рублей останется 8 000. Компания в этой схеме не удерживает НДФЛ, не начисляет взносы и перечисляет на карту всю сумму по договору.
Обязательных пенсионных взносов самозанятый не платит, и стаж по НПД не идёт, если он не вступил в пенсионное страхование добровольно. С 1 января 2026 года плательщик НПД вправе добровольно застраховаться в Социальном фонде России на случай временной нетрудоспособности: при страховой сумме 35 000 рублей взнос составляет 1 344 рубля в месяц, при 50 000 рублей — 1 920 рублей. Право на пособие по болезни появляется после 6 календарных месяцев уплаты взносов, заявление подаётся через «Мой налог», Госуслуги или СФР до 30 сентября 2027 года. Пособия по беременности и родам и по уходу за ребёнком эта страховка не покрывает.
Посчитать свою нагрузку исполнитель может в веб-кабинете или приложении «Мой налог»: там видны начисленный налог, остаток вычета и сумма дохода с начала года относительно лимита.
Договор с самозанятым: подряд или услуги и какие документы подписывать
Отдельной формы «договора с самозанятым» закон не устанавливает. Это обычный гражданско-правовой договор: договор подряда по главе 37 ГК РФ, если заказчику нужен результат (сайт, ремонт, текст, макет), или договор возмездного оказания услуг по главе 39 ГК РФ, если оплачивается сам процесс (консультации, перевозка, уборка, обучение). Налоговый режим исполнителя вид договора не меняет, но от формулировок договора зависит, как его прочитает налоговая при проверке.
Что включить в договор, чтобы налоговые условия были видны из текста
- Статус исполнителя. Указание, что исполнитель применяет НПД, его ИНН и дата постановки на учёт по справке из «Мой налог».
- Обязанность передать чек. Срок передачи чека по каждой выплате и требование указать в чеке ИНН заказчика.
- Уведомление об утрате статуса. Обязанность исполнителя сообщить о снятии с учёта или превышении лимита до следующей выплаты. Без такого пункта компания узнаёт об этом только из собственной проверки.
- Результат и приёмка. Конкретный результат или перечень услуг, порядок сдачи-приёмки и подписание акта по каждому этапу.
- Цена за результат. Оплата за выполненную работу или услугу, а не фиксированная сумма раз в месяц независимо от объёма.
- Отсутствие трудовых условий. В договоре нет рабочего графика, должности, подчинения правилам внутреннего трудового распорядка, отпусков и оплаты больничных.
Комплект документов по каждой работе: договор, при необходимости заявка или техническое задание, акт сдачи-приёмки и чек. Акт подтверждает, за что заплачено; чек подтверждает, что доход задекларирован в режиме НПД. Одно без другого проверку не проходит.
Как подписать договор и акт с исполнителем в другом городе
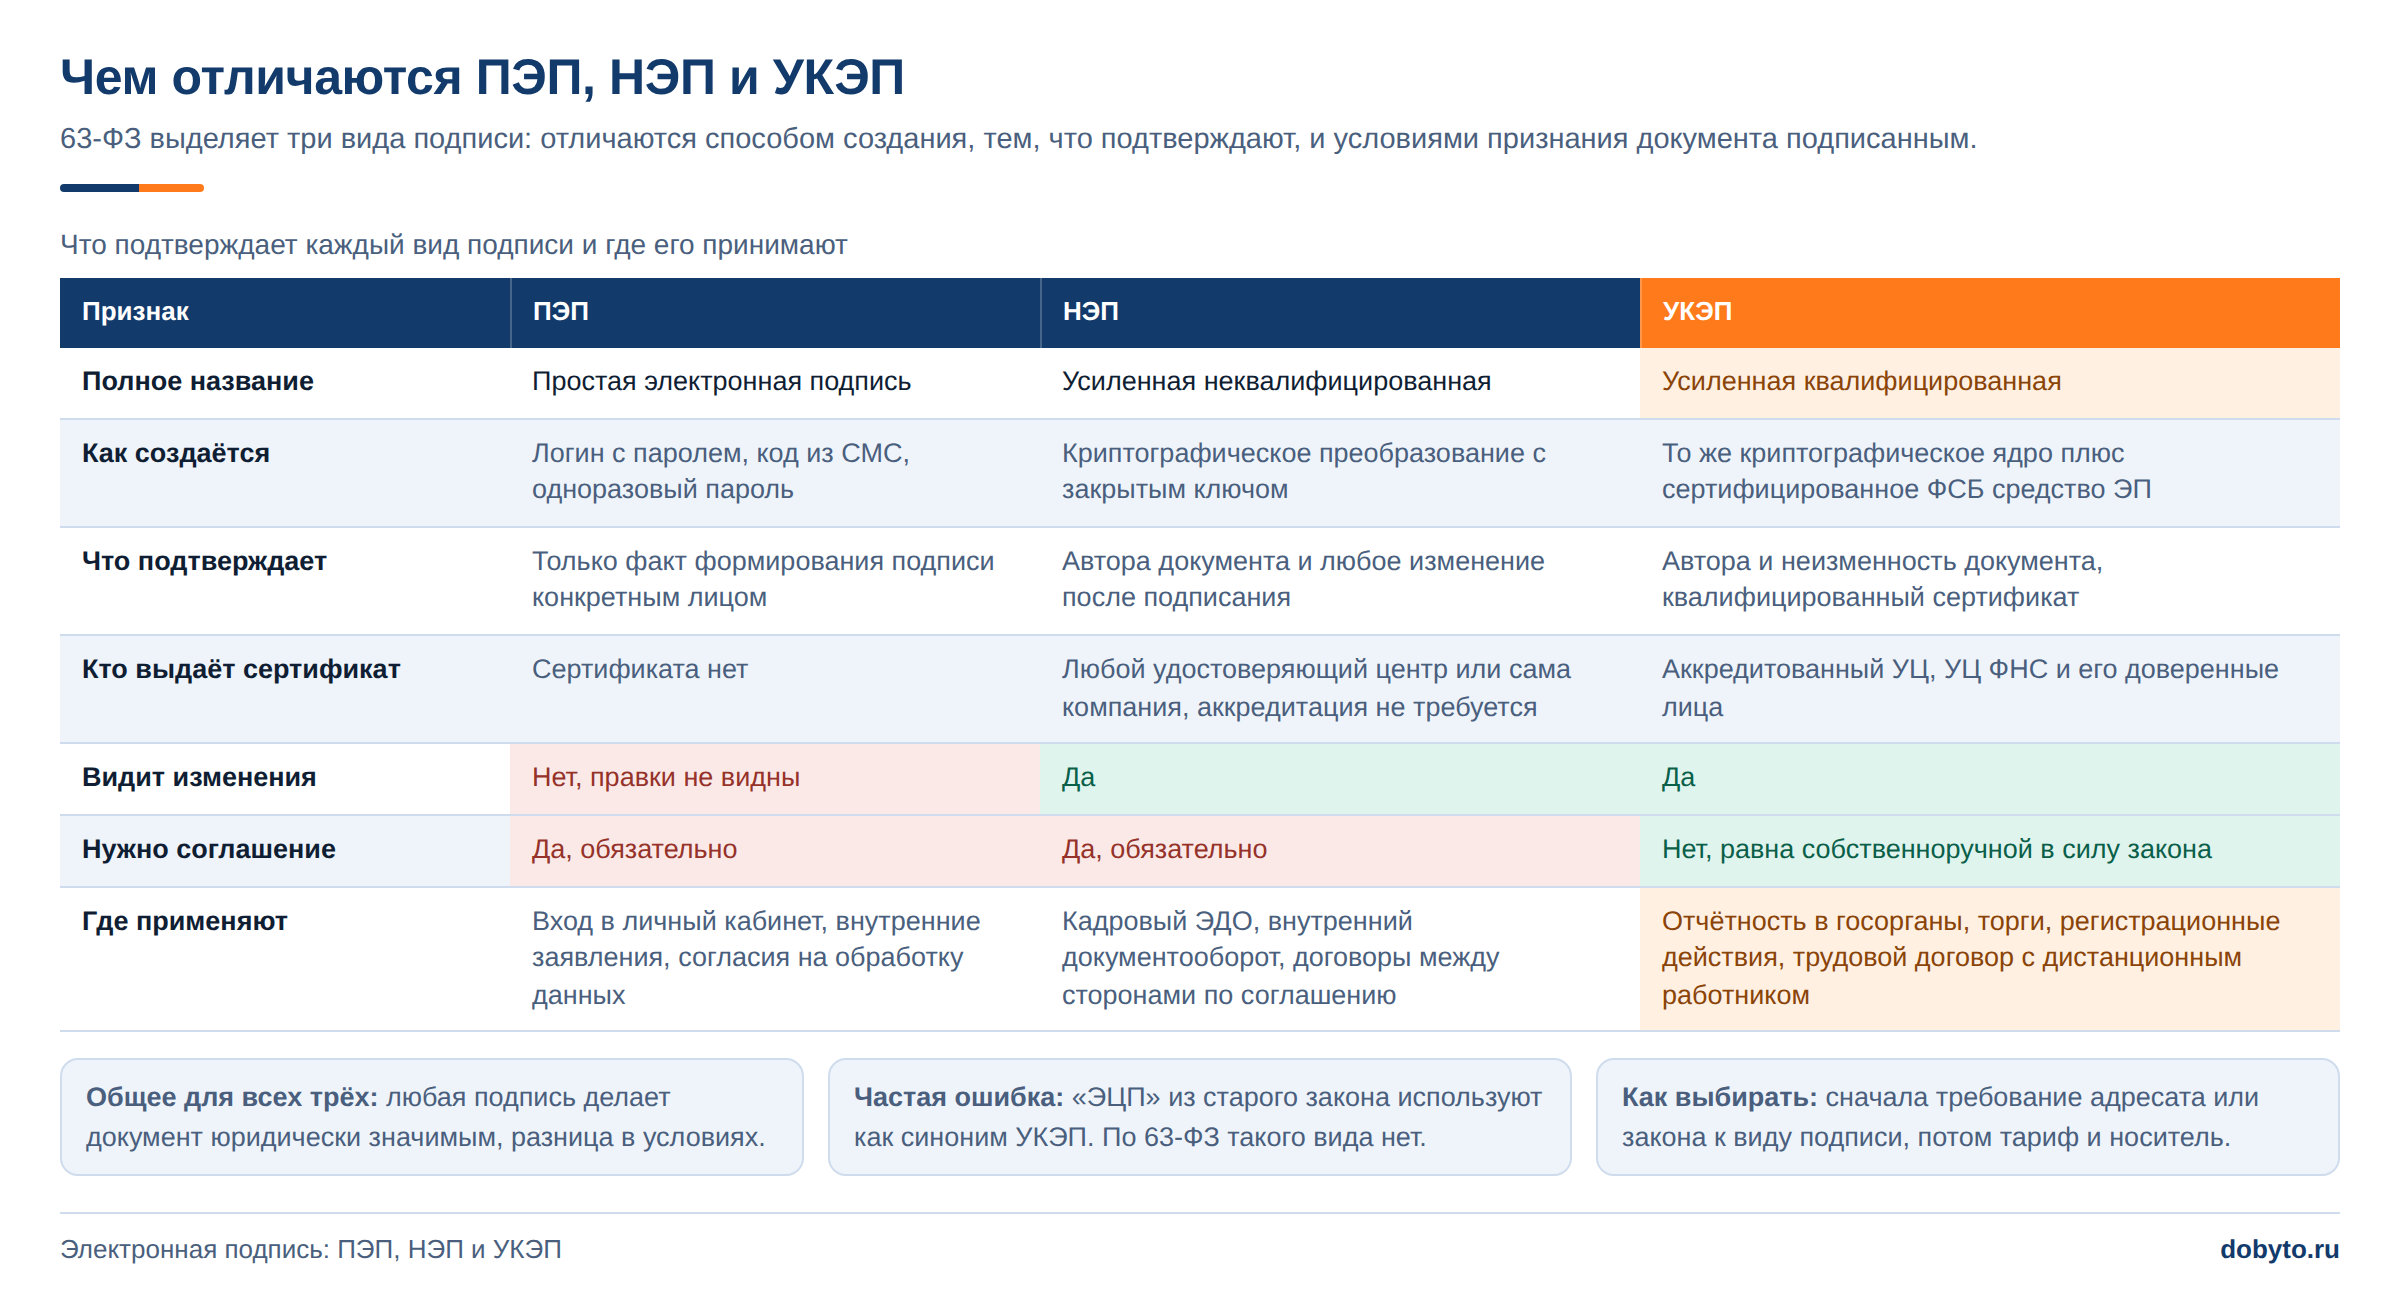
Договор и акт с самозанятым можно подписать электронной подписью: ГК РФ приравнивает электронный документ к письменному, если стороны договорились о способе подписания. Простая электронная подпись (ПЭП) работает при наличии соглашения сторон о её использовании. Неквалифицированная усиленная подпись (УНЭП) создаётся криптографическим преобразованием и подтверждает, кто подписал документ и что после подписания он не менялся. Квалифицированная (УКЭП) нужна прежде всего для отношений с государственными органами; для договора ГПХ с исполнителем её, как правило, не требуют.
Мария Ж, специалист по цифровой подписи и КЭДО: «Почта между городами везёт договор в одну сторону несколько дней, столько же идёт экземпляр обратно, и к работе исполнитель приступает только через неделю после договорённости. Когда обе стороны подписывают документ в сервисе электронного документооборота, выпуск подписи занимает минуту-две, а первый договор подписывается через пять минут. Если исполнитель находится в другом регионе, сначала договоритесь о виде подписи и пропишите его в договоре, а потом отправляйте документ.»
Внимание: УКЭП выдаётся только при личном визите в удостоверяющий центр и продлевается каждый год. Удостоверяющие центры работают только в России, поэтому исполнитель за рубежом выпустить её не сможет: для такого договора подбирают неквалифицированную подпись, которую выпускают дистанционно.
Кейс из практики: логистическая компания работала с 12 000 перевозчиков в разных регионах, удалённость от филиалов доходила до 1200 км. Договор, заявка и закрывающий акт с каждым перевозчиком должны были быть подписаны до рейса: заявка поступала в 18:00, договор был нужен к 8:00 следующего дня. Выдача квалифицированной подписи через собственный удостоверяющий центр занимала не меньше дня и требовала приезда, перевозчики отказывались ехать. После перехода на мобильную неквалифицированную подпись выпуск подписи и подписание первого документа занимали в среднем 5-10 минут, пакет документов успевали оформить до начала перевозки.
В сервисе Добыто договор с исполнителем загружается, подписывается первой стороной и уходит второй на подпись; подписанный экземпляр доступен обеим сторонам. Проверить, как это работает, можно на своём документе прямо в статье.
Подпишите договор с самозанятым электронной подписью онлайн

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
До подписания сверьте, что в договоре указан тот же ИНН, по которому вы будете проверять статус исполнителя, и что вид подписи совпадает с тем, о котором стороны договорились в тексте.
Как проверить самозанятого и чек перед оплатой
Статус проверяется на дату выплаты, а не на дату подписания договора. Между этими датами может пройти несколько месяцев: исполнитель успевает сняться с учёта, превысить лимит 2,4 млн рублей или перейти на другой режим. Справка из приложения подтверждает статус только на день её формирования.
Для проверки ФНС ведёт бесплатный сервис проверки статуса налогоплательщика НПД: в форму вводится ИНН исполнителя и дата, на которую нужен статус. Сервис показывает, зарегистрирован ли человек как плательщик налога на профессиональный доход на эту дату. Для компаний с большим числом исполнителей у сервиса есть API, чтобы встроить проверку в учётную систему.
Чек — второй обязательный элемент. Без чека, сформированного по правилам 422-ФЗ, заказчик не вправе учесть расходы на оплату работ самозанятого (часть 8 статьи 15 422-ФЗ). При расчёте с организацией или ИП в чеке указывается ИНН покупателя. Если чек выдан с ошибкой, самозанятый аннулирует его и формирует новый; необоснованное аннулирование ФНС рассматривает как нарушение.
Как оформить выплату самозанятому без удержания НДФЛ: пошаговая инструкция
- Шаг 1. До заключения договора проверьте по кадровым документам, не был ли исполнитель вашим работником в последние 2 года. Если был, выплаты по договору не облагаются НПД, и дальше работает порядок для обычного договора ГПХ.
- Шаг 2. Запросите у исполнителя ИНН и справку о постановке на учёт из «Мой налог». Проверьте статус по ИНН в сервисе ФНС на текущую дату.
- Шаг 3. Заключите договор подряда или оказания услуг с условиями о статусе, передаче чека с ИНН заказчика и уведомлении об утрате статуса.
- Шаг 4. Примите результат по акту сдачи-приёмки. Акт подписывается до оплаты и фиксирует объём и стоимость работ.
- Шаг 5. В день платежа повторно проверьте статус исполнителя на дату выплаты и сохраните результат проверки.
- Шаг 6. Получите чек: при безналичной оплате — не позднее 9-го числа следующего месяца. Сверьте сумму, дату расчёта, ИНН компании и то, что чек не аннулирован.
- Шаг 7. Храните договор, акт, чек и результат проверки статуса одним комплектом по каждой выплате.
Если исполнитель чек не передал, штраф за это платит он сам: по статье 129.13 НК РФ — 20% от суммы расчёта, при повторном нарушении в течение 6 месяцев — 100%. Компания в этой ситуации штраф не получает, но теряет подтверждение расходов и основание для того, чтобы выплата считалась доходом по НПД.
Как проверить подписи на договоре и акте перед оплатой
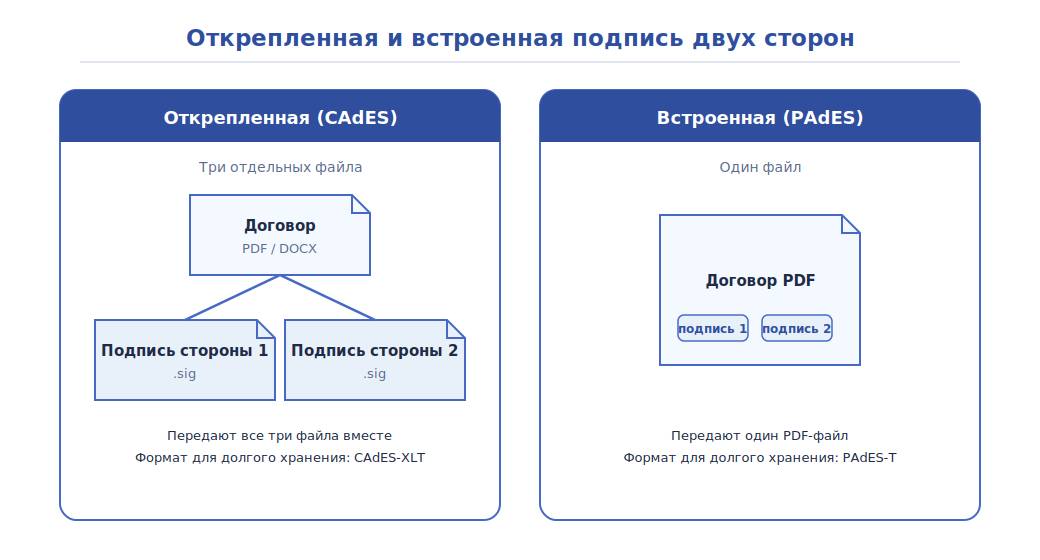
Электронный договор с исполнителем проверяется так же, как бумажный: кто подписал, когда и не менялся ли текст после подписания. Для файла с открепленной подписью проверка идёт в программе-криптопровайдере или в сервисе проверки подписи: отчёт показывает каждую подпись, время подписания и цепочку сертификатов.

Полезно знать: неквалифицированная усиленная подпись подтверждает, что документ подписал именно владелец подписи и что после подписания он не изменялся. Для документов, которые не уходят в государственные органы, такой подписи практически всегда достаточно.
Мария Ж, юрист со стажем более 20 лет: «Для исполнителей, которые работают по всей стране, квалифицированная подпись часто становится препятствием: нужно ехать в удостоверяющий центр, платить за выпуск и тратить день на ожидание, а в небольших городах таких центров нет вовсе. Мобильную неквалифицированную подпись исполнитель выпускает по паспорту со своего смартфона. Прежде чем требовать от самозанятого УКЭП, проверьте, нужна ли она для этого документа, и если нет — согласуйте в договоре усиленную неквалифицированную.»
Когда компания всё-таки удерживает НДФЛ и платит страховые взносы
Выплата самозанятому превращается в обычную выплату физлицу по договору ГПХ в пяти ситуациях. Для каждой из них последствия и способ проверки разные.
| Ситуация | Что происходит с налогами | Как проверить |
|---|---|---|
| Исполнитель — ваш работник или был им менее 2 лет назад | Доход не является объектом НПД (п. 8 ч. 2 ст. 6 422-ФЗ): компания удерживает НДФЛ и начисляет взносы | Приказы об увольнении и кадровый архив за 2 года |
| Исполнитель снят с учёта на дату выплаты | Выплата облагается НДФЛ и взносами как по договору ГПХ | Сервис ФНС по ИНН на дату выплаты |
| Доход исполнителя с начала года превысил 2,4 млн рублей | Право на НПД утрачено, выплаты сверх лимита облагаются в общем порядке | Статус на дату выплаты, условие договора об уведомлении |
| Чека нет или он аннулирован | Расходы не учитываются (ч. 8 ст. 15 422-ФЗ), освобождение от взносов не подтверждено | Сверка чека по каждой выплате |
| Договор переквалифицирован в трудовой | НДФЛ и взносы доначисляются как за работника, плюс штраф и пени | Сверка условий работы с признаками из письма ФНС |
Самая частая из этих ситуаций в проверках ФНС — бывший работник. Двухлетний срок считается от даты увольнения, и ни увольнение по собственному желанию, ни другой характер работ по договору его не отменяют.
Сколько стоит ошибка: один договор на 100 000 рублей в четырёх вариантах
Разница между оформлением через НПД и обычным договором ГПХ хорошо видна на одной сумме. В расчёте НДФЛ взят по ставке 13% для годового дохода до 2,4 млн рублей, страховые взносы — по единому тарифу 30% в пределах предельной базы 2026 года 2 979 000 рублей.
| Вариант | Исполнитель получает | Налог в бюджет | Расход компании |
|---|---|---|---|
| Самозанятый, статус и чек в порядке | 100 000 руб., из них сам платит НПД | 6 000 руб. НПД (4 000 руб. при неизрасходованном вычете) | 100 000 руб. |
| Физлицо по договору ГПХ, оформлено правильно | 87 000 руб. | 13 000 руб. НДФЛ + 30 000 руб. взносов | 130 000 руб. |
| «Самозанятый» — бывший работник, НДФЛ не удержан | 100 000 руб. | Доначисление 13 000 руб. НДФЛ и 30 000 руб. взносов | от 143 000 руб. плюс штраф 20% от неудержанного НДФЛ по статье 123 НК РФ и пени |
| Договор переквалифицирован в трудовой | 100 000 руб. | НДФЛ и взносы как за работника за весь период работы | доначисления, штрафы и пени по всем выплатам за период |
Ошибка с бывшим работником обходится дороже, чем правильно оформленный договор ГПХ: сумма уже выплачена целиком, и налог, который не удержали у исполнителя, компания доплачивает из своих средств. При переквалификации расчёт идёт по всем выплатам за период, а не по одному договору.
Признаки, по которым ФНС видит подмену трудовых отношений
Письмом от 16.09.2021 № АБ-4-20/13183@ ФНС описала признаки, по которым договор с самозанятым оценивают как скрытый трудовой. Общий критерий — исполнитель фактически лишён предпринимательской самостоятельности. Среди признаков, которые налоговая называет прямо:
- регистрация в качестве плательщика НПД была обязательным условием заказчика для начала работы;
- исполнитель работает на территории заказчика, использует его материалы и оборудование и подчиняется правилам внутреннего трудового распорядка;
- исполнитель был работником заказчика, а после увольнения продолжил ту же работу по договору.
Одного или нескольких признаков достаточно, чтобы налоговая начала проверку договора. Сверьте фактические условия работы каждого постоянного исполнителя с этим перечнем: если человек ходит в офис по графику и получает фиксированную сумму каждый месяц, договор с ним нужно пересматривать до проверки.
Когда договор с самозанятым не подходит
- Нужен постоянный сотрудник. Работа по графику, в штате, с подчинением руководителю оформляется трудовым договором; НПД здесь не экономия, а риск переквалификации.
- Исполнитель уволился менее 2 лет назад. Статус у него может быть, но выплаты от бывшего работодателя под НПД не подпадают.
- Годовой объём работ выше лимита. Если по договору исполнитель получит больше 2,4 млн рублей в год, режим закончится в середине договора.
- Исполнителю нужны помощники. Самозанятый не вправе привлекать работников по трудовым договорам.
Как хранить подписанный комплект на случай проверки
Договор, акт и чек должны быть подписаны до оплаты и датированы фактическими датами. Документы, оформленные задним числом, при проверке выглядят как попытка подогнать отношения под НПД, а даты электронной подписи восстановить задним числом нельзя: время подписания фиксируется в самой подписи.
Мария Ж, HR-эксперт с 13-летним стажем: «Когда исполнители меняются каждый день, договорные отношения возникают практически в момент получения заявки, и каждый раз это новый договор. Полный пакет — договор, заявка и закрывающий акт — нужно подписать до начала работ, а не задним числом. Проверьте, успевает ли ваш процесс подписания уложиться во время между заявкой и выходом исполнителя на работу.»
На тарифе «Бизнес» в Добыто подписанные документы хранятся в электронном архиве, а шаблоны договоров настраиваются под компанию, поэтому договор, акт и чек по одной выплате можно держать рядом и выгрузить по запросу налоговой.
Самозанятый, ИП и физлицо по ГПХ: кто платит налог в каждом случае
Индивидуальный предприниматель может перейти на НПД, и тогда для заказчика он ничем не отличается от самозанятого без статуса ИП: та же ставка 6%, тот же чек, та же проверка статуса. Одновременно применять НПД и УСН, ЕСХН или патент нельзя. На время работы на НПД предприниматель не платит фиксированные страховые взносы за себя, и это основная причина, по которой ИП с небольшим оборотом выбирают этот режим.
| Исполнитель | Кто платит налог с дохода | Взносы компании | Что получить от исполнителя |
|---|---|---|---|
| Физлицо на НПД | Исполнитель сам, НПД 6% с оплаты от компании | Нет при наличии чека | Акт и чек с ИНН компании |
| ИП на НПД | ИП сам, НПД 6%; фиксированные взносы за себя не платит | Нет при наличии чека | Акт и чек с ИНН компании |
| ИП на другом режиме | ИП сам по своему режиму | Нет | Акт и платёжные документы по договору |
| Физлицо без статуса по договору ГПХ | Компания как налоговый агент удерживает НДФЛ, 13% при доходе до 2,4 млн рублей в год | Да, по единому тарифу 30% в пределах 2 979 000 рублей | Акт, паспортные данные, ИНН, СНИЛС для отчётности |
Налоговым агентом компания становится только в последней строке. Во всех остальных вариантах налог за свой доход исполнитель платит сам, и задача заказчика — получить документ, который это подтверждает: чек для НПД, акт и платёжные документы для ИП на других режимах.
Если вы работодатель и кроме исполнителей по договорам ГПХ ведёте штатных сотрудников, их кадровые документы переводятся в КЭДО по правилам статей 22.1-22.3 ТК РФ. В Добыто ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, а модуль для 1С:ЗУП устанавливается и настраивается за один день. Для самозанятых эти нормы ТК РФ не действуют: отношения с ними регулирует ГК РФ и 422-ФЗ.
Стоимость электронного подписания договоров и кадровых документов в Добыто
Цена зависит от численности сотрудников и нужного набора функций: видов подписи, шаблонов, интеграции с 1С и электронного архива.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив, приоритетная поддержка | от 50 ₽ за сотрудника / мес; минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из «Бизнеса», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | входит в тариф |
| УКЭП через партнёров — удостоверяющие центры | по запросу | по запросу |
| Модуль для 1С:ЗУП | входит в тариф «Бизнес» | установка и настройка за один день |
Тарифы рассчитаны на численность сотрудников; как в неё засчитываются исполнители по договорам ГПХ, на странице тарифов Добыто КЭДО не указано, это уточняется при подключении. Тариф можно повысить или понизить в любой момент, при повышении разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Налог с дохода самозанятого платит сам исполнитель: 4% или 6% в зависимости от того, кто заказчик, с вычетом до 10 000 рублей и в пределах 2,4 млн рублей дохода в год. Компания не удерживает НДФЛ и не начисляет взносы до тех пор, пока выплата остаётся доходом по НПД: исполнитель на учёте в дату оплаты, передал чек и не был работником компании последние 2 года. Когда одно из условий нарушено, выплата облагается как по обычному договору ГПХ, а неудержанный налог компания доплачивает за свой счёт.
В практике Добыто договор, акт и подпись исполнителя оформляются в одном сервисе, где подписанный комплект хранится вместе с кадровыми документами штата, — это закрывает документальную часть работы с самозанятыми, а проверку статуса и чека компания встраивает в свой порядок выплат.
Частые вопросы о налогах самозанятых
Может ли самозанятый работать по договорам с несколькими компаниями одновременно?
Может. Закон не ограничивает число заказчиков, ограничен только общий доход: 2,4 млн рублей в календарном году по всем договорам вместе. С поступлений от каждой компании и ИП исполнитель платит 6%, с поступлений от частных клиентов — 4%, и по каждому расчёту формирует отдельный чек.
Может ли компания нанять своего действующего сотрудника как самозанятого для разовой работы?
Договор заключить можно, но выплата по нему не будет доходом по НПД: пункт 8 части 2 статьи 6 422-ФЗ исключает доходы по гражданско-правовым договорам, где заказчик — работодатель исполнителя или был им менее 2 лет назад. Компания удерживает с такой выплаты НДФЛ и начисляет страховые взносы, чек исполнителя этого не меняет.
Нужно ли самозанятому платить налог, если в месяце не было доходов?
Нет. Налог считается от поступлений за календарный месяц, минимального платежа на НПД нет. Если чеков за месяц не было, уведомление от ФНС до 12-го числа не придёт и платить до 28-го числа нечего.
Что будет, если самозанятый сформировал чек не в тот месяц или с опозданием?
За нарушение порядка или срока передачи сведений о расчёте штраф по статье 129.13 НК РФ платит сам исполнитель: 20% от суммы расчёта, при повторном нарушении в течение 6 месяцев — 100%. При безналичной оплате от компании чек нужно передать не позднее 9-го числа месяца, следующего за месяцем расчёта.
Может ли самозанятый нанять помощника или оформить работника?
Нет. По части 2 статьи 4 422-ФЗ режим не вправе применять лица, у которых есть работники по трудовым договорам. Если объём работы требует помощников, исполнителю нужен статус ИП на другом режиме налогообложения.
Что будет с режимом НПД после 2028 года?
Эксперимент установлен до 31 декабря 2028 года включительно (статья 1 422-ФЗ), и до этой даты ставки 4% и 6% закон не меняет. Порядок после 2028 года законом на дату публикации не определён, поэтому в долгосрочных договорах с самозанятыми стоит предусмотреть условие о пересмотре при изменении налогового режима исполнителя.
