
ГПХ с самозанятым — это тот же договор подряда или возмездного оказания услуг по Гражданскому кодексу РФ, только исполнитель платит налог на профессиональный доход по 422-ФЗ. Отличия от обычного подряда лежат в налогах и отчётности. Самозанятый сам платит 6% с дохода от компаний и ИП и передаёт заказчику чек из приложения «Мой налог». По подряду с физлицом без статуса заказчик удерживает НДФЛ от 13%, начисляет страховые взносы и подаёт ЕФС-1 не позднее рабочего дня, следующего за заключением договора. Для исполнителя с ИП на НПД схема та же, а с бывшим работником, уволенным менее 2 лет назад, режим НПД к этим доходам не применяется: выплаты облагаются как по обычному ГПХ.
Покажем, как выбрать между подрядом и услугами, какие ограничения 422-ФЗ делают договор с самозанятым невозможным и по каким признакам ГИТ и суд переквалифицируют его в трудовой. Статус исполнителя вы проверите сами на сайте ФНС до подписания. Расчёт цены ошибки на примере годовых выплат, пошаговый порядок оформления с чеком и актом, требования к электронной подписи для договора и ответы на частые вопросы — во второй половине статьи.
Как соотносятся ГПХ, договор подряда и договор с самозанятым
Гражданско-правовой договор, или ГПХ, — общее название договоров на выполнение работ и оказание услуг по ГК РФ. Самый распространённый вид — договор подряда (глава 37, статья 702 ГК РФ): подрядчик выполняет работу по заданию заказчика и сдаёт результат, заказчик принимает его и оплачивает. Второй вид — возмездное оказание услуг (глава 39, статья 779 ГК РФ): исполнитель совершает действия или ведёт деятельность, а заказчик платит за них, даже если материального результата нет.
Отдельного вида «договор с самозанятым» в Гражданском кодексе нет. Самозанятый — налоговый статус физического лица или ИП, зарегистрированного плательщиком налога на профессиональный доход (НПД) по Федеральному закону от 27.11.2018 № 422-ФЗ «О проведении эксперимента по установлению специального налогового режима». Эксперимент продлён до конца 2028 года, ставки на 2026 год не менялись. С самозанятым заключают тот же подряд или те же услуги. Меняются три вещи: кто платит налог с вознаграждения, какими документами подтверждается оплата и с кем такой договор вообще допустим.
Подряд или услуги: что выбрать для работы с самозанятым
Критерий выбора — есть ли у работы результат, который можно осмотреть и принять. Сайт, дизайн-макет, текст, ремонт помещения, сборка мебели оформляются подрядом. Консультации, репетиторство, уборка, ведение соцсетей по часам — услугами. От выбора конструкции зависят правила приёмки и отказа от договора:
- Приёмка. По подряду заказчик обязан осмотреть и принять результат, а при обнаружении недостатков сразу заявить о них (статья 720 ГК РФ). По услугам предметом приёмки становится сам факт оказания услуги.
- Риск случайной гибели. До приёмки результата по подряду этот риск несёт подрядчик (статья 705 ГК РФ).
- Отказ заказчика. По подряду заказчик может отказаться от договора до сдачи результата, заплатив часть цены пропорционально выполненной работе и возместив убытки (статья 717 ГК РФ). По услугам отказ возможен в любой момент с оплатой фактически понесённых исполнителем расходов (статья 782 ГК РФ).
- Качество. К подряду применяются правила о гарантии качества результата и сроках обнаружения недостатков (статьи 721-724 ГК РФ).
Если в предмете договора записана должность или перечень обязанностей («выполнять функции дизайнера», «осуществлять бухгалтерское сопровождение по мере необходимости»), а не конкретный результат или услуга, это один из признаков трудовых отношений. Такую формулировку стоит переписать до подписания: указать, что именно сдаётся, в каком объёме и к какому сроку.
Чем ГПХ с самозанятым отличается от подряда с обычным физлицом
Гражданско-правовая часть у обоих договоров одинакова: предмет, сроки, приёмка по акту, ответственность сторон. Различия начинаются в налоговой и кадровой отчётности заказчика, и именно они определяют итоговую стоимость договора для компании.
| Параметр | Подряд с физлицом без статуса | ГПХ с самозанятым |
|---|---|---|
| Кто исполнитель | Физическое лицо без регистрации в качестве ИП и без статуса НПД | Физическое лицо или ИП, зарегистрированные как плательщики НПД |
| Налог с вознаграждения | НДФЛ от 13%, заказчик удерживает и перечисляет как налоговый агент | НПД 6% с дохода от юрлиц и ИП, 4% от физлиц; платит сам исполнитель |
| Страховые взносы | Заказчик начисляет по единому тарифу; взносы на травматизм — если это предусмотрено договором | Не начисляются |
| ЕФС-1 в Социальный фонд России | Подраздел 1.1 не позднее рабочего дня, следующего за днём заключения и прекращения договора | Не подаётся |
| Подтверждение выплаты | Договор, акт, платёжные документы, отражение в 6-НДФЛ | Договор, акт и чек, сформированный исполнителем в «Мой налог» |
| Лимит дохода исполнителя | Нет | 2,4 млн руб. в календарный год |
| Ограничения по исполнителю | Общие правила ГК РФ | Нельзя: действующий или бывший работник заказчика (менее 2 лет), наличие собственных работников, запрещённые виды деятельности |
При одинаковой сумме вознаграждения обычный ГПХ обходится компании дороже на величину страховых взносов, а исполнитель получает на руки сумму за вычетом НДФЛ. С самозанятым этих расходов у заказчика нет, поэтому налоговые органы и ГИТ проверяют такие договоры в первую очередь на подмену трудовых отношений. Второе следствие касается документооборота: для обычного ГПХ кадровой службе нужно успеть подать ЕФС-1 на следующий рабочий день, для самозанятого вместо отчёта в бухгалтерии должен лежать чек по каждой выплате.
Порядок заполнения подраздела 1.1 для исполнителей по ГПХ Социальный фонд разбирает в ответах на вопросы страхователей по форме ЕФС-1. Если статус НПД у исполнителя пропал до даты договора, отчёт придётся подать по общим правилам.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Самозанятый ИП: чем договор отличается от договора с физлицом на НПД
Индивидуальный предприниматель может перейти на НПД, и тогда для заказчика он ничем не отличается от самозанятого физлица: та же ставка 6%, тот же чек, те же ограничения 422-ФЗ. Разница в реквизитах: в договоре указываются ОГРНИП и статус ИП. Совмещать НПД с упрощённой, патентной системой или ЕСХН ИП не вправе, а нанимать работников по трудовым договорам не может ни самозанятый ИП, ни самозанятое физлицо. Если ИП ушёл с НПД на УСН, договор продолжает действовать, но чек из «Мой налог» больше не формируется: расходы подтверждаются актом и платёжными документами.
В сервисе Добыто на тарифе «Бизнес» доступны кастомные шаблоны, поэтому договор подряда с самозанятым и обычный ГПХ с физлицом удобно вести двумя отдельными шаблонами: в первом есть пункты о статусе НПД и передаче чека, во втором — об удержании НДФЛ.
Когда договор с самозанятым заключать нельзя
422-ФЗ ограничивает режим не по виду договора, а по исполнителю и источнику дохода. Если ограничение сработало, договор остаётся действительным по ГК РФ, но выплата по нему облагается как обычный доход физлица: НДФЛ удерживает заказчик, он же начисляет взносы и подаёт ЕФС-1.
- Действующий или бывший работник. Доходы от работодателя и от бывшего работодателя, если с увольнения прошло менее 2 лет, не признаются объектом НПД (пункт 8 части 2 статьи 6 422-ФЗ). Перевести штатного сотрудника на договор с самозанятым в пределах этого срока нельзя, даже если работа формально другая.
- Исполнитель нанимает работников. Самозанятый, у которого есть работники по трудовым договорам, не вправе применять НПД. Привлекать помощников по трудовому договору ИП на НПД тоже не может.
- Превышен лимит 2,4 млн руб. С дохода, на котором сумма за календарный год превысила лимит, исполнитель теряет право на НПД и должен перейти на другой режим.
- Запрещённые виды деятельности. Перепродажа товаров и имущественных прав (кроме личного имущества), реализация подакцизных товаров и товаров с обязательной маркировкой, добыча и реализация полезных ископаемых, посредническая деятельность по договорам поручения, комиссии и агентским договорам. Посредничество по доставке с приёмом платежей на кассовой технике заказчика в этот запрет не входит.
Статус НПД проверяется на конкретную дату в сервисе ФНС «Проверить статус налогоплательщика налога на профессиональный доход»: вводится ИНН самозанятого и дата, на которую нужна информация. Проверку делают дважды: на дату подписания договора и на дату каждой выплаты. Самозанятый может сняться с учёта в любой момент, и уведомлять заказчика закон его не обязывает, поэтому такую обязанность прописывают в договоре.
Когда самозанятый не подходит, даже если ограничений 422-ФЗ нет
Формально допустимый договор бывает неудобен по существу. Самозанятый не подходит, если заказчику нужен человек на постоянную работу по графику, с подчинением руководителю отдела и оплатой за отработанное время: это трудовые отношения, и НПД их не заменяет. Не подходит он и для работ, где исполнителю по закону нужна лицензия, допуск СРО или статус юрлица. При ожидаемом объёме выплат одному исполнителю, который вместе с другими его доходами приближается к 2,4 млн руб. в год, режим может закончиться посреди договора, и остаток выплат придётся облагать по другим правилам.
Признаки, по которым ГПХ с самозанятым переквалифицируют в трудовой договор
Трудовые отношения по статье 15 ТК РФ — это личное выполнение работником за плату трудовой функции (работы по должности, профессии, специальности) в интересах, под управлением и контролем работодателя с подчинением правилам внутреннего трудового распорядка. Название договора и налоговый статус исполнителя значения не имеют: суд и ГИТ оценивают фактические условия работы. Признать отношения трудовыми может сам исполнитель или суд, в том числе по материалам ГИТ, а неустранимые сомнения толкуются в пользу трудовых отношений (статья 19.1 ТК РФ). Как суды применяют эти нормы, Пленум Верховного Суда РФ разъяснил в постановлении от 29.05.2018 № 15.
На практике переквалификацию вызывает не один признак, а их сочетание:
- в договоре указана должность или трудовая функция вместо результата или конкретной услуги;
- исполнитель подчиняется графику работы и правилам внутреннего трудового распорядка заказчика;
- оплата фиксированная, ежемесячная и не зависит от объёма сданного результата;
- рабочее место, оборудование и учётные записи предоставляет заказчик;
- исполнитель встроен в оргструктуру: у него есть руководитель, он участвует в планёрках, получает задания как сотрудник отдела;
- договор заключён на длительный срок или раз за разом продлевается с тем же предметом;
- заказчик — единственный или основной источник дохода исполнителя;
- исполнитель раньше работал у заказчика по трудовому договору.
Одни и те же признаки весят по-разному в зависимости от ситуации. Сценарии ниже показывают, где договор с самозанятым работает, а где его лучше заменить.
| Ситуация | Что критично | Что сделать |
|---|---|---|
| Разовый проект с понятным результатом: сайт, макет, ремонт | Описание результата и приёмка по акту | Договор подряда с самозанятым, чек после оплаты |
| Повторяющиеся услуги разным заказчикам: фотосъёмка, консультации | Оплата за каждую услугу, а не за месяц | Договор оказания услуг с отдельной заявкой и актом на каждый объём |
| Работа по графику заказчика на его рабочем месте с ежемесячной фиксированной оплатой | Подчинение распорядку и оплата за время | Трудовой договор, в том числе дистанционный или срочный |
| Исполнитель уволился от заказчика менее 2 лет назад | Запрет пункта 8 части 2 статьи 6 422-ФЗ | Обычный ГПХ с удержанием НДФЛ, взносами и ЕФС-1 |
| Исполнитель снялся с учёта или превысил лимит в ходе договора | Статус на дату выплаты | Со следующей выплаты — НДФЛ, взносы и ЕФС-1 по общим правилам |
Строка с работой по графику встречается чаще других: договор выглядит как подряд, а фактически человек работает в штате. Договор с самозанятым, в котором совпадают несколько признаков из списка выше, стоит пересмотреть до проверки: переписать предмет под результат, убрать график и перейти на оплату по актам либо оформить трудовой договор.
Сколько стоит ошибка: расчёт на примере годовых выплат
Возьмём исполнителя на НПД, которому компания 12 месяцев платила по 100 000 руб. в месяц за работу по своему графику. После переквалификации договора в трудовой общая сумма выплат 1 200 000 руб. облагается по правилам для работника:
- страховые взносы по единому тарифу 30% — 360 000 руб. плюс пени;
- неудержанный НДФЛ 13% — 156 000 руб., штраф налоговому агенту 20% от этой суммы по статье 123 НК РФ — 31 200 руб., плюс пени;
- административный штраф по части 4 статьи 5.27 КоАП РФ за заключение гражданско-правового договора, фактически регулирующего трудовые отношения: для юрлица от 50 000 до 100 000 руб., для должностного лица от 10 000 до 20 000 руб., для ИП от 5 000 до 10 000 руб.
Только прямые суммы составляют от 441 200 до 491 200 руб. без учёта пеней. Сверху добавляются обязанности работодателя, которые возникают с даты фактического допуска к работе: оформление трудового договора и приказа, внесение сведений о трудовой деятельности, отпуск или компенсация за неиспользованные дни. Если исполнитель сам обратился в суд, к этому прибавляются судебные расходы.
Как оформить договор с самозанятым: порядок, акт и чек
Большая часть рисков закрывается до подписания: проверкой статуса, выбором конструкции договора и формулировкой предмета. Порядок ниже подходит и для самозанятого физлица, и для ИП на НПД.
Как заключить договор подряда с самозанятым: пошаговая инструкция
- Шаг 1. Проверьте статус НПД по ИНН исполнителя на дату подписания договора в сервисе ФНС и сохраните результат проверки вместе с договором.
- Шаг 2. Сверьте по кадровым данным, не работал ли исполнитель у вас по трудовому договору в последние 2 года. Если работал, оформляйте обычный ГПХ с НДФЛ, взносами и ЕФС-1.
- Шаг 3. Выберите конструкцию: подряд, если сдаётся результат, или оказание услуг, если оплачиваются действия. Опишите предмет через результат или услугу, объём и срок, без названия должности.
- Шаг 4. Включите в договор условия о статусе: исполнитель подтверждает регистрацию плательщиком НПД, обязуется передавать чек по каждой выплате, сообщать о снятии с учёта и о превышении лимита 2,4 млн руб., подтверждает, что не состоял с заказчиком в трудовых отношениях последние 2 года.
- Шаг 5. Подпишите договор до начала работ: на бумаге или электронной подписью, если стороны договорились об электронном обмене.
- Шаг 6. Примите результат или услугу по акту с перечнем выполненного и суммой к оплате.
- Шаг 7. Перечислите оплату на счёт исполнителя и получите чек из «Мой налог» с ИНН заказчика. Храните договор, акт, платёжный документ и чек одним комплектом.
Чек самозанятый формирует в момент расчёта, в том числе с аванса. При безналичной оплате крайний срок — 9-е число месяца, следующего за месяцем расчёта. За непередачу чека исполнителю грозит штраф 20% от суммы расчёта, при повторном нарушении в течение 6 месяцев — 100% (статья 129.13 НК РФ). Для заказчика отсутствие чека означает, что выплату сложнее подтвердить как расход и доход исполнителя на НПД, поэтому оплату следующего этапа разумно ставить в зависимость от чека по предыдущему.
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Когда исполнитель разовый и появляется накануне заказа, договорные отношения возникают практически в момент получения заявки. В некоторых отраслях заказчики требуют полный комплект — договор, заявку и закрывающий акт — и не принимают документы, подписанные задним числом. Выстраивайте процесс так, чтобы договор был подписан до начала работ, а акт — сразу после сдачи результата.»
Внимание: на рынке грузоперевозок участники требуют от перевозчиков весь пакет документов день в день: договор, заявку и закрывающий акт подписывают до того, как исполнитель взял заказ. Заявка может прийти в 18:00, а договор нужен к 8:00 следующего дня.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Акт по договору с самозанятым — основание для оплаты и подтверждение того, что работа сдана как результат, а не отработана как время. Если акт подписывается электронно, на PDF-файле остаётся штамп с данными подписанта, датой и временем подписания.
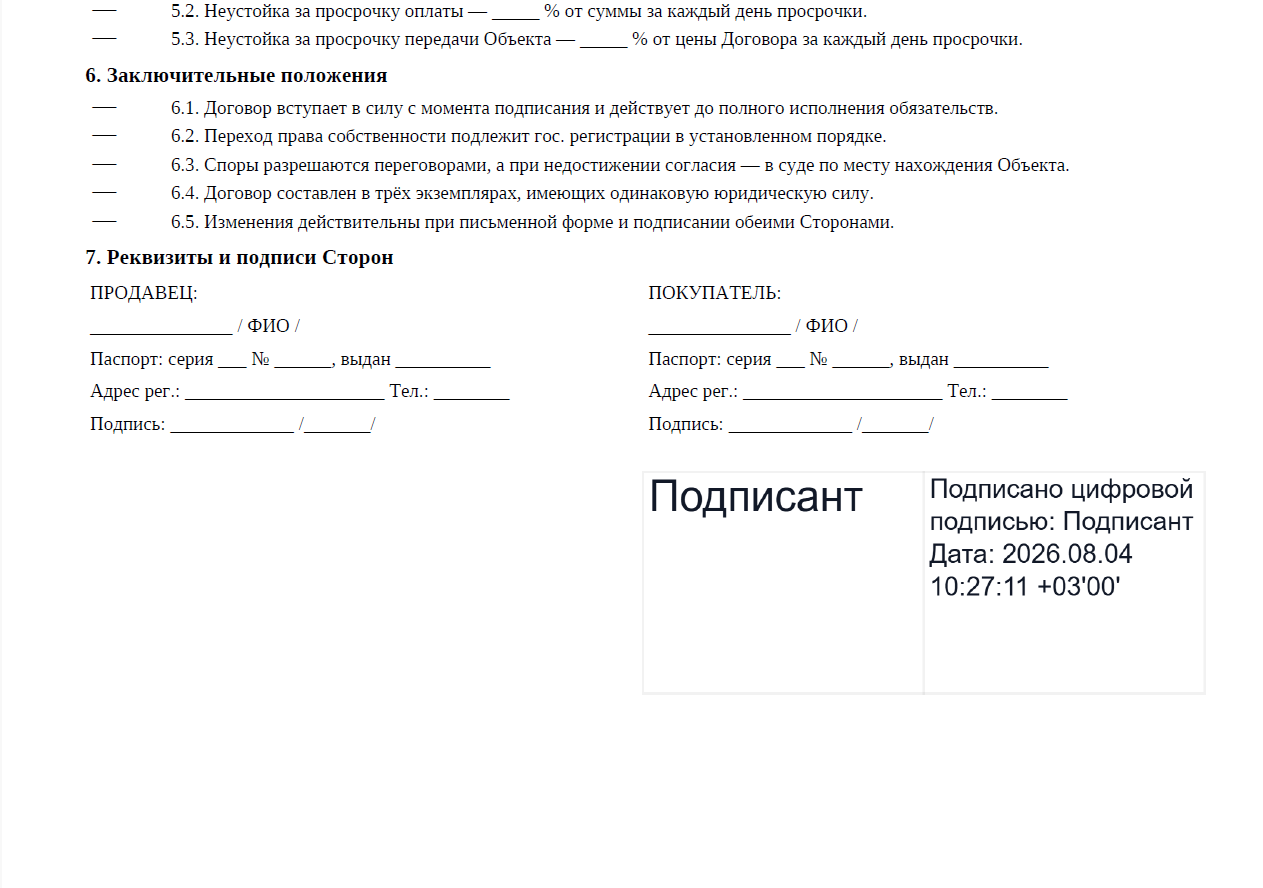
Электронное подписание договора подряда и акта с самозанятым
Правила КЭДО из статей 22.1-22.3 ТК РФ, введённые 377-ФЗ, регулируют документооборот между работником и работодателем. Договор с самозанятым — гражданско-правовой, поэтому его подписывают по общим правилам: письменная форма сделки соблюдена, если документ подписан электронной подписью и позволяет достоверно определить лицо (пункт 1 статьи 160 ГК РФ). Согласие на КЭДО у исполнителя по ГПХ не берётся, зато нужно соглашение сторон об электронном обмене.
Какую электронную подпись использовать для договора с самозанятым
По Федеральному закону от 06.04.2011 № 63-ФЗ «Об электронной подписи» квалифицированная подпись (УКЭП) приравнивается к собственноручной без дополнительных условий. Простая (ПЭП) и неквалифицированная усиленная (УНЭП) подписи признаются равнозначными собственноручной, если это предусмотрено соглашением между участниками обмена (часть 2 статьи 6 63-ФЗ). Для договора подряда и акта с самозанятым закон УКЭП не требует, поэтому соглашение о порядке использования ПЭП или УНЭП включают прямо в текст договора или подписывают отдельным документом.
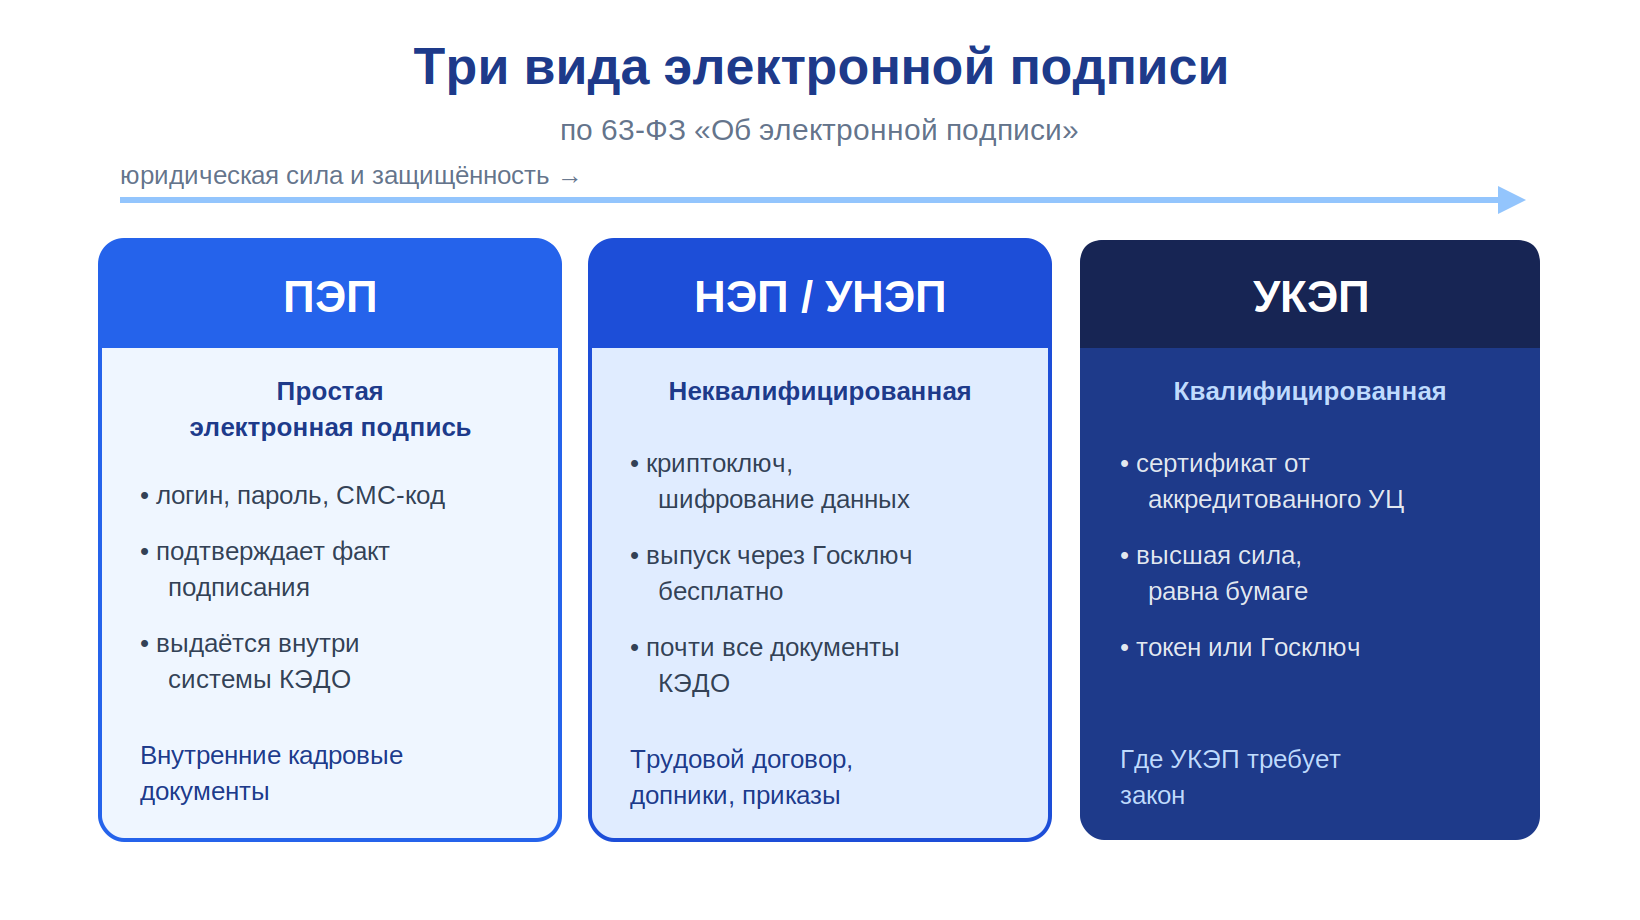
Мария Ж, специалист по цифровой подписи и КЭДО: «УКЭП выпускают только очно, в удостоверяющем центре, выпуск платный, и продлевать подпись приходится каждый год. Для исполнителя, который работает с вами по одному проекту, это лишние поездка и расходы. Неквалифицированную усиленную подпись можно выпустить в приложении со смартфона, для этого нужны только телефон и паспорт. Прежде чем требовать от самозанятого УКЭП, проверьте, уходит ли документ в государственный орган: если нет, её обычно не требуется.»
Полезно знать: удостоверяющие центры находятся только в России, поэтому исполнитель, который уехал в другую страну, не сможет выпустить УКЭП. Мобильную неквалифицированную подпись в приложении можно выпустить в любой стране.
Подписание с удалёнными и разовыми исполнителями
Бумажный обмен с исполнителем в другом городе растягивает начало работ на неделю: почтой договор идёт в одну сторону несколько дней, и столько же обратно едет второй экземпляр. Электронное подписание снимает эту задержку.
Мария Ж, HR-эксперт с 13-летним стажем: «С исполнителем, который переехал в другую страну, бумажный обмен стоит два раза по 2000 рублей за каждый комплект: курьер везёт договор туда, а оригинал второго экземпляра приходится заказывать обратно. Почтой договор между Екатеринбургом и Новосибирском шёл 4 дня в одну сторону, и к работе приступали через неделю после договорённости. Выпуск подписи в приложении занимает минуту-две, а первый документ подписывается через пять минут.»
Кейс из практики: логистическая компания с филиалами в 7 городах работает с 12 000 перевозчиков. С каждым до отправки груза нужно подписать договор, заявку и закрывающий акт, а перевозчик может находиться в 1200 км от ближайшего филиала. Сначала компания выдавала перевозчикам УКЭП через собственный удостоверяющий центр: на выдачу подписи уходил минимум день, перевозчики отказывались ехать за ней, и документы не успевали к сроку. После перехода на мобильную неквалифицированную подпись выпуск подписи и подписание первого документа занимают 5-10 минут, а комплект документов готов до начала рейса, даже если исполнителя нашли накануне.
Важный нюанс из практики: порядок подписания можно развернуть. Заказчик создаёт документ и отправляет его исполнителю без своей подписи, исполнитель подписывает первым, и только после этого подписывает заказчик. Так работают компании с большой агентской сетью, где исполнителю нужно подписать акт, чтобы получить оплату.
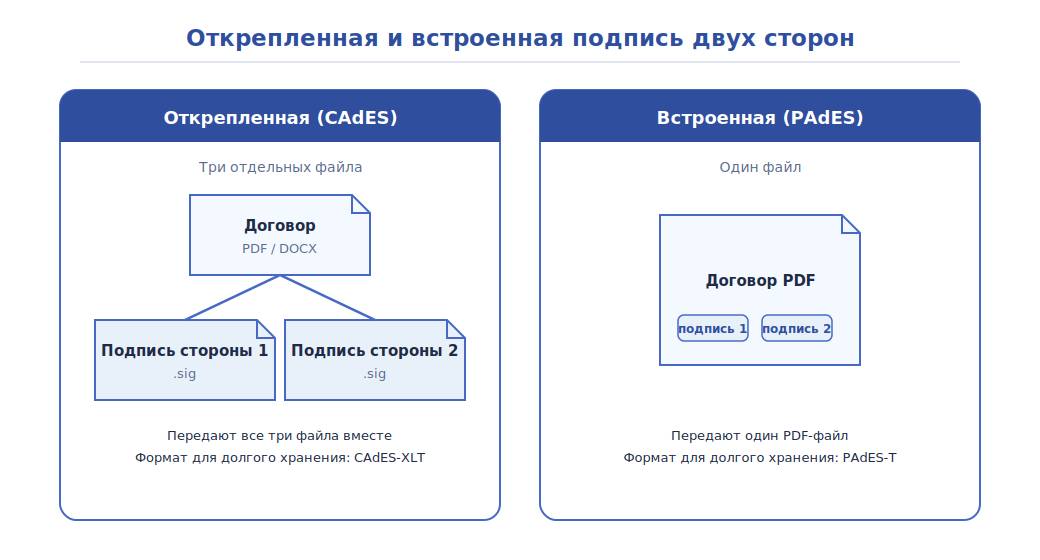
Если вы работодатель и параллельно с договорами ГПХ ведёте кадровые документы штатных сотрудников, согласие на электронный документооборот и ЛНА о КЭДО нужны только для работников по трудовому договору. В Добыто ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, а УКЭП для документов, где закон требует квалифицированную подпись, оформляется через партнёров — удостоверяющие центры.
На тарифе «Бизнес» подписанные документы хранятся в электронном архиве Добыто, а готовый модуль для 1С:ЗУП устанавливается и настраивается за один день. Договор, акт и отметки о подписании при запросе ГИТ или налоговой выгружаются из одного архива.
Стоимость электронного подписания договоров и кадровых документов в Добыто
Стоимость зависит от численности сотрудников, нужных видов подписи и требований к интеграции с 1С и хранению документов. Цены указаны на дату публикации.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив, приоритетная поддержка | от 50 ₽ за сотрудника / мес; минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| Модуль для 1С:ЗУП | входит в тариф «Бизнес» | установка и настройка за один день |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | по запросу |
| УКЭП через партнёров — удостоверяющие центры | по запросу | по запросу |
Тариф считается за сотрудника в месяц, повысить или понизить его можно в любое время, а при повышении разница пересчитывается пропорционально оставшемуся периоду. Условия по каждому тарифу и состав функций собраны на странице тарифов Добыто КЭДО; как в расчёт входят исполнители по ГПХ, уточняется при подключении.
Выводы
Договор с самозанятым по гражданскому праву остаётся подрядом или услугами: предмет, приёмка по акту и ответственность сторон те же, что и с любым физлицом. Меняется налоговая сторона — исполнитель сам платит НПД и передаёт чек, заказчик не удерживает НДФЛ, не начисляет взносы и не подаёт ЕФС-1. Эта схема работает только при действующем статусе на дату выплаты, для исполнителя, который не был вашим работником последние 2 года, и при договоре на результат, а не на работу по графику: иначе договор оформляется как обычный ГПХ или как трудовой.
Договоры и акты с исполнителями подписываются электронно по соглашению сторон, без УКЭП и без процедур КЭДО. Добыто закрывает электронное подписание и хранение кадровых документов сотрудников, а подписанные файлы остаются в одном архиве на случай запроса ГИТ или налоговой.
Частые вопросы о договоре с самозанятым
Что делать, если самозанятый утратил статус посреди действия договора?
Договор продолжает действовать: статус НПД на его гражданско-правовую силу не влияет. Меняется налогообложение выплат после даты снятия с учёта. Если исполнитель остался физлицом без ИП, заказчик становится налоговым агентом по НДФЛ, начисляет страховые взносы и подаёт ЕФС-1 не позднее следующего рабочего дня. Если исполнитель — ИП, перешедший на другой режим, НДФЛ за него заказчик не удерживает. Статус проверяют на дату каждой выплаты.
Может ли работник компании стать самозанятым и выполнять для неё работу по договору подряда?
Может зарегистрироваться как самозанятый, но доходы от своего работодателя по НПД не облагаются, как и от бывшего работодателя в течение 2 лет после увольнения (пункт 8 части 2 статьи 6 422-ФЗ). С работником можно заключить обычный ГПХ с удержанием НДФЛ и взносами, если работа не совпадает с его трудовой функцией, либо оформить внутреннее совместительство или совмещение по ТК РФ.
Нужно ли самозанятому открывать ИП, чтобы заключить договор с компанией?
Нет. Физлицо на НПД вправе заключать договоры подряда и услуг с юрлицами и ИП без регистрации предпринимателем, ставка для таких доходов 6%. ИП на НПД нужен, если исполнитель хочет вести предпринимательскую деятельность как ИП, но совмещать НПД с УСН, ПСН или ЕСХН он не может.
Нужен ли чек, если компания платит самозанятому аванс?
Да. Чек формируется при расчёте, включая предоплату, и передаётся заказчику. При безналичной оплате срок — не позднее 9-го числа месяца, следующего за месяцем расчёта. Если работа потом не сдана и аванс возвращён, самозанятый аннулирует чек в «Мой налог» или корректирует сумму.
Как самозанятому узнать свой ИНН и где находится личный кабинет?
ИНН физлица можно узнать в сервисе ФНС «Узнать ИНН» по паспортным данным или на Госуслугах. Личный кабинет самозанятого — приложение «Мой налог» и его веб-версия на сайте ФНС: там формируются чеки, видна сумма налога и справка о постановке на учёт, которую заказчик может запросить вместе с договором.
Какой налог платит самозанятый по договору подряда с физлицом и есть ли вычет?
С дохода от физлиц ставка НПД 4%, от юрлиц и ИП — 6%. Каждому самозанятому один раз предоставляется налоговый вычет 10 000 руб.: пока он не израсходован, ставка 4% фактически снижается до 3%, а ставка 6% — до 4%. Налог рассчитывает ФНС по данным чеков, уплата — не позднее 28-го числа месяца, следующего за истекшим.
