Данные самозанятого в договоре и акте — это ФИО, ИНН, паспортные данные, банковские реквизиты и прямая оговорка, что исполнитель применяет налог на профессиональный доход по 422-ФЗ. Бухгалтерия и налоговая принимают такие документы, если статус НПД действовал на дату оплаты, на каждую выплату есть чек из приложения «Мой налог» с ИНН заказчика, а наименование услуги в чеке совпадает с актом. При безналичной оплате чек формируется не позднее 9-го числа следующего месяца. Порядок действий зависит от статуса на дату выплаты: если статус есть, заказчик налоги не платит и учитывает расход по чеку, если статуса нет, выплата физлицу облагается НДФЛ 13% и страховыми взносами за счёт заказчика.
Материал даёт таблицу реквизитов для договора, порядок проверки статуса на сайте ФНС и способ подписать договор и акт удалённо без поездки в удостоверяющий центр. Отдельно разобраны требования к чеку и акту, ограничения режима для ИП на НПД и бывших работников, а также формулировки, по которым договор переквалифицируют в трудовой. Образцы соглашения об электронной подписи и согласия на обработку персональных данных, стоимость подписания и ответы на частые вопросы — во второй половине статьи.
Какие данные самозанятого указать в договоре подряда или оказания услуг
Для договора с плательщиком НПД нет утверждённой формы: действуют общие правила Гражданского кодекса РФ о подряде и возмездном оказании услуг. Поэтому набор реквизитов определяет не закон о самозанятых, а три практические задачи: идентифицировать исполнителя, доказать его налоговый статус и связать договор с чеком. Если хотя бы одна из этих связей рвётся, бухгалтерия заказчика не может принять расход, а налоговая при проверке рассматривает выплату как доход обычного физлица.
Физическое лицо на НПД и индивидуальный предприниматель на НПД оформляются по-разному. У первого в преамбуле и реквизитах нет ОГРНИП, у второго он обязателен, как и формулировка «индивидуальный предприниматель». Сам режим налогообложения у обоих одинаковый, ставки тоже.
| Реквизит | Физлицо на НПД | ИП на НПД | Зачем нужен |
|---|---|---|---|
| ФИО полностью | Да, как в паспорте | Да, с пометкой «ИП» | Совпадение с ФИО продавца в чеке |
| ИНН | Да | Да | По ИНН проверяется статус НПД, он же стоит в чеке |
| ОГРНИП | Нет | Да | Идентификация предпринимателя по ЕГРИП |
| Серия, номер паспорта, кем и когда выдан | Да | По договорённости | Идентификация стороны при споре |
| Адрес регистрации | Да | Да | Адрес для юридически значимых сообщений |
| Банковские реквизиты счёта исполнителя | Да, получатель — сам исполнитель | Да, расчётный счёт ИП или личный счёт | Оплата уходит тому, кто выдаёт чек |
| Указание на применение НПД | Да, со ссылкой на 422-ФЗ | Да, со ссылкой на 422-ФЗ | Основание не удерживать НДФЛ и не начислять взносы |
| Телефон и электронная почта | Да | Да | Канал для электронного подписания и обмена актами |
Реквизиты сами по себе статус не доказывают: ИНН в договоре показывает, кто исполнитель, но не то, что на дату оплаты он был плательщиком НПД. Эту связь закрывают три условия договора, которые стоит внести в текст до подписания.
- Заверение о статусе. Исполнитель заверяет, что состоит на учёте как плательщик НПД и не является работником заказчика и не был им в течение последних 2 лет. Заверение об обстоятельствах по статье 431.2 ГК РФ даёт заказчику право требовать возмещения убытков, если оно окажется недостоверным.
- Обязанность передать чек. Исполнитель формирует чек на каждую выплату с ИНН заказчика и передаёт его в срок, установленный статьёй 14 422-ФЗ.
- Обязанность уведомить об утрате статуса. Исполнитель сообщает заказчику о снятии с учёта до получения следующей оплаты, чтобы заказчик успел удержать НДФЛ.
- Возмещение потерь. Условие по статье 406.1 ГК РФ о компенсации доначисленных налогов, пеней и штрафов, если выплата будет признана доходом не на НПД по вине исполнителя.
Предмет договора описывается через результат или конкретный объём услуг с ценой и сроком, а не через должность и обязанности. Формулировки, которые переводят договор в трудовой, разобраны в отдельном разделе ниже. Сверьте готовый проект договора с таблицей: если в нём нет ИНН или оговорки о НПД, выплату в учёте придётся обосновывать отдельно.
Как проверить статус самозанятого и чем его подтвердить
Статус плательщика НПД проверяется на конкретную дату, а не один раз при заключении договора. Налоговый режим действует со дня постановки на учёт и прекращается при снятии с учёта, в том числе по инициативе ФНС при превышении лимита дохода. Если на дату выплаты статуса нет, чек сформировать невозможно, и доход исполнителя-физлица облагается по общим правилам: заказчик становится налоговым агентом по НДФЛ и плательщиком страховых взносов.
ФНС ведёт бесплатный сервис проверки статуса налогоплательщика НПД: в форму вводится ИНН исполнителя и дата, на которую нужен ответ, а для массовых проверок у сервиса есть открытое API. Результат проверки на дату подписания договора и на каждую дату оплаты сохраняют вместе с документами по сделке.
Второй способ подтверждения — справки, которые самозанятый формирует сам в приложении или веб-кабинете «Мой налог»: справка о постановке на учёт (КНД 1122035) и справка о доходах (КНД 1122036). Справка о постановке на учёт фиксирует дату, с которой применяется НПД, и полезна как приложение к договору. Справка о доходах показывает, сколько исполнитель получил за период, и помогает заказчику оценить, не подходит ли он к лимиту в 2,4 млн рублей за календарный год.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Как проверить статус самозанятого перед договором и оплатой: пошаговая инструкция
- Шаг 1. Запросите у исполнителя ИНН и справку о постановке на учёт в качестве плательщика НПД (КНД 1122035) из «Мой налог». Для ИП дополнительно запросите ОГРНИП.
- Шаг 2. Проверьте ИНН в сервисе ФНС на дату подписания договора. Если сервис не подтверждает статус, договор с оговоркой о НПД не заключайте, пока исполнитель не встанет на учёт.
- Шаг 3. Сверьте исполнителя с кадровыми данными: он не должен быть вашим работником сейчас и не должен был работать у вас по трудовому договору в течение последних 2 лет.
- Шаг 4. Внесите в договор заверение о статусе, обязанность передавать чек с ИНН заказчика и обязанность уведомить об утрате статуса.
- Шаг 5. Перед каждой выплатой повторите проверку статуса на дату платежа и сохраните результат в папке сделки.
- Шаг 6. После оплаты получите чек: при безналичном расчёте не позднее 9-го числа месяца, следующего за месяцем оплаты. Сверьте ФИО, ИНН, наименование услуги и сумму с актом.
- Шаг 7. Если чека нет или статус на дату оплаты не подтверждается, передайте выплату в бухгалтерию для удержания НДФЛ и начисления взносов, не дожидаясь проверки.
Проверку на шаге 5 чаще всего пропускают при длинных договорах с ежемесячной оплатой: статус проверили при подписании и больше к нему не возвращались. Для таких договоров удобнее закрепить проверку за конкретным сотрудником бухгалтерии и привязать её к графику платежей.
Как подписать договор и акт с самозанятым электронной подписью
Самозанятый и заказчик часто находятся в разных городах, а бумажный комплект в одну сторону идёт почтой несколько дней и столько же возвращается с подписью исполнителя. Электронная подпись по 63-ФЗ (Федеральный закон от 06.04.2011 № 63-ФЗ «Об электронной подписи») снимает пересылку: договор и акт подписываются в день согласования. Для договора ГПХ с самозанятым не действуют правила КЭДО из статей 22.1-22.3 ТК РФ: это гражданско-правовой документ, и форму подписания стороны определяют сами по статье 160 ГК РФ.
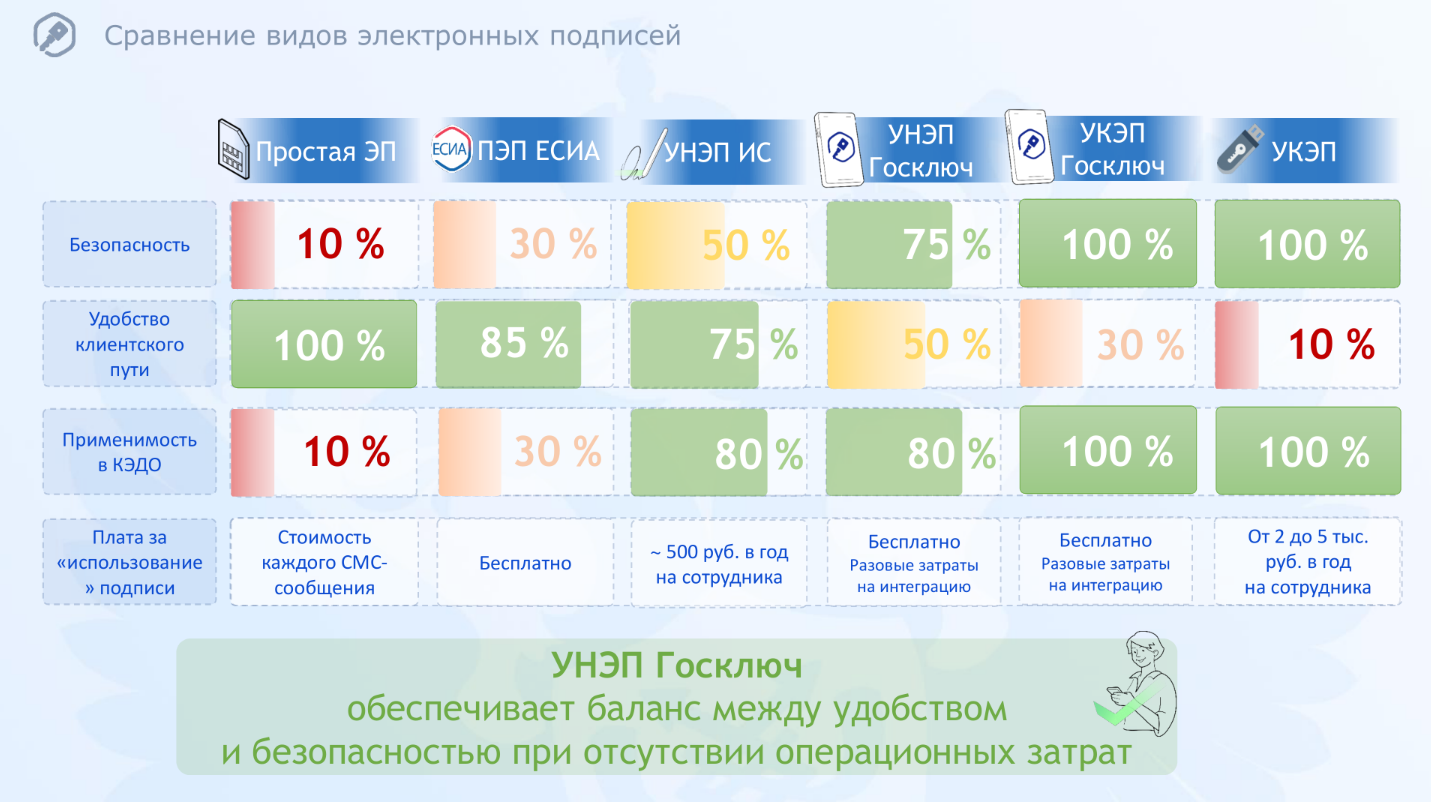
63-ФЗ знает два вида подписи: простую (ПЭП) и усиленную, которая делится на неквалифицированную (УНЭП) и квалифицированную (УКЭП). УКЭП выдают только аккредитованные удостоверяющие центры, УНЭП может выпускаться и неаккредитованными. Самозанятому для договора с заказчиком обычно достаточно ПЭП или УНЭП, но только при одном условии.
Внимание: УКЭП равнозначна собственноручной подписи в силу закона. Для ПЭП и УНЭП равнозначность возникает только при соглашении между участниками обмена: без него договор, подписанный простой подписью, не имеет силы документа с собственноручной подписью.
Соглашение об использовании ПЭП и УНЭП подписывается до первого документа: отдельным файлом или разделом в самом договоре. В нём описывают, как определяется лицо, подписавшее документ, какими средствами подписывают и как стороны обмениваются файлами.
Мария Ж, специалист по цифровой подписи и КЭДО: «Вид подписи определяет не степень защиты, а основание равнозначности. Выбирая простую подпись ради экономии, вы одновременно берёте на себя обязанность иметь соглашение, где описаны правила определения лица по его подписи. Это другой набор обязанностей, и начинать нужно с него, а не с выпуска подписи.»
Подпишите договор или акт с исполнителем электронной подписью

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
Практическое препятствие при выборе подписи — не закон, а доступность для исполнителя. УКЭП выдаётся очно в удостоверяющем центре, выпуск платный и продлевается ежегодно. Удостоверяющие центры работают только в России, поэтому исполнитель за рубежом УКЭП не получит. Мобильная УНЭП выпускается в приложении по паспорту и смартфону за несколько минут. В сервисе «Госключ» УНЭП доступна при наличии учётной записи на Госуслугах, УКЭП — при наличии биометрического загранпаспорта.
Кейс из практики: логистическая компания с филиалами в 7 городах работает с 12 000 перевозчиков и выполняет в среднем 5000 рейсов в месяц. С каждым перевозчиком до выдачи груза нужно подписать договор, заявку на перевозку и закрывающий акт, причём день в день: заявка приходит в 18:00, договор нужен к 8:00 следующего дня, а перевозчик может находиться в 1200 км от ближайшего филиала. Сначала компания выдавала УКЭП через свой удостоверяющий центр: выпуск занимал минимум день и требовал приезда, перевозчики отказывались. После перехода на мобильную УНЭП выпуск подписи и подписание первого документа стали занимать 5-10 минут, комплект уходит клиенту до начала рейса.
Маршрут подписания: кто подписывает первым и какими подписями
Стандартный маршрут такой: автор документа загружает его, подписывает со своей стороны и отправляет второй стороне, та проверяет текст и подписывает. Для договоров с исполнителями удобен и обратный порядок: заказчик направляет неподписанный проект, исполнитель подписывает первым, затем подписывает заказчик. Так заказчик не связывает себя договором, пока исполнитель не подтвердил реквизиты и статус.

Мария Ж, юрист со стажем более 20 лет: «Организация подписывает как юридическое лицо, и требования к ней строже. Физическое лицо подписывает как физлицо. Поэтому в одном и том же документе с двух сторон могут стоять подписи разных видов, и это законно. Проверьте только, что соглашение об электронной подписи подписано до договора, а не вместе с ним задним числом.»
В практике Добыто мы разводим по времени выпуск подписи и первое подписание документа с ней. Суд при споре оценивает, когда человеку выдали ключ и мог ли он фактически пользоваться системой, а подпись, выпущенная за минуту до подписания договора, этот вопрос не закрывает.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Кто подписывает договор с самозанятым от заказчика: руководитель или представитель по МЧД
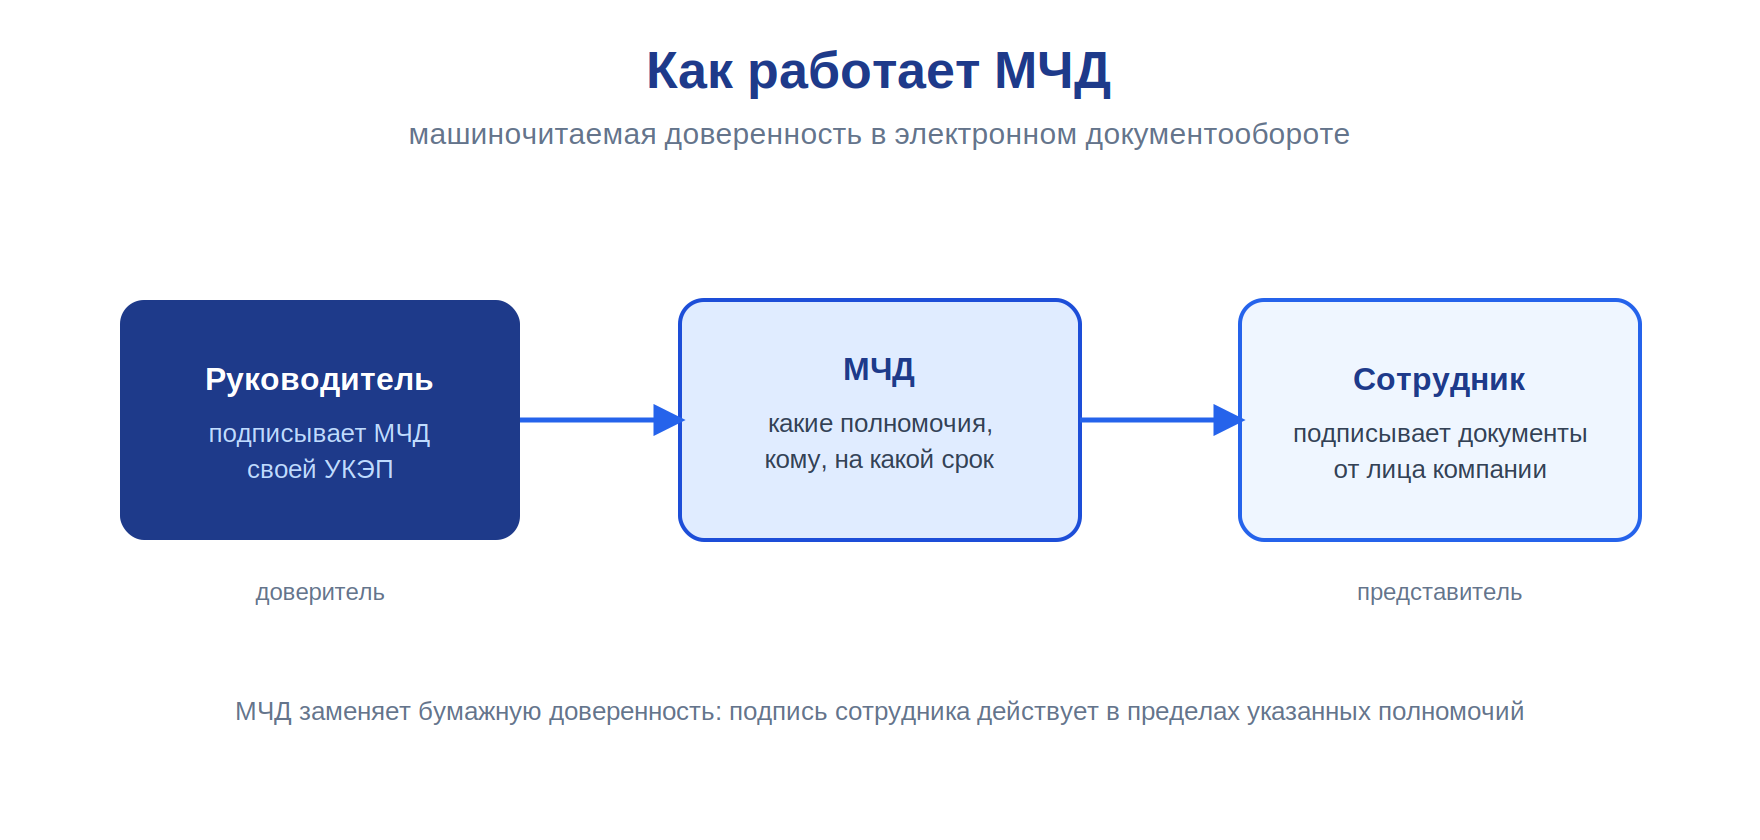
Если со стороны компании договор и акт подписывает не руководитель, а менеджер проекта или бухгалтер, при электронном подписании ему нужна машиночитаемая доверенность (МЧД). Это файл в формате XML с отдельным файлом подписи: руководитель подписывает доверенность своей УКЭП, и в ней указано, кому, какие полномочия и на какой срок переданы. Сертификат представителя выпускается на него как на физлицо, а полномочия подтверждает МЧД.
Правила работы с МЧД устанавливают сами площадки и системы, где её применяют, поэтому одной доверенностью на все случаи обойтись не всегда получается. Подписание договоров с контрагентами можно объединить в одной доверенности с другими сделками, а отчётность в ФНС и СФР и работа на портале закупок требуют отдельных доверенностей.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Раньше полномочия были зашиты в сертификат и невидимы, теперь они вынесены в отдельный читаемый документ. У сотрудника один сертификат и столько доверенностей, сколько систем, где он подписывает. Ведите реестр доверенностей по сотрудникам и системам: при увольнении представителя первой отзывается доверенность, и без реестра вы не вспомните, что и где отзывать.»
Лайфхак: в классификаторе полномочий для МЧД несколько тысяч записей. Не описывайте работу представителя заново: возьмите его бумажную доверенность и переводите её в МЧД пункт за пунктом.
Шаблоны соглашения об электронной подписи, согласия и доверенности для работы с исполнителями
Комплект закрывает юридическую сторону электронного подписания с самозанятым; начните с соглашения об использовании ПЭП и НЭП, его подписывают до договора.
| Документ | Скачать |
|---|---|
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Согласие на обработку персональных данных | Скачать |
| Машиночитаемая доверенность (МЧД): образец и структура XML | Скачать |
Что писать в акте с самозанятым и как связать его с чеком
Расходы организации и ИП на оплату услуг самозанятого учитываются при наличии чека: это прямое требование статьи 15 422-ФЗ. Акт при этом не теряет смысла: чек подтверждает оплату и налоговый статус, а акт — что работа выполнена и принята по статье 720 ГК РФ. Без акта заказчику нечем подтвердить объём и качество результата, если возникнет спор с исполнителем.
Единой формы акта нет. Как первичный документ он содержит реквизиты из статьи 9 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте»: наименование документа, дату составления, наименование стороны, составившей документ, содержание операции, её величину в рублях, должности и подписи ответственных лиц. Для самозанятого к этому добавляются те же данные, что в договоре: ФИО, ИНН и оговорка о применении НПД.
Требования к чеку перечислены в статье 14 Федерального закона от 27.11.2018 № 422-ФЗ о налоге на профессиональный доход. Чек формируется в «Мой налог» при расчёте наличными или электронными средствами платежа, а при иных безналичных расчётах — не позднее 9-го числа месяца, следующего за месяцем оплаты. При получении аванса чек формируется на сумму аванса, а не после подписания акта.
| Данные | В акте | В чеке | Что сверить |
|---|---|---|---|
| ФИО исполнителя | В преамбуле и подписи | ФИО продавца | Полное совпадение с договором |
| ИНН исполнителя | В реквизитах | ИНН продавца | Тот же ИНН, что проверялся в сервисе ФНС |
| ИНН заказчика | В реквизитах заказчика | ИНН покупателя, обязателен при расчётах с организацией или ИП | Чек без ИНН заказчика оформлен как продажа физлицу |
| Наименование работ или услуг | Как в предмете договора | Наименование работ, услуг | Одинаковая формулировка, без общего «услуги» |
| Налоговый режим | Оговорка о применении НПД | Указание на НПД формируется автоматически | Статус на дату оплаты |
| Сумма | Стоимость принятых работ | Сумма расчёта | Сумма чеков по договору равна сумме оплат |
| Дата | Дата приёмки | Дата и время расчёта | Даты могут различаться, чек привязан к оплате |
Чаще всего документы не принимают из-за двух строк таблицы: в чеке нет ИНН заказчика или наименование услуги в чеке не совпадает с актом. Оба дефекта исправляются одинаково: исполнитель аннулирует чек и формирует новый. За несформированный или непереданный чек отвечает сам самозанятый по статье 129.13 НК РФ: штраф 20% от суммы расчёта, при повторном нарушении в течение 6 месяцев — в размере всей суммы расчёта. Заказчик за это не штрафуется, но без корректного чека не может учесть расход.
Кейс из практики: страховая компания работает с 5500 агентов — физлицами, ИП и организациями, и чтобы получить вознаграждение, агент подписывает акт выполненных работ. 90% агентов обменивались актами через ЭДО с УКЭП, и расширение сети упиралось в выпуск подписи: визит в удостоверяющий центр, день ожидания, плата за выпуск, а в части городов удостоверяющих центров не было. Компания подключила вторую систему ЭДО с мобильной подписью: агент выпускает её по паспорту за 5 минут, акты приходят ему неподписанными, агент подписывает первым, компания — после него.

Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Электронный документ — письменное доказательство и в арбитражном, и в гражданском процессе. Проигрывают не из-за электронной формы, а из-за того, как документ создавали и кто его подписывал. Риск сидит в моменте выдачи ключа и в идентификации, поэтому храните вместе с актом сведения о том, когда и как исполнитель получил подпись.»
Полезно знать: распечатка электронного акта оригиналом не становится, это копия. Чтобы она имела вес, её заверяет оператор ЭДО, удостоверяющий центр, нотариус или сама организация с отметкой о верности копии. Суд вправе потребовать оригинал, то есть сам электронный файл с подписью.
Поэтому хранить нужно не картинку с экрана, а комплект файлов: документ, файл подписи отдельно и МЧД, если со стороны заказчика подписывал представитель. Мы советуем до выбора сервиса уточнять, выгружает ли он этот комплект целиком, в каком виде отдаёт архив при расторжении договора и кто, кроме вас, получает доступ к данным исполнителей.
Самозанятый ИП, лимит 2,4 млн и запреты: когда договор с самозанятым не подходит
Индивидуальный предприниматель вправе применять НПД по статье 4 422-ФЗ, но тогда не применяет одновременно другие специальные режимы. Ставки для обоих вариантов одинаковые и установлены статьёй 10: 4% с доходов от физлиц и 6% с доходов от организаций и ИП. Налог самозанятый платит сам по уведомлению ФНС, заказчик ничего не удерживает. Сам режим установлен до 31 декабря 2028 года.
Статья 4 422-ФЗ закрывает режим для перепродажи товаров, продажи подакцизных товаров, добычи полезных ископаемых, посреднической деятельности по агентским договорам и договорам поручения и комиссии, а также для тех, у кого есть работники по трудовым договорам или доход за календарный год превысил 2,4 млн рублей. Отдельно статья 6 исключает из объекта налогообложения доходы от работодателя и бывшего работодателя, если с увольнения прошло меньше 2 лет. Каждая из этих ситуаций меняет порядок выплаты по-разному.
| Ситуация исполнителя | Платить как самозанятому | Что делает заказчик |
|---|---|---|
| Физлицо на НПД, не работало у заказчика | Да | Проверяет статус на дату оплаты, получает чек с ИНН |
| ИП на НПД | Да | Указывает ОГРНИП, получает чек; при утрате статуса ИП платит налоги сам |
| Действующий работник заказчика | Нет | Удерживает НДФЛ, начисляет страховые взносы |
| Бывший работник, прошло меньше 2 лет с увольнения | Нет | Для физлица удерживает НДФЛ и начисляет взносы |
| Доход за год превысил 2,4 млн рублей | Нет, с момента превышения | Проверяет статус перед каждой оплатой, для физлица удерживает НДФЛ |
| Перепродажа, агентский договор, подакцизные товары | Нет | Оформляет отношения с ИП на другом режиме или с организацией |
| У исполнителя есть работники по трудовым договорам | Нет | Запрашивает у исполнителя сведения о режиме налогообложения |
Строки с бывшими работниками и превышением лимита не видны из договора: исполнитель может добросовестно указать статус НПД, который на дату оплаты уже не действует или к этому доходу не применяется. Поэтому бывших работников сверяют по кадровому архиву, а по длинным договорам с крупными суммами запрашивают справку о доходах из «Мой налог».
Когда договор с самозанятым не подходит вовсе
Договор с плательщиком НПД не подходит, если заказчику нужен человек на постоянной позиции с графиком, рабочим местом и подчинением руководителю: это трудовые отношения, и никакая формулировка договора их не изменит. Не подходит он и для уволившегося сотрудника, которого хотят вернуть на ту же работу через самозанятость раньше, чем через 2 года. Третий случай — посреднические схемы: агент, продающий чужой товар, самозанятым по этой деятельности быть не может.
Формулировки, из-за которых договор с самозанятым переквалифицируют в трудовой
Часть 2 статьи 15 ТК РФ запрещает заключать гражданско-правовые договоры, которые фактически регулируют трудовые отношения. Признаки трудовых отношений перечислены в той же статье: личное выполнение трудовой функции, подчинение правилам внутреннего трудового распорядка, работа под управлением и контролем работодателя. По статье 19.1 ТК РФ неустранимые сомнения при рассмотрении такого спора толкуются в пользу трудовых отношений. ФНС в письме от 15.04.2022 № ЕА-4-15/4674 перечислила доказательства трудовых отношений между сторонами гражданско-правового договора, которые налоговые органы собирают при проверках.
- Должность вместо результата. «Исполнитель выполняет обязанности менеджера» описывает трудовую функцию. Нужно: «исполнитель разрабатывает 3 макета лендинга по техническому заданию».
- Режим работы. График с 9 до 18, обязанность присутствовать в офисе, подчинение правилам внутреннего трудового распорядка.
- Фиксированная ежемесячная оплата в одни и те же даты. Оплата за этап или объём с приёмкой по акту не похожа на зарплату, ежемесячный «оклад» — похожа.
- Социальные гарантии. Оплачиваемый отдых, компенсация больничных, «отпуск» в тексте договора.
- Интеграция в штат. Рабочее место и оборудование заказчика, корпоративная почта и пропуск, подчинение конкретному руководителю.
- Бессрочность. Договор без срока и конкретного результата, который продлевается автоматически.
Мария Ж, HR-эксперт с 13-летним стажем: «Фраза «человек работает удалённо, значит гражданско-правовой договор» звучит просто, а на практике это зона риска. Признаки трудовых отношений никуда не исчезают от того, что исполнитель находится в другом городе или за пределами страны. Выбор конструкции определяется существом отношений, поэтому перед подписанием перечитайте предмет договора и уберите из него всё, что описывает должность и распорядок.»
Ошибка в конструкции договора обходится дороже, чем разница между 6% НПД и налогами по трудовому договору. При переквалификации заказчику доначисляют НДФЛ, страховые взносы и пени за весь период. За неудержание НДФЛ налоговым агентом добавляется штраф 20% от суммы, подлежавшей удержанию, по статье 123 НК РФ. По части 4 статьи 5.27 КоАП РФ за гражданско-правовой договор, фактически регулирующий трудовые отношения, штраф на организацию составляет от 50 000 до 100 000 рублей, на должностное лицо — от 10 000 до 20 000 рублей, на ИП — от 5000 до 10 000 рублей.
Если в компании есть и штатные сотрудники, и исполнители на НПД, держите для них разные комплекты документов: работников оформляют по ТК РФ, с ЛНА о КЭДО и правилами статей 22.1-22.3, а самозанятых — по договору ГПХ с соглашением об электронной подписи. В Добыто ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, а УКЭП — через партнёров-удостоверяющих центров.
Стоимость сервиса для электронного подписания договоров и актов в 2026 году
Стоимость зависит от числа сотрудников, видов подписи и нужных интеграций; цены указаны по тарифной сетке на дату публикации.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив | от 50 ₽ за сотрудника / мес, минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из «Бизнес», выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | входит в подключение |
| УКЭП через партнёров-удостоверяющих центров | по запросу | по запросу |
| Модуль для 1С:ЗУП с автоматической синхронизацией документов | в тарифе «Бизнес» | установка и настройка за один день |
Тарифы считаются за сотрудника в месяц; отдельной строки для исполнителей по договорам ГПХ в тарифной сетке нет, и условия для них рассчитываются индивидуально. Состав функций каждого тарифа и порядок перехода между ними описаны на странице тарифов Добыто КЭДО: при повышении тарифа разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Документы с самозанятым принимают, когда три связи не разорваны: ИНН в договоре совпадает с ИНН в чеке, статус НПД подтверждён на дату каждой оплаты, а наименование работ одинаково в акте и чеке. Бывшие работники в пределах 2 лет, превышение лимита и посреднические договоры выводят выплату из режима, и заказчик становится налоговым агентом. Электронное подписание снимает пересылку бумаги, но работает только при соглашении об использовании ПЭП и УНЭП, заключённом до договора.
Добыто закрывает электронное подписание документов и хранение комплекта файлов с подписями, а в статьях блога мы разбираем практику оформления, на которую опираемся при настройке маршрутов подписания для компаний.
Частые вопросы о договоре и акте с самозанятым
Нужно ли согласие самозанятого на обработку паспортных данных для договора?
Для заключения и исполнения договора, стороной которого является сам исполнитель, отдельное согласие не требуется: пункт 5 части 1 статьи 6 Федерального закона № 152-ФЗ «О персональных данных» допускает обработку для этой цели. Согласие понадобится, если заказчик передаёт данные исполнителя третьим лицам за пределами исполнения договора, например облачному провайдеру или удостоверяющему центру, или использует их для других целей. Копию паспорта целиком хранить не нужно: для договора достаточно реквизитов документа.
Можно ли платить самозанятому на карту родственника или другого человека?
Чек формирует исполнитель, а оплата уходит другому лицу, и связь между выплатой и чеком становится неочевидной для налоговой и банка. Если такой порядок всё же нужен, он прямо прописывается в договоре с реквизитами получателя, а исполнитель формирует чек на всю сумму от своего имени. Безопаснее платить только на счёт самого исполнителя, указанный в договоре.
Что делать, если самозанятый аннулировал чек после оплаты?
Аннулированный чек не подтверждает расход по статье 15 422-ФЗ. Запросите у исполнителя новый чек на ту же сумму с ИНН заказчика и корректным наименованием работ. Если исполнитель отказывается или уже снят с учёта, выплату физлицу придётся облагать НДФЛ и взносами по общим правилам, а убытки взыскивать по условию договора о возмещении потерь.
Если исполнитель встал на учёт как самозанятый после начала работ, можно ли платить ему как плательщику НПД?
НПД применяется к доходам, полученным со дня постановки на учёт. Решающей является дата оплаты: если на неё статус подтверждается в сервисе ФНС и исполнитель формирует чек, выплата идёт по режиму НПД. Оплаты, полученные до постановки на учёт, в этот режим не попадают, и чек на них не формируется.
Сколько налога платит самозанятый и удерживает ли его заказчик?
Самозанятый платит 4% с доходов от физлиц и 6% с доходов от организаций и ИП сам, по уведомлению ФНС в «Мой налог». При регистрации ему предоставляется налоговый вычет 10 000 рублей, за счёт которого ставки снижаются до 3% и 4% соответственно, пока вычет не израсходован. Заказчик налог не удерживает и страховые взносы с выплаты не начисляет, если статус действует и чек сформирован.
Можно ли заключить с самозанятым один рамочный договор на год и подписывать только акты?
Можно: рамочный договор по статье 429.1 ГК РФ с заявками или спецификациями на каждый объём работ допустим. Чек формируется на каждую оплату, а статус проверяется на дату каждого платежа, а не один раз при подписании рамочного договора. Каждая заявка описывает конкретный результат, иначе годовой договор с ежемесячной оплатой начинает выглядеть как трудовой.
