Самозанятые физические лица отличаются от обычных подрядчиков-физлиц тем, на ком лежат налог и отчётность по вознаграждению. Плательщик налога на профессиональный доход (НПД) по 422-ФЗ сам перечисляет 6% с выплат от организаций и ИП и формирует чек, а заказчик не удерживает НДФЛ и не начисляет страховые взносы. Если у исполнителя нет статуса НПД, организация удерживает НДФЛ как налоговый агент, сверху начисляет взносы и сдаёт 6-НДФЛ, РСВ и ЕФС-1. Ветки расходятся по статусу исполнителя на дату выплаты: физлицо без ИП, утратившее право на НПД, с этой даты облагается как подрядчик без статуса, а ИП платит налоги сам.
Материал нужен заказчику, который выбирает формат работы с исполнителем, и самому исполнителю. Сводная таблица различий, расчёт расходов на одно вознаграждение 100 000 рублей и новые сведения ЕФС-1 о травматизме с 01.09.2026 идут в первых разделах. Дальше — проверка статуса по ИНН и чека, ограничения НПД, включая выплаты бывшему работодателю в течение 2 лет после увольнения. Признаки трудовых отношений, индикатор риска Минтруда с 10.01.2026, сценарная таблица ошибок, тарифы на КЭДО для сотрудников и ответы на частые вопросы — во второй половине статьи.
Самозанятый и подрядчик-физлицо: сравнение по налогам, договору и ограничениям
Самозанятым в практике называют плательщика НПД: физлицо, в том числе ИП, которое применяет специальный налоговый режим по Федеральному закону от 27.11.2018 № 422-ФЗ «О проведении эксперимента по установлению специального налогового режима «Налог на профессиональный доход». Объект налога — доходы от реализации товаров, работ, услуг и имущественных прав. Режим вправе применять граждане РФ, ЕАЭС и Украины, а в возрасте от 14 до 18 лет — с учётом дееспособности и согласия законных представителей.
Отдельного вида договора для самозанятых ГК РФ не содержит. Договорная основа зависит от предмета: работы оформляют договором подряда по статье 702 ГК РФ, услуги — договором возмездного оказания услуг по статье 779 ГК РФ. Статус исполнителя меняет налоговые последствия выплаты, а состав условий договора определяется гражданским правом одинаково для обоих вариантов.
Различия сведены в таблицу; в обоих столбцах речь о выплатах организации или ИП за работы и услуги.
| Параметр | Плательщик НПД (самозанятый) | Физлицо без статуса ИП и НПД |
|---|---|---|
| Кто платит налог | Исполнитель сам, НПД по 422-ФЗ | Заказчик удерживает НДФЛ как налоговый агент (ст. 226 НК РФ) |
| Ставка налога | 6% с доходов от организаций и ИП, 4% с доходов от физлиц | 13% в пределах 2,4 млн рублей за год, с превышения порога — повышенные ставки (ст. 224 НК РФ) |
| Страховые взносы | Заказчик не начисляет | Заказчик начисляет по подп. 1.1 п. 1 ст. 420 НК РФ |
| Документ для учёта расхода | Чек с ИНН заказчика; акт его дополняет, но не заменяет | Чек не формируется: его выдаёт только плательщик НПД |
| Отчётность заказчика | ЕФС-1 по договору с выданным чеком не подаётся (разъяснение СФР) | 6-НДФЛ, РСВ, ЕФС-1 подраздел 1.1 |
| Лимит дохода исполнителя | 2,4 млн рублей за календарный год | Лимита режима нет |
| Наёмные работники у исполнителя | По трудовым договорам не допускаются | Ограничения режима нет |
| Выплаты от нынешнего работодателя или бывшего, если с увольнения не прошло 2 лет | Не объект НПД | Ограничения режима нет |
| Вид договора | Подряд (ст. 702 ГК РФ) или услуги (ст. 779 ГК РФ) по предмету | Те же виды договоров |
| Взносы на травматизм | Совместное применение с чеком НПД после 01.09.2026 официально не разъяснено | Уплачиваются, если договор возлагает эту обязанность на заказчика; с 01.09.2026 условие отражается в ЕФС-1 |
Для заказчика различие сводится к распределению обязанностей: при НПД налог и чек на стороне исполнителя, при договоре с физлицом без статуса НДФЛ, взносы и отчётность в ФНС и СФР на стороне заказчика. За перенос обязанностей исполнитель платит соблюдением условий режима: лимитом, перечнем запрещённых видов деятельности и исключением для работодателей.
Налоги и взносы с вознаграждения: расчёт для самозанятого и физлица без статуса
При выплате физлицу без статуса ИП или НПД за работы или услуги организация или ИП выступает налоговым агентом по пунктам 1-4 статьи 226 НК РФ: удерживает НДФЛ из вознаграждения и перечисляет его в бюджет. Страховые взносы с таких выплат начисляются по подпункту 1.1 пункта 1 статьи 420 НК РФ. Единый тариф в 2026 году — 30% в пределах базы и 15,1% сверх неё. База составляет 2 979 000 рублей на одного получателя нарастающим итогом с 01.01.2026 по Постановлению Правительства РФ от 31.10.2025 № 1705.
Плательщик НПД платит 6% с доходов от организаций и ИП и 4% с доходов от физлиц (статья 10 422-ФЗ). С этой выплаты заказчик НДФЛ не удерживает и взносы не начисляет: налог с дохода по НПД перечисляет сам исполнитель.
Условный арифметический пример построен на одном вознаграждении 100 000 рублей: НДФЛ 13% без вычетов, общий тариф взносов 30% в пределах базы, без льгот, взносов на травматизм и иных расходов. В обоих столбцах одинаковая договорная сумма, суммы на руки у исполнителей разные.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
| Показатель | Физлицо по ГПХ | Плательщик НПД |
|---|---|---|
| Вознаграждение по договору | 100 000 руб. | 100 000 руб. |
| НДФЛ, удержанный заказчиком | 13 000 руб. | не удерживается |
| Взносы заказчика сверх вознаграждения | 30 000 руб. | не начисляются |
| НПД исполнителя (6% до применения налогового вычета) | не применяется | 6 000 руб. |
| Исполнитель получает после налога | 87 000 руб. | 94 000 руб. |
| Расходы заказчика | 130 000 руб. | 100 000 руб. |
На договоре 100 000 рублей заказчик при работе с физлицом без статуса тратит на 30 000 рублей больше, а исполнитель на НПД после налога получает на 7 000 рублей больше. Если вознаграждение крупнее или у получателя уже набрана база взносов за год, расчёт делают по фактическим суммам с учётом тарифа 15,1% сверх базы.
Отчётность заказчика по договору с физлицом без статуса: 6-НДФЛ, РСВ и ЕФС-1
По облагаемому договору ГПХ заказчик сдаёт 6-НДФЛ как налоговый агент и РСВ по взносам. Срок — не позднее 25-го числа месяца, следующего за отчётным периодом, годовой 6-НДФЛ — не позднее 25 февраля (пункт 2 статьи 230 и пункт 7 статьи 431 НК РФ). Сведения о заключении и прекращении облагаемого взносами договора ГПХ подаются в подразделе 1.1 ЕФС-1 не позднее следующего рабочего дня по пункту 2 статьи 11 Федерального закона от 01.04.1996 № 27-ФЗ «Об индивидуальном (персонифицированном) учёте в системах обязательного пенсионного страхования и обязательного социального страхования». По договору с плательщиком НПД, который выдал чек, СФР указывает на отсутствие обязанности подавать ЕФС-1.
Травматизм по ГПХ: новые сведения в ЕФС-1 с 01.09.2026
Взносы на страхование от несчастных случаев на производстве и профзаболеваний по договору ГПХ уплачиваются, когда договор возлагает эту обязанность на заказчика (пункт 1 статьи 5 Федерального закона от 24.07.1998 № 125-ФЗ). С 01.09.2026 в ЕФС-1 нужно сообщать, есть ли в договоре такое условие: подпункт 5.1 пункта 2 статьи 11 Закона № 27-ФЗ добавлен Федеральным законом от 20.02.2026 № 29-ФЗ. Для договора на работы или услуги с условием о травматизме в графе «Код выполняемой функции» подраздела 1.1 ставится код «ДГПХФЛНС» по пункту 46 Порядка, утверждённого приказом СФР от 17.11.2025 № 1462 (в редакции от 15.04.2026).
Форму, коды и порядок заполнения СФР публикует в базе знаний для страхователей по ЕФС-1, и перед первой подачей сведений после 01.09.2026 код функции сверяют с действующей редакцией Порядка.
Для договора с самозанятым, в котором одновременно выдан чек и прописано условие о травматизме, официального разъяснения о совместном применении норм после 01.09.2026 на дату публикации нет. Закон № 125-ФЗ связывает страхование с условием договора, а СФР говорит об отсутствии ЕФС-1 по НПД с чеком. Если такое условие включено в договор с самозанятым, порядок отчётности уточняют в отделении СФР до первой выплаты.
Договор с исполнителем в электронной форме: какая подпись подходит
По части 1 статьи 6 Федерального закона от 06.04.2011 № 63-ФЗ «Об электронной подписи» документ, подписанный УКЭП, равнозначен документу на бумаге с собственноручной подписью. ПЭП и УНЭП дают тот же результат только в случаях, установленных законом, или по соглашению сторон (часть 2 статьи 6). Для договора с самозанятым или подрядчиком-физлицом из этого следует практическое действие: если стороны подписывают договор ПЭП или УНЭП, условие о признании такой подписи закрепляют в соглашении.
Правила КЭДО из статьи 22.1 ТК РФ действуют между работодателем и работником или лицом, поступающим на работу, и к договорам ГПХ автоматически не применяются. Тарифы Добыто КЭДО и требования статей 22.1-22.3 ТК РФ, которым соответствует платформа, относятся к сотрудникам; для исполнителя по ГПХ основание электронного подписания — 63-ФЗ и соглашение сторон.
Встроенная и откреплённая подпись при двустороннем подписании
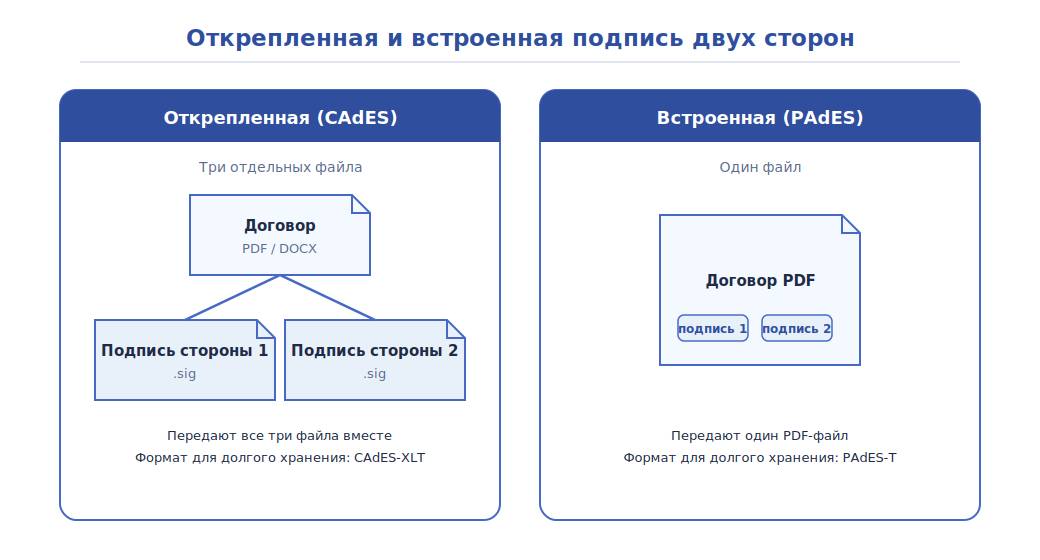
Формат подписи определяет, сколько файлов стороны хранят по одному договору. При откреплённой подписи CAdES это три файла: сам договор и по одному файлу подписи от каждой стороны. При встроенной подписи PAdES обе подписи находятся внутри одного PDF, и договор передаётся одним файлом.
Как хранить договор с откреплённой подписью
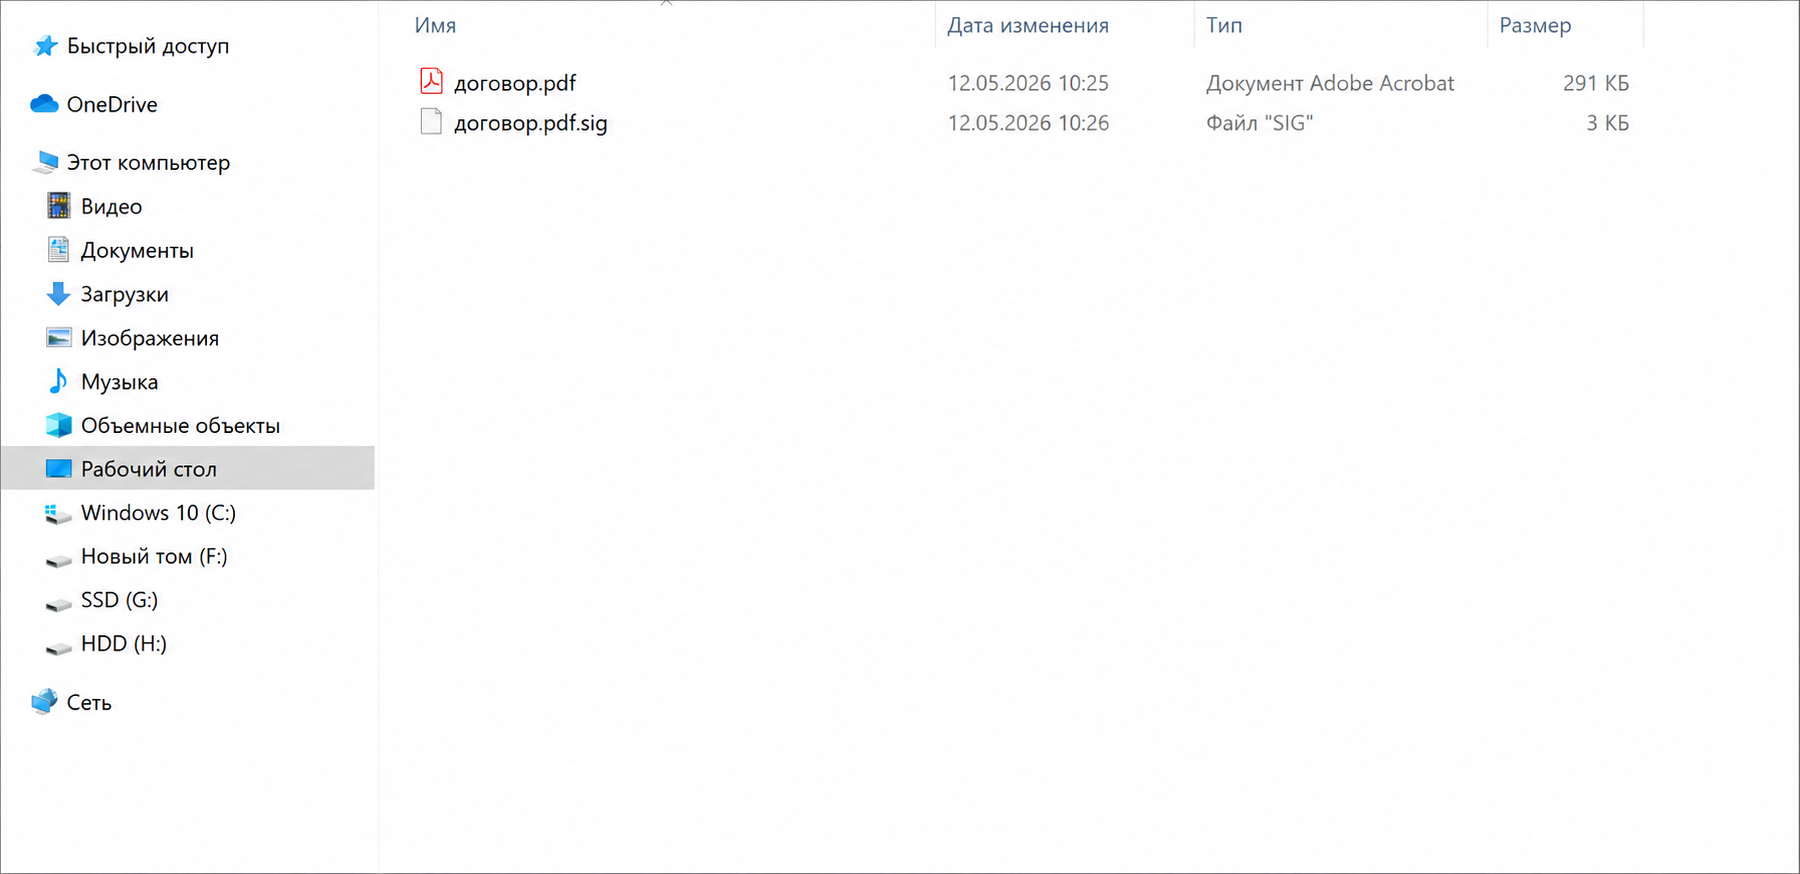
Файл подписи с расширением .sig лежит рядом с документом и носит то же имя. Подпись подтверждает, что документ после подписания не изменялся, поэтому в архив кладут именно тот PDF, который подписывали, без пересохранения и правок.
Договор с подписями обеих сторон
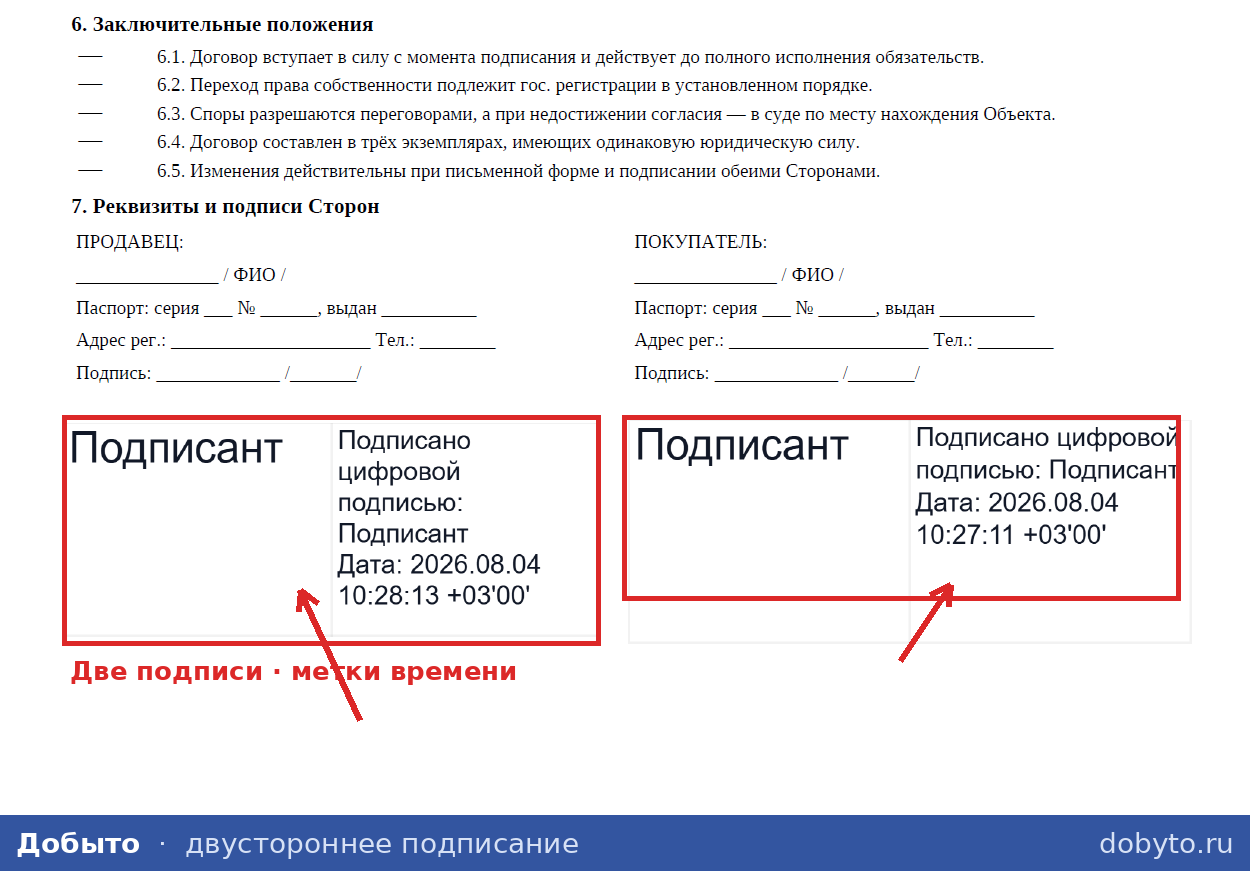
Когда договор подписали заказчик и исполнитель, в визуализированном PDF под реквизитами сторон видны два штампа об удостоверении документа электронной подписью с датами и метками времени. Штамп показывает факт подписания; перед расчётом с исполнителем подпись проверяют по самому файлу.
Подпишите файл договора с исполнителем электронной подписью

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Проверьте, чья она и действует ли сертификат. Без регистрации.
Плагин подписания Добыто работает бесплатно: подписывает почти любые файлы, обрабатывает несколько документов за раз, формирует прикреплённую или откреплённую подпись и позволяет скачать отдельно подпись или архив с документами и подписями.
Чек и статус НПД: что проверить до и после выплаты самозанятому
Статус плательщика НПД проверяют по ИНН на выбранную дату в бесплатном сервисе ФНС для проверки статуса налогоплательщика НПД. Справка о постановке на учёт, полученная на дату заключения договора, статус на дату выплаты не подтверждает, поэтому проверку повторяют перед каждым платежом.
По каждому расчёту самозанятый формирует чек. При оплате наличными или электронным средством платежа чек выдаётся в момент расчёта, при иных безналичных расчётах — не позднее 9-го числа следующего месяца (части 3 и 6 статьи 14 422-ФЗ). Если заказчик — организация или ИП, в чеке указывается его ИНН. Для учёта расходов заказчику нужен именно чек: акт выполненных работ может его дополнить, но не заменить (части 8-10 статьи 15).
Как оформить работу с самозанятым исполнителем: пошаговая инструкция
- Шаг 1. Проверьте статус НПД исполнителя по ИНН на дату заключения договора в сервисе ФНС и сохраните результат проверки.
- Шаг 2. Сверьте кадровые документы: исполнитель не работает у вас по трудовому договору и не увольнялся менее 2 лет назад. Доход от нынешнего или такого бывшего работодателя не объект НПД.
- Шаг 3. Определите предмет договора: работы оформляются подрядом по статье 702 ГК РФ, услуги — договором возмездного оказания услуг по статье 779 ГК РФ. Если договор подписывается ПЭП или УНЭП, включите условие о признании такой подписи.
- Шаг 4. Проверьте условия договора и фактический порядок работы на признаки трудовых отношений по статье 15 ТК РФ: личное выполнение трудовой функции под управлением и контролем заказчика, подчинение правилам внутреннего распорядка.
- Шаг 5. Перед каждой выплатой повторно проверьте статус исполнителя на дату платежа.
- Шаг 6. Получите чек с ИНН заказчика: при безналичной оплате не позднее 9-го числа следующего месяца. Храните чек вместе с договором и актом.
- Шаг 7. Если статус утрачен, по физлицу без ИП с даты утраты начисляйте взносы и удерживайте НДФЛ как налоговый агент.
Когда самозанятый исполнитель не подходит
Режим НПД закрывает не каждую ситуацию, и часть ограничений заказчик может проверить до подписания договора. Самозанятый исполнитель не подходит, если:
- исполнитель — ваш работник или бывший работник, уволенный менее 2 лет назад (пункт 8 части 2 статьи 6 422-ФЗ). Исключение касается доходов: человек вправе оставаться плательщиком НПД и работать с другими заказчиками, но выплаты за работы и услуги от вас НПД не облагаются;
- у исполнителя есть наёмные работники по трудовым договорам (пункт 4 части 2 статьи 4);
- деятельность связана с перепродажей товаров и имущественных прав, продажей подакцизных или маркируемых товаров, добычей и реализацией полезных ископаемых;
- доход исполнителя за календарный год по всем заказчикам превышает 2,4 млн рублей;
- исполнитель — гражданин страны, не входящей в перечень статьи 5 422-ФЗ: режим доступен гражданам РФ, ЕАЭС и Украины.
Сделки с имуществом подчиняются отдельным правилам. Продажа личного имущества, автомобиля или недвижимости доходом по НПД не считается, а сдача жилого помещения в аренду (наём) под режим подпадает (подпункт 3 части 2 статьи 6). Выплаты физлицу за передачу имущества в пользование или в собственность страховыми взносами не облагаются, кроме авторских и лицензионных исключений (пункт 4 статьи 420 НК РФ). При покупке собственной вещи у физлица правила налогового агента для работ и услуг автоматически не переносятся: исключение по статье 228 НК РФ предусмотрено пунктом 2 статьи 226.
Если исполнитель попадает хотя бы под одно ограничение из списка, договор с ним оформляют и облагают по правилам для физлица без статуса НПД или для ИП на другом режиме, а не через чек.
Утрата статуса и переквалификация: во что обходится ошибка с исполнителем
Утрата права на НПД в середине договора
Основание утраты права на режим при превышении лимита — часть 19 статьи 5 вместе с пунктом 8 части 2 статьи 4 422-ФЗ. Если исполнитель — физлицо без ИП, у заказчика-организации или ИП с даты утраты права возникают обязанности по НДФЛ и страховым взносам, в том числе когда причина — превышение лимита 2,4 млн рублей. Доходы, учтённые до даты утраты, не пересчитываются. В условиях примера выше каждые 100 000 рублей вознаграждения после этой даты дают заказчику 30 000 рублей взносов сверх суммы договора и удержание 13 000 рублей НДФЛ, если вознаграждение не пересмотрено.
Порядок для заказчика ФНС описала в разъяснении об обязанностях организаций после утраты исполнителем права на НПД. Для исполнителя-ИП этот вывод прямо не применяется: НДФЛ с предпринимательских доходов ИП исчисляет сам по статье 227 НК РФ, и заказчик налоговым агентом не становится.
Признаки трудовых отношений и индикатор риска Минтруда
Статья 15 ТК РФ относит к признакам трудовых отношений личное выполнение оплачиваемой трудовой функции под управлением и контролем работодателя и подчинение правилам внутреннего распорядка. Заключать договор ГПХ, который фактически регулирует трудовые отношения, запрещено, и статус НПД исполнителя этот запрет не снимает.
С 10.01.2026 действует индикатор риска по Приказу Минтруда России от 08.12.2025 № 685н (зарегистрирован Минюстом 30.12.2025 № 84858), который изменил пункт 8 перечня, утверждённого приказом от 30.11.2021 № 838н. Индикатор срабатывает, когда у заказчика более 35 исполнителей на НПД и по каждому одновременно выполняются три условия: среднемесячный доход от этого заказчика свыше 35 000 рублей, работа более 3 месяцев, доля дохода от заказчика не менее 75%. Индикатор — сигнал риска для контроля; сам по себе он не запрет и не установленное нарушение.
Если проверка показывает признаки трудовых отношений и исполнителей переводят в штат, кадровые документы с ними ведут по правилам статей 22.1-22.3 ТК РФ, а переход на КЭДО идёт с согласия работника. В Добыто КЭДО ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, для 1С:ЗУП есть готовый модуль синхронизации документов.
Сценарии ошибок с исполнителем-физлицом
Сценарии собраны по нормам, которые разобраны в статье; в последнем столбце — что заказчик проверяет сам.
| Ситуация | Последствие | Что проверить |
|---|---|---|
| Исполнитель без ИП утратил право на НПД, в том числе превысил 2,4 млн рублей | С даты утраты у заказчика НДФЛ и взносы; ранее учтённые доходы не пересчитываются | Статус по ИНН на дату каждой выплаты |
| Исполнитель-ИП утратил право на НПД | Налоги с предпринимательского дохода ИП исполняет сам | Статус ИП и применяемый режим |
| Исполнитель уволился от заказчика менее 2 лет назад | Выплаты за работы и услуги не объект НПД | Дата увольнения по кадровым документам |
| Исполнитель работает под управлением и контролем заказчика и подчиняется распорядку | Признаки трудовых отношений по статье 15 ТК РФ | Условия договора и фактический порядок работы |
| Более 35 исполнителей на НПД, по каждому доход свыше 35 000 рублей в месяц, срок более 3 месяцев, доля дохода не менее 75% | Индикатор риска по Приказу Минтруда № 685н | Число исполнителей, срок работы и среднемесячные выплаты по каждому |
| Договор ГПХ с физлицом возлагает на заказчика взносы на травматизм | С 01.09.2026 условие отражается в ЕФС-1, код «ДГПХФЛНС» | Наличие условия в тексте договора |
| Самозанятый не выдал чек | Расход не подтверждён: акт чек не заменяет | Чек с ИНН заказчика по каждому расчёту |
Четыре сценария из семи заказчик закрывает проверками до первой выплаты: статус по ИНН, дата увольнения, текст договора и условие о травматизме. Остальные требуют контроля в течение всего срока работы с исполнителем.
Стоимость КЭДО для сотрудников, если исполнителей переводят в штат
Тарифы Добыто КЭДО считаются за сотрудника в месяц и зависят от численности, набора видов подписи и интеграций; договоры с исполнителями по ГПХ на странице тарифов не описаны.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | не указан |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив, приоритетная поддержка | от 50 ₽ за сотрудника / мес | не указан |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | год |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | По запросу | по запросу |
| ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | не указан |
| Модуль для 1С:ЗУП | в составе тарифа «Бизнес» | установка и настройка за один день |
| УКЭП через партнёров-удостоверяющие центры | рассчитывается индивидуально | не указан |
Итоговая сумма зависит от численности штата и нужного вида подписи; стоимость внедрения, НДС и общий срок внедрения на странице тарифов Добыто КЭДО отдельно не опубликованы. Тариф можно повысить или понизить в любое время, при повышении разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Самозанятый и подрядчик-физлицо работают по одним и тем же договорам подряда и услуг, а различаются распределением налоговых обязанностей: при НПД исполнитель платит налог и выдаёт чек, без статуса НПД заказчик удерживает НДФЛ, начисляет взносы и отчитывается в ФНС и СФР. Экономия на взносах держится на статусе исполнителя в день выплаты, на ограничениях режима и на отсутствии признаков трудовых отношений, поэтому статус и чек проверяют по каждому платежу, а условия договора — до подписания.
Когда работа с исполнителями перерастает в трудовые отношения и людей переводят в штат, Добыто КЭДО закрывает оформление кадровых документов с сотрудниками по статьям 22.1-22.3 ТК РФ, включая выпуск ПЭП и УНЭП без отдельной оплаты.
Частые вопросы о самозанятых и подрядчиках-физлицах
Может ли самозанятый быть ИП?
Да, НПД вправе применять физлица, в том числе зарегистрированные как ИП. Чек по каждому расчёту ИП на НПД формирует так же, как физлицо без ИП. Разница проявляется при утрате права на режим: ИП в течение 20 календарных дней с даты утраты вправе уведомить налоговый орган о переходе на иной специальный режим, и при своевременном переходе он применяется с даты снятия с учёта по НПД. Налоги с предпринимательского дохода ИП исполняет сам, заказчик налоговым агентом по нему не становится.
Может ли несовершеннолетний оформить статус самозанятого?
Да, с 14 до 18 лет НПД применяется с учётом дееспособности и согласия законных представителей по статье 5 422-ФЗ. Остальные условия режима действуют так же, как для взрослого: лимит 2,4 млн рублей за год, чек по каждому расчёту, исключение для выплат от работодателя. Статус такого исполнителя заказчик проверяет по ИНН на дату выплаты в сервисе ФНС.
Что делать, если самозанятый не выдал чек?
При безналичной оплате, кроме электронного средства платежа, чек должен быть сформирован не позднее 9-го числа месяца, следующего за расчётом; при наличных и электронном средстве платежа — в момент расчёта. Без чека заказчик не может учесть выплату в расходах, и акт выполненных работ этот документ не заменяет. Заказчик запрашивает у исполнителя чек с указанием своего ИНН и хранит его вместе с договором.
Что будет, если самозанятый превысил лимит 2,4 млн рублей одним платежом?
Право на НПД утрачивается в день получения платежа, которым превышен лимит. Чек на часть такого платежа сформировать нельзя: со всей полученной суммы исполнитель отчитывается по другой системе налогообложения. Если исполнитель — физлицо без ИП, у заказчика-организации или ИП обязанности по НДФЛ и взносам возникают с даты утраты права.
Как считается НДФЛ, если физлицо за год получило более 2,4 млн рублей?
Для налогового резидента РФ в 2026 году по основной совокупности налоговых баз действует шкала: 13% до 2,4 млн рублей, 15% с превышения 2,4 млн до 5 млн, 18% с превышения 5 млн до 20 млн, 20% с превышения 20 млн до 50 млн, 22% с превышения 50 млн рублей (пункт 1 статьи 224 НК РФ). Повышенная ставка применяется только к сумме сверх порога, а не ко всему доходу. Для нерезидентов действуют отдельные правила.
Можно ли прописать в договоре, что физлицо само заплатит НДФЛ?
Такое условие не освобождает организацию или ИП от обязанностей налогового агента по выплатам физлицу за работы и услуги: эта обязанность установлена пунктом 1 статьи 226 НК РФ. Пункт 9 той же статьи запрещает уплачивать НДФЛ за счёт средств агента, но это отдельная норма: стороны вправе согласовать размер вознаграждения с учётом налога, который заказчик удержит.
