Самозанятые и юридические лица строят расчёты и документооборот на трёх документах: договоре гражданско-правового характера (ГПХ), чеке из приложения «Мой налог» на каждое поступление денег и акте, который фиксирует факт и период услуги или приёмку работы. Чек нужен организации, чтобы учесть выплату в расходах по статье 15 Федерального закона № 422-ФЗ. Статус плательщика налога на профессиональный доход (НПД) проверяют по ИНН на дату договора и на дату выплаты. Если исполнитель-физлицо утратил режим, выплаты после этой даты влекут для организации обязанности по НДФЛ и страховым взносам. Физлицо на НПД без ИП и ИП на НПД оформляются одинаково, но различаются в двух точках: наличные от юрлица для ИП ограничены 100 000 рублей по одному договору, а при утрате режима ИП сам исчисляет НДФЛ с предпринимательского дохода.
Материал помогает заказчику собрать комплект документов для налогового учёта и спора о переквалификации и выбрать вид электронной подписи для договора и акта по 63-ФЗ. Разобраны признаки подмены трудовых отношений, которые называет ФНС, правило 60 часов для цифровых платформ с 1 октября 2026 года и действия с ошибочным чеком, который нельзя отредактировать. Пошаговый порядок работы с исполнителем, сроки хранения документов, стоимость КЭДО на 15.10.2026 и ответы на частые вопросы — во второй половине статьи.
Кто может работать с компанией на НПД и что проверить до договора
НПД вправе применять физическое лицо и ИП без работников по трудовым договорам, если доход за календарный год не превышает 2,4 млн рублей и деятельность не попадает под ограничения Федерального закона от 27.11.2018 № 422-ФЗ. Эксперимент по 422-ФЗ продолжается до 31.12.2028 включительно. С дохода от организации или ИП исполнитель платит 6%, с дохода от физлиц — 4%. Налоговый вычет до 10 000 рублей временно снижает эти ставки до 4% и 3% соответственно. Налог исполнитель уплачивает сам до 28-го числа следующего месяца.
Общего списка разрешённых профессий нет. Закон работает через запреты статьи 4 и исключённые доходы статьи 6: на НПД нельзя перепродавать чужие товары, продавать подакцизные и обязательно маркируемые товары, вести добычу полезных ископаемых, нанимать работников по трудовым договорам. Полный перечень ограничений в законе шире. Отдельное исключение касается заказчика: доход от работ и услуг по ГПХ для нынешнего работодателя или бывшего, если после увольнения прошло менее двух лет, не относится к объекту НПД по пункту 8 части 2 статьи 6. Статус исполнителя для остальных доходов сохраняется, но освобождение от НДФЛ по части 8 статьи 2 на выплату от такого заказчика не распространяется.
Статус плательщика НПД проверяют по ИНН в бесплатном сервисе ФНС для проверки статуса налогоплательщика НПД: дату проверки выбирают сами, при большом потоке исполнителей проверку подключают через API. Сервис отвечает только на вопрос о статусе, электронную подпись и чек он не проверяет. Результат на дату договора и на дату каждой выплаты сохраняют в деле исполнителя. Перепроверка перед выплатой снижает риск, хотя отдельную периодичность закон не устанавливает.
Физлицо на НПД и ИП на НПД оформляются одним комплектом документов, но расходятся по налогам, наличным расчётам и последствиям утраты режима.
| Параметр | Физлицо на НПД без ИП | ИП на НПД |
|---|---|---|
| НДС | Не становится плательщиком НДС из-за обычных услуг на НПД | Не платит НДС по операциям на НПД, кроме импорта и обязанностей налогового агента (часть 9 статьи 2 422-ФЗ) |
| Наличные от юрлица | Ограничение Указания Банка России от 09.12.2019 № 5348-У не установлено | Не более 100 000 рублей по одному договору |
| Чек | На каждое поступление, ИНН организации-покупателя обязателен | На каждое поступление, ИНН организации-покупателя обязателен |
| Утрата НПД | Выплаты по ГПХ после даты утраты влекут обязанности организации по НДФЛ и страховым взносам, дата договора этого не меняет | При сохранении регистрации ИП не становится обычным физлицом, НДФЛ с предпринимательского дохода исчисляет сам по статье 227 НК РФ |
Для заказчика различие сводится к двум решениям: способ оплаты и действия при утрате статуса. Наличные выплаты свыше 100 000 рублей по одному договору возможны только физлицу без ИП, с ИП такие суммы проводят безналичным расчётом. Доходы, полученные при действовавшем статусе и оформленные чеками, сохраняют прежнее налоговое основание.
Правило 60 часов для цифровых платформ с 1 октября 2026 года
С 1 октября 2026 года оператор посреднической цифровой платформы обязан ограничивать систематическое и продолжительное исполнение физлицом заказов одному заказчику через платформу. Обязанность ввёл пункт 5 части 1 статьи 17 Федерального закона от 31.07.2025 № 289-ФЗ, критерий установило постановление Правительства РФ от 19.06.2026 № 760: свыше 60 часов в месяц на протяжении 6 месяцев подряд одному пользователю-заказчику. Постановление действует с 01.10.2026 по 01.10.2032.
Правило касается только заказов через платформу. На прямой договор компании с самозанятым оно не распространяется, общим лимитом рабочего времени исполнителя не служит и не делает сотрудничество трудовым автоматически. Критерий применяется в сферах по ОКВЭД:
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
- строительство, коды 41-43;
- складская и вспомогательная транспортная деятельность, код 52;
- оптовая и розничная торговля, коды 46 и 47;
- обслуживание зданий и территорий, код 81;
- производство пищевых продуктов, код 10;
- общественное питание, код 56;
- операции с недвижимостью, код 68;
- образование, код 85;
- разработка ПО и консультирование в IT, код 62;
- подбор персонала, код 78;
- деятельность в области информационных технологий, код 63;
- реклама и исследование рынка, код 73;
- сухопутный и трубопроводный транспорт, код 49;
- деятельность в области спорта, отдыха и развлечений, код 93.
Если компания привлекает исполнителей через платформу в одной из этих сфер, график заказов на одного исполнителя сверяют с порогом заранее: ограничение выставит оператор платформы, а не заказчик.
Договор, акт и чек: что подтверждает каждый документ
При предоплате расчёт и исполнение разнесены во времени: чек подтверждает поступление денег, но не то, что услуга оказана или работа принята. Отдельный акт закон универсально не требует. По статье 9 Федерального закона от 06.12.2011 № 402-ФЗ первичный документ фиксирует факт хозяйственной жизни, а форму утверждает руководитель, если обязательная форма не установлена. Письмо ФНС России от 20.02.2019 № СД-4-3/2899@ о применении НПД называет акт возможным дополнительным документом, который подтверждает дату и период услуги.
Для подряда учитывают сдачу и приёмку результата по статье 720 ГК РФ, для услуг — согласованный предмет, объём или период и способ приёмки. Комплект документов по одному исполнителю выглядит так.
| Документ | Что подтверждает | Основание | Когда оформляется |
|---|---|---|---|
| Договор ГПХ | Предмет, цену, условия приёмки | Статьи 160 и 434 ГК РФ, для подряда статья 720 ГК РФ | При заключении |
| Результат проверки статуса НПД | Статус исполнителя на выбранную дату | Сервис проверки статуса ФНС | На дату договора и дату выплат |
| Чек «Мой налог» | Поступление конкретной суммы | Часть 1 статьи 7, части 1 и 3 статьи 14 422-ФЗ | Наличные и электронные средства платежа — в момент расчёта; иной безналичный расчёт — не позднее 9-го числа следующего месяца |
| Акт | Факт и период услуги, приёмку работы | Статья 9 402-ФЗ, письмо ФНС № СД-4-3/2899@ | После исполнения этапа, в том числе при авансовой оплате |
Для бухгалтерии заказчика период закрыт, когда по каждой выплате есть чек, а по каждому этапу исполнения — акт или иной первичный документ по форме, утверждённой руководителем.
Чек формируется на фактически поступившую сумму. При авансе исполнитель выдаёт чек на аванс, при доплате — только на поступивший остаток, повторный чек на всю цену договора не формируется. В чеке для организации ИНН покупателя обязателен по пункту 8 части 6 статьи 14 422-ФЗ. Самозанятый освобождён от применения ККТ, но не от чека.
ФНС в августе 2026 года разъяснила, что чек самозанятого нельзя отредактировать: ошибочный чек аннулируют и формируют новый с правильными данными и фактической датой расчёта. Заказчику остаётся запросить новый чек и заменить им ошибочный в документах по выплате.
Цена ошибки в чеке и акте
Для налога на прибыль чек обязателен по части 8 статьи 15 422-ФЗ, на УСН и ЕСХН — по части 9: без чека выплату в расходах не учитывают. Непризнание выплат физлицу объектом страховых взносов закон тоже связывает с чеком, это часть 1 статьи 15. Отсутствие чека и утрата статуса при этом разные события. Пропущенный чек не снимает исполнителя с учёта и не вводит НДФЛ автоматически. Необходимость начислить НДФЛ и взносы возникает, если выплата оказывается доходом обычного физлица без применимого статуса НПД, и это определяется по фактам.
Электронная подпись в договоре и акте с исполнителем: ПЭП, УНЭП, УКЭП
Пункт 2 статьи 434 и пункт 1 статьи 160 ГК РФ допускают письменную форму договора через электронные документы и обмен данными, если содержание воспроизводится в неизменном виде и есть способ достоверно определить лицо, выразившее волю. Требования к подписи задаёт Федеральный закон от 06.04.2011 № 63-ФЗ «Об электронной подписи». Три вида подписи в нём не взаимозаменяемы.
| Вид подписи | Когда документ равнозначен бумажному | Что согласовать заранее |
|---|---|---|
| УКЭП | Равнозначность установлена частью 1 статьи 6, кроме случаев, когда закон требует исключительно бумажный документ | Соглашение о равнозначности не требуется |
| УНЭП | В случаях, предусмотренных законом или соглашением участников электронного взаимодействия (часть 2 статьи 6) | Способ проверки подписи |
| ПЭП | В случаях, предусмотренных законом или соглашением участников электронного взаимодействия (часть 2 статьи 6) | Правила определения лица, подписавшего документ, и обязанность хранить ключ в тайне (статья 9) |
Без соглашения или прямого указания закона договор и акт с ПЭП или УНЭП не приравниваются к бумажным с собственноручной подписью. Условия о виде подписи включают в сам договор или в отдельное соглашение об электронном взаимодействии до первого подписания. По документам с ПЭП через код из SMS накоплена судебная практика по займам, лизингу и договорам оказания услуг: суды признают их по части 2 статьи 5 63-ФЗ, а довод «номер не мой» отклоняют, если лицо само указало номер в заявлении о присоединении и анкете.
В Добыто ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, УКЭП — через партнёров-удостоверяющих центров. Эти подписи относятся к КЭДО для работников по трудовому договору, вид подписи для договоров с исполнителями стороны согласуют по 63-ФЗ отдельно.
Мария Ж, специалист по цифровой подписи и КЭДО: «Первое, что я выясняю, когда речь заходит о подписи на документе, — в каком режиме его создавали. Скан подписанного от руки акта и файл, подписанный криптографически, живут по разным правилам, и требования к подписи и составу файлов у них разные. Откройте полученный файл: если в нём есть изображение собственноручной подписи, перед вами электронный образ, а не электронный документ.»
Важный нюанс из практики: постановление Пленума Верховного Суда РФ от 26.12.2017 № 57 разграничивает электронный образ, то есть электронную копию бумажного документа, и электронный документ, изначально созданный в электронной форме. Проект мирового соглашения по этому постановлению принимается в двух вариантах: как электронный документ с УКЭП сторон либо как электронный образ с графическими подписями сторон, заверенный ПЭП одной из сторон.
Подпись к договору бывает откреплённой и встроенной. При откреплённой подписи стороны передают файл договора и отдельные файлы подписей, и в самом открытом PDF сведений о подписании нет. Встроенная подпись находится внутри PDF, как в выписке из ЕГРЮЛ.
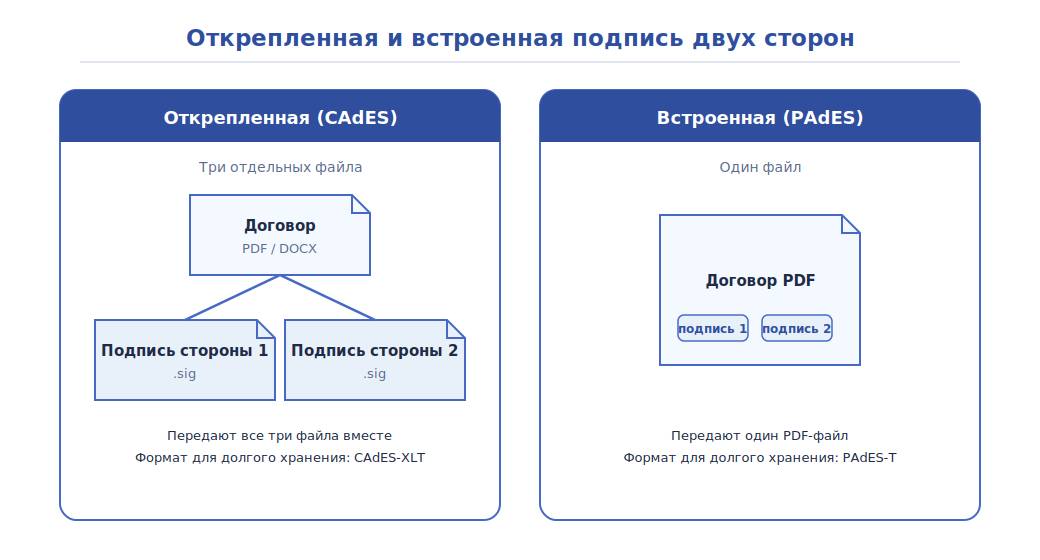
Полезно знать: штамп с информацией о подписи добавляют на копию документа, а не на оригинал. Он нужен, чтобы сведения о подписании были видны в PDF, подписанном откреплённой подписью.
Проверьте подпись исполнителя на полученном договоре или акте

 Проверка электронной подписи
Покажем, кто и когда подписал документ и действует ли сертификат. Без регистрации.
1 Выберите вид подписи:
2 Загрузите документ и файл подписи:
Документ
Файл подписи (.sig)
Нужно подписать документ?
Подпишите прямо в браузере через КриптоПро. На PDF можно поставить штамп в нужном месте.
Порядок работы с самозанятым исполнителем от проверки статуса до архива
Документооборот с исполнителем строится вокруг двух дат, которые заказчик должен подтвердить: даты, на которую у исполнителя был статус НПД, и даты расчёта, к которой привязан чек. Подписанный договор проверяют до помещения в архив: отчёт криптопровайдера по каждой подписи показывает тип подписи, время подписания, алгоритмы по ГОСТ и цепочку сертификации.
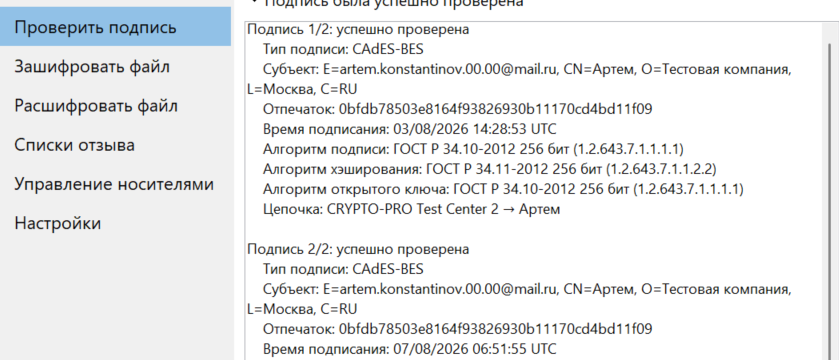
Как выстроить документооборот с самозанятым: пошаговая инструкция
- Шаг 1. Проверьте статус НПД по ИНН на дату договора и сохраните результат. Убедитесь, что исполнитель не работает у вас по трудовому договору и не уволился менее двух лет назад.
- Шаг 2. Определите, кто исполнитель: физлицо без ИП или ИП на НПД. Для ИП наличные расчёты ограничены 100 000 рублей по одному договору.
- Шаг 3. Согласуйте договор: предмет как конкретное задание или результат, цену, условия приёмки и вид электронной подписи. Для ПЭП пропишите правила определения подписанта и обязанность хранить ключ в тайне, для УНЭП — способ проверки подписи.
- Шаг 4. Подпишите договор выбранной подписью и проверьте подписи обеих сторон до помещения файлов в архив.
- Шаг 5. При авансе получите чек на сумму аванса с ИНН организации: в момент расчёта при оплате наличными или электронным средством платежа, не позднее 9-го числа следующего месяца при ином безналичном расчёте.
- Шаг 6. Примите услугу или результат работы актом с датой и периодом исполнения.
- Шаг 7. Перед каждой следующей выплатой повторите проверку статуса и получите чек только на поступивший остаток.
- Шаг 8. Если в чеке ошибка, запросите аннулирование и новый чек с правильными сведениями и фактической датой расчёта.
- Шаг 9. Сохраните электронные оригиналы с подписями и средства проверки подписи не менее 5 лет по статье 29 402-ФЗ.
Лайфхак: если договор от имени организации подписывает представитель по машиночитаемой доверенности, к подписи прикрепляют файл МЧД. После подписания получается единый архив, где подписанные файлы и МЧД лежат вместе.
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Электронная форма сама по себе нарушением не считается: электронный документ признан письменным доказательством частью 3 статьи 75 АПК РФ и статьёй 71 ГПК РФ. Споры проигрывают из-за дефектов процедуры: отсутствия идентификации, неверного вида подписи для конкретного документа, неоформленных полномочий представителя. Перед первым подписанием сверьте, описан ли в соглашении способ идентификации подписанта и подходит ли выбранный вид подписи к документу.»
Когда договор с самозанятым переквалифицируют в трудовой
Длительное сотрудничество и один заказчик сами по себе не запрещены. Статья 15 ТК РФ запрещает договор ГПХ, который фактически регулирует трудовые отношения, а статья 19.1 позволяет признать такие отношения трудовыми. Оценивается совокупность признаков: постоянная трудовая функция вместо конкретного задания или результата, подчинение распорядку и контролю заказчика, регулярная оплата, предоставление условий труда.
У налоговой службы свой перечень. Среди признаков подмены трудовых отношений, которые перечисляет ФНС, — привлечение самозанятого три и более месяца подряд, один заказчик как единственный источник дохода, неизменное вознаграждение и массовая регистрация исполнителей перед началом сотрудничества. В приведённом ведомством примере за два месяца 2025 года доначислено 4,07 млн рублей.
Утрата статуса НПД посреди договора
Если физлицо без ИП утратило НПД, выплаты по ГПХ после даты утраты влекут обязанности организации по НДФЛ и страховым взносам, и дата заключения договора этого не меняет. Выплаты, полученные при действовавшем статусе и оформленные чеками, сохраняют прежнее основание. Для бухгалтерии отсюда следует одно действие: проверка статуса на дату каждой выплаты, а не только на дату договора.
Когда НПД не подходит для сотрудничества
- Исполнитель работает у вас по трудовому договору или уволился менее двух лет назад: доход по ГПХ от вас не относится к объекту НПД.
- Задача — постоянная трудовая функция с подчинением распорядку и регулярной оплатой: это признаки трудовых отношений по статье 15 ТК РФ.
- Предмет договора — перепродажа чужих товаров, подакцизные или обязательно маркируемые товары: на НПД такая деятельность запрещена.
- Доход исполнителя за год превысит 2,4 млн рублей.
- Исполнителю-ИП для задачи нужны собственные работники по трудовым договорам.
Если в компании есть и работники, и исполнители
Статьи 22.1-22.3 ТК РФ о кадровом электронном документообороте относятся к работникам по трудовому договору. На договоры ГПХ с самозанятыми они не переносятся. Практика по гражданским договорам, в свою очередь, не переносится на кадровые документы: в трудовых отношениях действует свой перечень документов и свои требования к виду подписи, и ПЭП допустима не для всего.
Важный нюанс из практики: в практике Добыто логика «договоры с исполнителями подписывают кодом из SMS, значит, так можно оформлять и кадровые документы» служит первым признаком того, что перечень документов и виды подписи в компании не разведены.
Если компания параллельно переводит работников на КЭДО, мы закладываем пилотную группу перед развёртыванием на всю компанию: так проверяется, что работники фактически умеют пользоваться системой и подписывают документы сами.
Хранение договоров, актов и чеков: сроки и формат
Договоры и акты по расчётам с самозанятыми оформляют факты хозяйственной жизни, поэтому для них действует часть 1 статьи 29 402-ФЗ: хранить не менее 5 лет после отчётного года. Для электронных документов часть 2 той же статьи требует хранить и средства воспроизведения и проверки подлинности ЭП не менее 5 лет после года, в котором их последний раз использовали для отчётности, а часть 3 — защищать документы от изменений. Подпункт 8 пункта 1 статьи 23 и подпункт 5 пункта 3 статьи 24 НК РФ отдельно требуют 5 лет хранить документы для исчисления налогов и учёта расходов, в том числе налоговому агенту.
Архивный срок задаёт статья 11 Перечня, утверждённого приказом Росархива от 20.12.2019 № 236: договоры и акты, не отнесённые к специальным категориям, хранят «5 лет ЭПК» после истечения срока договора и прекращения обязательств. Отметка ЭПК означает экспертизу ценности, поэтому через 5 лет документ не уничтожают автоматически, разъяснение Росархива по применению Перечня описывает этот порядок. Сроки по 402-ФЗ, НК РФ и Перечню сопоставляют и хранят документ до истечения того, который наступает позже.
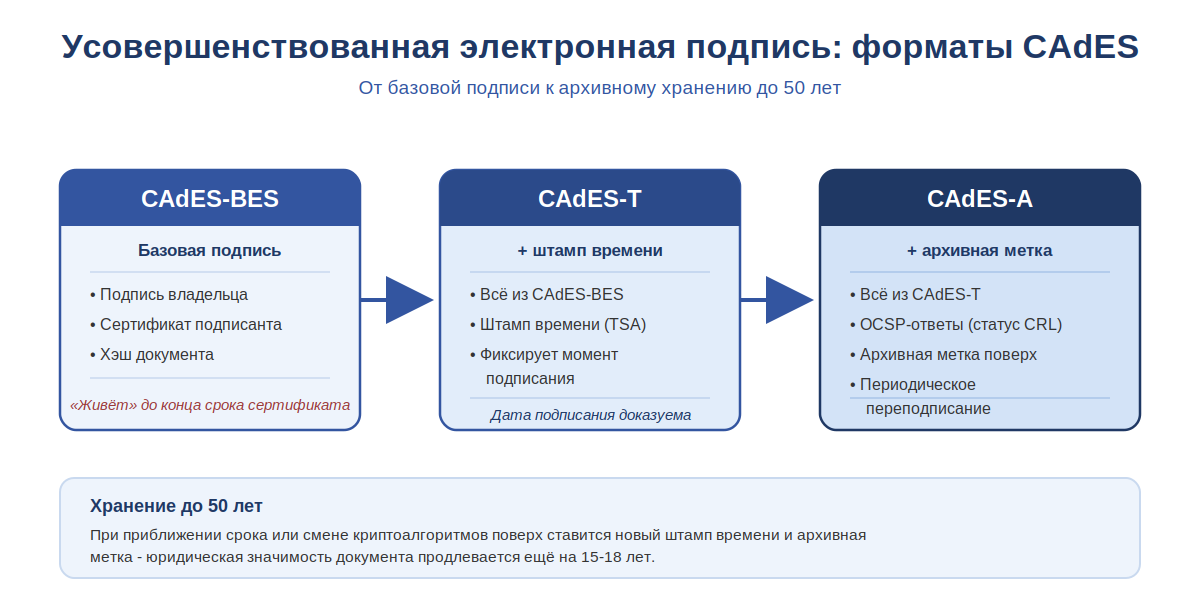
Для долгой технической проверки подпись дополняют до усовершенствованного формата: CAdES-T добавляет штамп времени, CAdES-A — архивную метку. Формат подписи продлевает возможность проверить подпись, но нормативный срок хранения документа задают законы и Перечень.
Внимание: распечатанный электронный документ остаётся копией, а не оригиналом. Чтобы распечатка имела значение, её заверяет оператор электронного документооборота, удостоверяющий центр, нотариус либо организация, которая ставит отметку о верности копии.
Мария Ж, юрист со стажем более 20 лет: «Переход на электронные документы не означает, что бумага не понадобится никогда. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза документа, его реквизитов или подписи. Планируя отказ от бумажного архива, составьте перечень документов, которые существуют у вас только в электронном виде, и определите, чем вы подтвердите их подлинность.»
Стоимость КЭДО для компаний с работниками и исполнителями
Тарифы на 15.10.2026 рассчитываются за сотрудника в месяц и относятся к кадровому электронному документообороту с работниками. Отдельного тарифа для договоров ГПХ с самозанятыми в прайсе нет.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | по запросу |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, приоритетная поддержка, электронный архив | от 50 ₽ за сотрудника / мес; минимальная оплата 50 сотрудников за 30 000 ₽ в год | по запросу |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | По запросу | по запросу |
| ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | по запросу |
| УКЭП для сотрудников | через партнёров-удостоверяющих центров | по запросу |
| Модуль для 1С:ЗУП | интеграция с 1С входит в тариф «Бизнес» | установка и настройка за один день |
Итоговая стоимость зависит от численности работников, нужных видов подписи и интеграции с 1С. Тариф можно повысить или понизить в любое время, при повышении разница пересчитывается пропорционально оставшемуся периоду, а действующие условия опубликованы на странице тарифов Добыто КЭДО.
Выводы
Расчёты с самозанятым держатся на проверяемых датах: статус НПД на дату договора и каждой выплаты, чек на каждое поступление денег, акт на каждый этап исполнения. Предмет договора — конкретное задание или результат: постоянная функция с распорядком и регулярной оплатой переводит сотрудничество в зону статей 15 и 19.1 ТК РФ. Электронная форма допустима для договора и акта, если вид подписи и способ идентификации согласованы до первого подписания, а электронные оригиналы и средства проверки хранятся не менее 5 лет.
В Добыто мы ведём кадровый электронный документооборот с работниками по статьям 22.1-22.3 ТК РФ и помогаем компаниям, где есть и штатные сотрудники, и исполнители, держать кадровые документы отдельно от гражданских договоров с их собственными правилами по ГК РФ, 63-ФЗ и 422-ФЗ.
Частые вопросы о расчётах и документах с самозанятыми
Что делать с чеком, если самозанятый вернул часть оплаты?
При фактическом возврате оплаты чек может быть аннулирован, и НПД пересчитывается. На сумму, которая осталась у исполнителя, формируется новый чек: чек всегда отражает фактически поступившую сумму. Основание для аннулирования должно быть реальным: за аннулирование ради ухода от налога статья 129.13 НК РФ предусматривает штраф 20% суммы операции, а при повторном нарушении в течение 6 месяцев — 100%.
Повысили ли лимит дохода самозанятых до 4,3 млн рублей?
На 15.10.2026 нет. Действующий годовой лимит по 422-ФЗ составляет 2,4 млн рублей. Повышение до 4,3 млн рублей предусмотрено законопроектом № 1324485-8 от 25.08.2026, и это предложение, а не действующая норма. Объём выплат одному исполнителю планируют исходя из 2,4 млн рублей на все его доходы на НПД за год.
Нужно ли перезаключать договор, если исполнитель-ИП перешёл на НПД?
По письму ФНС России от 20.02.2019 № СД-4-3/2899@ перезаключение не требуется, если существенные условия договора не меняются. Если прежняя цена включала НДС, цену и условие о НДС уточняют дополнительным соглашением: ИП на НПД не платит НДС по операциям на этом режиме, кроме импорта и обязанностей налогового агента. Дату перехода проверяют по ИНН в сервисе ФНС.
Может ли самозанятый получать пособие по временной нетрудоспособности?
Да, добровольно. С 01.01.2026 по 31.12.2028 действует эксперимент по Федеральному закону от 15.12.2025 № 456-ФЗ: плательщик НПД, в том числе без статуса ИП, вступает в социальное страхование на случай временной нетрудоспособности. СФР указывает ежемесячный взнос 1 344 рубля при страховой сумме 35 000 рублей и 1 920 рублей при страховой сумме 50 000 рублей. Это самостоятельное страхование исполнителя, заказчика оно работодателем не делает.
Какой документ, кроме проверки по ИНН, подтверждает постановку самозанятого на учёт?
Справка о постановке на учёт или снятии с учёта физлица в качестве плательщика НПД по форме КНД 1122035, о ней ФНС напоминала 17.09.2026. Справку прикладывают к делу исполнителя вместе с результатом проверки статуса на дату договора. Проверку на дату выплаты она не заменяет: статус мог измениться позднее.
