Самозанятые платят налог на профессиональный доход (НПД) по Федеральному закону от 27.11.2018 № 422-ФЗ. Ставка составляет 4% с доходов от физлиц и 6% с доходов от организаций и ИП, лимит дохода — 2,4 млн рублей за календарный год. Налог считает ФНС, а платит сам исполнитель не позднее 28-го числа следующего месяца. Компания НПД не удерживает и налоговым агентом не становится. В договоре фиксируются согласованное вознаграждение, обязанность исполнителя самостоятельно платить НПД и обязанность передать чек с ИНН заказчика. Если на выплату есть чек, она освобождена от НДФЛ и не облагается страховыми взносами. Без чека освобождения от взносов нет. При утраченном статусе компания удерживает НДФЛ и начисляет взносы так же, как с выплаты физлицу без НПД.
Материал показывает, какие условия о налоге и чеке включить в договор, почему такое условие не защищает компанию при утрате исполнителем статуса и как проверить статус по ИНН в сервисе ФНС. В первой части — пошаговая инструкция по договору и порядок электронного подписания договора и акта. Во второй половине статьи — сценарная таблица с НДФЛ и страховыми взносами на 2026 год, признаки, по которым договор с самозанятым признают трудовым, случаи, когда НПД к выплате не применяется, и ответы на частые вопросы.
Какой налог платит самозанятый в 2026 году: ставки, лимит и сроки
Ставку НПД определяет тот, кто платит исполнителю. С денег от физлица самозанятый платит 4%, с денег от компании или ИП — 6% (ст. 10 422-ФЗ). Вид работ и вид гражданско-правового договора на ставку не влияют. Параметры режима, которые касаются договора с компанией, на 11.10.2026:
| Параметр | Значение | Норма 422-ФЗ |
|---|---|---|
| Ставка при доходе от физлиц | 4% | ст. 10 |
| Ставка при доходе от организаций и ИП | 6% | ст. 10 |
| Налоговый вычет | до 10 000 руб.; пока вычет не исчерпан, ставка 3% вместо 4% и 4% вместо 6% | ч. 1-2 ст. 12 |
| Лимит дохода | 2,4 млн руб. за календарный год; при превышении право на НПД утрачивается | п. 8 ч. 2 ст. 4 |
| Расчёт налога | считает ФНС, уведомление о сумме направляет не позднее 12-го числа | ч. 2 ст. 11 |
| Уплата налога | исполнитель самостоятельно, не позднее 28-го числа следующего месяца | ст. 10-11 |
| Срок действия режима | эксперимент по 31.12.2028 включительно | ст. 1 |
Для договора с компанией значима ставка 6%. Исполнитель платит её из полученного вознаграждения, а заказчик сумму НПД не удерживает и отдельно не перечисляет. Поправки 2026 года ставки и лимит не изменили. Закон от 04.08.2026 № 285-ФЗ скорректировал ч. 7 ст. 5 422-ФЗ: она касается постановки на учёт лиц из перечня временных ограничительных мер. Ставки 4% и 6% и лимит 2,4 млн рублей на 11.10.2026 прежние.
Учёт доходов, уведомления о налоге и чеки самозанятый ведёт в приложении «Мой налог» или в веб-кабинете на lknpd.nalog.ru. Из кабинета исполнитель передаёт заказчику чек по каждому расчёту.
Кто не может применять НПД и как это касается самозанятого ИП
Статус плательщика НПД закрыт для части видов деятельности и для исполнителей с наёмным персоналом. Среди оснований из ч. 2 ст. 4 422-ФЗ:
- перепродажа товаров, кроме личного имущества;
- подакцизные и маркируемые товары;
- наличие у исполнителя работников по трудовым договорам;
- добыча полезных ископаемых;
- агентская и посредническая деятельность, кроме исключений, перечисленных в законе;
- превышение лимита дохода 2,4 млн рублей.
ИП вправе применять НПД и с выплат от компании платит те же 6%. Порядок перехода с УСН или ЕСХН и сроки уведомлений ФНС собрала в ответах на вопросы о налоге на профессиональный доход. Перед подписанием договора с ИП на НПД сверьте предмет договора с этим списком: при деятельности из перечня выплата в режим не попадает.
Как отразить налог самозанятого в договоре: обязательные условия
По ст. 10-11 422-ФЗ налог считает ФНС, а платит исполнитель. Минфин в письме от 29.01.2019 № 03-11-11/5075 указал, что организации и ИП не выступают налоговыми агентами по выплатам, которые облагаются НПД. Поэтому отдельной строки с суммой НПД в договоре нет. Налог отражается через условия о вознаграждении, статусе исполнителя и чеке:
- Вознаграждение. Фиксированная согласованная сумма и обязанность исполнителя самостоятельно исчислять и уплачивать НПД.
- Статус и ИНН исполнителя. ИНН самозанятого и его подтверждение, что на дату договора он состоит на учёте как плательщик НПД.
- Чек. Обязанность сформировать чек с ИНН заказчика и передать его в срок. При оплате наличными и электронными средствами платежа чек формируется в момент расчёта, при иных безналичных расчётах — не позднее 9-го числа следующего месяца.
- ИНН заказчика. Компания обязана сообщить исполнителю свой ИНН для чека (п. 8 ч. 6 ст. 14 422-ФЗ). ИНН указывают в реквизитах и в условии о чеке.
- Утрата статуса. Обязанность исполнителя сообщить о снятии с учёта или о появлении основания, при котором НПД применять нельзя.
- Прежняя работа у заказчика. Подтверждение исполнителя, что он не работает у заказчика по трудовому договору и не работал у него в течение последних 2 лет.
- Способ подписания. Вид электронной подписи. Для ПЭП дополнительно указываются правила, по которым устанавливается подписант.
Условие о способе подписания определяет, сможет ли исполнитель подписать договор и акт в день договорённости. Если в нём указана только УКЭП, исполнителю придётся получать отдельную подпись в удостоверяющем центре.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Внимание: УКЭП выдаётся при личном визите в удостоверяющий центр. Выпуск платный, и подпись ежегодно продлевается за ту же сумму. Исполнитель за пределами России УКЭП не получит, потому что удостоверяющие центры работают только в РФ.
Мария Ж, специалист по цифровой подписи и КЭДО: «Исполнитель на разовом заказе зарабатывает выполнением работы. Ехать за подписью в удостоверяющий центр он не готов: в нашей практике перевозчики и агенты предлагали любой другой способ взаимодействия, лишь бы не тратить на это время. Подпись должна выпускаться там, где исполнитель и так работает, то есть в его смартфоне по паспорту. Поэтому закладывайте в договор усиленную неквалифицированную подпись, а квалифицированную оставляйте для взаимодействия с государственными органами.»
Почему условие о налоге не защищает компанию
Условие о самостоятельной уплате НПД исполнителем закрепляет, что компания не налоговый агент по НПД. Обязанности компании по НДФЛ и страховым взносам оно не отменяет, если выплата окажется вне режима. Налоговые последствия определяются двумя фактами: статусом исполнителя на дату расчёта и наличием чека. Формулировки договора на них не влияют. Поэтому условие о налоге дополняется проверкой статуса до заключения договора и контролем чеков по выплатам.
Как отразить НПД в договоре с самозанятым: пошаговая инструкция
- Шаг 1. Проверьте статус исполнителя по ИНН на дату договора в сервисе ФНС и сохраните результат проверки.
- Шаг 2. Уточните, не работает ли исполнитель у вас по трудовому договору и не работал ли в последние 2 года. Выплаты такому лицу не облагаются НПД.
- Шаг 3. Сверьте предмет договора с ограничениями ч. 2 ст. 4 422-ФЗ: перепродажа товаров, подакцизные и маркируемые товары, посредничество.
- Шаг 4. Пропишите фиксированное вознаграждение и обязанность исполнителя самостоятельно исчислять и уплачивать НПД.
- Шаг 5. Укажите ИНН компании и обязанность передать чек с этим ИНН: в момент расчёта или не позднее 9-го числа следующего месяца, в зависимости от способа оплаты.
- Шаг 6. Добавьте обязанность исполнителя сообщить об утрате статуса плательщика НПД.
- Шаг 7. Проверьте, нет ли в договоре признаков трудовых отношений: режима работы, непосредственного руководства и контроля, работы на оборудовании заказчика, оплаты по правилам выплаты зарплаты.
- Шаг 8. Определите вид электронной подписи. Для ПЭП закрепите в соглашении сторон правила установления подписанта.
- Шаг 9. Перед выплатой при необходимости повторите проверку статуса: ФНС не уведомляет заказчика о снятии исполнителя с учёта.
Как подписать договор и акт с самозанятым электронной подписью
Договор с самозанятым можно заключить в электронной форме. Пункт 2 ст. 434 и п. 1 ст. 160 ГК РФ допускают заключение договора единым электронным документом или обменом электронными документами. Правила КЭДО из ст. 22.1-22.3 ТК РФ к такому договору не применяются: это гражданско-правовой договор, и исполнитель не работник компании.
Вид подписи выбирается по 63-ФЗ. ПЭП и УНЭП равнозначны собственноручной подписи, если это предусмотрено соглашением сторон (ч. 2 ст. 6, ст. 9 63-ФЗ). Для ПЭП соглашение должно также определять правила, по которым устанавливается подписавшее лицо. Если такого соглашения нет, документ, подписанный ПЭП, не приравнивается к подписанному собственноручно.
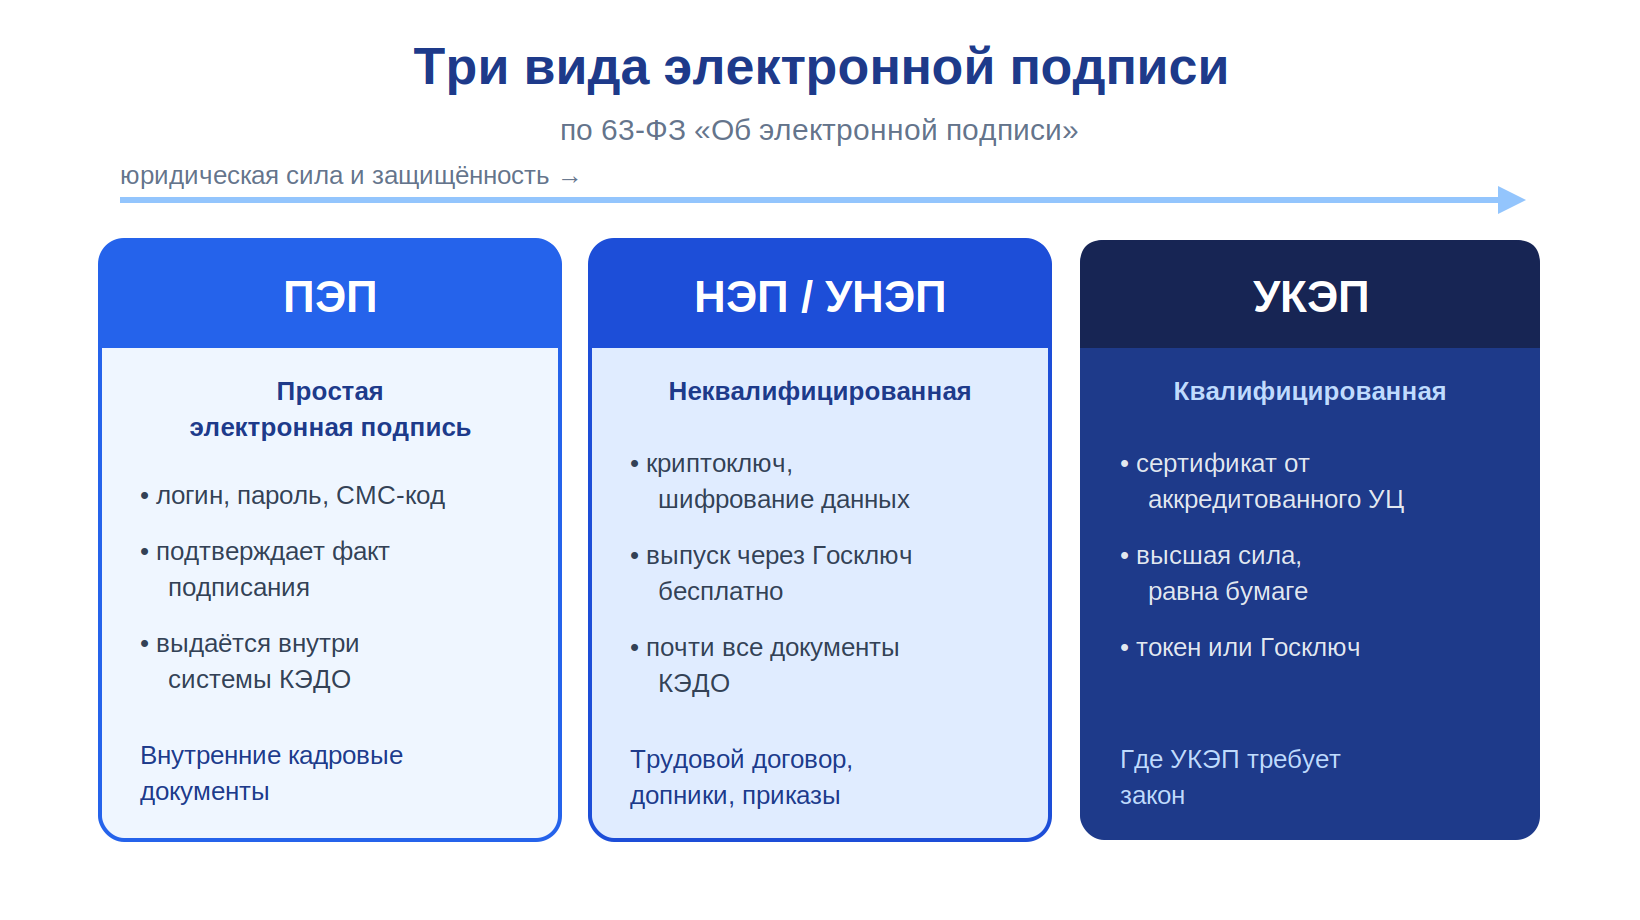
В практике Добыто усиленная неквалифицированная подпись выпускается в мобильном приложении и хранится в телефоне пользователя. Для выпуска нужны смартфон и паспорт. Сам выпуск занимает минуту-две, а первый документ подписывается через 5 минут.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Когда договор с исполнителем из другого города отправляли почтой, документы шли несколько дней в одну сторону и столько же обратно. К работе можно было приступить только через неделю после договорённости. Электронное подписание сокращает этот путь до 5 минут. Если работы нужно начать быстро, подписывайте договор электронно в день договорённости и не ждите возврата бумажного экземпляра.»
Кейс из практики: в практике Добыто логистическая компания с филиалами в 7 городах работает с 12 000 перевозчиков. С каждым до начала рейса нужен комплект документов: договор, заявка на перевозку и закрывающий акт. Заявка приходит вечером, договор нужен к утру, а перевозчик может находиться в 1200 км от ближайшего филиала. Выдача квалифицированной подписи требовала не меньше дня и поездки в удостоверяющий центр. После перехода на мобильную подпись путь от выпуска подписи до подписанного договора занимает в среднем 5-10 минут. Документы оформляются до начала рейса даже с перевозчиком, найденным накануне.
Откреплённая или встроенная подпись: что хранить вместе с договором
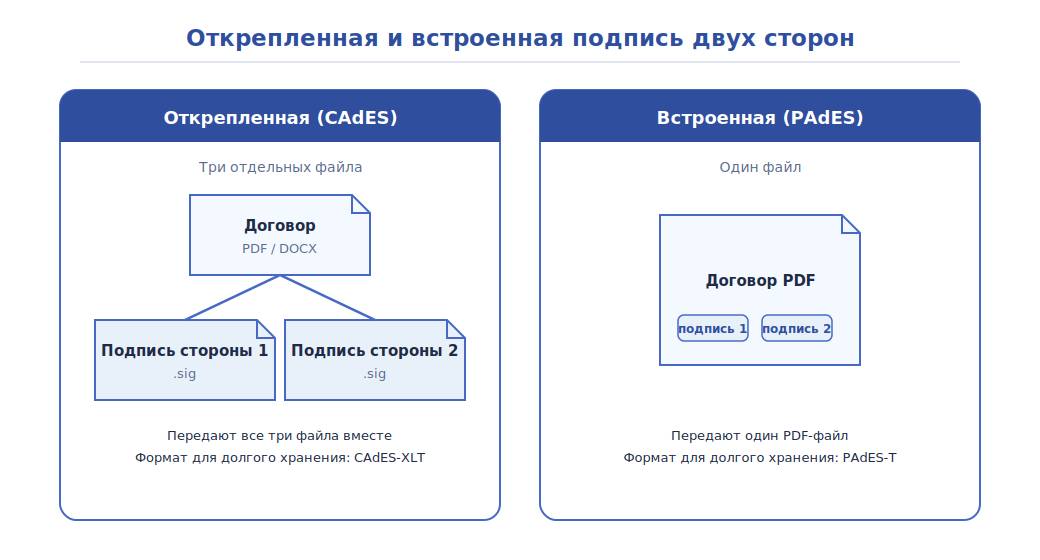
При откреплённой подписи у двусторонне подписанного договора три файла: сам договор и по файлу подписи от каждой стороны. При встроенной подписи подписи обеих сторон находятся внутри одного PDF. Договор хранят вместе со всеми файлами подписей. Без файла подписи исполнителя проверить его подпись не получится.
Лайфхак: если на электронное подписание переходят и штат, и исполнители, начинайте с одного документа. В компании с численностью более 250 сотрудников первым перевели заявление на отпуск, и за 3-4 недели электронной подписью начали пользоваться все.
Подпишите договор с исполнителем электронной подписью онлайн

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
Чек и статус самозанятого: что заказчик проверяет до и после выплаты
Освобождение компании от НДФЛ и страховых взносов по ст. 15 422-ФЗ требует двух условий. Первое: доход облагается НПД. Второе: у заказчика есть чек, сформированный по ст. 14. Освобождение касается только выплат, которые подпадают под НПД. На любую выплату человеку со статусом самозанятого оно не распространяется.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Чек самозанятого: реквизиты, срок и способ передачи
Чек формирует исполнитель. Он передаёт сведения о расчёте в ФНС и обеспечивает передачу чека заказчику. В чеке для компании или ИП указывается ИНН покупателя, и покупатель обязан сообщить его исполнителю. При оплате наличными и электронными средствами платежа чек формируется в момент расчёта, при иных безналичных расчётах — не позднее 9-го числа следующего месяца. Передать чек можно в электронном виде (по номеру телефона, на электронную почту, через QR-код) или на бумаге.
Проверяйте в каждом чеке ИНН компании. Статья 15 связывает освобождение с чеком, сформированным по правилам ст. 14, а для организаций эти правила требуют указать ИНН покупателя.
Акт, оплата и чек: порядок документов по выплате
По выплате документы идут в таком порядке: подписанный акт, оплата, чек с ИНН компании. Чек привязан к расчёту. При безналичной оплате на счёт он может прийти до 9-го числа следующего месяца, поэтому сверку чеков с оплатами удобно проводить после этой даты.
Мария Ж, юрист со стажем более 20 лет: «В агентских схемах исполнитель получает оплату только после подписанного акта выполненных работ. Если ради подписи под актом нужно ехать в удостоверяющий центр или в налоговую, исполнитель тратит на это рабочее время, и оплата откладывается. Подписывайте акт в той же системе и тем же видом подписи, что и договор: исполнитель оформит его с телефона за 5 минут.»
Важный нюанс из практики: порядок подписания настраивается под процесс компании. В стандартном маршруте первым подписывает автор документа. В практике Добыто для работы с агентами маршрут изменили: компания создаёт документ и отправляет его без своей подписи, исполнитель подписывает первым, после него документ подписывает компания.
Аннулированный чек и возврат денег
Самозанятый вправе скорректировать или аннулировать чек при возврате денег или при ошибке, указав причину (ч. 4 ст. 8 422-ФЗ). Если чек аннулирован без возврата денег и без исправления ошибки, ФНС в разъяснении от 02.07.2025 об аннулированных чеках самозанятых допускает, что выплату расценят как доход физлица без НПД. В этом случае заказчику нужно удержать НДФЛ и уплатить взносы.
Если исполнитель сообщает об аннулировании чека, выясните причину. При возврате денег или исправленной ошибке выплата остаётся в НПД. Без этих оснований она уходит в НДФЛ и взносы.
Как проверить статус самозанятого по ИНН
Статус проверяется бесплатно по ИНН и дате в сервисе ФНС для проверки статуса плательщика НПД. Если исполнителей много, у ФНС есть API проверки статуса.
ФНС рекомендует проверять статус до заключения договора. Общей обязанности проверять его перед каждой выплатой закон не устанавливает, но последствия наступают по факту выплаты. В разъяснении УФНС от 06.11.2025 сказано: если исполнитель не самозанятый или утратил этот статус, компания обязана удержать НДФЛ, а при наличии трудовых отношений начислить страховые взносы.
С какого дня статус считается утраченным
При добровольном снятии с учёта статус утрачен с даты направления заявления. ФНС уведомляет об этом только самого плательщика, не позднее следующего дня (ч. 13-15 ст. 5 422-ФЗ). Если возникло основание, при котором НПД применять нельзя, статус утрачен со дня его возникновения (ч. 19 ст. 5). Заказчика ФНС не уведомляет. Поэтому дату проверки статуса сопоставляйте с датой выплаты.
Какие налоги платит компания, если выплата самозанятому вышла из НПД
Если выплата не попадает под НПД, компания становится налоговым агентом по НДФЛ (ст. 226 НК РФ) и начисляет страховые взносы (ст. 420 НК РФ). Сценарии и действия заказчика:
| Сценарий | Что происходит с выплатой | Что делает компания |
|---|---|---|
| Статус есть, чек с ИНН компании получен | Доход облагается НПД, освобождён от НДФЛ и не признаётся объектом взносов | Хранит чек вместе с актом, подраздел 1.1 ЕФС-1 не подаёт |
| Исполнитель не стоял на учёте или утратил статус, в том числе из-за превышения лимита 2,4 млн руб. | Доход физлица без НПД | Удерживает НДФЛ, начисляет взносы. По рекомендации СФР расторгает прежний договор, заключает новый с физлицом без НПД и подаёт подраздел 1.1 ЕФС-1 |
| Чек аннулирован без возврата денег и без исправления ошибки | ФНС может расценить выплату как доход физлица без НПД | Удерживает НДФЛ и уплачивает взносы |
| Исполнитель — действующий работник компании или уволен менее 2 лет назад | Выплата не признаётся объектом НПД (п. 8 ч. 2 ст. 6 422-ФЗ) | Удерживает НДФЛ и начисляет взносы как по выплате вне НПД |
| Договор признан трудовым | Отношения считаются трудовыми со дня фактического допуска к работе (ст. 19.1 ТК РФ) | Удерживает НДФЛ, начисляет взносы; возникает риск штрафа по ч. 4 ст. 5.27 КоАП РФ |
Во всех сценариях, кроме первого, НДФЛ и взносы ложатся на компанию. Условие договора о самостоятельной уплате НПД ни в одном из них эту обязанность не снимает.
НДФЛ и страховые взносы в 2026 году
С 01.01.2025 НДФЛ считается по прогрессивной шкале ст. 224 НК РФ в редакции Закона от 12.07.2024 № 176-ФЗ. Ставка 13% действует только для дохода до 2,4 млн рублей:
- 13% — с дохода до 2,4 млн рублей;
- 15% — с части дохода свыше 2,4 млн до 5 млн рублей;
- 18% — с части свыше 5 млн до 20 млн рублей;
- 20% — с части свыше 20 млн до 50 млн рублей;
- 22% — с части свыше 50 млн рублей.
Страховые взносы в 2026 году начисляются по тарифу 30% в пределах единой предельной базы 2 979 000 рублей и по тарифу 15,1% сверх неё (ст. 425 НК РФ, Постановление Правительства от 31.10.2025 № 1705).
Сколько стоит ошибка со статусом: расчёт на выплате 100 000 рублей
Компания выплатила исполнителю 100 000 рублей как самозанятому, но к дате выплаты он уже утратил статус. Если годовой доход человека не превышает 2,4 млн рублей, НДФЛ составит 13 000 рублей. Взносы по тарифу 30% в пределах базы составят 30 000 рублей за счёт компании. Штраф налоговому агенту по ст. 123 НК РФ равен 20% от суммы, подлежащей удержанию и перечислению, то есть 2 600 рублей. К нему добавляются пени по ст. 75 НК РФ.
По п. 2 ст. 123 НК РФ штраф не применяется, только если одновременно выполнены условия: отчётность подана вовремя и без занижения налога, а налог и пени уплачены до того, как агент узнал об обнаружении нарушения или о назначении проверки.
К налогам добавляется отчётность в СФР. По договору ГПХ подраздел 1.1 ЕФС-1 подаётся не позднее следующего рабочего дня после заключения или прекращения договора (п. 2 ст. 11 27-ФЗ). При наличии чека НПД подраздел не подаётся. Порядок действий при утрате исполнителем статуса описан в ответах СФР для страхователей по подразделу 1.1 ЕФС-1.
Когда договор с самозанятым признают трудовым
Статья 15 ТК РФ не допускает гражданско-правовых договоров, которые фактически регулируют трудовые отношения. Признаки таких отношений: личное выполнение трудовой функции, управление и контроль со стороны работодателя, подчинение правилам внутреннего распорядка. Если отношения признаны трудовыми, по ст. 19.1 ТК РФ они считаются возникшими со дня фактического допуска к работе.
Признаки риска ФНС перечислила в письме от 16.09.2021 № АБ-4-20/13183@ о работе с самозанятыми:
- исполнитель работает по установленному режиму;
- заказчик непосредственно руководит работой и контролирует её;
- работа выполняется на оборудовании заказчика;
- оплата производится аналогично порядку выплаты зарплаты по ТК РФ.
Суды оценивают реальные признаки отношений, и само наличие гражданско-правового договора спор не решает (п. 17 и 24 Постановления Пленума ВС РФ от 29.05.2018 № 15). За подмену трудового договора гражданско-правовым юрлицо штрафуют на сумму от 50 000 до 100 000 рублей по ч. 4 ст. 5.27 КоАП РФ. При повторном нарушении штраф составляет от 100 000 до 200 000 рублей по ч. 5.
Когда схема с самозанятым не подходит компании
- Исполнитель работает у вас по трудовому договору или уволился менее 2 лет назад. Ваши выплаты ему не облагаются НПД. Для других заказчиков он остаётся самозанятым.
- Работа идёт по графику, под руководством и контролем, на оборудовании компании. Такие отношения проверяют на признаки трудовых.
- Предмет договора — перепродажа товаров, подакцизные или маркируемые товары, посреднические услуги. НПД к таким доходам не применяется, кроме исключений для посредничества, перечисленных в законе.
- У исполнителя есть наёмные работники по трудовым договорам.
- Годовой доход исполнителя от всех заказчиков приближается к 2,4 млн рублей. После превышения лимита статус утрачивается, и следующие выплаты облагаются НДФЛ и взносами.
В этих случаях с физлицом заключают договор ГПХ без НПД с удержанием НДФЛ и начислением взносов. Если работа выполняется как трудовая функция, оформляют трудовой договор.
Стоимость КЭДО и электронного подписания документов: тарифы 2026 года
Стоимость сервиса зависит от тарифа и числа подключённых сотрудников. Электронные подписи для сотрудников входят в тариф.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, приоритетная поддержка, электронный архив | от 50 ₽ за сотрудника / мес | модуль для 1С:ЗУП настраивается за один день |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | не указан |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | не указан |
| УКЭП | через партнёров-удостоверяющих центров | не указан |
Итоговая сумма зависит от численности и набора функций. Интеграция с 1С и электронный архив входят в тариф «Бизнес», выделенный сервер и API — в «Корпорацию». Актуальные условия и правила перехода между тарифами опубликованы на странице тарифов Добыто КЭДО. При повышении тарифа разница пересчитывается пропорционально оставшемуся периоду.
Цены на странице тарифов указаны за сотрудника в месяц. Отдельной цены за исполнителей по ГПХ и самозанятых там нет, её уточняют при подключении.
Выводы
НПД самозанятый платит сам: 6% с выплат компаний и ИП и 4% с выплат физлиц, пока годовой доход не превысил 2,4 млн рублей. Компания этот налог не удерживает. В договоре налог отражается через вознаграждение, статус исполнителя и обязанность передать чек с ИНН заказчика. Освобождение от НДФЛ и взносов получает только выплата в рамках режима, подтверждённая чеком. Утрата статуса, аннулированный чек, выплата бывшему работнику или признаки трудовых отношений переводят выплату в НДФЛ и страховые взносы при любых формулировках договора.
Договор, акт и подписи исполнителей удобно вести в одной системе с кадровыми документами. В практике Добыто подпись выпускается со смартфона по паспорту, а договор подписывается в день, когда стороны договорились о работе.
Частые вопросы о налоге и договоре с самозанятым
Как ИП перейти на налог для самозанятых и не потерять статус?
ИП вправе применять НПД (ч. 1 ст. 4 422-ФЗ). При переходе с УСН или ЕСХН он должен в течение одного месяца направить в ФНС уведомление о прекращении прежнего режима (ч. 3-5 ст. 15). Если уведомление не направлено, постановка на учёт как плательщика НПД аннулируется. С выплат от организаций ИП на НПД платит 6% и формирует чек с ИНН заказчика.
Может ли самозанятый получать пособие по временной нетрудоспособности?
С 01.01.2026 самозанятый может добровольно застраховаться на случай временной нетрудоспособности и получать пособие при выполнении условий страхования. Норма введена Федеральным законом от 15.12.2025 № 456-ФЗ, эксперимент действует до 31.12.2028. Участие добровольное, обязательного взноса для самозанятых нет. Условия вступления разъясняет Социальный фонд России.
Можно ли заключить с самозанятым договор подряда?
Можно. НПД распространяется на доходы от выполнения работ и оказания услуг, поэтому подходят и договор подряда, и договор возмездного оказания услуг. Ставка зависит только от того, кто платит: с выплаты организации или ИП исполнитель платит 6%. Ограничения при этом те же: исполнитель не должен быть вашим работником или бывшим работником, уволенным менее 2 лет назад, а предметом договора не может быть перепродажа товаров.
Как исправить ошибку в чеке самозанятого?
Чек корректируется или аннулируется при возврате денег или ошибке, причину указывают обязательно (ч. 4 ст. 8 422-ФЗ). Порядок установлен разделом V, пп. 20-21 приказа ФНС от 14.02.2022 № ЕД-7-20/106@. После аннулирования ошибочного чека компании нужен чек с верными реквизитами и её ИНН. Без него освобождение выплаты от взносов не подтверждается.
Платит ли компания взносы на травматизм по договору с самозанятым?
По договору ГПХ взносы на травматизм уплачиваются, только если договор обязывает заказчика их платить (п. 1 ст. 5 125-ФЗ). Если такого условия в договоре нет, обязанности не возникает. Если условие включено, компания платит взносы в соответствии с ним.
Что грозит самозанятому за несвоевременный чек?
За нарушение правил или срока передачи сведений о расчёте в налоговый орган ст. 129.13 НК РФ устанавливает штраф 20% от суммы расчёта. При повторном нарушении в течение 6 месяцев штраф составляет 100% суммы. Норма касается передачи сведений в ФНС и на передачу копии чека заказчику не распространяется.
