Самозанятый может работать официально в штате и одновременно по договору подряда или оказания услуг: Федеральный закон от 27.11.2018 № 422-ФЗ разрешает совмещать трудовой договор с налогом на профессиональный доход (НПД). Зарплата в базу НПД не входит и не расходует годовой лимит 2,4 млн рублей, с неё работодатель удерживает НДФЛ. Доход по договору облагается по ставке 4% от физлиц и 6% от организаций и ИП, если на каждую выплату сформирован чек в «Моём налоге». Ограничение касается заказчика. С посторонней компанией НПД применяется, а доход по ГПХ от нынешнего работодателя или от бывшего, если трудовой договор с ним прекращён менее двух лет назад, для физлица без статуса ИП облагается НДФЛ и страховыми взносами по общим правилам.
Покажем, как проверить заказчика по двухлетнему правилу, как оформить договор электронно и по каким признакам гражданский договор признают трудовым. Отдельно разберём случай, которого нет в официальных разъяснениях: договор заключён раньше, а потом исполнителя приняли в штат этого же заказчика. Сценарная таблица по заказчикам стоит во втором разделе, а пошаговая инструкция, сроки уплаты налога, штрафы для заказчика, правила по стажу и пособиям и ответы на частые вопросы — во второй половине статьи.
Что 422-ФЗ разрешает работнику по трудовому договору
Постановка на учёт как плательщика НПД не требует увольнения с основного места работы. ФНС прямо подтверждает совмещение: выплаты по трудовому договору не относятся к объекту НПД по пункту 1 части 2 статьи 6 422-ФЗ, поэтому на зарплату режим не распространяется. С неё работодатель как налоговый агент удерживает НДФЛ и уплачивает обязательные страховые взносы, как и до регистрации.
По договору подряда или услуг с другим заказчиком доход попадает в НПД. Ставки закреплены статьёй 10 422-ФЗ: 4% с доходов от физических лиц и 6% с доходов от организаций и ИП. Годовой лимит — 2,4 млн рублей доходов, учитываемых в налоговой базе за календарный год (пункт 8 части 2 статьи 4). Работник с окладом в штате и подработкой по договору считает лимит только по чекам: зарплата в эту сумму не входит.
Базовые условия режима, порядок регистрации и работы с чеками собраны в памятке ФНС о налоге на профессиональный доход в формате PDF. Её удобно сохранить и передать заказчику, если у бухгалтерии есть вопросы по режиму.
Гарантии по основному месту работы сохраняются. Ежегодный оплачиваемый отпуск с сохранением места работы и среднего заработка по статье 114 ТК РФ и пособие по временной нетрудоспособности по статье 183 ТК РФ привязаны к трудовому договору, а регистрация в НПД их не отменяет.
Два договора регулируются разными кодексами. Трудовой договор, дополнительные соглашения и заявления на отпуск подчиняются ТК РФ, включая правила кадрового электронного документооборота (КЭДО) из статей 22.1-22.3. Договор подряда или услуг с заказчиком — гражданский договор по статьям 702 и 779 ГК РФ. Сервис Добыто ведёт кадровый электронный документооборот по требованиям статей 22.1-22.3 ТК РФ, 377-ФЗ и 152-ФЗ: в нём оформляется штатная часть совмещения.

До регистрации определите, кто будет заказчиком по договору: от ответа зависит, применим ли НПД к этому доходу.
С кем самозанятый в штате может заключить договор подряда
Пункт 8 части 2 статьи 6 422-ФЗ исключает из НПД доход от работ и услуг по ГПХ, если заказчик — нынешний работодатель исполнителя или лицо, бывшее его работодателем менее двух лет назад. ФНС уточняет: бывшим работодателем считается тот, с кем был заключён трудовой договор. Если с компанией раньше был только договор ГПХ, повторный договор по НПД заключают без двухлетнего ожидания.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Норма исключает доход из базы НПД, запрета на сам договор ГПХ с работодателем в ней нет. Для физлица без статуса ИП такой доход облагается НДФЛ и страховыми взносами по общим правилам, налог удерживает заказчик как налоговый агент. Сценарии по типам заказчиков сведены в таблицу.
| Заказчик по договору | Применяется ли НПД | Как облагается доход | Основание |
|---|---|---|---|
| Сторонняя организация или ИП, трудовых отношений с ними не было | Да | НПД 6% | ст. 10 422-ФЗ |
| Физическое лицо | Да | НПД 4% | ст. 10 422-ФЗ |
| Нынешний работодатель | Нет | Для физлица без ИП — НДФЛ и страховые взносы по общим правилам | п. 8 ч. 2 ст. 6 422-ФЗ |
| Бывший работодатель, трудовой договор прекращён менее 2 лет назад | Нет | Для физлица без ИП — НДФЛ и страховые взносы по общим правилам | п. 8 ч. 2 ст. 6 422-ФЗ |
| Бывший работодатель, с прекращения трудового договора прошло 2 года и более | Да | НПД 6% с организации или ИП | п. 8 ч. 2 ст. 6, ст. 10 422-ФЗ |
| Заказчик, с которым раньше был только договор ГПХ | Да, двухлетнее ожидание не требуется | НПД по ставке в зависимости от статуса заказчика | разъяснение ФНС на npd.nalog.ru |
| Заказчик, к которому исполнитель принят в штат после заключения ГПХ | Официального разъяснения нет | Буквальная норма привязана к доходу от работодателя-заказчика, прежняя дата ГПХ исключением не названа | п. 8 ч. 2 ст. 6 422-ФЗ |
Для применения НПД значение имеет дата прекращения трудового договора с заказчиком, а дата последнего договора ГПХ с ним на правило не влияет. Сверьте эту дату по трудовой книжке или сведениям о трудовой деятельности до первого чека.
Договор с заказчиком заключён до приёма к нему в штат
Отдельного разъяснения ФНС для такой последовательности событий на дату публикации нет. Буквальный текст пункта 8 части 2 статьи 6 422-ФЗ привязан к доходу и к тому, что заказчик — работодатель исполнителя, а более ранняя дата заключения договора исключением не названа. При таком чтении выплаты по договору после приёма исполнителя в штат в НПД не попадают.
Порядок с минимальной неопределённостью для обеих сторон: до даты приёма закрыть договор и рассчитаться по нему с чеками, а дальнейшую работу оформить трудовым договором или ГПХ с удержанием НДФЛ. Если ФНС опубликует отдельный ответ по этой ситуации, порядок пересматривается под него.
Когда совмещение со статусом самозанятого не подойдёт
Режим НПД при работе в штате недоступен или не решает задачу в четырёх ситуациях:
- Государственная гражданская служба. Госслужащий применяет НПД только к доходу от сдачи жилого помещения в аренду (пункт 4 части 2 статьи 6 422-ФЗ). Пункт 3 части 1 статьи 17 Федерального закона от 27.07.2004 № 79-ФЗ запрещает ему заниматься предпринимательской деятельностью лично или через доверенных лиц. ФНС напомнила об этом в разъяснении от 02.09.2026.
- Единственный заказчик по договору — собственный работодатель. Доход от него в НПД не войдёт при любом объёме работ.
- Ожидаемый доход по договорам свыше 2,4 млн рублей за год. При превышении право на НПД утрачивается со дня возникновения основания (часть 19 статьи 5 422-ФЗ).
- Договор, фактически устроенный как вторая штатная должность. Подчинение распорядку заказчика, работа под его управлением и контролем, обеспечение условий труда с его стороны дают основания признать отношения трудовыми.
В этих случаях доход по договору оформляется по общим правилам с НДФЛ, а для госслужащих дополнительно действуют ограничения 79-ФЗ.
Как оформить договор подряда и услуг самозанятому, который работает в штате
Договор организации с гражданином по общему правилу заключается в простой письменной форме. Подпункт 1 пункта 1 статьи 161 ГК РФ относит к таким сделкам сделки юридических лиц с гражданами, кроме тех, которые по статье 159 ГК РФ можно совершить устно.
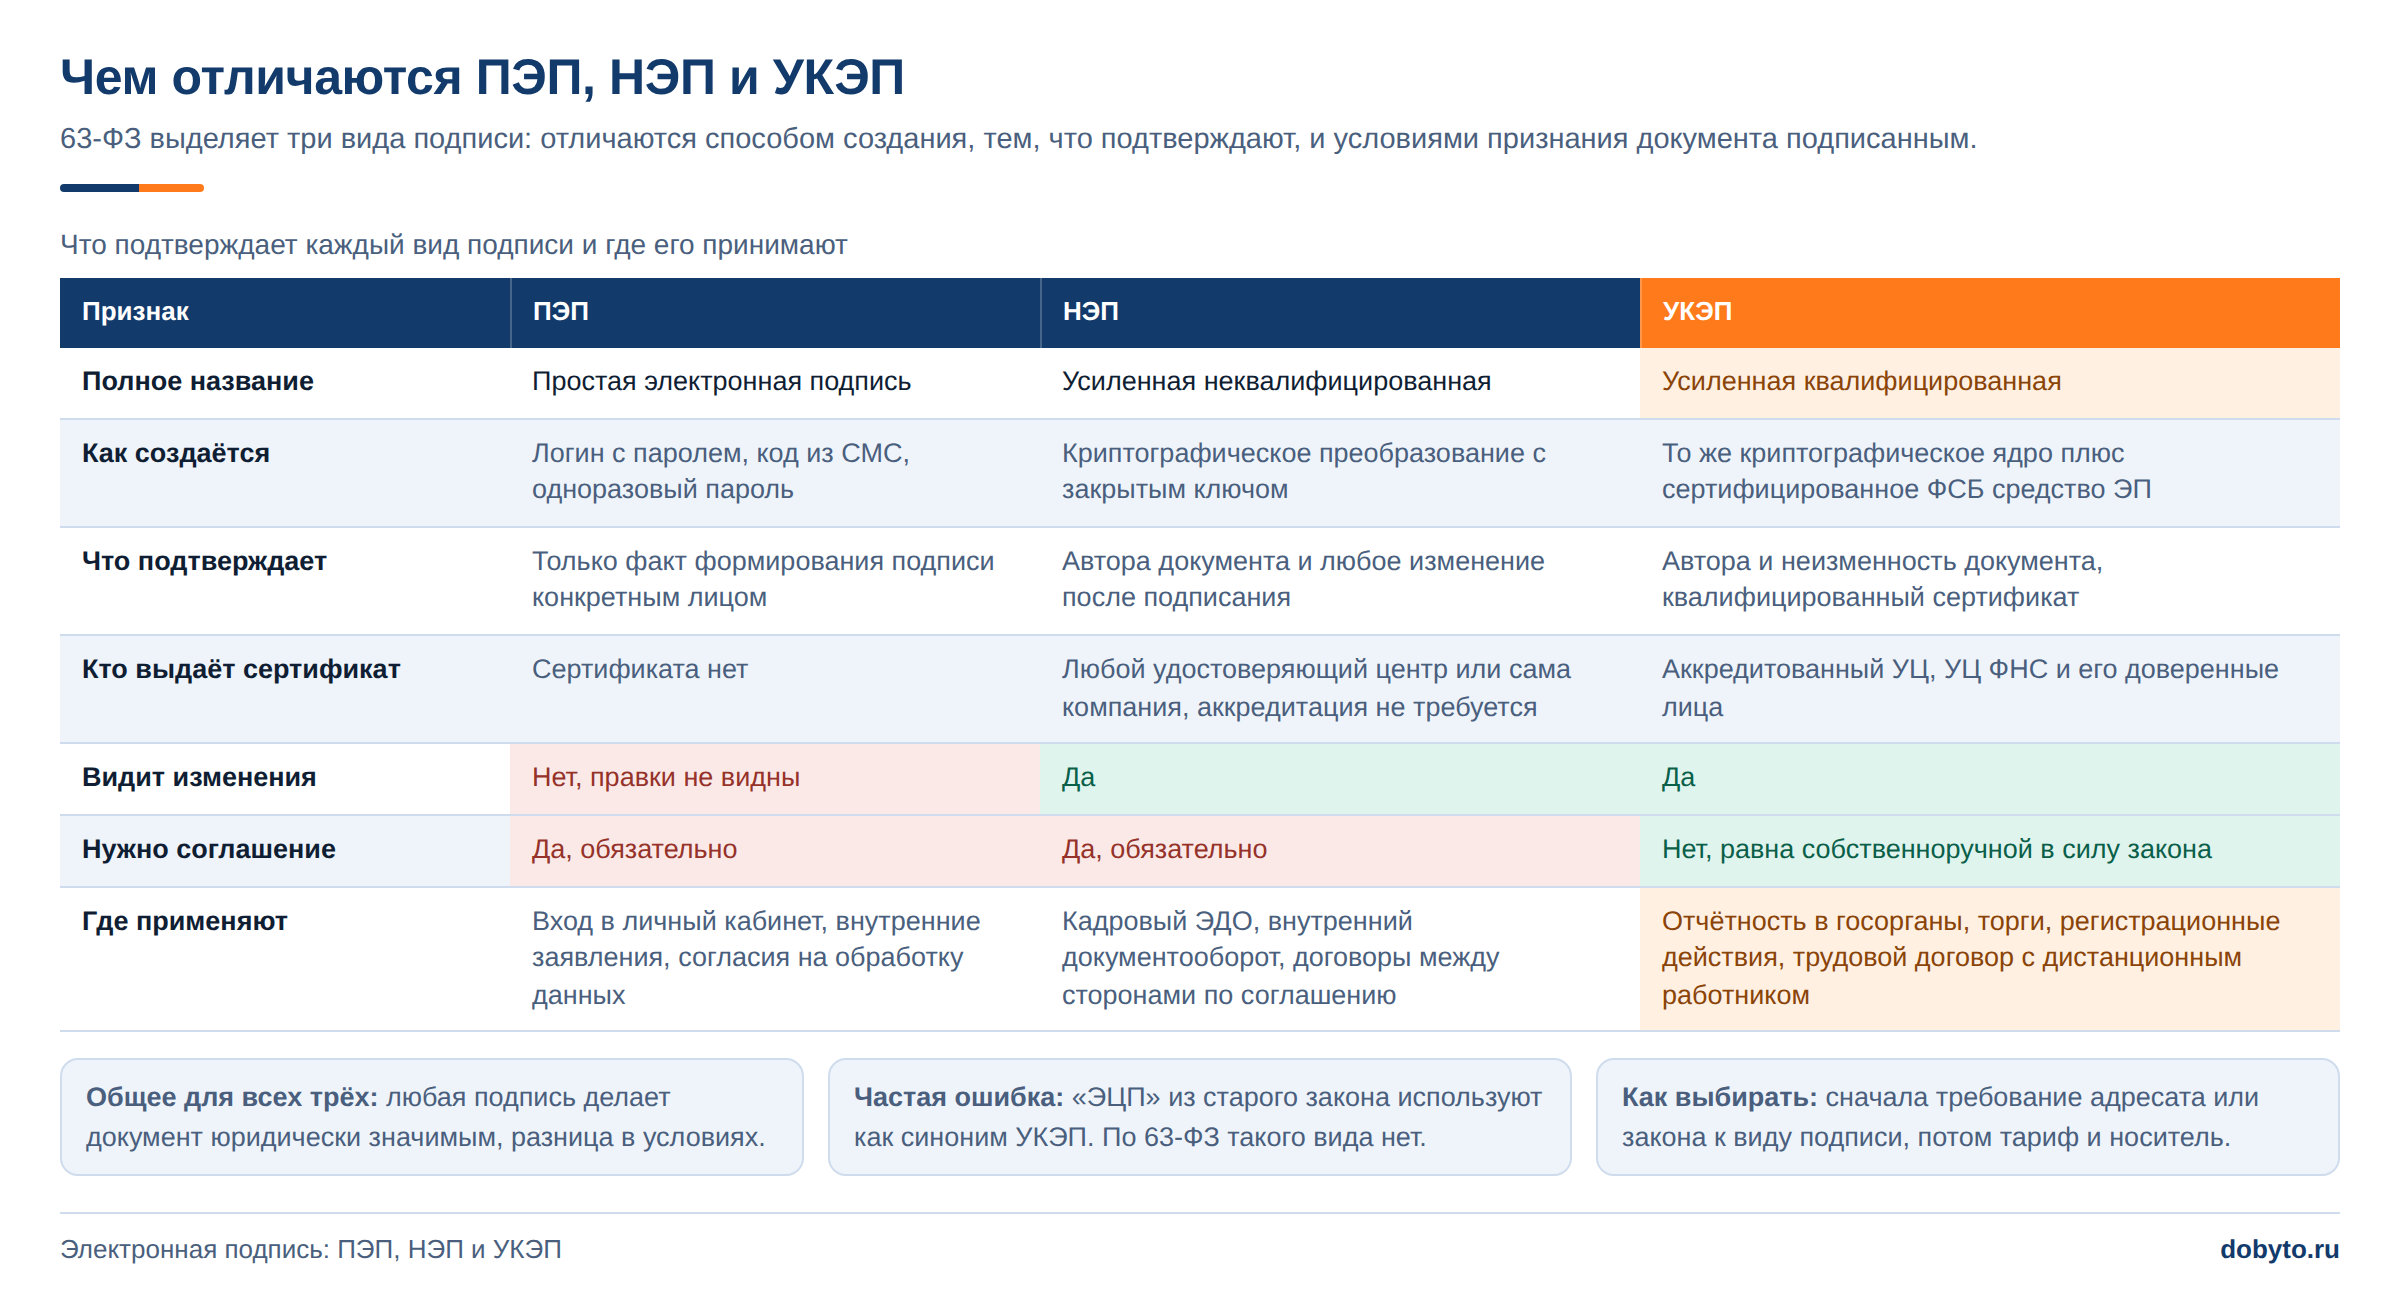
Письменная форма соблюдается и в электронном виде. По пункту 2 статьи 434 и пункту 1 статьи 160 ГК РФ договор заключают одним электронным документом, подписанным обеими сторонами, или обменом электронными документами. Сила подписи зависит от её вида по статье 6 Федерального закона от 06.04.2011 № 63-ФЗ: документ с УКЭП приравнивается к бумажному с собственноручной подписью, если закон не требует исключительно бумажной формы. ПЭП и УНЭП дают такую силу, только когда это предусмотрено законом или соглашением сторон.
Если стороны подписывают договор ПЭП или УНЭП, в сам договор или в отдельное соглашение включают условие о признании такой подписи равнозначной собственноручной. Для УКЭП отдельное соглашение о равнозначности не требуется.
Согласие работника на КЭДО и ЛНА работодателя о переходе на электронный документооборот к договору с внешним заказчиком отношения не имеют. Статья 22.1 ТК РФ регулирует документы в сфере трудовых отношений, а договоры подряда и услуг относятся к гражданским, поэтому оснований автоматически применять к ним правила КЭДО нет.
Подпишите договор с заказчиком электронной подписью онлайн

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Проверьте, чья она и действует ли сертификат. Без регистрации.
Плагин подписи Добыто работает бесплатно: подписывает почти любые файлы, обрабатывает несколько документов за раз, создаёт прикреплённую или откреплённую подпись и даёт скачать файл подписи или архив с документами.
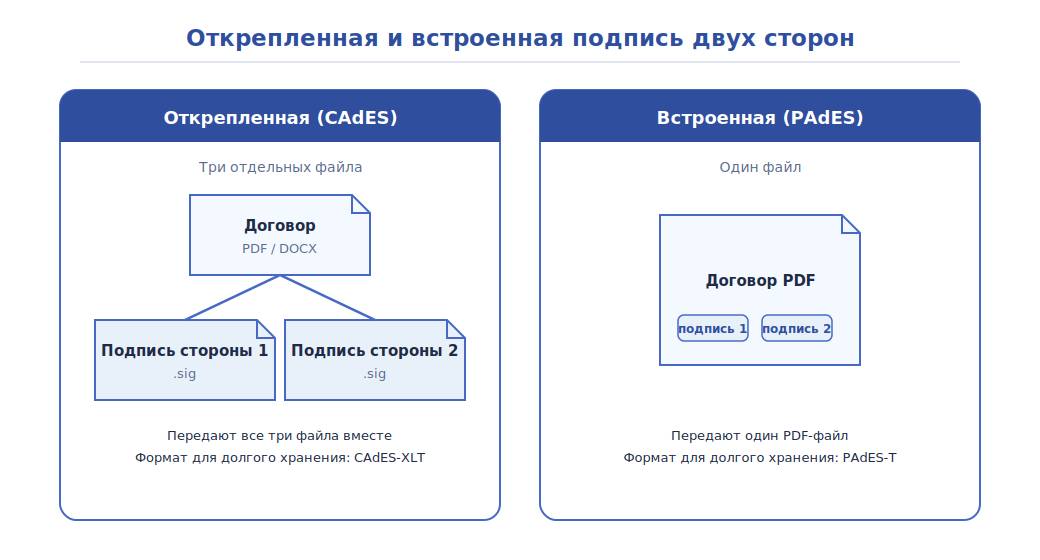
Формат подписи стороны согласуют до отправки договора. При откреплённой подписи договор и подписи двух сторон хранятся отдельными файлами, при встроенной обе подписи находятся внутри одного PDF.
Образец трудового договора по основному месту работы
Для штатной части совмещения пригодится шаблон трудового договора в формате RTF, с него начинают сверку условий о работе и подработке.
| Документ | Скачать |
|---|---|
| Примерная форма трудового договора по основному месту работы (RTF) | Скачать |
Налог самозанятого, чеки и лимит при работе в штате
Чек формируется на каждый доход, облагаемый НПД (статья 14 422-ФЗ). При расчётах наличными и электронными средствами платежа чек передают в момент расчёта, при иных безналичных расчётах — не позднее 9-го числа следующего месяца. Зарплату в «Мой налог» не вносят: она не относится к объекту НПД.
Налог рассчитывает ФНС. Уведомление о сумме налоговый орган формирует и направляет не позднее 12-го числа следующего месяца, а уплатить налог нужно не позднее 28-го числа (статья 11 422-ФЗ).
Заказчик проверяет статус исполнителя по ИНН на конкретную дату. Исполнитель получает справку о постановке на учёт в «Моём налоге» или в личном кабинете, а заказчик может самостоятельно проверить статус плательщика НПД по ИНН в сервисе ФНС на дату каждой выплаты.
Лимит 2,4 млн рублей отслеживают по сумме чеков с начала календарного года, без учёта зарплаты. При превышении право на НПД утрачивается со дня возникновения основания, дальнейшие выплаты облагаются по общим правилам.
Как совместить работу в штате и договор со статусом НПД: пошаговая инструкция
- Шаг 1. Проверьте заказчика: он не должен быть вашим нынешним работодателем или бывшим работодателем, трудовой договор с которым прекращён менее 2 лет назад. Если с ним был только договор ГПХ, ожидание не требуется.
- Шаг 2. Проверьте свой статус: на государственной гражданской службе НПД применяется только к доходу от аренды жилого помещения.
- Шаг 3. Встаньте на учёт в «Моём налоге» и сформируйте справку о постановке на учёт, чтобы передать её заказчику. Заказчик сверяет статус по ИНН на дату выплаты.
- Шаг 4. Заключите договор в простой письменной форме. Если подписываете электронно ПЭП или УНЭП, включите в договор условие о признании такой подписи; с УКЭП это условие не требуется.
- Шаг 5. Выстройте работу без признаков трудовых отношений: без подчинения распорядку заказчика, без работы под его управлением и контролем, без обеспечения им условий труда.
- Шаг 6. Формируйте чек на каждую выплату: в момент расчёта наличными или электронными средствами платежа, при иных безналичных расчётах — не позднее 9-го числа следующего месяца.
- Шаг 7. Уплачивайте налог не позднее 28-го числа по уведомлению, которое приходит не позднее 12-го, и следите, чтобы сумма чеков за год не превысила 2,4 млн рублей.
Признаки подмены трудовых отношений договором с самозанятым
Статья 15 ТК РФ называет признаки трудовых отношений: личное выполнение оплачиваемой трудовой функции под управлением и контролем работодателя, подчинение правилам внутреннего трудового распорядка, обеспечение работодателем условий труда. Статьи 15 и 19.1 ТК РФ запрещают подменять трудовые отношения гражданско-правовым договором. Если отношения признают трудовыми, они считаются возникшими со дня фактического допуска к работе.
В разъяснении от 28.11.2024 ФНС добавляет к этим признакам стабильность отношений, зависимость исполнителя и выполнение работы по специальности. Это разъяснение ведомства, а не закрытый нормативный перечень. Работа на одного заказчика сама по себе законом не запрещена: ФНС рассматривает её как риск-маркер, указывает, что один признак сам по себе не означает подмену трудовых отношений, и оценивает совокупность обстоятельств.
С 01.10.2026 для посреднических цифровых платформ, на которые распространяются соответствующие правила, действует критерий систематической работы на одного заказчика: свыше 60 часов в месяц шесть месяцев подряд. ФНС сообщает о нём со ссылкой на постановление Правительства РФ от 19.06.2026 № 760. При превышении платформа ограничивает взаимодействие этого заказчика и исполнителя на 2 календарных месяца. Критерий касается работы через платформу: прямой договор ГПХ он не запрещает и трудовыми отношения автоматически не делает.
Цена ошибки в квалификации договора для заказчика
Санкции из таблицы применяются к заказчику, его должностным лицам и налоговому агенту.
| Нарушение | Кто отвечает | Санкция | Норма |
|---|---|---|---|
| ГПХ фактически регулирует трудовые отношения | Должностное лицо | 10 000-20 000 руб. | ч. 4 ст. 5.27 КоАП РФ |
| ГПХ фактически регулирует трудовые отношения | ИП | 5 000-10 000 руб. | ч. 4 ст. 5.27 КоАП РФ |
| ГПХ фактически регулирует трудовые отношения | Организация | 50 000-100 000 руб. | ч. 4 ст. 5.27 КоАП РФ |
| Повторное аналогичное нарушение | Должностное лицо | Дисквалификация на 1-3 года | ч. 5 ст. 5.27 КоАП РФ |
| Повторное аналогичное нарушение | ИП | 30 000-40 000 руб. | ч. 5 ст. 5.27 КоАП РФ |
| Повторное аналогичное нарушение | Организация | 100 000-200 000 руб. | ч. 5 ст. 5.27 КоАП РФ |
| Неудержание или неперечисление НДФЛ с выплаты, к которой НПД неприменим | Налоговый агент | Штраф 20% суммы, подлежавшей удержанию или перечислению | п. 1 ст. 123 НК РФ |
20% по статье 123 НК РФ — размер штрафа, рассчитанный от суммы налога, которую следовало удержать или перечислить, а не сам налог. При повторной подмене трудовых отношений должностное лицо рискует уже не штрафом, а дисквалификацией.
Если вы работодатель и в штате есть сотрудники, которые параллельно работают по договорам со сторонними заказчиками, ваша часть задачи — корректные трудовые документы и отсутствие с этими сотрудниками договоров ГПХ, подменяющих трудовые отношения. В Добыто кадровые документы штатных сотрудников оформляются в КЭДО, ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, а готовый модуль для 1С:ЗУП синхронизирует документы автоматически.
Стаж, отпуск и пособия самозанятого, который работает в штате
Статус НПД сам по себе не создаёт обязательных пенсионных взносов и стажа. При одновременной работе по трудовому договору стаж и пенсионные права формируются за счёт обязательных взносов, которые уплачивает работодатель. Порядок добровольных взносов и учёта стажа описан в памятке СФР о пенсионном и социальном обеспечении плательщиков НПД 2026 года.
С 01.01.2026 по 31.12.2028 действует эксперимент по добровольному страхованию плательщиков НПД на случай временной нетрудоспособности, установленный Федеральным законом от 15.12.2025 № 456-ФЗ. Участвовать могут и физлица без статуса ИП. Заявление на вступление подают до 30.09.2027 включительно, страховая сумма — 35 000 либо 50 000 рублей в месяц, право на пособие возникает после шести календарных месяцев уплаты взносов. ИП на НПД выбирает между экспериментом и добровольным страхованием по статье 4.5 Федерального закона № 255-ФЗ на случай временной нетрудоспособности и в связи с материнством.
Статья 4 456-ФЗ говорит о лицах на НПД без оговорки о трудоустройстве. Прямой нормы или разъяснения о том, как выплаты по эксперименту соотносятся с пособием от штатного работодателя по статье 183 ТК РФ, на дату публикации нет. До вступления в эксперимент запросите письменный ответ СФР по своей ситуации.
Стоимость КЭДО для оформления штатных сотрудников: тарифы на 2026 год
Стоимость кадрового электронного документооборота для штатной части совмещения зависит от тарифа и численности сотрудников; регистрация НПД, налог самозанятого и оформление договора ГПХ к этим тарифам не относятся.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП подписи, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | не опубликованы |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, приоритетная поддержка, электронный архив | от 50 ₽ за сотрудника / мес | не опубликованы |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | год |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99,9%, персональный менеджер, API и кастомные интеграции | По запросу | по запросу |
| ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | не опубликованы |
| УКЭП через партнёров — удостоверяющие центры | цена не опубликована | не опубликованы |
| Модуль для 1С:ЗУП: установка, настройка, автоматическая синхронизация документов | в составе интеграции с 1С тарифа «Бизнес» | 1 день |
Цены приведены по странице тарифов КЭДО Добыто на 15.10.2026. Тариф можно повысить или понизить в любое время, при повышении разница пересчитывается пропорционально оставшемуся периоду. Сроки внедрения и НДС на странице не опубликованы.
Выводы
Работа в штате и договор с внешним заказчиком в статусе НПД совместимы: зарплата остаётся вне режима и вне лимита, а доход по договору облагается по ставке 4% или 6% при условии чека на каждую выплату. Решающий фильтр — заказчик: с нынешним работодателем и с бывшим в пределах двух лет после трудового договора доход уходит в НДФЛ. Договор оформляется в письменной форме, в том числе электронно, и строится без признаков трудовых отношений, иначе санкции по статье 5.27 КоАП РФ получает заказчик.
Штатную часть такого совмещения — трудовой договор, дополнительные соглашения, заявления — Добыто переводит в КЭДО по правилам статей 22.1-22.3 ТК РФ, чтобы кадровые документы работника, который параллельно работает по договорам, были оформлены без пробелов.
Частые вопросы о совмещении штата и НПД
Нужно ли сообщать работодателю о регистрации в качестве самозанятого?
422-ФЗ не содержит нормы, обязывающей работника уведомлять коммерческого работодателя о постановке на учёт как плательщика НПД. Отдельной нормы, прямо подтверждающей отсутствие такой обязанности, тоже нет. Поэтому перечитайте свой трудовой договор и ЛНА работодателя: в них могут быть собственные условия о работе на других заказчиков.
Какой налоговый вычет получает самозанятый и нужно ли его заявлять?
Плательщику НПД положен налоговый вычет в размере не более 10 000 рублей нарастающим итогом (статья 12 422-ФЗ). Заявлять его не нужно: налоговый орган применяет вычет самостоятельно при расчёте налога. На зарплату по трудовому договору вычет не распространяется, потому что она не входит в объект НПД.
Что происходит, если налог за месяц не превышает 100 рублей?
Сумма налога до 100 рублей включительно переносится в следующий налоговый период (часть 2 статьи 11 422-ФЗ). Срок уплаты — не позднее 28-го числа следующего месяца. Если 28-е число выпадает на выходной или праздничный день, срок переносится на первый рабочий день.
Может ли ИП на НПД, который работает в штате, нанимать работников?
Нет. Индивидуальный предприниматель вправе применять НПД, но в этом режиме не может иметь работников по трудовым договорам (часть 2 статьи 4 422-ФЗ). Лимит 2,4 млн рублей учитываемых доходов за календарный год для ИП тот же. Ограничение касается найма работников самим ИП, а его собственная работа по трудовому договору у другого работодателя под этот запрет не подпадает.
Даёт ли добровольная уплата пенсионных взносов второй год стажа при работе в штате?
Нет. Если период добровольного пенсионного страхования совпадает по времени с работой по трудовому договору, СФР учитывает только не совпадающие периоды. За один календарный год совмещения начисляется 1 год стажа, поэтому добровольные взносы добавляют стаж только за периоды без трудового договора.
Что меняется для заказчика, если исполнитель утратил статус НПД из-за лимита?
Право на НПД утрачивается со дня возникновения основания (часть 19 статьи 5 422-ФЗ). С выплат физлицу без статуса ИП после этой даты организация или ИП как налоговый агент удерживает НДФЛ, а по работам и услугам начисляются страховые взносы. Режим доходов, полученных до утраты статуса из-за превышения лимита, не меняется, поэтому статус исполнителя по ИНН сверяют на дату каждой выплаты.
