
ИНН самозанятого — это обычный ИНН физического лица: при переходе на налог на профессиональный доход новый номер не присваивается, а у самозанятого со статусом ИП остаётся ИНН предпринимателя. Найти номер можно четырьмя способами: запросить справку о постановке на учёт по форме КНД 1122035 из приложения «Мой налог», взять ИНН из чека, посмотреть выписку ЕГРИП или определить номер по паспортным данным в сервисе ФНС. Сам по себе ИНН статус не подтверждает: регистрация в качестве плательщика НПД проверяется отдельно и всегда на конкретную дату. Отсюда главное различие: проверка перед подписанием договора защищает от подделки статуса, проверка перед каждой выплатой — от его утраты в середине работы.
Разберём каждый способ поиска ИНН и границы законности: определение ИНН по паспортным данным — это обработка персональных данных, и без письменного согласия исполнителя она нарушает 152-ФЗ. Покажем, какие реквизиты в договоре закрывают ситуацию, когда исполнитель потерял статус и не сообщил об этом, и почему чек важнее акта. Сценарная таблица по типам исполнителей, чек-лист проверки до первой выплаты, разбор индикатора риска по числу самозанятых и тарифы на 2026 год — во второй половине статьи.
Что подтверждает ИНН самозанятого и почему одного номера мало
Самозанятый — это не организационно-правовая форма, а налоговый режим. Специальный налоговый режим «Налог на профессиональный доход» введён Федеральным законом от 27.11.2018 № 422-ФЗ, применять его может и обычное физическое лицо, и индивидуальный предприниматель. Постановка на учёт идёт через приложение «Мой налог», веб-кабинет налогоплательщика НПД, банк-партнёр или портал госуслуг, занимает несколько минут и не сопровождается выдачей нового ИНН. Поэтому ИНН самозанятого всегда совпадает с ИНН, который был у человека раньше.
Ставка налога зависит от того, кто заплатил: 4% с доходов от физических лиц и 6% с доходов от юридических лиц и индивидуальных предпринимателей. Лимит дохода — 2,4 млн рублей за календарный год. При превышении лимита право на режим утрачивается с даты превышения, и дальше человек для вас уже обычное физическое лицо. Заказчик этого не видит: приложение «Мой налог» закрыто для третьих лиц, и уведомить об утрате статуса исполнитель обязан только если такая обязанность прописана в договоре.
Цена вопроса для заказчика конкретная. Пока исполнитель применяет НПД и передал чек, с выплаты не удерживается НДФЛ и не начисляются страховые взносы. Как только статус утрачен, та же выплата становится доходом обычного физического лица: организация превращается в налогового агента по НДФЛ и плательщика взносов, причём задним числом, с даты утраты статуса. Именно поэтому номер ИНН — только ключ к проверке, а не её результат.
Как найти ИНН самозанятого: четыре рабочих способа
Ни один из способов не универсален: два требуют участия самого исполнителя, один работает только для ИП, ещё один упирается в согласие на обработку персональных данных.
Способ 1. Справка о постановке на учёт. Исполнитель формирует её сам в приложении «Мой налог» или в веб-кабинете налогоплательщика НПД. Форма справки — КНД 1122035, она подписывается электронной подписью ФНС России и содержит ФИО, ИНН и дату постановки на учёт. Порядок формирования справок в электронной форме ФНС разъяснила письмом от 05.06.2019 № СД-4-3/10848. Вторая справка, КНД 1122036, показывает состояние расчётов и доходы по НПД — её запрашивают, когда нужно понять, не приближается ли исполнитель к лимиту 2,4 млн рублей.
Способ 2. Чек из приложения «Мой налог». В чеке указывается ИНН продавца, дата расчёта и сумма. Способ рабочий, но запоздалый: чек появляется после того, как вы уже заплатили.
Способ 3. Выписка из ЕГРИП. Подходит только если исполнитель одновременно зарегистрирован как индивидуальный предприниматель. Выписка даёт ИНН, ОГРНИП и коды видов деятельности, но факт применения НПД в ней не отражается: предприниматель может сидеть на упрощённой системе, и из реестра это не видно.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Способ 4. Сервис ФНС «Узнать ИНН». Определить ИНН по паспортным данным можно в сервисе ФНС «Узнать ИНН»: в форму вводятся фамилия, имя, отчество, дата рождения, вид и реквизиты документа, удостоверяющего личность. Регистрация не нужна, ответ приходит сразу. Ограничение здесь не техническое, а правовое: вы обрабатываете персональные данные конкретного человека, и делать это без его письменного согласия по 152-ФЗ нельзя.

Внимание: закон не ограничивает количество согласий на обработку персональных данных, и они накладываются одно на другое, а не заменяют друг друга. Третьи лица, которым вы передаёте данные исполнителя — вендор системы, удостоверяющий центр, ФНС, — должны быть названы в согласии поимённо: без явного перечня это распространение неопределённому кругу лиц, и такое согласие оформляется только на бумаге.
Сравнение способов удобнее держать перед глазами при разработке регламента проверки исполнителей.
| Источник данных | Что нужно для запроса | Что даёт | Ограничение |
|---|---|---|---|
| Справка КНД 1122035 | Исполнитель формирует сам в «Мой налог» | ФИО, ИНН, дату постановки на учёт, подпись ФНС | Фиксирует дату постановки, а не статус на сегодня |
| Справка КНД 1122036 | Исполнитель формирует сам в «Мой налог» | Состояние расчётов и сумму дохода по НПД | Выдаётся только по инициативе самого исполнителя |
| Чек из приложения «Мой налог» | Проведённый расчёт по договору | ИНН продавца, дату и сумму расчёта | Появляется уже после оплаты |
| Выписка из ЕГРИП | ОГРНИП или ФИО предпринимателя | ИНН, статус ИП, виды деятельности | Работает только для ИП и не показывает применение НПД |
| Сервис ФНС «Узнать ИНН» | ФИО, дата рождения, реквизиты паспорта, согласие на обработку данных | Только номер ИНН | Статус плательщика НПД не показывает |
Три верхние строки зависят от исполнителя, две нижние — от данных, которые у вас уже есть. Рабочая связка для заказчика выглядит так: ИНН берётся из справки или анкеты исполнителя, а подтверждается уже в сервисе проверки статуса, который описан в следующем разделе.
Мария Ж, юрист со стажем более 20 лет: «Вопрос, который я советую задавать вендору системы прямо, звучит так: перечислите всех, кто получит доступ к данным. Не «данные хранятся защищённо», а список лиц — обычно там не одна компания, а три: сам провайдер, владелец инфраструктуры и удостоверяющий центр. Те же три лица придётся вписать в согласие исполнителя на обработку персональных данных, если вы заводите его в систему и передаёте туда паспортные данные».
В практике Добыто исполнители по ГПХ ведутся в системе наравне со штатом: договор, акты и дополнительные соглашения подписываются электронной подписью. Согласие на КЭДО с них при этом не собирается — это другой правовой режим, статьи 22.1-22.3 ТК РФ на гражданско-правовые отношения не распространяются.
Как проверить статус плательщика НПД на сайте налоговой
Проверка занимает около минуты и не требует ни регистрации, ни согласия исполнителя: в открытом сервисе обрабатывается один ИНН, а не паспортные данные. ФНС ведёт сервис «Проверить статус налогоплательщика налога на профессиональный доход», где по ИНН и выбранной дате выдаётся ответ о том, состоял ли человек на учёте в качестве плательщика НПД на эту дату.
Поле даты — главный рабочий элемент сервиса, который заказчики чаще всего игнорируют. Система показывает статус не «сейчас», а на указанный день, и это позволяет проверить прошлые расчёты: если вы платили исполнителю в марте и в июне, проверять нужно обе даты отдельно. Постановка на учёт и снятие с него происходят по заявлению в приложении, в один клик и в любой день, поэтому статус на дату договора ничего не говорит о статусе на дату платежа.
Как проверить самозанятого по ИНН: пошаговая инструкция
- Шаг 1. Получите ИНН исполнителя из справки КНД 1122035, из анкеты или из карточки контрагента. Номер состоит из 12 цифр: ИНН из 10 цифр принадлежит организации, а не физическому лицу.
- Шаг 2. Откройте сервис проверки статуса налогоплательщика НПД на сайте ФНС. Сервис бесплатный и открытый, учётная запись не нужна.
- Шаг 3. Введите ИНН и укажите дату, на которую нужен статус. Для нового исполнителя это дата подписания договора, для действующего — дата планируемой выплаты.
- Шаг 4. Прочитайте ответ буквально. Сервис отвечает только на один вопрос: применял ли человек НПД на указанную дату. Ни лимит дохода, ни виды деятельности, ни наличие задолженности он не показывает.
- Шаг 5. Сохраните результат проверки скриншотом или печатью в PDF с датой и временем и приложите к комплекту документов по исполнителю. При споре с налоговым органом значение имеет не сам факт проверки, а то, чем вы его подтверждаете.
- Шаг 6. Повторяйте проверку перед каждым расчётом, а не только при заключении договора. Между двумя выплатами исполнитель успевает сняться с учёта и вернуться обратно, и ответственность за неудержанный НДФЛ останется на заказчике.
Отрицательный ответ сервиса означает ровно одно: на указанную дату человек НПД не применял. Причин три — он не вставал на учёт, снялся с учёта добровольно или утратил право на режим из-за превышения лимита 2,4 млн рублей либо перехода к запрещённым для НПД видам деятельности. До выяснения причины выплату проводят как выплату обычному физическому лицу, с удержанием НДФЛ и начислением страховых взносов: переплату потом можно вернуть, а доначисление с пенями — нет.

Для разовой сделки хватает ручной проверки. Когда исполнителей десятки, ручной режим ломается первым: кто-то из кадровой или бухгалтерской службы забывает проверить одного человека из сорока, и именно он оказывается снявшимся с учёта. В практике Добыто проверка статуса выносится в регламент расчётов и привязывается к дате платежа, а не к дате подписания договора.
Чем подтверждается статус помимо сервиса: чек, справки и подпись на договоре
Чек из приложения «Мой налог» — единственный документ, который одновременно подтверждает и расчёт, и статус исполнителя на дату этого расчёта. Часть 1 статьи 15 422-ФЗ прямо связывает освобождение заказчика от страховых взносов с наличием чека, сформированного по статье 14 того же закона. Часть 8 статьи 15 запрещает учитывать расходы на покупку работ и услуг у плательщика НПД, если чека нет. Доходы, облагаемые НПД, выведены из-под НДФЛ частью 8 статьи 2.
Сроки формирования чека разные и зависят от формы расчёта. При расчётах наличными и электронными средствами платежа чек формируется и передаётся заказчику в момент расчёта. При иных формах безналичных расчётов — не позднее 9-го числа месяца, следующего за месяцем, в котором прошли расчёты. Практический вывод для бухгалтерии: требовать чек день в день при переводе на расчётный счёт бессмысленно, а вот не получить его до 9-го числа — уже проблема закрытия периода.
Акт выполненных работ чек не заменяет и сам по себе статус исполнителя не подтверждает. Акт закрывает гражданско-правовую сторону сделки: объём, качество, отсутствие претензий. Налоговую сторону закрывает чек. Комплект по каждой выплате состоит из трёх элементов: договор, акт и чек, а результат проверки статуса хранится рядом с ними.
Лайфхак: если исполнитель находится за пределами России, квалифицированную подпись он там не получит — аккредитованные удостоверяющие центры работают только в РФ. Мобильная усиленная неквалифицированная подпись выпускается по паспорту и смартфону за несколько минут и работает из любой страны: по такой схеме закрываются ежемесячные акты с исполнителями, уехавшими в другие юрисдикции.
Проверьте электронную подпись на договоре или акте с исполнителем


 Проверка электронной подписи
Покажем, кто и когда подписал документ и действует ли сертификат. Без регистрации.
1 Выберите вид подписи:
2 Загрузите документ и файл подписи:
Документ
Файл подписи (.sig)
Нужно подписать документ?
Подпишите прямо в браузере через КриптоПро. На PDF можно поставить штамп в нужном месте.
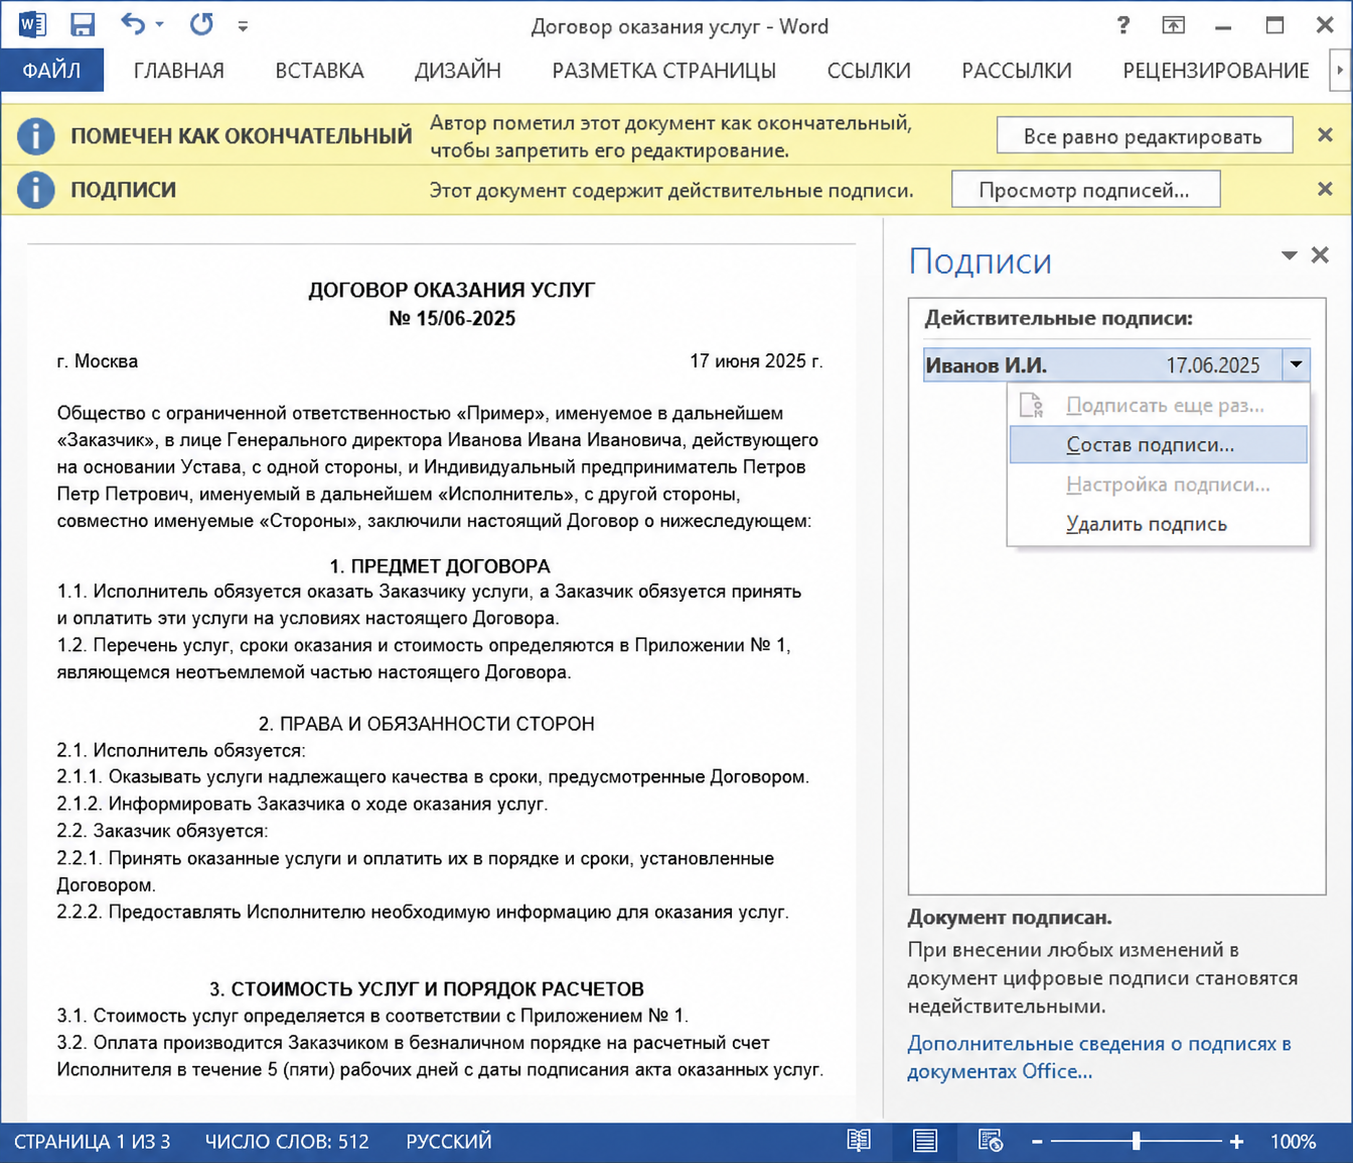
Форма показывает, кто и когда подписал файл и действует ли сертификат. Для договора с самозанятым это ответ на два вопроса сразу: подписал ли документ тот человек, чей ИНН вы проверяли в сервисе ФНС, и не изменился ли файл после подписания.
Мария Ж, специалист по цифровой подписи и КЭДО: «Первое, что мы выясняем в споре о подписи, — в каком режиме создавался документ. Скан подписанного от руки договора и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Посмотрите на свой файл: если в нём есть изображение собственноручной подписи, перед вами электронный образ, а не электронный документ».
Шаблоны соглашений и согласий для работы с исполнителями по ГПХ
Комплект закрывает юридическую обвязку электронного обмена с исполнителем: начинать стоит с соглашения об использовании ПЭП и НЭП, без него простая и неквалифицированная подписи не равнозначны собственноручной.
| Документ | Скачать |
|---|---|
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Шаблон соглашения об электронном документообороте | Скачать |
| Согласие на обработку персональных данных | Скачать |
| Протокол проверки электронной подписи (образец) | Скачать |
Договор с самозанятым: что проверить до подписания
Отдельного вида договора для самозанятого в законе нет. С плательщиком НПД заключается обычный гражданско-правовой договор: подряда по главе 37 ГК РФ, если результат материальный, или возмездного оказания услуг по главе 39 ГК РФ, если результат в самом процессе. Налоговый режим исполнителя на конструкцию договора не влияет, но добавляет к нему четыре условия, которых нет в договоре с обычным физическим лицом.
Первое — ИНН исполнителя и указание на применение НПД прямо в реквизитах сторон. Второе — обязанность передать чек из приложения «Мой налог» в сроки статьи 14 422-ФЗ, с последствием в виде отсрочки оплаты до получения чека. Третье — обязанность письменно уведомить заказчика об утрате статуса, с конкретным сроком в днях: закон такой обязанности не устанавливает, она появляется только из договора. Четвёртое — право заказчика возместить за счёт исполнителя доначисленные НДФЛ, страховые взносы и пени, если статус был утрачен, а заказчика об этом не уведомили.
Отдельная норма, из-за которой договор иногда нельзя заключать вообще: по пункту 8 части 2 статьи 6 422-ФЗ доходы от услуг заказчику, который был работодателем исполнителя менее двух лет назад, объектом НПД не признаются. Проверка статуса в сервисе ФНС при этом покажет зелёный ответ: статус у человека есть, он просто не распространяется на выплаты от вас. Перед оформлением бывшего сотрудника как самозанятого проверяется дата его увольнения по кадровым документам, а не статус в сервисе.
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Различие между видами электронной подписи — не про степень защиты, а про основание равнозначности. Квалифицированная равнозначна собственноручной в силу закона. Для простой и неквалифицированной нужно соглашение между участниками обмена, и без него равнозначности нет. Выбирая простую подпись для актов с исполнителем, вы одновременно берёте на себя обязанность иметь соглашение и правила определения лица по его подписи: это не дешёвый вариант без хлопот, это другой набор хлопот».
Совмещение статусов вопросов не вызывает. Самозанятый может одновременно работать по трудовому договору в другой компании: НПД применяется только к доходам от собственной деятельности, зарплата облагается отдельно. Индивидуальный предприниматель тоже вправе применять НПД, если откажется от других спецрежимов в установленный срок. Ограничения касаются не формы, а содержания деятельности: по части 2 статьи 4 422-ФЗ режим не применяется при перепродаже чужих товаров, работе с подакцизными и маркируемыми товарами, добыче полезных ископаемых и работе по агентским договорам, договорам поручения и комиссии в чужих интересах.
Что критично проверить, зависит от сценария работы с исполнителем.
| Сценарий | Что критично | Что вторично |
|---|---|---|
| Разовая задача, одна выплата | Статус на дату расчёта, чек в срок по статье 14 422-ФЗ | Лимит 2,4 млн рублей, выписка ЕГРИП |
| Ежемесячные акты, длительное сотрудничество | Проверка перед каждой выплатой, условие об уведомлении об утрате статуса, доля вашей компании в доходе исполнителя | Разовая проверка при подписании договора |
| Исполнитель зарегистрирован как ИП | Статус НПД отдельно от статуса ИП: предприниматель мог перейти на другой режим | Паспортные данные, определение ИНН по сервису |
| Бывший работник компании | Дата увольнения и двухлетний срок по пункту 8 части 2 статьи 6 422-ФЗ | Результат проверки статуса в сервисе ФНС |
| Исполнитель за пределами России | Способ выпуска электронной подписи и существо отношений | Местонахождение исполнителя как таковое |
Четвёртая строка — единственная, где отрицательный результат означает запрет на саму конструкцию, а не дополнительные действия. В остальных сценариях вопрос решается регламентом проверки и формулировками договора.

Почему проверка статуса не защищает от переквалификации договора
Статья 19.1 ТК РФ позволяет признать гражданско-правовой договор трудовым, а неустранимые сомнения при рассмотрении такого спора толкуются в пользу трудовых отношений. Статус плательщика НПД на эту квалификацию не влияет: суд и инспекция смотрят на существо отношений, а не на налоговый режим исполнителя и не на название договора.
Признаки, по которым отношения читаются как трудовые: исполнитель подчиняется графику и правилам внутреннего распорядка, работает на оборудовании заказчика и на его территории, получает фиксированную сумму дважды в месяц независимо от объёма, встроен в организационную структуру и подчиняется конкретному руководителю, а договор перезаключается годами на одну и ту же функцию без измеримого результата. Одного признака мало, совокупность решает.
Факт: в перечне индикаторов риска, утверждённом приказом Минтруда от 30.11.2021 № 838н, есть отдельный индикатор по самозанятым: взаимодействие более чем с 35 самозанятыми, каждый из которых получает от организации более 35 тысяч рублей в месяц, работает с ней более трёх месяцев, и доля дохода от неё составляет 75 и более процентов. Срабатывание индикатора само по себе не нарушение, но даёт инспекции основание инициировать внеплановое мероприятие.
Мария Ж, HR-эксперт с 13-летним стажем: «Скажу вещь, которая мне самой не нравится: отсутствие компании в плане проверок сегодня не говорит ни о чём. Индикатор риска срабатывает автоматически, по данным, которые работодатель сам передал в государственные системы, и узнать заранее о срабатывании невозможно. Посчитайте по своей выплатной ведомости, сколько у вас исполнителей с признаками из индикатора, — это единственный способ увидеть себя глазами инспекции».
Сколько стоит ошибка при работе с самозанятым
Прямой штраф — не основная часть суммы. Часть 4 статьи 5.27 КоАП РФ за заключение гражданско-правового договора, фактически регулирующего трудовые отношения, предусматривает штраф на должностное лицо от 10 000 до 20 000 рублей, на индивидуального предпринимателя от 5 000 до 10 000 рублей, на юридическое лицо от 50 000 до 100 000 рублей. Повторное нарушение по части 5 той же статьи наказывается строже: дисквалификация должностного лица на срок от одного года до трёх лет, штраф на ИП от 30 000 до 40 000 рублей, на юридическое лицо от 100 000 до 200 000 рублей.
Налоговая часть считается отдельно и по каждому исполнителю. При переквалификации выплаты становятся вознаграждением работника: доначисляются НДФЛ по ставке не ниже 13%, страховые взносы по единому тарифу, пени за весь период и штраф по статье 122 НК РФ — 20% от неуплаченной суммы, а при умысле 40%. Двадцать исполнителей с выплатами по 60 000 рублей в месяц за три года дают базу доначисления, которая измеряется миллионами, и штраф по КоАП на этом фоне перестаёт быть заметным.
Когда работа с самозанятым не подходит
Конструкция не работает в четырёх случаях. Первый — функция постоянная и встроена в процесс: продавец в смену, водитель на маршруте, оператор колл-центра с графиком. Второй — исполнитель увольнялся из вашей компании менее двух лет назад: доходы от вас под НПД не попадают независимо от его статуса. Третий — деятельность из запретного перечня части 2 статьи 4 422-ФЗ, чаще всего перепродажа товаров и работа по агентскому договору. Четвёртый — объём выплат подводит исполнителя к лимиту 2,4 млн рублей в год: при превышении он теряет режим в середине года, а вы получаете обязанности налогового агента с этой даты.
Во всех четырёх случаях правильное решение — трудовой договор или договор ГПХ с обычным физическим лицом и удержанием НДФЛ, а не поиск формулировок, которые замаскируют существо отношений.
Чек-лист: что собрать и проверить до первой выплаты
Порядок ниже собран так, чтобы каждый пункт закрывался до того, как деньги ушли. После платежа часть пунктов уже не исправляется.
- ИНН исполнителя получен из документа, а не со слов: справка КНД 1122035, скан свидетельства или анкета с подписью исполнителя.
- Статус НПД проверен в сервисе ФНС на дату договора, результат сохранён с датой и временем.
- Проверена дата увольнения, если исполнитель когда-либо работал у вас по трудовому договору. Два года с даты увольнения — жёсткое ограничение, обойти его нельзя.
- Согласие на обработку персональных данных подписано, если вы определяли ИНН по паспортным данным или заводите исполнителя в информационную систему. В согласии перечислены третьи лица, получающие доступ к данным.
- Соглашение об использовании электронной подписи заключено, если договор и акты подписываются ПЭП или УНЭП. Для УКЭП соглашение не требуется, она равнозначна собственноручной подписи в силу закона.
- В договор внесены четыре условия: ИНН и статус НПД, обязанность передать чек, обязанность уведомить об утрате статуса в конкретный срок, право возместить доначисления за счёт исполнителя.
- Определён ответственный за повторную проверку перед каждым расчётом и место хранения результатов проверки.
Седьмой пункт чаще всего остаётся без исполнителя: проверку при заключении договора делает юрист, а платежи через год проводит бухгалтерия, которая про регламент не знает. Мы закладываем проверку статуса в маршрут согласования акта, чтобы документ физически не уходил на оплату без отметки о проверке.
Полезно знать: соглашение об использовании УНЭП обязательно независимо от того, кадровый это работник или исполнитель по ГПХ. Единственное исключение — подпись, выпущенная через государственный сервис: для неё отдельное соглашение между сторонами не заключается.
Стоимость подключения КЭДО для работы с исполнителями
Стоимость зависит от численности подключаемых людей и набора функций: виды подписи, интеграция с учётной системой, электронный архив. Исполнители по ГПХ считаются так же, как штатные сотрудники.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 человек, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения по численности, ПЭП, УНЭП и УКЭП, электронный архив | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 30 000 ₽ в год за 50 сотрудников | период 1 год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | по запросу |
| Выпуск подписей ПЭП и УНЭП | бесплатно на всех тарифах | по запросу |
| Получение УКЭП | через партнёров-удостоверяющих центров | по запросу |
| Интеграция с 1С:ЗУП готовым модулем | входит в тариф «Бизнес» | установка и настройка за один день |
Итоговая сумма считается от числа подключённых людей и выбранного набора функций, а переход между тарифами пересчитывается пропорционально оставшемуся периоду. Действующие условия и состав каждого пакета опубликованы на странице тарифов ДОБЫТО КЭДО.
Платформа соответствует требованиям 377-ФЗ, статей 22.1-22.3 ТК РФ и 152-ФЗ о персональных данных, что важно при смешанном контуре, когда в одной системе ведутся и штатные работники, и исполнители по гражданско-правовым договорам.
Выводы
ИНН самозанятого не меняется при переходе на НПД и сам по себе ничего не подтверждает: это ключ, по которому проверяется статус в сервисе ФНС на конкретную дату. Рабочая схема состоит из трёх частей — получить ИНН из справки КНД 1122035 или анкеты, проверить статус перед каждым расчётом с сохранением результата, получить чек из приложения «Мой налог» в сроки статьи 14 422-ФЗ. Отдельно проверяются два обстоятельства, которые сервис не показывает: двухлетний запрет на работу с бывшим работодателем и приближение исполнителя к лимиту 2,4 млн рублей. Ни один из этих шагов не защищает от переквалификации отношений в трудовые, если по существу человек встроен в процесс как работник.
В практике Добыто исполнители по ГПХ и самозанятые подключаются к той же системе, что и штат: договоры, акты и дополнительные соглашения подписываются электронной подписью, а проверка статуса встраивается в маршрут согласования документа перед оплатой. Это снимает основную причину доначислений — человеческий пропуск проверки в тот месяц, когда исполнитель снялся с учёта.
Частые вопросы
Что делать, если самозанятый не передал чек после оплаты?
Сначала сверьте срок: при переводе на счёт чек может быть сформирован до 9-го числа месяца, следующего за месяцем расчёта, и раньше этой даты требовать его бессмысленно. Если срок прошёл, направьте письменное требование со ссылкой на условие договора. Без чека расход не принимается к учёту по части 8 статьи 15 422-ФЗ, а освобождение от страховых взносов по части 1 той же статьи не применяется. При отказе исполнителя остаётся жалоба в ФНС через сервис обратной связи и удержание доначислений, если такое право прописано в договоре.
Можно ли проверить сразу несколько десятков ИНН?
Открытый сервис ФНС рассчитан на единичные запросы: один ИНН и одна дата за раз. Для регулярных расчётов с большим числом исполнителей проверка обычно встраивается в учётную систему или в маршрут согласования акта, чтобы документ не уходил на оплату без отметки о проверке. Ручной режим ломается примерно на двадцати исполнителях: пропускается не первый и не последний, а случайный человек в середине списка.
Где самозанятому посмотреть свой ИНН и статус?
ИНН отображается на главной странице личного кабинета налогоплательщика и в приложении «Мой налог» в разделе с данными профиля. Там же формируются обе справки: КНД 1122035 о постановке на учёт и КНД 1122036 о состоянии расчётов. Обе подписываются электронной подписью ФНС России, поэтому принимаются банками и заказчиками без дополнительного заверения. Веб-версия кабинета работает по адресу lknpd.nalog.ru и повторяет функции мобильного приложения.
Исполнитель снялся с учёта в середине месяца. Что с уже проведёнными выплатами?
Выплаты, прошедшие до даты снятия с учёта, остаются доходом от НПД, если по ним сформированы чеки. Всё, что выплачено после этой даты, становится доходом обычного физического лица: с него удерживается НДФЛ и начисляются страховые взносы, а расход принимается к учёту уже по другим правилам. Точная дата снятия видна в том же сервисе проверки статуса, если указать несколько дат подряд.
Нужно ли согласие исполнителя, чтобы проверить его статус по ИНН?
Для проверки статуса в сервисе ФНС согласие не требуется: обрабатывается только ИНН и дата, персональные данные в запрос не вводятся. Согласие по 152-ФЗ нужно на другом шаге — когда вы определяете ИНН по фамилии, дате рождения и реквизитам паспорта или заводите исполнителя в информационную систему вместе с его документами. Разница в объёме обрабатываемых данных, а не в самом факте проверки.
Аннулированный чек подтверждает расход?
Нет. Аннулирование чека в приложении «Мой налог» доступно самому исполнителю, и после аннулирования документ перестаёт подтверждать расчёт. Поэтому чек по крупным выплатам проверяют не только по факту получения, но и по реквизитам в сервисе проверки чеков ФНС, а сам чек сохраняют вместе с актом и результатом проверки статуса. Если исполнитель аннулировал чек и не сформировал новый, расход придётся исключить из налоговой базы.
