
Налог самозанятого — это налог на профессиональный доход по ставке 4% с поступлений от физических лиц и 6% с поступлений от организаций и индивидуальных предпринимателей. Платит его сам исполнитель, заказчик налоговым агентом не становится и страховые взносы за самозанятого не перечисляет, если получил чек из приложения «Мой налог». Лимит дохода на режиме — 2,4 млн рублей в год, при регистрации даётся вычет 10 000 рублей, который временно снижает ставки до 3% и 4%, а рассчитанный налог уплачивается не позднее 28 числа следующего месяца. Главное различие, от которого зависит цена договора: сумма в договоре — это либо весь доход исполнителя, из которого он заплатит 6% сам, либо сумма «на руки», и тогда в договор закладывается 106 383 рубля, чтобы исполнитель получил 100 000.
Разберём, как считается НПД на конкретных суммах, какую формулировку о налоге вносить в договор подряда или оказания услуг и почему оговорка «заказчик компенсирует налог» работает не так, как её понимают стороны. Покажем, во что обходится заказчику каждая форма: самозанятый, физлицо по ГПХ, ИП и штатный сотрудник. Отдельно — что делает с ценой утрата статуса в середине договора и превышение лимита 2,4 млн рублей. Тарифы на документооборот с внештатниками, чек-лист проверки перед оплатой и ответы на частые вопросы — во второй половине статьи.
Сколько налога платит самозанятый: ставки, вычет и лимит
Режим введён Федеральным законом от 27.11.2018 № 422-ФЗ как эксперимент, и его действие продлено до конца 2028 года. Ставок две, и зависят они не от вида работ, а от того, кто заплатил: 4% — если деньги пришли от физического лица, 6% — если от организации или ИП. Один и тот же исполнитель в одном месяце может платить и по той, и по другой ставке: программа «Мой налог» разделяет поступления по типу плательщика, которого самозанятый указывает при формировании чека.
Налоговая база — вся сумма поступления, без вычета расходов. Самозанятый дизайнер, который купил шрифты и оплатил стоки, уменьшить налог на эти траты не может: расходы на НПД не учитываются вообще. Это первое, что ломает расчёт исполнителям, пришедшим с упрощённой системы налогообложения с объектом «доходы минус расходы».
Вычет 10 000 рублей начисляется один раз при постановке на учёт и расходуется автоматически: он снижает ставку с 4% до 3% и с 6% до 4%, пока не будет исчерпан. Отдельного заявления не требуется, приложение считает всё само. При работе только с юридическими лицами вычет полностью расходуется примерно на 500 000 рублей дохода: с каждого платежа в бюджет уходит 4% вместо 6%, а разница в 2% списывается с бонуса.
Лимит — 2,4 млн рублей за календарный год. Превышение не штрафуется, но статус слетает с момента превышения: с суммы, которая вышла за лимит, налог считается уже по общим правилам. Для физлица без ИП это НДФЛ, и здесь появляется неприятная для заказчика деталь — по выплатам после утраты статуса обязанности налогового агента и плательщика взносов возвращаются к организации.
Факт: с 2026 года самозанятый может добровольно войти в систему социального страхования по Федеральному закону от 15.12.2025 № 456-ФЗ: тариф 3,84% от выбранной страховой суммы, взнос 1 344 или 1 920 рублей в месяц при страховом покрытии 35 000 или 50 000 рублей. Присоединиться можно через «Мой налог» до 30 сентября 2027 года.
Добровольный взнос — не формальность для расчёта цены. Исполнитель, который платит 1 920 рублей в месяц за право получать больничный, фактически увеличивает свою налоговую нагрузку ещё примерно на 2% при доходе 100 000 рублей в месяц. Опытные исполнители закладывают это в ставку, и заказчику полезно понимать, из чего складывается названная цифра.
Как самозанятый платит налог: порядок действий
- Шаг 1. Получить оплату от заказчика и в тот же день сформировать чек в приложении «Мой налог» или в веб-кабинете налогоплательщика НПД. При расчётах наличными и электронными средствами платежа чек формируется в момент расчёта, при безналичном перечислении — не позднее 9 числа следующего месяца.
- Шаг 2. Указать в чеке ИНН заказчика-организации и наименование услуги. Именно ИНН переключает ставку с 4% на 6% и позволяет заказчику подтвердить расход.
- Шаг 3. Передать чек заказчику: ссылкой, файлом или на бумаге. Без чека организация не вправе учесть выплату в расходах, а вопрос о страховых взносах остаётся открытым.
- Шаг 4. До 12 числа следующего месяца получить в приложении уведомление с суммой налога за прошлый месяц. Налоговая считает сумму сама, декларацию подавать не нужно.
- Шаг 5. Уплатить налог не позднее 28 числа месяца, следующего за истекшим. Если сумма налога за месяц меньше 100 рублей, она переносится на следующий период.
Проверить, действует ли статус на конкретную дату, заказчик может в открытом сервисе ФНС проверки статуса налогоплательщика НПД по ИНН: реестр обновляется в реальном времени, и ответ на дату платежа сохраняется как скриншот в дело. Второй способ — справка о постановке на учёт по форме КНД 1122035, которую исполнитель выгружает из «Мой налог» с отметкой налогового органа.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Почему налог самозанятого оказывается в цене договора
Формально налог платит исполнитель со своего дохода, и в договоре про это можно вообще ничего не писать. Экономически исполнитель считает не сумму договора, а то, что останется после уплаты НПД, и называет цену с учётом этих 6%. Заказчик, который сравнивает ставку самозанятого со ставкой того же специалиста в штате, сравнивает разные величины: у штатного сотрудника оклад указан до удержания НДФЛ, а страховые взносы лежат сверху и в оклад не входят.
Дальше начинается путаница в переговорах. Исполнитель говорит «моя ставка 100 000», имея в виду сумму на счёт после налога. Заказчик слышит «цена договора 100 000» и планирует бюджет. Разница в 6 383 рубля вскрывается при первом акте, и кто-то из двоих оказывается недоволен.
Считается разница просто. Если в договоре указана сумма S, исполнитель получит S минус 6%. Чтобы исполнитель получил на руки сумму N, в договор закладывается N / 0,94. Делить на 0,94, а не умножать на 1,06: умножение даёт меньшую сумму и не покрывает налог полностью.
Ниже — три типовые суммы в двух логиках расчёта. Ставка взята 6%, вычет считается исчерпанным.
| Логика расчёта | Сумма в договоре | НПД 6% | Останется исполнителю |
|---|---|---|---|
| Цена договора фиксирована | 50 000 руб. | 3 000 руб. | 47 000 руб. |
| Цена договора фиксирована | 100 000 руб. | 6 000 руб. | 94 000 руб. |
| Фиксирована сумма на руки | 53 191 руб. | 3 191 руб. | 50 000 руб. |
| Фиксирована сумма на руки | 106 383 руб. | 6 383 руб. | 100 000 руб. |
| Первые месяцы, вычет не исчерпан (ставка 4%) | 100 000 руб. | 4 000 руб. | 96 000 руб. |
Из таблицы видно, где возникает спор: суммы 100 000 и 106 383 отличаются на один процентный пункт от привычной «накрутки 6%», и при длительном договоре на 12 месяцев эта разница превращается в 4 596 рублей. Пока вычет не израсходован, исполнитель получает больше, чем рассчитывал, и на это нельзя опираться при планировании: бонус заканчивается без предупреждения.
Мария Ж, юрист со стажем более 20 лет: «Мы просим стороны один раз проговорить, что именно означает названная цифра: сумму договора или деньги на счёт исполнителя. В договоре эта цифра всегда стоит как цена работ, а не как сумма к получению, поэтому при договорённости о сумме на руки её нужно пересчитать до подписания, а не после первого акта. Посмотрите свой договор: если рядом с ценой нет фразы о том, что налог на профессиональный доход исполнитель уплачивает самостоятельно, вы вернётесь к этому разговору при оплате.»
Какие формулировки о налоге ставят в договор
Работает не обещание компенсировать налог, а точная фиксация трёх вещей: статуса исполнителя, того, что сумма договора включает НПД, и обязанности передать чек. Формулировка «заказчик дополнительно компенсирует исполнителю налог» юридически означает увеличение цены договора на эту сумму, а увеличенная цена снова облагается налогом по ставке 6%. Круг замыкается на копейках, но в переговорах на него уходит время.
Рабочая конструкция выглядит так: цена работ составляет 106 383 рубля, налог на профессиональный доход исполнитель уплачивает самостоятельно, заказчик налоговым агентом не является и страховые взносы не начисляет. Отдельным пунктом — обязанность исполнителя передать чек из «Мой налог» в день получения оплаты и уведомить заказчика об утрате статуса в течение трёх рабочих дней. Последний пункт защищает бюджет: без него о снятии с учёта вы узнаете из требования налоговой.
Важный нюанс из практики: в договоре подряда с самозанятым не должно быть ни графика работы, ни подчинения правилам внутреннего трудового распорядка, ни указания на должность и рабочее место. Предмет договора описывается через результат и объём, оплата привязывается к акту, а не к периоду. Договор, где исполнитель «выполняет функции менеджера по продажам с 9:00 до 18:00», читается как трудовой независимо от названия.
Внимание: в перечне индикаторов риска, по которым инспекция труда инициирует внеплановую проверку, есть работа компании более чем с 35 самозанятыми, каждый из которых получает от неё более 35 000 рублей в месяц, сотрудничает дольше трёх месяцев, а доля дохода от этой организации составляет 75% и более. Индикатор срабатывает автоматически по данным, которые компания передаёт сама.
Во что обходится заказчику каждая форма: самозанятый, ГПХ, ИП, штат
Ставка исполнителя сопоставима только вместе с нагрузкой, которую несёт заказчик. По самозанятому нагрузки нет: налог платит исполнитель, взносы не начисляются при наличии чека. По договору ГПХ с обычным физлицом организация удерживает НДФЛ и начисляет страховые взносы на пенсионное и медицинское страхование, а взносы на травматизм — только если это прямо записано в договоре.
| Форма | Кто платит налог | Нагрузка сверх суммы договора | Что закрывает выплату |
|---|---|---|---|
| Самозанятый (НПД) | исполнитель, 6% с поступлений от организаций | нет, при наличии чека | акт и чек из «Мой налог» |
| Самозанятый со статусом ИП | исполнитель, те же 4% и 6% | нет; фиксированные взносы ИП на период НПД не начисляются | акт и чек, реквизиты расчётного счёта ИП |
| Физлицо по договору ГПХ | заказчик как налоговый агент удерживает НДФЛ | страховые взносы на пенсионное и медицинское страхование | акт, расчёт по взносам, отчётность в СФР |
| Штатный сотрудник | заказчик удерживает НДФЛ с оклада | страховые взносы по единому тарифу 30% плюс травматизм | табель, кадровые документы, ЕФС-1, отпускные и больничные |
Разрыв между первой и последней строкой и объясняет, почему рынок услуг ушёл в самозанятость: при одинаковой сумме на счёт исполнителя штатное оформление обходится компании примерно на треть дороже за счёт взносов, плюс стоимость кадрового администрирования. Обратная сторона — у самозанятого нет ни оплачиваемого отпуска, ни оплаченного работодателем больничного, и он закладывает это в ставку сам.
Кейс из практики: IT-компания на 250 сотрудников работала с SMM-специалистом, который уехал в Таиланд, по схеме самозанятости. Сумма на руки фиксировалась в 100 000 рублей, НПД по ставке 6% компания закладывала сверху в цену договора, исполнитель сам формировал чек после каждой оплаты. По сравнению с прежней схемой курьерской доставки актов, где полный цикл «туда и обратно» стоил около 4 000 рублей за комплект, ежемесячный обмен документами перешёл в электронный вид и перестал зависеть от почты.
Как оформить договор с самозанятым и подписать его удалённо
Комплект по самозанятому короткий: договор подряда или возмездного оказания услуг, акт по каждому закрытому этапу и чек на каждую оплату. Трудовой договор, приказ, табель и ЕФС-1 здесь не оформляются — отношения регулируются Гражданским кодексом, а не Трудовым. Согласие на КЭДО с исполнителя тоже не берётся: нормы статей 22.1-22.3 ТК РФ о кадровом электронном документообороте на гражданско-правовые отношения не распространяются.
Подписывать договор и акты электронной подписью закон позволяет, и для заказчика это основной способ закрыть месяц вовремя, если исполнитель находится в другом городе или стране. Покупать исполнителю подпись заказчик не обязан: самозанятый выпускает её сам.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
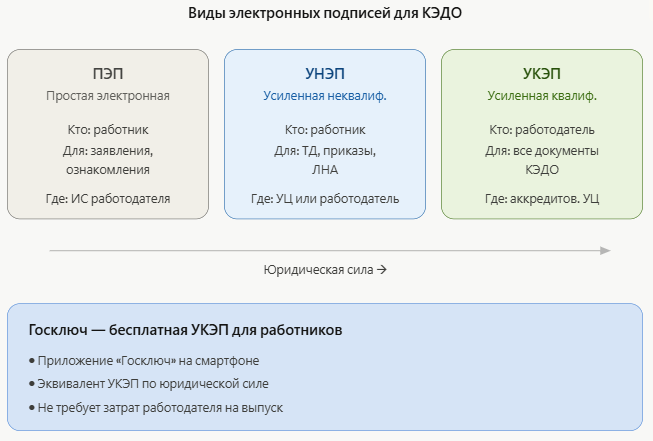
Полезно знать: соглашение о применении и признании УНЭП обязательно по пункту 2 статьи 6 63-ФЗ и для исполнителей по гражданско-правовым договорам, а не только для штатных работников. Единственное исключение — подписание через Госключ: для него отдельное соглашение не требуется.
Подпишите договор и акт электронной подписью прямо сейчас

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
Практическая разница между форматами подписи всплывает при первом же споре о том, что именно подписали стороны. Открепленная подпись живёт отдельным файлом с расширением .sig, и хранить нужно оба файла; встроенная подпись остаётся внутри PDF, и комплект не разваливается при пересылке.
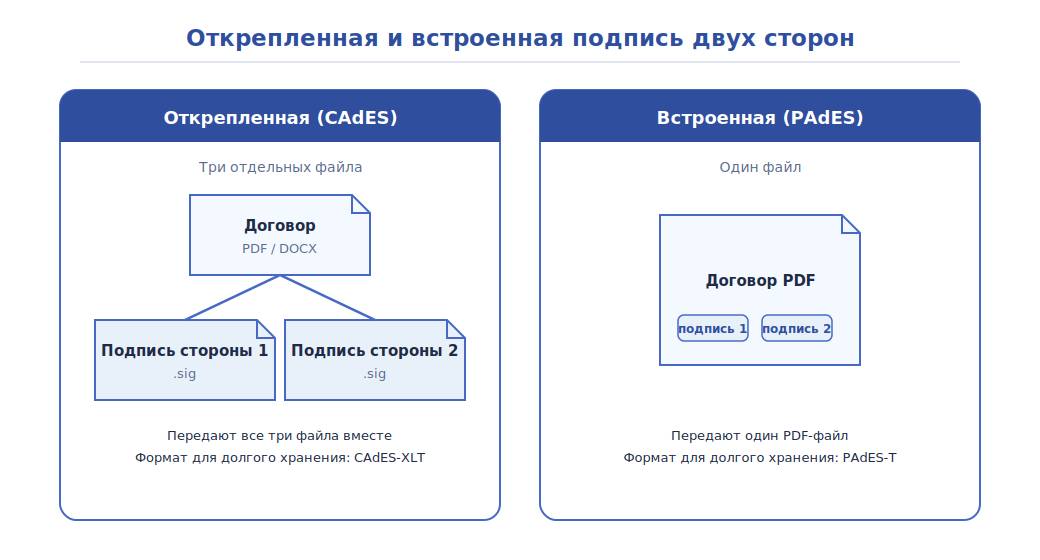
Мария Ж, специалист по цифровой подписи и КЭДО: «В споре о подписи мы сначала выясняем, в каком режиме создавался документ. Скан подписанного от руки договора и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Посмотрите свой файл с договором: если в нём есть картинка собственноручной подписи, перед вами электронный образ, а не электронный документ.»
Шаблоны соглашений и регламентов для обмена документами с исполнителем
Комплект закрывает электронный обмен с внештатником; начните с соглашения об использовании ПЭП и НЭП, без него применение неквалифицированной подписи не согласовано.
| Документ | Скачать |
|---|---|
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Регламент двустороннего обмена документами | Скачать |
| Шаблон соглашения по электронному документообороту | Скачать |
Что ломает расчёт: утрата статуса, лимит и правило двух лет
Цена договора рассчитана на нагрузку в 6% у исполнителя и ноль у заказчика. Эта конструкция держится ровно до тех пор, пока действует статус плательщика НПД и приходят чеки. Четыре сценария выбивают её из равновесия, и три из них стоят денег именно заказчику.
Статус снят в середине договора. Самозанятый может отказаться от режима в приложении в любой день, и налоговая снимает его с учёта автоматически при утрате права на режим. С даты снятия выплаты в его пользу — это доход обычного физического лица: заказчик удерживает НДФЛ и начисляет страховые взносы. Стоимость сотрудничества при той же сумме договора вырастает примерно на треть, причём задним числом.
Превышен лимит 2,4 млн рублей. Платёж, которым исполнитель перешагнул порог, уже не попадает под НПД целиком: под режим подпадает часть до лимита, остальное облагается по общим правилам. Заказчик, чей платёж оказался тем самым, получает обязанности налогового агента по сумме превышения. Проверка статуса на дату платежа снимает вопрос: реестр ФНС отражает изменение в тот же день.
Чек не передан. Без чека выплата не подтверждена как доход плательщика НПД. Расход не принимается к учёту, а освобождение от страховых взносов держится на чеке, а не на договоре. Акт эту функцию не заменяет — он подтверждает приёмку работ, но не режим налогообложения исполнителя.
Исполнитель — бывший работник. Доходы от услуг заказчику, который был работодателем этого человека менее двух лет назад, под НПД не подпадают вообще. Ставка для такого исполнителя не 6%: заказчик платит как по обычному ГПХ, со взносами и НДФЛ. Срок считается от даты увольнения, и ни смена вида деятельности, ни договор через посредника его не сокращают.
Сценарии и то, что в каждом критично
Универсального набора требований к договору с самозанятым нет: состав проверок меняется от ситуации.
| Сценарий | Что критично | Что вторично |
|---|---|---|
| Разовая работа на 30-50 тыс. руб. | проверка статуса по ИНН на дату оплаты, чек | регламент обмена, вид подписи |
| Исполнитель работает ежемесячно больше года | отсутствие признаков трудовых отношений, доля дохода исполнителя от вашей компании | сумма отдельного акта |
| Пул из 30-50 внештатников | автоматическая проверка статуса перед каждой выплатой, электронный обмен, индикатор риска по 35 исполнителям | индивидуальные формулировки в каждом договоре |
| Исполнитель за пределами России | возможность выпустить подпись за границей, форма договора ГПХ вместо трудового | бумажные оригиналы |
| Доход исполнителя близок к 2,4 млн руб. | уведомление об утрате статуса, пересчёт цены на случай перехода на НДФЛ | ставка вычета |
Третья строка — самая недооценённая. Проверка статуса вручную работает, пока исполнителей единицы; на пуле в несколько десятков человек её перестают делать к третьему месяцу. В практике Добыто проверку по ИНН и сбор чеков выносят в систему одновременно с переводом договоров в электронный вид, потому что вручную эти два действия теряются первыми.
Сколько стоит ошибка в форме отношений
Переквалификация гражданско-правового договора в трудовой — это не только доначисление. Компания получает НДФЛ и страховые взносы за весь период с пенями, административный штраф по части 4 статьи 5.27 КоАП РФ, а вместе с трудовыми отношениями задним числом появляются отпуск, больничные и обязательное обучение по охране труда. На последнем спотыкаются чаще всего: исполнители по ГПХ обучению по Правилам № 2464 не подлежат, и после переквалификации у работодателя мгновенно возникает группа работников, допущенных к работе без обучения.
Цена этой группы считается отдельно: по части 3 статьи 5.27.1 КоАП штраф на юридическое лицо составляет от 110 000 до 130 000 рублей и назначается по каждому работнику, допущенному без обучения, а не один раз на компанию. Пятнадцать переквалифицированных исполнителей превращают сумму в величину, сопоставимую с годовым бюджетом на обучение.
Мария Ж, судебный эксперт по трудовому праву: «Выбор между трудовым договором и гражданско-правовым определяется существом отношений, а не тем, что удобнее оформить. Если человек встроен в график, подчиняется распорядку и выполняет функцию, а не результат, договор будет прочитан как трудовой при любом названии на титульном листе. Перечитайте предмет своего договора: там должен стоять объём работ и результат, а не должность и часы.»
Лайфхак: распечатка подписанного электронной подписью договора остаётся копией электронного документа, а не оригиналом. Чтобы распечатка что-то значила при проверке или в суде, её заверяют оператором электронного документооборота, удостоверяющим центром, нотариусом либо самой организацией с отметкой о верности копии.
Когда самозанятый не подходит
Режим закрывает не любую задачу, и попытка растянуть его на неподходящую ситуацию обходится дороже экономии на взносах.
- Нужна постоянная функция, а не результат. Продавец в смену, оператор на линии, бухгалтер на полный день — это трудовые отношения. Здесь считать нагрузку нужно по штату, а не по НПД.
- Исполнитель работал у вас в последние два года. До истечения полных двух лет с даты увольнения доходы от вас под НПД не подпадают, и экономии не возникает.
- Работы попадают под запрещённые для НПД виды деятельности. Перепродажа чужих товаров, добыча полезных ископаемых, работа по договорам поручения и комиссии в интересах другого лица под режим не подходят.
- Годовой объём работ заведомо выше 2,4 млн рублей. Исполнителю выгоднее сразу оформить ИП на упрощённой системе, а заказчику — заранее знать ставку без иллюзии про 6%.
- Исполнителю нужны трудовые гарантии. Оплачиваемый отпуск, больничный за счёт работодателя, компенсация при сокращении на НПД не предусмотрены; добровольное страхование покрывает только временную нетрудоспособность и оплачивается самим исполнителем.
Если вы работодатель и читаете этот раздел с мыслью, что у вас нет ресурса вести десятки договоров ГПХ вручную, штатный документовед для этого не нужен: обмен договорами, актами и соглашениями об электронной подписи с внештатниками ведётся в той же системе, где идёт кадровый документооборот по штатным сотрудникам.
Порядок сведений о самозанятых в разделе Минтруда о добровольном социальном страховании стоит просмотреть до переговоров о цене: если исполнитель вошёл в систему, его расходы выросли на сумму взноса, и он честно заложит её в ставку.
Что проверить до подписания договора и до первой оплаты
Подготовка занимает меньше часа и снимает все четыре сценария из предыдущего раздела. Проверки делятся на разовые, которые выполняются один раз перед договором, и повторяющиеся, которые идут перед каждой выплатой.
- Статус на дату договора. Проверьте ИНН исполнителя в сервисе ФНС и сохраните результат. Запросите справку о постановке на учёт по форме КНД 1122035 из приложения «Мой налог».
- Трудовая история. Убедитесь, что исполнитель не работал у вас по трудовому договору в последние два года. Проверяется по кадровому архиву, а не со слов кандидата.
- Предмет договора. Прочитайте предмет и порядок оплаты глазами инспектора: есть ли там график, должность, рабочее место, ежемесячная фиксированная сумма без привязки к объёму.
- Цена. Зафиксируйте, включает ли сумма договора НПД, и пересчитайте её через деление на 0,94, если договорились о сумме на руки.
- Вид подписи и соглашение. Определите, чем стороны подписывают договор и акты. Для УНЭП подпишите соглашение о её применении до первого документа.
- Порядок передачи чека. Впишите срок передачи чека и обязанность уведомить об утрате статуса в течение трёх рабочих дней.
- Перед каждой оплатой. Повторная проверка статуса по ИНН на дату платежа и получение чека после перечисления денег.
Мы закладываем пилотную группу из нескольких исполнителей перед тем, как переводить в электронный обмен весь пул внештатников: на пилоте видно, у кого не выпускается подпись и кто не присылает чеки без напоминания.
Мария Ж, HR-эксперт с 13-летним стажем: «Оценивается не подпись исполнителя в журнале ознакомления, а его фактическая способность работать в системе. Когда за человека документы подписывает кто-то другой, потому что сам он не разобрался, вся доказательственная конструкция рассыпается. Перед раскаткой на весь пул проверьте на трёх-четырёх исполнителях, доходит ли до них уведомление и получается ли у них подписать первый акт самостоятельно.»
Стоимость электронного документооборота с самозанятыми и штатом
Цена зависит от численности подключённых людей и от набора функций: интеграции с 1С, электронного архива и типа поддержки. Тарифы ДОБЫТО КЭДО на дату публикации:
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив | от 50 ₽ за сотрудника / мес; минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | рассчитывается индивидуально |
| Выпуск подписей ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | входит в тариф |
| УКЭП через партнёров-удостоверяющих центров | по запросу | рассчитывается индивидуально |
| Интеграция с 1С:ЗУП готовым модулем | входит в тариф «Бизнес» | установка и настройка за один день |
Итоговый счёт складывается из числа подключённых людей и выбранного набора функций, поэтому при пуле внештатников вместе со штатом расчёт делается на общую численность. Актуальный состав тарифов и условия перехода между ними опубликованы на странице тарифов ДОБЫТО КЭДО.
При смене тарифа разница пересчитывается пропорционально оставшемуся периоду, а повысить или понизить тариф можно в любое время, поэтому стартовать на минимальной конфигурации и расширяться под сезонный пул исполнителей допустимо.
Выводы
Самозанятый платит 4% с поступлений от физических лиц и 6% с поступлений от компаний и ИП, без учёта расходов, в пределах 2,4 млн рублей за год и не позднее 28 числа следующего месяца. Налог уменьшает не бюджет заказчика, а доход исполнителя, поэтому в переговорах о цене стороны договариваются о разных величинах: сумма договора и сумма на счёт отличаются на 6%, а при фиксации суммы на руки цена считается делением на 0,94. Освобождение заказчика от НДФЛ и страховых взносов держится на статусе исполнителя и чеке, и оба параметра проверяются перед каждой выплатой, а не один раз при подписании.
Мы в Добыто ведём договоры, акты и соглашения об электронной подписи с внештатниками в той же системе, где идёт кадровый документооборот по штату: проверка статуса перед оплатой и сбор подписанных актов перестают зависеть от того, вспомнил ли о них бухгалтер в конце месяца.
Частые вопросы
Может ли самозанятый быть ИП и меняется ли из-за этого цена договора?
Да, индивидуальный предприниматель вправе применять НПД, если соблюдает ограничения режима: нет наёмных работников по трудовым договорам, доход в пределах 2,4 млн рублей, вид деятельности разрешён. Ставки те же — 4% и 6%, а фиксированные страховые взносы ИП за период применения НПД не начисляются. Для заказчика разница техническая: деньги перечисляются на расчётный счёт ИП, чек формируется в «Мой налог» так же, и обязанностей налогового агента не возникает.
Заказчик — индивидуальный предприниматель. Ставка будет 4% или 6%?
6%. Ставка 4% применяется только к доходам от физических лиц, а выплаты от ИП и организаций облагаются по ставке 6% независимо от размера платежа. Исполнитель указывает при формировании чека ИНН заказчика, и приложение само выбирает ставку. Если ИНН не внести, чек уйдёт как расчёт с физическим лицом, и у заказчика-предпринимателя не будет подтверждения расхода.
Исполнитель аннулировал чек после того, как получил оплату. Что делать?
Аннулирование чека в «Мой налог» возможно при возврате денег или при ошибке ввода, и налоговая видит и сам чек, и его аннулирование. Для заказчика это означает потерю подтверждения расхода и основания не начислять взносы по этой выплате. Запросите у исполнителя корректный чек на ту же дату и сумму, а если чек не восстановлен — фиксируйте переписку: она понадобится при пояснениях налоговой. В договор такой риск закрывается пунктом об обязанности передать чек в день оплаты и о праве удержать неустойку.
Нужен ли чек при авансе, если работы ещё не сданы?
Чек формируется на факт расчёта, а не на факт приёмки работ. При получении аванса самозанятый обязан провести его в приложении и передать чек заказчику: при безналичном перечислении — не позднее 9 числа месяца, следующего за месяцем получения денег. Акт при этом подписывается позже, по завершении этапа. Отсутствие чека на аванс — типовая причина, по которой расход по авансовому платежу не принимается.
Что будет с ценой, если исполнитель превысит лимит в середине года?
С момента превышения 2,4 млн рублей выплаты в его пользу перестают подпадать под НПД. Физлицо без статуса ИП становится обычным исполнителем по договору ГПХ: заказчик удерживает НДФЛ и начисляет страховые взносы, то есть та же сумма договора обходится компании существенно дороже. Исполнитель с ИП может перейти на упрощённую систему налогообложения, подав уведомление в установленный срок, и тогда нагрузка остаётся на нём. Практический ход — заранее прописать в договоре пересмотр цены на случай утраты статуса.
Можно ли сначала поработать с человеком как с самозанятым, а потом принять его в штат?
Да, ограничение работает только в обратную сторону: запрещены доходы от бывшего работодателя в течение двух лет после увольнения, а обратный переход из самозанятости в штат закон не ограничивает. Оформляется всё стандартно: гражданско-правовой договор закрывается актом, трудовой договор заключается с новой даты. Осторожность нужна в другом: если человек несколько месяцев фактически работал по графику и с должностными обязанностями, а потом был принят в штат на ту же функцию, это довод в пользу того, что трудовые отношения существовали и раньше.
