
Самозанятый вправе оплатить работу другого самозанятого только из собственных средств и по собственному договору: деньги, поступившие от компании, целиком становятся его доходом, и распоряжается он ими сам. Схема ломается в другом месте — когда компания финансирует расчёт с третьим лицом: выдаёт сумму под конкретного субподрядчика, возмещает его стоимость отдельным платежом или просит исполнителя передать деньги дальше. Деятельность в интересах другого лица по договорам поручения, комиссии и агентским исключена из налога на профессиональный доход пунктом 5 части 2 статьи 4 422-ФЗ. Различие, от которого зависит исход: платит исполнитель из своего вознаграждения — законный субподряд, сохраняется ставка 6% и право компании на расходы; платит компания через исполнителя — посредничество, статус налогоплательщика НПД утрачивается, а выплаты пересчитываются по общим правилам.
Разберём три схемы, которые скрываются за вопросом об оплате за счёт компании, и покажем, что происходит с налогом и лимитом 2,4 млн рублей, когда деньги идут по цепочке. Дадим расчёт на конкретных суммах, критерии, по которым ФНС передаёт сведения о компании в межведомственную комиссию, и порядок проверки контрагента перед платежом. Пороги контроля, действующие с 16 февраля 2026 года, тарифы на электронный обмен документами с исполнителями и ответы на частые вопросы — во второй половине статьи.
Три схемы, которые скрываются за вопросом об оплате за счёт компании
Вопрос почти всегда задают про одну из трёх конструкций, и правовые последствия у них разные. В первой компания заключает отдельный договор с каждым исполнителем и платит каждому напрямую. Во второй компания работает с одним исполнителем, а тот привлекает субподрядчика и рассчитывается с ним из полученного вознаграждения. В третьей компания оплачивает работу субподрядчика, но проводит платёж через основного исполнителя или возмещает ему потраченное отдельной суммой.
| Схема | Как движутся деньги | Что с НПД у исполнителя | Что с расходами компании |
|---|---|---|---|
| Прямые договоры с каждым исполнителем | компания платит каждому отдельно по своему договору | сохраняется, 6% с каждой суммы | принимаются по чеку каждого исполнителя |
| Субподряд за счёт исполнителя | компания платит основному исполнителю, он рассчитывается с субподрядчиком из своего вознаграждения | сохраняется, 6% со всей суммы, полученной от компании | принимаются по чеку основного исполнителя |
| Транзит за счёт компании | компания выдаёт деньги под расчёт с третьим лицом или возмещает их отдельным платежом | утрачивается по пункту 5 части 2 статьи 4 422-ФЗ | под риском: платёж не соответствует предмету договора |
Работает только средняя строка, и работает она при одном условии: компания не участвует в расчётах с субподрядчиком ни деньгами, ни документами. Как только в переписке появляется фраза «оплатите ему, мы вернём», конструкция переезжает в нижнюю строку таблицы.
Что закон разрешает: субподряд самозанятого за свой счёт
Запрет на наёмный труд у самозанятого касается только трудовых договоров. Пункт 4 части 2 статьи 4 закона прямо называет лиц, имеющих работников, с которыми они состоят в трудовых отношениях, среди тех, кто не вправе применять специальный налоговый режим. Привлечение соисполнителей по гражданско-правовым договорам под этот запрет не подпадает, что ФНС подтвердила в пункте 3 письма от 12.10.2020 № АБ-4-20/16632@. Статус субподрядчика при этом значения не имеет: им может быть другой самозанятый, ИП или организация.
Гражданская сторона вопроса закрывается статьёй 706 ГК РФ: подрядчик вправе привлечь субподрядчика, если из закона или договора не вытекает обязанность выполнить работу лично. Условие о личном исполнении — самый частый способ случайно запретить субподряд: компания вписывает его в договор для защиты от подмены исполнителя, а потом сама же соглашается на бригаду. Проверьте формулировку до того, как обсуждать состав исполнителей: если личное исполнение прописано, привлечение субподрядчика будет нарушением договора независимо от налоговых последствий.
Отдельное ограничение практики: перепоручить субподрядчику весь объём работ целиком нельзя. Самозанятый, который только передаёт заказ дальше и забирает разницу, оказывает посредническую услугу, а такая деятельность выведена из режима тем же пунктом 5 части 2 статьи 4. Нормы и ограничения режима собраны в одном документе — Федеральном законе от 27.11.2018 № 422-ФЗ, эксперимент по которому продлён до 31 декабря 2028 года.
Мария Ж, юрист со стажем более 20 лет: «Первое, что мы выясняем в спорной цепочке исполнителей, — кто перед кем отвечает за результат. Если основной исполнитель сам сдаёт работу, сам её переделывает и сам платит субподрядчику из своего вознаграждения, конструкция держится. Если он только сводит заказчика с людьми и получает за это разницу, перед нами посредничество, а оно из НПД исключено. Посмотрите в свой договор: есть ли там ответственность исполнителя за действия привлечённых лиц.»
Факт: удостоверяющие центры, выпускающие квалифицированную подпись, работают только на территории России. Исполнитель, который уехал за границу, УКЭП не получит, но для договора оказания услуг и акта выполненных работ достаточно усиленной неквалифицированной подписи, выпускаемой в мобильном приложении по паспорту.
Как оформить договор и акт с субподрядчиком дистанционно
Договор между двумя самозанятыми заключается по правилам ГК РФ и никаких специальных форм не требует. Практическая сложность в другом: стороны находятся в разных городах, а документы нужны до начала работ, а не после. Бумажный обмен курьером или почтой занимает несколько дней в одну сторону, и оригинал второго экземпляра приходится ждать столько же обратно. Электронный обмен снимает эту задержку: подписание занимает минуты, а комплект документов существует в одной версии у обеих сторон.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Вид подписи выбирается по типу документа. Для договора оказания услуг, акта и счёта между двумя физическими лицами закон квалифицированную подпись не требует: стороны вправе договориться об усиленной неквалифицированной или простой подписи и зафиксировать это в соглашении об электронном взаимодействии. Квалифицированная подпись понадобится там, где документ уходит в государственные системы.
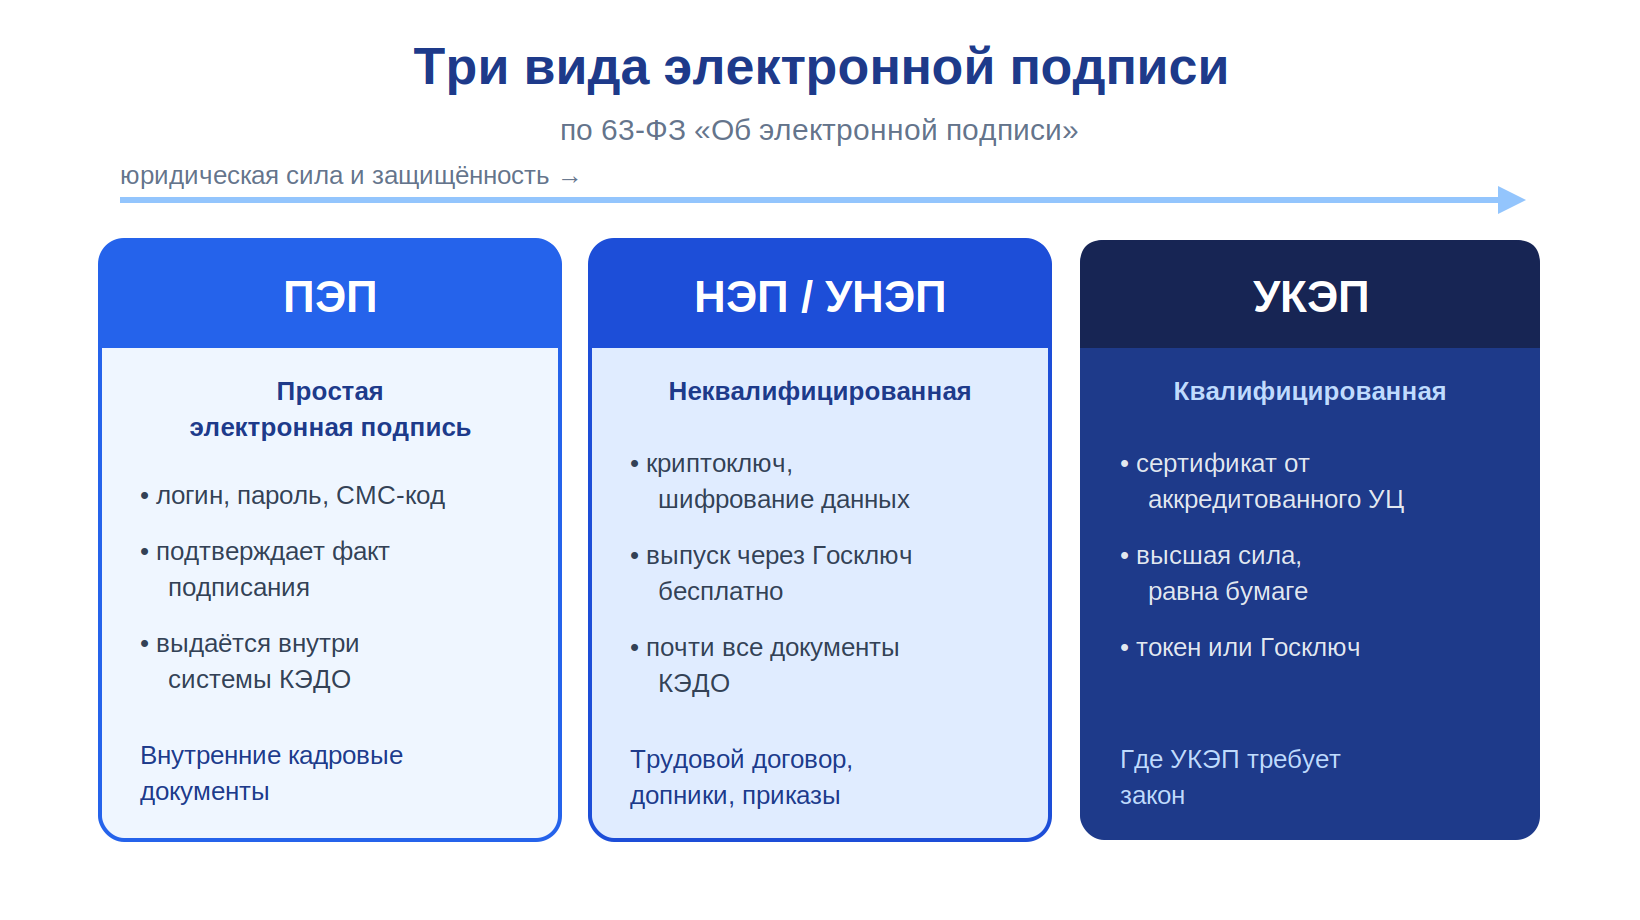
В сервисе Добыто договор и акт уходят исполнителю одним маршрутом: компания или основной исполнитель загружает файл, вторая сторона подписывает со смартфона, подписанный комплект остаётся в электронном архиве. Отдельная выдача носителя и установка криптопровайдера на компьютер исполнителя для этого не нужны.
Подпишите договор с исполнителем электронной подписью

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
Почему цепочка дороже прямых договоров: расчёт на конкретных суммах
Объект налогообложения у самозанятого — доход, а не разница между доходом и расходом. Сумма, отданная субподрядчику, налоговую базу основного исполнителя не уменьшает. Возьмём проект на 300 000 рублей, где основной исполнитель оставляет себе 100 000 рублей, а 200 000 рублей платит субподрядчику-самозанятому. Налог основного исполнителя — 6% от 300 000 рублей, то есть 18 000 рублей. Налог субподрядчика — 4% от 200 000 рублей как с дохода, полученного от физического лица, то есть 8 000 рублей. Суммарно с одного проекта государство получает 26 000 рублей.
При прямых договорах компании с каждым исполнителем те же 300 000 рублей облагаются один раз по ставке 6% и дают 18 000 рублей. Цепочка добавляет 8 000 рублей налога на каждые 200 000 рублей переданных дальше денег, и платит эту разницу основной исполнитель из своей доли.
Вторая потеря заметна не сразу. Лимит 2,4 млн рублей в год считается по валовому доходу, а не по тому, что исполнитель оставил себе. При обороте 300 000 рублей в месяц лимит исчерпывается за 8 месяцев, хотя фактический заработок исполнителя за это время составит 800 000 рублей. После превышения лимита право на режим утрачивается с даты превышения, и все последующие выплаты компании облагаются по общим правилам: с физического лица без статуса ИП компания удерживает НДФЛ и начисляет страховые взносы.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Мы советуем заказчикам вести отдельный реестр исполнителей с накопленным доходом по каждому, а не проверять лимит по факту отказа в чеке. Лимит съедается валовым поступлением, поэтому у исполнителя с субподрядчиками он заканчивается в 2-3 раза быстрее, чем тот рассчитывает. Сверьте по своему реестру, у кого из исполнителей накопленная сумма выплат за год уже перевалила за 1,5 млн рублей, и заранее обсудите, что будет дальше.»
Чек, акт и расходы компании: кто кому что выдаёт
Статья 14 закона обязывает налогоплательщика НПД сформировать чек в приложении «Мой налог» при расчётах за товары, работы и услуги и передать его покупателю. В цепочке чеков два, и они не взаимозаменяемы. Основной исполнитель формирует чек на всю сумму, полученную от компании. Субподрядчик формирует чек на свою сумму и передаёт его основному исполнителю. Чек субподрядчика компании не принадлежит: расходы подтверждает только чек того, с кем у компании заключён договор.
Отсюда практическое правило для бухгалтерии: чек, в котором в качестве покупателя указано физическое лицо, а не организация, в расходы компании не идёт. Если исполнитель по ошибке переслал чек субподрядчика вместо своего, документ надо вернуть и запросить корректный — переоформить чужой чек задним числом нельзя.

Аннулирование чека исполнителем без возврата денег само по себе не лишает заказчика права на расходы, если ранее был сформирован чек по требованиям статьи 14. Такое действие остаётся основанием для мероприятий налогового контроля в отношении самого исполнителя, поэтому сохранять исходный чек и переписку о причинах аннулирования имеет смысл. В практике Добыто бухгалтерии чаще не хватает не акта, а именно чека: акт стороны подписывают сразу, а чек исполнитель формирует отдельным действием в приложении и нередко забывает отправить.
Полезно знать: распечатка электронного документа остаётся копией электронного документа, а не оригиналом. Чтобы распечатка что-то значила в споре, её заверяет оператор электронного документооборота, удостоверяющий центр, нотариус либо сама организация с отметкой о верности копии.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Шаблоны для электронного обмена документами с исполнителями
Комплект закрывает оформление обмена между сторонами; начните с соглашения по ЭДО — без него электронная подпись в договоре с физическим лицом работает слабее.
| Документ | Скачать |
|---|---|
| Шаблон соглашения по ЭДО | Скачать |
| Регламент двустороннего обмена документами | Скачать |
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Протокол проверки электронной подписи (образец) | Скачать |
| Платёжное поручение 0401060: бланк и образцы | Скачать |
| Согласие на обработку персональных данных | Скачать |
Что грозит компании: пороги контроля 2026 и цена ошибки
ФНС передаёт сведения о заказчиках в межведомственные комиссии субъектов по противодействию нелегальной занятости по формальным критериям приказа Минтруда от 02.02.2024 № 40н. С 16 февраля 2026 года приказ действует в редакции приказа от 19.11.2025 № 657н, и мониторинг разделён на годовой и квартальный.
| Периодичность | Число исполнителей на НПД | Среднемесячный доход от компании | Дополнительное условие |
|---|---|---|---|
| Ежегодно, с 16.02.2026 | от 35 человек | свыше 35 000 ₽ | средняя продолжительность работы свыше 3 месяцев за год |
| Ежеквартально, с 16.02.2026 | от 10 человек | свыше 25 000 ₽ | в предыдущем квартале состояли с этой же компанией в трудовых отношениях |
| Порог, действовавший ранее | от 10 человек | свыше 20 000 ₽ | продолжительность работы свыше 3 месяцев за год |
Цепочка субподряда в эти критерии попадает косвенно, но попадает: чем больше физических лиц получают деньги от одного заказчика, тем ближе компания к порогу. Прохождение критерия само по себе не означает нарушения — оно означает, что материалы уйдут в комиссию и потребуют объяснений.
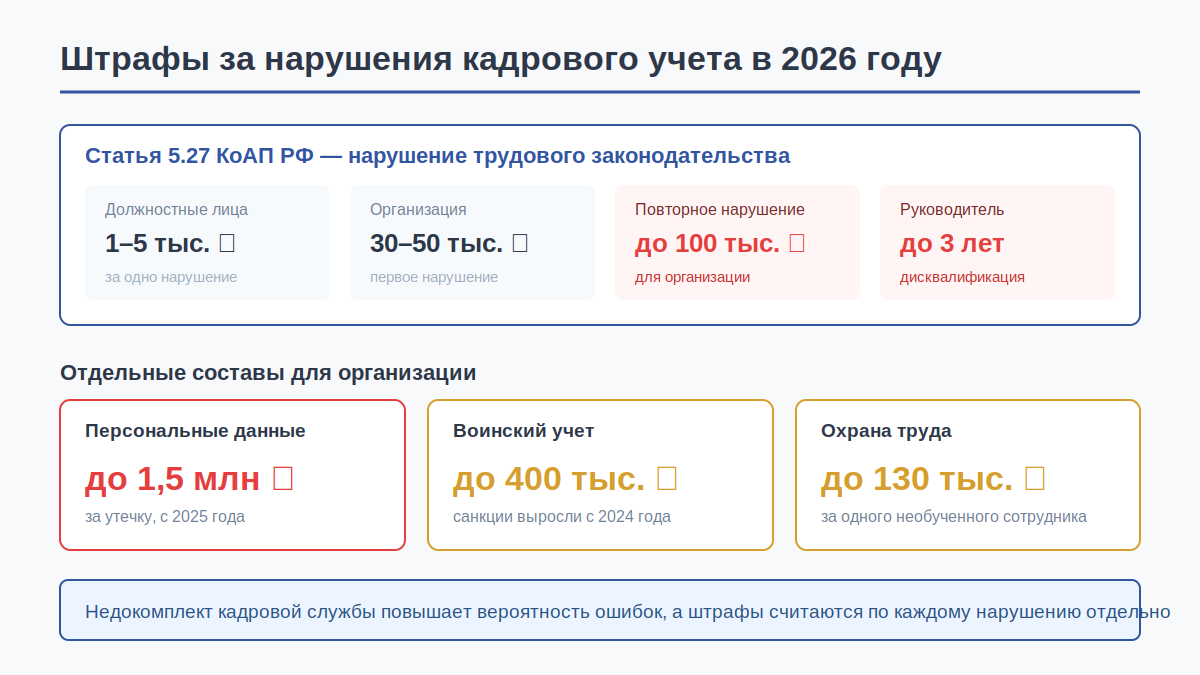
Финансовая часть больше административной. При переквалификации отношений в трудовые заказчику доначисляют НДФЛ и страховые взносы за весь период, добавляют пени и штраф за неуплату налога. Верховный Суд РФ указал, что автоматический зачёт уплаченного исполнителем налога на профессиональный доход в счёт доначисленного НДФЛ невозможен: деньги, которые самозанятый уже перечислил в бюджет по ставке 6%, налоговую задолженность заказчика не закрывают. К этому добавляется репутационная часть: с 1 января 2025 года Роструд ведёт общедоступный реестр работодателей, у которых выявлены факты нелегальной занятости, с наименованием, ИНН и датой включения.
Кейс из практики: строительная компания численностью около 80 человек привлекала отделочные бригады через одного самозанятого-бригадира и возмещала ему расходы на людей отдельными платежами «за материалы». При проверке комплект документов рассыпался: чек был один и на сумму без возмещений, акты подписывал бригадир, а работы принимал прораб компании у конкретных исполнителей. Переход на прямые договоры с каждым отделочником и электронное подписание комплекта закрыл разрыв между фактическими отношениями и бумагами: у каждого исполнителя появился свой договор, свой акт и свой чек.
Когда схема субподряда не подходит вовсе
Есть ситуации, в которых аккуратное оформление проблему не решает, потому что дефект лежит в самой конструкции отношений.
- Заказчик сам подбирает и контролирует субподрядчиков. Если компания согласовывает состав бригады, ставит задачи напрямую и принимает работу у каждого, основной исполнитель выполняет функцию посредника, а не подрядчика.
- Основной исполнитель не отвечает за результат. Без ответственности за действия привлечённых лиц договор подряда превращается в агентский по содержанию, независимо от названия.
- Исполнитель — бывший работник компании. Доходы от услуг заказчику, который был работодателем менее двух лет назад, под НПД не подпадают по пункту 8 части 2 статьи 6 закона. Привлечение такого человека субподрядчиком проблему не обходит.
- Объём проекта выводит исполнителя за 2,4 млн рублей. Валовой оборот по цепочке съедает лимит быстрее фактического заработка, и режим слетит в середине проекта.
- Работы требуют допуска, лицензии или членства в СРО. Самозанятый такие требования не закрывает, и субподряд не передаёт ему компетенцию, которой нет.
- Исполнители привлекаются через цифровую платформу. С 1 октября 2026 года по 289-ФЗ от 31.07.2025 и постановлению Правительства РФ от 19.06.2026 № 760 продолжительность работ для одного заказчика через платформу ограничена 60 часами в месяц в течение 6 месяцев подряд, лимит считается отдельно по каждому заказчику.
Мария Ж, судебный эксперт по трудовому праву: «Переход на электронные документы не означает, что бумага не понадобится никогда. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза документа, его реквизитов или подписи. Планируя отказ от бумажного архива по договорам с исполнителями, посмотрите, какие документы у вас существуют только в электронном виде и чем вы подтвердите их подлинность.»
Как проверить схему до оплаты
Проверка занимает меньше времени, чем спор с инспекцией, и делается силами бухгалтерии без юриста. Статус контрагента на дату платежа подтверждается через сервис ФНС для проверки статуса налогоплательщика НПД: он показывает регистрацию на конкретную дату, а не на сегодня, и это единственный способ зафиксировать статус ретроспективно. В Добыто эти шаги закрываются в карточке исполнителя: статус, реестр выплат и комплект подписанных документов лежат в одном месте.
Как проверить цепочку исполнителей перед платежом: пошаговая инструкция
- Шаг 1. Откройте договор и найдите условие о личном исполнении. Если оно есть, субподряд запрещён договором, и дальше идти смысла нет: сначала подписывается дополнительное соглашение.
- Шаг 2. Проверьте по ИНН статус контрагента в сервисе ФНС на дату платежа и сохраните результат проверки: ретроспективная дата в сервисе задаётся вручную.
- Шаг 3. Сверьте предмет платежа с предметом договора. Формулировки «возмещение расходов на исполнителей», «за бригаду», «компенсация субподряда» в назначении платежа выводят операцию за рамки договора оказания услуг.
- Шаг 4. Убедитесь, что платёж уходит на реквизиты самого контрагента. Перевод третьему лицу по просьбе исполнителя разрывает связь между договором, платежом и чеком.
- Шаг 5. Получите чек из приложения «Мой налог» на всю сумму платежа и проверьте в нём наименование и ИНН своей организации в качестве покупателя.
- Шаг 6. Сверьте накопленный доход исполнителя за год с лимитом 2,4 млн рублей по своему реестру выплат и запросите подтверждение, если сумма приближается к порогу.
Что проверить в договоре до начала работ
Диагностика до подписания дешевле исправлений после оплаты. Проверьте пять пунктов: указан ли статус исполнителя как плательщика НПД и его обязанность сообщить об утрате статуса; разрешено ли привлечение третьих лиц и на чьи средства; предусмотрена ли ответственность исполнителя за действия привлечённых лиц; описан ли результат работ измеримо, а не как трудовая функция; закреплён ли порядок обмена документами и вид электронной подписи.

Лайфхак: перевод исполнителей на электронный обмен идёт быстрее, если начать с одного обязательного документа, а не со всего пакета сразу. На такой схеме команда численностью более 250 человек подключается к сервису за 3-4 недели.
Стоимость электронного документооборота с исполнителями: тарифы 2026
Стоимость зависит от выбранного тарифа и числа подключённых пользователей; электронные подписи для них входят в тариф.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | рассчитывается индивидуально |
| Выпуск подписей ПЭП и УНЭП | бесплатно на всех тарифах | рассчитывается индивидуально |
| УКЭП через партнёров-удостоверяющих центров | по запросу | рассчитывается индивидуально |
| Интеграция с 1С:ЗУП готовым модулем | входит в тариф «Бизнес» | установка и настройка за 1 день |
Итоговая сумма складывается из тарифа и количества подключённых пользователей, а тариф можно повысить или понизить в любое время с пропорциональным пересчётом разницы за оставшийся период. Действующие условия и состав функций по каждому тарифу перечислены на странице тарифов ДОБЫТО КЭДО.
Выводы
Оплата работы одного самозанятого другим допустима как субподряд и только из вознаграждения основного исполнителя. Деньги компании, направленные на расчёт с третьим лицом, превращают отношения в посредничество и выводят исполнителя из налога на профессиональный доход, а заказчика лишают расходов, подтверждённых чеком. Экономически цепочка проигрывает прямым договорам: налог платится дважды с одной и той же суммы, а лимит 2,4 млн рублей расходуется по валовому обороту. Критерии передачи сведений в межведомственные комиссии с 16 февраля 2026 года стали двухуровневыми, и число физических лиц, получающих деньги от одного заказчика, влияет на попадание в мониторинг.
В Добыто мы ведём документооборот с исполнителями так, чтобы у каждой пары сторон был свой закрытый комплект: договор, акт и подтверждение оплаты в одном маршруте, с отметками времени и электронным архивом. Такой порядок снимает основной дефект цепочек — разрыв между тем, кто фактически выполнял работу, и тем, чьё имя стоит в документах.
Частые вопросы
Может ли самозанятый привлечь к работе ИП или организацию, а не самозанятого?
Может: 422-ФЗ не ограничивает статус привлекаемых по гражданско-правовому договору лиц. Разница будет в налоге контрагента и документах — вместо чека из «Мой налог» появятся акт и счёт от ИП или организации. Для основного исполнителя ничего не меняется: расходы на оплату таких услуг его собственную налоговую базу по НПД всё равно не уменьшают.
Нужно ли уведомлять заказчика о привлечении субподрядчика?
Обязанность уведомлять возникает, если она прямо записана в договоре. По статье 706 ГК РФ подрядчик вправе привлечь субподрядчика, когда из закона или договора не следует обязанность выполнить работу лично. Условие о личном исполнении встречается в типовых договорах заказчиков чаще, чем кажется, и его нарушение даёт заказчику право на отказ от приёмки независимо от качества работ.
Что делать, если субподрядчик утратил статус самозанятого в день оплаты?
Для компании-заказчика это событие нейтрально: её расходы подтверждает чек основного исполнителя, а не субподрядчика. Проблема ложится на основного исполнителя: выплата физическому лицу без статуса НПД и без статуса ИП делает его налоговым агентом по НДФЛ и плательщиком страховых взносов. Проверять статус нужно на дату каждого платежа, а не однократно при заключении договора.
Можно ли оформить оплату субподрядчика как возмещение расходов исполнителю?
Нет. Любая сумма, поступившая исполнителю от компании, признаётся его доходом и облагается по ставке 6% целиком, а конструкция возмещения затрат на третье лицо соответствует признакам договора поручения, комиссии или агентского договора. Такая деятельность исключена из режима пунктом 5 части 2 статьи 4 422-ФЗ, и последствия наступают с момента, когда она началась.
Как считается лимит 2,4 млн рублей, если часть денег ушла субподрядчику?
По валовому поступлению: в лимит входит вся сумма, на которую исполнитель сформировал чеки, без вычета того, что он передал дальше. При превышении право на режим утрачивается с даты превышения, и последующие выплаты облагаются по общим правилам. Именно поэтому исполнителю с субподрядчиками лимит стоит считать в реестре с первого месяца, а не по факту блокировки в приложении.
Можно ли платить субподрядчику корпоративной картой компании?
Нет: платёж с карты, привязанной к счёту организации, означает, что расчёт ведёт компания, а не исполнитель. В этом случае у организации возникают прямые отношения с субподрядчиком без договора и без чека на её имя, а у исполнителя — признаки посреднической деятельности. Расчёт с субподрядчиком проводится со счёта или карты самого исполнителя.
Считается ли субподрядчик работником самозанятого?
Нет, если отношения оформлены гражданско-правовым договором и построены вокруг результата, а не процесса. Запрет пункта 4 части 2 статьи 4 закона касается только работников, с которыми исполнитель состоит в трудовых отношениях. Признаки трудовых отношений — подчинение графику, регулярная фиксированная оплата, постоянное место работы — разрушают конструкцию у обеих сторон цепочки.
