
Налог самозанятого составляет 4% с поступлений от физических лиц и 6% с поступлений от компаний и индивидуальных предпринимателей. Ставки закреплены статьёй 10 закона 422-ФЗ от 27.11.2018 и до конца эксперимента в 2028 году не повышаются. Компания не удерживает этот налог из выплаты, потому что по режиму НПД она не выступает налоговым агентом: доходы плательщика НПД не облагаются НДФЛ, страховые взносы на них не начисляются, а сумму налога считает налоговая по чекам из приложения «Мой налог». Ставку задаёт статус того, кто платит, на дату расчёта: ремонт для соседа обойдётся исполнителю в 4%, тот же ремонт по договору с управляющей компанией — в 6%. После регистрации вычет 10 000 рублей временно снижает ставки до 3% и 4%.
Дальше разберём механику расчёта: кто и когда формирует сумму, в какие даты приходит начисление и почему в платёжном поручении заказчика нет строки с удержанием. Отдельно покажем сценарии, где заказчик всё-таки обязан удержать НДФЛ и начислить взносы: бывший работодатель, лимит 2,4 млн рублей, утрата статуса посреди договора. Во второй половине статьи — чек-лист проверки перед переводом денег, цена ошибки в штрафах и доначислениях, тарифы на подключение электронного документооборота с исполнителями и ответы на частые вопросы.
Ставка налога самозанятого: 4% и 6%
Режим НПД различает два источника дохода. Деньги от обычных физических лиц облагаются по ставке 4%, деньги от организаций и индивидуальных предпринимателей — по ставке 6%. Вид договора на ставку не влияет: договор подряда, договор оказания услуг и договор авторского заказа дают один и тот же результат, если заказчик — юридическое лицо.
Налоговая база считается со всей суммы поступления. Расходы на материалы, транспорт, комиссии платёжных сервисов из неё не вычитаются, в отличие от упрощённой системы с объектом «доходы минус расходы». Для исполнителя с высокой долей материалов это заметный минус режима, который редко проговаривают на старте.
| Кто платит исполнителю | Базовая ставка | Ставка, пока не исчерпан вычет | Кто удерживает и перечисляет |
|---|---|---|---|
| Физическое лицо без статуса ИП | 4% | 3% | Сам плательщик НПД |
| Организация | 6% | 4% | Сам плательщик НПД |
| Индивидуальный предприниматель | 6% | 4% | Сам плательщик НПД |
| Работодатель по действующему трудовому договору | НПД не применяется | — | Заказчик: НДФЛ и страховые взносы |
| Бывший работодатель, если прошло менее двух лет | НПД не применяется | — | Заказчик: НДФЛ и страховые взносы |
Вычет 10 000 рублей даётся один раз за всё время применения режима и расходуется автоматически: с каждого чека налоговая списывает разницу между базовой и льготной ставкой. На выплатах от компаний он заканчивается примерно на 500 000 рублей дохода, на выплатах от физических лиц — примерно на 1 000 000 рублей. Дальше действуют полные 6% и 4%.
Почему компания не удерживает налог самозанятого
Удержание у источника работает там, где закон назначил кого-то налоговым агентом. По НДФЛ таким агентом становится работодатель и заказчик по договору ГПХ с обычным физическим лицом. По налогу на профессиональный доход агента нет вовсе: доходы плательщика НПД выведены из-под НДФЛ, а выплаты в его пользу освобождены от страховых взносов при наличии чека. Поэтому компания перечисляет исполнителю ровно ту сумму, которая указана в акте и счёте, без вычетов.
Разница видна на сравнении двух договоров подряда с одинаковой ценой. С обычным физическим лицом заказчик удерживает НДФЛ из вознаграждения и сверху начисляет страховые взносы по единому тарифу, то есть реальная стоимость работ для бюджета компании выше суммы договора. С плательщиком НПД заказчик не делает ни того, ни другого: исполнитель получает всю сумму и сам отдаёт с неё 6%. Экономия на взносах и создаёт соблазн переводить штат в самозанятые, за которым и следят налоговая и трудовая инспекция.
Расчёт налога построен на чеке. Исполнитель фиксирует поступление в приложении «Мой налог», приложение передаёт сведения в налоговую, и уже налоговая накапливает базу за календарный месяц. Сумму к уплате инспекция направляет в личный кабинет не позднее 12-го числа следующего месяца, заплатить её нужно до 28-го числа того же месяца. Если начисление за месяц не дотянуло до 100 рублей, оно переносится на следующий период. Никаких деклараций, отчётов и книг учёта режим не требует.
Важный нюанс из практики: плательщик указывает в чеке ИНН заказчика, и от этого зависит, по какой ставке налоговая посчитает конкретное поступление. Если исполнитель пробил выплату от компании как доход от физического лица, у него возникнет недоплата в 2 процентных пункта, а у заказчика останется чек, который не бьётся с платёжным поручением.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Факт: квалифицированная электронная подпись выдаётся только при личном визите в удостоверяющий центр, её выпуск стоит около 3 000 рублей и действует год, после чего подпись нужно продлевать за ту же сумму. Для сети из сотен внештатных исполнителей это отдельная статья расходов и очередей.
Какие документы компания подписывает с самозанятым
Комплект по сделке с плательщиком НПД состоит из трёх документов: договор, акт о выполненных работах или оказанных услугах и чек из «Мой налог». Договор заключается гражданско-правовой — подряда, возмездного оказания услуг, авторского заказа. В нём указываются ИНН исполнителя, его статус плательщика НПД, обязанность передать чек по каждому расчёту и обязанность сообщить заказчику об утрате статуса. Условия о рабочем времени, подчинении правилам внутреннего трудового распорядка, окладе и отпуске в такой договор не переносятся: именно эти формулировки инспекторы читают как признак трудовых отношений.
Акт подтверждает объём и результат, чек подтверждает расчёт. Для налога на прибыль и УСН чек обязателен: без него затраты на оплату услуг самозанятого в расходы не принимаются, даже если акт подписан и деньги ушли.
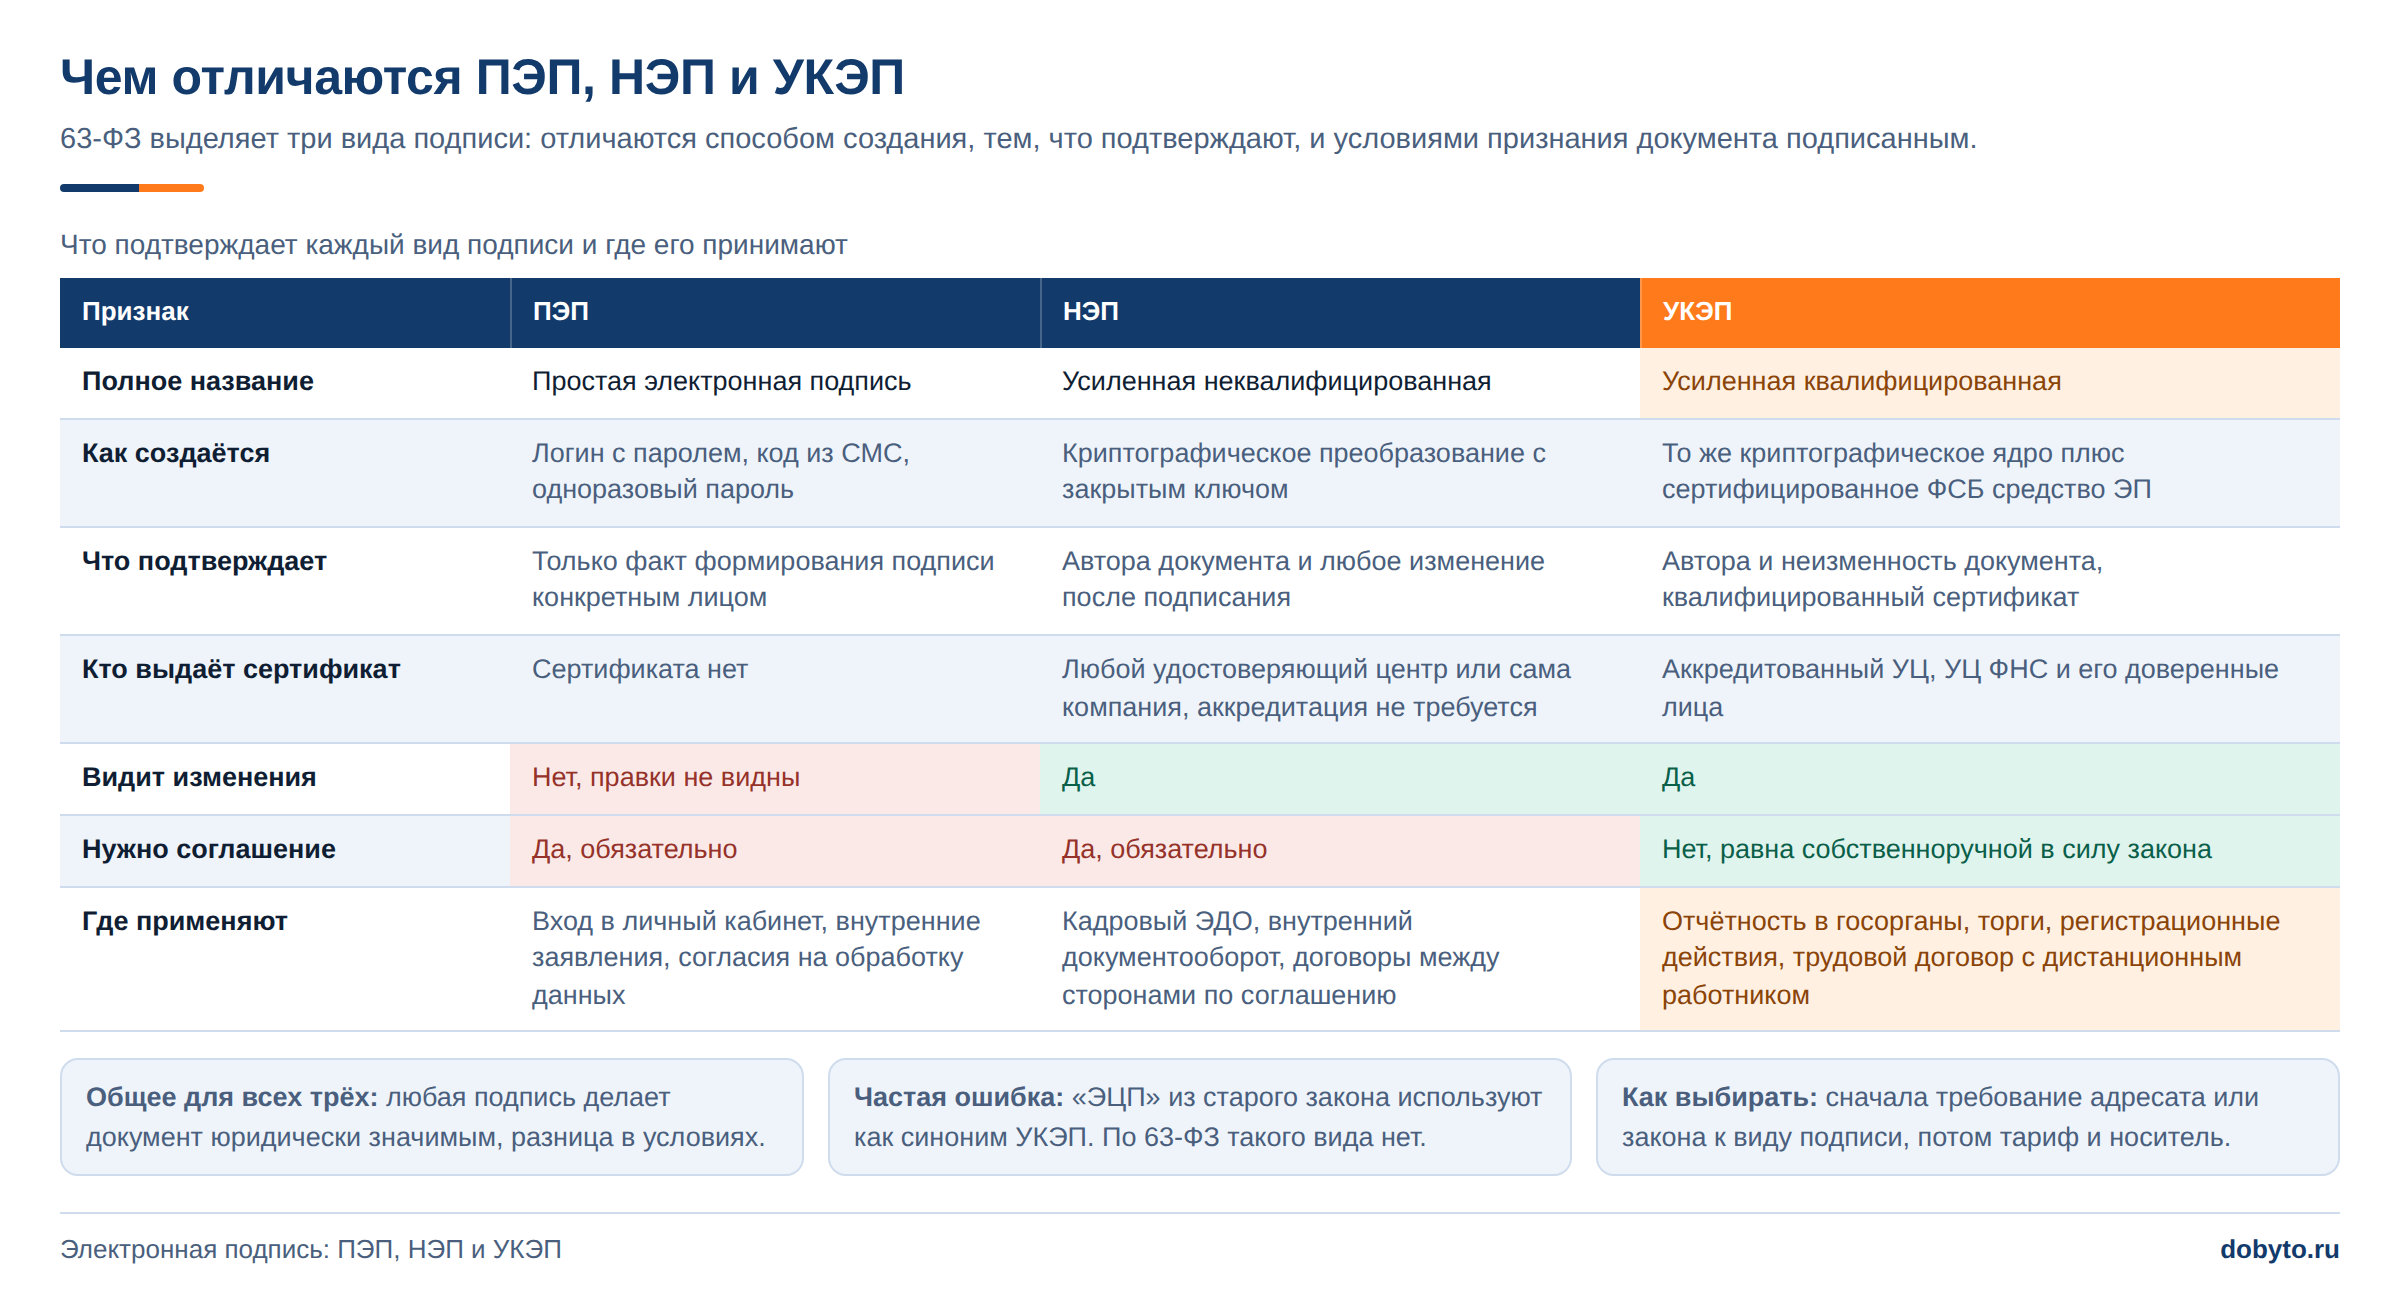
Мария Ж, специалист по цифровой подписи и КЭДО: «Договоры ГПХ с исполнителями, акты выполненных работ и отчёты закрываются усиленной неквалифицированной подписью, которую человек выпускает сам в мобильном приложении по паспорту и смартфону. Выпуск занимает минуту-две, первый документ подписывается примерно через пять минут после установки приложения. Сравните это со схемой, где комплект едет почтой по четыре дня в одну сторону, и станет видно, где вы теряете неделю на каждом новом исполнителе.»
Подпишите договор или акт с исполнителем электронной подписью

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
Кейс из практики: логистическая компания с сетью из 12 000 перевозчиков и примерно 5 000 рейсов в месяц обязана получать от контрагента полный пакет документов до выхода на маршрут, а новые перевозчики появляются практически каждый день. Схема с очным получением подписи в удостоверяющем центре не работала: удалённость филиалов доходила до 1 200 километров, на выдачу подписи уходил минимум день. После перехода на подписание со смартфона цикл сократился до 5-10 минут на перевозчика, обучение всей сети заняло месяц.
Как закрыть выплату самозанятому: пошаговый порядок
- Шаг 1. Проверьте статус исполнителя по ИНН на дату заключения договора и отдельно на дату оплаты. Статус снимается заявительно и в любой день.
- Шаг 2. Заключите договор подряда или оказания услуг с ИНН исполнителя, указанием на применение НПД, обязанностью выдать чек и уведомить об утрате статуса.
- Шаг 3. Примите результат по акту с описанием конкретного объёма работ, а не абстрактной трудовой функции.
- Шаг 4. Перечислите оплату полной суммой, без удержания НДФЛ и без начисления страховых взносов.
- Шаг 5. Получите чек. При наличных и расчётах электронными средствами платежа он формируется в момент расчёта, при иных безналичных переводах — не позднее 9-го числа месяца, следующего за месяцем оплаты.
- Шаг 6. Сложите чек, акт и договор в один комплект по контрагенту и сохраните до конца срока проверки. Проверяющие смотрят комплект целиком.

В практике Добыто договор с исполнителем и закрывающий акт ведут одним маршрутом подписания, а подписи ПЭП и УНЭП для подписантов входят в тариф и выпускаются без визита в удостоверяющий центр.
Шаблоны соглашений и согласий для работы с внештатными исполнителями
Комплект закрывает обмен документами и обработку данных исполнителя, начать стоит с соглашения по ЭДО: оно фиксирует, какие документы стороны подписывают электронно и какой подписью.
| Документ | Скачать |
|---|---|
| Шаблон соглашения по электронному документообороту | Скачать |
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Согласие на обработку персональных данных | Скачать |
| Методические рекомендации по внедрению ЭДО | Скачать |
Когда компания всё-таки удерживает НДФЛ и платит взносы
Освобождение заказчика держится на двух условиях: исполнитель применяет НПД на дату расчёта и выдал чек. Стоит выпасть одному из условий, и выплата превращается в обычный доход физического лица со всеми обязанностями налогового агента. Разбор сценариев ниже отвечает на вопрос, который чаще всего задают бухгалтеры: в какой момент мы переходим из режима «платим полную сумму» в режим «удерживаем 13% и начисляем взносы».
| Сценарий | Что критично | Последствие для заказчика |
|---|---|---|
| Исполнитель работал у вас по трудовому договору менее двух лет назад | Дата увольнения, а не вид работ | НПД к выплате неприменим: НДФЛ и страховые взносы платит заказчик |
| Доход исполнителя за год превысил 2,4 млн рублей | Момент превышения внутри месяца | С выплат после утраты статуса заказчик удерживает НДФЛ и начисляет взносы |
| Исполнитель снялся с учёта по собственному заявлению | Дата снятия относительно даты оплаты | Выплата становится доходом обычного физлица со всеми удержаниями |
| Чек не сформирован или аннулирован после оплаты | Наличие чека на дату проверки | Расход не принимается, освобождение от взносов не подтверждено |
| Предмет договора выходит за рамки режима: перепродажа товаров, работа по агентскому договору в чужих интересах, наём собственных работников | Фактическое содержание работ | Статус исполнителя аннулируется, выплаты пересчитываются |
| Отношения признаны трудовыми по факту | График, рабочее место, регулярные равные выплаты, подчинение руководителю | Доначисление НДФЛ и взносов, штраф по части 4 статьи 5.27 КоАП |
Правило двух лет отсчитывается от даты увольнения, и обходится оно только временем. Разные виды работ, другой отдел и новое юридическое лицо в той же группе компаний ситуацию не спасают, если фактическим заказчиком остаётся прежний работодатель.
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Распечатка электронного документа остаётся копией электронного документа, а не оригиналом. Чтобы такая распечатка что-то значила в споре, её заверяют: оператором электронного документооборота, удостоверяющим центром, нотариусом либо самой организацией с отметкой о верности копии. Посмотрите, какие документы по вашим исполнителям существуют только в электронном виде, и заранее решите, чем вы подтвердите их подлинность.»
Во что обходится ошибка с самозанятым
Отсутствие чека снимает расход: сумма выплаты остаётся в бухгалтерии, но налоговую базу по прибыли или УСН не уменьшает. При переквалификации договора в трудовой к доначисленному НДФЛ и взносам добавляется штраф по части 4 статьи 5.27 КоАП: от 10 000 до 20 000 рублей на должностное лицо, от 5 000 до 10 000 рублей на предпринимателя и от 50 000 до 100 000 рублей на организацию. Повторное нарушение по части 5 той же статьи даёт дисквалификацию должностного лица на срок от одного года до трёх лет и штраф на организацию от 100 000 до 200 000 рублей.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Отдельный слой контроля появился с межведомственными комиссиями по противодействию нелегальной занятости. Приказ Минтруда от 02.02.2024 № 40н перечисляет, какие сведения налоговая передаёт в такие комиссии. Компания попадает в поле зрения, если у неё больше 10 договоров с плательщиками НПД, среднемесячный доход таких исполнителей превышает 20 000 рублей, а средняя продолжительность работы в компании составляет больше 3 месяцев за год. В том же перечне — выплаты ниже МРОТ более чем 10 работникам при доле от 10% штата и отклонение средней зарплаты от среднеотраслевой по региону более чем на 35%.
Сами по себе эти цифры нарушением не считаются: они работают как фильтр, по которому компанию приглашают объясниться. Ответ строится на договорах, актах и чеках, поэтому комплект документов по каждому исполнителю дешевле собрать заранее, чем восстанавливать за 2-3 года задним числом.
Внимание: суд вправе истребовать подлинники документов, уже представленных в электронном виде, и при сомнениях в подлинности назначить экспертизу документа, его отдельных реквизитов или подписи. Планируя отказ от бумажного архива по договорам с исполнителями, закладывайте это заранее.
Если вы работодатель и читаете этот раздел с мыслью, что комплект по внештатным исполнителям у вас собран частично, для сбора подписей и хранения документов отдельный кадровый штат не нужен: в Добыто договор, акт и согласие подписываются в браузере, а электронный архив входит в тариф «Бизнес».
Что проверить до перевода денег исполнителю
Проверка занимает несколько минут и снимает большую часть рисков по выплате. Статус плательщика НПД на конкретную дату показывает сервис проверки статуса налогоплательщика НПД на сайте ФНС: достаточно ИНН исполнителя и даты, на которую нужен ответ. Результат стоит сохранять скриншотом или выгрузкой к каждому платежу, особенно по договорам, которые тянутся несколько месяцев.
- Статус на дату оплаты. Не на дату договора и не на дату акта: между ними исполнитель мог сняться с учёта.
- ИНН в договоре, чеке и платёжном поручении. Три документа должны показывать одно и то же лицо.
- Наличие трудовых отношений в прошлом. Проверьте по кадровой базе, не работал ли исполнитель у вас в последние два года.
- Предмет договора. Конкретный результат работ вместо описания должностных обязанностей и режима работы.
- Чек по каждому расчёту. В момент расчёта наличными и электронными средствами платежа, до 9-го числа следующего месяца при иных безналичных переводах.
- Справки из «Мой налог». Справка о постановке на учёт и справка о состоянии расчётов формируются исполнителем в приложении и подшиваются к досье контрагента.

Мария Ж, юрист со стажем более 20 лет: «Первое, что мы выясняем в споре о подписи, — в каком режиме создавался документ. Скан подписанного от руки договора и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Посмотрите на свой файл: если в нём есть изображение собственноручной подписи, перед вами электронный образ, а не электронный документ.»
Лайфхак: переводите обмен документами на электронную форму с одного типа документа, а не всем комплектом сразу. В нашей практике компания с численностью более 250 человек перевела основную массу подписантов за 3-4 недели именно так: сначала один документ, затем остальные.
Когда работа с самозанятым не подходит
Режим НПД закрывает разовые и проектные задачи с измеримым результатом. Он не подходит, когда компании нужен человек в графике, на рабочем месте и под управлением руководителя: такие отношения квалифицируются как трудовые независимо от названия договора. Не подходит он и для функций, которые по закону выполняет только штатный работник с полной материальной ответственностью или с допуском, оформленным через работодателя.
Второй стоп-сценарий — объём. При выручке исполнителя выше 2,4 млн рублей в год режим исчерпывается, и дальше выгоднее заранее перевести отношения на ИП с упрощённой системой, чем ловить момент превышения лимита посреди проекта. Третий — работы, прямо исключённые из режима: перепродажа чужих товаров, добыча полезных ископаемых, деятельность в чужих интересах по агентскому договору или договору поручения, реализация подакцизных и маркированных товаров.
Четвёртый случай — исполнитель, который уехал из России и продолжает работать удалённо. Здесь придётся отдельно смотреть на налоговое резидентство и на техническую сторону подписания документов.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Удостоверяющие центры находятся только в Российской Федерации, поэтому исполнитель, уехавший в другую страну, квалифицированную подпись там не получит. Для большинства договоров и актов это не препятствие: неквалифицированная подпись выпускается в мобильном приложении в любой стране. Перед тем как отправлять человеку комплект документов, проверьте, какой вид подписи требует ваш собственный регламент.»
Кейс из практики: страховая группа с агентской сетью около 5 500 человек, куда входили физические лица, ИП и юридические лица, столкнулась с тем, что квалифицированные подписи для всей сети стоили около 3 000 рублей за выпуск на человека с ежегодным продлением, а в части городов удостоверяющих центров попросту не было. Переход на подпись, выпускаемую в приложении, снял требование ездить за подписью и открыл приём в сеть агентов из городов без удостоверяющих центров.
Стоимость подключения документооборота с исполнителями
Стоимость зависит от числа подключённых подписантов, набора подписей и необходимости интеграции с учётной системой.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 человек, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения по числу подписантов, ПЭП, УНЭП и УКЭП, электронный архив | от 50 ₽ за сотрудника / мес, минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | рассчитывается индивидуально |
| Выпуск подписей ПЭП и УНЭП для подписантов | входит в тариф | без визита в удостоверяющий центр |
| УКЭП через партнёров-удостоверяющие центры | по запросу | рассчитывается индивидуально |
| Модуль интеграции с 1С:ЗУП (тариф «Бизнес») | входит в тариф | установка и настройка за один день |
Итоговая сумма считается от количества подписантов и выбранного набора функций: кастомные шаблоны, электронный архив и приоритетная поддержка входят в тариф «Бизнес», а требования по выделенному серверу и SLA закрывает «Корпорация». Действующие условия и состав каждого пакета опубликованы на странице тарифов Добыто КЭДО, там же указан порядок перехода между тарифами с пересчётом разницы пропорционально оставшемуся периоду.
Выводы
Ставка НПД определяется статусом плательщика: 4% с поступлений от граждан и 6% с поступлений от компаний и предпринимателей, с временным снижением до 3% и 4% за счёт вычета в 10 000 рублей. Заказчик перечисляет полную сумму без удержаний, потому что налоговым агентом по этому режиму он не является, а налог исполнитель платит сам до 28-го числа по расчёту налоговой. Освобождение от НДФЛ и взносов держится на двух опорах: действующий статус исполнителя на дату расчёта и чек из «Мой налог» по каждой выплате. Выпадение любой из них возвращает заказчику обязанности налогового агента и риск переквалификации договора.
Мы в Добыто видим, что основная часть споров с проверяющими упирается в комплект документов по исполнителю: договор, акт, чек и подтверждение статуса на нужную дату. Подписание таких документов онлайн, электронный архив и интеграция с учётной системой закрывают эту задачу без расширения кадровой службы.
Частые вопросы
Можно ли одновременно работать по трудовому договору и быть самозанятым?
Да, режим НПД совместим с работой по найму. Зарплату облагает работодатель по правилам НДФЛ, а доходы от собственных заказов исполнитель проводит через «Мой налог» по ставкам 4% и 6%. Ограничение одно: заказчиком по НПД не может быть ваш действующий работодатель, а также бывший работодатель, с которым трудовые отношения прекратились менее двух лет назад.
Может ли индивидуальный предприниматель применять НПД?
Может, если у него нет наёмных работников по трудовым договорам, годовой доход укладывается в 2,4 млн рублей и деятельность не входит в перечень исключений. ИП на НПД не платит фиксированные страховые взносы за себя и не сдаёт декларации, но и пенсионный стаж за этот период не формируется без добровольных взносов. Для заказчика разницы в ставке нет: он платит полную сумму, а исполнитель отдаёт 6%.
Идёт ли у самозанятого стаж и может ли он получить больничный?
С 1 января 2026 года по закону от 15.12.2025 № 456-ФЗ запущен эксперимент по добровольному страхованию плательщиков НПД на случай временной нетрудоспособности, рассчитанный на 2026-2028 годы. Исполнитель подаёт заявление через личный кабинет СФР, выбирает страховую сумму 35 000 или 50 000 рублей и ежемесячно платит взносы от 1 344 рублей. При просрочке или неполной уплате взносов правоотношения со следующего месяца прекращаются, а уплаченные суммы не возвращаются. Заказчик в этой схеме не участвует.
Что делать компании, если исполнитель не прислал чек?
Сначала письменно потребовать чек со ссылкой на условие договора: при безналичном переводе срок для исполнителя истекает 9-го числа следующего месяца. Если чек так и не сформирован, расход по этой выплате в налоговую базу не включается, а само поступление налоговая увидит как доход физического лица. Ответственность за непередачу сведений о расчёте несёт плательщик НПД: 20% от суммы расчёта, а при повторном нарушении в течение шести месяцев — вся сумма расчёта.
Что происходит при превышении лимита 2,4 млн рублей посреди договора?
Статус прекращается с даты превышения лимита. Выплаты, прошедшие до этой даты, остаются в режиме НПД с чеками, а всё, что перечислено после, заказчик обрабатывает как доход обычного физического лица: удерживает НДФЛ и начисляет страховые взносы. Если исполнитель успел зарегистрироваться как ИП на другом режиме, обязанности налогового агента у заказчика не возникают.
Нужно ли подавать ЕФС-1 и другую отчётность по выплатам самозанятым?
Нет. Плательщик НПД по такому договору не относится к застрахованным лицам, взносы на выплаты не начисляются, поэтому сведения о начале и окончании работ в подразделы ЕФС-1 не подаются и в расчёт по страховым взносам такие суммы не попадают. Подтверждением для проверяющих служат договор, акт и чек по каждой выплате.
