
Перерасчёт отпускных при ошибке — процедура, когда бухгалтер заново считает средний заработок и сумму отпуска, потому что в первоначальном расчёте всплыл косяк: занизили базу, забыли премию, не применили индексацию или попросту ошиблись в арифметике. Здесь вы поймёте, какую ошибку можно исправить удержанием, а какую — нет, как пересчитать сумму по новым правилам и какими документами всё закрыть, чтобы инспектор ГИТ потом не задавал лишних вопросов. Если хочется разобраться с темой шире, есть базовый материал про трудовой отпуск по ТК РФ, где собран весь порядок от графика до выплаты.
Автор статьи — Мария Ж, юрист со стажем более 20 лет, соучредитель сервиса КЭДО Добыто, спикер на конференциях по КЭДО и юриспруденции, судебный эксперт в сфере корпоративного и трудового права. Занимается наймом персонала более 13 лет. Автор более 1000 статей о цифровой подписи, трудовом праве, КЭДО и HR.
Счётная ошибка или нет: от этого зависит, вернёте ли вы деньги
Главная развилка темы. Если переплату вызвала счётная ошибка, деньги можно удержать. Если несчётная — нельзя, и это не зависит ни от суммы, ни от желания сторон. Проверьте свою ситуацию, прежде чем издавать приказ.
Счётная ошибка или нет: можно ли удержать
От типа ошибки зависит, вернёте вы переплату или нет. Суммы вводить не нужно.
Слева - дата выплаты отпускных, справа - дата обнаружения ошибки. Нужны, чтобы проверить месячный срок.
Квалификация ошибки
-
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Что можно сделать
-
Основание: абз. 4 ч. 2 ст. 137 ТК РФ (счётная ошибка), ч. 3 ст. 137 ТК РФ (месячный срок и согласие), ч. 4 ст. 137 ТК РФ и постановление КС РФ от 11.01.2022 № 1-П (неправильное применение норм взысканию не подлежит), ст. 138 ТК РФ (лимит 20 %), письмо Роструда от 01.10.2012 № 1286-6-1. Справочная квалификация, окончательную оценку в спорной ситуации даёт суд.
Документы для перерасчёта отпускных: образцы
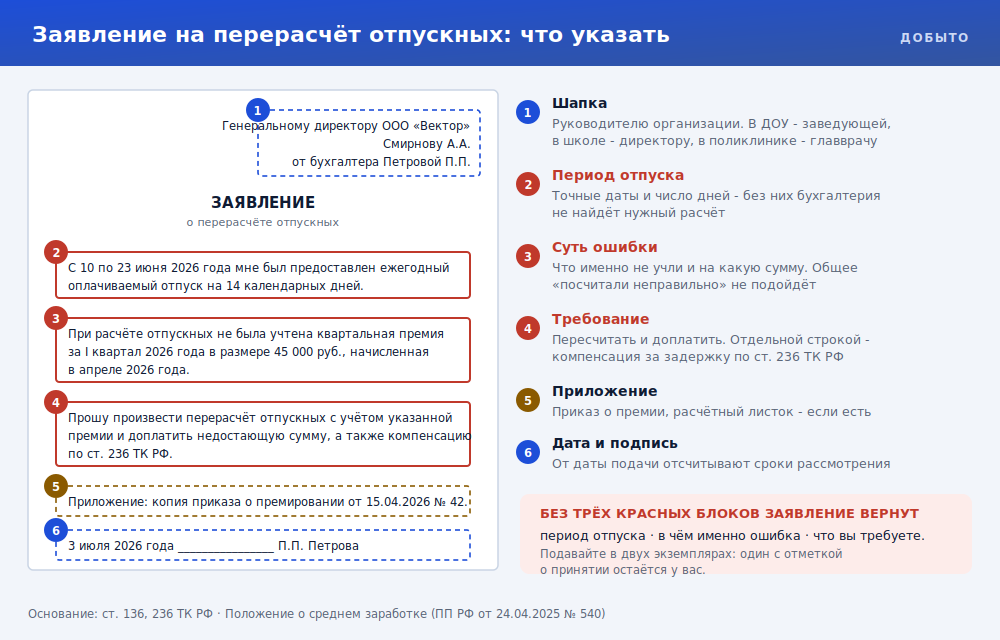
Перерасчёт держится на бумагах: инспектор ГИТ смотрит документы, а не устные договорённости. Ниже — шесть образцов, которые закрывают обе ситуации, недоплату и переплату. Скачивайте нужный и заполняйте по своей ситуации.
| Документ | Когда нужен | Скачать |
|---|---|---|
| Заявление на перерасчёт отпускных два варианта шапки: коммерческая организация и ДОУ | Работник сам обнаружил недоплату и требует пересчитать | Скачать |
| Служебная записка об ошибке в начислении | Бухгалтер нашёл ошибку сам, при самопроверке | Скачать |
| Бухгалтерская справка о перерасчёте с готовыми формулировками причины расхождения | Всегда — это основной обосновывающий документ | Скачать |
| Приказ о перерасчёте отпускных | И при доплате, и при удержании | Скачать |
| Заявление о согласии на удержание | Переплата по счётной ошибке — без этой бумаги удерживать нельзя | Скачать |
| Записка-расчёт при перерасчёте отпускных перерасчётная, не форма Т-60 на предоставление отпуска | Перевыпуск расчёта с верными цифрами | Скачать |
Когда нужен перерасчёт отпускных
Перерасчёт запускают в двух непохожих ситуациях. Первая — бухгалтер ошибся, и сумма вышла неверной изначально. Вторая — расчёт был верным на момент выплаты, но потом изменились обстоятельства, и закон обязывает пересчитать. Это разные истории, хотя механика похожа.
К первой группе относятся арифметические промахи, забытые премии и надбавки, неучтённая индексация, неверно определённый расчётный период. Ко второй — болезнь во время отпуска, отзыв сотрудника на работу, повышение окладов по всей компании, доначисление премии за период, который уже вошёл в расчёт. И там, и там итог один: сумма меняется, а значит работнику либо доплачивают, либо за ним повисает задолженность.
Сразу про сроки. Отпускные выплачивают не позднее чем за три календарных дня до начала отпуска — это часть девятая статьи 136 ТК РФ. Раньше можно, позже нельзя. Если расчёт пересматривают уже после выплаты, время поджимает, и тут важно не наделать новых грабель поверх старых.
Мария Ж, судебный эксперт по трудовому праву:
«Самая частая путаница — люди валят в одну кучу ошибку и перерасчёт по закону. Если человек заболел в отпуске, это не косяк бухгалтера, это нормальная процедура продления. А вот если зарплатник забыл квартальную премию в базе — это уже ошибка, и исправлять её надо иначе. Разводите эти случаи сразу, иначе в записке-расчёте будет каша.»
За какой период можно пересчитать и в какой срок выплатить
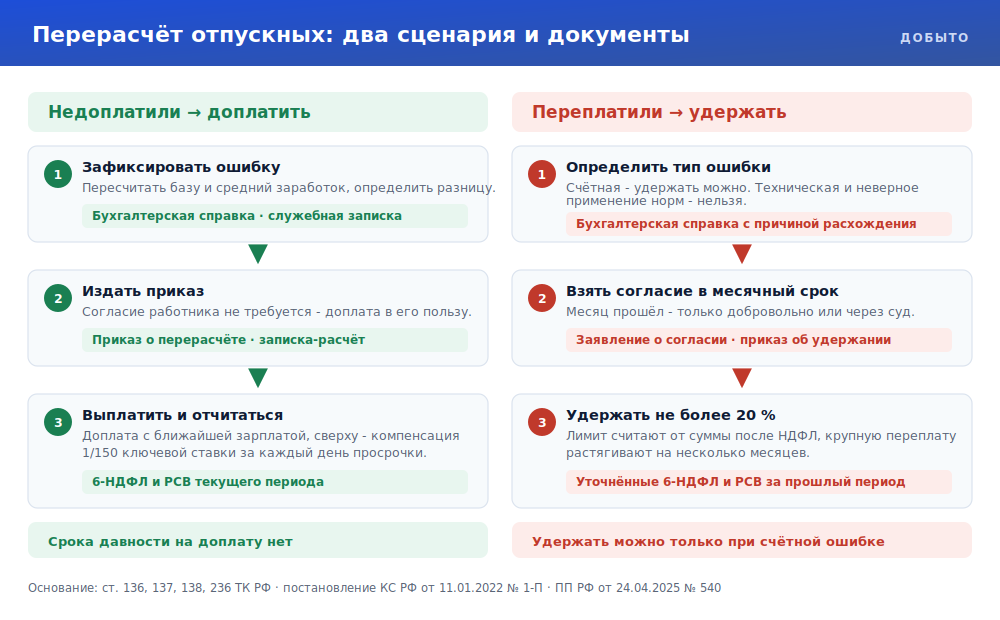
Срока давности на исправление ошибки в расчёте отпускных трудовое законодательство не устанавливает. Если бухгалтер обнаружил недоплату спустя три месяца, год или больше — пересчитать и доплатить работодатель обязан. Обязанность выплатить заработанное сроком не ограничена, пока сотрудник состоит в трудовых отношениях.
Ограничения касаются не перерасчёта, а взыскания. Работник вправе обратиться в суд за разрешением индивидуального трудового спора о невыплаченных суммах в течение одного года со дня установленного срока выплаты (ч. 2 ст. 392 ТК РФ). Год отсчитывается от даты, когда деньги должны были быть выплачены, а не от даты обнаружения ошибки. Пропуск этого срока не мешает работодателю доплатить добровольно.
Обратная ситуация — переплата — жёстче по срокам. Решение об удержании принимают не позднее месяца со дня окончания срока, установленного для добровольного возврата (ч. 3 ст. 137 ТК РФ). Месяц прошёл — удерживать нельзя, остаётся договариваться либо идти в суд.
Когда выплачивать доплату. Отдельного срока для перерасчёта в ТК РФ нет, поэтому доплату проводят вместе с ближайшей выплатой заработной платы — в сроки, установленные ст. 136 ТК РФ. Тянуть дальше рискованно: за каждый день задержки причитающихся сумм работодатель обязан выплатить компенсацию по ст. 236 ТК РФ, не ниже 1/150 ключевой ставки за день. Считается она автоматически, независимо от вины работодателя.
Практический вопрос, который задают чаще всего: можно ли пересчитать текущим периодом, если ошибка нашлась через несколько месяцев. Да, доплату начисляют в текущем месяце, но в отчётности она относится к периоду, за который начислена. Отсюда и корректировки, о которых ниже.
Виды ошибок в расчёте отпускных
Не каждая ошибка одинакова с точки зрения закона. От её типа зависит, можно ли вообще вернуть переплату с работника. Поэтому сначала классифицируем.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
| Вид ошибки | Можно ли удержать | Чем оформить |
|---|---|---|
| Счётная: неверное сложение, умножение не на то число дней, ошибка ручного ввода | Да, при согласии и в месячный срок | Справка, согласие работника, приказ об удержании |
| Техническая: двойное перечисление, опечатка в табельном номере | Нет | Справка, заявление работника о добровольном возврате |
| Неправильное применение норм: взяли № 922 вместо № 540 | Нет | Справка, заявление работника о добровольном возврате |
| Занижение базы: забыли премию, не применили индексацию | Доплата, удержания нет | Справка, приказ о перерасчёте и доплате |
Практический вывод из таблицы: удержать можно только в одном случае из четырёх. Поэтому первое, что фиксируют в бухгалтерской справке, — причина расхождения, и формулировать её надо честно.
Счётная ошибка
Счётная — это арифметика. Сложили выплаты за расчётный период и пропустили один месяц. Умножили среднедневной заработок не на то число календарных дней. Переставили цифры при ручном вводе в формулу. Такие промахи позволяют работодателю удержать переплату — основание прямо названо в абзаце четвёртом части второй статьи 137 ТК РФ. Подтверждает это и письмо Роструда от 01.10.2012 № 1286-6-1: арифметическую неточность можно вернуть в установленном порядке.
Несчётная и техническая ошибка
А вот тут начинается самое интересное. Конституционный суд в постановлении от 11.01.2022 № 1-П прямо сказал: техническая ошибка счётной не считается. Двойное перечисление денег за один период, опечатка в табельном номере, неправильное применение норм Положения о среднем заработке — всё это не арифметика. Заработную плату, излишне выплаченную из-за неправильного применения трудового законодательства, с работника взыскать нельзя. Об этом говорит часть четвёртая статьи 137 ТК РФ. То есть бухгалтер взял старое Постановление № 922 вместо нового № 540 и насчитал лишнего — вернуть эти денежки против воли сотрудника не выйдет.
Грань между счётной и несчётной ошибкой тонкая, и суды трактуют её по-разному. Логику тут искать бессмысленно: проще зафиксировать причину расхождения в бухгалтерской справке предельно честно, чем потом доказывать инспектору, что опечатка — это арифметика. Образец справки с готовыми формулировками причины есть в таблице документов выше.
Как пересчитать отпускные: алгоритм по новым правилам
С 1 сентября 2025 года средний заработок считают по Положению, утверждённому Постановлением Правительства РФ от 24.04.2025 № 540. Оно действует до 1 сентября 2031 года и заменило прежнее Постановление № 922, которое работало почти 18 лет. Отпуска, начавшиеся до 1 сентября 2025 года, пересчитывают по старым правилам 922-го, начавшиеся позже — по 540-му. Это первое, что проверяют при перерасчёте.
Базовая формула не поменялась. Среднедневной заработок равен сумме выплат за расчётный период, делённой на 12 и на 29,3. Отпускные — это среднедневной заработок, умноженный на число календарных дней отпуска. Число 29,3 — среднемесячное количество календарных дней, оно закреплено в статье 139 ТК РФ.

Расчётный период — 12 календарных месяцев перед месяцем начала отпуска (п. 4 Положения). Из него исключают периоды, перечисленные в пункте 5: время болезни, командировки с сохранением среднего заработка, простой, отпуск по беременности и родам. Если все 12 месяцев выпали из расчёта — берут предшествующий равный период (п. 6). Когда заработка не было и там, считают по фактическим дням месяца, в котором наступил отпуск (п. 7). При перерасчёте чаще всего ошибка прячется именно в базе: либо в неё попало лишнее, либо выпало нужное. Чтобы свериться с накопленным стажем и остатком дней, удобно прогнать данные через калькулятор отпускного стажа в 2026 году перед тем, как переписывать записку-расчёт.
Как пересчитать отпускные: пошаговая инструкция
- Шаг 1. Определите дату начала отпуска и проверьте, по какому Положению считать — № 922 (до 01.09.2025) или № 540 (с 01.09.2025).
- Шаг 2. Заново соберите расчётный период: 12 месяцев перед месяцем отпуска, исключите больничные, командировки и другие периоды по пункту 5 Положения.
- Шаг 3. Пересоберите базу выплат: оклад, премии, надбавки, районный коэффициент. Уберите больничные, материальную помощь и социальные выплаты.
- Шаг 4. Примените коэффициент индексации, если в расчётном периоде или после него поднимали оклады по всей организации, филиалу или подразделению.
- Шаг 5. Пересчитайте среднедневной заработок и умножьте на число календарных дней отпуска.
- Шаг 6. Сравните новую сумму с выплаченной. Разницу оформите доплатой либо удержанием по правилам статей 137 и 138 ТК РФ.
- Шаг 7. Перевыпустите записку-расчёт с верными цифрами, составьте бухгалтерскую справку и скорректируйте НДФЛ и взносы. Образцы обоих документов — в таблице выше.
Перерасчёт при недоплате: как доплатить работнику
Недоплата — частая история, и винить тут стоит не злой умысел, а спешку. Бухгалтер собирает базу за пару минут до дедлайна по выплате и роняет из неё кусок. Три самых ходовых случая.
Первый — забыли премию. По Положению № 540 в расчёт среднего заработка теперь идут все премии и денежные поощрения, предусмотренные системой оплаты труда. Раньше часть выплат могли не учесть, что занижало базу. Если квартальная или годовая премия выпала из расчёта, среднедневной заработок занижен, и работнику доплачивают разницу.
Второй — не применили индексацию. Это пункт 16 Положения. Когда оклады, тарифные ставки или вознаграждение подняли по всей организации, филиалу, структурному подразделению или представительству, средний заработок индексируют на коэффициент. Считают его просто: новый оклад делят на старый. Подняли оклад с 60 000 до 72 000 рублей — коэффициент 1,2, и все выплаты до повышения умножают на него. Если повышение прошло во время отпуска, доплачивают только за дни с даты повышения. Повысили зарплату одному конкретному человеку, а не всему подразделению — индексации нет, и пересчитывать средний заработок не нужно.
Третий — неверно определили расчётный период или базу: учли больничный как отработанное время, выкинули месяц, который должен был войти. Тогда меняется и сумма выплат, и число календарных дней в расчёте.
Мария Ж, HR-эксперт с 13-летним стажем:
«Индексация — место, где спотыкаются чаще всего. В одинэске коэффициент подтягивается автоматом, только если кадровик правильно отметил повышение как индексацию, а не как разовое изменение оклада. Не поставил галочку — и зуп считает по-старому, средний занижен. Я всегда прошу зарплатника отдельно проверять этот момент после любого повышения по компании.»
В практике Добыто мы видим эту ошибку в каждом втором проекте, где расчёт ещё ведут руками в таблицах: индексацию забывают применить к месяцам до повышения, и сотрудник недополучает. Доплату оформляют отдельной строкой, на неё доначисляют НДФЛ и страховые взносы, а основанием служит приказ о перерасчёте отпускных.
Перерасчёт при переплате: можно ли удержать лишнее
Тут осторожнее. Переплатить легко, а вот вернуть — целая процедура с кучей условий. Перечень оснований для удержания закрытый, он в статье 137 ТК РФ, и ничего сверх него работодатель удержать не вправе.
Если переплата возникла из-за счётной ошибки — удержать можно, но только при двух условиях. Первое: работник не оспаривает основание и размер удержания. Второе: решение об удержании приняли не позднее одного месяца со дня, когда истёк срок на добровольный возврат. Это часть третья статьи 137 ТК РФ. Пропустили месяц или работник возражает — дорога одна, в суд.
Удержание переплаты: сколько можно удержать и нужно ли согласие
Размер удержания ограничен статьёй 138 ТК РФ: по общему правилу при каждой выплате заработной платы удерживают не более 20 процентов. Считается лимит от суммы, остающейся после удержания НДФЛ, а не от начисленной. При зарплате к выплате 60 000 рублей за один раз можно вычесть максимум 12 000 — переплату в 30 000 придётся растянуть на три месяца.
Планка в 50 процентов, о которой иногда вспоминают, применяется при удержаниях по нескольким исполнительным документам, а не при возврате переплаты по инициативе работодателя. Ссылаться на неё в приказе об удержании отпускных — прямой путь к предписанию.
Согласие работника обязательно во всех случаях, кроме прямо названных в статье 137. Оформляют его отдельным письменным заявлением, где указывают сумму, основание и порядок удержания. Устное «да, вычитайте» не работает: если человек передумает, удержанное придётся вернуть, а спор рассмотрят не в пользу работодателя.
Отдельно про давние ошибки. Если переплата обнаружена спустя год, три года или больше, месячный срок из части третьей статьи 137 давно истёк, и удержать в бесспорном порядке нельзя независимо от типа ошибки. Работник вправе вернуть деньги добровольно, но принудить его к этому работодатель не может — остаётся суд, где придётся доказывать именно счётный характер ошибки и недобросовестность работника.
Мария Ж, юрист со стажем более 20 лет:
«Когда переплата — это счётная ошибка, я всегда советую сначала по-человечески поговорить с сотрудником и взять заявление о согласии на удержание. Это снимает половину рисков. Без бумаги вы рискуете тем, что человек передумает, и тогда удержанные денежки придётся возвращать ему обратно, ещё и с процентами по суду.»
А если переплата из-за несчётной ошибки — неправильно применили Положение, дважды перечислили сумму — удержать без согласия работника нельзя вообще. Специалисты сервиса Онлайнинспекция.рф разбирали ситуацию, где бухгалтер ошибся в среднем заработке и через несколько месяцев работодатель попытался вычесть переплату из зарплаты продолжающего работать сотрудника. Вывод инспекторов: такое удержание незаконно, оснований в статье 137 нет. Свериться с актуальной позицией Роструда можно на портале Онлайнинспекция.рф.
Удержание переплаты, согласие работника, месячный срок, лимит 20 процентов — на этом этапе ошибаются и попадают на трудовые споры. Если не уверены, счётная у вас ошибка или нет и какие документы оформить, специалисты Добыто помогут разложить ситуацию по статьям ТК РФ и собрать корректный комплект документов на перерасчёт.
Перерасчёт отпускных в бюджетном учреждении: ДОУ, школа, поликлиника
Правила расчёта среднего заработка в бюджетном учреждении те же, что в коммерческой организации: Положение № 540, коэффициент 29,3, статьи 137 и 138 ТК РФ. Отличается не расчёт, а порядок прохождения денег и согласований.
Источник финансирования. Доплата по перерасчёту относится к фонду оплаты труда и проводится по соответствующему коду вида расходов. Если ФОТ на текущий период уже распределён, доплату проводят за счёт экономии либо через изменение плана финансово-хозяйственной деятельности. В казённом учреждении это дополнительно требует согласования с распорядителем бюджетных средств, и именно этот этап растягивает выплату.
Кто издаёт приказ. В детском саду, школе или поликлинике приказ о перерасчёте подписывает руководитель учреждения — заведующая ДОУ, директор школы, главный врач. Заявление работника адресуется ему же. Согласование с учредителем нужно не на сам перерасчёт, а на источник средств, если своей экономии не хватает.
Стимулирующие выплаты. В бюджетной сфере значительную часть заработка составляют выплаты стимулирующего характера по положению об оплате труда учреждения. В расчёт среднего заработка они входят, и самая частая ошибка — посчитать отпускные только от оклада, забыв про стимулирующие и компенсационные выплаты. При перерасчёте проверяют базу именно на это.
Указ № 597 и целевые показатели. Если по итогам года зарплата доводилась до целевого уровня и приказ о доначислении вышел в декабре, отпуска, которые были в этом году, пересчитывают с учётом доначисленных сумм. Пересчёт делают по каждому отпуску отдельно, а не общей суммой.
Заявление на перерасчёт в бюджетном учреждении пишут на имя руководителя: «Заведующей МБДОУ «Детский сад № __» Ивановой И.И. от воспитателя Петровой П.П.». В образце заявления из таблицы документов этот вариант шапки идёт вторым, отдельным блоком.
Документальное оформление перерасчёта отпускных
Любой перерасчёт держится на бумагах. Устных договорённостей тут не бывает — инспектор ГИТ смотрит документы, а не слова. Минимальный комплект такой.
Бухгалтерская справка — в ней фиксируют, в чём была ошибка, какая сумма получилась изначально, какая после перерасчёта и почему. Это основной обосновывающий документ. Дальше при недоплате достаточно справки и приказа о перерасчёте. При переплате из-за счётной ошибки нужно письменное согласие работника на удержание и приказ об удержании, изданный в месячный срок. Записку-расчёт перевыпускают с верными цифрами, а данные об отпуске и удержаниях отражают в лицевом счёте работника. Если в компании ведут личную карточку — правят и её.
Когда ошибку нашёл сам бухгалтер, а не работник, процедуру открывают служебной запиской о выявленной ошибке на имя руководителя — она фиксирует дату обнаружения, от которой считаются сроки. Когда речь о переносе или продлении отпуска, добавляется заявление работника и приказ о переносе. Все эти документы сервис Добыто формирует автоматически по шаблонам, привязанным к маршруту согласования, — кадровику не приходится собирать комплект руками.
НДФЛ и страховые взносы при перерасчёте отпускных
Перерасчёт цепляет не только сумму на руки, но и налоги. С отпускных удерживают НДФЛ и начисляют страховые взносы на общих основаниях.
При доплате логика прямая: на сумму доплаты доначисляют НДФЛ и взносы. При переплате — наоборот, излишне удержанный НДФЛ и переплаченные взносы корректируют. Перерасчёт отражают в отчётности: подают уточнённый или корректирующий расчёт 6-НДФЛ и расчёт по страховым взносам за соответствующий период. Тянуть с этим не стоит — расхождения между 6-НДФЛ и РСВ налоговая видит на камеральной проверке и запрашивает пояснения.
Уточнёнка или текущий период: что подавать
Развилка простая, и зависит она от направления перерасчёта.
Доплата. Сумма доплаты относится к периоду, в котором она начислена, а не к периоду первоначального отпуска. Поэтому уточнённый РСВ подавать не нужно — доплату включают в отчётность текущего периода. База прошлого периода не занижалась: на тот момент начислено было ровно столько, сколько начислено.
Удержание и сторнирование. Здесь наоборот. Если по перерасчёту сумма уменьшается, база прошлого периода оказывается завышенной, и корректировать надо именно её — подаётся уточнённый расчёт за период, в котором отпускные были начислены. Сторнирование текущим месяцем занижает базу текущего периода, и это как раз то, за что приходят требования из инспекции.
Штраф за уточнёнку. Если организация сама выявила ошибку, доплатила недостающие взносы вместе с пенями и только после этого подала уточнённый расчёт, оснований для штрафа по статье 122 НК РФ нет. Порядок обратный — сначала уточнёнка, потом доплата — от штрафа не защищает.
НДФЛ. При доплате налог удерживают при фактической выплате доплаты. При излишнем удержании налог возвращают работнику по его письменному заявлению в течение трёх месяцев (ст. 231 НК РФ), и в 6-НДФЛ это отражают в периоде возврата. Отдельная ситуация — когда перерасчёт переводит доход в другую ставку прогрессивной шкалы: тогда пересчитывают налог по совокупной базе с начала года.
Перерасчёт отпускных в особых ситуациях
Не всякий перерасчёт — следствие ошибки. Закон сам обязывает пересчитать в ряде случаев.
Болезнь во время отпуска. Сотрудник открыл больничный, будучи в отпуске, — отпуск продлевают или переносят на дни нетрудоспособности (ст. 124 ТК РФ). Если человек переносит отпуск, у него появляется новый расчётный период, и отпускные считают заново. Здесь возникает задолженность за дни, которые он уже не отдыхал, но они были оплачены.
Отзыв из отпуска. Работника вызвали на работу по служебной необходимости с его согласия. За неиспользованные дни отпускные были выплачены, и возникает переплата. Зачесть её в счёт зарплаты за отработанное время напрямую нельзя — это будет удержанием без основания по статье 137. На практике большинство судов признаёт правомерным другой ход: при предоставлении оставшейся части отпуска выплатить отпускные за вычетом ранее выданной суммы.
Увольнение до конца рабочего года. Сотрудник отгулял отпуск авансом и увольняется раньше, чем отработал год, за который отпуск брал. Тогда из окончательного расчёта удерживают отпускные за неотработанные дни — это прямое основание статьи 137 ТК РФ. Но есть исключения, когда удерживать нельзя, и сумма компенсаций при увольнении считается по тем же правилам среднего заработка. Прикинуть её заранее помогает калькулятор отпуска при увольнении.
Мария Ж, специалист по расчёту среднего заработка и КЭДО:
«С отзывом из отпуска кадровики любят рубить с плеча — просто вычитают переплату из ближайшей зарплаты. А потом получают предписание. Зачёт работает только при следующем отпуске, и то это надо грамотно оформить. Тут лучше один раз сделать по инструкции, чем потом ходить по комиссиям и доказывать свою правоту.»
Стоимость автоматизации расчёта и оформления отпусков в КЭДО
Стоимость зависит от численности штата, выбранного тарифа и набора подключаемых модулей. КЭДО считают за рабочее место — чем больше сотрудников, тем ниже цена за одного. Расчёт и перевыпуск записки-расчёта, согласование приказов, уведомления и хранение документов входят в систему.
| Тариф | Стоимость | Условия |
|---|---|---|
| Старт — для небольших компаний, начинающих переход на КЭДО | от 30 ₽ за сотрудника / мес | до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны |
| Бизнес — для среднего бизнеса с полным набором функций | от 50 ₽ за сотрудника / мес | неограниченно сотрудников, ПЭП, УНЭП и УКЭП, интеграция с 1С, электронный архив |
| Корпорация — для крупного бизнеса с расширенными требованиями и SLA | по запросу | выделенный сервер, SLA 99.9%, API и кастомные интеграции |
Тариф Бизнес стартует от минимальной оплаты 50 сотрудников за 30 000 рублей в год. Итоговая сумма зависит от числа рабочих мест и набора модулей — актуальные тарифы сервиса Добыто помогут рассчитать стоимость под вашу численность точнее.
Как избежать ошибок в расчёте отпускных
Ручной расчёт в таблицах — источник большинства промахов. Кадровик и зарплатник держат в голове 12 месяцев базы, исключаемые периоды, индексацию, особый порядок учёта премий. Один пропущенный месяц — и поехало.
Система кадрового документооборота закрывает эту проблему иначе. Она хранит данные по выплатам и отработанному времени, сама считает среднедневной заработок и подсказывает, где сотрудник или кадровик ошибся, ещё в момент ввода, а не постфактум. Повышение по компании отмечают один раз, и индексация подтягивается ко всем затронутым месяцам автоматически.
Мария Ж, соучредитель сервиса КЭДО Добыто:
«Мы закладываем пилот на пару недель перед раскаткой расчёта отпусков на всю компанию. За это время выгребаем все грабли с настройкой видов выплат и индексации. Дальше система считает из коробки, и кадровая перестаёт сидеть с калькулятором над каждой запиской-расчётом. Перерасчёты после этого случаются в разы реже — в основном уже по объективным причинам, а не из-за арифметики.»
Нарушение порядка расчёта и выплаты отпускных грозит штрафом по статье 5.27 КоАП РФ — для юридических лиц до 50 000 рублей, при повторном нарушении сумма выше. Поэтому автоматизация расчёта — это не про удобство, а про снижение прямого финансового риска.
Выводы: перерасчёт отпускных при ошибке
Перерасчёт отпускных делят на две ветки: исправление ошибки бухгалтера и обязательный пересчёт по закону при болезни, отзыве или повышении окладов. С 1 сентября 2025 года средний заработок считают по Положению из Постановления № 540, и первое, что проверяют, — какое Положение применимо к дате начала отпуска. Базовая формула прежняя: выплаты за расчётный период делят на 12 и на 29,3, результат умножают на календарные дни.
Ключевой момент при переплате — тип ошибки. Счётную, арифметическую переплату удерживают при согласии работника и в месячный срок, с лимитом 20 процентов по статье 138 ТК РФ. Несчётную и техническую переплату вернуть без согласия сотрудника нельзя, это закрыто частью четвёртой статьи 137 ТК РФ и подтверждено Конституционным судом. При недоплате работнику доплачивают разницу, не забывая про индексацию по пункту 16 Положения. Каждый перерасчёт закрывают бухгалтерской справкой, перевыпущенной запиской-расчётом и корректировкой 6-НДФЛ и РСВ.
Большинство ошибок рождается из ручного счёта в таблицах. Системы кадрового документооборота снимают эту проблему, подсказывая расхождение в момент ввода и применяя индексацию автоматически. Это прямой способ не попасть на штраф по статье 5.27 КоАП и не разбираться потом с трудовыми спорами.
Читайте также по теме:
- Внедрение КЭДО: стоимость, сроки и типовые ошибки 2026
