
Персонифицированные сведения о физических лицах — ежемесячный отчёт в налоговую по форме КНД 1151162, который подают все организации и все ИП с работниками не позднее 25-го числа месяца, следующего за истекшим. В отчёт попадает каждое застрахованное лицо: работники по трудовым договорам, исполнители по договорам ГПХ, директор — единственный учредитель, — даже если выплат в этом месяце не начисляли. За третий месяц каждого квартала отчёт можно не сдавать: те же данные уходят в разделе 3 расчёта по страховым взносам. Персонифицированные сведения представляют в ФНС по статье 431 НК РФ ежемесячно, а ЕФС-1 — в Социальный фонд по 27-ФЗ, и часть его подразделов сдают на следующий рабочий день после приказа.
Разберём, кого включают в отчёт и кого в нём быть не должно, как считается срок при выходных и почему отчёт за директора без выплат нулевым не считается. Покажем, чем персонифицированные сведения отличаются от подразделов ЕФС-1 и какие сроки действуют для каждого подраздела. Отдельно — требования к сертификату УКЭП, без которых СФР перестанет принимать отчётность, коды должностей по ОКЗ и размеры штрафов. Календарь сдачи на 2026 год, чек-лист проверки перед отправкой, тарифы и ответы на частые вопросы — во второй половине статьи.
Что такое персонифицированные сведения о физических лицах и куда уходят данные
Форма утверждена приказом ФНС России от 29.09.2022 № ЕД-7-11/878@ в редакции от 13.09.2024, номер по классификатору — КНД 1151162. Отчёт состоит из титульного листа и раздела с персональными данными физических лиц: ФИО, СНИЛС, ИНН и сумма выплат за месяц. Обязанность подавать его закреплена пунктом 7 статьи 431 НК РФ. С 2023 года эта форма заменила СЗВ-М, которую до этого сдавали в Пенсионный фонд.
Дальше данные из отчёта проходят межведомственный обмен между ФНС и Социальным фондом и ложатся на индивидуальный лицевой счёт человека. ИЛС — это тот самый лицевой счёт, который раньше называли счётом в ПФР: на нём накапливаются сведения о стаже, о начисленных взносах и об учтённых пенсионных коэффициентах. Персонифицированные сведения отвечают за суммы выплат, подраздел 1.1 формы ЕФС-1 — за периоды работы и кадровые события, подраздел 1.2 — за стаж.
Работник может проверить, что дошло до его счёта, самостоятельно: выписка по форме СЗИ-ИЛС заказывается в личном кабинете на портале Госуслуг и приходит туда же. В выписке видно и периоды работы, и суммы, на которые начислены взносы: расхождение с расчётным листком означает, что работодатель либо не подал сведения, либо подал их с ошибкой в СНИЛС. Если вы работодатель и читаете этот абзац с мыслью, что сверку по сотрудникам у вас никто не делает, отдельный контур для этого не нужен: в Добыто кадровые события и подписанные приказы собираются в один реестр, по которому и сверяется список застрахованных лиц.
Кто сдаёт персонифицированные сведения и кого включают в отчёт
Отчёт подаёт плательщик страховых взносов, который производит выплаты физическим лицам: организация, обособленное подразделение, наделённое полномочиями по начислению выплат, индивидуальный предприниматель с работниками или исполнителями, а также физическое лицо, заключившее трудовой договор или договор ГПХ. Количество сотрудников значения не имеет: отчёт сдаётся и на одного человека.
Основная сложность возникает на составе раздела. В отчёт включают все застрахованные лица, с которыми в отчётном месяце действовали трудовые или гражданско-правовые отношения, независимо от того, начислялись им выплаты. Если выплат не было, в строке с суммой ставится ноль, и сам человек из отчёта не исчезает.
| Категория | В отчёте | Условие |
|---|---|---|
| Работники по трудовым договорам | включают | Весь период действия договора, в том числе на время отпуска по уходу за ребёнком и отпуска без сохранения зарплаты |
| Исполнители по договорам ГПХ, авторского заказа, лицензионным договорам | включают | Весь период действия договора, независимо от факта выплаты вознаграждения в этом месяце |
| Директор — единственный учредитель без трудового договора | включают | Он относится к застрахованным лицам по 27-ФЗ; при отсутствии выплат сумма нулевая, но отчёт нулевым не становится |
| Самозанятые на НПД | не включают | Они не застрахованные лица. Исключение — когда выплата не признаётся объектом НПД: чек от исполнителя не получен или он был вашим работником менее двух лет назад |
| Обособленное подразделение с полномочиями по начислению выплат | включают | Сведения по работникам подразделения подаются по месту его учёта, а не по месту учёта головной организации |
| ИП без работников и исполнителей | не сдаёт | На себя предприниматель отчёт не подаёт, в том числе нулевой |
Два самых частых спора с инспекцией — директор без зарплаты и исполнитель по ГПХ, которому в этом месяце не платили. В обоих случаях человек в отчёте остаётся: основанием для включения служит действующий договор и статус застрахованного лица. Факт начисления на состав раздела не влияет.
Мария Ж, юрист со стажем более 20 лет: «Персонифицированные сведения и подразделы ЕФС-1 заполняются из одних и тех же кадровых документов, но отправляют их разные службы: бухгалтерия — в налоговую, кадры — в Социальный фонд. С тех пор как отчётность свели к единому дедлайну 25-го числа, расхождения между двумя отчётами вылезают в один и тот же день. Сверяйте список застрахованных лиц из персонифицированных сведений со списком кадровых событий за месяц до отправки, а не после того, как пришло уведомление об ошибке.»
Чем подписать отчёт и через какой канал его отправить
Форму подписывают усиленной квалифицированной электронной подписью. Электронная форма обязательна, если численность физических лиц, в пользу которых начислены выплаты, превышает 10 человек, — это пункт 10 статьи 431 НК РФ. При численности 10 человек и меньше допускается бумага. Для отчётности в Социальный фонд порог другой: 11 застрахованных лиц и более — только электронно, с УКЭП.
К сертификату подписи в 2026 году добавилось техническое требование, из-за которого отчёт перестаёт проходить при неизменном составе данных. СФР принимает отчётность, только если в квалифицированном сертификате заданы параметры Key Agreement, Data Encipherment и Key Encipherment. Эти значения запрашиваются в удостоверяющем центре при выпуске сертификата, самостоятельно их дописать нельзя. С 1 сентября 2026 года отчёты, подписанные сертификатом без этих параметров, фонд принимать перестанет. Приём документов при этом уже переведён со старой системы ЭДО на единую цифровую платформу СФР: миграция шла с 5 сентября 2025 года, а с 1 июля 2026 года ЕФС-1 перешла на новый формат XSD-схемы.
Внимание: практика, когда бухгалтер держит у себя токен директора и подписывает им отчётность, нарушает требования законодательства об электронной подписи. Контроль над ключом — обязанность владельца сертификата по статье 10 63-ФЗ, и заявление об утрате контроля от ответственности не освобождает, а подтверждает её.
Законный способ передать право подписи — машиночитаемая доверенность. Бухгалтер или кадровик выпускает подпись на себя как на физическое лицо, а полномочия от организации прикрепляются к ней доверенностью. Для отчётности в Социальный фонд формат МЧД установлен приказом СФР от 27.05.2024 № 848: при подписании личной подписью сотрудника на новой платформе доверенность обязательна. Когда сотрудник перестаёт вести эту организацию, подпись не перевыпускается — отзывается доверенность, ключ остаётся прежним.
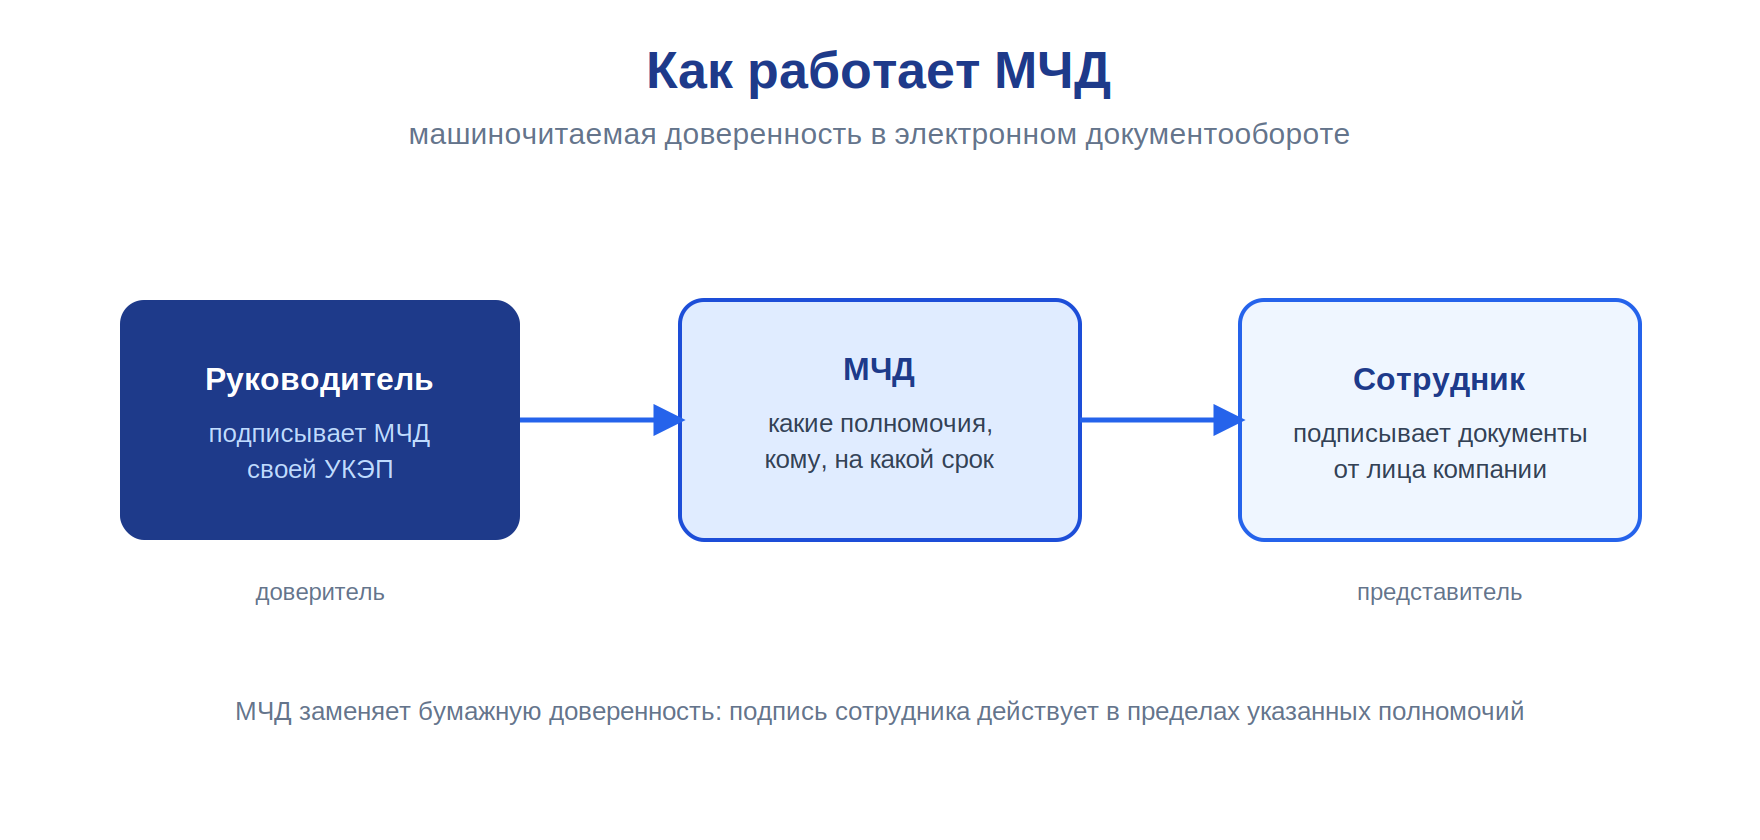
Мария Ж, специалист по цифровой подписи и КЭДО: «Самая частая схема в небольших компаниях — один токен директора на всю бухгалтерию, и им же подписывают отчётность за несколько организаций. Кроме нарушения 63-ФЗ это ещё и операционная проблема: стопка токенов изнашивает порты, ключи теряются, а срок чужой бумажной доверенности никто не отслеживает. С машиночитаемой доверенностью просроченные полномочия просто не дадут подписать документ — программа проверит срок сама.»
Проверьте электронную подпись на отчёте до отправки


 Проверка электронной подписи
Покажем, кто и когда подписал документ и действует ли сертификат. Без регистрации.
1 Выберите вид подписи:
2 Загрузите документ и файл подписи:
Документ
Файл подписи (.sig)
Нужно подписать документ?
Подпишите прямо в браузере через КриптоПро. На PDF можно поставить штамп в нужном месте.
Проверка показывает, кто и когда подписал файл и действует ли сертификат на момент подписания. Для отчётности это снимает два типовых вопроса: не истёк ли сертификат и тот ли человек подписал файл, чьи полномочия указаны в доверенности.
В какой срок сдают персонифицированные сведения и какой месяц можно пропустить
Срок один — не позднее 25-го числа месяца, следующего за истекшим. Если 25-е приходится на выходной или нерабочий праздничный день, срок переносится на следующий рабочий день по пункту 7 статьи 6.1 НК РФ. За третий месяц квартала отчёт можно не представлять: те же персональные данные и суммы включаются в раздел 3 расчёта по страховым взносам, и ФНС не требует дублировать их отдельной формой. Условие одно — РСВ за квартал сдан в срок и раздел 3 в нём заполнен.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
| Отчётный месяц 2026 года | Крайний срок | Примечание |
|---|---|---|
| Январь | 25 февраля | Рабочий день, переноса нет |
| Февраль | 25 марта | Рабочий день, переноса нет |
| Март | не представляется | Данные идут в разделе 3 РСВ за 1 квартал, срок РСВ — 27 апреля, так как 25-е приходится на субботу |
| Апрель | 25 мая | Рабочий день, переноса нет |
| Май | 25 июня | Рабочий день, переноса нет |
| Июнь | не представляется | Данные идут в разделе 3 РСВ за полугодие, срок РСВ — 27 июля, так как 25-е приходится на субботу |
| Июль | 25 августа | Рабочий день, переноса нет |
| Август | 25 сентября | Рабочий день, переноса нет |
| Сентябрь | не представляется | Данные идут в разделе 3 РСВ за 9 месяцев, срок РСВ — 26 октября, так как 25-е приходится на воскресенье |
| Октябрь | 25 ноября | Рабочий день, переноса нет |
| Ноябрь | 25 декабря | Рабочий день, переноса нет |
| Декабрь | не представляется | Данные идут в разделе 3 РСВ за год, срок РСВ — 25 января 2027 года |
За год из календаря выходит 8 отчётов вместо 12. Право на пропуск даёт своевременный РСВ: опоздали с расчётом за квартал — и отсутствие персонифицированных сведений за третий месяц становится вторым отдельным нарушением.

Персонифицированные сведения и ЕФС-1: два отчёта, два адресата
Запрос «отмена ЕФС-1» отражает распространённое заблуждение. Отменены были те отчёты, которые в неё вошли: с 2023 года ЕФС-1 собрала в себя 4-ФСС, СЗВ-СТАЖ, СЗВ-ТД и ДСВ-3. Сама ЕФС-1 действует, и в 2026 году применяется её новая редакция, утверждённая приказом СФР от 17.11.2025 № 1462: форма и порядок заполнения применяются с 30 декабря 2025 года.
Факт: ЕФС-1 объединила 4-ФСС, СЗВ-СТАЖ, СЗВ-ТД и ДСВ-3, а отчётность кадровой службы и бухгалтерии свели к единому дедлайну — 25-е число. Один отчёт с этого момента готовят вместе кадровик и бухгалтер.
Что изменилось в форме с 2026 года: перестал применяться тип сведений «Назначение выплат по ОСС», поэтому при уходе работницы в отпуск по беременности и родам или по уходу за ребёнком подраздел не сдаётся. Отменены коды ДИСТ и НДОМ — отмечать приём или перевод на дистанционную и надомную работу больше не требуется. В обратную сторону работает Федеральный закон от 20.02.2026 № 29-ФЗ: с 1 сентября 2026 года в подразделе 1.1 нужно отражать наличие в договоре ГПХ условия об уплате взносов на страхование от несчастных случаев на производстве.
| Подраздел ЕФС-1 | Событие или период | Срок |
|---|---|---|
| Подраздел 1.1 (бывшая СЗВ-ТД) | Приём, увольнение, приостановление и возобновление трудового договора, заключение и прекращение договора ГПХ | Не позднее рабочего дня, следующего за днём издания приказа либо за днём заключения или прекращения договора ГПХ |
| Подраздел 1.1 | Перевод, переименование работодателя, установление или изменение квалификации, заявление о способе ведения трудовой книжки | Не позднее 25-го числа месяца, следующего за месяцем события |
| Подраздел 1.2 (бывшая СЗВ-СТАЖ) | Сведения о страховом стаже за календарный год | Не позднее 25 января следующего года: за 2026 год — до 25 января 2027 года |
| Подраздел 1.3 | Сведения о заработной плате работников организаций бюджетной сферы | Ежемесячно, не позднее 25-го числа следующего месяца |
| Подраздел 3 (бывшая ДСВ-3) | Дополнительные страховые взносы на накопительную пенсию | Не позднее 25-го числа месяца, следующего за кварталом |
| Раздел 2 (бывшая 4-ФСС) | Начисленные взносы на страхование от несчастных случаев на производстве | Не позднее 25-го числа месяца, следующего за кварталом |
Из таблицы видно, где ломается типовой график кадровой службы: единственный срок, который нельзя закрыть ежемесячной рассылкой отчётов, — подраздел 1.1 по приёму и увольнению. Он привязан к дате приказа: приказ издали в пятницу — подраздел уходит в понедельник. Полный перечень требований к составу и форматам публикует Социальный фонд: порядок представления отчётности страхователями на сайте СФР содержит и сроки по подразделам, и требования к сертификату подписи.
1С:ЗУП, коды должностей и то, что система не сделает за вас
В 1С:ЗУП персонифицированные сведения и ЕФС-1 формируются из документов кадрового учёта: приёмов, переводов, увольнений и начислений. Отчёт «Персонифицированные сведения о физических лицах» собирает список физических лиц с начислениями за месяц, отчёт по ЕФС-1 разбит по подразделам, и каждый подраздел подаётся отдельным документом. Частая причина расхождений — кадровое событие оформлено приказом, но не проведено в учётной системе: подписанный приказ есть, а в отчёт человек не попал.
Код выполняемой функции заполняется в графе 6 подраздела 1.1 и состоит из пяти знаков в формате ХХХХ.Х: первые четыре знака — код группы занятий по Общероссийскому классификатору занятий, пятый — контрольное число. Минтруд указывает ориентироваться на фактическую трудовую функцию работника, а не на наименование должности в штатном расписании. Это значит, что «менеджер» и «специалист» из штатки к коду не приводят напрямую: код подбирается по тому, что человек реально делает.
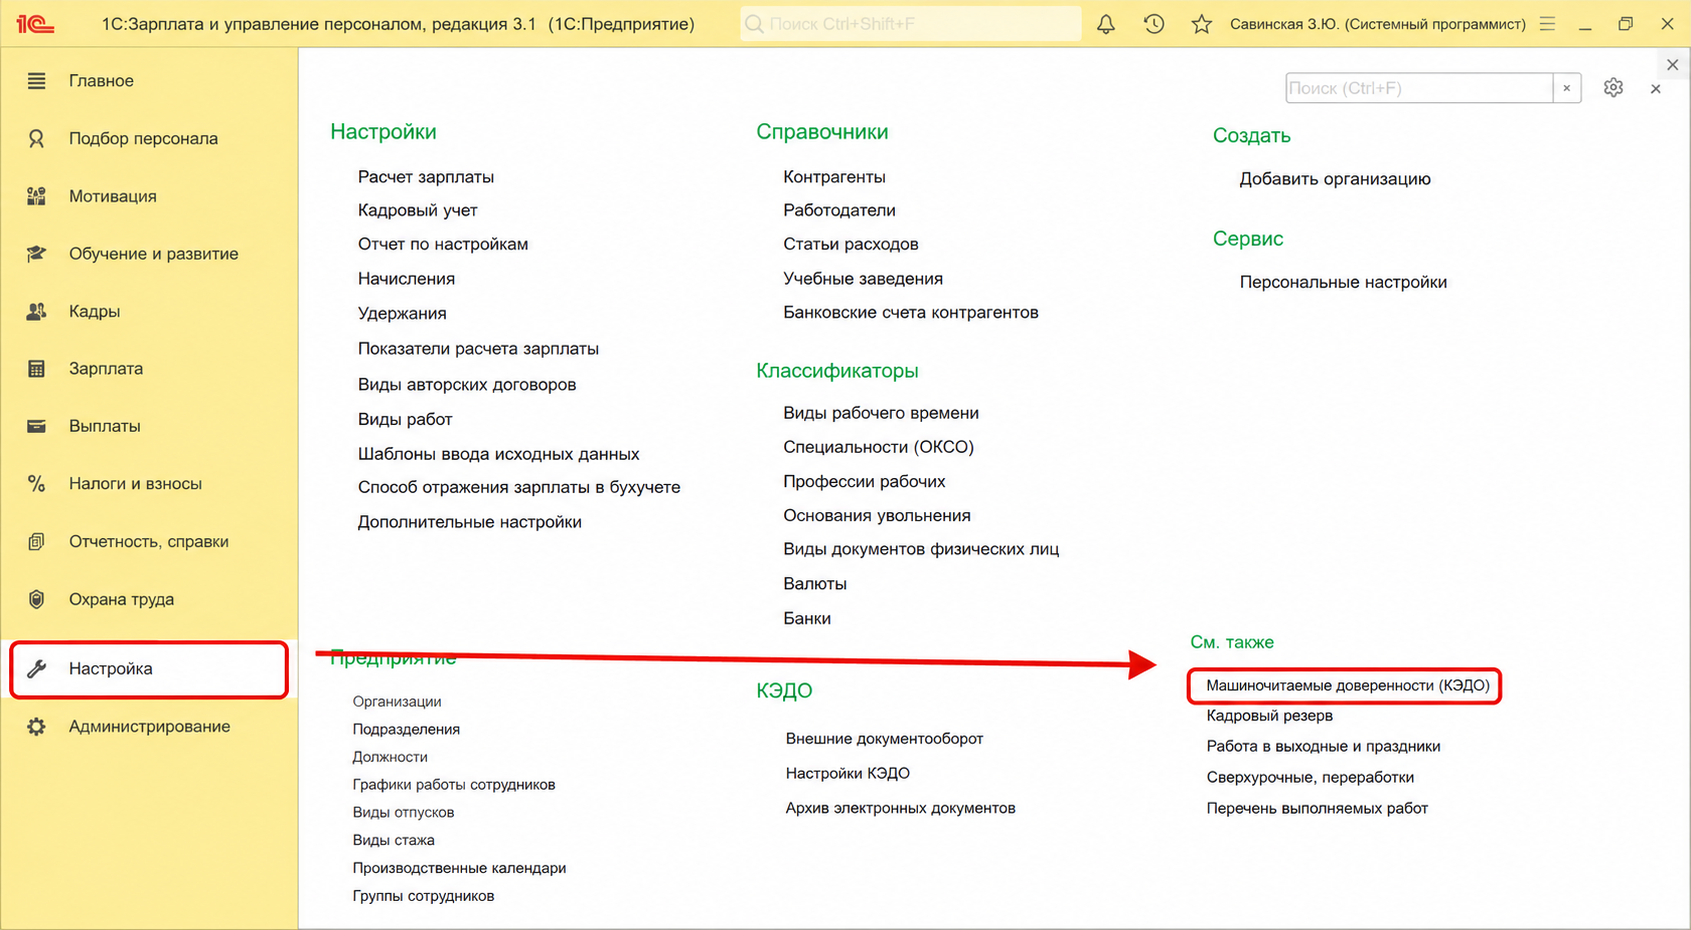
Что КЭДО не делает за бухгалтерию
Кадровый электронный документооборот закрывает подписание приказов, заявлений и соглашений, но прямой интеграции с Социальным фондом и ФНС у систем КЭДО нет. Персонифицированные сведения и ЕФС-1 формирует и отправляет учётная система или оператор ЭДО. Если вы выбираете КЭДО с расчётом на то, что отчётность уйдёт сама, этот расчёт не сработает: два контура остаются раздельными, и связь между ними обеспечивает выгрузка кадровых событий в учётную систему. Мы в Добыто настраиваем эту выгрузку на пилотной группе до раскатки на всю компанию: расхождения между подписанным приказом и данными в 1С проще увидеть на 20 сотрудниках, чем на всём штате в конце месяца.
Полезно знать: у систем КЭДО нет прямой интеграции с фондами — отчётность формирует учётная система, чаще всего 1С:ЗУП. КЭДО отвечает за подписание и хранение приказов, из которых эти отчёты собираются.
Мария Ж, соучредитель сервиса КЭДО Добыто: «На внедрениях первый вопрос бухгалтерии — будет ли система сама отправлять отчётность в Социальный фонд. Прямой интеграции с фондом у кадровых систем нет, и планировать проект нужно как два отдельных контура. Иначе к 25-му числу выясняется, что подписанный приказ в КЭДО есть, а кадрового события в учётной системе нет, и в отчёт человек не попал.»
Образцы кадровых документов, из которых заполняют отчётность
Комплект для сверки перед отправкой: начните с личной карточки Т-2 — именно из неё берут СНИЛС и ИНН, по которым отчёт чаще всего и не проходит проверку.
| Документ | Скачать |
|---|---|
| Личная карточка работника, форма Т-2 | Скачать |
| Приказ о приёме на работу, форма Т-1 | Скачать |
| Штатное расписание, форма Т-3 | Скачать |
| Форма СТД-Р: сведения о трудовой деятельности | Скачать |
| Машиночитаемая доверенность: образец и структура XML | Скачать |
Ошибки в персонифицированных сведениях и сколько стоит каждая
Штраф за непредставление персонифицированных сведений считается по пункту 1 статьи 126 НК РФ: 200 рублей за отчёт, независимо от того, сколько человек в нём указано. Дополнительно должностное лицо привлекают по статье 15.6 КоАП РФ. Блокировка счёта за эту форму не применяется, потому что ФНС не относит её к расчётам.
За сведения в составе ЕФС-1 цена другая. Часть 3 статьи 17 Федерального закона № 27-ФЗ устанавливает 500 рублей за каждое застрахованное лицо, по которому сведения не представлены или представлены с ошибками. Должностное лицо получает предупреждение или штраф от 300 до 500 рублей по части 2 статьи 15.33.2 КоАП РФ. Штрафа можно избежать: если подать уточнённые сведения в течение 5 рабочих дней с даты получения от СФР уведомления об устранении ошибок либо исправить их самостоятельно до того, как ошибку найдёт фонд, санкция не применяется.
Штраф по 27-ФЗ умножается на численность. Пропущенный подраздел 1.1 по приёму 40 человек в новом магазине даёт 20 000 рублей. Ошибка в СНИЛС у одного работника стоит дешевле, но она же на годы уходит в его индивидуальный лицевой счёт: стаж и взносы не учитываются, и разбираться с этим человек придёт через несколько лет, когда восстанавливать данные будет дороже, чем подать корректировку сейчас.
Кейс из практики: в разборе для бухгалтеров описан случай, когда бухгалтер продолжал подписывать отчётность подписью директора после смены обязанностей и сдавал сведения с ошибками. Организация получила штрафы, а разбирательства по недействительности подписанных документов заняли существенно больше времени, чем заняло бы оформление машиночитаемой доверенности на нового ответственного.
Важный нюанс из практики: сроки хранения от перевода документов в электронный вид не сокращаются. Приказы по личному составу хранятся 50 или 75 лет, графики отпусков и табели — 5 лет, локальные нормативные акты и штатные расписания — постоянно. Когда фонд запрашивает подтверждение стажа за прошлые периоды, поднимают именно приказ по личному составу.
Мария Ж, судебный эксперт по трудовому праву: «В спорах о стаже доказательством выступает кадровый документ, из которого заполнен отчёт. Поэтому электронный архив должен отдавать приказ вместе с файлом подписи и сведениями о сертификате: без них электронный документ подтверждает событие хуже бумажного оригинала. Проверьте на любом приказе из архива, выгружается ли он парой «документ плюс подпись» — если нет, архив не годится для подтверждения стажа.»
Что проверить до отправки отчёта
Отказы и уведомления об уточнении приходят чаще всего по расхождениям в исходных данных: СНИЛС, состав застрахованных лиц, отсутствующее в учётной системе кадровое событие. Сверка по шести пунктам ниже закрывает эти три причины до отправки.
Лайфхак: отправить налоговую отчётность можно без оператора ЭДО — через сервис ФНС «Представление налоговой и бухгалтерской отчётности». Понадобятся КЭП на руководителя или ИП (УЦ ФНС России выдаёт её бесплатно с 01.01.2022), код абонента и транспортный контейнер, который формируется в программе «Налогоплательщик ЮЛ».
Как сдать персонифицированные сведения: пошаговая инструкция
- Шаг 1. Сверьте список застрахованных лиц за отчётный месяц с кадровыми событиями: приёмы, увольнения, договоры ГПХ, отпуска по уходу за ребёнком. Все действующие договоры должны дать строку в отчёте, даже с нулевой суммой.
- Шаг 2. Проверьте СНИЛС и ИНН по личным карточкам, а не по памяти учётной системы. Эти два реквизита дают основную часть отказов, потому что по ним идёт идентификация физического лица.
- Шаг 3. Определите форму подачи: при численности физических лиц с начислениями больше 10 человек отчёт сдаётся только электронно с УКЭП, при 10 и меньше допускается бумага.
- Шаг 4. Проверьте сертификат подписи: срок действия, владельца и наличие параметров Key Agreement, Data Encipherment, Key Encipherment, если этой же подписью вы сдаёте отчётность в Социальный фонд. Если подписывает не руководитель, проверьте срок действия машиночитаемой доверенности.
- Шаг 5. Сформируйте и отправьте отчёт через оператора ЭДО или через сервис ФНС, дождитесь квитанции о приёме. Отправка без подтверждения приёма сроком исполнения обязанности не считается.
- Шаг 6. Отметьте в календаре, нужен ли отчёт за этот месяц: за март, июнь, сентябрь и декабрь он не подаётся при условии своевременной сдачи РСВ с заполненным разделом 3.
В практике Добыто список кадровых событий за месяц выгружается из реестра подписанных документов, и сверка с отчётом сводится к сопоставлению двух списков. Учётную систему это не заменяет: сверка показывает только то, какие кадровые события подписаны к контрольной дате.
Стоимость перевода кадровых документов в электронный вид: тарифы ДОБЫТО КЭДО
Стоимость зависит от численности сотрудников, набора видов электронной подписи и потребности в интеграции с 1С. Электронные подписи ПЭП и УНЭП для сотрудников входят в тариф.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | рассчитывается индивидуально |
| Выпуск ПЭП и УНЭП для сотрудников | входит в тариф, бесплатно | при подключении |
| УКЭП через партнёров — удостоверяющие центры | по запросу | рассчитывается индивидуально |
| Модуль интеграции с 1С:ЗУП | входит в тариф «Бизнес» | установка и настройка за один день |
Итоговая сумма складывается из численности, выбранного набора подписей и необходимости выделенного контура: при 50 сотрудниках тариф «Бизнес» упирается в минимальную оплату 30 000 ₽ в год, при большей численности расчёт идёт за сотрудника. Полный состав функций по каждому уровню и условия перехода между уровнями приведены на странице тарифов ДОБЫТО КЭДО.
Переход между тарифами возможен в любое время: при повышении разница пересчитывается пропорционально оставшемуся периоду. Платформа соответствует требованиям 377-ФЗ, статей 22.1-22.3 ТК РФ и 152-ФЗ о персональных данных.
Выводы
Персонифицированные сведения — ежемесячная форма в налоговую на всех застрахованных лиц с действующими договорами, срок — 25-е число следующего месяца, за третий месяц квартала форма не подаётся при своевременном РСВ. ЕФС-1 идёт в Социальный фонд и живёт по своим срокам, где самый жёсткий — следующий рабочий день после приказа о приёме или увольнении. Цена ошибки различается на порядок: 200 рублей за отчёт по НК РФ против 500 рублей за каждое застрахованное лицо по 27-ФЗ. Технический контур в 2026 году стал отдельным условием приёма: сертификат без параметров Key Agreement, Data Encipherment и Key Encipherment фонд принимать перестанет, а подписание отчётности чужим ключом остаётся нарушением 63-ФЗ.
Мы в Добыто работаем со стороной, которая идёт до отчёта: приказы, заявления и соглашения подписываются электронной подписью и собираются в реестр, по которому кадровая служба и бухгалтерия сверяют список кадровых событий за месяц. Отчётность при этом формирует учётная система, и мы заранее разводим эти два контура на этапе внедрения, чтобы к 25-му числу расхождений между подписанным приказом и данными в 1С не возникало.
Частые вопросы
Нужно ли сдавать персонифицированные сведения, если компания не вела деятельность и выплат не было?
Да, если в организации есть хотя бы одно застрахованное лицо, включая директора — единственного учредителя без трудового договора. Такой отчёт заполняется с нулевой суммой выплат, но нулевым он не считается: раздел с персональными данными физического лица остаётся заполненным. Полностью не сдаёт отчёт только ИП без работников и исполнителей.
Что делать, если в сданном отчёте указали неверный СНИЛС или ИНН?
Подать уточнённый отчёт с корректными данными. Штраф по статье 126 НК РФ в этом случае составляет 200 рублей за отчёт, а по сведениям в составе ЕФС-1 санкцию можно снять полностью: если исправить ошибку в течение 5 рабочих дней с даты получения уведомления от СФР либо до того, как ошибку обнаружит фонд, 500 рублей за застрахованное лицо не начисляются.
Как работнику убедиться, что сведения о нём дошли до лицевого счёта?
Заказать выписку из индивидуального лицевого счёта по форме СЗИ-ИЛС через личный кабинет на портале государственных услуг. В выписке видны периоды работы, страховой стаж и суммы, на которые начислены взносы. Расхождение с расчётным листком за конкретный месяц означает либо непредставленные сведения, либо ошибку в СНИЛС: в первую очередь стоит сверить СНИЛС в личной карточке с тем, что указан в выписке.
Нужно ли подавать ЕФС-1 при переводе работника на другую должность внутри компании?
Да, перевод отражается в подразделе 1.1, но срок мягче, чем при приёме: не позднее 25-го числа месяца, следующего за месяцем перевода. К этому же сроку относятся переименование работодателя, установление или изменение квалификации и заявление работника о способе ведения трудовой книжки.
Можно ли сдать персонифицированные сведения на бумаге?
Можно, если численность физических лиц, в пользу которых начислены выплаты за отчётный период, не превышает 10 человек. При превышении порога отчёт принимается только в электронной форме с усиленной квалифицированной электронной подписью по телекоммуникационным каналам связи — это пункт 10 статьи 431 НК РФ. Для отчётности в Социальный фонд порог другой: электронная форма обязательна при 11 застрахованных лицах и более.
Что делать с отчётностью при смене руководителя организации?
Сертификат прежнего руководителя прекращает действовать вместе с его полномочиями, и подписывать им отчётность нельзя. Новый руководитель получает свой квалифицированный сертификат, а сотрудникам, которые сдают отчёты, оформляется машиночитаемая доверенность от его имени. Для отчётности в Социальный фонд формат доверенности установлен приказом СФР от 27.05.2024 № 848. Ранее выданные доверенности отзываются, подписи самих сотрудников при этом не перевыпускаются.
Будет ли нарушением, если персонифицированные сведения сдали, а РСВ за квартал опоздал?
Это два отдельных нарушения. Право не подавать персонифицированные сведения за третий месяц квартала работает только при своевременной сдаче расчёта по страховым взносам с заполненным разделом 3. Опоздание с РСВ означает, что за третий месяц квартала сведения не представлены вовсе, и к санкции за расчёт добавляется штраф 200 рублей по статье 126 НК РФ.
