
ЕФС-1 для организации — единая форма сведений в Социальный фонд России, которая с 2023 года заменила СЗВ-ТД, СЗВ-СТАЖ, ДСВ-3 и 4-ФСС. За сдачу отвечают два субъекта: организация как страхователь платит финансовые санкции СФР, а по КоАП штрафуют должностное лицо, на которое обязанность возложена должностной инструкцией или приказом. Сроки у частей формы разные: сведения о приёме и увольнении подаются не позднее следующего рабочего дня после приказа, стаж — до 25 января следующего года, взносы на травматизм — ежеквартально до 25-го числа. Просрочка сведений по договору ГПХ стоит 500 руб. за каждого человека по 27-ФЗ, по трудовому договору ответственность наступает по статье 5.27 КоАП: для организации это 30 000-50 000 руб.
Материал помогает закрепить каждую часть формы за конкретным сотрудником и не пропустить срок: в нём таблица сроков по приказу СФР № 1462, действующему с 30 декабря 2025 года, пошаговый порядок распределения ответственности и расчёт стоимости одной просрочки. Разобраны сведения, которые в 2026 году подавать уже не нужно, исправление ошибок отменяющими сведениями и коды должностей по ОКЗ. Формирование ЕФС-1 в 1С:ЗУП, проверка ИЛС работником, образцы приказа и матрицы ответственности, тарифы КЭДО и ответы на частые вопросы — во второй половине статьи.
Из чего состоит ЕФС-1 и какие сроки у каждой части в 2026 году
Форма ЕФС-1 и порядок её заполнения утверждены приказом СФР от 17.11.2025 № 1462 (зарегистрирован Минюстом 18.12.2025 № 84665), электронный формат — приказом СФР от 17.11.2025 № 1463. Новая редакция действует с 30 декабря 2025 года, а файлы нового формата СФР принимает с 6 апреля 2026 года. Структура осталась прежней: раздел 1 содержит сведения индивидуального (персонифицированного) учёта, раздел 2 — расчёт взносов на страхование от несчастных случаев на производстве и профзаболеваний. Сведения входят в одну форму, но подаются в разные сроки и, как правило, разными сотрудниками.
Сроки по каждой части формы и типичное распределение работы между кадрами и бухгалтерией:
| Часть формы | Какие сведения | Срок представления | Кто обычно готовит |
|---|---|---|---|
| Подраздел 1.1 (бывший СЗВ-ТД) | Приём и увольнение по трудовому договору | Не позднее рабочего дня, следующего за днём издания приказа | Специалист по кадрам |
| Подраздел 1.1 | Заключение и прекращение договора ГПХ | Не позднее рабочего дня, следующего за днём заключения или прекращения договора | Определяется приказом о распределении обязанностей |
| Подраздел 1.1 | Перевод на другую постоянную работу, переименование должности | Не позднее 25-го числа месяца, следующего за месяцем мероприятия | Специалист по кадрам |
| Подраздел 1.2 (бывший СЗВ-СТАЖ) | Страховой стаж за год, тип «Исходная» | Не позднее 25 января следующего года; за 2026 год — до 25 января 2027 года | Бухгалтерия |
| Подраздел 1.2 | Стаж при назначении пенсии работнику | В течение 3 календарных дней со дня обращения работника или запроса СФР | Бухгалтерия |
| Подраздел 1.3 | Заработная плата работников государственных и муниципальных учреждений | Ежемесячно, не позднее 25-го числа следующего месяца | Бухгалтерия учреждения |
| Подраздел 3 (бывший ДСВ-3) | Дополнительные взносы на накопительную пенсию | Не позднее 25-го числа месяца, следующего за кварталом | Бухгалтерия |
| Раздел 2 (бывший 4-ФСС) | Взносы на травматизм | Ежеквартально, не позднее 25-го числа месяца, следующего за отчётным периодом | Бухгалтерия |
Срок подраздела 1.1 по приёму и увольнению считается от даты приказа, поэтому ответственный за этот подраздел должен узнавать о подписанном приказе в день его издания. Остальные части привязаны к календарю и встают в график отчётности бухгалтерии. Если 25-е число или 25 января выпадает на выходной, срок переносится на ближайший рабочий день: стаж за 2025 год сдавали до 26 января 2026 года.

Способ сдачи зависит от численности. Если работающих застрахованных лиц за отчётный период больше 10, ЕФС-1 подаётся только в электронном виде с усиленной квалифицированной электронной подписью; при 10 и меньше допустим бумажный носитель. Способы подачи и сроки по каждому типу сведений СФР перечисляет в справочном разделе для страхователей о представлении ЕФС-1, там же описана подача через общедоступный сервис фонда.
Кто в организации отвечает за сдачу ЕФС-1
Ответственность по ЕФС-1 делится на два уровня. Финансовые санкции по 27-ФЗ и 125-ФЗ платит страхователь: организация или ИП. Административный штраф по КоАП назначают должностному лицу, на которое должностной инструкцией или приказом возложена обязанность представлять конкретную часть формы. У ИП отдельного должностного лица нет, и штрафы по статье 15.33.2 КоАП к предпринимателю не применяются.
Типовая схема в компании: специалист по кадрам сдаёт сведения кадрового учёта о приёме, переводе и увольнении, бухгалтерия — стаж и взносы на травматизм. В небольшой организации обе обязанности допустимо закрепить за одним сотрудником, если это прямо записано в его должностной инструкции. Для такой разметки подходят матрица ответственности отдела кадров и приказ о распределении обязанностей из образцов Добыто: в матрицу вносятся строки по каждой части ЕФС-1 с исполнителем, дублёром и подписантом.
Отдельно решается, кто подписывает отчёт. При численности больше 10 человек ЕФС-1 уходит в СФР только с УКЭП. Подписать её может руководитель своей квалифицированной подписью или уполномоченный сотрудник — собственной подписью как физическое лицо вместе с машиночитаемой доверенностью (МЧД), где указано полномочие на отчётность в фонд.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Мария Ж, специалист по цифровой подписи и КЭДО: «Количество доверенностей на одного сотрудника определяется числом сценариев, в которых он подписывает: отчётность в фонд и отчётность в налоговую — разные сценарии, и для каждого нужна своя МЧД. Ведите реестр доверенностей в разрезе сотрудников и систем. Когда уполномоченный работник увольняется, его доверенность отзывается первой, а без реестра уже не вспомнить, что и где было выдано.»
Важный нюанс из практики: схема, при которой бухгалтер хранит подпись директора и сдаёт ею отчётность, распространена и при этом нарушает законодательство об электронной подписи. Встречаются случаи, когда бухгалтер продолжал пользоваться подписью директора и сдавал отчётность с ошибками, организация получала штрафы, а разбирательства затягивались надолго. С МЧД бухгалтер работает одной подписью, выпущенной на него как на физическое лицо; когда он прекращает работу с компанией, доверенность отзывается, а ключ перевыпускать не нужно.
Лайфхак: право подписи от имени работодателя делегируйте сразу нескольким сотрудникам отдела кадров и бухгалтерии, каждому по своей машиночитаемой доверенности.
Как распределить ответственность за ЕФС-1 в компании: пошаговая инструкция
- Шаг 1. Составьте перечень частей формы, которые компания реально сдаёт: подраздел 1.1 — при каждом приёме, переводе, увольнении и договоре ГПХ, подраздел 1.2 — ежегодно и при выходе работника на пенсию, раздел 2 — ежеквартально. Подразделы 1.3, 3 и 2.2 нужны только отдельным категориям страхователей.
- Шаг 2. За каждой частью закрепите исполнителя и дублёра приказом о распределении обязанностей и продублируйте обязанность в должностных инструкциях: по КоАП отвечает тот, на кого она возложена.
- Шаг 3. Определите подписанта: руководитель с УКЭП или уполномоченный сотрудник с МЧД на отчётность в СФР. Внесите доверенность в реестр с датой окончания срока.
- Шаг 4. Настройте передачу событий: подписанный приказ о приёме или увольнении в день издания попадает к ответственному за подраздел 1.1, договор ГПХ — в день заключения и в день прекращения.
- Шаг 5. Внесите в календарь бухгалтерии 25-е число для раздела 2 и 25 января для подраздела 1.2 с запасом на проверку файла.
- Шаг 6. Закрепите контроль ответа СФР: получив уведомление об ошибках, ответственный подаёт исправленные сведения в течение 5 рабочих дней.
Образцы для распределения ответственности за кадровую отчётность
Начните с матрицы ответственности отдела кадров, а приказ о распределении обязанностей закрепит её строки за должностями.
| Документ | Скачать |
|---|---|
| Матрица ответственности отдела кадров | Скачать |
| Приказ о распределении обязанностей | Скачать |
| Матрица прав и ролей КЭДО в 1С ЗУП | Скачать |
| Образец приказа о приёме на работу | Скачать |
| Форма СТД-Р: сведения о трудовой деятельности | Скачать |
Штрафы за просрочку ЕФС-1: что грозит организации и должностному лицу
Размер санкции зависит от того, какая часть формы опоздала. Штраф 500 руб. за каждое застрахованное лицо по части 3 статьи 17 27-ФЗ СФР применяет к реквизитам договоров ГПХ в подразделе 1.1, к стажу в подразделе 1.2 и к дополнительным взносам в подразделе 3. Сведений о трудовой деятельности по трудовым договорам в этом перечне нет: Арбитражный суд Московского округа в постановлении от 30.07.2025 № Ф05-11055/2025 подтвердил, что за их просрочку штраф по части 3 статьи 17 не применяется, и ответственность наступает по статье 5.27 КоАП как за нарушение трудового законодательства.
Санкции по частям формы и субъектам ответственности:
| Нарушение | Кто отвечает | Размер | Норма |
|---|---|---|---|
| Сведения о ГПХ в подразделе 1.1, подразделы 1.2 и 3 не поданы в срок, неполные или недостоверные | Организация, ИП | 500 руб. за каждое застрахованное лицо | ч. 3 ст. 17 27-ФЗ |
| Бумажная форма при 11 и более работающих застрахованных лицах | Организация, ИП | 1 000 руб. | ч. 4 ст. 17 27-ФЗ |
| Раздел 2 не сдан в срок | Организация, ИП | 5% взносов, начисленных за последние 3 месяца отчётного периода, за каждый полный или неполный месяц просрочки; не более 30% и не менее 1 000 руб. | п. 1 ст. 26.30 125-ФЗ |
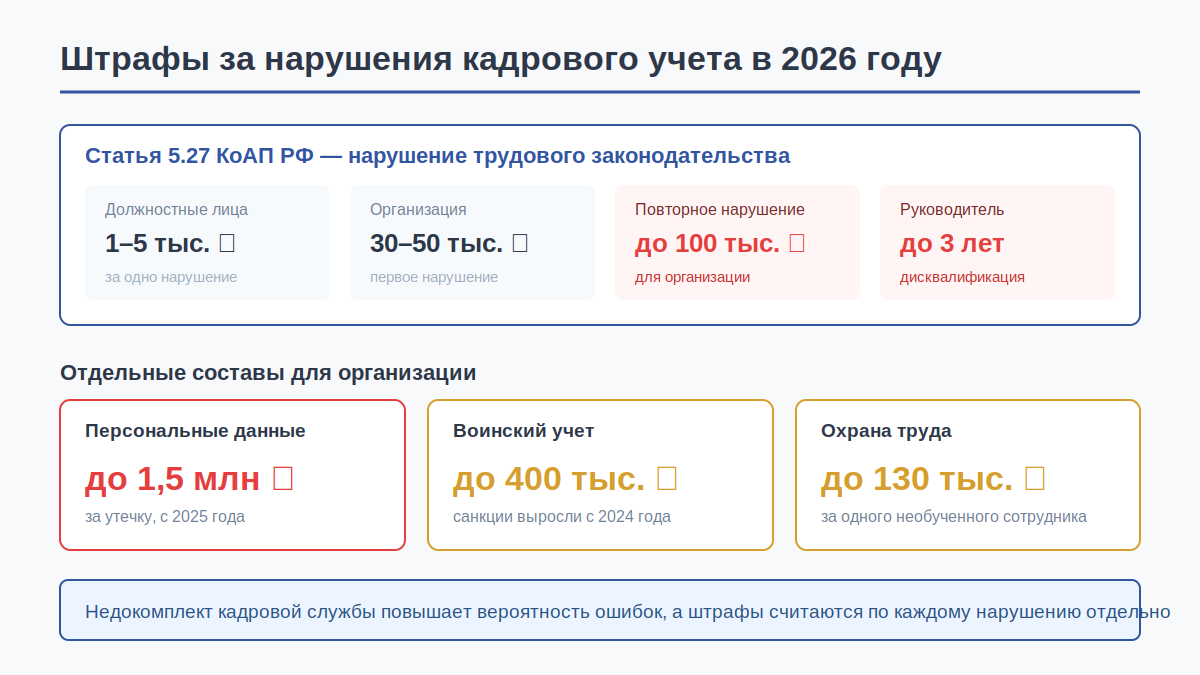
| Сведения о трудовой деятельности по трудовому договору поданы с опозданием | Организация | 30 000-50 000 руб. | ч. 1 ст. 5.27 КоАП |
| То же нарушение | Должностное лицо, ИП | 1 000-5 000 руб. | ч. 1 ст. 5.27 КоАП |
| Сведения персонифицированного учёта не представлены в срок, неполные или искажённые | Должностное лицо, кроме ИП | 300-500 руб.; по ч. 2 — предупреждение или 300-500 руб. | ст. 15.33.2 КоАП |
| Нарушен срок представления раздела 2 | Должностное лицо | 300-500 руб. | ч. 2 ст. 15.33 КоАП |
Для компании со штатом до 60 человек минимальный штраф по статье 5.27 КоАП за одно опоздавшее сведение о приёме выше, чем санкция за годовой подраздел 1.2 на весь штат: 30 000 руб. против 500 руб. за каждого. Поэтому подраздел 1.1 по трудовым договорам контролируется ежедневно, даже если остальная отчётность идёт по календарю.
Финансовую санкцию по 27-ФЗ платят в течение 20 календарных дней со дня получения требования, а при оплате в первые 10 календарных дней — в половинном размере. От санкции освобождают, если компания сама нашла ошибку и подала уточнённые сведения до того, как её обнаружил СФР, или исправила сведения в течение 5 рабочих дней после уведомления фонда. Эти условия фонд приводит в разъяснении о финансовых санкциях по ЕФС-1.
Во что обходится одна просрочка: три расчёта
Компания с 40 работниками опоздала с подразделом 1.2 за год. Санкция: 40 × 500 = 20 000 руб., при оплате в первые 10 дней после получения требования — 10 000 руб. Главному бухгалтеру, за которым подраздел закреплён приказом, дополнительно грозит штраф 300-500 руб. по статье 15.33.2 КоАП.
Раздел 2 сдан с опозданием на 1 месяц и 3 дня, взносы на травматизм за последние 3 месяца квартала — 18 000 руб. Просрочка считается как 2 месяца, полный и неполный: 2 × 5% = 10%, то есть 1 800 руб. При взносах 6 000 руб. тот же расчёт даёт 600 руб., но санкция не бывает меньше 1 000 руб.
Приказ о приёме по трудовому договору подписан в пятницу, срок подраздела 1.1 истёк в понедельник, сведения ушли в среду. Организации грозит 30 000-50 000 руб. по части 1 статьи 5.27 КоАП, за повторное нарушение — до 100 000 руб. Если тот же человек оформлен по договору ГПХ, санкция за просрочку составит 500 руб. по 27-ФЗ.
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Ссылка руководителя на то, что его подписью пользовался бухгалтер, от ответственности не освобождает, а подтверждает её: контроль над ключом электронной подписи — обязанность владельца по статье 10 63-ФЗ. Если отчётность за компанию подписывает не директор, выпустите этому сотруднику собственную подпись и оформите доверенность. Передавать ему токен руководителя нельзя.»
Отмена ЕФС-1 в 2026 году: какие сведения больше не подают
Форма ЕФС-1 не отменена: в 2026 году её сдают по приказу СФР № 1462. Новая редакция сняла отдельные обязанности и добавила несколько кодов:
- Из подраздела 1.2 исключён тип сведений «Назначение выплат по ОСС». Подавать ЕФС-1 при уходе работницы в отпуск по беременности и родам или в отпуск по уходу за ребёнком больше не нужно. По прежнему порядку, утверждённому приказом СФР от 17.11.2023 № 2281, после такой подачи на работника в конце года обязательно шла «Исходная», даже без особых условий труда.
- Коды «ДИСТ» и «НДОМ» больше не применяются. Перевод на дистанционную или надомную работу и возврат в офис в СФР не отражаются; приём и увольнение дистанционного работника подаются в обычном порядке, увольнение — без кода «ДИСТ».
- Коды «НЕПД» и «НЕПН» разрешено указывать одновременно, если работник трудится в режиме неполного дня и неполной недели сразу.
- В подраздел 1.2 добавлен код «ЧАЭСКОМ» для командировок за пределы территории, подвергшейся радиоактивному загрязнению.
- В поле «Статус застрахованного лица» появился код «МДИГ» для иностранцев, застрахованных по международным договорам.
Если учётная программа по привычке формирует сведения о декретном отпуске или переводе на удалёнку, такие мероприятия в 2026 году в СФР не отправляются: их удаляют из пакета до подписания.
Кому часть подразделов ЕФС-1 не нужна
Подраздел 1.3 сдают только государственные и муниципальные учреждения: это ежемесячные сведения о заработной плате с кодами категорий персонала, учёных степеней и почётных званий. Подраздел 3 заполняют работодатели, которые участвуют в программе государственного софинансирования пенсий или сами перечисляют дополнительные взносы на накопительную пенсию работников. Подраздел 2.2 раздела 2 нужен только тем, кто направляет своих работников в другую организацию по договору о предоставлении труда. Компания без таких обстоятельств эти подразделы не сдаёт и отдельного ответственного за них не назначает.
Подраздел 2.1.1 появляется у компаний с обособленными подразделениями, выделенными в самостоятельные классификационные единицы: взнос считается по каждому такому подразделению, а строки 5-8 подраздела 2.1 не заполняются.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Как исправить ЕФС-1: отменяющие сведения и коды должностей по ОКЗ
Порядок исправления зависит от подраздела. В подразделе 1.1 корректирующего типа нет: ошибочное кадровое мероприятие отменяется, после чего верное подаётся заново. В подразделе 1.2 используются два типа сведений: «Отменяющая» аннулирует ошибочный период, «Корректирующая» вносит верные данные за тот же период. Если ошибка в разделе 2 занизила сумму взносов, уточнённый раздел 2 подаётся обязательно.
Коды должностей в ЕФС-1: ОКЗ, НЕПД и НЕПН
В графе 6 «Код выполняемой функции» подраздела 1.1 указывается код по Общероссийскому классификатору занятий ОК 010-2014 (МСКЗ-08). Пункт 46 Порядка № 1462 больше не описывает формат кода, но сам формат сохранился. Если код ОКЗ в последнем кадровом мероприятии указан неверно, есть два пути: отменить это мероприятие и подать его заново с верным кодом или подать по нему две строки — первую с отметкой об отмене в графе 11, вторую с правильным кодом.
При приёме или переводе на неполное время в той же графе ставится «НЕПД» для неполного рабочего дня или «НЕПН» для неполной рабочей недели. Когда режим неполного времени отменяют, подаётся мероприятие «ПЕРЕВОД» без этих кодов: так прямо указано в пункте 46 Порядка № 1462.
Чек-лист перед отправкой ЕФС-1
- СНИЛС, ФИО и дата рождения совпадают с документом о регистрации в системе индивидуального учёта: при расхождении фонд сведения не примет.
- ИНН работника указан полностью, 12 цифр; КПП организации совпадает с выпиской из ЕГРЮЛ.
- Статус застрахованного лица верный: «ГРФ» для граждан России, «МДИГ» для иностранцев, застрахованных по международным договорам.
- Код ОКЗ в графе 6 соответствует должности, у работников на неполном времени стоят «НЕПД» или «НЕПН».
- Программа обновлена до релиза, который формирует файл по формату приказа СФР № 1463.
- УКЭП подписанта действует, МЧД не истекла и содержит полномочие на отчётность в СФР.
Перед отправкой файл прогоняют через встроенную проверку программы или оператора отчётности: она показывает большинство критических ошибок до того, как сведения уйдут в фонд.
ЕФС-1 в 1С:ЗУП и КЭДО: где формируется отчёт и что ускоряет сдачу
Где сформировать ЕФС-1 в 1С:ЗУП
В 1С:ЗУП сведения о большинстве кадровых событий (приём, перевод, увольнение) и о договорах ГПХ заполняются автоматически из кадровых документов. Для ручной правки служит документ «Регистрация трудовой деятельности» в разделе «Кадры» — «Электронные трудовые книжки»: через него мероприятие меняют, отменяют или создают заново. Отчёт создаётся и отправляется через «Отчётность, справки» — «1С-Отчётность». Файл по формату приказа № 1463 формирует обновлённый релиз, поэтому обновление программы стоит в начале подготовки к сдаче.

Модуль Добыто для 1С:ЗУП устанавливается и настраивается за один день, документы синхронизируются с базой автоматически. Подписанный в КЭДО приказ о приёме возвращается в 1С вместе со статусом, и сведения подраздела 1.1 формируются из него без повторного ввода.
Важный нюанс из практики: в 1С документы от имени работодателя подписываются в базе, где ведётся кадровый учёт; из личного кабинета сотрудника руководитель их не подписывает. Одни компании делегируют право подписи сотрудникам кадров и бухгалтерии по МЧД, другие заводят руководителю учётную запись с ограниченными правами: он заходит в архив КЭДО и видит только документы на свою подпись.
Мария Ж, руководитель HR-отдела: «Когда доступ ко всему кадровому массиву открыт всей кадровой службе целиком, это типовая ситуация и одновременно типовое нарушение. Кадровые документы содержат персональные данные, причём чувствительные: сведения о семье, здоровье, доходах. Разграничьте роли так, чтобы каждый видел свой участок, и проверьте, ведёт ли система журнал обращений.»
Какие документы по ЕФС-1 остаются вне КЭДО
ЕФС-1 уходит в СФР по каналу отчётности и через КЭДО не проходит. КЭДО сокращает путь до подписанного приказа о приёме или переводе, а срок подраздела 1.1 по приёму считается от даты этого приказа. В Добыто каждая подпись фиксируется с отметкой времени, так что ответственный за подраздел 1.1 видит, когда приказ подписан, и не ждёт бумажного экземпляра.
Полезно знать: в перечень исключений из КЭДО по статье 22.1 ТК РФ входят трудовые книжки, сведения о трудовой деятельности, формируемые в электронном виде, акты о несчастных случаях на производстве, приказы об увольнении и документы о прохождении инструктажей по охране труда.
Приказ об увольнении оформляется на бумаге, и срок подраздела 1.1 по увольнению отсчитывается от его даты. Если бумажный приказ подписывают в филиале, а сведения сдаёт головной офис, в приказе о распределении обязанностей закрепляют, кто и в какой день передаёт скан ответственному за подраздел 1.1.
ИЛС в СФР: что это и как сведения ЕФС-1 попадают к работнику
ИЛС — индивидуальный лицевой счёт застрахованного лица в Социальном фонде России; его номер — СНИЛС, страховой номер индивидуального лицевого счёта. На ИЛС отражаются периоды трудовой деятельности, страховой стаж и индивидуальные пенсионные коэффициенты. Периоды работы и стаж попадают туда из ЕФС-1: подраздел 1.1 наполняет электронную трудовую книжку, подраздел 1.2 подтверждает стаж, в том числе льготный.
Работник проверяет эти сведения сам: выписку из лицевого счёта в СФР можно заказать на Госуслугах при подтверждённой учётной записи, а в отделении СФР её выдают по паспорту и СНИЛС. Если в выписке нет периода работы или неверно указана должность, исправленные сведения подаёт работодатель, который представлял ЕФС-1.
По заявлению работника работодатель выдаёт сведения о трудовой деятельности по форме СТД-Р: в период работы — не позднее 3 рабочих дней со дня подачи заявления, при увольнении — в день прекращения трудового договора (статья 66.1 ТК РФ). Форма СТД-Р и сведения подраздела 1.1 строятся на одних и тех же кадровых мероприятиях, поэтому расхождение между ними работник замечает сразу.
Стоимость КЭДО Добыто для кадровых документов, из которых формируется ЕФС-1
Стоимость зависит от численности сотрудников, подключённых к КЭДО, и набора функций: интеграция с 1С, УКЭП и электронный архив входят в тариф «Бизнес».
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, приоритетная поддержка, электронный архив | от 50 ₽ за сотрудника / мес; минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | в рамках тарифа |
| Модуль для 1С:ЗУП с автоматической синхронизацией документов | входит в тариф «Бизнес» | установка и настройка за 1 день |
| УКЭП через партнёров — удостоверяющие центры | по запросу | по запросу |
Итоговая сумма считается по числу сотрудников, а при переходе на другой тариф разница пересчитывается пропорционально оставшемуся периоду. Состав каждого тарифа и актуальные условия опубликованы на странице тарифов Добыто КЭДО.
Выводы
ЕФС-1 — одна форма с несколькими независимыми сроками, и ответственность за неё распределяется так же: санкции СФР платит организация, административные штрафы — сотрудник, которому обязанность поручена приказом или должностной инструкцией. Опоздание со сведениями о приёме и увольнении по трудовому договору оценивается по статье 5.27 КоАП, и для небольшого штата это дороже просрочки годового отчёта о стаже. В 2026 году часть подачи снята: декретные отпуска и дистанционный режим в СФР больше не отражаются. Для соблюдения сроков компании нужны приказ о распределении обязанностей, подписант с действующей МЧД и дублёр.
Добыто закрывает ту часть процесса, от которой зависит срок подраздела 1.1: приказы подписываются в КЭДО с отметкой времени и возвращаются в 1С:ЗУП, а маршруты согласования выстраиваются по матрице ответственности компании.
Частые вопросы о ЕФС-1
Нужно ли подавать ЕФС-1 на иностранного работника, который не застрахован по ОПС в общем порядке?
Да, если он подлежит обязательному пенсионному и (или) социальному страхованию по международному договору. Для таких работников с 30 декабря 2025 года в поле «Статус застрахованного лица» указывается код «МДИГ», и сведения, например о приёме, подаются в обычные сроки. Пример — граждане КНР, не являющиеся высококвалифицированными специалистами, которые временно пребывают в России и работают по трудовому договору в российской организации: их случай регулирует соглашение России и КНР о временной трудовой деятельности от 03.11.2000.
Какой код ОКВЭД указывать на титульном листе ЕФС-1 в 2026 году?
Код из ЕГРЮЛ или ЕГРИП на дату подачи формы. Федеральный закон от 28.12.2024 № 529-ФЗ отменил подтверждение основного вида деятельности отдельной отчётностью в СФР: теперь его определяет Росстат и ежегодно не позднее 10 апреля передаёт в ФНС, а та вносит в реестр код отчётного типа. Пока в реестре значится код заявительного типа, указывается он, в том числе вновь созданными организациями. Обособленные подразделения, выделенные в самостоятельные классификационные единицы, по-прежнему подтверждают вид деятельности по приказу Минтруда от 24.07.2025 № 463н, и на титульном листе ставится подтверждённый код (п. 26 Порядка № 1462).
Кого включать в показатель «Численность работающих инвалидов» в разделе 2?
Только работников с инвалидностью, на выплаты которым в отчётном периоде начислялись взносы на травматизм. Раньше показатель считался как списочная численность по правилам Росстата (приказ Росстата от 16.12.2024 № 647), и было неясно, как учитывать уволенных в течение года. Работник с инвалидностью, который весь квартал провёл в отпуске без сохранения заработной платы, в показатель не попадает. Для численности работников, занятых на работах с вредными и (или) опасными производственными факторами, прежняя логика списочной численности сохранилась.
Как заполнить подраздел 1.2 для работника на неполной ставке в районах Крайнего Севера?
При работе в территориальных условиях с кодами РКС, МКС, РКСР, МКСР или МКС-РКСР в режиме неполного рабочего дня в подразделе 1.2 указывается доля ставки (п. 60 Порядка № 1462). Код территориальных условий в графе 4 выбирают по тому, к какой местности территория отнесена по старому и новому перечням. Доля ставки нужна для корректного расчёта стажа в особых территориальных условиях.
Когда в ЕФС-1 заполняются графы 11 и 12 о классе условий труда?
По пункту 106 Порядка № 1462 графы 11 и 12 заполняются, только если по итогам специальной оценки условий труда рабочему месту присвоен вредный или опасный класс: 3.1, 3.2, 3.3, 3.4 или 4. При оптимальном и допустимом классе графы остаются пустыми, хотя в разделе кодов спецоценки порядка перечислены все классы. Ошибка в кодах особых условий труда может лишить работника льготного стажа, поэтому коды сверяют с классификаторами до отправки.
