
Страховые взносы с МРОТ в 2026 году считаются по единому тарифу 30% плюс взносы на травматизм от 0,2%: при минимальной зарплате 27 093 рубля это 8 182,09 рубля в месяц и 98 185,08 рубля за год на одного сотрудника. Пониженный тариф 15% для малого бизнеса на этой сумме не работает: с 1 января 2026 года он применяется только к части выплат свыше 1,5 МРОТ, то есть свыше 40 639,50 рубля. Для расчёта решает не размер компании, а оклад: до 40 639,50 рубля малый бизнес и обычная компания платят одинаково, а с оклада 60 000 рублей субъект МСП из приоритетной отрасли платит за месяц 15 095,93 рубля вместо 18 000 рублей.
Ниже — пошаговый порядок расчёта вместе с НДФЛ и детскими вычетами, сценарная таблица нагрузки по четырём уровням оклада и условия, при которых право на пониженный тариф теряется целиком. Отдельно разберём, какие выплаты нельзя засчитывать в сравнение с минимумом и почему доплата до МРОТ всё равно попадает в базу по взносам. Тарифы и сроки перевода кадровых документов в электронный вид, формы штатного расписания и допсоглашений, а также ответы на частые вопросы — во второй половине статьи.
Сколько стоит сотрудник на МРОТ в 2026 году: полный расчёт взносов
С 1 января 2026 года федеральный МРОТ составляет 27 093 рубля в месяц. Взносы на пенсионное, медицинское и социальное страхование считаются по единому тарифу 30% в пределах единой предельной базы (пункт 3 статьи 425 НК РФ), а сама база на 2026 год установлена постановлением Правительства от 31.10.2025 № 1705 в размере 2 979 000 рублей нарастающим итогом на одного человека. Годовой доход сотрудника на минимальной зарплате — 325 116 рублей, поэтому предельная база в этом расчёте не участвует вообще: тариф 15,1% сверх лимита к таким окладам не применяется ни разу за год.
Взносы на страхование от несчастных случаев считаются отдельно, по тарифам Федерального закона от 22.12.2005 № 179-ФЗ, которые на 2026 год сохранены в прежних значениях: 32 тарифа от 0,2 до 8,5% в зависимости от класса профессионального риска. Предельной базы у них нет, скидок по численности тоже. Для работодателей, у которых трудятся инвалиды I, II и III групп, тариф составляет 60% от основного размера.
| Статья расчёта | Сумма за месяц | Основание |
|---|---|---|
| Начисленная зарплата на уровне МРОТ | 27 093,00 руб. | ФЗ от 28.11.2025 № 429-ФЗ |
| Единый тариф страховых взносов, 30% | 8 127,90 руб. | п. 3 ст. 425 НК РФ |
| Взносы на травматизм, I класс риска, 0,2% | 54,19 руб. | ФЗ от 22.12.2005 № 179-ФЗ |
| Расход работодателя всего | 35 275,09 руб. | сумма строк выше |
| НДФЛ 13%, удерживается из зарплаты | 3 522,09 руб. | ст. 224 НК РФ |
| Работник получает на руки | 23 570,91 руб. | при отсутствии вычетов |
Нагрузка сверх оклада — 30,2% при первом классе риска. На восьмом классе с тарифом 8,5% та же строка расходов вырастет до 2 302,91 рубля в месяц, и полный расход по одному сотруднику составит уже 37 523,81 рубля. Проверить свой класс профессионального риска можно по основному коду ОКВЭД в ЕГРЮЛ: он же определяет и право на пониженный тариф по взносам, о котором ниже.
Факт: МРОТ на 2026 год установлен Федеральным законом от 28.11.2025 № 429-ФЗ, которым изменена статья 1 Федерального закона от 19.06.2000 № 82-ФЗ. Рост к 2025 году (22 440 рублей) составил 20,7% — это самый заметный шаг повышения за последние годы.
Важный нюанс из практики: повышение минимума сразу на 20,7% сдвигает не только нижние оклады. Там, где вилка между соседними позициями была узкой, после доведения нижних строк до 27 093 рублей разница со следующей ступенью пропадает, и пересматривать приходится весь нижний блок штатного расписания, а не отдельные должности.
Пониженный тариф МСП с 2026 года: порог 1,5 МРОТ и кто его сохранил
Правила льготы для малого бизнеса изменились с 1 января 2026 года по Федеральному закону от 28.11.2025 № 425-ФЗ. Раньше для тарифа 15% хватало самого факта нахождения в реестре субъектов МСП, а порог считался от одного МРОТ. Теперь работают два условия одновременно: основной вид деятельности по ЕГРЮЛ или ЕГРИП входит в перечень приоритетных отраслей, утверждённый распоряжением Правительства от 27.12.2025 № 4125-р, и доля доходов от этого вида деятельности составляет не менее 70% по итогам каждого отчётного периода (пункт 13.3 статьи 427 НК РФ). Сам порог поднят до полуторакратного МРОТ, а в отчётности с I квартала 2026 года применяется код тарифа «32» вместо прежнего «20».
Для субъектов МСП, занятых в обрабатывающем производстве, сохранён отдельный тариф 7,6% — тоже к части выплат свыше полуторакратного МРОТ. Проверять статус компании нужно в двух местах: основной ОКВЭД в выписке из ЕГРЮЛ и запись в едином реестре субъектов малого и среднего предпринимательства на сайте ФНС, который обновляется ежемесячно и показывает категорию компании на конкретную дату.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Порог 1,5 МРОТ считается от федерального значения, установленного на начало расчётного периода, и не зависит от регионального минимума. В 2026 году это 40 639,50 рубля за календарный месяц. Пока начисления сотрудника не перешагнули эту границу, тариф для малого бизнеса и для любой другой компании одинаковый — 30%.
| Начислено за месяц | Общий тариф 30% | МСП приоритетной отрасли, 15% свыше 1,5 МРОТ | Обрабатывающее производство, 7,6% свыше 1,5 МРОТ |
|---|---|---|---|
| 27 093,00 руб. (МРОТ) | 8 127,90 руб. | 8 127,90 руб. | 8 127,90 руб. |
| 40 639,50 руб. (1,5 МРОТ) | 12 191,85 руб. | 12 191,85 руб. | 12 191,85 руб. |
| 60 000,00 руб. | 18 000,00 руб. | 15 095,93 руб. | 13 663,25 руб. |
| 100 000,00 руб. | 30 000,00 руб. | 21 095,93 руб. | 16 703,25 руб. |
Экономия появляется только с той части оклада, которая выходит за 40 639,50 рубля: на 60 000 рублях она составляет 2 904,07 рубля в месяц, на 100 000 рублях — 8 904,07 рубля. Взносы на травматизм в таблице не учтены: льготных тарифов по ним нет, они начисляются на всю сумму выплат по ставке своего класса риска. Для компании со штатом на минимальных окладах расчётная выгода от статуса МСП по взносам равна нулю, и планировать бюджет фонда оплаты труда нужно от общего тарифа.

Мария Ж, юрист со стажем более 20 лет: «Сравнивать зарплату нужно с региональным значением по статье 133.1 ТК РФ, а не с федеральным: субъект вправе установить минимум выше, и именно он обязателен для работодателей, которые не отказались от регионального соглашения. А вот порог для пониженного тарифа взносов считается от федерального МРОТ. Две разные величины в одном расчёте — самое частое место, где путаются бухгалтерия и кадры.»
Как рассчитать взносы и НДФЛ с минимальной зарплаты: порядок действий
Расчёт идёт не от оклада в трудовом договоре, а от всей суммы начислений за месяц: оклад, доплаты, премии, отпускные. Взносы начисляются на выплаты в рамках трудовых отношений по статье 420 НК РФ, и доплата до МРОТ в эту базу входит наравне с окладом.
Как посчитать взносы с зарплаты на уровне МРОТ: пошаговая инструкция
- Шаг 1. Определите применимый минимум: федеральные 27 093 рубля или региональное значение по статье 133.1 ТК РФ, если компания работает в субъекте с собственным соглашением и не подавала мотивированный отказ.
- Шаг 2. Сверьте норму времени по табелю. При полной норме за месяц начисления не могут быть ниже минимума, при неполной ставке минимум применяется пропорционально отработанному времени.
- Шаг 3. Сложите все начисления за месяц и сравните их с минимумом. В сравнение не идут районные коэффициенты и процентные надбавки за работу в особых климатических условиях, а также оплата сверхурочной работы, работы ночью, в выходные и праздники.
- Шаг 4. Если сумма меньше минимума, начислите доплату до МРОТ отдельной строкой и включите её в базу по взносам.
- Шаг 5. Примените тариф. Общий — 30% по пункту 3 статьи 425 НК РФ. Пониженный — только к части выплат свыше 40 639,50 рубля и только при выполнении условий пункта 13.3 статьи 427 НК РФ.
- Шаг 6. Начислите взносы на травматизм по своему классу риска, от 0,2 до 8,5%, на всю сумму выплат без применения предельной базы.
- Шаг 7. Удержите НДФЛ 13% с учётом стандартных вычетов и перечислите взносы не позднее 28-го числа следующего месяца, подав уведомление об исчисленных суммах не позднее 25-го числа.
Детские вычеты на минимальной зарплате работают весь год: при доходе 325 116 рублей лимит 450 000 рублей не достигается ни в одном месяце. Для сотрудника с двумя детьми вычеты 1 400 и 2 800 рублей уменьшают базу до 22 893 рублей, НДФЛ падает до 2 976,09 рубля, а на руки выходит 24 116,91 рубля вместо 23 570,91. На сумму взносов вычеты не влияют: база по ним считается до удержания налога.
С 1 сентября 2026 года тем же законом № 425-ФЗ введена добровольная опция — одно сводное предварительное уведомление по НДФЛ и страховым взносам на текущий год. Ежемесячные уведомления при этом можно не подавать, кроме случаев, когда фактически удержанная сумма превысила заявленную. Для компании с постоянными окладами на уровне минимума суммы взносов не меняются от месяца к месяцу, поэтому такой режим снимает часть рутины с бухгалтерии.

В практике Добыто расхождения чаще всего возникают не в арифметике, а в основаниях: оклад в штатном расписании повышен, а допсоглашение к трудовому договору не подписано, и в учётную систему изменение попадает задним числом. Мы закладываем сверку штатного расписания и подписанных допсоглашений до закрытия месяца, а не после него.
Механизм доведения зарплаты до минимума описывается не в приказе на каждый январь, а в положении об оплате труда: формулировка задаётся один раз и дальше работает при любом изменении МРОТ.
Соберите положение об оплате труда под свою систему окладов
С каким МРОТ сверять оклад: федеральный, региональный и неполная ставка
Регион вправе установить свой минимум по статье 133.1 ТК РФ, и он не может быть ниже федерального. В Москве с 1 января 2026 года минимальная заработная плата составляет 39 730 рублей, в Санкт-Петербурге — 31 250 рублей. Работодатель, который не направил мотивированный отказ от присоединения к региональному соглашению в установленный срок, считается присоединившимся автоматически, и сверять оклады он обязан с региональной величиной.
Разница практическая: московская компания, поставившая оклад 27 093 рубля, формально уложилась в федеральный минимум и при этом нарушила региональное соглашение. Взносы при этом считаются от фактически начисленной суммы, то есть от 39 730 рублей, а не от федерального минимума — это 11 919 рублей по единому тарифу плюс травматизм.
Внимание: сверять зарплату нужно с региональным значением по статье 133.1 ТК РФ, а не с федеральным МРОТ. Региональный минимум не может быть ниже федерального и обычно выше.
При неполной занятости минимум применяется пропорционально. Сотрудник на 0,5 ставки с окладом 13 546,50 рубля получает законную зарплату, взносы с неё считаются по общему тарифу 30%, а пониженный тариф не применяется вообще, потому что выплаты далеки от порога 1,5 МРОТ. То же правило работает для внешних и внутренних совместителей: сравнение идёт с суммой, рассчитанной пропорционально отработанному времени.
Отдельная группа ошибок связана с тем, что засчитывают в минимум. Районные коэффициенты и северные надбавки начисляются сверх МРОТ, а не внутри него. Оплата сверхурочной работы, работы в ночное время, в выходные и нерабочие праздничные дни в сравнение с минимумом тоже не входит: эти суммы платятся сверх гарантированного минимума. Если такие выплаты «спрятать» внутрь МРОТ, получается недоплата с полным набором последствий из раздела про цену ошибки.
Мария Ж, судебный эксперт по трудовому праву: «К поправкам 2026 года обсуждались нормы о новых признаках трудовых отношений и о праве Роструда идти в суд при работе с самозанятыми без трудового договора. В итоговый текст они не вошли, поэтому ссылаться на них как на действующие нельзя. Зато реально изменилось другое: субъект малого предпринимательства теперь может заключать срочные трудовые договоры по соглашению сторон при численности до 70 человек вместо прежних 35.»
Какие документы обновить после повышения МРОТ с 1 января
Повышение минимума само по себе оклады не поднимает: нужны кадровые основания. Порядок такой: приказ о внесении изменений в штатное расписание либо утверждение его в новой редакции, дополнительные соглашения к трудовым договорам с теми, чьи оклады пересматриваются, и корректировка положения об оплате труда, если в нём зафиксированы конкретные суммы. Уведомление по статье 74 ТК РФ здесь не требуется: повышение оклада улучшает положение работника и оформляется по соглашению сторон.
Доплата до МРОТ показывается в расчётном листке отдельной строкой. Статья 136 ТК РФ требует письменно извещать работника о составных частях зарплаты, и при проверке инспектор смотрит именно листок: из него должно быть видно, что сумма доведена до минимума, а не «дорисована» в общем начислении.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Полезно знать: с 1 января 2026 года действует классификатор профессий ОК 016-2025, введённый приказом Росстандарта от 16.05.2025 № 423-ст взамен ОК 016-94. При изменении наименования или кода должности нужны приказ по штатному расписанию и дополнительные соглашения к трудовым договорам, а кадровые программы, включая 1С:ЗУП, требуют обновления справочников.
Важный нюанс из практики: по процессам, переведённым в электронный вид, вернуться к бумаге по отдельному документу уже нельзя — меняется способ оформления, а не добавляется запасной канал. Поэтому пакет документов по пересмотру окладов удобно переводить в электронный вид целиком: приказ, допсоглашение и лист ознакомления с положением об оплате труда должны жить в одном маршруте.

Мария Ж, соучредитель сервиса КЭДО Добыто: «Закон описывает рамку, а порядок внутри неё работодатель определяет сам. Если не описать его под свои процессы, вы получите чужой типовой порядок из шаблона вендора и будете работать по нему годами. В положении об оплате труда это видно сразу: там, где написано «доплата до МРОТ устанавливается приказом», кадровая служба каждый январь готовит лишний документ, хотя достаточно было закрепить механизм доведения до минимума один раз.»
Лайфхак: сотрудники, начавшие трудовую деятельность до 1 января 2022 года, вправе отказаться от перехода на КЭДО, и их документы придётся вести на бумаге параллельно. Посчитайте таких людей до запуска — от их числа зависит, сколько времени кадровая служба проживёт в двух режимах одновременно.
Формы для пересмотра окладов и учёта начислений
Комплект собран под январский пересмотр окладов: начинайте со штатного расписания, остальные документы оформляются уже под него.
| Документ | Скачать |
|---|---|
| Штатное расписание по форме Т-3 | Скачать |
| Дополнительное соглашение к трудовому договору | Скачать |
| Табель учёта рабочего времени Т-12 | Скачать |
| Лицевой счёт работника по форме Т-34 | Скачать |
| Согласие на электронный расчётный листок | Скачать |
Цена ошибки в расчёте: штрафы, доначисления и компенсация работнику
Установление зарплаты ниже минимального размера оплаты труда и неполная выплата зарплаты образуют состав по части 6 статьи 5.27 КоАП РФ: предупреждение или штраф от 10 000 до 20 000 рублей на должностное лицо, от 1 000 до 5 000 рублей на ИП и от 30 000 до 50 000 рублей на организацию. Повторное нарушение по части 7 той же статьи — от 20 000 до 30 000 рублей на должностное лицо либо дисквалификация на срок от одного года до трёх лет, от 10 000 до 30 000 рублей на ИП и от 50 000 до 100 000 рублей на организацию.
Занижение базы тянет за собой налоговую часть. Неуплата или неполная уплата взносов из-за занижения базы влечёт штраф 20% от недоимки по статье 122 НК РФ, а при умышленном характере — 40%, плюс пени за каждый день просрочки. Работнику полагается компенсация по статье 236 ТК РФ: не ниже 1/150 ключевой ставки от невыплаченной суммы за каждый день задержки, включая день фактического расчёта.
Считаем на примере. Оклады десяти сотрудников занижены на 1 000 рублей в месяц, ошибку нашли через год. Недоплата работникам — 120 000 рублей, доначисление взносов по единому тарифу — 36 000 рублей, взносы на травматизм при первом классе риска — ещё 240 рублей, штраф по части 6 статьи 5.27 КоАП — от 30 000 до 50 000 рублей на юрлицо, плюс компенсация за задержку по каждому месяцу отдельно. Суммарно цена арифметической ошибки в одну тысячу рублей превышает 190 000 рублей, и это без учёта повторной проверки.
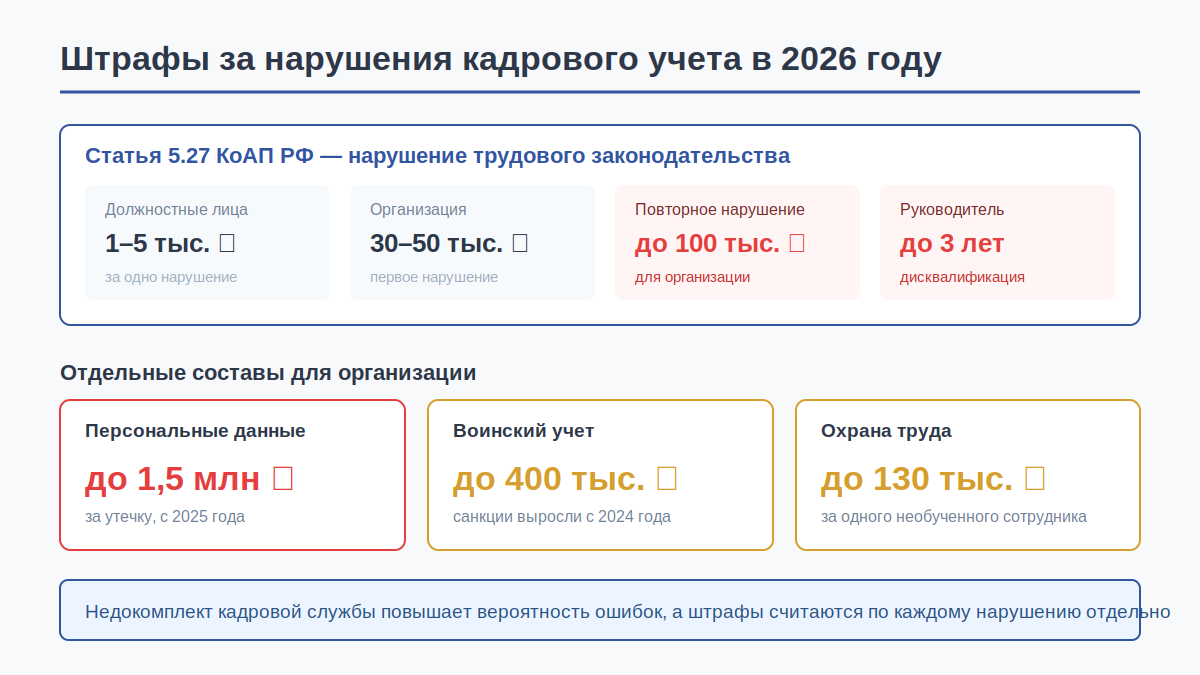
Проверяется это просто: сотрудник подаёт обращение через сервис «Онлайнинспекция» Роструда, и инспектор запрашивает расчётные листки за спорный период. Сверку удобно делать самостоятельно раз в год после январского повышения минимума: выгрузить начисления за месяц, отсечь районные коэффициенты и оплату за сверхурочную работу и сравнить остаток с применимым минимумом по каждому табельному номеру. В Добыто такую сверку делают выгрузкой из электронного архива: расчётные листки и подписанные допсоглашения по каждому сотруднику поднимаются одним запросом, без поиска по папкам.
Кому пониженный тариф не поможет: ГПХ, самозанятые и неполная занятость
Льгота по взносам привязана к выплатам в рамках трудовых отношений и к статусу компании, а не к желанию сэкономить. Разберём ситуации, где расчёт идёт по другим правилам.
- Штат целиком на минимальных окладах. Все выплаты ниже 40 639,50 рубля, поэтому пониженный тариф не даёт ни рубля экономии даже при подтверждённом статусе МСП и приоритетном ОКВЭД.
- Основной вид деятельности вне перечня. С 2026 года нахождения в реестре МСП недостаточно: без приоритетного ОКВЭД и доли доходов от него не менее 70% применяется общий тариф 30%.
- Договоры ГПХ. Выплаты исполнителям по гражданско-правовым договорам облагаются по единому тарифу, а взносы на травматизм начисляются только если это прямо предусмотрено договором. Исполнитель по ГПХ не работник: требования по МРОТ к вознаграждению по такому договору не применяются.
- Самозанятые. С выплат плательщику налога на профессиональный доход страховые взносы не начисляются при наличии чека, но подмена трудовых отношений договором с самозанятым переквалифицируется, и тогда взносы доначисляются за весь период вместе со штрафом и пенями.
- Совместители и неполная ставка. Минимум применяется пропорционально отработанному времени, а начисления заведомо ниже порога льготы, поэтому весь объём выплат облагается по общему тарифу.
Реальный рычаг снижения нагрузки на фонд оплаты труда у компании с минимальными окладами один — себестоимость кадрового администрирования, а не ставка взносов. Сама ставка задана законом и от организационных решений не зависит.
Стоимость перевода кадровых документов на КЭДО: тарифы 2026
Стоимость зависит от численности сотрудников и набора функций: электронные подписи для сотрудников входят в тариф, отдельно оплачиваются только расширенные сценарии для крупного бизнеса.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения по численности, ПЭП, УНЭП и УКЭП, электронный архив | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 30 000 ₽ в год за 50 сотрудников | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API | по запросу | по согласованию |
| Электронные подписи ПЭП и УНЭП для сотрудников | входят в тариф | при подключении |
| Модуль интеграции с 1С:ЗУП | входит в тариф «Бизнес» | настройка за один день |
Итоговая сумма считается от численности и выбранного набора функций: интеграция с 1С, кастомные шаблоны и электронный архив входят в тариф «Бизнес», а выделенный сервер и SLA считаются индивидуально. Актуальные условия и состав каждого пакета опубликованы на странице тарифов ДОБЫТО КЭДО, там же указан порядок перехода между тарифами с пропорциональным пересчётом разницы.
Для компании из 40 человек на минимальных окладах годовая стоимость сервиса сопоставима с недельным фондом оплаты труда, а экономия возникает на другом: подписание без курьера и очной явки, автоматическая рассылка расчётных листков и готовый комплект для проверки ГИТ в электронном архиве.
Выводы
При минимальной зарплате 27 093 рубля работодатель платит 8 182,09 рубля взносов в месяц и 35 275,09 рубля совокупно на одного сотрудника при первом классе профессионального риска. Статус малого предприятия на этой сумме ничего не меняет: пониженный тариф 15% с 2026 года действует только для приоритетных отраслей и только к части выплат свыше 40 639,50 рубля. Сверять оклады нужно с региональным минимумом, а порог льготы считать от федерального, и эти две величины в расчёте не пересекаются.
Большая часть ошибок в этом расчёте возникает не в формуле, а в кадровых основаниях: оклад повышен, а допсоглашение не подписано, доплата до МРОТ не показана в расчётном листке, лист ознакомления с положением об оплате труда потерян. Мы в Добыто закрываем эту часть маршрутами согласования и электронным архивом, где приказ, допсоглашение и расчётный листок по каждому сотруднику лежат в одном деле и поднимаются к проверке за минуту.
Частые вопросы о взносах с минимальной зарплаты
Нужно ли платить взносы за директора — единственного учредителя без зарплаты?
Взносы начисляются на выплаты, поэтому при их отсутствии база нулевая и платить нечего. Отчётность при этом сдаётся: расчёт по страховым взносам с нулевыми показателями по разделу 3 и персонифицированные сведения о физических лицах ежемесячно до 25-го числа. Директор остаётся застрахованным лицом независимо от того, начислялась ли ему зарплата.
От какого МРОТ считается порог 1,5 МРОТ для пониженного тарифа?
От федерального значения, установленного на начало расчётного периода, то есть от 27 093 рублей. Порог составляет 40 639,50 рубля за календарный месяц и одинаков для всех регионов. Региональный минимум, например московские 39 730 рублей, влияет только на то, ниже какой суммы нельзя начислять зарплату, но не на границу применения тарифа 15%.
Как проверить, сохранила ли компания право на пониженный тариф в 2026 году?
Проверяются три вещи: запись в едином реестре субъектов МСП, основной код ОКВЭД в ЕГРЮЛ или ЕГРИП и его наличие в перечне из распоряжения Правительства от 27.12.2025 № 4125-р, а также доля доходов от этого вида деятельности — не менее 70% по итогам каждого отчётного периода. При расчёте взносов по льготе применяется код тарифа «32» начиная с I квартала 2026 года.
Сотрудник работает на 0,5 ставки — какой минимум и какой тариф применять?
Минимум применяется пропорционально отработанному времени: при половине нормы это 13 546,50 рубля от федеральной величины. Взносы считаются от фактически начисленной суммы по общему тарифу 30% плюс травматизм по своему классу риска. Пониженный тариф не применяется, потому что выплаты не достигают 40 639,50 рубля.
Облагается ли взносами сама доплата до МРОТ?
Да, доплата до минимального размера оплаты труда входит в базу по статье 420 НК РФ наравне с окладом и премиями. Она же учитывается при расчёте среднего заработка для отпускных и пособий. В расчётном листке её показывают отдельной строкой по требованию статьи 136 ТК РФ.
Как минимальный оклад влияет на больничный сотрудника?
Если средний заработок за расчётный период оказался ниже, пособие считают исходя из минимального размера оплаты труда. При страховом стаже менее шести месяцев пособие за полный календарный месяц не может превышать МРОТ с учётом районных коэффициентов там, где они применяются. Пособие по временной нетрудоспособности страховыми взносами не облагается.
