
Страховые взносы с МРОТ в 2026 году считаются по единому тарифу 30% от фактически начисленной суммы: с федерального минимума 27 093 ₽ это 8 127,90 ₽ в месяц плюс взносы на травматизм по классу профриска, от 54,19 ₽ при минимальном тарифе 0,2%. МРОТ не является минимальной базой для взносов: база — то, что реально начислено работнику за месяц, поэтому при неполной ставке или неотработанном месяце сумма получится меньше. Порядок расчёта определяет одно обстоятельство: попадает ли компания в перечень приоритетных отраслей. У таких субъектов МСП с выплат сверх 1,5 МРОТ (40 639,50 ₽) действует тариф 15%, у остальных с 2026 года на всю сумму начисляются общие 30%.
Ниже расчёт по шагам на зарплате 27 093 ₽ и на половине ставки, разбор того, почему льгота для малого бизнеса на минималке не даёт ни рубля экономии, и перечень выплат, которые в базу не попадают по статье 422 НК РФ. Отдельно — сроки уплаты и отчётности, по которым инспекция видит расхождение, и цена ошибки в рублях. Сценарная таблица экономии по уровням зарплаты, образцы кадровых документов, тарифы на 2026 год и ответы на частые вопросы — во второй половине статьи.
Сколько страховых взносов начисляется на зарплату в размере МРОТ в 2026 году
С 1 января 2026 года федеральный МРОТ составляет 27 093 ₽ в месяц. Работодатель платит взносы сверх этой суммы, из самой зарплаты у работника удерживается только НДФЛ. При ставке 13% удержание составит 3 522,09 ₽, на руки работник получит 23 570,91 ₽, а компания потратит на него 35 275,09 ₽ — если считать по минимальному тарифу на травматизм и без стандартных вычетов на детей.
Факт: МРОТ на 2026 год установлен Федеральным законом от 28.11.2025 № 429-ФЗ, которым изменена статья 1 Федерального закона от 19.06.2000 № 82-ФЗ. Рост к 2025 году (22 440 ₽) составил 20,7%, и вместе с окладами на столько же выросли взносы с каждого работника на минимуме.
Вот как распределяется месячный платёж по работнику с окладом на уровне федерального МРОТ. Цифры в таблице считаются от начисленной суммы, а не от суммы к выдаче.
| Показатель | Сумма за месяц | Кто платит и на каком основании |
|---|---|---|
| Начислено по трудовому договору | 27 093,00 ₽ | Федеральный МРОТ, 82-ФЗ в редакции 429-ФЗ |
| Страховые взносы по единому тарифу 30% | 8 127,90 ₽ | Работодатель сверх зарплаты, статья 425 НК РФ |
| Взносы на травматизм при тарифе 0,2% | 54,19 ₽ | Работодатель сверх зарплаты, 179-ФЗ |
| Взносы на травматизм при тарифе 8,5% | 2 302,91 ₽ | 32-й класс профриска, тот же 179-ФЗ |
| НДФЛ 13% | 3 522,09 ₽ | Удерживается из зарплаты работника |
| На руки работнику | 23 570,91 ₽ | Без учёта стандартных вычетов |
| Полная стоимость работника для компании | 35 275,09 ₽ | Зарплата плюс взносы при тарифе 0,2% |
Разница между первой и последней строкой — 8 182,09 ₽ в месяц, или 30,2% сверх фонда оплаты труда. На десяти работниках, оформленных на федеральном минимуме, это 975 348 ₽ взносов за год по единому тарифу, без травматизма.
Единый тариф 30% и предельная база 2 979 000 ₽
Единый тариф по статье 425 НК РФ работает по двухступенчатой схеме: 30% с выплат в пределах единой предельной величины базы и 15,1% с превышения. База считается нарастающим итогом с начала года по каждому физическому лицу. На 2026 год предельная величина установлена постановлением Правительства РФ от 31.10.2025 № 1705 и составляет 2 979 000 ₽.
Годовая база работника на федеральном МРОТ — 325 116 ₽, это меньше 11% от предельной величины. Ставка 15,1% к такому работнику не применяется ни в каком месяце года, даже если считать вместе с премиями и отпускными в пределах минимума. Проверять переход через предел имеет смысл только по сотрудникам, у которых начисления с начала года приближаются к 2 979 000 ₽.
Взносы на травматизм: разброс от 54,19 до 2 302,91 ₽ с одного работника
Взносы на страхование от несчастных случаев в единый тариф не входят и платятся отдельно. Тарифы на 2026 год сохранены на прежнем уровне: 32 ставки от 0,2% до 8,5%, дифференцированные по классам профессионального риска по Федеральному закону от 22.12.2005 № 179-ФЗ. Класс определяется основным видом деятельности, который компания подтверждает ежегодно.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

На зарплате в размере МРОТ разброс между крайними классами — 2 248,72 ₽ в месяц с одного человека. Для торговой компании с тарифом 0,2% взносы на травматизм практически незаметны, для строительной или лесозаготовительной организации из верхних классов они прибавляют к нагрузке ещё 8,5% фонда оплаты труда. Сохраняется и льгота: с выплат работникам-инвалидам I, II или III групп взносы на травматизм платятся в размере 60% от установленного тарифа.
Льгота 15% для МСП: почему на зарплате в размере МРОТ она не даёт экономии
Пониженный тариф для субъектов МСП применяется не ко всей зарплате, а только к той её части, которая превышает 1,5 федерального МРОТ. В 2026 году порог — 40 639,50 ₽ в месяц на человека. Зарплата в размере МРОТ составляет 27 093 ₽, то есть до порога не дотягивает 13 546,50 ₽. Превышения нет, применять к нему нечего, и вся сумма облагается по общему тарифу 30%.
Это главный практический вывод по теме. Компания может состоять в реестре МСП, иметь льготный ОКВЭД и правильно выполнять условие по доле доходов — и при этом не получить с работника на минималке ни рубля экономии. Льгота начинает работать только на зарплатах выше 40 639,50 ₽.

Посчитаем разницу между общим и пониженным тарифом на четырёх уровнях месячной зарплаты. Расчёт сделан для компании, которая имеет право на тариф 15%.
| Месячная зарплата | Часть сверх 1,5 МРОТ | Взносы по 30% | Взносы с льготой | Экономия в месяц |
|---|---|---|---|---|
| 27 093 ₽ (федеральный МРОТ) | нет | 8 127,90 ₽ | 8 127,90 ₽ | 0 ₽ |
| 32 916 ₽ (минимум по Москве) | нет | 9 874,80 ₽ | 9 874,80 ₽ | 0 ₽ |
| 50 000 ₽ | 9 360,50 ₽ | 15 000,00 ₽ | 13 595,93 ₽ | 1 404,07 ₽ |
| 80 000 ₽ | 39 360,50 ₽ | 24 000,00 ₽ | 18 095,93 ₽ | 5 904,07 ₽ |
Экономия растёт линейно от порога, и на уровне минимальной зарплаты она равна нулю в любом регионе: даже московская планка 32 916 ₽ ниже 1,5 федерального МРОТ. Считать выгоду от льготы имеет смысл по средней зарплате в компании, а не по числу работников в реестре МСП.
Внимание: региональная минимальная зарплата по статье 133.1 ТК РФ не может быть ниже федеральной и обычно выше: в Москве на 2026 год это 32 916 ₽. Сверять оклады нужно с региональным значением, а взносы начислять на фактически начисленную сумму.
Кому пониженный тариф остался в 2026 году
С 1 января 2026 года круг получателей льготы сузился. Тариф 15% с выплат сверх 1,5 МРОТ сохранён не для всех субъектов МСП, а только для компаний из приоритетных секторов экономики: сельского хозяйства и рыболовства, пищевой и текстильной промышленности, фармацевтики, обработки древесины, металлургии и машиностроения, IT и телекоммуникаций, образования, культуры, спорта и науки. Перечень утверждён распоряжением Правительства РФ от 27.12.2025 № 4125-р.
Условий два, и работают они только вместе: соответствующий вид экономической деятельности указан как основной в ЕГРЮЛ или ЕГРИП, и доля доходов от него составляет не менее 70%. Для обрабатывающих производств из перечня ставка ниже общей льготной — 7,6% с выплат сверх 1,5 МРОТ. С I квартала 2026 года в расчёте по страховым взносам такие плательщики указывают код тарифа 32 вместо прежнего 20; порядок применения разобран в разъяснении ФНС о пониженном тарифе для МСП в приоритетных отраслях. Остальные субъекты МСП с 2026 года платят по общему тарифу 30% со всей суммы выплат.
Когда пониженный тариф не даёт экономии
Льгота бесполезна в трёх ситуациях. Первая: вся зарплата работника не превышает 40 639,50 ₽ — расчёт по льготному и по общему тарифу даёт одинаковый результат. Вторая: основной ОКВЭД не входит в перечень 4125-р, и здесь не поможет ни статус МСП, ни численность. Третья: ОКВЭД льготный, но доля доходов от него опустилась ниже 70% по итогам квартала, полугодия, девяти месяцев или года — право на тариф теряется, а взносы пересчитываются по общей ставке.
Если у вас производство с фондом оплаты труда на уровне минимума, льгота 15% в бюджет следующего года закладывается нулевой суммой. Это не повод менять ОКВЭД или дробить выплаты: экономия появится, когда вырастут сами зарплаты, а не схема их оформления.
Взносы при неполной ставке, доплате до МРОТ и неотработанном месяце
База по страховым взносам — это выплаты, начисленные в пользу работника за расчётный период, а не МРОТ и не оклад по штатному расписанию. Правило кажется очевидным, но именно на нём строится большая часть ошибок: бухгалтер берёт «минималку» как фиксированную величину и начисляет 8 127,90 ₽ даже в месяце, когда человек отработал две недели.
На половине ставки оклад при окладе на уровне федерального минимума составляет 13 546,50 ₽, взносы по единому тарифу — 4 063,95 ₽. Сравнение с МРОТ здесь тоже пропорциональное: по статье 133 ТК РФ с минимумом сравнивается зарплата работника, полностью отработавшего норму рабочего времени, поэтому при неполной ставке планка уменьшается пропорционально. Доплата до МРОТ, если её начисляют, входит в базу по взносам на общих основаниях — это элемент оплаты труда, а не компенсация.

В практике Добыто табель, штатное расписание и приказ о доплате идут одним маршрутом согласования, поэтому расхождение между окладом и фактическим начислением видит кадровик на входе, а не бухгалтер в последний день месяца.
Соберите положение об оплате труда с порядком доплаты до МРОТ
Как рассчитать страховые взносы с зарплаты на уровне МРОТ: пошаговая инструкция
- Шаг 1. Возьмите начисления за месяц по табелю: оклад за отработанное время, доплату до минимума, премии, доплаты за ночные и сверхурочные. Это и есть база, МРОТ в расчёте не участвует.
- Шаг 2. Уберите из суммы выплаты, которые не облагаются по статье 422 НК РФ: пособие по временной нетрудоспособности, материальную помощь в пределах лимита, суточные в пределах норм.
- Шаг 3. Сложите базу с начала года нарастающим итогом и сравните с предельной величиной 2 979 000 ₽. На минимальной зарплате предел не достигается, ставка остаётся 30%.
- Шаг 4. Проверьте право на пониженный тариф: основной ОКВЭД в перечне 4125-р и доля доходов не менее 70%. Если право есть, разделите базу на часть до 40 639,50 ₽ и часть сверх неё.
- Шаг 5. Начислите единый тариф: 30% на всю базу или 30% на часть до порога и 15% (7,6% для обрабатывающих производств) на превышение.
- Шаг 6. Отдельно начислите взносы на травматизм по своему классу профриска, от 0,2% до 8,5%, и примените льготу 60% по выплатам работникам-инвалидам.
- Шаг 7. Сверьте итог с расчётным листком работника и с данными для персонифицированных сведений: суммы в них должны совпасть до копейки.
Мария Ж, юрист со стажем более 20 лет: «Сверять зарплату надо с региональным значением, а не с федеральным: по статье 133.1 ТК РФ субъект вправе установить минимум выше, и в Москве на 2026 год это 32 916 ₽ против 27 093 ₽ по стране. На взносы это влияет напрямую — при московской планке единый тариф даёт 9 874,80 ₽ вместо 8 127,90 ₽, то есть почти 21 тысячу рублей разницы за год на одного человека. Откройте региональное соглашение по своему субъекту и сверьте с ним оклады в штатном расписании до начала месяца, а не после сдачи расчёта.»
Что не попадает в базу по страховым взносам
Статья 422 НК РФ содержит закрытый перечень выплат, освобождённых от взносов. На зарплате уровня минимума этот перечень встречается реже, чем на высоких окладах, но в месяцах с больничным или командировкой расчёт меняется заметно.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
- Государственные пособия. Больничный, в том числе первые три дня за счёт работодателя, пособие по беременности и родам, пособие по уходу за ребёнком. Взносами не облагаются полностью.
- Материальная помощь до 4 000 ₽ на одного работника за календарный год. Сумма сверх лимита попадает в базу.
- Единовременная материальная помощь при рождении ребёнка в пределах 50 000 ₽, если она выплачена в течение первого года жизни ребёнка.
- Суточные в пределах 700 ₽ за день командировки по России и 2 500 ₽ за день загранкомандировки.
- Компенсация дистанционному работнику за использование личного оборудования и программ — 35 ₽ за рабочий день либо в размере документально подтверждённых расходов.
Месяц, в котором работник на минимуме проболел неделю, даёт базу ниже 27 093 ₽, и взносы уменьшаются пропорционально: пособие в базу не входит. Проверить это можно по расчётному листку — строка пособия и строка оплаты по окладу в нём разделены.
Полезно знать: с 1 января 2026 года действует классификатор профессий ОК 016-2025 (приказ Росстандарта от 16.05.2025 № 423-ст) взамен ОК 016-94. При смене наименования или кода должности нужен приказ о внесении изменений в штатное расписание и дополнительные соглашения к трудовым договорам, а код трудовой функции в ЕФС-1 берётся из связанного с классификатором ОКЗ.
Важный нюанс из практики: смена классификатора совпала по времени с индексацией окладов до нового минимума, и в кадровых службах это часто делают двумя разными приказами в разные даты. Итог — штатное расписание, в котором наименование должности уже новое, а оклад ещё старый, ниже 27 093 ₽. Оба изменения удобнее проводить одним пакетом документов с одной датой введения.
Сроки уплаты и отчётность: где расхождение видно инспекции
Взносы с зарплаты на уровне минимума платятся и отчитываются в общем порядке, отдельных упрощений для минимальных выплат нет. Ниже сроки, по которым проверяется каждый работодатель.
| Действие | Срок | Куда |
|---|---|---|
| Уплата страховых взносов по единому тарифу | не позднее 28-го числа следующего месяца | ФНС, в составе единого налогового платежа |
| Уплата взносов на травматизм | не позднее 15-го числа следующего месяца | Социальный фонд России |
| Персонифицированные сведения о физических лицах | не позднее 25-го числа каждого месяца | ФНС; за март, июнь, сентябрь и декабрь данные входят в РСВ |
| Расчёт по страховым взносам (РСВ) | 25 апреля, 25 июля, 25 октября, 25 января | ФНС, нарастающим итогом с начала года |
| ЕФС-1, раздел по травматизму | не позднее 25-го числа после квартала | Социальный фонд России |
Расхождение между персонифицированными сведениями и РСВ по одному работнику инспекция видит автоматически и запрашивает пояснения. На минимальных зарплатах такое расхождение чаще всего возникает из-за доплаты до МРОТ, проведённой отдельным документом задним числом.

Мария Ж, судебный эксперт по трудовому праву: «Переход на электронные документы не означает, что бумага не понадобится никогда: суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза документа, его реквизитов или подписи. Распечатка электронного документа остаётся копией, и чтобы она что-то значила, её заверяют — оператором электронного документооборота, удостоверяющим центром, нотариусом или самой организацией с отметкой о верности копии. Планируя отказ от бумажного архива по расчётным документам, посмотрите, какие из них существуют у вас только в электронном виде и чем вы подтвердите их подлинность.»
Образцы документов для оформления окладов на уровне МРОТ
Комплект собран под задачу «поднять оклад до минимума и подтвердить расчёт взносов»: начните со штатного расписания, остальное подстраивается под него.
| Документ | Скачать |
|---|---|
| Штатное расписание по форме Т-3 | Скачать |
| Табель учёта рабочего времени по форме Т-12 | Скачать |
| Дополнительное соглашение к трудовому договору | Скачать |
| Приказ об утверждении локального нормативного акта | Скачать |
| Реестр на перечисление зарплаты | Скачать |
Цена ошибки: штрафы, пени и вопросы к зарплате на уровне минимума
Занижение базы по взносам наказывается по статье 122 НК РФ: 20% от неуплаченной суммы, 40% при умысле, плюс пени за каждый день просрочки. При десяти работниках на минимуме и ошибке длиной в квартал недоимка составит около 243 тысяч рублей, штраф в 20% добавит к ней почти 49 тысяч.
Отдельный состав — непредставление расчёта по страховым взносам: по статье 119 НК РФ это 5% от неуплаченной по расчёту суммы за каждый полный и неполный месяц просрочки, не менее 1 000 ₽ и не более 30%. За непредставленные персонифицированные сведения штраф считается по статье 126 НК РФ — 200 ₽ за каждый документ.
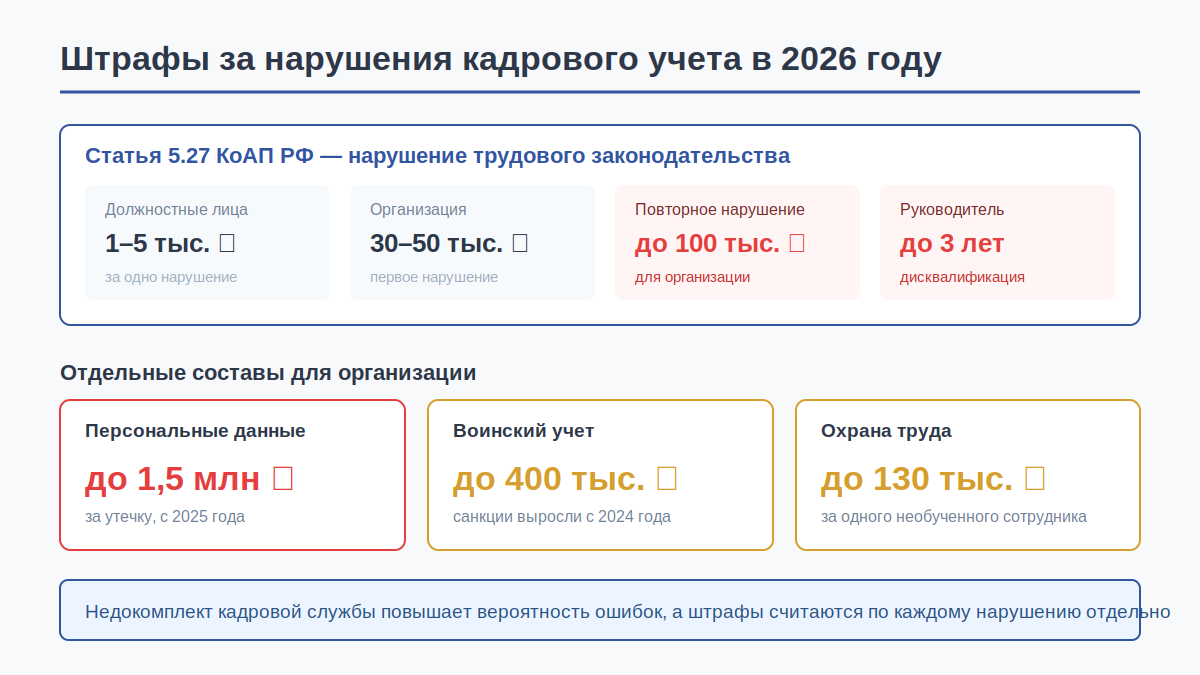
К налоговой ответственности добавляется трудовая. Установление зарплаты ниже размера, предусмотренного трудовым законодательством, подпадает под часть 6 статьи 5.27 КоАП РФ: предупреждение или штраф от 10 000 до 20 000 ₽ на должностное лицо и от 30 000 до 50 000 ₽ на организацию. При повторном нарушении суммы вырастают, а руководителю грозит дисквалификация. Проверочные листы и порядок обжалования предписаний опубликованы на сайте Роструда.
Есть и третье последствие, которое не оформляется штрафом. Если по данным РСВ средняя зарплата в компании держится на уровне минимума, инспекция запрашивает пояснения и приглашает на комиссию по легализации налоговой базы. Готовый ответ здесь — табель и штатное расписание, из которых видно, что люди работают на неполной ставке или приняты в середине месяца.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Проигрывают не из-за формата документа, а из-за дефектов процедуры: момента выдачи подписи, отсутствия идентификации, неверного вида подписи для конкретного документа. В одном разобранном нами споре у работодателя было и Положение о КЭДО, и перечень документов, и согласие работника, но подпись выдали в день подписания заявления, а фактически подписывал другой человек — и собственная система работодателя это зафиксировала. Проверьте у себя три вещи: описан ли в локальном акте порядок идентификации, фиксирует ли система дату и обстоятельства выдачи подписи, есть ли регламент действий при спорном документе.»
Что проверить до начисления: чек-лист
- Оклады в штатном расписании не ниже регионального минимума по вашему субъекту, а не только федерального.
- По работникам на неполной ставке в трудовом договоре и табеле зафиксирована доля ставки и норма времени.
- Порядок доплаты до минимума закреплён в положении об оплате труда, а не вводится разовым приказом каждый месяц.
- Основной ОКВЭД сверен с перечнем 4125-р, доля доходов от него посчитана за отчётный период.
- Класс профриска подтверждён на текущий год, тариф на травматизм в учётной системе соответствует уведомлению СФР.
- Суммы в расчётных листках, персонифицированных сведениях и РСВ совпадают по каждому человеку.
Лайфхак: перед переводом всего штата на электронное подписание кадровых документов по оплате труда обкатайте маршрут на пилотной группе. Так ошибки настройки видны на десятке человек, а не на всей компании в день сдачи отчётности.
Кейс из практики: в компании проблему выявили не по взносам, а по отказу работника подписать допсоглашение об изменении оклада. Разобрали причину: человек физически не умел работать в системе, и документы за него подписывал коллега. После того как ввели пилотную группу и проверку фактической способности работать в системе, оформление индексации окладов прошло без спорных подписей, а расхождений между расчётными листками и РСВ по этим сотрудникам не возникло.
Стоимость подключения ДОБЫТО КЭДО для кадровых документов по оплате труда
Стоимость зависит от численности сотрудников и набора функций: интеграции с 1С, кастомных шаблонов, электронного архива и требований к SLA. Электронные подписи для сотрудников входят в тариф.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт», до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес», неограниченно сотрудников, ПЭП, УНЭП и УКЭП | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата на тарифе «Бизнес» | 50 сотрудников за 30 000 ₽ в год | период оплаты — год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API | По запросу | по согласованию |
| Электронные подписи ПЭП и УНЭП для сотрудников | входят в тариф, выпускаются бесплатно | на всех тарифах |
| УКЭП через партнёров-удостоверяющих центров | рассчитывается индивидуально | по регламенту УЦ |
| Модуль интеграции с 1С:ЗУП | входит в тариф «Бизнес» | установка и настройка за один день |
Итоговая сумма зависит от того, сколько человек реально переводится на электронное подписание и нужна ли интеграция с учётной системой: на тарифе «Бизнес» действует минимальная оплата за 50 сотрудников, поэтому компании на 15 человек выгоднее «Старт». Условия по каждому тарифу и состав функций собраны на странице тарифов ДОБЫТО КЭДО.
Тариф меняется в любое время: при повышении разница пересчитывается пропорционально оставшемуся периоду, поэтому начать можно с минимального набора и расширить его к моменту индексации окладов.
Выводы
Взносы с минимальной зарплаты считаются так же, как с любой другой: 30% единого тарифа с фактически начисленной суммы плюс травматизм по классу профриска, итого 8 182,09 ₽ в месяц при тарифе 0,2% и окладе 27 093 ₽. Пониженный тариф для малого бизнеса на этом уровне зарплат не работает, потому что порог 1,5 МРОТ выше самого минимума, а с 2026 года льгота доступна только приоритетным отраслям из перечня 4125-р. Основные ошибки возникают не в арифметике, а в документах: оклад ниже регионального минимума, доплата, проведённая задним числом, расхождение табеля и штатного расписания.
Мы в Добыто сводим кадровые документы по оплате труда в один маршрут согласования с электронным архивом: штатное расписание, приказ, допсоглашение и расчётный листок связаны между собой, и к моменту сдачи расчёта по страховым взносам у бухгалтера и кадровика одна и та же картина по каждому работнику.
Частые вопросы
Удерживаются ли страховые взносы из зарплаты работника?
Нет. Взносы начисляются работодателем сверх зарплаты и в расчётном листке работника отдельной строкой удержания не отражаются. Из начисленных 27 093 ₽ удерживается только НДФЛ 13% — 3 522,09 ₽, если нет стандартных вычетов. Взносы в сумме 8 127,90 ₽ по единому тарифу компания платит из своих средств, и на сумму «на руки» они не влияют.
Как считать взносы, если вознаграждение по договору ГПХ равно МРОТ?
С выплат исполнителю по гражданско-правовому договору взносы начисляются по единому тарифу 30%, включая страхование на случай временной нетрудоспособности и материнства. Взносы на травматизм по такому договору платятся только тогда, когда это прямо предусмотрено его условиями. С самозанятым на НПД взносов нет вовсе, но выплата от заказчика, который был работодателем этого человека менее двух лет назад, под режим НПД не подпадает и облагается как обычное вознаграждение физическому лицу.
Влияет ли зарплата на уровне минимума на размер больничного?
Да, через минимальный средний дневной заработок. Он считается по формуле МРОТ × 24 / 730 и в 2026 году составляет 890,73 ₽ в день. Если фактический заработок работника за расчётный период дал меньшую величину, пособие считают от этого минимума. Само пособие страховыми взносами не облагается, включая первые три дня за счёт работодателя.
Начисляются ли взносы на районный коэффициент и северную надбавку?
Да, они входят в базу по страховым взносам как часть оплаты труда. При этом с самим минимумом сравнивается зарплата без этих выплат: районный коэффициент и процентная надбавка за работу в районах Крайнего Севера начисляются сверх минимального размера оплаты труда. То есть в базу по взносам они попадают, а в сумму, которая сравнивается с планкой, — нет.
Можно ли оставить оклад ниже минимума, если с доплатами зарплата его превышает?
Да, трудовое законодательство требует, чтобы минимуму соответствовала месячная заработная плата полностью отработавшего норму работника, а не тарифная ставка или оклад. Порядок такой доплаты закрепляется в положении об оплате труда, иначе каждый месяц придётся издавать отдельный приказ. На расчёт взносов это не влияет: база складывается из оклада и доплаты вместе.
Идёт ли у работника на минимальной зарплате стаж и пенсионные коэффициенты в полном объёме?
Страховой стаж засчитывается за весь период работы по трудовому договору, за который работодатель начислил взносы, и от размера зарплаты не зависит. А вот число пенсионных коэффициентов за год зависит от суммы взносов: годовая база работника на федеральном минимуме — 325 116 ₽ при предельной величине 2 979 000 ₽, то есть менее 11% от максимума. Проверить, какие суммы работодатель отразил по вам, можно в выписке из индивидуального лицевого счёта на портале госуслуг.
