
Компенсация за задержку зарплаты — это проценты по статье 236 ТК РФ: не менее 1/150 ключевой ставки Банка России от суммы к выплате за каждый день просрочки, включая день фактического расчёта. На 17 сентября 2026 года ставка составляет 14%, то есть один день просрочки стоит 0,0933% долга. Начисляет её работодатель сам, без заявления работника и независимо от своей вины: заблокированный счёт, задержка платежа от заказчика или больничный расчётчика основание не отменяют. Главное различие сидит в базе: проценты считают от суммы, которую работник должен был получить на руки, то есть после удержания НДФЛ, а не от начисленной суммы по ведомости.
Разберём, с какого дня идёт счёт при задержке зарплаты, аванса, отпускных и расчёта при увольнении, как делить период, если ключевая ставка внутри просрочки менялась, и чем оформить начисление, чтобы инспектор увидел исполненную обязанность. Покажем, какие индикаторы риска Минтруда выводят компанию на внеплановую проверку по зарплатным данным и во сколько обходится непризнанная просрочка. Суммы по статье 5.27 КоАП, сценарная таблица по типам выплат, тарифы на 2026 год и ответы на частые вопросы — во второй половине статьи.
С какого дня начинается просрочка: сроки, от которых считают проценты
Точка отсчёта — конкретные даты, которые компания закрепила в правилах внутреннего трудового распорядка, коллективном договоре или трудовом договоре. Статья 136 ТК РФ требует платить не реже чем каждые полмесяца и не позднее 15 календарных дней со дня окончания периода, за который начислена выплата. Если дата выплаты совпала с выходным или нерабочим праздничным днём, деньги перечисляют накануне. Если выплату перенесли на следующий рабочий день, просрочка уже началась.
Проценты идут со дня, следующего за установленной датой, и по день фактического расчёта включительно. Этот день включается в период — частая арифметическая ошибка при самостоятельном расчёте состоит в том, что бухгалтерия считает до дня выплаты, а не по него.
Отдельные сроки работают для трёх выплат. Отпускные выдают не позднее чем за три календарных дня до начала отпуска, поэтому их считают, не дожидаясь конца месяца. Расчёт при увольнении производят в день увольнения по статье 140 ТК РФ, а если работник в этот день не работал — не позднее следующего дня после его требования. Пособия и иные выплаты в рамках трудовых отношений подпадают под ту же статью 236: перечень не ограничен одной зарплатой.
Полезно знать: отпускные нужно выдать не позднее чем за три календарных дня до начала отпуска, а уведомить работника об отпуске — не позднее чем за две недели. Расчёт отпускных поэтому делают заранее, до закрытия месяца, и один день опоздания с переводом уже даёт основание для процентов.
С 30 января 2024 года статья 236 ТК РФ прямо охватывает и суммы, которые работодатель вовремя не начислил: Федеральный закон от 30.01.2024 № 3-ФЗ закрепил вывод, сделанный Конституционным Судом РФ в постановлении от 11.04.2023 № 16-П. Если суд признал право работника на выплату, проценты считают не с даты решения, а со дня, следующего за днём, когда деньги должны были быть выплачены при своевременном начислении. Практический смысл в том, что спор о премии или о среднем заработке за время вынужденного прогула тянет за собой проценты за весь прошедший период, иногда за два года.
Как рассчитать компенсацию: формула, база и пример за 12 дней
Формула одна для всех видов задержанных выплат: сумма к выплате, умноженная на ключевую ставку, делённая на 150 и умноженная на число дней просрочки. Ставка берётся та, которая действовала в соответствующие дни, а не на дату расчёта.
Возьмём оклад 60 000 рублей. НДФЛ по ставке 13% — 7 800 рублей, к выплате 52 200 рублей. Срок по правилам внутреннего трудового распорядка — 5 сентября, фактически деньги ушли 17 сентября. Просрочка считается с 6 по 17 сентября включительно, это 12 дней. Дневная величина: 52 200 × 14% / 150 = 48,72 рубля. За 12 дней — 584,64 рубля на одного человека. На штате 200 человек с такой же выплатой это 116 928 рублей, которые компания должна начислить сверх долга, без предписания и без суда.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

База расчёта — именно сумма к выплате. Роструд и сложившаяся практика расчёта исходят из того, что проценты начисляются на то, что работник не получил на руки, поэтому НДФЛ из базы вычитают. Расчёт от начисленной суммы завышает компенсацию и расходится с цифрами расчётного листка.
Если внутри просрочки ставка менялась, период делят на отрезки. Предыдущее значение ключевой ставки в 2026 году — 14,25%, и просрочка, начавшаяся до последнего снижения, считается в два действия: 52 200 × 14,25% / 150 × 8 дней = 396,72 рубля плюс 52 200 × 14% / 150 × 4 дня = 194,88 рубля, итого 591,60 рубля. Расчёт по одной усреднённой ставке инспектор не примет: статья 236 говорит о ставке, действующей в это время.
Размер 1/150 — минимум. Коллективный договор, локальный нормативный акт или трудовой договор могут установить повышенный процент, и тогда считать нужно по своему же документу. Если в положении об оплате труда стоит 1/100 ключевой ставки, применяется эта величина: условие, улучшающее положение работника, действует наравне с нормой кодекса.
Мария Ж, юрист со стажем более 20 лет: «Прежде чем считать проценты, посмотрите на саму сумму: с 1 января 2026 года федеральный МРОТ — 27 093 рубля, но сверяться надо с региональным значением, а не с федеральным. В Москве на 2026 год это 32 916 рублей, и начисление ниже регионального минимума превращает спор о просрочке в спор о законности самой зарплаты. Откройте своё положение об оплате труда и сверьте оклады по нижним грейдам с региональным МРОТ, прежде чем считать компенсацию за дни.»
Что проверить до расчёта: предварительная диагностика
Расчёт разваливается не в арифметике, а в исходных данных. До того, как считать дни, соберите пять позиций.
- Даты выплат по документам. Сверьте правила внутреннего трудового распорядка, коллективный договор и трудовые договоры между собой. Если в ЛНА стоит 5-е число, а в договорах у части сотрудников 10-е, у вас две разные точки отсчёта и два разных расчёта.
- Суммы к выплате по каждому человеку. Не начисленные, а к перечислению: после удержания НДФЛ.
- Фактические даты зачисления. Берите дату исполнения платёжного поручения банком, а не дату его формирования в учётной системе.
- Значения ключевой ставки по дням просрочки. Для длинных задержек выпишите отрезки с датами изменения ставки.
- Повышенный размер в своих документах. Проверьте положение об оплате труда и коллективный договор на предмет процента выше 1/150.
После этого расчёт сводится к таблице на 6 столбцов, где по каждому работнику видно: сумма, дата по документам, дата фактическая, число дней, ставка, результат. Такая таблица — основной документ, который инспектор попросит первым.
Как начислить и выплатить компенсацию: порядок и документы
ТК РФ не устанавливает ни отдельного срока для выплаты процентов, ни формы документа, которым их начисляют. На практике компенсацию перечисляют одновременно с погашением долга, а начисление оформляют бухгалтерской справкой-расчётом: она содержит расчёт по каждому работнику и служит основанием для проводки. Приказ руководителя обязательным не является, но он удобен, когда решение касается всего штата и нужно зафиксировать, за какой период и по какой ставке начислено.
Как выплатить компенсацию за задержку: пошаговая инструкция
- Шаг 1. Зафиксируйте по каждой выплате дату по документам и дату фактического зачисления, посчитайте дни просрочки с днём расчёта включительно.
- Шаг 2. Определите базу: сумма к выплате после удержания НДФЛ по каждому работнику.
- Шаг 3. Разбейте длинные просрочки на отрезки по значениям ключевой ставки и посчитайте каждый отрезок отдельно.
- Шаг 4. Проверьте локальные акты на повышенный размер компенсации и примените свой процент, если он больше 1/150.
- Шаг 5. Оформите бухгалтерскую справку-расчёт, при массовой задержке — приказ с периодом и ставкой.
- Шаг 6. Удержите НДФЛ, начислите страховые взносы и отразите суммы в отчётности за соответствующий период.
- Шаг 7. Выплатите компенсацию вместе с долгом, отразите её отдельной строкой в расчётном листке и сохраните платёжные документы в одном деле с расчётом.
Налоги на компенсацию — место, где спорят до сих пор, но исходить безопаснее из позиции проверяющих. ФНС России и суды рассматривают такие суммы как доход в рамках трудовых отношений: специального освобождения в статье 422 НК РФ нет, а пункт 1 статьи 217 НК РФ льготу не даёт. Ведомство изложило этот подход в разъяснении о том, что компенсации за задержку заработной платы облагаются НДФЛ и страховыми взносами, включая суммы, взысканные по решению суда. Если работник уже уволен и удержать налог не из чего, работодатель сообщает об этом в инспекцию и работнику, а налог человек платит сам.

Расчётный листок подтверждает, что работник извещён о начислении. Статья 136 ТК РФ обязывает извещать работника в письменной форме о составных частях заработной платы, размерах и основаниях удержаний и общей сумме к выплате. Компенсация в листке идёт отдельной строкой: если её там нет, у компании нет подтверждения, что работник вообще был извещён о начислении. В сервисе Добыто расчётные листки уходят в личный кабинет сотрудника, а копия остаётся в электронном архиве с датой доставки.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Нарушения по выплатам почти никогда не выглядят как «денег не платили». Они выглядят как расхождение документов между собой: в правилах внутреннего трудового распорядка одна дата, в трудовых договорах другая, в платёжных поручениях третья. Инспектор видит такое расхождение за минуту и фиксирует его по каждому работнику отдельно. Сверьте даты выплат в ЛНА и в трудовых договорах до того, как начнёте считать дни просрочки.»
Сформируйте расчётный листок с отдельной строкой компенсации
Дальше — техника перечисления. Компенсация идёт тем же способом, что и зарплата: на счёт, указанный работником в заявлении. При массовой выплате её включают в тот же реестр на перечисление, что и основной долг, но отдельной суммой, чтобы в расчётном листке и в реестре цифры совпадали. В практике Добыто реестры и подписанные согласия живут в одном модуле «Выплаты»: по каждой выплате видно статус, историю начислений и архив, который выгружается целиком.

Документы для оформления выплаты и погашения задержки
Комплект собран под задачу закрыть просрочку документально: начните с реестра на перечисление, он связывает расчёт с фактическим платежом.
| Документ | Скачать |
|---|---|
| Реестр на перечисление зарплаты | Скачать |
| Платёжное поручение 0401060: бланк и образцы | Скачать |
| Лицевой счёт работника по форме Т-34 | Скачать |
| Согласие на электронный расчётный листок | Скачать |
| Заявление о перечислении зарплаты на карту | Скачать |
МРОТ, уровень зарплаты и индикаторы риска: почему проверка приходит без плана
Работодатели до сих пор ждут графика проверок, не находят себя в плане и успокаиваются. Логика 2026 года другая. Мораторий на плановые проверки, введённый постановлением Правительства от 10.03.2022 № 336, действует, плановые мероприятия остались для категории высокого риска, а основной контроль перешёл во внеплановые проверки по индикаторам риска, реагирование на обращения и профилактические визиты. Механику задаёт Федеральный закон от 31.07.2020 № 248-ФЗ, контроль ведут государственные инспекции труда как территориальные органы Роструда.
Индикатор риска — не нарушение и не его доказательство. Это признак, при котором инспекция вправе инициировать внеплановое мероприятие. Перечень утверждён приказом Минтруда от 30.11.2021 № 838н, действующая редакция — по приказу от 08.12.2025 № 685н, в ней девять позиций, и сам приказ применяется до 31 декабря 2026 года. Два индикатора из девяти считаются прямо по зарплатным данным, которые компания сама передаёт в государственные системы.
Внимание: индикатор № 5 — начисление зарплаты ниже МРОТ за каждый месяц предыдущего квартала 60 и более работникам, если их доля составляет 50 и более процентов. Индикатор № 6 — отсутствие снижения численности при сокращении фонда оплаты труда на 80 и более процентов за квартал у работодателя с численностью от 15 работников. Оба срабатывают автоматически, по отчётности.
Индикатор № 6 срабатывает, когда начисления упали, а люди остались в штате: так выглядит кассовый разрыв, при котором компания перестаёт не только платить, но и начислять. Индикатор № 5 упирается в МРОТ. С 1 января 2026 года федеральный минимальный размер оплаты труда — 27 093 рубля в месяц, он установлен Федеральным законом от 28.11.2025 № 429-ФЗ, изменившим статью 1 Федерального закона от 19.06.2000 № 82-ФЗ. Рост к 22 440 рублям 2025 года составил 20,7%, и с 2025 года действует правило: МРОТ не ниже 48% медианной заработной платы. Региональный минимум по статье 133.1 ТК РФ не может быть ниже федерального и обычно выше: в Москве на 2026 год это 32 916 рублей.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Мария Ж, HR-эксперт с 13-летним стажем: «Скажу вещь, которая мне самой не нравится: отсутствие компании в плане проверок сегодня не говорит ни о чём. Индикатор риска срабатывает автоматически, по данным, которые работодатель сам передал в государственные системы, и узнать заранее, что он сработал, возможности нет. Поэтому компенсацию за дни просрочки считают сразу при погашении долга, а не после письма из инспекции: к моменту письма исправлять уже нечего.»
Проверка идёт по проверочным листам, утверждённым приказом Роструда, и за их рамки инспектор при проверке выходить не вправе. Это работает в пользу работодателя, который заранее прошёл самопроверку по тем же спискам. В практике Добыто сроки выплат и сроки кадровых действий выносят в систему первыми: именно они теряются при ручном ведении чаще всего.

Цена решения не начислять проценты
Решение не начислять проценты экономит те самые 584,64 рубля на человека и 116 928 рублей на штате в 200 человек. Дальше сумма сравнивается с последствиями по трём разным кодексам.
Невыплата или неполная выплата в установленный срок по части 6 статьи 5.27 КоАП РФ — это предупреждение или штраф: должностному лицу от 10 000 до 20 000 рублей, предпринимателю без образования юридического лица от 1 000 до 5 000 рублей, организации от 30 000 до 50 000 рублей. Повторное нарушение по части 7 той же статьи стоит дороже: должностному лицу от 20 000 до 30 000 рублей или дисквалификация на срок от одного года до трёх лет, организации от 50 000 до 100 000 рублей. Компенсацию при этом всё равно придётся выплатить: штраф её не заменяет и не поглощает.
| Основание | Размер или последствие | Условие применения |
|---|---|---|
| Статья 236 ТК РФ, денежная компенсация | Не ниже 1/150 ключевой ставки за каждый день от суммы к выплате | Начисляет работодатель сам, независимо от наличия вины |
| Часть 6 статьи 5.27 КоАП РФ | Предупреждение или штраф: должностное лицо 10 000-20 000 ₽, ИП 1 000-5 000 ₽, юрлицо 30 000-50 000 ₽ | Невыплата или неполная выплата в установленный срок |
| Часть 7 статьи 5.27 КоАП РФ | Должностное лицо 20 000-30 000 ₽ или дисквалификация 1-3 года, ИП 10 000-30 000 ₽, юрлицо 50 000-100 000 ₽ | Повторное аналогичное нарушение |
| Статья 360.1 ТК РФ | Решение инспектора — исполнительный документ, суммы списывают со счётов через судебного пристава | Предписание об устранении не исполнено; на обжалование 10 дней с даты получения решения |
| Статья 142 ТК РФ | Работник приостанавливает работу, за период приостановки сохраняется средний заработок | Задержка свыше 15 дней и письменное извещение работодателя |
| Часть 1 статьи 145.1 УК РФ | Штраф до 120 000 ₽ или доход до 1 года, принудительные работы до 2 лет, лишение свободы до 1 года | Частичная невыплата свыше 3 месяцев, то есть менее половины суммы, при корыстном мотиве |
| Часть 2 статьи 145.1 УК РФ | Штраф 100 000-500 000 ₽ или доход до 3 лет, лишение свободы до 3 лет | Полная невыплата свыше 2 месяцев либо выплата свыше 2 месяцев в размере ниже МРОТ |
Самое дорогое последствие в таблице — не штраф, а статья 360.1 ТК РФ: долг перестаёт быть предметом спора и превращается в сумму, которую списывают принудительно. Инспектор принимает решение о принудительном исполнении, если предписание не исполнено, такое решение отнесено к исполнительным документам, и через постановление судебного пристава-исполнителя суммы уходят с банковских счётов работодателя. По части 1 и части 2 статьи 145.1 УК РФ есть выход: лицо, совершившее преступление впервые, освобождается от ответственности, если в течение двух месяцев со дня возбуждения дела погасило задолженность полностью и уплатило проценты. Проценты в этой конструкции — те самые, по статье 236.
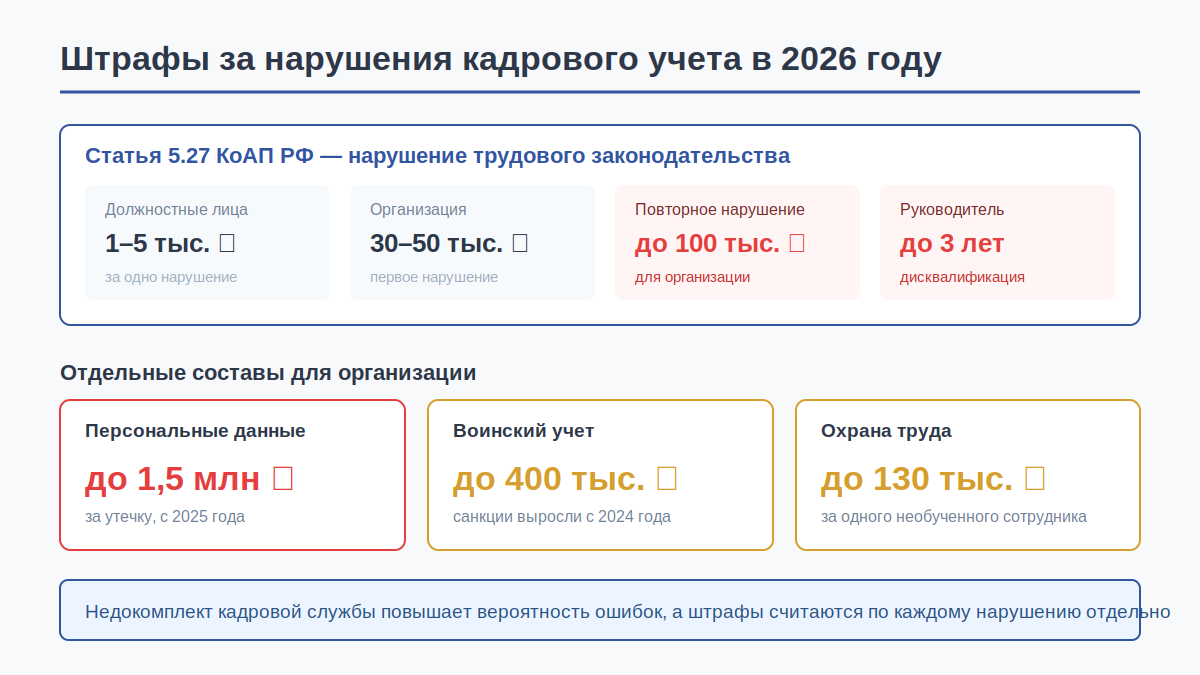
Лайфхак: профилактический визит — единственный формат, где можно показать документы и получить замечания без штрафа, а уклонение от обязательного визита само становится основанием для внеплановой проверки. Если визит назначен, идите на него и используйте как бесплатную диагностику.
Мария Ж, судебный эксперт по трудовому праву: «Перестройка контроля с плановых проверок на индикаторы разумна, но у неё есть перекос, который работодатель ощущает прямо: обратной связи нет, предупреждения нет, объясниться до мероприятия тоже нельзя. Профилактический визит частично закрывает эту дыру, и отказ от него — худшее решение из возможных: компания лишается мягкого формата и одновременно даёт основание для жёсткого. Проверьте, назначался ли вам визит и что вы ответили.»
Разные ситуации: что критично при задержке аванса, зарплаты и расчёта при увольнении
Формула одна, но набор рисков меняется в зависимости от того, какую выплату задержали и на сколько.
| Ситуация | Что критично | Что вторично |
|---|---|---|
| Аванс ушёл на 1-2 дня позже из-за сбоя платежа | Начислить проценты за каждый день и показать их в расчётном листке | Причина сбоя: обязанность не зависит от вины работодателя |
| Зарплата задержана всей компании более 15 дней | Письменные извещения о приостановке работы, средний заработок за период приостановки, график погашения | Устные договорённости с коллективом о переносе даты |
| Расчёт при увольнении не выдан в день увольнения | День увольнения как точка отсчёта и проценты по день фактической выплаты включительно | Незакрытый обходной лист и несданные материальные ценности |
| Отпускные перечислены за 2 дня до отпуска | Один день просрочки уже даёт основание для компенсации | Согласие работника на поздний перевод: норму оно не отменяет |
| Суд признал право на выплату, которую не начисляли | Проценты со дня, следующего за днём, когда выплату следовало произвести при своевременном начислении | Дата вступления решения суда в силу как точка отсчёта |
| Выплата в срок, но не в полном размере | Проценты считаются на недоплаченную часть с той же даты | Размер расхождения: порога, ниже которого компенсация не начисляется, нет |
Работник при задержке действует по другой логике: сначала письменное требование, затем обращение в инспекцию труда или суд. Права работника и порядок подачи обращения Роструд описывает в разделе о задержке заработной платы на портале Онлайнинспекция.РФ. Срок обращения в суд по спорам о выплатах — один год со дня установленной даты выплаты, по статье 392 ТК РФ, и за весь этот год проценты продолжают начисляться.
Когда компенсация по статье 236 ТК РФ не начисляется
Три ситуации, в которых статья 236 не работает, и одна, в которой её путают с другими требованиями.
- Просрочки фактически нет. Дата выплаты совпала с выходным, деньги перечислены накануне — срок соблюдён, проценты не возникают.
- Отношения не трудовые. Исполнителю по договору гражданско-правового характера и самозанятому статья 236 ТК РФ не применяется: там действуют условия договора и нормы ГК РФ о процентах. Переносить трудовые гарантии на ГПХ нельзя, как и наоборот.
- Спор идёт о праве на саму выплату. Если выплата не предусмотрена ни законом, ни ЛНА, ни трудовым договором, сначала решается вопрос о её обоснованности, и только признанное право тянет за собой проценты.
- Компенсация не заменяет другие требования. Она начисляется помимо индексации и не исключает возмещения морального вреда по статье 237 ТК РФ. Выплатив проценты, работодатель закрывает материальную ответственность за просрочку, а не весь спор.
Мария Ж, специалист по цифровой подписи и КЭДО: «Переход на электронные документы не означает, что бумага не понадобится никогда: суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза. Распечатка электронного документа остаётся копией, и чтобы она что-то значила в споре о выплатах, её заверяют — оператором ЭДО, удостоверяющим центром, нотариусом либо самой организацией с отметкой о верности копии. Посмотрите, какие документы по выплатам у вас существуют только в электронном виде и чем вы подтвердите их подлинность.»
Стоимость перехода на КЭДО: тарифы на 2026 год
Стоимость зависит от численности сотрудников и набора функций: интеграция с учётной системой, кастомные шаблоны и электронный архив входят не во все тарифы.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, электронный архив | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | рассчитывается индивидуально |
| Электронные подписи ПЭП и УНЭП для сотрудников | входят в тариф | в рамках подключения |
| Интеграция с 1С:ЗУП готовым модулем | входит в тариф «Бизнес» | установка и настройка за один день |
| УКЭП через партнёров-удостоверяющих центров | рассчитывается индивидуально | по запросу |
Итоговая сумма складывается из численности, выбранного тарифа и того, нужны ли кастомные шаблоны, приоритетная поддержка и электронный архив. Условия по каждому тарифу и состав функций опубликованы на странице тарифов ДОБЫТО КЭДО, там же указано, что подписи ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах.
Тариф можно повысить или понизить в любое время: при повышении разница пересчитывается пропорционально оставшемуся периоду. Для расчёта под свою численность имеет смысл сравнить стоимость по минимальной оплате тарифа «Бизнес» и по числу сотрудников в месяц.
Выводы
Проценты за просрочку начисляет сам работодатель: не ниже 1/150 ключевой ставки от суммы к выплате за каждый день, со дня, следующего за установленной датой, и по день расчёта включительно. Вина роли не играет, база берётся после НДФЛ, а при изменении ключевой ставки период дробится на отрезки. Незакрытая просрочка стоит дороже самих процентов: она подпадает под часть 6 статьи 5.27 КоАП РФ, а при неисполненном предписании — под механизм принудительного списания по статье 360.1 ТК РФ. Зарплатные данные при этом читаются автоматически через индикаторы риска Минтруда, и узнать о срабатывании заранее нельзя.
Мы в Добыто закрываем именно ту часть задачи, где чаще всего теряются доказательства: сроки выплат, расчётные листки с отдельной строкой компенсации, подписанные согласия и реестры хранятся в одном месте с датами доставки и выгружаются целиком, когда инспектор просит подтвердить исполненную обязанность.
Частые вопросы о компенсации за задержку выплат
Нужно ли заявление работника, чтобы начислить компенсацию?
Нет. Обязанность по статье 236 ТК РФ возникает автоматически с первого дня просрочки и не зависит ни от заявления, ни от обращения в инспекцию, ни от вины работодателя. Начислять проценты отдельным решением работника или согласовывать с ним расчёт не требуется: их считают вместе с погашением долга и показывают в расчётном листке отдельной строкой.
Можно ли выплатить компенсацию позже, чем саму задержанную зарплату?
Отдельного срока для процентов ТК РФ не устанавливает, но разрыв создаёт новую проблему: пока компенсация не выплачена, обязанность считается неисполненной, и инспектор при проверке фиксирует именно это. По практике проценты перечисляют одновременно с долгом одним реестром, отдельной суммой, чтобы даты в расчётном листке и в платёжных документах совпадали.
Компенсация уменьшает налоговую нагрузку или увеличивает её?
Увеличивает. ФНС России и суды исходят из того, что суммы облагаются НДФЛ и страховыми взносами: специального освобождения в статье 422 НК РФ нет, а пункт 1 статьи 217 НК РФ льготу не даёт. Взносы начисляются как на выплату в рамках трудовых отношений по статье 420 НК РФ, включая суммы, взысканные по решению суда.
Может ли работник уволиться без двухнедельной отработки из-за задержки зарплаты?
Да, если нарушение трудового законодательства установлено. По статье 80 ТК РФ при выявленном нарушении со стороны работодателя трудовой договор расторгается в срок, указанный работником. Факт нарушения при этом должен быть подтверждён: решением суда, актом или предписанием инспекции труда, а не только заявлением самого работника.
Что делать, если задержка возникла из-за блокировки счёта или неплатежа заказчика?
Считать проценты в общем порядке. Часть 2 статьи 236 ТК РФ прямо говорит, что обязанность выплатить компенсацию возникает независимо от наличия вины работодателя, и внешние причины её не снимают. Практический вывод для финансовой службы: при кассовом разрыве компенсацию закладывают в план погашения сразу, как отдельную строку, а не считают после закрытия долга.
Начисляются ли проценты на средний заработок за время приостановки работы?
Да, средний заработок за период приостановки работы по статье 142 ТК РФ — такая же выплата в рамках трудовых отношений, и просрочка по ней подпадает под статью 236 ТК РФ. Важное разграничение: приостановить работу можно при задержке именно заработной платы более 15 дней и только после письменного извещения работодателя.
Как считать компенсацию, если работник получает зарплату по частям?
По каждой части отдельно, от её собственной даты. Задержанный аванс даёт свой период просрочки, задержанная вторая часть — свой, и складывать их в одну сумму с одной датой нельзя. Расчёт ведут построчно: сумма к выплате, дата по документам, дата фактического зачисления, число дней, ставка за этот период.
