
Удалённая работа на компьютере оформляется по статье 312.6 ТК РФ одним из двух способов: работодатель выдаёт дистанционному работнику технику, программы и средства защиты информации или с его согласия платит компенсацию за личный либо арендованный компьютер и возмещает связанные расходы. Выданный ноутбук остаётся имуществом компании: его передают по акту, а в налоговом учёте амортизируют по второй группе со сроком свыше 2 и до 3 лет включительно, если он дороже 100 000 рублей. Компенсация за личную технику не облагается НДФЛ и страховыми взносами в пределах 35 рублей за день дистанционной работы или в сумме подтверждённых расходов. Для техники компании оформляют приказ, акт приёма-передачи и учёт основного средства, для компьютера работника — ЛНА или допсоглашение с размером компенсации, без постановки на баланс.
Материал поможет выбрать сценарий, собрать комплект документов, рассчитать амортизацию ноутбука и не потерять льготу по НДФЛ из-за пропущенного условия в допсоглашении. Отдельно разобраны ответственность работника за поломку и утрату техники с учётом новых перечней Минтруда и подписание актов с удалённым сотрудником без курьера. Пример расчёта амортизации, изменения по взносам на травматизм с 1 июля 2026 года, стоимость КЭДО и ответы на частые вопросы — в середине и в конце статьи.
Кто обеспечивает техникой дистанционного работника: два сценария по статье 312.6 ТК РФ
Часть 1 статьи 312.6 ТК РФ прямо возлагает на работодателя обязанность обеспечить дистанционного работника оборудованием, программно-техническими средствами, средствами защиты информации и иными средствами, которые нужны для выполнения трудовой функции. Часть 2 той же статьи допускает другой вариант: работник с согласия или ведома работодателя и в его интересах работает на своём или арендованном оборудовании. Тогда работодатель выплачивает компенсацию за использование техники и возмещает расходы на неё в порядке, сроках и размерах, которые закреплены в коллективном договоре, ЛНА, принятом с учётом мнения профсоюза, трудовом договоре или дополнительном соглашении.
Статья 188 ТК РФ добавляет общее правило для любого личного имущества: работнику платят компенсацию за использование и износ (амортизацию) оборудования и других технических средств, а размер возмещения определяют письменным соглашением сторон трудового договора. На практике это означает, что устная договорённость «работай на своём ноутбуке, доплатим» не создаёт ни обязанности с понятным размером, ни основания для налоговой льготы.
Закон не расшифровывает, что входит в оборудование и программно-технические средства. Роструд в разъяснении на портале Онлайнинспекция.рф об обеспечении дистанционных работников оборудованием назвал критерий: нужно ли оборудование непосредственно для выполнения трудовых обязанностей или работа возможна без него. Там же указано, что закрытый перечень техники в ЛНА допустим, если он включает всё необходимое для трудовой функции, закрытый перечень возмещаемых расходов тоже правомерен, а полностью отказаться от компенсации нельзя. Лицензия на удалённый рабочий стол, VPN-клиент для удалённого доступа к корпоративной сети, антивирус попадают в тот же круг программно-технических средств и средств защиты информации, если без них работник не может выполнять свою работу.
Сценарии различаются по документам, учёту и налогам:
| Параметр | Техника работодателя | Личная или арендованная техника работника |
|---|---|---|
| Норма | Часть 1 статьи 312.6 ТК РФ | Часть 2 статьи 312.6, статья 188 ТК РФ |
| Основные документы | Приказ, акт приёма-передачи в произвольной форме, условие в трудовом договоре или допсоглашении | ЛНА, трудовой договор или допсоглашение с порядком, сроками и размером компенсации; подтверждение, что техника принадлежит работнику или арендована им |
| Бухгалтерский учёт | Основное средство по ФСБУ 6/2020 или расходы периода, если стоимость ниже лимита, установленного компанией | На баланс компании техника не ставится, учитывается выплата компенсации |
| Налог на прибыль | Амортизация, если стоимость выше 100 000 рублей; вторая амортизационная группа, свыше 2 до 3 лет включительно | Прочие расходы по подпункту 11.1 пункта 1 статьи 264 НК РФ: не более 35 рублей за день дистанционной работы или документально подтверждённые расходы |
| НДФЛ и страховые взносы | Выплат работнику нет | Не облагается в пределах 35 рублей за день или в сумме подтверждённых расходов (пункт 1 статьи 217, подпункт 2 пункта 1 статьи 422 НК РФ) |
| Взносы на травматизм | Выплат работнику нет | С 1 июля 2026 года не начисляются в тех же пределах (пункт 1 статьи 20.2 Федерального закона № 125-ФЗ) |
| Риск утраты и поломки | Несёт работодатель; с работника — по правилам главы 39 ТК РФ, как правило в пределах среднего месячного заработка | Техника принадлежит работнику, вопрос ремонта решается условиями соглашения о компенсации |
Техника работодателя требует учёта, инвентаризации и контроля возврата, зато компания сама выбирает конфигурацию, средства защиты и программы. Личный компьютер снимает с бухгалтерии основное средство, но переносит нагрузку в документы о компенсации: без них не работает ни налоговая льгота, ни расчёт суммы. Первое, что стоит проверить у себя, — в каком из двух сценариев фактически работает каждый дистанционный сотрудник и есть ли под этот сценарий подписанный документ.
Когда выдавать компьютер работнику не нужно
Выдавать технику компании не обязательно, если работник уже работает на своём оборудовании и согласен на компенсацию: это прямо допускает часть 2 статьи 312.6. При временном переводе на удалёнку по инициативе работодателя статья 312.9 ТК РФ даёт тот же выбор — обеспечить техникой либо выплачивать компенсацию и возмещать расходы, при необходимости с обучением работника работе с рекомендованными программами.
Статья 312.6 не применяется, если удалённая подработка оформлена договором ГПХ или исполнитель работает как самозанятый. Исполнитель не работник, и вопрос техники и расходов решает сам гражданско-правовой договор, а не глава 49.1 ТК РФ.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Важный нюанс из практики: удалённые сотрудники и линейный персонал часто не имеют компьютера вовсе, у них есть только смартфон. Для кадровых документов компьютер им не нужен: в КЭДО мы строим подписание так, чтобы сотрудник открывал документ и подписывал его с телефона. Поэтому до закупки ноутбуков стоит отделить технику для трудовой функции от техники для подписания кадровых документов — во втором случае обычно хватает смартфона работника.
Как оформить выдачу ноутбука дистанционному работнику: документы и порядок
Унифицированной формы для передачи техники работнику на дом нет, поэтому акт приёма-передачи составляют в произвольной форме, а условия пользования закрепляют в трудовом договоре или дополнительном соглашении. Минимальный комплект выглядит так: приказ о передаче техники дистанционному работнику, акт приёма-передачи с перечнем и состоянием оборудования, условие в допсоглашении о порядке использования, ремонта и возврата. Договор о полной материальной ответственности в этот комплект автоматически не входит: его заключают только с работниками, чьи должности или работы есть в перечнях Минтруда, об этом — в разделе про ответственность.
Акт работает как доказательство, если по нему можно однозначно опознать каждую единицу техники. В нём указывают наименование и модель, серийный и инвентарный номер, комплектность (зарядное устройство, мышь, гарнитура, док-станция), видимые дефекты, установленное программное обеспечение и средства защиты информации, стоимость по данным учёта и дату передачи. Если к ноутбуку выдают токен или настраивают удалённый доступ к корпоративной сети, это тоже вносят в акт: при увольнении по нему сверяют возврат.
Как передать технику удалённому сотруднику: пошаговая инструкция
- Шаг 1. Определите перечень техники, программ и средств защиты информации, без которых работник не выполнит трудовую функцию, и закрепите его в ЛНА о дистанционной работе или в допсоглашении.
- Шаг 2. Дополните трудовой договор или допсоглашение условиями: какая техника предоставляется, можно ли использовать её в личных целях, кто оплачивает доставку и ремонт, в какой срок и каким способом техника возвращается при увольнении или окончании дистанционного режима.
- Шаг 3. Издайте приказ о передаче техники дистанционному работнику с указанием инвентарных номеров.
- Шаг 4. Составьте акт приёма-передачи с серийными номерами, комплектностью и состоянием техники и подпишите его с обеих сторон. При доставке курьером работник подписывает акт после вскрытия упаковки и проверки комплектности.
- Шаг 5. Передайте данные в бухгалтерию: для основного средства в карточке указывают местонахождение и материально ответственное лицо, для техники ниже лимита — запись в регистре контроля наличия.
- Шаг 6. Проверьте, что допсоглашение, приказ и акт подписаны в нужном виде электронной подписи или на бумаге и сохранены в личном деле работника.
Когда работник живёт в другом городе, акт почти всегда подписывают дистанционно. Здесь возникает вопрос формы: скан бумажного акта, подписанного от руки, и электронный акт, подписанный электронной подписью, — разные по правовому режиму документы.
Мария Ж, специалист по цифровой подписи и КЭДО: «Первое, что мы выясняем в споре о подписи, — в каком режиме создавался документ. Скан акта, подписанного от руки, и файл с криптографической подписью живут по разным правилам, и требования к подписи у них разные. Откройте свой файл: если в нём есть изображение собственноручной подписи, перед вами электронный образ, а не электронный документ.»
Двустороннее подписание в КЭДО снимает этот вопрос: акт создаётся сразу в электронном виде, работодатель и работник подписывают его своими подписями, и система фиксирует время каждой подписи. Курьер нужен только для доставки самой техники.

Какой электронной подписью подписывать акт и допсоглашение с удалённым работником
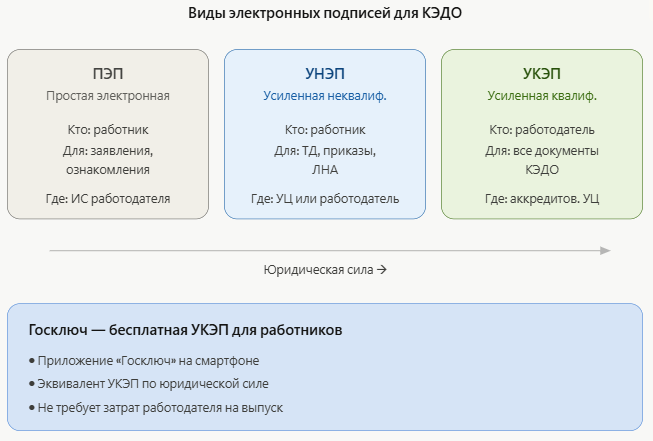
Статья 312.3 ТК РФ разрешает сторонам дистанционной работы обмениваться документами в электронном виде, а статьи 22.1-22.3 ТК РФ задают правила КЭДО: какие документы можно перевести в электронный вид, с чьего согласия и какой подписью. Работодатель подписывает кадровые документы УКЭП. Работник подписывает УКЭП, УНЭП или ПЭП в случаях, которые перечислены в статье 22.2 ТК РФ. ПЭП, УНЭП и УКЭП не взаимозаменяемы: вид подписи выбирают под конкретный документ и способ взаимодействия, а не по удобству.
Внимание: практика судов по займам и договорам услуг, подписанным кодом из SMS, на кадровые документы не переносится. В трудовых отношениях действуют статьи 22.1-22.3 ТК РФ со своим перечнем документов и требованиями к виду подписи, и простая электронная подпись допустима не для всего.
В сервисе Добыто ПЭП и УНЭП для сотрудников выпускаются бесплатно и входят в тариф, поэтому для подписания акта и допсоглашения работнику не нужно покупать подпись. Удалённый новичок, у которого есть подтверждённая учётная запись Госуслуг, выпускает УНЭП в Госключе и подписывает документ с телефона.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Суд оценивает не подпись работника в журнале ознакомления, а его фактическую способность работать в системе. Когда за работника документы подписывает кто-то другой, потому что сам он не разобрался, работодатель теряет всю доказательственную конструкцию. Поэтому мы закладываем пилотную группу перед раскаткой на всю компанию: проверьте на ней, что удалённые сотрудники сами проходят подписание от начала до конца.»
Образцы допсоглашения и документов для электронного оформления удалённых сотрудников
Начните с допсоглашения о дистанционной работе: в него добавляют условия о технике, а остальные документы нужны, чтобы подписывать его и акт электронно.
| Документ | Скачать |
|---|---|
| Дополнительное соглашение о дистанционной работе | Скачать |
| Положение о ведении КЭДО | Скачать |
| Приказ о введении КЭДО | Скачать |
| Заявление о согласии на переход на КЭДО | Скачать |
| Соглашение об использовании ПЭП и НЭП | Скачать |
Как учесть компьютер удалённого сотрудника и начислить амортизацию
Передача ноутбука работнику на дом не меняет собственника: техника остаётся на балансе компании и продолжает использоваться в её деятельности, поэтому учёт ведут так же, как для компьютера в офисе. Меняется только местонахождение объекта и лицо, за которым он закреплён, и эти данные вносят в инвентарную карточку или регистр контроля.
В бухгалтерском учёте порог задаёт сама организация. Пункт 5 ФСБУ 6/2020 позволяет не применять стандарт к активам, стоимость которых ниже лимита, установленного с учётом существенности, и сразу признавать затраты на них расходами периода. Фиксированной суммы стандарт не называет, многие компании выбирают 100 000 рублей, чтобы совпадать с налоговым учётом. Полный текст стандарта есть в приказе Минфина России от 17.09.2020 № 204н об утверждении ФСБУ 6/2020. Если ноутбук списан в расходы сразу, организация всё равно обязана контролировать наличие и движение такого актива, поэтому техника, выданная на дом, остаётся в забалансовом регистре с инвентарным номером.
В налоговом учёте амортизируемым имуществом считается объект стоимостью более 100 000 рублей со сроком использования больше 12 месяцев (статья 256 НК РФ). Персональный компьютер относится ко второй амортизационной группе по коду 330.28.23.23: срок полезного использования свыше 2 лет до 3 лет включительно, конкретное значение в этом диапазоне выбирает сама компания. Техника дешевле 100 000 рублей списывается в материальные расходы.
| Ситуация | Бухгалтерский учёт | Налоговый учёт |
|---|---|---|
| Ноутбук дороже лимита компании и дороже 100 000 рублей | Основное средство по ФСБУ 6/2020, амортизация по сроку, выбранному компанией | Амортизируемое имущество, вторая группа, свыше 2 до 3 лет включительно |
| Ноутбук дешевле лимита компании и дешевле 100 000 рублей | Расходы периода, контроль наличия в отдельном регистре | Материальные расходы, амортизация не начисляется |
Если лимит в учётной политике установлен ниже 100 000 рублей, один и тот же ноутбук может быть основным средством в бухучёте и материальным расходом в налоговом. Такое расхождение допустимо, но его приходится вести отдельно, поэтому лимит проверяют до закупки партии техники для удалённых сотрудников.
Пример расчёта амортизации ноутбука, выданного на дом
Компания купила ноутбук для дистанционного работника за 150 000 рублей без НДС и установила срок полезного использования 36 месяцев, верхнюю границу второй группы. При линейном методе ежемесячная амортизация в налоговом учёте составит 150 000 / 36 = 4 166,67 рубля. Начисление начинается с 1-го числа месяца, следующего за месяцем ввода в эксплуатацию, а не с даты, когда курьер привёз технику работнику. Для второй группы НК РФ допускает и нелинейный метод, выбор закрепляют в учётной политике.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
В бухгалтерском учёте амортизируемая величина равна первоначальной стоимости за вычетом ликвидационной, а срок полезного использования компания определяет сама и не обязана брать его из налоговой классификации. Начисление начинается с момента признания объекта, если учётная политика не переносит его на 1-е число следующего месяца. Итог для бухгалтерии: ноутбук на удалёнке амортизируется по тем же правилам, а в регистрах меняется только местонахождение и закреплённое лицо.
Компенсация за личный компьютер: размер, НДФЛ и страховые взносы
Размер компенсации ТК РФ не ограничивает: его устанавливают коллективным договором, ЛНА, трудовым договором или допсоглашением. Налоговый кодекс ограничивает другое — сумму, которая не облагается. По пункту 1 статьи 217 и подпункту 2 пункта 1 статьи 422 НК РФ НДФЛ и страховыми взносами не облагается возмещение в пределах 35 рублей за каждый день выполнения трудовой функции дистанционно либо в сумме фактически произведённых и документально подтверждённых расходов. Льгота работает, только если выплата предусмотрена одним из этих документов.
С 1 июля 2026 года те же выплаты освобождены и от взносов на травматизм: пункт 1 статьи 20.2 Федерального закона от 24.07.1998 № 125-ФЗ исключает возмещение расходов дистанционного работника на личное или арендованное оборудование в пределах 35 рублей за день дистанционной работы либо в сумме документально подтверждённых расходов. До этой даты взносы на травматизм с такой компенсации считались отдельно, теперь база по всем видам взносов совпадает.
Лимит считается по дням, а не по месяцу. Работник, который в месяце отработал дистанционно 21 день, получает без налогов до 21 × 35 = 735 рублей. Если ЛНА устанавливает фиксированные 2 000 рублей в месяц без подтверждающих документов, с разницы 1 265 рублей удерживают НДФЛ и начисляют страховые взносы. При комбинированном режиме лимит применяют только к дням, отработанным дистанционно, поэтому табель должен разделять офисные и дистанционные дни.
Вариант с фактическими расходами требует документов: договор с интернет-провайдером и чеки, счета за электроэнергию, чеки на программы и антивирус, документы о покупке или аренде техники работником. Если техника используется и для работы, и в личных целях, долю рабочего использования работодатель определяет самостоятельно — на этот вопрос Роструд отвечает именно так, — и методика расчёта должна быть записана в ЛНА. Налог на прибыль подчиняется тем же пределам: подпункт 11.1 пункта 1 статьи 264 НК РФ позволяет включить компенсацию в прочие расходы в пределах 35 рублей за день или подтверждённых расходов.
Положение о компенсации дистанционным работникам удобнее всего оформить ЛНА и сослаться на него в допсоглашении. В нём прописывают:
- каким оборудованием и программами работодатель обеспечивает дистанционного работника;
- какое своё оборудование, программы и средства связи использует работник;
- перечень расходов, которые компенсируются;
- способ определения размера: фиксированная сумма за день или документально подтверждённые расходы;
- периодичность выплаты компенсации.
С ЛНА работника знакомят под подпись по статье 22 ТК РФ, а в допсоглашении по статье 72 ТК РФ фиксируют, что компенсация выплачивается в порядке, установленном этим актом.
Лайфхак: работнику без компьютера не нужно заходить в систему, чтобы подписать соглашение о компенсации. Кадровик формирует документ за сотрудника и отправляет ссылку в мессенджер, сотрудник переходит по ней, проходит верификацию по SMS и подписывает, а документ сохраняется в его личном деле.
Во что обходится компенсация без документа
Самая частая ошибка — платить компенсацию по устной договорённости или указывать её в допсоглашении без размера и порядка. Мотив понятен: так быстрее, чем согласовывать ЛНА. Цена ошибки складывается из трёх частей. Первая — льгота по НДФЛ и взносам не применяется, потому что выплата не предусмотрена документом, и налоги начисляются на всю сумму. Вторая — при отсутствии условий о способе возмещения в ЛНА или трудовом договоре для налога на прибыль остаётся только возмещение по документально подтверждённым расходам. Третья — если компенсацию не платят вовсе, это невыплата в рамках трудовых отношений: по части 6 статьи 5.27 КоАП РФ юрлицу грозит штраф от 30 000 до 50 000 рублей, а по статье 236 ТК РФ на задолженность начисляется компенсация не ниже 1/150 ключевой ставки ЦБ РФ за каждый день просрочки.
Если вы работаете удалённо на своём ноутбуке
Работник на удалёнке, который выполняет работу на своём компьютере с ведома работодателя, вправе получать компенсацию и возмещение расходов, и отказаться от неё полностью работодатель не может. Проверьте три документа: трудовой договор, допсоглашение о дистанционной работе и ЛНА о компенсации, если вас с ним знакомили. Размер выплаты определяется ими, а 35 рублей в день — это не максимум выплаты, а сумма, с которой не удерживают НДФЛ. Если условия о компенсации нет ни в одном документе, вы вправе предложить работодателю заключить письменное соглашение по статье 188 ТК РФ, а при отказе — обратиться в ГИТ.
Ответственность за поломку, утрату и невозврат техники
По общему правилу статьи 241 ТК РФ работник отвечает за прямой действительный ущерб в пределах своего среднего месячного заработка. Полная материальная ответственность наступает только в случаях статьи 243 ТК РФ: письменный договор о полной материальной ответственности, умышленное причинение ущерба, ущерб в состоянии опьянения, ущерб в результате преступных действий и другие случаи из этого перечня. Статья 239 ТК РФ исключает ответственность, если ущерб возник из-за непреодолимой силы, нормального хозяйственного риска или неисполнения работодателем обязанности обеспечить надлежащие условия хранения имущества.
С 1 сентября 2025 года действует приказ Минтруда России от 16.04.2025 № 251н: он утвердил новые перечни должностей и работ, с которыми допустимы договоры о полной материальной ответственности, и новые типовые формы договоров. Статья 244 ТК РФ разрешает такие договоры только в рамках этих перечней, поэтому сама передача ноутбука дистанционному работнику основанием для договора не является. Договор, заключённый с работником вне перечня, не расширяет его ответственность, и взыскать ущерб сверх среднего месячного заработка по нему не получится.
Процедуру до взыскания задаёт статья 247 ТК РФ: работодатель проводит проверку, устанавливает размер ущерба и причины его возникновения и запрашивает у работника письменное объяснение. Без акта приёма-передачи с серийным номером и состоянием техники эту проверку провести нечем: нельзя доказать ни факт получения ноутбука, ни то, что дефект появился у работника. Поэтому условия о возврате записывают заранее: срок возврата при увольнении или окончании дистанционного режима, способ отправки, кто оплачивает доставку, акт возврата с теми же полями, что и акт передачи.
Важный нюанс из практики: в трудовых спорах с электронными документами решает процедура, а не вид подписи. В деле об увольнении по заявлению, поданному через систему КЭДО, районный суд сначала отказал работнику, так как у работодателя были Положение о КЭДО и перечень документов. Девятый кассационный суд общей юрисдикции (дело № 8Г-10825/2022) решение отменил: в материалах не было сведений о порядке идентификации. При новом рассмотрении (решение от 20.01.2023 по делу № 2-33/2023) работник выиграл: подпись выдали в день подписания заявления, а подписывал за работника другой человек.
Мария Ж, судебный эксперт в сфере трудового права: «Установить, что документ сформирован в системе от имени работника, для победы в споре недостаточно. Суд отдельно смотрит, был ли у работодателя порядок идентификации и зафиксирован ли он. Проверьте, описан ли этот порядок в вашем локальном акте о КЭДО: электронный акт передачи ноутбука будет доказательством ровно настолько, насколько прозрачна процедура его подписания.»
Инвентаризация техники на удалёнке и хранение документов
С 1 апреля 2025 года коммерческие организации проводят инвентаризацию по ФСБУ 28/2023 «Инвентаризация». Отдельного порядка для техники, которая находится у дистанционного работника, стандарт не устанавливает, поэтому способ проверки компания закрепляет сама в учётной политике или приказе об инвентаризации. Работающая схема: работник присылает фото или видео техники с читаемым серийным номером, комиссия сверяет его с актом передачи и данными учёта, а результат сверки работник подтверждает подписью в электронном документе. Для ноутбука, списанного в расходы ниже лимита, проверка та же: контроль наличия ФСБУ 6/2020 требует и для него.
Акты передачи, возврата и сверки хранятся в личном деле работника вместе с допсоглашением. В КЭДО документ после подписания уходит в электронный архив, откуда его выгружают вместе с файлом подписи по запросу проверяющего органа или суда.

Полезно знать: распечатанный электронный документ остаётся копией, а не оригиналом. Чтобы распечатка акта что-то значила, её заверяют: оператором электронного документооборота, удостоверяющим центром, нотариусом либо самой организацией с отметкой о верности копии.
Мария Ж, юрист со стажем более 20 лет: «Переход на электронные документы не означает, что бумага не понадобится никогда. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза. Посмотрите, какие акты по технике у вас существуют только в электронном виде и чем вы подтвердите их подлинность.»
В Добыто модуль для 1С:ЗУП синхронизирует документы автоматически, поэтому акт, подписанный удалённым работником, попадает и в электронный архив, и в учётную систему без повторного ввода. Выдачу подписи новому сотруднику и первые кадровые документы с ней мы разводим во времени, чтобы дата выпуска подписи не совпадала с датой первого подписанного акта.
Стоимость КЭДО для оформления документов с дистанционными сотрудниками
Стоимость зависит от численности сотрудников, нужных видов подписи и того, требуется ли интеграция с 1С и электронный архив.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | годовая оплата |
| Интеграция с 1С:ЗУП (готовый модуль в тарифе «Бизнес») | входит в тариф «Бизнес» | установка и настройка за один день |
| ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | входят в тариф |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | по запросу |
Для компании с удалёнными сотрудниками в нескольких городах итог определяет численность: до 25 человек хватает базового тарифа с ПЭП и УНЭП, а для УКЭП, электронного архива и синхронизации с 1С нужен тариф «Бизнес». Актуальные условия и состав каждого пакета собраны на странице тарифов Добыто КЭДО; цены указаны на дату публикации, тариф можно повысить или понизить в любое время с пропорциональным пересчётом.
Выводы
Техника удалённого сотрудника оформляется по одному из двух путей статьи 312.6 ТК РФ, и путь определяет всю дальнейшую работу. Выданный компанией ноутбук требует приказа, подробного акта, учёта по ФСБУ 6/2020 или в регистре контроля, амортизации по второй группе при стоимости выше 100 000 рублей и сверки при инвентаризации. Личный компьютер работника избавляет от учёта основного средства, но без ЛНА или допсоглашения с размером и порядком компенсации теряется освобождение от НДФЛ и взносов в пределах 35 рублей за день. Полную материальную ответственность за технику можно возложить только на работников из перечней Минтруда, поэтому главная защита работодателя — акт передачи и прозрачная процедура его подписания.
В практике Добыто акты, допсоглашения и соглашения о компенсации с удалёнными сотрудниками подписываются электронно и сохраняются в архиве вместе с файлом подписи, так что документы по технике собираются без курьеров и бумажных сканов.
Частые вопросы о технике и компенсации на удалёнке
Можно ли компенсировать дистанционному работнику интернет и электроэнергию?
Да. Статья 312.6 ТК РФ обязывает возмещать расходы, связанные с использованием личного оборудования, и к ним относят оплату интернета, электроэнергии, покупку программ, например антивируса или редакторов. Без НДФЛ и страховых взносов такие суммы выплачиваются в пределах 35 рублей за день дистанционной работы вместе с компенсацией за технику либо по документам: договору с провайдером, счетам, чекам. Перечень возмещаемых расходов закрепляют в ЛНА или допсоглашении.
Нужно ли платить компенсацию за дни, когда работник приходит в офис?
Необлагаемый лимит 35 рублей привязан к каждому дню выполнения трудовой функции дистанционно, поэтому при комбинированном графике за офисные дни льгота не применяется. Выплату за эти дни можно предусмотреть в ЛНА, но она будет облагаться НДФЛ и взносами в общем порядке. Для расчёта в табеле разделяют дистанционные и офисные дни.
Можно ли удержать стоимость невозвращённого ноутбука из зарплаты при увольнении?
Только после проверки по статье 247 ТК РФ с письменным объяснением работника. По статье 248 ТК РФ сумму в пределах среднего месячного заработка удерживают по распоряжению работодателя, изданному не позднее одного месяца со дня окончательного установления размера ущерба. Общий размер удержаний при каждой выплате ограничен 20% по статье 138 ТК РФ. Если срок пропущен, работник не согласен или сумма больше среднего месячного заработка, ущерб взыскивают через суд.
Что делать, если работодатель временно перевёл на удалёнку и не выдал компьютер?
При временном переводе по инициативе работодателя статья 312.9 ТК РФ обязывает либо обеспечить работника техникой, программами и средствами защиты информации, либо выплачивать компенсацию за использование личного или арендованного оборудования и возмещать расходы. Роструд считает, что для компенсации в этом случае нужно письменное соглашение сторон, а не только ЛНА о введении дистанционного режима. Работник вправе запросить у работодателя такое соглашение.
Положена ли компенсация, если работник сам арендует ноутбук?
Да. Часть 2 статьи 312.6 ТК РФ прямо называет арендованное работником оборудование наравне с личным. Работодателю для подтверждения нужен договор аренды, заключённый работником, а при возмещении фактических расходов — документы об оплате аренды. Лимит 35 рублей в день и вариант с документально подтверждёнными расходами применяются так же, как для собственной техники.
Может ли работодатель установить требования к личному компьютеру работника?
Может. Роструд признал правомерным закрепление в ЛНА конкретных требований к собственному или арендованному оборудованию работника, за использование которого выплачивается компенсация, включая минимальные технические характеристики и производителя. Если личная техника требованиям не соответствует, работодатель обеспечивает работника оборудованием по части 1 статьи 312.6 ТК РФ.
