
Удалённая работа с вложениями сотрудника обязывает компанию платить компенсацию, если дистанционный работник с согласия или ведома работодателя использует свой либо арендованный компьютер, программы, средства защиты информации, интернет и связь. Это прямое требование статьи 312.6 ТК РФ. Порядок, размер и срок выплаты закрепляют в коллективном договоре, ЛНА, трудовом договоре или дополнительном соглашении. Без подтверждающих документов НДФЛ и страховые взносы не начисляются только в пределах 35 рублей за каждый день дистанционной работы. Для работника с оформленным дистанционным режимом действует статья 312.6 ТК РФ. Офисный сотрудник, который работает на личном имуществе, получает возмещение по статье 188 ТК РФ по письменному соглашению сторон. Исполнителю по договору ГПХ расходы возмещают только тогда, когда это прописано в самом договоре.
В статье — какие расходы компенсируются, как выбрать между нормативом 35 рублей и оплатой по чекам, что записать в ЛНА и допсоглашение и как подписать их с сотрудником, который не приезжает в офис. Отдельно показаны ситуации, в которых компенсация не положена, и цена ошибки: штраф по статье 5.27 КоАП РФ, проценты по статье 236 ТК РФ, доначисление НДФЛ. Налоговая таблица, пошаговая инструкция, образцы документов, стоимость КЭДО на 2026 год и ответы на частые вопросы — во второй половине статьи.
Когда работодатель обязан компенсировать расходы удалённого сотрудника
Обязанность по статье 312.6 ТК РФ возникает, когда одновременно выполнены четыре условия:
- с работником заключён трудовой договор или дополнительное соглашение о дистанционной работе по главе 49.1 ТК РФ: постоянной, временной или комбинированной;
- оборудование, программно-технические средства, средства защиты информации и иные средства принадлежат работнику или арендованы им;
- работник использует их с согласия или ведома работодателя;
- использование идёт в интересах работодателя, то есть для выполнения трудовой функции.
По формулировке «с согласия или ведома» отдельное письменное разрешение не требуется: достаточно того, что работодатель знал, что сотрудник работает на своём ноутбуке или через свой интернет. Условие о работе на личном оборудовании без компенсации Роструд считает недопустимым: такое положение нельзя включать ни в ЛНА, ни в трудовой договор.
Если работодатель выдал ноутбук, лицензии и средства защиты, компенсации за использование имущества работника не возникает, но расходы остаются. Роструд на портале «Онлайнинспекция.РФ» в ответе о возмещении интернета и электроэнергии дистанционному работнику указывает: работодатель возмещает все затраты, которые работник понёс при выполнении трудовых обязанностей, а конкретный порядок расчёта за электроэнергию и услуги провайдера законодательство не устанавливает. Его определяет трудовой договор, коллективный договор или ЛНА организации.
При временном переводе на удалённую работу по инициативе работодателя действует статья 312.9 ТК РФ. Компания либо обеспечивает работника оборудованием за свой счёт, либо выплачивает компенсацию за использование его имущества и возмещает связанные расходы; порядок устанавливает ЛНА. По памятке Роструда об особенностях труда дистанционных работников, если работодатель не может обеспечить сотрудника оборудованием, время, в течение которого тот не выполняет трудовую функцию, считается временем простоя.
Какая норма применяется, зависит от формы отношений и режима работы:
| Ситуация | Норма | Обязанность компании | Где закрепить размер |
|---|---|---|---|
| Постоянная дистанционная работа | ст. 312.6 ТК РФ | Компенсация за использование имущества работника и возмещение расходов | Коллективный договор, ЛНА с учётом мнения профсоюза, трудовой договор, допсоглашение |
| Временный перевод по инициативе работодателя | ст. 312.9 ТК РФ | Выдать оборудование или выплатить компенсацию и возместить расходы; без оборудования — простой | ЛНА |
| Комбинированный режим: часть дней в офисе | ст. 312.6 ТК РФ | Компенсация за дни дистанционной работы | Те же документы плюс учёт дистанционных дней в табеле |
| Офисный работник использует личный телефон, автомобиль, ноутбук | ст. 188 ТК РФ | Компенсация за использование и износ (амортизацию) имущества и возмещение расходов | Письменное соглашение сторон трудового договора |
| Работа из дома без допсоглашения о дистанционной работе | Глава 49.1 ТК РФ не применяется, остаётся ст. 188 ТК РФ | Возмещение при использовании имущества с согласия или ведома работодателя | Письменное соглашение; режим лучше оформить допсоглашением |
| Исполнитель по ГПХ или самозанятый | ТК РФ не применяется | Только если возмещение прямо предусмотрено договором | Гражданско-правовой договор |
Налоговый норматив 35 рублей в день и порядок главы 49.1 ТК РФ привязаны к дистанционному режиму, оформленному трудовым договором или допсоглашением. Если сотрудник фактически работает на удалёнке без такого документа, компании придётся согласовывать размер возмещения письменно по статье 188 ТК РФ, поэтому режим сначала нужно оформить.
Когда компенсация не положена
Выплата по статье 312.6 ТК РФ не возникает в четырёх ситуациях:
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

- работодатель выдал оборудование и программы, а сотрудник по своей инициативе и без ведома руководителя работает на личном компьютере;
- имущество используется в личных целях, а не для выполнения трудовой функции;
- отношения оформлены договором ГПХ или договором с самозанятым, и условия о возмещении издержек в нём нет;
- день не был днём выполнения трудовой функции дистанционно: отпуск, больничный, день работы в офисе при комбинированном режиме. Для норматива 35 рублей такие дни не считаются.
Проверить свою ситуацию можно по трём документам: трудовому договору или допсоглашению с условием о дистанционной работе, ЛНА о компенсации и табелю, где отмечены дистанционные дни.
Что входит в компенсацию: оборудование, удалённый доступ, интернет и электроэнергия
Статья 312.6 ТК РФ называет две разные выплаты, и в ЛНА их лучше прописывать раздельно. Первая — компенсация за использование принадлежащих работнику или арендованных им оборудования, программно-технических средств, средств защиты информации и иных средств: она покрывает износ собственного имущества. Вторая — возмещение расходов, связанных с использованием этого имущества: интернет, мобильная связь, электроэнергия. Работник, которому компания выдала ноутбук, первую выплату не получает, а вторую сохраняет.
На практике в перечень компенсируемого попадают:
- личный или арендованный компьютер, ноутбук, монитор, гарнитура, принтер;
- программы, которые работник купил сам, включая платные сервисы удалённого доступа и удалённого рабочего стола для подключения к корпоративной сети;
- средства защиты информации, если работодатель требует их использовать;
- домашний интернет и мобильная связь;
- электроэнергия, потраченная при работе.
Расходы на интернет по безлимитному тарифу и электроэнергию сложно отделить от личного потребления. Закон методику не задаёт, поэтому способ расчёта организация выбирает сама и закрепляет в ЛНА: фиксированная сумма за день дистанционной работы либо доля подтверждённых расходов по формуле, которую можно проверить по чекам и детализации. Второй вариант требует от работника ежемесячно передавать документы, поэтому для массовой удалёнки компании чаще используют дневной норматив.
Статья 188 ТК РФ работает так же, но для любого работника, а не только для дистанционного: компенсация за износ инструмента, личного транспорта, оборудования и других технических средств плюс возмещение расходов на их использование. Размер определяется письменным соглашением сторон трудового договора. Под эту норму попадает офисный менеджер, который ездит к клиентам на своей машине или звонит с личного телефона.
Как установить размер и срок выплаты: ЛНА, трудовой договор, допсоглашение
Порядок, сроки и размер компенсации статья 312.6 ТК РФ разрешает закрепить в одном из четырёх документов: коллективном договоре, ЛНА, принятом с учётом мнения выборного органа первичной профсоюзной организации, трудовом договоре или дополнительном соглашении к нему. Для компании с несколькими удалёнными сотрудниками удобнее единый ЛНА о дистанционной работе, а в допсоглашении — отсылка к нему и перечень имущества конкретного работника.
В ЛНА о компенсации фиксируют:
- перечень компенсируемого имущества и расходов;
- способ определения размера: норматив за день дистанционной работы или сумма фактических расходов;
- периодичность и срок выплаты;
- какие документы работник передаёт, если выбран способ по фактическим расходам, и в какой срок;
- как учитываются дни дистанционной работы при комбинированном режиме;
- порядок обмена документами о компенсации в электронном виде.
Выбор способа определяет налоговые последствия. Норматив не требует от работника чеков, но освобождается от НДФЛ и взносов только в пределах 35 рублей за каждый день дистанционной работы: при 21 дистанционном дне в месяце это 735 рублей. Если ЛНА устанавливает 50 рублей в день без документов, 15 рублей с каждого дня облагаются. Способ по фактическим расходам снимает лимит, но каждая сумма должна быть подтверждена.
Отсутствие ЛНА не освобождает компанию от выплаты. Московский городской суд в апелляционном определении от 08.04.2025 № 33-9971/2025 при отсутствии договорённости сторон установил компенсацию в размере 35 рублей за каждый день выполнения трудовой функции дистанционно. Срок выплаты закон не фиксирует: его задаёт ЛНА или допсоглашение, и за просрочку относительно этого срока начисляются проценты по статье 236 ТК РФ.
Внимание: законопроект Минтруда о кадровом документообороте через мессенджер MAX и о заключении трудовых договоров и допсоглашений с дистанционными работниками через неквалифицированную электронную подпись на сентябрь 2026 года не принят. Виды подписи для кадровых документов по-прежнему определяют действующие статьи 22.1-22.3 ТК РФ и 63-ФЗ.
Как оформить компенсацию расходов удалённому работнику: пошаговая инструкция
- Шаг 1. Определите режим: постоянная, временная или комбинированная дистанционная работа. Для постоянной и комбинированной заключите допсоглашение к трудовому договору, для временного перевода по статье 312.9 ТК РФ издайте приказ на основании ЛНА.
- Шаг 2. Составьте перечень имущества работника, которое он использует с согласия работодателя: компьютер, программы, средства защиты информации, интернет, связь.
- Шаг 3. Выберите способ расчёта: норматив за день дистанционной работы или фактические расходы по документам. Учтите, что без документов от налогов освобождаются только 35 рублей в день.
- Шаг 4. Закрепите перечень, способ, срок выплаты и порядок подтверждения в ЛНА с учётом мнения выборного органа первичной профсоюзной организации, если он есть, или прямо в допсоглашении.
- Шаг 5. Ознакомьте работника с ЛНА и подпишите допсоглашение. С дистанционным работником это можно сделать электронно по правилам главы 49.1 ТК РФ.
- Шаг 6. Отмечайте дистанционные дни в табеле. При способе по фактическим расходам собирайте чеки, детализацию и договоры с провайдером в срок, указанный в ЛНА.
- Шаг 7. Выплачивайте компенсацию в установленный срок и не удерживайте НДФЛ с суммы в пределах норматива или подтверждённых расходов.
НДФЛ, страховые взносы и налог на прибыль с компенсации удалённому работнику
Норматив 35 рублей за каждый день выполнения трудовой функции дистанционно одинаков для трёх налогов, а выше него освобождение даёт только документальное подтверждение:
| Налог | Норма НК РФ | Без подтверждающих документов | С подтверждающими документами |
|---|---|---|---|
| НДФЛ | п. 1 ст. 217 | Не облагается до 35 руб. за каждый день дистанционной работы, превышение облагается | Не облагается сумма фактически произведённых и документально подтверждённых расходов |
| Страховые взносы | пп. 2 п. 1 ст. 422 | Не облагается до 35 руб. за каждый день, превышение облагается | Не облагается сумма подтверждённых расходов |
| Налог на прибыль | пп. 11.1 п. 1 ст. 264 | В прочих расходах до 35 руб. за каждый день | В прочих расходах в сумме подтверждённых расходов |
Освобождение работает при одном условии: порядок и размер компенсации закреплены в трудовом или коллективном договоре, ЛНА или допсоглашении. На это указал Минфин в письме от 25.04.2025 № 03-04-06/41956. При выплате в пределах норматива документы о расходах от работника не требуются, это позиция Минфина из письма от 11.04.2024 № 03-04-06/33443. При комбинированном режиме норматив умножают только на дистанционные дни, поэтому табель с отметкой таких дней нужен и для кадров, и для бухгалтерии.
Если выбран способ по фактическим расходам, подтверждением служат договор с провайдером или оператором связи, детализация, чеки и квитанции об оплате, а для имущества — документы о покупке или аренде. Значительная часть таких документов существует только в электронном виде: электронные чеки, выписки из личного кабинета провайдера.
Мария Ж, юрист со стажем более 20 лет: «Отказ от бумаги не означает, что бумага не понадобится никогда. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а распечатка электронного документа остаётся копией, пока её не заверили оператор ЭДО, удостоверяющий центр, нотариус или сама организация с отметкой о верности копии. Прежде чем отказываться от бумажного архива, посмотрите, какие документы у вас существуют только в электронном виде и чем вы подтвердите их подлинность.»
Если вы работодатель и считаете дистанционные дни и суммы компенсации вручную в таблице, эту часть можно связать с кадровой программой. В Добыто модуль для 1С:ЗУП устанавливается и настраивается за один день, документы синхронизируются автоматически, поэтому подписанное допсоглашение и ЛНА оказываются в той же базе, где бухгалтерия начисляет выплату.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Как подписать допсоглашение и ЛНА о компенсации с удалённым сотрудником
С дистанционным работником документы о компенсации подписывают без визита в офис: порядок электронного взаимодействия для него задаёт глава 49.1 ТК РФ. Условия обмена документами закрепляют отдельным разделом ЛНА о дистанционной работе, туда же удобно поместить порядок подачи заявлений и документов о расходах.
Полезно знать: с работником в статусе дистанционного письменное согласие на КЭДО, которое собирают с остальных сотрудников, не требуется: электронный обмен строится по правилам главы о дистанционной работе, а условия фиксируются в ЛНА об удалённой работе. Дистанционного сотрудника можно оформить полностью без бумаги.
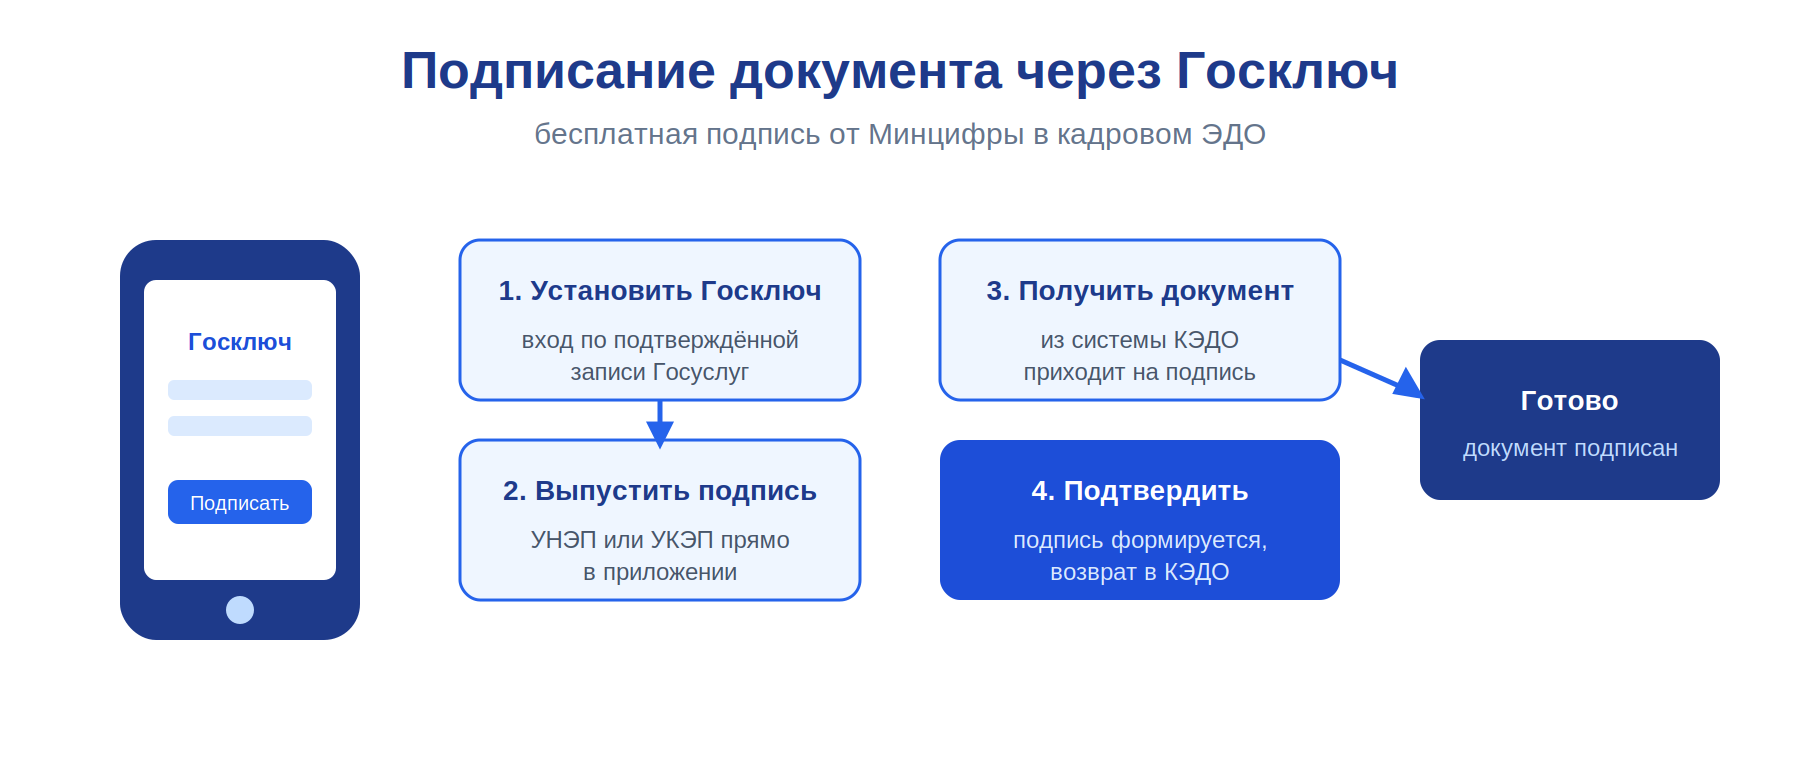
Новый удалённый сотрудник может получить подпись без поездки в удостоверяющий центр. Госключ выпускает УНЭП в мобильном приложении по подтверждённой учётной записи Госуслуг и номеру телефона, а сертификат УКЭП — с дистанционной идентификацией. В Добыто ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, УКЭП можно получить через партнёров — удостоверяющие центры.
Какая электронная подпись подходит для допсоглашения о компенсации
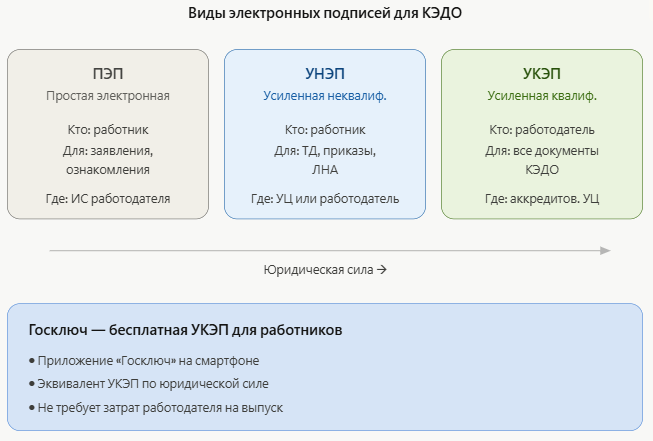
Со стороны работодателя допсоглашение подписывает уполномоченное лицо УКЭП, со стороны работника — подписью, которая предусмотрена ЛНА и допустима для этого документа по статьям 22.1-22.3 ТК РФ и 63-ФЗ. ПЭП, УНЭП и УКЭП не взаимозаменяемы: УКЭП равнозначна собственноручной подписи в силу закона, а ПЭП и УНЭП — при наличии соглашения между участниками обмена или прямого указания федерального закона.
Мария Ж, специалист по цифровой подписи и КЭДО: «Практика по займам и договорам услуг, подписанным кодом из SMS, к кадровым документам не относится. В трудовых отношениях действуют статьи 22.1-22.3 ТК РФ со своим перечнем документов и своими требованиями к виду подписи, и простая электронная подпись допустима не для всего. Если в компании звучит довод «микрофинансовые организации подписывают кодом из SMS, значит и мы можем», сверьте перечень документов с видами подписи в своём положении.»
Что суд проверяет в электронных документах удалённого работника
Кейс из практики: спор об увольнении работника, подавшего заявление через систему КЭДО, прошёл четыре этапа. Районный суд в 2022 году отказал работнику: у работодателя было положение о КЭДО, перечень документов и категорий работников, порядок создания личного кабинета и подписания. Апелляция жалобу отклонила. Кассационный суд общей юрисдикции акты отменил: заявление сформировал сам работник, но в деле не оказалось сведений о порядке идентификации. При новом рассмотрении в январе 2023 года работник выиграл: подпись выдали в день подписания заявления об увольнении, сам он системой пользоваться не умел, за него подписывал другой человек, и система это зафиксировала.
Мария Ж, судебный эксперт в сфере трудового права: «Совпадение даты выдачи подписи и даты заявления об увольнении суд читает как обстоятельство не в пользу работодателя, даже когда положение о КЭДО и перечень документов оформлены правильно. Оценивается фактическая способность работника пользоваться системой, а не его подпись в журнале ознакомления. Проверьте, что выдача подписи и первые кадровые действия с ней у вас разведены во времени.»
Для удалённых сотрудников это правило строже, чем для офисных: работодатель не видит, кто держит телефон. Мы разводим во времени выдачу подписи и первые кадровые документы с ней и отдельно проверяем, что работник умеет работать в системе.

Образцы документов для дистанционной работы и электронного подписания
Начните с допсоглашения о дистанционной работе: в него вносят режим, перечень имущества работника и отсылку к ЛНА о компенсации.
| Документ | Скачать |
|---|---|
| Дополнительное соглашение о дистанционной работе | Скачать |
| Лист ознакомления с локальными нормативными актами | Скачать |
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Положение о ведении КЭДО | Скачать |
Сколько стоит ошибка с компенсацией и что проверить до первой выплаты
Невыплата или неполная выплата компенсации в срок, установленный ЛНА или допсоглашением, квалифицируется по части 6 статьи 5.27 КоАП РФ как невыплата других выплат в рамках трудовых отношений. Штраф для должностного лица — от 10 000 до 20 000 рублей, для ИП — от 1 000 до 5 000 рублей, для юридического лица — от 30 000 до 50 000 рублей. Повторное нарушение по части 7 той же статьи грозит должностному лицу дисквалификацией на срок от 1 до 3 лет, юридическому лицу — штрафом от 50 000 до 100 000 рублей.
Штраф не заменяет саму выплату. Работник взыскивает компенсацию и проценты по статье 236 ТК РФ: не ниже 1/150 ключевой ставки ЦБ РФ от невыплаченной суммы за каждый день задержки. Если ЛНА нет, размер определяет суд, как в деле Московского городского суда 2025 года с нормативом 35 рублей за день. Третья статья потерь — налоговая: норматив выше 35 рублей в день без подтверждающих документов при проверке превращается в доначисление НДФЛ и страховых взносов с превышения.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Установить, что заявление сформировано в системе от имени работника, для победы в споре недостаточно. Суд отдельно смотрит, был ли у работодателя порядок идентификации и зафиксирован ли он. Если в вашем локальном акте порядок идентификации не описан, спор вы проиграете при технически исправной подписи.»
Бумажный обмен с удалённым сотрудником даёт собственную статью расходов, которую редко закладывают в бюджет.
Факт: курьерская доставка комплекта документов сотруднику, переехавшему в другую страну, стоит 2 000 рублей в одну сторону. Второй экземпляр с подписью работника возвращают тем же способом, поэтому полный цикл по одному документу обходится в 4 000 рублей.
Важный нюанс из практики: сотруднику, который работает удалённо из-за рубежа, УКЭП не выпустить: удостоверяющие центры находятся только в Российской Федерации. Мобильную неквалифицированную подпись можно выпустить в любой стране, поэтому для такого работника вид подписи и перечень документов, которые он подписывает, заранее сверяют с ЛНА. Мы закладываем пилотную группу перед развёртыванием КЭДО на всю компанию: на ней проверяется, что удалённые сотрудники действительно подписывают документы сами.
Чек-лист перед выплатой первой компенсации
- С работником подписан трудовой договор или допсоглашение о дистанционной работе с указанием режима: постоянный, временный или комбинированный.
- Перечень имущества работника, которое он использует с согласия работодателя, зафиксирован в допсоглашении или ЛНА.
- ЛНА о компенсации принят с учётом мнения выборного органа первичной профсоюзной организации, если он есть, и работник с ним ознакомлен.
- В ЛНА указаны способ расчёта, срок выплаты и перечень подтверждающих документов.
- Норматив без документов не превышает 35 рублей за день либо превышение облагается НДФЛ и взносами.
- В табеле отмечены дни дистанционной работы, особенно при комбинированном режиме.
- В ЛНА описан порядок идентификации работника при электронном подписании, а система фиксирует дату выдачи подписи.
- С исполнителями по ГПХ и самозанятыми условие о возмещении издержек прописано в договоре, если компания готова их возмещать.
Стоимость КЭДО для оформления документов с дистанционными работниками
Стоимость зависит от численности сотрудников, нужных видов подписи и интеграции с 1С.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив | от 50 ₽ за сотрудника / мес; минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | в составе тарифа |
| Модуль интеграции с 1С:ЗУП | в тарифе «Бизнес» | установка и настройка за 1 день |
| УКЭП через партнёров — удостоверяющие центры | рассчитывается индивидуально | по запросу |
Для компании до 25 человек с удалёнными сотрудниками, которые подписывают допсоглашения и ЛНА простой или неквалифицированной подписью, хватает базового тарифа. Если допсоглашения нужно синхронизировать с 1С:ЗУП, где начисляется компенсация, или работодателю требуется УКЭП в сервисе, подходит тариф «Бизнес». Актуальные условия и пересчёт при смене тарифа указаны на странице тарифов Добыто КЭДО.
Выводы
Компенсация удалённому работнику обязательна, как только он с ведома компании работает на своём или арендованном имуществе, а выданное оборудование снимает только плату за износ, но не расходы на интернет, связь и электроэнергию. Размер, срок и способ подтверждения компания определяет сама, и от этого выбора зависит, будет ли выплата свободна от НДФЛ и взносов сверх 35 рублей в день. Отсутствие ЛНА выплату не отменяет: её размер тогда определит суд, а просрочка добавит штраф и проценты.
В Добыто допсоглашения о дистанционной работе, ЛНА о компенсации и листы ознакомления подписываются удалённо с фиксацией даты выдачи подписи и каждого шага подписания, а документы синхронизируются с 1С:ЗУП, где бухгалтерия начисляет выплату.
Частые вопросы о компенсации расходов удалённому работнику
Учитываются ли дни отпуска и больничного при расчёте компенсации по нормативу?
Нет. Освобождение от НДФЛ и взносов в пределах 35 рублей по пункту 1 статьи 217 НК РФ применяется за каждый день выполнения трудовой функции дистанционно, а в отпуске и на больничном трудовая функция не выполняется. Если ЛНА устанавливает фиксированную сумму в месяц без привязки к дням, необлагаемую часть всё равно считают по фактическим дистанционным дням месяца, остаток облагается.
Может ли работник согласиться работать на своём оборудовании без компенсации?
Условие о работе на личном оборудовании без компенсации Роструд считает недопустимым: его нельзя закреплять ни в ЛНА, ни в трудовом договоре, даже с согласия работника. При этом, если ЛНА предусматривает выплату только по подтверждающим документам, а работник их не представил, невыплата компенсации допустима.
Нужно ли отражать компенсацию в расчёте 6-НДФЛ?
Суммы, которые полностью освобождены от налогообложения по статье 217 НК РФ, в 6-НДФЛ не включаются: такую позицию ФНС изложила в письме от 23.03.2016 № БС-4-11/4901. Превышение над нормативом 35 рублей в день без подтверждающих документов облагается НДФЛ и попадает в расчёт как доход работника.
Что делать работнику, если компенсацию не выплачивают?
Сначала направьте работодателю письменное заявление со ссылкой на статью 312.6 ТК РФ и ЛНА или допсоглашение, где закреплён размер. Если выплаты нет, подайте жалобу в ГИТ, в том числе через портал «Онлайнинспекция.РФ», или обратитесь в суд. Срок на иск о невыплате — 1 год со дня установленного срока выплаты по части 2 статьи 392 ТК РФ, вместе с компенсацией взыскиваются проценты по статье 236 ТК РФ.
Распространяется ли норматив 35 рублей на временную удалённую работу?
Да. Пункт 1 статьи 217 НК РФ говорит о дистанционных работниках без деления на постоянных и временных. При временном переводе по статье 312.9 ТК РФ порядок компенсации определяет ЛНА, и именно наличие этого документа даёт право не облагать выплату в пределах норматива или подтверждённых расходов.
Положена ли компенсация при удалённой подработке по совместительству?
Да, если совместительство оформлено трудовым договором о дистанционной работе. Глава 49.1 ТК РФ не делает исключений для совместителей, поэтому статья 312.6 ТК РФ применяется к ним полностью, а норматив 35 рублей считается по дням, в которые работник выполнял трудовую функцию по совместительству дистанционно.
