
Выплаты самозанятым компания проводит без НДФЛ и страховых взносов при трёх одновременных условиях: у исполнителя есть статус плательщика налога на профессиональный доход на дату расчёта, он передал чек из приложения «Мой налог», а договор описывает конкретный результат, а не постоянную трудовую функцию. Налог платит сам исполнитель по ставке 6% с выплат от организаций и ИП и 4% с выплат от физических лиц, годовой лимит дохода — 2,4 млн рублей. Различие, от которого зависит порядок действий, проходит по предмету договора: проектная работа с измеримым результатом остаётся гражданско-правовой, а ежемесячная фиксированная оплата за присутствие и подчинение распорядку переквалифицируется в трудовые отношения по статьям 15 и 19.1 ТК РФ со всеми доначислениями.
Покажем, какие формулировки договора и акта налоговая инспекция читает как трудовые, как проверять статус исполнителя перед каждым платежом и что делать, если самозанятый аннулировал чек или перебрал лимит. Разберём пороги мониторинга 2026 года, при которых сведения о компании уходят в межведомственную комиссию автоматически, без всякой жалобы. Арифметика доначислений при переквалификации, чек-лист подготовки к первой выплате, стоимость электронного обмена документами с исполнителями и ответы на частые вопросы — во второй половине статьи.
Суть режима НПД: почему компания платит самозанятому без взносов
Налог на профессиональный доход введён Федеральным законом от 27.11.2018 № 422-ФЗ. Самозанятый — это физическое лицо (в том числе индивидуальный предприниматель), которое встало на учёт в качестве плательщика НПД и рассчитывает налог самостоятельно через личный кабинет в приложении «Мой налог». Компания в этой конструкции не налоговый агент: она не удерживает НДФЛ и не начисляет страховые взносы, потому что обязанность по налогу лежит на исполнителе.
Освобождение работает не автоматически. Часть 1 статьи 15 422-ФЗ снимает с выплат обложение страховыми взносами только при наличии чека, сформированного исполнителем. Часть 8 той же статьи запрещает организации учитывать расход без чека. Поэтому чек — не вежливость контрагента, а условие, без которого выплата превращается в обычный доход физического лица со ставкой НДФЛ и взносами по общим правилам.
Второй ограничитель — лимит. Доход самозанятого за календарный год не может превышать 2,4 млн рублей. Как только порог пройден, статус утрачивается с даты превышения, и с этого момента заказчик по выплатам физическому лицу без статуса ИП становится налоговым агентом. ИНН исполнителя здесь ключевой реквизит: по нему проверяется статус, по нему же формируется чек, и по нему налоговый орган сводит данные приложения «Мой налог» с отчётностью заказчика.
Различие между самозанятым-физлицом и самозанятым ИП на практике путают чаще всего. ИП вправе применять НПД и тогда не платит фиксированные страховые взносы за себя, но остаётся предпринимателем со своими реквизитами и расчётным счётом. Для заказчика разница проявляется при утрате статуса: с выплат ИП компания не становится налоговым агентом, с выплат обычного физического лица — становится.
Факт: распечатка электронного документа остаётся копией электронного документа, а не оригиналом. Чтобы распечатанный договор с исполнителем что-то значил, её заверяет оператор электронного документооборота, удостоверяющий центр, нотариус либо сама организация с отметкой о верности копии.
Три условия законной выплаты и как их проверить
Статус, чек и реальный предмет договора проверяются по-разному, и слабое место обычно первое. Статус самозанятого меняется в один клик: человек снимается с учёта в приложении за минуту, и заказчик об этом не узнает, пока не запросит данные.
Статус на дату расчёта. ФНС даёт бесплатный сервис, где по ИНН и выбранной дате проверяется статус налогоплательщика налога на профессиональный доход. Дата в запросе указывается та, на которую нужен ответ, а не сегодняшняя: это позволяет подтвердить статус задним числом по уже прошедшим платежам. Дополнительно исполнитель бесплатно формирует в «Мой налог» справку о постановке на учёт по форме КНД 1122035, подписанную электронной подписью налогового органа.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Чек и сроки его передачи. Статья 14 422-ФЗ разводит два случая. При расчётах наличными и электронными средствами платежа чек формируется и передаётся заказчику в момент расчёта. При иных формах безналичных расчётов — не позднее 9-го числа месяца, следующего за месяцем расчёта. Расход признаётся не раньше месяца получения чека, поэтому оплата в марте с чеком в мае сдвигает признание затрат и создаёт разрыв, который видно при сверке.
Реальный предмет договора. Суды оценивают фактические обстоятельства, а не название документа. Статья 19.1 ТК РФ прямо предписывает толковать неустранимые сомнения в пользу трудовых отношений. Это значит, что безупречно составленный договор не спасает, если исполнитель ходит на работу к 9 утра, сидит за корпоративным ноутбуком и получает одинаковую сумму дважды в месяц.
В практике Добыто на первом месте по частоте стоит не кривой договор, а отсутствие фиксации: комплект собран, но нигде не сохранён результат проверки статуса на дату платежа. Через два года при выездной проверке подтвердить его уже нечем.
Договор с самозанятым: формулировки, которые читаются как трудовые
Договор с самозанятым заключается по правилам гражданского законодательства: договор подряда по главе 37 ГК РФ, если нужен овеществлённый результат, или договор возмездного оказания услуг по главе 39 ГК РФ, если результат в самой деятельности. Ни один из них не предполагает должности, рабочего места, оклада и подчинения.
Ниже — формулировки, которые в актах проверок фигурируют как маркеры подмены, и их рабочие замены. Таблица собрана по признакам, которые ФНС и Роструд используют при квалификации отношений.
| Формулировка-маркер | Что в ней видит проверяющий | Рабочая замена |
|---|---|---|
| «Исполнитель выполняет функции менеджера по продажам» | Предмет описан как трудовая функция на постоянной основе | «Исполнитель оказывает услуги по поиску покупателей; результат — переданный заказчику отчёт с перечнем контактов и коммерческими предложениями» |
| «Вознаграждение выплачивается 5-го и 20-го числа в размере 60 000 рублей» | Регулярная фиксированная оплата, не зависящая от объёма работы | «Стоимость определяется по акту за фактически оказанные услуги; оплата в течение 5 рабочих дней с даты подписания акта» |
| «Исполнитель соблюдает правила внутреннего трудового распорядка заказчика» | Подчинение распорядку и распоряжениям руководителя | «Исполнитель определяет порядок и время работ самостоятельно; согласуется только срок сдачи результата» |
| «Заказчик предоставляет исполнителю рабочее место и оборудование» | Отсутствие предпринимательских рисков и собственных ресурсов | «Исполнитель использует собственные оборудование и материалы; доступ на объект предоставляется на время выполнения работ» |
| «Договор заключён на неопределённый срок» | Бессрочность отношений вместо конкретного задания | «Договор действует до сдачи результата по акту; на новый объём заключается новый договор» |
| Акт: «Услуги оказаны за февраль. Претензий нет» | Акт без конкретизации результата, оплата за период, а не за работу | Акт с перечнем: что сделано, в каком объёме, в какие даты, что передано заказчику |
Замены работают только вместе с фактическим поведением сторон. Если в договоре записана самостоятельность, а в рабочем чате исполнителю ставят задачи на день и требуют отчитываться о начале смены, переписка станет доказательством против компании.
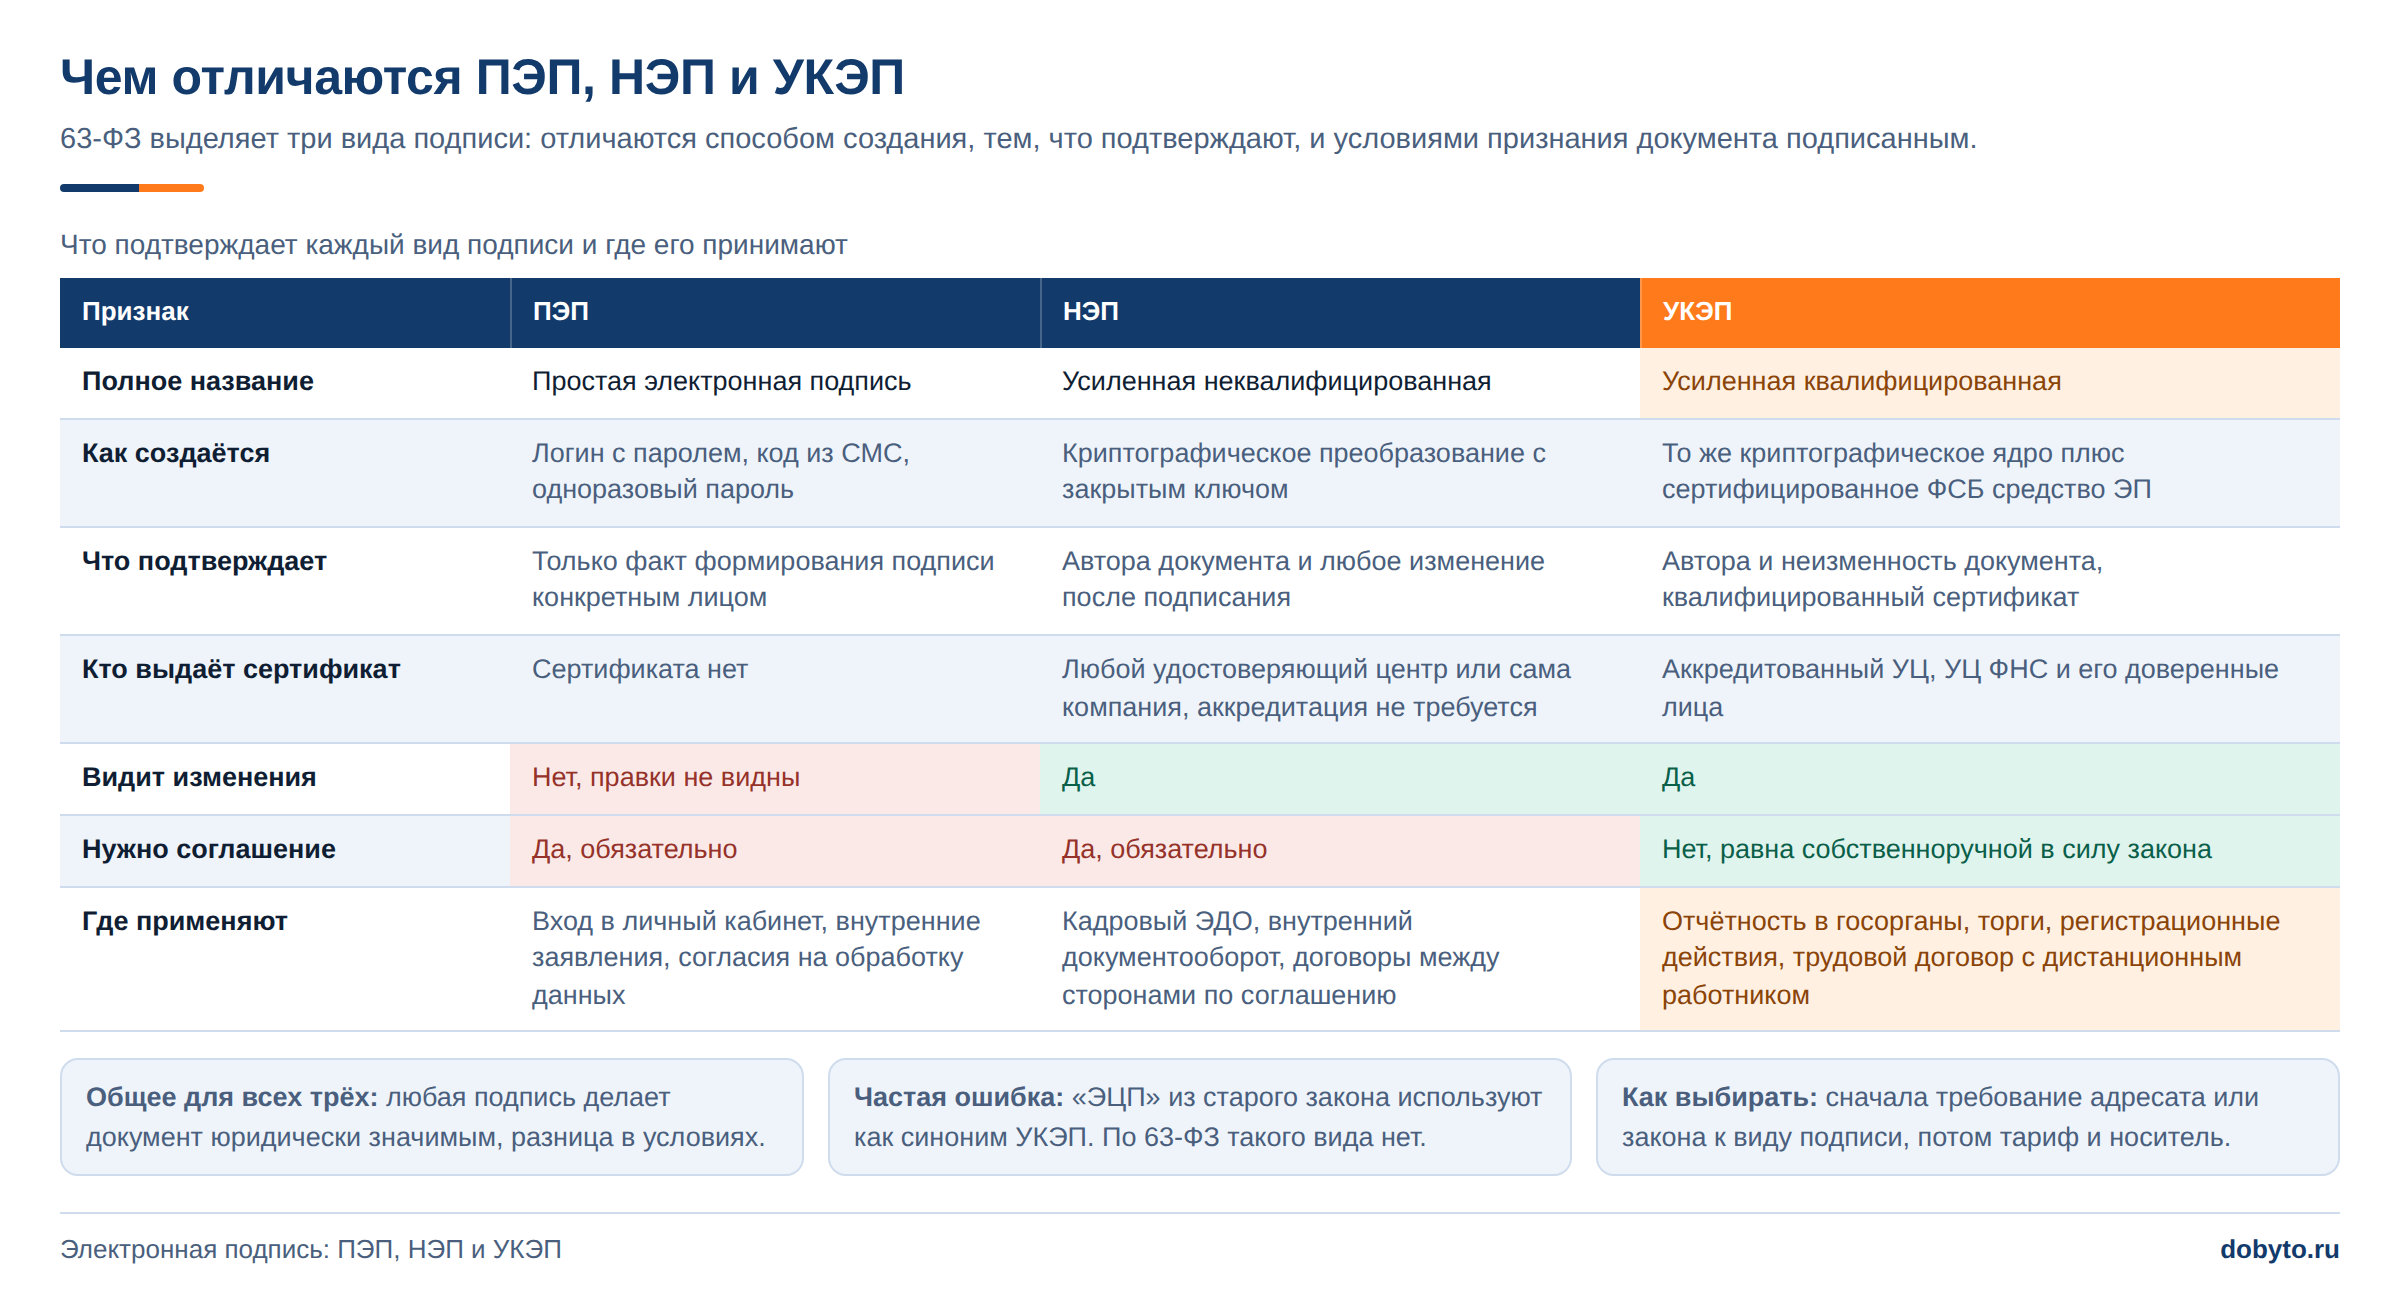
Договор и акт подписываются электронно по статье 160 ГК РФ и 63-ФЗ. Заказчик обычно подписывает УКЭП, исполнитель — УНЭП или ПЭП. Для ПЭП и УНЭП часть 2 статьи 6 63-ФЗ требует соглашения сторон об использовании такой подписи: без него электронный файл в споре придётся защищать отдельно.
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Первое, что мы выясняем в споре о подписи, — в каком режиме создавался документ. Скан подписанного от руки договора и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Посмотрите на свой файл с договором: если внутри есть изображение собственноручной подписи, перед вами электронный образ, а не электронный документ.»
Подпишите договор и акт с исполнителем электронной подписью

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
Кейс из практики: логистическая компания с филиалами в семи городах и 12 000 перевозчиков, около 5 000 рейсов в месяц. Требование рынка — полный пакет документов день в день, заявка приходит в 18:00, договор нужен к 8:00 следующего дня, удалённость исполнителя от филиала доходит до 1200 км. Схема с квалифицированной подписью не сработала: на выдачу уходило минимум сутки, и перевозчик должен был приехать в удостоверяющий центр. После перехода на подписание со смартфона выпуск подписи и подписание первого договора занимали 5-10 минут, документы стали закрываться до начала рейса даже с перевозчиком, найденным накануне.
Шаблоны для оформления отношений с внешним исполнителем
Начните с соглашения об использовании ПЭП и НЭП: без него электронное подписание договора с исполнителем держится только на устной договорённости.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
| Документ | Скачать |
|---|---|
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Согласие на обработку персональных данных | Скачать |
| Машиночитаемая доверенность: образец и структура XML | Скачать |
| Акт об отказе от подписания | Скачать |
| Примерная форма трудового договора (для сверки формулировок) | Скачать |
Пороги мониторинга 2026: когда сведения уходят в комиссию автоматически
Контроль за схемами с самозанятыми в 2026 году построен на автоматической передаче данных, а не на жалобах работников. Межведомственные комиссии субъектов по противодействию нелегальной занятости предусмотрены Федеральным законом от 12.12.2023 № 565-ФЗ о занятости населения; в них входят представители Роструда, ФНС, СФР, органов власти и прокуратуры. Налоговые органы передают туда сведения, составляющие налоговую тайну, по формальным критериям.
| Основание | Число самозанятых | Доход каждого | Дополнительное условие |
|---|---|---|---|
| Индикатор риска для внеплановой проверки ГИТ (приказ Минтруда от 08.12.2025 № 685н, действует с 10.01.2026) | более 35 | свыше 35 000 ₽ в среднем за месяц | Доля дохода от вашей компании 75% и более, сотрудничество дольше 3 месяцев |
| Годовой мониторинг: передача сведений в комиссию и Роструд (приказ Минтруда от 19.11.2025 № 657н, с 16.02.2026) | более 35 | свыше 35 000 ₽ в среднем за месяц | Сотрудничество дольше 3 месяцев, данные за 12 месяцев |
| Квартальный мониторинг по бывшим работникам (приказ № 657н) | более 10 | свыше 25 000 ₽ в среднем за месяц | В предыдущем квартале эти лица состояли с компанией в трудовых отношениях |
Квартальный критерий прицельно ловит схему «увольнение с переводом в самозанятые»: порог по числу людей снижен с 35 до 10, а решающим стало не количество, а предшествующий трудовой договор с тем же заказчиком. Приказ № 685н при этом опустил долю дохода от одного заказчика с прежних 90% до 75%, из-за чего под индикатор попали компании, которые раньше проходили по нижней границе.
Отдельный слой — предпроверочный анализ ФНС, который сопоставляет количество и суммы выплат, долю дохода исполнителя от конкретного заказчика и совпадение данных приложения «Мой налог» с отчётностью компании. Компания видит результат этой работы не в виде проверки, а в виде вызова на комиссию или требования пояснений.
Когда к нам в Добыто приходят с задачей «подключить исполнителей к электронному обмену», первым делом мы просим выгрузку по числу исполнителей и суммам выплат за квартал. Она за пять минут показывает, в какую из трёх строк таблицы компания уже попала.
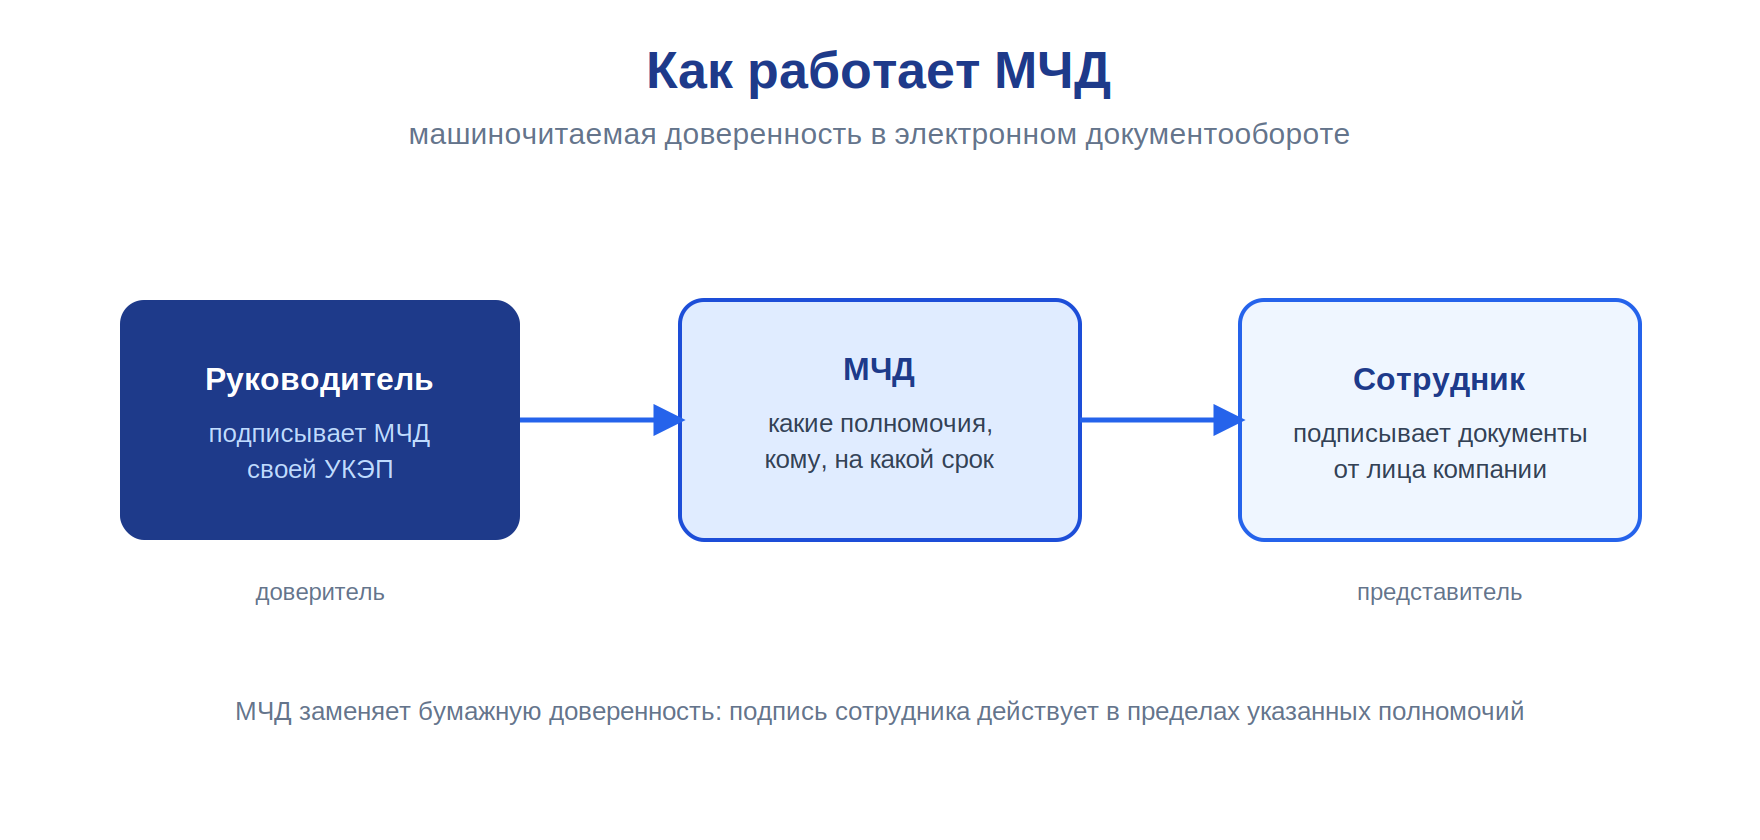
Внимание: организации обычно не отслеживают срок доверенности контрагента: доверенность пришла, её убрали, срок неясен, а потом выясняется, что человек подписал документ, когда полномочий уже не имел. С машиночитаемой доверенностью просроченная подпись не сработает — программа обнаружит это и не даст подписать документ.
Когда самозанятый не подойдёт: прямые запреты
Часть ситуаций закрыта законом наглухо, и никакая редакция договора их не исправляет.
- Бывший работник в течение двух лет. Пункт 8 части 2 статьи 6 422-ФЗ выводит из-под НПД доходы от заказчиков, которые являются работодателями исполнителя или были ими менее двух лет назад. Выплата бывшему сотруднику как самозанятому не становится профессиональным доходом, даже если он сформировал чек.
- Перепродажа товаров. Самозанятый не вправе перепродавать товары, кроме имущества, использовавшегося для личных нужд.
- Подакцизные и подлежащие обязательной маркировке товары. Режим НПД на них не распространяется.
- Добыча и реализация полезных ископаемых. Прямое исключение из режима.
- Посредническая деятельность. Работа по договорам поручения, комиссии и агентским договорам в интересах другого лица под НПД не подпадает.
- Наличие наёмных работников по трудовым договорам. Самозанятый работает лично, привлекать работников он не вправе.
Есть и ситуации, где закон не запрещает, но конструкция не выдерживает проверки практикой. Это постоянный линейный персонал на фиксированном графике, производственные операции на оборудовании заказчика и любые роли, где результат нельзя описать иначе, чем через присутствие человека на смене. Для них подходит трудовой договор, и попытка удешевить оформление обходится дороже разницы в налогах.
Что критично в разных сценариях
| Сценарий | Что критично проверить | Что вторично |
|---|---|---|
| Разовая или проектная работа, у исполнителя несколько заказчиков | Статус НПД на дату оплаты, чек, акт с описанием результата | Доля дохода и длительность сотрудничества |
| Сотрудничество дольше 3 месяцев, доход исполнителя от вас 75% и более | Предмет договора и акты, отсутствие распорядка и рабочего места, привязка оплаты к объёму | Размер разовой выплаты |
| Исполнитель раньше работал у вас по трудовому договору | Дата увольнения: до истечения двух лет выплаты под НПД не подпадают | Качество формулировок договора — оно ситуацию не исправит |
| Более 10 исполнителей из числа бывших работников, доход свыше 25 000 ₽ в месяц | Компания попадает в квартальную выборку: сведения уходят в комиссию по итогам квартала | Отраслевая специфика |
Третья строка — единственная, где проверка заканчивается на одном факте. Все остальные сценарии оцениваются по совокупности признаков, и отдельно взятый из них приговором не является.
Сколько стоит переквалификация: арифметика доначислений
Цену ошибки считают неправильно, потому что берут только разницу между 6% НПД и 13% НДФЛ. Реальная база шире, а уплаченный исполнителем налог из неё не вычитается.
Определение Верховного Суда РФ № 309-ЭС24-20306 закрыло вопрос о налоговой реконструкции: при переквалификации договора с самозанятым в трудовой уплаченный им НПД не засчитывается в счёт обязанности организации как налогового агента по НДФЛ. Автоматический зачёт невозможен без волеизъявления самого физического лица. Компания платит полную сумму из собственных средств, а исполнитель остаётся со своим уплаченным налогом.
Расчёт на одном человеке с вознаграждением 100 000 рублей в месяц, то есть 1 200 000 рублей за год:
- НДФЛ по ставке 13% — 156 000 рублей за год;
- страховые взносы 30% — 360 000 рублей за год;
- итого 516 000 рублей за год, за три проверяемых года — 1 548 000 рублей;
- пени по статье 75 НК РФ за весь период;
- штраф налогового агента по статье 123 НК РФ — 20% от неудержанного НДФЛ;
- штраф по статье 122 НК РФ — 20% от недоимки, при умысле 40%.
Сверху идёт административная ответственность по части 4 статьи 5.27 КоАП РФ за подмену трудового договора гражданско-правовым: 10 000-20 000 рублей на должностное лицо, 5 000-10 000 рублей на ИП, 50 000-100 000 рублей на организацию. При повторном нарушении — 100 000-200 000 рублей на организацию и дисквалификация должностного лица на срок от 1 года до 3 лет.
Нефинансовое последствие часто оказывается дороже. С 1 января 2025 года Роструд ведёт общедоступный реестр работодателей, у которых выявлены факты нелегальной занятости. Запись появляется со дня вступления в силу постановления по делу об административном правонарушении и аннулируется через год с даты последнего нарушения. По состоянию на февраль 2026 года в реестре 656 субъектов, из них 603 попали туда в 2025 году. Присутствие в реестре закрывает часть государственных закупок и мер поддержки.
Мария Ж, юрист со стажем более 20 лет: «Проигрывают не из-за электронного формата документа, а из-за дефектов процедуры: момента выдачи подписи, отсутствия идентификации, неверного вида подписи под конкретный документ, неоформленных полномочий представителя. Риск смещён туда, где на нём чаще всего экономят, — не в саму подпись, а в организацию её выдачи. Проверьте, описан ли у вас порядок идентификации подписанта в локальном акте: без него спор проигрывается даже при технически исправной подписи.»
Как провести выплату самозанятому: порядок действий
Как оформить и оплатить работу самозанятого: пошаговая инструкция
- Шаг 1. Проверьте статус плательщика НПД по ИНН на сайте ФНС на дату заключения договора и сохраните результат проверки в файл.
- Шаг 2. Если человек когда-либо числился в вашем штате, поднимите дату увольнения. Меньше двух лет — режим НПД к выплатам неприменим.
- Шаг 3. Заключите договор подряда или возмездного оказания услуг с описанием конкретного результата, срока сдачи и порядка расчёта цены. Подпишите электронной подписью, предварительно оформив соглашение об использовании ПЭП или УНЭП.
- Шаг 4. Примите работу актом, в котором перечислено, что сделано, в каком объёме, в какие даты и что передано заказчику.
- Шаг 5. Повторно проверьте статус на дату платежа. Между подписанием договора и оплатой исполнитель мог сняться с учёта или перебрать лимит.
- Шаг 6. Перечислите оплату на реквизиты исполнителя. Назначение платежа формулируйте по договору и акту, без слов «заработная плата», «премия», «аванс за месяц».
- Шаг 7. Получите чек из «Мой налог» и сверьте четыре реквизита: дату, сумму, ваш ИНН и наименование заказчика. Чек с чужим ИНН расход не подтверждает.
- Шаг 8. Сложите в один комплект договор, акт, чек, платёжное поручение и сохранённый результат проверки статуса. Хранить по срокам первичных документов.
Что проверить до запуска работы с самозанятыми
- Есть ли среди планируемых исполнителей бывшие работники и когда они уволены.
- Можно ли описать их работу через результат, а не через присутствие и функцию.
- Кто в компании подписывает договоры с исполнителями и чем подтверждены его полномочия.
- Где хранятся чеки и как они сопоставляются с платежами и актами.
- Кто и на каком этапе проверяет статус: до договора, до платежа или разово в год.
- Сколько исполнителей получают от вас 75% и более своего дохода и дольше 3 месяцев.
Шестой пункт считается выгрузкой из бухгалтерии за квартал и показывает, попадает ли компания под индикатор 685н, до того как это увидит инспекция.
Мария Ж, специалист по цифровой подписи и КЭДО: «Оценивается не подпись человека в журнале ознакомления, а фактическая способность работать в системе. Когда за исполнителя документы подписывает кто-то другой, потому что сам он не разобрался, вся доказательственная конструкция рассыпается. Мы закладываем пилотную группу перед раскаткой на всю компанию именно поэтому: сначала десяток человек проходит полный цикл от выпуска подписи до подписанного акта, и только потом подключается остальной пул.»
В Добыто мы отдельно разводим во времени выдачу подписи исполнителю и первый документ, который ею подписывается. Совпадение этих дат в системе — лишний повод для вопросов при любой проверке.

Важный нюанс из практики: страховая группа с агентской сетью на 5500 человек, среди которых физические лица, ИП и юридические лица, упиралась в стоимость и географию квалифицированной подписи: около 3000 рублей за выпуск с ежегодным продлением, а в части городов удостоверяющих центров просто не было. Маршрут подписания перестроили под бизнес-процесс: компания отправляет документ без своей подписи, агент подписывает первым, компания подписывает следом. Выпуск подписи у агента занимает 5 минут и требует только паспорта и смартфона.
Лайфхак: переводите обмен документами на электронный не целиком, а с одного типа документа. В практике компании с численностью более 250 человек такой запуск занял 3-4 недели: людям дали один понятный сценарий, и дальше остальные документы подключались без сопротивления.
Что делать, когда что-то пошло не так
Самозанятый аннулировал чек. Позиция ФНС: аннулирование чека без возврата полученных от заказчика денег не является основанием для непризнания расходов, если чек был сформирован в приложении «Мой налог». Заказчик вправе обратиться в налоговый орган с инициативой о проведении мероприятий налогового контроля в отношении исполнителя, приложив документы о выполнении работ и их оплате. Подписанный обеими сторонами акт становится дополнительным доказательством даты и периода оказания услуг. Ответственность за неправомерное аннулирование лежит на самом исполнителе по статье 129.13 НК РФ.
Исполнитель снялся с учёта посреди договора. С даты снятия выплаты перестают быть профессиональным доходом. Если исполнитель — обычное физическое лицо, компания с этого момента удерживает НДФЛ и начисляет страховые взносы. Поэтому статус проверяется перед каждым платежом, а не один раз при подписании договора.
Превышен лимит 2,4 млн рублей. Статус утрачивается с даты превышения. Часть выплаты до порога остаётся под НПД, часть после — нет. Если исполнитель зарегистрирован как ИП, он переходит на другой режим и остаётся самостоятельным плательщиком; если нет, налоговым агентом становится заказчик.
Чек пришёл с опозданием. Расход признаётся не раньше месяца получения чека. Само по себе опоздание нарушением со стороны заказчика не является, но сдвигает период признания затрат и ломает сверку, поэтому срок передачи чека стоит зафиксировать в договоре отдельным пунктом.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Переход на электронные документы не означает, что бумага не понадобится никогда. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза документа, его реквизитов или подписи. Планируя отказ от бумажного архива по договорам с исполнителями, посмотрите, какие документы существуют у вас только в электронном виде и чем вы подтвердите их подлинность.»
Полезно знать: квалифицированную подпись выдают только очно в удостоверяющем центре, выпуск стоит около 3000 рублей и продлевается ежегодно, а исполнитель, находящийся за пределами России, получить её не может: удостоверяющие центры работают только на территории страны. Неквалифицированная подпись в мобильном приложении выпускается за 1-2 минуты и доступна из любой страны.
Стоимость электронного обмена документами с исполнителями
Стоимость складывается из тарифа платформы, количества подключённых людей и набора интеграций. Электронные подписи для подключённых пользователей входят в тариф и отдельно не покупаются.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | рассчитывается индивидуально |
| Выпуск подписей ПЭП и УНЭП | входит в тариф, бесплатно | от 5 минут |
| УКЭП | через партнёров-удостоверяющих центров | по регламенту центра |
| Интеграция с 1С:ЗУП (готовый модуль) | входит в тариф «Бизнес» | установка и настройка за 1 день |
Итоговая сумма зависит от численности подключённых пользователей, выбранного тарифа и потребности в интеграции с учётной системой. Актуальные условия, состав функций по каждому тарифу и порядок перехода между тарифами перечислены на странице тарифов ДОБЫТО КЭДО: при повышении тарифа разница пересчитывается пропорционально оставшемуся периоду.
Тарифная сетка построена на количестве сотрудников, отдельной строки под внешних исполнителей в ней нет: такие конфигурации считаются индивидуально по фактическому объёму документов и числу подключённых пользователей.
Выводы
Безопасность выплаты самозанятому держится на трёх проверяемых вещах: подтверждённый статус НПД на дату расчёта, чек из «Мой налог» с вашим ИНН и договор, в котором оплачивается результат, а не присутствие человека. Формальная чистота бумаг ситуацию не спасает: и налоговая инспекция, и суд смотрят на фактическое поведение сторон, а пороги мониторинга 2026 года выводят компанию в поле зрения комиссии без всякой жалобы работника. Цена ошибки считается не разницей ставок, а суммой НДФЛ, взносов, пеней и штрафов за три года, причём уплаченный исполнителем НПД из неё не вычитается.
Техническая часть этой задачи — быстрое подписание договоров и актов с людьми, которых нет в офисе, и хранение комплекта в виде, пригодном для проверки. Мы в Добыто выпускаем подписи для подключённых пользователей внутри сервиса и выстраиваем маршрут подписания под процесс компании, включая вариант, когда исполнитель подписывает документ первым, а заказчик — вторым.
Частые вопросы
Можно ли платить самозанятому наличными
Закон наличный расчёт не запрещает: статья 14 422-ФЗ прямо описывает этот случай и требует, чтобы чек был сформирован и передан заказчику в момент расчёта. Проблема в доказательствах: при безналичном переводе связь платежа с договором подтверждает платёжное поручение, при наличных остаются только чек исполнителя и внутренние кассовые документы. Для регулярных выплат наличная схема повышает риск спора о том, за что именно передавались деньги.
Нужно ли показывать выплаты самозанятым в 6-НДФЛ и РСВ
Нет. По выплатам плательщику НПД при наличии чека компания не выступает налоговым агентом по НДФЛ и не признаётся плательщиком страховых взносов, поэтому такие суммы в расчёты не попадают. Ситуация меняется с даты утраты исполнителем статуса или с момента превышения лимита 2,4 млн рублей: выплаты после этой даты отражаются в отчётности на общих основаниях.
Можно ли компенсировать самозанятому проезд, проживание и материалы
Компенсация расходов сама по себе законна, но оплата поездок исполнителя за счёт компании входит в перечень документальных признаков подмены трудовых отношений наряду с оплаченным отпуском и больничным. Безопаснее включать расходы в цену договора отдельной строкой сметы, чтобы исполнитель нёс их сам и закладывал в стоимость, а не получал от заказчика командировочные.
Что меняется, если самозанятый одновременно ИП
Индивидуальный предприниматель вправе применять НПД: он не платит фиксированные страховые взносы за себя, но сохраняет реквизиты ИП и расчётный счёт. Чек в приложении «Мой налог» формируется так же, как у физического лица. Главное отличие проявляется при утрате статуса: заказчик не становится налоговым агентом по выплатам предпринимателю, тогда как по выплатам обычному физическому лицу становится.
Может ли самозанятым быть гражданин другого государства
Режим НПД доступен гражданам государств Евразийского экономического союза: они встают на учёт по российскому ИНН и работают в приложении «Мой налог» на общих условиях. Для заказчика набор проверок не меняется: статус на дату платежа, чек, договор на результат. Отдельно стоит учитывать, что квалифицированную электронную подпись за пределами России выпустить нельзя, поэтому подписание переводится на неквалифицированную подпись по соглашению сторон.
Нужно ли согласие исполнителя на обработку персональных данных
Для обработки данных, необходимых для исполнения договора, стороной которого выступает сам исполнитель, отдельное согласие по 152-ФЗ не требуется. Согласие становится обязательным, когда компания обрабатывает данные шире договорной цели: проверяет исполнителя по внешним источникам, передаёт сведения третьим лицам, ведёт его карточку в кадровой системе. Границу проще фиксировать письменно, чем потом доказывать её в переписке с Роскомнадзором.
