Зарегистрироваться самозанятым бывшему сотруднику можно тем же порядком, что и любому гражданину: через приложение «Мой налог», личный кабинет налогоплательщика, Госуслуги или уполномоченный банк, а датой постановки на учёт считается дата отправки заявления. Ограничение касается заказчика: по пункту 8 части 2 статьи 6 Федерального закона от 27.11.2018 № 422-ФЗ доходы от бывшего работодателя, если с увольнения прошло меньше двух лет, объектом налога на профессиональный доход не признаются. Компания, которая в этот срок платит бывшему работнику как самозанятому, остаётся налоговым агентом: ей доначисляют НДФЛ, страховые взносы, штраф 20% и пени. Новой компании-заказчику двухлетний запрет не мешает, бывшему работодателю договор с самозанятым доступен только после двух лет со дня увольнения.
Материал показывает, как считать два года от даты увольнения, по каким признакам ГИТ и суд признают договор с самозанятым трудовым и какие пороги индикатора риска действуют с 10 января 2026 года. Работник найдёт пошаговую регистрацию и перечень случаев, когда статус получить нельзя. Работодатель — расчёт доначислений на каждые 100 000 рублей выплат, сравнение трудового договора, ГПХ и НПД и чек-лист проверки исполнителя. Сценарная таблица, тарифы на 2026 год и ответы на частые вопросы — во второй половине статьи.
Два года после увольнения: когда бывший работодатель не может платить самозанятому
Пункт 8 части 2 статьи 6 422-ФЗ исключает из объекта НПД доходы от оказания услуг и выполнения работ, если заказчик — работодатель исполнителя или лицо, бывшее его работодателем менее двух лет назад. Регистрироваться самозанятым и подписывать договор с бывшим работодателем норма не запрещает. Она выводит такие выплаты из-под НПД: налог 6%, который исполнитель заплатил через «Мой налог», не заменяет НДФЛ и страховые взносы, и компания обязана исчислить их по общим правилам.
Запрет привязан к конкретному заказчику. Бывший сотрудник, который в первый же месяц после увольнения оказывает услуги другой компании, применяет НПД без ограничений, если соблюдает остальные условия 422-ФЗ. На самозанятого ИП правило распространяется так же, как на физлицо без статуса предпринимателя: статья 4 закона включает индивидуальных предпринимателей в круг плательщиков НПД, а пункт 8 части 2 статьи 6 исключения для них не делает.
Как считать два года и какой документ подтверждает дату
ФНС в разъяснениях формулирует правило так: оказывать услуги бывшему работодателю в статусе самозанятого можно только по истечении двух лет после дня официального увольнения. Отсчёт идёт от даты расторжения трудового договора по приказу. Дата регистрации в «Мой налог», дата подписания договора с самозанятым и дата последней задачи в проекте на срок не влияют. Работник, уволенный 15 марта 2025 года, может получать от бывшего работодателя доход, облагаемый НПД, только после 15 марта 2027 года, и проверять это нужно по дате каждой выплаты, а не только по дате договора.
Документ, который подтверждает дату, — приказ о прекращении трудового договора. Даже в компаниях, которые перевели кадровый документооборот в электронный вид, приказ об увольнении остаётся на бумаге: статья 22.1 ТК РФ выводит его из КЭДО вместе с трудовой книжкой, актом о несчастном случае и документами об инструктаже по охране труда.

Важный нюанс из практики: заявление об увольнении, в отличие от приказа, можно оформить в КЭДО. При электронном кадровом документообороте документ попадает в систему в момент подачи, и дата его получения фиксируется технически. В практике Добыто это снимает спор о том, когда работник подал заявление и когда работодатель о нём узнал: ответ даёт выгрузка из системы, а не показания сторон.
Основание увольнения тоже проверяют, если позже возникает спор о том, были ли отношения с самозанятым продолжением трудовых.
Мария Ж, HR-эксперт с 13-летним стажем: «Соглашение о расторжении трудового договора, подписанное под давлением, суд при споре исследует на добровольность. Если из обстоятельств видно, что работника вынудили подписать соглашение, суд может встать на его сторону. Перед подписанием проверьте, что соглашение оформлено добровольно и без признаков давления, особенно если за ним сразу следует договор с тем же человеком.»
Перед первой выплатой бывшему работнику бухгалтерия сверяет дату приказа об увольнении с датой акта и платёжного поручения. Если между ними меньше двух лет, договор с самозанятым для этой выплаты не подходит, и её оформляют с удержанием НДФЛ и начислением взносов.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Что компания платит, если бывший сотрудник получает деньги как самозанятый раньше двух лет
Доход бывшего работника в двухлетний период не становится доходом НПД, поэтому организация или ИП-заказчик исполняет обязанности налогового агента по НДФЛ по статье 226 НК РФ, а выплата облагается страховыми взносами по статье 420 НК РФ. С 2025 года НДФЛ по основной налоговой базе считается по прогрессивной шкале от 13% до 22%; ставка 13% применяется к части дохода до 2,4 млн рублей в год, поэтому формула «НДФЛ всегда 13%» для крупных выплат уже неверна.
Налоговая линия последствий наступает из-за даты увольнения, трудовая — из-за содержания отношений:
| Последствие | Основание | Размер на 2026 год |
|---|---|---|
| Доначисление НДФЛ с выплаты | п. 1 ст. 226 НК РФ, п. 8 ч. 2 ст. 6 422-ФЗ | 13% с дохода до 2,4 млн руб. в год, сверх — по шкале до 22% |
| Страховые взносы | п. 1 ст. 420 и ст. 425 НК РФ, постановление Правительства от 31.10.2025 № 1705 | 30% в пределах базы 2 979 000 руб. на человека, 15,1% сверх неё; для льготных категорий плательщиков тарифы иные |
| Штраф налоговому агенту | п. 1 ст. 123 НК РФ | 20% суммы НДФЛ, подлежащей удержанию и перечислению |
| Пени | ст. 75 НК РФ | начисляются на недоимку по НДФЛ и взносам |
| Штраф за ГПХ-договор, который фактически регулирует трудовые отношения | ч. 4 ст. 5.27 КоАП РФ | юрлицо 50 000-100 000 руб., должностное лицо 10 000-20 000 руб., ИП 5 000-10 000 руб. |
Первые четыре строки не зависят от того, как построена работа: договор может описывать результат, акт может быть подписан, чек выдан, а доначисление всё равно возникнет, если выплата пришлась на двухлетний период. Штраф по КоАП требует другого основания — признаков трудовых отношений, и он возможен и через три, и через пять лет после увольнения.
Расчёт доначислений на 100 000 рублей выплат
Условие примера: бывшему специалисту через 8 месяцев после увольнения перечислили 100 000 рублей по договору с самозанятым, его годовой доход не превышает 2,4 млн рублей, а выплаты ему в году ниже предельной базы по взносам. К доначислению компании: 13 000 рублей НДФЛ, 30 000 рублей страховых взносов по единому тарифу и 2 600 рублей штрафа по статье 123 НК РФ. Итого 45 600 рублей на каждые 100 000 рублей выплат без учёта пеней, которые растут с каждым днём просрочки. Исполнитель при этом уже заплатил 6 000 рублей НПД с дохода, который объектом НПД не был.
Что об этом думает ФНС: в мае 2026 года УФНС по Кировской области сообщило о доначислении владельцу фитнес-центра 446 287 рублей НДФЛ после выявления рисков при работе с самозанятыми. Управление рекомендует заказчикам, которые сами обнаружили нарушения, подать уточнённые расчёты 6-НДФЛ и РСВ и доплатить налог и взносы, чтобы избежать пеней и штрафов.
Налоговые доначисления — не последняя статья расходов, если отношения потом признают трудовыми. У компании появляются работники, по которым не выполнены обязанности работодателя, в том числе по охране труда.
Мария Ж, судебный эксперт по трудовому праву: «Исполнители по гражданско-правовым договорам обучению по охране труда по Правилам № 2464 не подлежат. Когда отношения переквалифицируют в трудовые, у работодателя сразу появляется группа необученных работников. Если по содержанию работа с самозанятыми похожа на трудовую, оценивайте этот риск вместе с налоговым, а не после проверки.»
Внимание: штраф по части 3 статьи 5.27.1 КоАП РФ за допуск к работе без обучения и проверки знаний требований охраны труда считается по каждому работнику: для юридического лица от 110 000 до 130 000 рублей, для должностного лица и ИП от 15 000 до 25 000 рублей.
Если выплаты бывшим работникам в двухлетний срок уже прошли через договоры с самозанятыми, бухгалтерия поднимает реестр таких выплат, сверяет его с датами приказов об увольнении и готовит уточнённые 6-НДФЛ и РСВ по найденным периодам.
Признаки трудовых отношений и индикатор риска ГИТ для самозанятых
Статья 15 ТК РФ запрещает заключать гражданско-правовые договоры, которые фактически регулируют трудовые отношения. Признаки таких отношений перечислены в пункте 17 постановления Пленума Верховного суда РФ от 29.05.2018 № 15: личное выполнение заранее определённой трудовой функции под контролем и управлением работодателя, подчинение правилам распорядка и графику, обеспечение условий труда, оплата труда. Дополнительно суды смотрят на интеграцию исполнителя в структуру организации, периодические выплаты как основной источник его дохода и инструменты и материалы, которые выдаёт заказчик. ФНС среди признаков риска называет график и контроль со стороны заказчика, постоянство отношений, периодичность выплат и зависимость исполнителя от одного заказчика.
Бывший сотрудник, который после увольнения выполняет ту же функцию, подчиняется тому же руководителю, работает на технике компании и получает фиксированную сумму дважды в месяц, совпадает с этим списком по каждому пункту. Двухлетний срок такой договор не защищает: он снимает только налоговое ограничение 422-ФЗ, а переквалификация зависит от содержания отношений.
Индикатор риска: пороги с 10 января 2026 года
Приказ Минтруда России от 08.12.2025 № 685н изменил индикатор риска, по которому ГИТ вправе начать внеплановую проверку. Он срабатывает, если организация взаимодействует более чем с 35 плательщиками НПД, каждый из них получает от неё в среднем более 35 000 рублей в месяц дольше трёх месяцев и не менее 75% его дохода приходится на этого заказчика. До 10 января 2026 года порог доли дохода составлял 90%, поэтому под индикатор теперь попадают компании, которые раньше его не задевали.
Факт: перечень индикаторов риска утверждён приказом Минтруда от 30.11.2021 № 838н, после изменений приказом № 685н в нём 9 индикаторов, а сам приказ действует до 31 декабря 2026 года.
28 августа 2026 года Минтруд представил проект нового индикатора риска для групп из 10 и более работников, которые стали самозанятыми и оказывают услуги прежней или новой компании при среднемесячном доходе от неё от 25 000 рублей. На дату публикации это проект, а не действующее правило, но он прямо нацелен на массовый перевод штата в самозанятые.
Мария Ж, юрист со стажем более 20 лет: «Отсутствие компании в плане проверок сегодня ничего не говорит. Индикатор риска срабатывает автоматически, по данным, которые работодатель сам передал в государственные системы, и узнать о срабатывании заранее нельзя. Число самозанятых исполнителей, их средний доход и срок работы с ними компания видит в собственном учёте, поэтому считайте пороги сами до того, как их посчитает инспекция.»
Что критично в разных ситуациях с бывшими сотрудниками, показывает сценарная таблица:
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
| Ситуация | Что критично | Что вторично |
|---|---|---|
| С увольнения прошло меньше 2 лет, бывший работодатель предлагает работу через НПД | Дата приказа об увольнении: доход не является объектом НПД, компания платит НДФЛ и взносы | Формулировки договора, наличие чеков и справки о статусе |
| Прошло больше 2 лет, бывший сотрудник выполняет разовую задачу с результатом | Предмет договора — результат, приёмка по акту, статус НПД на дату выплаты | Сам факт прежней работы в компании |
| Прошло больше 2 лет, но функция, график и руководитель прежние | Признаки трудовых отношений по ст. 15 ТК РФ и постановлению Пленума ВС № 15 | Двухлетний срок: налоговое ограничение снято, риск переквалификации остаётся |
| Бывший сотрудник работает как самозанятый на другую компанию | Признаки трудовых отношений у нового заказчика | Дата увольнения у прежнего работодателя |
| Компания работает больше чем с 35 самозанятыми | Средний доход исполнителя свыше 35 000 руб. в месяц, срок свыше 3 месяцев, доля дохода от заказчика 75% и выше | Наличие среди исполнителей бывших работников |
В первой строке исход определяет одна дата, в остальных — фактическое содержание работы и масштаб выплат. Для оценки своего случая достаточно найти свою строку и проверить пункты из колонки «Что критично».
Как зарегистрироваться самозанятым: порядок для бывшего сотрудника
Статус плательщика НПД получают в любой день после увольнения и даже до него: двухлетнее ограничение срабатывает по выплатам конкретного заказчика, а не по регистрации. ФНС принимает заявление через приложение «Мой налог», веб-кабинет «Мой налог», уполномоченный банк или Госуслуги. Для регистрации в приложении по паспорту понадобятся сведения паспорта и фото лица, которое сверяется с паспортным; через личный кабинет налогоплательщика паспорт и фото не нужны, вход выполняется по ИНН и паролю. Экраны и порядок действий для каждого способа ФНС приводит в официальной инструкции по приложению «Мой налог».
Как зарегистрироваться самозанятым: пошаговая инструкция
- Шаг 1. Сверьте свою деятельность с ограничениями части 2 статьи 4 422-ФЗ: при наличии работников по трудовым договорам, перепродаже товаров или доходе выше 2,4 млн рублей в год НПД не применяется.
- Шаг 2. Выберите способ подачи: «Мой налог» по паспорту и фото, «Мой налог» через личный кабинет налогоплательщика по ИНН и паролю, Госуслуги или уполномоченный банк.
- Шаг 3. Направьте заявление о постановке на учёт. Датой постановки считается дата направления заявления по части 10 статьи 5 422-ФЗ, а не дата получения уведомления.
- Шаг 4. Дождитесь ответа ФНС. По частям 6-8 статьи 5 отказ направляют не позднее дня подачи заявления или следующего дня; при несоответствии сведений или наличии сведений о временных ограничительных мерах крайний срок уведомления об отказе составляет 6 дней. Если оснований для отказа нет, ФНС ставит на учёт.
- Шаг 5. Формируйте чек по каждому поступлению. При наличных и расчётах электронными средствами платежа чек выдаётся в момент расчёта, при иных безналичных формах — не позднее 9-го числа следующего месяца.
- Шаг 6. Уплатите налог не позднее 28-го числа месяца, следующего за истёкшим. Сумму к уплате приложение рассчитывает само по выданным чекам.
Ставка налога самозанятого — 4% с доходов от физических лиц и 6% с доходов от организаций и ИП. Налоговый вычет до 10 000 рублей автоматически снижает ставки до 3% и 4% соответственно, пока бонус не исчерпан. Годовой лимит дохода — 2,4 млн рублей.
Кто не может стать самозанятым
Часть 2 статьи 4 422-ФЗ закрывает НПД, в частности, для лиц:
- имеющих работников по трудовым договорам;
- перепродающих товары или имущественные права, кроме продажи личного имущества;
- продающих подакцизные товары и товары, подлежащие обязательной маркировке;
- добывающих или продающих полезные ископаемые;
- ведущих отдельные виды посреднической деятельности или доставку товаров с приёмом платежей в интересах других лиц;
- совмещающих НПД с другим специальным налоговым режимом или с предпринимательской деятельностью, облагаемой НДФЛ;
- доход которых в календарном году превысил 2,4 млн рублей;
- занимающихся майнингом и операциями с цифровой валютой.
ИП может перейти на НПД: часть 1 статьи 5 422-ФЗ прямо называет индивидуальных предпринимателей среди физических лиц, которые вправе встать на учёт. Совмещение НПД с другим режимом ограничено, поэтому ИП на УСН или ПСН сначала отказывается от прежнего режима. Сняться с учёта самозанятый может заявлением в приложении, датой снятия будет дата направления заявления.
Если вы работодатель и читаете этот раздел, потому что уходящий сотрудник предлагает продолжить работу через «Мой налог», регистрация исполнителя для двухлетнего срока ничего не меняет: обязанности налогового агента остаются у компании. Когда человек нужен на постоянной основе, но работает удалённо, дистанционный трудовой договор и дополнительные соглашения к нему в Добыто подписываются электронной подписью без очной встречи и курьера.
Когда компании невыгодно работать с бывшим сотрудником как с самозанятым
Договор с самозанятым экономит компании НДФЛ и страховые взносы только при двух условиях одновременно: исполнитель правомерно применяет НПД, а отношения с ним не обладают признаками трудовых. С бывшим сотрудником оба условия нарушаются чаще, чем с внешним исполнителем. Схема не подходит, если:
- с даты увольнения прошло меньше двух лет — экономии нет совсем, а к налогам добавляются штраф 20% и пени;
- человек продолжает прежнюю трудовую функцию по графику и под контролем того же руководителя — риск переквалификации сохраняется и после двух лет;
- выплаты регулярные, фиксированные и составляют основной доход исполнителя;
- в компании уже больше 35 самозанятых исполнителей и пороги индикатора риска ГИТ близки к срабатыванию.
Что выбрать вместо договора с самозанятым
Пока двухлетний срок не истёк, выбор сводится к трудовому договору или гражданско-правовому договору с физлицом без применения НПД:
| Форма | Налог с выплаты | Страховые взносы | Когда подходит |
|---|---|---|---|
| Трудовой договор, в том числе дистанционный | НДФЛ 13-22%, удерживает работодатель | 30% в пределах 2 979 000 руб., 15,1% сверх | Работа по должности, графику, под руководством |
| ГПХ-договор с физлицом (подряд, оказание услуг) | НДФЛ 13-22%, удерживает заказчик как налоговый агент | 30% и 15,1% по единому тарифу; исполнитель застрахован на случай временной нетрудоспособности | Разовый результат в любой срок после увольнения |
| Договор с самозанятым, с увольнения меньше 2 лет | НПД не применяется, компания должна удержать НДФЛ | Начисляются по общим правилам | Не подходит: доначисление, штраф 20%, пени |
| Договор с самозанятым, с увольнения 2 года и больше | НПД 6% платит исполнитель | Компания не начисляет | Разовые задачи с результатом, без графика и подчинения |
В первые два года после увольнения разница между договором с самозанятым и обычным договором подряда для компании исчезает: налоговая нагрузка одинаковая, только во втором случае она исчислена вовремя. Для постоянной работы трудовой договор остаётся единственной формой без риска переквалификации.
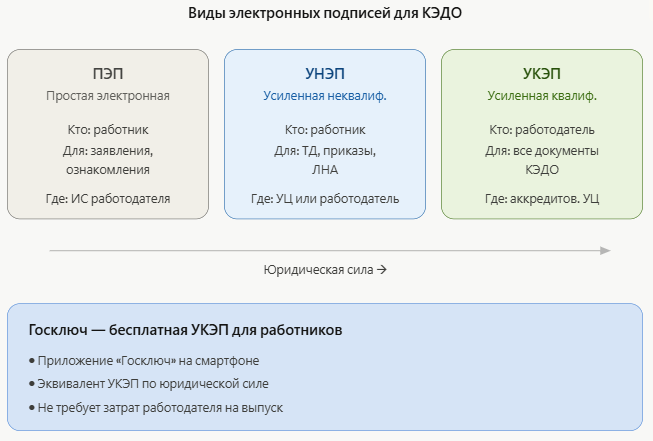
Удалённость бывшего сотрудника не мешает трудовому оформлению. Трудовой договор, дополнительные соглашения и заявления работник подписывает электронной подписью, а маршрут подписания выстраивается так, что документ получает отметки обеих сторон с датой и временем.

Лайфхак: договор подряда и акт выполненных работ с исполнителем в другом городе подписывайте электронно. Почтой документы в одну сторону могут идти 4 дня, а с возвратом второго экземпляра к работе приступают через неделю; курьерская доставка туда и обратно стоит 2 раза по 2 000 рублей.
Чек-лист проверки исполнителя перед договором с самозанятым
Статус плательщика НПД заказчик проверяет в сервисе ФНС проверки статуса самозанятого по ИНН исполнителя и дате, на которую нужен ответ. Остальные пункты проверяются по документам компании:
- Дата приказа об увольнении, если исполнитель работал в компании: на дату каждой выплаты прошло не меньше двух лет.
- Статус НПД по ИНН исполнителя на дату выплаты, а не только на дату договора.
- Справка о постановке на учёт, сформированная исполнителем в «Мой налог» или веб-кабинете.
- Предмет договора описывает результат работ или услуг, а не должность и трудовую функцию.
- В договоре нет графика, подчинения правилам распорядка, рабочего места и инструментов заказчика.
- Оплата привязана к акту приёмки, а не к фиксированным датам дважды в месяц.
- На каждую выплату есть чек из «Мой налог».
- Общее число самозанятых, их средний доход и срок работы сверены с порогами индикатора риска: 35 исполнителей, 35 000 рублей, 3 месяца, 75% дохода.
Что об этом думает ГИТ: индикатор риска — признак, при выявлении которого инспекция вправе начать внеплановое контрольное мероприятие, а не доказательство нарушения. Контроль в 2026 году идёт через индикаторы риска, обращения и профилактические визиты, а мораторий на плановые проверки по постановлению Правительства от 10.03.2022 № 336 продолжает действовать.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Профилактический визит воспринимают как необязательную беседу, от которой можно вежливо отказаться. Механика обратная: уклонение от обязательного профилактического визита само по себе становится основанием для внеплановой проверки. Если визит назначен, идите на него и используйте как бесплатную диагностику, в том числе по договорам с самозанятыми.»
Образцы документов для увольнения и повторного оформления бывшего сотрудника
Комплект закрывает две развилки: увольнение с понятной датой отсчёта двух лет и возврат человека на трудовой договор, начинать стоит с заявления об увольнении.
| Документ | Скачать |
|---|---|
| Заявление об увольнении по собственному желанию | Скачать |
| Трудовой договор по основному месту работы | Скачать |
| Заявление о согласии на переход на КЭДО | Скачать |
Стоимость КЭДО для оформления бывших сотрудников по трудовому договору в 2026 году
Цена электронного оформления зависит от числа сотрудников в системе, нужных видов подписи и интеграции с 1С.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника в месяц | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, электронный архив | от 50 ₽ за сотрудника в месяц, минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API | по запросу | по запросу |
| Модуль для 1С:ЗУП | входит в тариф «Бизнес» | установка и настройка за 1 день |
| Электронные подписи ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | входит в подключение |
Итоговая сумма складывается из численности и тарифа: при повышении тарифа разница пересчитывается пропорционально оставшемуся периоду, а УКЭП работники получают через партнёров-удостоверяющие центры. Состав функций и условия по каждому варианту приведены на странице тарифов Добыто КЭДО, цены указаны на дату публикации.
Выводы
Встать на учёт как плательщик НПД бывший сотрудник может в любой момент, но деньги от прежнего работодателя в течение двух лет со дня увольнения под этот налоговый режим не попадают. Компания в этот период платит НДФЛ и страховые взносы так же, как по обычному договору подряда, а при нарушении получает штраф 20% и пени. Истечение двух лет снимает только налоговый запрет: если человек работает по графику, на прежней должности и под тем же руководителем, договор с ним остаётся трудовым по содержанию, а индикатор риска ГИТ с порогом 75% дохода от одного заказчика выводит такие схемы на внеплановую проверку.
Когда бывший сотрудник нужен компании постоянно, честная форма — трудовой договор, в том числе дистанционный. В Добыто мы переводим такое оформление в электронный вид: договор, допсоглашения и заявления подписываются удалённо, а даты подачи документов фиксируются системой.
Частые вопросы
Может ли совместитель оказывать услуги своему работодателю как самозанятый?
Нет. Пункт 8 части 2 статьи 6 422-ФЗ исключает из объекта НПД доходы от услуг и работ, если заказчик — действующий работодатель исполнителя, и это касается любого трудового договора, включая совместительство. Выплаты такому работнику за дополнительную работу облагаются НДФЛ по ставкам 13-22% и страховыми взносами по единому тарифу 30% и 15,1%.
Что будет с налогом, если бывший сотрудник снимется с учёта как самозанятый?
Снятие с учёта оформляется заявлением в приложении «Мой налог», и датой снятия считается дата направления заявления по частям 12-14 статьи 5 422-ФЗ. Налог, начисленный за период, когда человек применял НПД, всё равно подлежит уплате не позднее 28-го числа следующего месяца. Повторно встать на учёт можно тем же порядком, что и в первый раз.
В какой момент самозанятый формирует чек, если платит организация?
Срок зависит от способа расчёта, а не от того, кто заказчик. По статье 14 422-ФЗ при наличных и расчётах электронными средствами платежа чек формируется в момент расчёта, при иных безналичных формах — не позднее 9-го числа месяца, следующего за месяцем расчёта. Чек передаётся заказчику, и бухгалтерия хранит его вместе с актом и платёжным документом.
Положен ли больничный исполнителю по ГПХ, если он не самозанятый?
С 1 января 2023 года исполнители по отдельным договорам ГПХ застрахованы на случай временной нетрудоспособности по статье 2 Федерального закона от 29.12.2006 № 255-ФЗ. Право на пособие возникает, если страховые взносы на ВНиМ за предыдущий календарный год составили не меньше стоимости страхового года. Самозанятый на НПД в эту систему автоматически не входит.
Как заказчику проверить статус самозанятого на дату выплаты?
В сервисе ФНС проверки статуса указывают ИНН исполнителя и дату, на которую нужен ответ: проверка на дату договора не подтверждает статус на дату последующих выплат. Дополнительно исполнитель формирует справку о постановке на учёт в «Мой налог» или веб-кабинете. Для бывших работников к этим документам добавляют копию приказа об увольнении, чтобы подтвердить истечение двух лет.
С какой даты отношения считаются трудовыми, если суд признал договор трудовым?
По статье 19.1 ТК РФ отношения, признанные трудовыми, считаются возникшими со дня фактического допуска физического лица к исполнению обязанностей по договору. После прекращения отношений признать их трудовыми может только суд. За весь период с даты допуска у работодателя возникают обязанности по трудовому законодательству, а по части 4 статьи 5.27 КоАП юрлицу грозит штраф от 50 000 до 100 000 рублей.
