Самозанятый платит налог на профессиональный доход сам, без участия заказчика: на каждую оплату формирует чек в приложении «Мой налог», не позднее 12-го числа следующего месяца получает начисление и до 28-го числа перечисляет сумму. Ставка 4% действует для доходов от физлиц, 6% — для доходов от организаций и ИП, годовой лимит дохода — 2,4 млн рублей, однократный вычет до 10 000 рублей временно снижает ставки до 3% и 4%. Компания не удерживает НДФЛ и не начисляет взносы, пока исполнитель сохраняет статус. Если статус утрачен или исполнитель уволился от заказчика меньше 2 лет назад, заказчик становится налоговым агентом по НДФЛ и страховым взносам.
Ниже — порядок уплаты по шагам, сроки чеков и штраф 20% за их нарушение, список того, что заказчику стоит обсудить с исполнителем до подписания договора: проверка статуса по ИНН на дату выплаты, лимит, добровольное страхование в СФР. Отдельно разбираем индикатор риска, действующий с 10 января 2026 года, и ограничение 60 часов в месяц для работы через цифровые платформы с 1 октября 2026 года. Сценарная таблица для заказчика, электронное подписание договора и акта, тарифы и ответы на частые вопросы — во второй половине статьи.
Суть режима самозанятых: кто вправе платить НПД
Налог на профессиональный доход (НПД) установлен Федеральным законом от 27.11.2018 № 422-ФЗ как экспериментальный режим, и на дату публикации эксперимент продлён до конца 2028 года. Применять его может физлицо без статуса предпринимателя или ИП без наёмных работников. Для ИП переход на НПД означает отказ от прежнего спецрежима: совмещать НПД с УСН или ЕСХН закон не разрешает.
Ставка зависит от того, кто платит исполнителю. С денег, полученных от физических лиц, самозанятый платит 4%, с денег от организаций и ИП — 6%. Для компании это означает, что исполнитель, который работает с ней, всегда считает налог по ставке 6%, и об этом лучше сказать до согласования цены договора. Официальное описание режима, ставок и сроков ФНС ведёт на странице «Налог на профессиональный доход» на сайте ФНС.
Годовой лимит дохода — 2,4 млн рублей, он считается нарастающим итогом с начала календарного года. Право на НПД теряется со дня превышения, а не с начала следующего месяца, поэтому выплаты после этой даты облагаются уже по другим правилам.
Режим закрыт для тех, кто нанимает работников по трудовым договорам, перепродаёт чужие товары, ведёт агентскую или комиссионную деятельность либо действует по поручению другого лица. Для посредничества и доставки 422-ФЗ делает оговорки о применении контрольно-кассовой техники, так что эти виды деятельности закрыты не во всех случаях. Перечень ограничений собран в части 2 статьи 4 закона.
Бывший работник не может стать самозанятым для своего работодателя
Пункт 8 части 2 статьи 6 422-ФЗ исключает из-под НПД доход от работ и услуг для нынешнего работодателя и для бывшего — в течение 2 лет после увольнения. Статус самозанятого у человека при этом сохраняется, но конкретная выплата от бывшего работодателя облагается НДФЛ, а заказчик по такому договору ГПХ исполняет обязанности налогового агента по НДФЛ и страховым взносам. Схема «уволить сотрудника и на следующий день заключить с ним договор как с самозанятым» налоговой экономии компании не даёт.
Перед подписанием договора сверьте ФИО и ИНН исполнителя с кадровым архивом за последние 2 года. Если совпадение есть, договор оформляется как обычный ГПХ с удержанием НДФЛ и начислением взносов.
Как самозанятый платит налог: чек, начисление, уплата до 28-го числа
Начисление НПД формируется только по чекам, поэтому порядок уплаты начинается с чека. При оплате наличными или переводом на карту самозанятый формирует чек в день расчёта. При иных безналичных расчётах с организацией или ИП, например при оплате по счёту на расчётный счёт, чек можно сформировать не позднее 9-го числа следующего месяца. Чек делается в «Мой налог» или в веб-кабинете, для расчётов с компанией в нём указывают ИНН заказчика.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Не позднее 12-го числа следующего месяца ФНС показывает в «Мой налог» сумму налога, рассчитанную по всем чекам за месяц. Подавать уведомление об исчисленных суммах самозанятому не нужно: налоговая сама считает налог по переданным чекам. Срок уплаты — не позднее 28-го числа следующего месяца, его устанавливает часть 3 статьи 11 422-ФЗ.
Заплатить можно в «Мой налог» или веб-кабинете, банковской картой, через уполномоченного партнёра или в составе единого налогового платежа. В «Мой налог» есть автоплатёж: налог списывается с привязанной карты без ручного действия. Способ платежа влияет на то, куда пойдут деньги. Отдельный платёж по квитанции зачитывается только в счёт НПД. Платёж через ЕНП попадает на единый налоговый счёт и распределяется по всем налогам, причём раньше возникшая задолженность гасится первой. Если у исполнителя есть долг по налогу на имущество или транспортному налогу, ЕНП сначала уйдёт на него, а НПД останется неоплаченным.
Вычет до 10 000 рублей предоставляется один раз и применяется автоматически. Пока он не израсходован, налог уменьшается на 1% от дохода при ставке 4% и на 2% от дохода при ставке 6%. Пример: исполнитель получил от компании 100 000 рублей за месяц. Налог по ставке 6% — 6000 рублей, вычет уменьшает его на 2000 рублей, к уплате 4000 рублей, остаток вычета — 8000 рублей.
Сводка сроков и параметров НПД на 2026 год с нормами, на которых они основаны:
| Параметр | Значение | Основание |
|---|---|---|
| Ставка при расчётах с физлицами | 4% | 422-ФЗ |
| Ставка при расчётах с организациями и ИП | 6% | 422-ФЗ |
| Лимит дохода | 2,4 млн руб. в год нарастающим итогом | п. 8 ч. 2 ст. 4 422-ФЗ |
| Налоговый вычет | до 10 000 руб. однократно: минус 1% при ставке 4%, минус 2% при ставке 6% | ст. 12 422-ФЗ |
| Чек при наличной оплате или переводе на карту | в день расчёта | ст. 14 422-ФЗ |
| Чек при иных безналичных расчётах с организацией или ИП | не позднее 9-го числа следующего месяца | ст. 14 422-ФЗ |
| Начисление налога в «Мой налог» | не позднее 12-го числа следующего месяца | 422-ФЗ |
| Уплата налога | не позднее 28-го числа следующего месяца | ч. 3 ст. 11 422-ФЗ |
| Пени за просрочку уплаты | 1/300 ключевой ставки за каждый календарный день | п. 3, 4 ст. 75 НК РФ |
| Штраф за нарушение порядка или срока передачи чека | 20% суммы расчёта, при повторе в течение 6 месяцев — 100% | ст. 129.13 НК РФ |
Штраф по статье 129.13 НК РФ касается только чека и к просрочке уплаты отношения не имеет. За опоздание с платежом начисляются пени со следующего дня после 28-го числа. При отрицательном сальдо единого налогового счёта ФНС направляет требование об уплате, а если его не исполнить, долг взыскивают по статьям 46 и 48 НК РФ.
Как самозанятому уплатить налог за месяц: пошаговая инструкция
- Шаг 1. На каждую оплату сформируйте чек в «Мой налог»: в день расчёта при наличных или переводе на карту, не позднее 9-го числа следующего месяца при оплате компанией по счёту. В чеке для организации укажите её ИНН.
- Шаг 2. Отправьте чек заказчику ссылкой или файлом и проверьте, что сумма и наименование услуги совпадают с актом.
- Шаг 3. После 12-го числа откройте раздел начислений в «Мой налог» и сверьте сумму налога с чеками за прошлый месяц. Ошибочный чек аннулируйте и выдайте новый с верными данными.
- Шаг 4. Выберите способ оплаты: отдельный платёж в приложении зачтётся только в счёт НПД, платёж через ЕНП сначала погасит другие долги на едином налоговом счёте.
- Шаг 5. Оплатите налог не позднее 28-го числа или заранее подключите автоплатёж с привязанной карты.
- Шаг 6. После 28-го числа проверьте в приложении, что задолженности нет: пени начисляются за каждый день просрочки.
Чек самозанятого для компании: аннулирование, штраф и расходы
Организация на общей системе налогообложения учитывает выплату самозанятому в расходах по налогу на прибыль только при наличии чека. Это прямо записано в части 8 статьи 15 422-ФЗ: без чека, сформированного по статье 14, расход базу не уменьшает. Акт сдачи-приёмки подтверждает факт работ, но чек не заменяет. Порядок взаимодействия организаций с плательщиками НПД ФНС описала в разъяснении для юридических лиц, работающих с самозанятыми.
Ошибка в чеке исправляется аннулированием и выдачей нового чека с верными сведениями. В августе 2026 года ФНС напомнила, что срок для аннулирования закон не устанавливает. Удалить чек без замены и оставить оплату без чека нельзя: тогда расчёт остаётся без переданных сведений, и для компании возвращается проблема с расходом.
Штраф по статье 129.13 НК РФ платит исполнитель, а не компания. За первое нарушение порядка или срока передачи чека — 20% суммы расчёта, за повторное в течение 6 месяцев — 100%. По акту на 50 000 рублей это 10 000 рублей за первый случай и 50 000 рублей за повторный. Для заказчика цена той же ошибки другая: выплата без чека не уменьшает налоговую базу по прибыли.
Чек и акт удобнее закрывать одной связкой: в договоре указать срок передачи чека и сверку суммы чека с суммой акта перед оплатой следующего этапа.
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Когда исполнитель присылает акт, первое, что я выясняю, — в каком режиме создан файл. Скан подписанного от руки акта и файл с криптографической подписью живут по разным правилам, требования к подписи у них разные. Посмотрите на присланный документ: если в нём изображение собственноручной подписи, перед вами электронный образ, а не электронный документ.»
Что компании объяснить самозанятому до подписания договора
Ставка, сроки чека и момент утраты статуса определяют, кто и какой налог заплатит с каждой выплаты, поэтому их согласуют до подписания договора. Список тем для разговора с исполнителем:
- Ставка 6%. С оплаты от компании налог считается по ставке 6%, вычет 10 000 рублей уменьшает её на 2% до исчерпания. Цену договора исполнитель считает с учётом этой ставки.
- Сроки чека. При оплате на расчётный счёт исполнителя чек нужен не позднее 9-го числа следующего месяца, с ИНН компании. Ошибочный чек не удаляется, а аннулируется с выдачей нового.
- Проверка статуса. Компания проверяет статус по ИНН на дату каждой выплаты и просит исполнителя сразу сообщать о снятии с учёта.
- Лимит 2,4 млн рублей. В лимит входят доходы от всех заказчиков, а не только от вашей компании. Если исполнитель приближается к порогу, это обсуждается заранее.
- Работники и спецрежимы. Самозанятый не нанимает работников по трудовым договорам. ИП на НПД не может одновременно применять УСН или ЕСХН.
- Бывшие работники. Если исполнитель работал у вас по трудовому договору меньше 2 лет назад, НПД к этому доходу не применяется.
- Социальные гарантии. Обязательные пенсионные взносы за себя самозанятый не платит, страховой стаж от работы с компанией сам по себе не формируется.
- Способ подписания. Договор, акт и чек согласуются в одном канале: электронная подпись, приложение или бумага.
Статус проверяется в бесплатном сервисе ФНС проверки статуса плательщика НПД по ИНН: в нём указывают ИНН физлица или ИП и дату, на которую нужна проверка. Скриншот или выгрузку результата удобно хранить вместе с платёжным документом.
Самозанятый может добровольно вступить в правоотношения по обязательному пенсионному страхованию, порядок описан на странице Социального фонда России для самозанятых. С 1 января 2026 года Федеральный закон от 15.12.2025 № 456-ФЗ запустил эксперимент добровольного страхования плательщиков НПД на случай болезни или травмы, он продлится до 31 декабря 2028 года. Право на пособие появляется после 6 календарных месяцев уплаты взносов, декретные выплаты эксперимент не охватывает. Исполнителю, для которого работа с компанией — основной доход, об этом стоит сказать до начала сотрудничества: пособие по болезни заказчик ему не платит.
Лайфхак: исполнителю за рубежом квалифицированную подпись не выпустить: удостоверяющие центры работают только в России. Неквалифицированную подпись в мобильном приложении можно выпустить в любой стране, для этого нужны смартфон и паспорт.
Сценарии для заказчика: кто платит налог и что делает компания
Обязанности компании зависят от того, сохранил ли исполнитель право на НПД по конкретной выплате:
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
| Ситуация | Налог с выплаты | Что делает заказчик |
|---|---|---|
| Исполнитель на НПД, чек передан в срок | НПД 6%, платит исполнитель | НДФЛ не удерживает, взносы не начисляет, хранит чек с актом |
| Исполнитель на НПД, чека нет | НПД, исполнителю грозит штраф 20% суммы | Запрашивает чек; без него расход по налогу на прибыль не учитывается |
| Исполнитель превысил лимит 2,4 млн руб. | Право на НПД утрачено со дня превышения | Для физлица без ИП — НДФЛ и страховые взносы с выплат после даты утраты |
| Исполнитель снят с учёта на дату выплаты | НПД не применяется | Для физлица без ИП — исполняет обязанности налогового агента по НДФЛ и взносам |
| Исполнитель уволился от заказчика меньше 2 лет назад | Доход не облагается НПД | Удерживает НДФЛ и начисляет страховые взносы как по обычному договору ГПХ |
Доходы, полученные до даты утраты статуса, сохраняют прежний порядок налогообложения. Поэтому проверка статуса по ИНН привязывается к дате выплаты, а не к дате подписания договора.
Когда договор с самозанятым проверят на признаки трудовых отношений
ФНС оценивает отношения компаний с самозанятыми по риск-ориентированному подходу. Среди признаков — регулярность выплат, длительность сотрудничества и связь исполнителя с бывшим работодателем. Это основания для оценки риска, а не автоматическое доказательство трудовых отношений: решение о переквалификации требует анализа фактических условий работы.
С 10 января 2026 года действует индикатор риска в редакции приказа Минтруда России от 08.12.2025 № 685н. Он применяется к заказчику, который работает более чем с 35 плательщиками НПД, если одновременно по каждому из них выполняются три условия:
- средняя выплата от заказчика — более 35 000 рублей в месяц;
- сотрудничество длится больше 3 месяцев;
- доля дохода от этого заказчика — не менее 75% всех доходов исполнителя.
Компании с 20 самозанятыми индикатор не касается, даже если все исполнители работают с ней годами. Компании с 60 исполнителями стоит посчитать, по скольким из них совпадают все три условия: индикатор срабатывает, только если таких больше 35.
С 1 октября 2026 года действует Постановление Правительства РФ от 19.06.2026 № 760. В отраслях из перечня постановления выполнение работ через посредническую цифровую платформу для одного заказчика ограничено 60 часами в месяц на протяжении 6 месяцев подряд. Если компания привлекает исполнителей через платформу, проверьте, входит ли ваша отрасль в перечень, и сверьте учёт часов по каждому исполнителю.
Когда самозанятый не подходит компании
Договор с самозанятым не решает задачу компании в нескольких ситуациях, и их лучше распознать до переговоров:
- исполнитель работал у вас по трудовому договору меньше 2 лет назад — НПД к выплатам не применяется;
- ожидаемый доход исполнителя от всех заказчиков превысит 2,4 млн рублей за год — при оплате 200 000 рублей в месяц лимит исчерпается за 12 месяцев даже без других заказчиков;
- для выполнения работ исполнителю нужны помощники по трудовым договорам — с работниками НПД не применяется;
- задача связана с перепродажей товаров или агентской деятельностью — эти виды деятельности закрыты для режима;
- работа идёт постоянно, на одного заказчика, с выплатами выше 35 000 рублей и долей дохода от 75% — по многим таким исполнителям сразу компания попадает под индикатор риска;
- человеку нужны оплачиваемый больничный с первого месяца и декретные выплаты — добровольное страхование самозанятых даёт пособие только после 6 месяцев взносов и декрет не покрывает.
В этих случаях честнее оформить трудовой договор или обычный договор ГПХ с удержанием НДФЛ.
Договор и акт с самозанятым в электронном виде
Договор с самозанятым — гражданско-правовой, поэтому к нему не применяются статьи 22.1-22.3 ТК РФ о кадровом электронном документообороте. Стороны выбирают вид электронной подписи по 63-ФЗ. Простая электронная подпись формируется кодами и паролями, например одноразовым кодом из SMS. Усиленная неквалифицированная подпись создаётся криптографическим преобразованием и подтверждает и подписанта, и неизменность документа после подписания. Квалифицированную подпись выдаёт удостоверяющий центр при личном визите, её выпуск платный и продлевается каждый год.
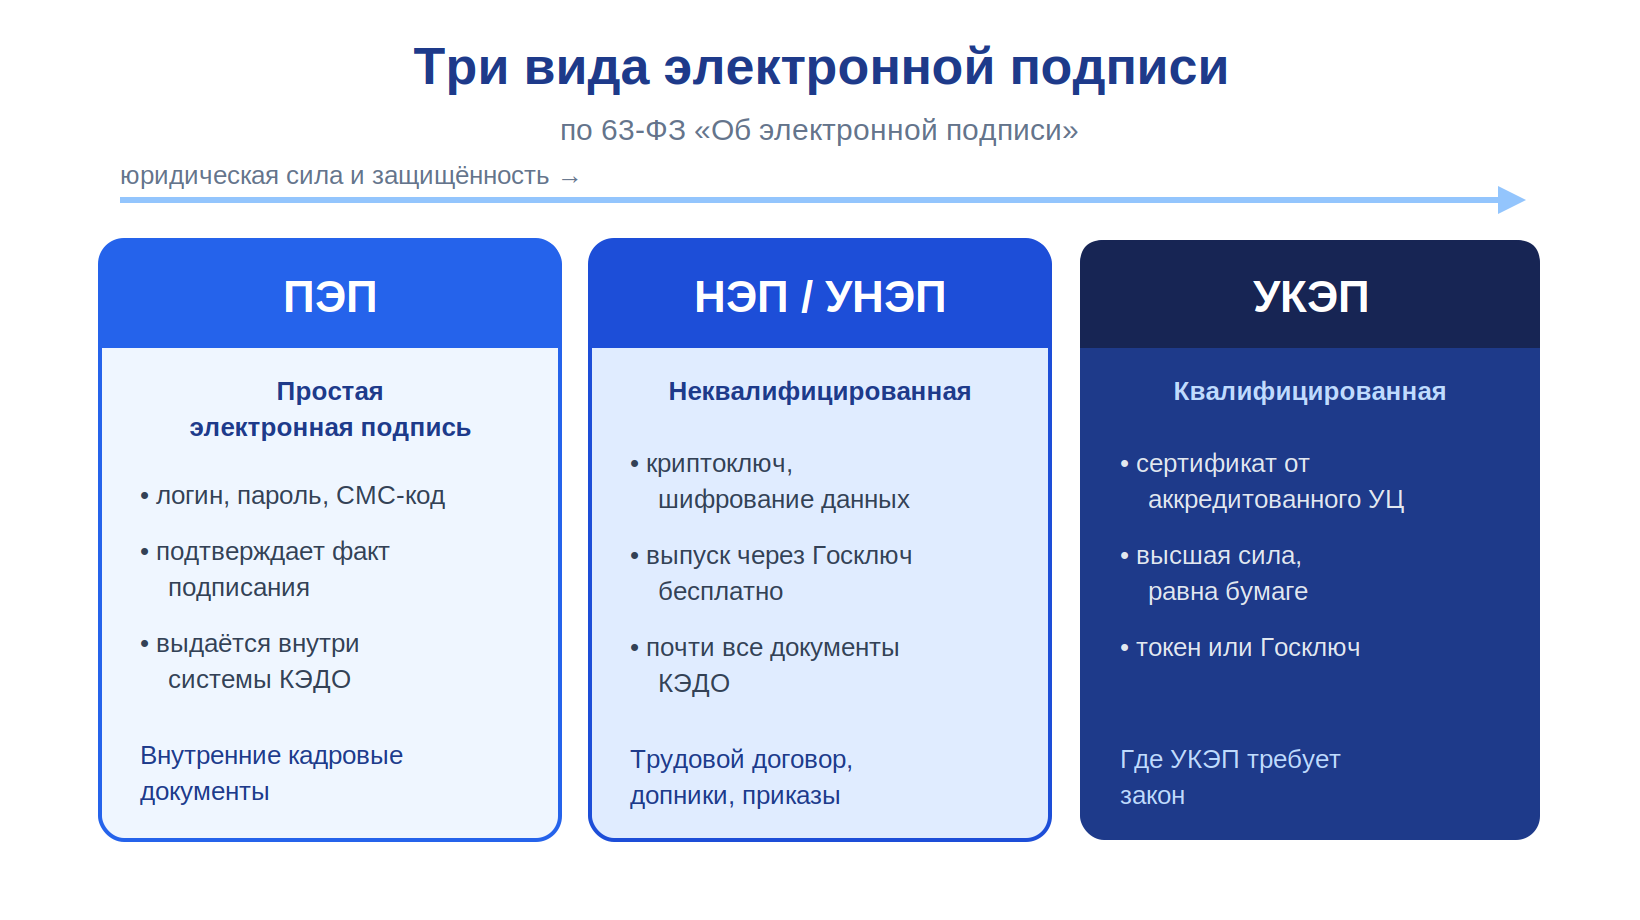
Для договора и акта с исполнителем чаще хватает ПЭП или УНЭП, если порядок их использования закреплён в договоре или отдельном соглашении. В Добыто ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, УКЭП — через партнёрские удостоверяющие центры. Мы разводим во времени выдачу подписи и первые юридически значимые действия с ней: совпадение этих дат в споре читается не в пользу стороны, которая выдала подпись.
Факт: по займам, лизингу и договорам оказания услуг, подписанным ПЭП через код из SMS, накоплена судебная практика. Суды опираются на часть 2 статьи 5 63-ФЗ, а довод о чужом номере телефона отклоняют, если лицо само указало номер в заявлении о присоединении.
Мария Ж, специалист по цифровой подписи и КЭДО: «Практика по гражданским договорам на кадровые документы не переносится. В трудовых отношениях действуют статьи 22.1-22.3 ТК РФ со своим перечнем документов и требованиями к виду подписи, и простая подпись там допустима не для всего. Если договоры с исполнителями и кадровые документы в компании подписываются по одной логике, это первый признак, что перечень документов и виды подписи не разведены. Составьте два отдельных перечня и закрепите вид подписи за каждым документом.»
Подписание с удалёнными исполнителями: примеры из практики
Кейс из практики: логистическая компания с филиалами в 7 городах работает с сетью из 12 000 перевозчиков и выполняет около 5000 рейсов в месяц. С каждым перевозчиком до рейса нужно подписать договор и заявку, после рейса — закрывающий акт, причём заявка приходит в 18:00, а договор нужен к 8:00 следующего дня, на расстоянии до 1200 км от филиала. Квалифицированную подпись перевозчикам выдавали в собственном удостоверяющем центре: на выпуск уходил минимум день, и ехать за подписью перевозчики отказывались. После перехода на мобильную неквалифицированную подпись выпуск подписи и подписание первого документа занимают в среднем 5-10 минут.
Кейс из практики: страховая группа с агентской сетью около 5500 агентов — физлиц, ИП и компаний — выплачивает вознаграждение только после подписания акта. Квалифицированная подпись стоила агенту около 3000 рублей за выпуск и день ожидания, в небольших городах удостоверяющих центров не было. Компания добавила мобильную подпись, которую агент выпускает за 5 минут по паспорту, и изменила маршрут: документ сначала подписывает агент, затем компания.
Как хранить договор, акт и чек самозанятого для налоговой проверки
Расход по договору с самозанятым подтверждает связка из 4 документов: договор, акт, чек из «Мой налог» с ИНН компании и платёжное поручение. Отдельно к ним стоит приложить результат проверки статуса исполнителя по ИНН на дату выплаты. Если хотя бы один элемент отсутствует, расход и порядок налогообложения выплаты придётся доказывать другими способами.
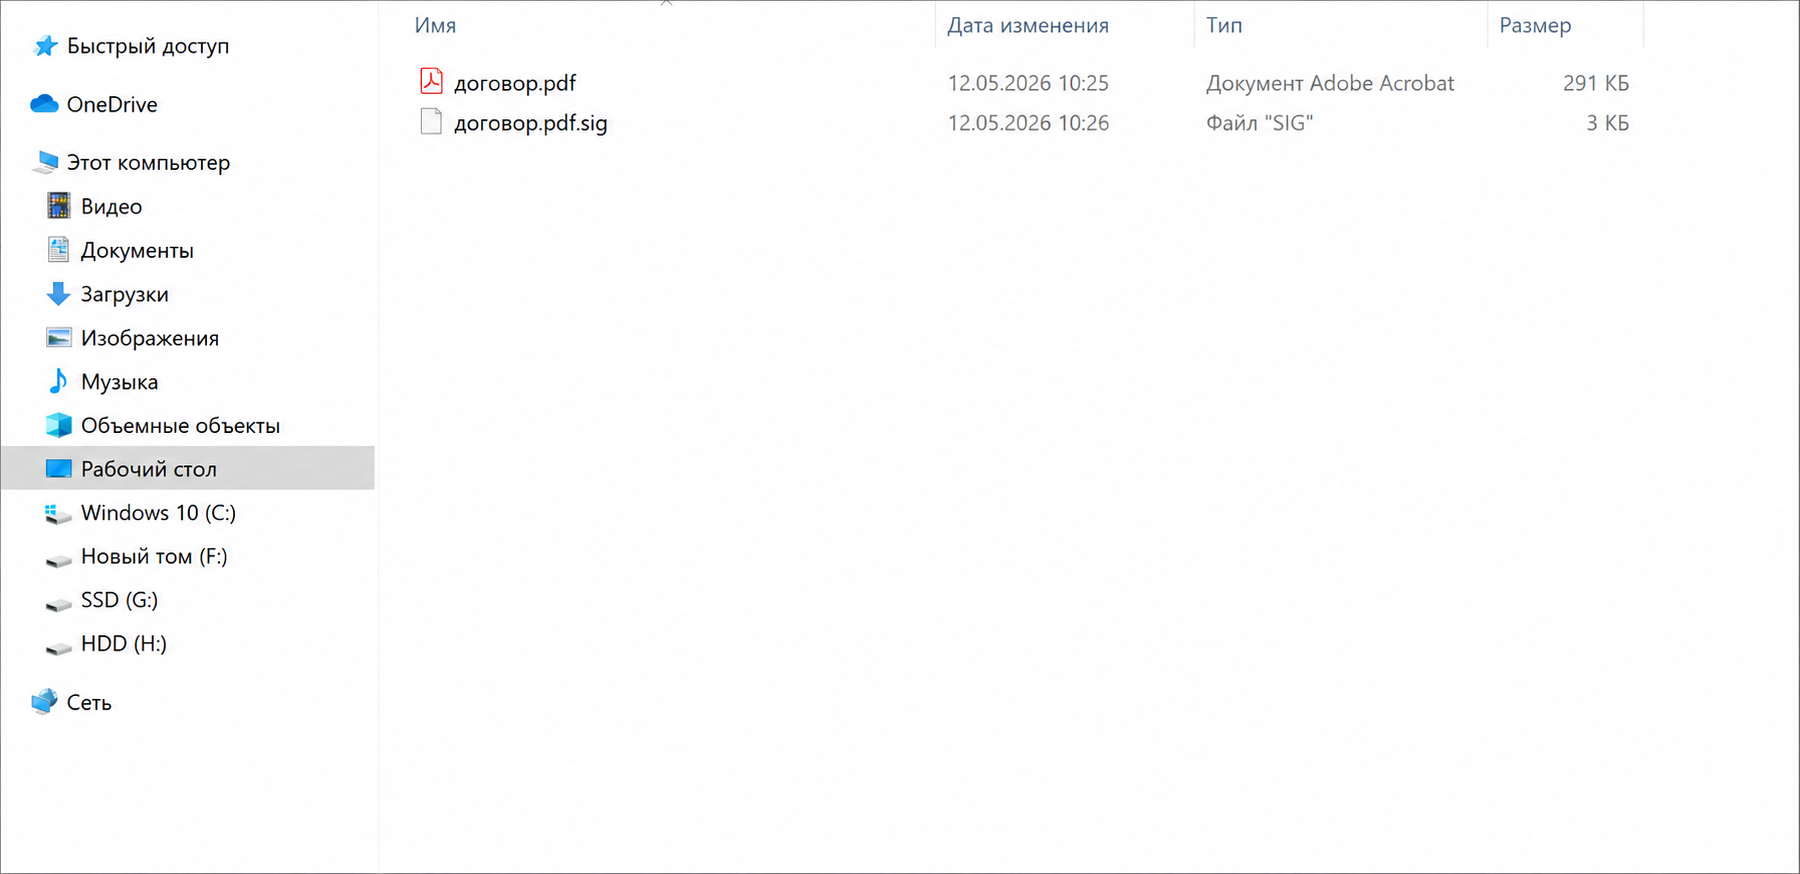
Электронный договор хранится вместе с подписью. При откреплённой подписи рядом с файлом договора лежит одноимённый файл подписи с расширением .sig, и разделять их при переносе в архив нельзя: без файла подписи остаётся просто PDF.
Мария Ж, юрист со стажем более 20 лет: «Переход на электронные документы не означает, что бумага не понадобится никогда. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначают экспертизу документа или подписи. Перед отказом от бумажного архива посмотрите, какие договоры и акты с исполнителями существуют у вас только в электронном виде и чем вы подтвердите их подлинность.»
Полезно знать: распечатанный электронный документ остаётся копией, а не оригиналом. Чтобы распечатка имела значение, её заверяет оператор электронного документооборота, удостоверяющий центр, нотариус или сама организация с отметкой о верности копии.
Откреплённая или встроенная подпись в договоре с исполнителем
При двустороннем подписании договор хранится в одном из двух вариантов. В откреплённом формате это 3 отдельных файла: договор и по файлу подписи от каждой стороны. Во встроенном формате обе подписи находятся внутри одного PDF, и исполнителю пересылается один файл. В Добыто электронный архив входит в тариф «Бизнес», подписанные документы хранятся в нём вместе с подписями.
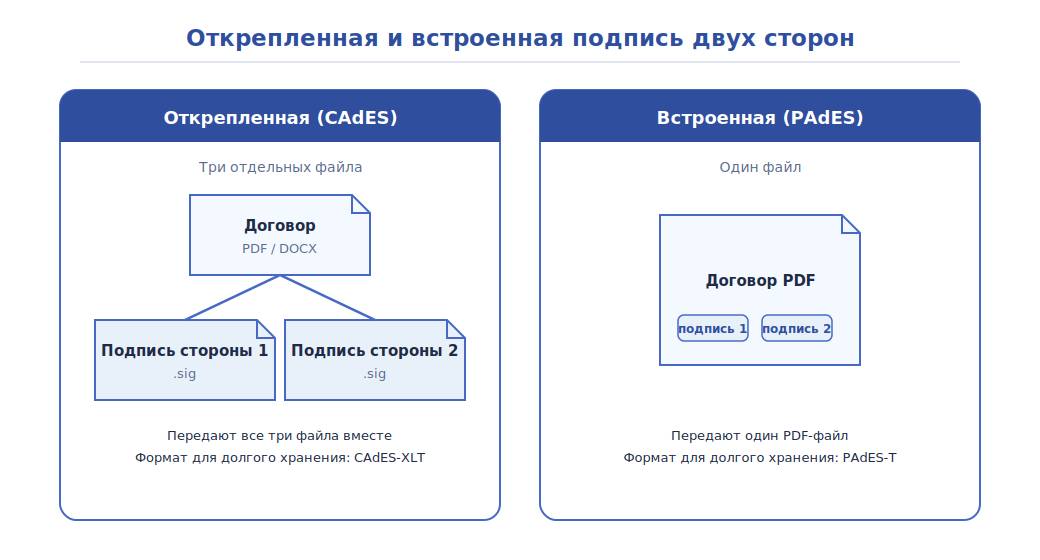
Формат подписи фиксируется в договоре или соглашении об электронном взаимодействии, чтобы исполнитель и бухгалтерия хранили один и тот же комплект файлов.
Стоимость КЭДО и электронной подписи в Добыто: тарифы 2026 года
Стоимость зависит от тарифа и числа подключённых сотрудников, электронные подписи ПЭП и УНЭП входят в тариф.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив | от 50 ₽ за сотрудника / мес, минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | входит в подключение |
| УКЭП через партнёров — удостоверяющие центры | рассчитывается индивидуально | по запросу |
| Модуль для 1С:ЗУП с автоматической синхронизацией документов | входит в тариф «Бизнес» | установка и настройка за 1 день |
Тариф считается по сотрудникам, и при росте численности его можно повысить в любое время с пропорциональным пересчётом разницы за оставшийся период. Условия для исполнителей по договорам ГПХ на странице тарифов Добыто КЭДО отдельно не указаны, поэтому их уточняют при подключении.
Выводы
Налог с дохода самозанятого целиком лежит на нём: чек на каждую оплату, начисление в приложении к 12-му числу, платёж к 28-му. Компания остаётся в стороне от НДФЛ и взносов, пока исполнитель сохраняет статус на дату выплаты и не был её работником последние 2 года. Самые дорогие ошибки заказчика — выплата без чека, оплата исполнителю, который уже снят с учёта, и массовая долгосрочная работа с исполнителями, при которой срабатывает индикатор риска. Всё это снимается разговором до договора, проверкой статуса по ИНН и аккуратным комплектом документов.
Добыто закрывает электронную часть этой работы для кадровых документов: бесплатный выпуск ПЭП и УНЭП для сотрудников, маршруты подписания и электронный архив, где документы хранятся вместе с подписями.
Частые вопросы о налоге самозанятых
Как зарегистрироваться самозанятым и с какой даты действует статус?
Встать на учёт можно в приложении «Мой налог», через Госуслуги или уполномоченный банк. В приложении регистрируются по ИНН и паролю от личного кабинета налогоплательщика или по паспорту. Датой постановки на учёт считается день подачи заявления (статья 5 422-ФЗ). Заказчику, который планирует первую выплату сразу после регистрации исполнителя, стоит проверить статус по ИНН именно на дату платежа.
Может ли ИП на УСН перейти на НПД?
Может, если у предпринимателя нет наёмных работников и его деятельность не входит в запрещённые для НПД. Совмещать НПД с УСН или ЕСХН нельзя: в течение 1 месяца после постановки на учёт как плательщика НПД ИП уведомляет налоговую о прекращении прежнего режима. Ставки 4% и 6%, лимит 2,4 млн рублей и сроки уплаты для ИП на НПД те же, что для физлица.
Что будет, если налог за месяц меньше 100 рублей?
Часть 3 статьи 11 422-ФЗ устанавливает: если налог по итогам месяца составляет менее 100 рублей, сумма добавляется к налогу за следующий месяц. Платить её до 28-го числа не нужно. В справочных материалах ФНС встречается формулировка «не превышает 100 рублей», поэтому сумму ровно 100 рублей надёжнее оплатить в срок.
Что делать самозанятому после превышения лимита 2,4 млн рублей?
Право на НПД теряется со дня превышения, а снятие с учёта не переводит человека на другой режим автоматически. Утративший право налогоплательщик, который хочет перейти на УСН или ЕСХН, уведомляет об этом налоговую в течение 20 дней (часть 6 статьи 15 422-ФЗ). Физлицо без статуса ИП с доходов после даты превышения платит НДФЛ, а заказчики-организации удерживают его при выплате.
Какие виды деятельности ещё закрывают доступ к НПД?
Кроме найма работников, перепродажи товаров и агентской деятельности, режим недоступен при продаже подакцизных и маркируемых товаров, добыче и продаже полезных ископаемых, совмещении с другим спецрежимом. С учётом действующей редакции 422-ФЗ режим закрыт и для майнинга и оборота цифровой валюты. Курьеры, которые принимают оплату за чужие товары, применяют НПД только при соблюдении требований о контрольно-кассовой технике.
Обязан ли заказчик проверять статус самозанятого перед каждой оплатой?
Отдельной обязанности проверять статус через сервис ФНС закон прямо не устанавливает, но ФНС настойчиво рекомендует делать это на дату выплаты. Последствия ложатся на заказчика: если исполнитель-физлицо утратил статус до выплаты, у компании возникают обязанности по НДФЛ и страховым взносам с этой суммы. Результат проверки по ИНН на дату платежа, сохранённый вместе с платёжкой, показывает, что статус на момент оплаты был.
