Платить налог самозанятому нужно самостоятельно: налог на профессиональный доход (НПД) по 422-ФЗ рассчитывает ФНС, уведомление приходит в приложение «Мой налог» не позднее 12-го числа, а оплатить начисление нужно до 28-го числа следующего месяца. Ставка — 4% с доходов от физических лиц и 6% с доходов от организаций и ИП, чек самозанятый формирует сам и передаёт заказчику. Компания при действующем статусе исполнителя и полученном чеке не удерживает НДФЛ и не начисляет страховые взносы. Если исполнитель-физлицо утратил статус до выплаты, заказчик удерживает НДФЛ и начисляет взносы как налоговый агент; ИП, потерявший право на НПД, рассчитывается с бюджетом сам.
Самозанятому материал показывает, как платить без пеней и штрафа за просроченный чек и что изменилось в 2026 году. Компании — как проверить статус на дату выплаты, какие документы закрывают выплату и по каким признакам ФНС переквалифицирует договор подряда в трудовой. Сценарная таблица «когда компания всё-таки платит налоги», чек-лист проверки исполнителя, ответы на частые вопросы и стоимость электронного подписания договоров и актов — во второй половине статьи.
Кто платит налог самозанятого: обязанности исполнителя и компании по 422-ФЗ
Налог на профессиональный доход исчисляет налоговый орган, а уплачивает сам плательщик НПД — так устроена статья 11 Федерального закона от 27.11.2018 № 422-ФЗ о специальном налоговом режиме «Налог на профессиональный доход». Заказчик в этой схеме не налоговый агент: он не рассчитывает НПД, не удерживает его из вознаграждения и не перечисляет в бюджет. Самозанятый вправе поручить уплату банку или иному посреднику, которого допускает закон. Такое поручение оформляет сам исполнитель, и обязанности компании оно не создаёт.
Режим применяют физические лица, в том числе ИП, при доходе не выше 2,4 млн рублей за календарный год. У компании по выплате самозанятому две задачи: убедиться, что исполнитель состоит на учёте как плательщик НПД на дату выплаты, и получить от него чек. При соблюдении обоих условий выплата не облагается у заказчика НДФЛ и страховыми взносами — это статья 15 422-ФЗ.
Распределение обязанностей по каждому участку — в таблице.
| Участок | Самозанятый | Компания-заказчик |
|---|---|---|
| Учёт в ФНС | Встаёт на учёт и снимается с учёта в «Моём налоге» | Проверяет статус по ИНН на дату выплаты в бесплатном сервисе ФНС |
| Расчёт НПД | Получает уведомление о сумме не позднее 12-го числа следующего месяца | Не рассчитывает |
| Уплата НПД | Платит не позднее 28-го числа следующего месяца | Не платит и не удерживает |
| Чек | Формирует и передаёт заказчику: в момент расчёта, а при оплате на банковский счёт — не позднее 9-го числа следующего месяца | Получает и хранит чек, при аннулировании проверяет его по QR-коду |
| НДФЛ и страховые взносы | С доходов на НПД не платит; ИП на НПД фиксированные взносы за себя не обязан платить | Не удерживает и не начисляет при действующем статусе и наличии чека |
| Ответственность за чек | Штраф 20% от суммы расчёта, при повторном нарушении в течение 6 месяцев — 100% суммы | Без чека рискует не учесть расход |
| Утрата статуса | Право на НПД утрачено со дня возникновения основания | С выплаты физлицу без статуса удерживает НДФЛ и начисляет страховые взносы |
Сам налог целиком остаётся на самозанятом. Общая зона сторон — статус на дату выплаты и чек: ошибка в любом из них создаёт налоговые последствия уже для заказчика. Обе вещи проверяются до перевода денег, порядок проверки разобран ниже.
Как самозанятому платить налог: ставки, сроки и способы уплаты
Ставка зависит от того, кто платит исполнителю: 4% с доходов от физических лиц и 6% с доходов от организаций и ИП (статья 10 422-ФЗ). Налоговый вычет до 10 000 рублей по статье 12 применяется автоматически по мере расчёта налога, отдельное заявление для него не подают. Основа расчёта — сведения о расчётах, которые самозанятый передаёт в ФНС через «Мой налог», формируя чеки.
Налоговый период — календарный месяц. Не позднее 12-го числа следующего месяца ФНС присылает в приложение уведомление с суммой, а заплатить её нужно не позднее 28-го числа того же месяца. Налог за март, например, приходит уведомлением до 12 апреля и оплачивается до 28 апреля.
Способы уплаты, которые называет ФНС:
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
- банковской картой в «Моём налоге»;
- автоплатежом с привязанной карты;
- по квитанции через банк или платёжный сервис;
- через Госуслуги;
- через банк или оператора-партнёра, которому самозанятый поручил уплату;
- пополнением единого налогового счёта (ЕНС).
Уплата через ЕНС доступна с 1 января 2023 года: единый налоговый счёт ввёл Федеральный закон от 14.07.2022 № 263-ФЗ, а порядок уплаты НПД изменил Федеральный закон от 28.12.2022 № 565-ФЗ. Деньги на ЕНС зачитываются в счёт налога в срок уплаты, поэтому положительного сальдо к 28-му числу достаточно.
За каждый календарный день просрочки начисляются пени. При отрицательном сальдо ЕНС ФНС направляет требование через «Мой налог», а если его не исполнить — принимает решение о взыскании. С 1 ноября 2025 года по Федеральному закону от 31.07.2025 № 287-ФЗ долг физлица взыскивается и во внесудебном порядке, если гражданин не оспаривает сумму. Порядок и сроки такого взыскания ФНС описывает на странице о взыскании задолженности с 1 ноября 2025 года.
Штраф за нарушение порядка или срока передачи сведений о расчёте получает сам самозанятый: 20% от суммы расчёта, при повторном нарушении в течение 6 месяцев — вся сумма расчёта. Компания-заказчик за непробитый исполнителем чек этот штраф не платит.
Как самозанятому заплатить НПД: пошаговая инструкция
- Шаг 1. Формируйте чек в «Моём налоге» при каждом расчёте. При оплате наличными или электронными средствами платежа чек формируется в момент расчёта, при оплате на банковский счёт — не позднее 9-го числа следующего месяца. Передайте чек заказчику.
- Шаг 2. Если в чеке ошибка или деньги вернули заказчику, аннулируйте чек в приложении с указанием причины. При ошибке сразу сформируйте исправленный чек и передайте его заказчику.
- Шаг 3. Не позднее 12-го числа следующего месяца проверьте уведомление о сумме налога в «Моём налоге». Вычет до 10 000 рублей уже учтён в расчёте.
- Шаг 4. Выберите способ уплаты: карта в приложении, автоплатёж, квитанция через банк, Госуслуги, банк-партнёр или пополнение ЕНС.
- Шаг 5. Оплатите начисление не позднее 28-го числа. При пополнении ЕНС проверьте, что денег на счёте хватает на сумму налога к сроку.
- Шаг 6. Если пришло требование об уплате, погасите долг вместе с пенями до срока, указанного в требовании, чтобы не дошло до решения о взыскании.
Что изменилось для самозанятых в 2026 году
С 1 января 2026 года по Федеральному закону от 15.12.2025 № 456-ФЗ самозанятые могут добровольно вступить в эксперимент по страхованию на случай временной нетрудоспособности на 2026-2028 годы. Взнос в 2026 году — 1 344 или 1 920 рублей в месяц в зависимости от выбранной страховой суммы. Это право самозанятого: компания-заказчик такие взносы за исполнителя не платит, как и обычные страховые взносы с выплат по НПД.
Лимит дохода на дату публикации прежний — 2,4 млн рублей за календарный год (пункт 8 части 2 статьи 4 422-ФЗ). В мае 2026 года в Госдуму внесён законопроект № 1244122-8 о повышении лимита до 3,4 млн рублей, в августе 2026 года публично предложено поднять его до 5,2 млн рублей. Обе инициативы не стали действующей нормой. Статья 1 422-ФЗ устанавливает срок эксперимента до 31.12.2028 включительно и запрещает в этот период повышать ставки НПД и уменьшать предельный размер доходов. С 29.11.2024 по Федеральному закону № 418-ФЗ НПД не применяется к доходам от майнинга цифровой валюты и операций с ней.
Чек, договор и акт: какие документы закрывают выплату самозанятому
При безналичной оплате на банковский счёт самозанятый формирует чек не позднее 9-го числа следующего месяца, при оплате наличными или электронными средствами платежа — в момент расчёта. Обязанность сформировать чек и передать его заказчику закреплена в статье 14 422-ФЗ. Для компании чек выполняет две функции: подтверждает, что доход учтён как НПД, и служит документом для учёта расхода. По частям 8-9 статьи 15 без чека организация может потерять право учесть выплату в расходах.
Аннулировать чек закон разрешает по двум причинам: ошибка в чеке или возврат денег заказчику. В первом случае самозанятый формирует исправленный чек и передаёт его заново. Если чек аннулирован без такого основания, заказчик проверяет его по QR-коду и запрашивает у исполнителя восстановление. Сверку чеков удобно делать раз в месяц после 9-го числа, когда срок формирования по безналичным оплатам истёк.
Договор с самозанятым — гражданско-правовой: договор подряда, если заказчику нужен результат, или договор возмездного оказания услуг, если нужен процесс. В тексте фиксируются предмет, срок, порядок приёмки по акту и условие о передаче чека в срок по статье 14 422-ФЗ. Трудовых формулировок в договоре не должно быть: график работы, подчинение правилам внутреннего распорядка, рабочее место у заказчика — это признаки из перечня ФНС, разобранного в следующем разделе. Акт фиксирует приёмку результата или услуги и служит основанием для оплаты.
Кейс из практики: страховая группа с сетью больше 5 тыс. агентов — физических лиц, ИП и юрлиц — выплачивала вознаграждение только после подписания акта выполненных работ. Подавляющая часть агентов подписывала акты УКЭП, а для её получения нужно было ехать в удостоверяющий центр, платить за выпуск и тратить на это день; во многих городах удостоверяющих центров не было. Компания подключила вторую систему электронного документооборота с мобильной неквалифицированной подписью: агент выпускает её в приложении за 5 минут по паспорту и подписывает акт без визита в офис. После перехода компания расширяет агентскую сеть без привязки к городам с удостоверяющими центрами.
Внимание: документ, подписанный УКЭП, равнозначен бумажному с собственноручной подписью по закону, без дополнительных соглашений. Для ПЭП и УНЭП стороны заключают соглашение об электронном взаимодействии или присоединяются к правилам оператора информационной системы: без этого юридическая значимость таких подписей не обеспечена.
Мария Ж, специалист по цифровой подписи и КЭДО: «Простую подпись нельзя просто объявить подписью: в системе всегда должна быть возможность установить, кто именно ввёл код, и закреплён порядок её применения, который каждый участник принял. Усиленная подпись получается криптографическим преобразованием, поэтому она подтверждает ещё и то, что документ после подписания не меняли. Простая фиксирует только факт подписания. Для договоров и актов с исполнителями выбирайте подпись, которая показывает неизменность документа, и заранее подпишите с исполнителем соглашение о правилах её использования.»
В сервисе Добыто договор подписывается онлайн: первая сторона ставит подпись, вторая подписывает тот же файл, и на документе появляются отметки обоих подписантов с датой. Такой порядок подходит и для акта, который закрывает этап работ исполнителя.

Подпишите договор или акт с исполнителем электронной подписью онлайн

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
Когда компания всё-таки платит НДФЛ и взносы с выплаты самозанятому
Обязанность заказчика по налогам появляется, когда выплата выходит за рамки НПД: исполнитель-физлицо снят с учёта, доход по закону под режим не подпадает или отношения фактически трудовые. Компания тогда действует как налоговый агент по НДФЛ и плательщик страховых взносов. Ставку НДФЛ нельзя считать неизменными 13%: для основной налоговой базы резидента статья 224 НК РФ предусматривает ступени 13%, 15%, 18%, 20% и 22% в зависимости от годовой суммы дохода.
Что делает компания в каждой ситуации:
| Ситуация | Что критично для компании | Основание |
|---|---|---|
| Статус действует на дату выплаты, чек получен | НДФЛ не удерживается, взносы не начисляются | Статья 15 422-ФЗ |
| Статус действует, чек не передан или аннулирован без основания | Запросить чек или его восстановление; без чека расход может не учитываться | Статья 14, части 8-9 статьи 15 422-ФЗ |
| Исполнитель-физлицо утратил статус до выплаты | Удержать НДФЛ по шкале 13-22% и начислить страховые взносы | Статьи 224, 226 и 419 НК РФ |
| Исполнитель — ИП, утративший право на НПД | Сам факт утраты НПД обычно не делает компанию налоговым агентом: ИП платит налоги и взносы самостоятельно | Статьи 226 и 419 НК РФ |
| Исполнитель — ваш работник или бывший, уволенный менее 2 лет назад | Доход под НПД не подпадает; с выплаты физлицу компания удерживает НДФЛ и начисляет взносы | Часть 2 статьи 6 422-ФЗ |
| Налоговая переквалифицировала отношения в трудовые | Доначисление НДФЛ и взносов, штраф налоговому агенту; уплаченный исполнителем НПД автоматически не зачитывается | Статья 123 НК РФ, Обзор судебной практики ВС РФ № 3 за 2025 год |
Из шести строк только в первой компания свободна от налогов по выплате. Все остальные решаются до перевода денег: проверкой статуса, сверкой чека и проверкой того, кем исполнитель приходился компании последние 2 года.
Признаки, по которым ФНС видит трудовые отношения
Критерии риска ФНС перечислила в письме от 16.09.2021 № АБ-4-20/13183@. Налоговая проверяет, не лишён ли исполнитель предпринимательской самостоятельности. Признаки сгруппированы так:
- организационная зависимость: заказчик требует регистрироваться в качестве плательщика НПД, распределяет исполнителей по объектам или маршрутам, устанавливает график и контролирует работу;
- инфраструктурная зависимость: исполнитель работает на материалах и оборудовании заказчика;
- трудоподобная модель оплаты и учёта: вознаграждение начисляется и учитывается так, как начисляется зарплата работникам.
Отдельно под НПД не подпадают доходы от текущего работодателя и от бывшего в течение 2 лет после увольнения. Перевод штатного сотрудника на договор с самозанятым по той же работе — прямой путь к переквалификации.
Во что обходится ошибка в статусе исполнителя
При переквалификации компания доплачивает НДФЛ, который не удержала, начисляет страховые взносы, платит пени и штраф налогового агента по статье 123 НК РФ. Довод «исполнитель уже заплатил НПД» сумму не уменьшает: в Обзоре судебной практики Верховного Суда РФ № 3 за 2025 год, утверждённом 08.10.2025, разъяснено, что уплаченный самозанятым НПД нельзя автоматически зачесть в счёт НДФЛ компании без волеизъявления самого плательщика, а штраф по статье 123 НК РФ сохраняется. Стоимость ошибки складывается из налогов по всем выплатам за проверяемый период плюс санкции, поэтому разовая проверка статуса перед каждой выплатой обходится дешевле любого доначисления.
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Когда спор доходит до проверки или суда, доказательством служит электронный оригинал документа с подписью, которую можно проверить. Распечатка или PDF со штампом о подписании электронной подписью только знакомит с содержанием: штамп на нём нарисован, и юридической значимости сам по себе он не несёт. Храните договоры и акты с исполнителями в исходном электронном виде вместе с подписью и передавайте проверяющим именно их.»
Как компании проверить самозанятого перед договором и выплатой
Статус проверяется на дату выплаты: исполнитель, который состоял на учёте при подписании договора, к моменту оплаты акта может сняться с учёта сам или быть снят ФНС. Срока, в течение которого инспекция обязана снять утратившего право плательщика, статья 5 422-ФЗ не называет, а право считается утраченным со дня возникновения основания. Поэтому проверка при заключении договора не заменяет проверку перед каждым платежом.
Для проверки ФНС ведёт бесплатный сервис проверки статуса плательщика налога на профессиональный доход: вводите ИНН исполнителя и дату, и сервис показывает, нужно ли удерживать НДФЛ и начислять взносы с вознаграждения. Результат проверки на дату платежа стоит сохранить скриншотом или выгрузкой вместе с документами по выплате.
Чек-лист перед перечислением вознаграждения самозанятому
- Статус плательщика НПД проверен по ИНН на дату выплаты, а не только на дату договора.
- Исполнитель не работает в компании по трудовому договору и не уволен из неё менее 2 лет назад.
- В договоре нет графика работы, подчинения правилам внутреннего распорядка, работы на оборудовании и материалах заказчика.
- Акт приёмки подписан обеими сторонами, его электронный оригинал сохранён вместе с подписью.
- Чек получен в срок: в момент расчёта или не позднее 9-го числа следующего месяца при оплате на счёт; сумма и реквизиты сверены, QR-код проверен.
- Аннулированные чеки проверены: у каждого есть основание (ошибка или возврат), а по ошибочному получен исправленный чек.
Если хотя бы один пункт не выполнен, выплата переходит в одну из строк сценарной таблицы выше, где у компании появляются обязанности по НДФЛ и взносам.
Мария Ж, юрист со стажем более 20 лет: «Подпись под электронным договором проверяется по самому файлу: действителен ли сертификат на момент подписания и не менялся ли документ после того, как его подписали. Усиленная подпись даёт оба ответа, потому что при проверке сравнивается хеш документа. Перед тем как принять акт к оплате, откройте подписанный исполнителем файл и проверьте подпись, а не довольствуйтесь отметкой в письме.»

Если вы работодатель и выплачиваете вознаграждения исполнителям регулярно, проверку статуса и документы по выплате удобно держать в одном месте. В Добыто подписанные договоры и акты хранятся в электронном архиве как электронные оригиналы с подписями, и при проверке их можно передать налоговой без печати на бумагу.
Электронный документооборот с самозанятыми: какую подпись выбрать
63-ФЗ «Об электронной подписи» знает три вида подписи: простую (ПЭП), усиленную неквалифицированную (УНЭП) и усиленную квалифицированную (УКЭП). ФНС подтверждает, что электронные документы, подписанные допустимой электронной подписью, равнозначны бумажным. Для ЭДО с самозанятыми налоговая ведёт отдельный пилот с тремя вариантами подписи: мобильная НЭП, КЭП на NFC-карте и КЭП на носителе. Условия пилота опубликованы на странице ФНС об электронном документообороте с плательщиками НПД.
Выбор подписи определяют два параметра: где находится исполнитель и сколько документов он подписывает. УКЭП не требует соглашения сторон, но выпускается очно и продлевается каждый год. Мобильная УНЭП выпускается по паспорту на смартфоне, при этом стороны заключают соглашение о её использовании. ПЭП подходит для документов с низким риском спора, потому что не показывает, менялся ли документ после подписания.
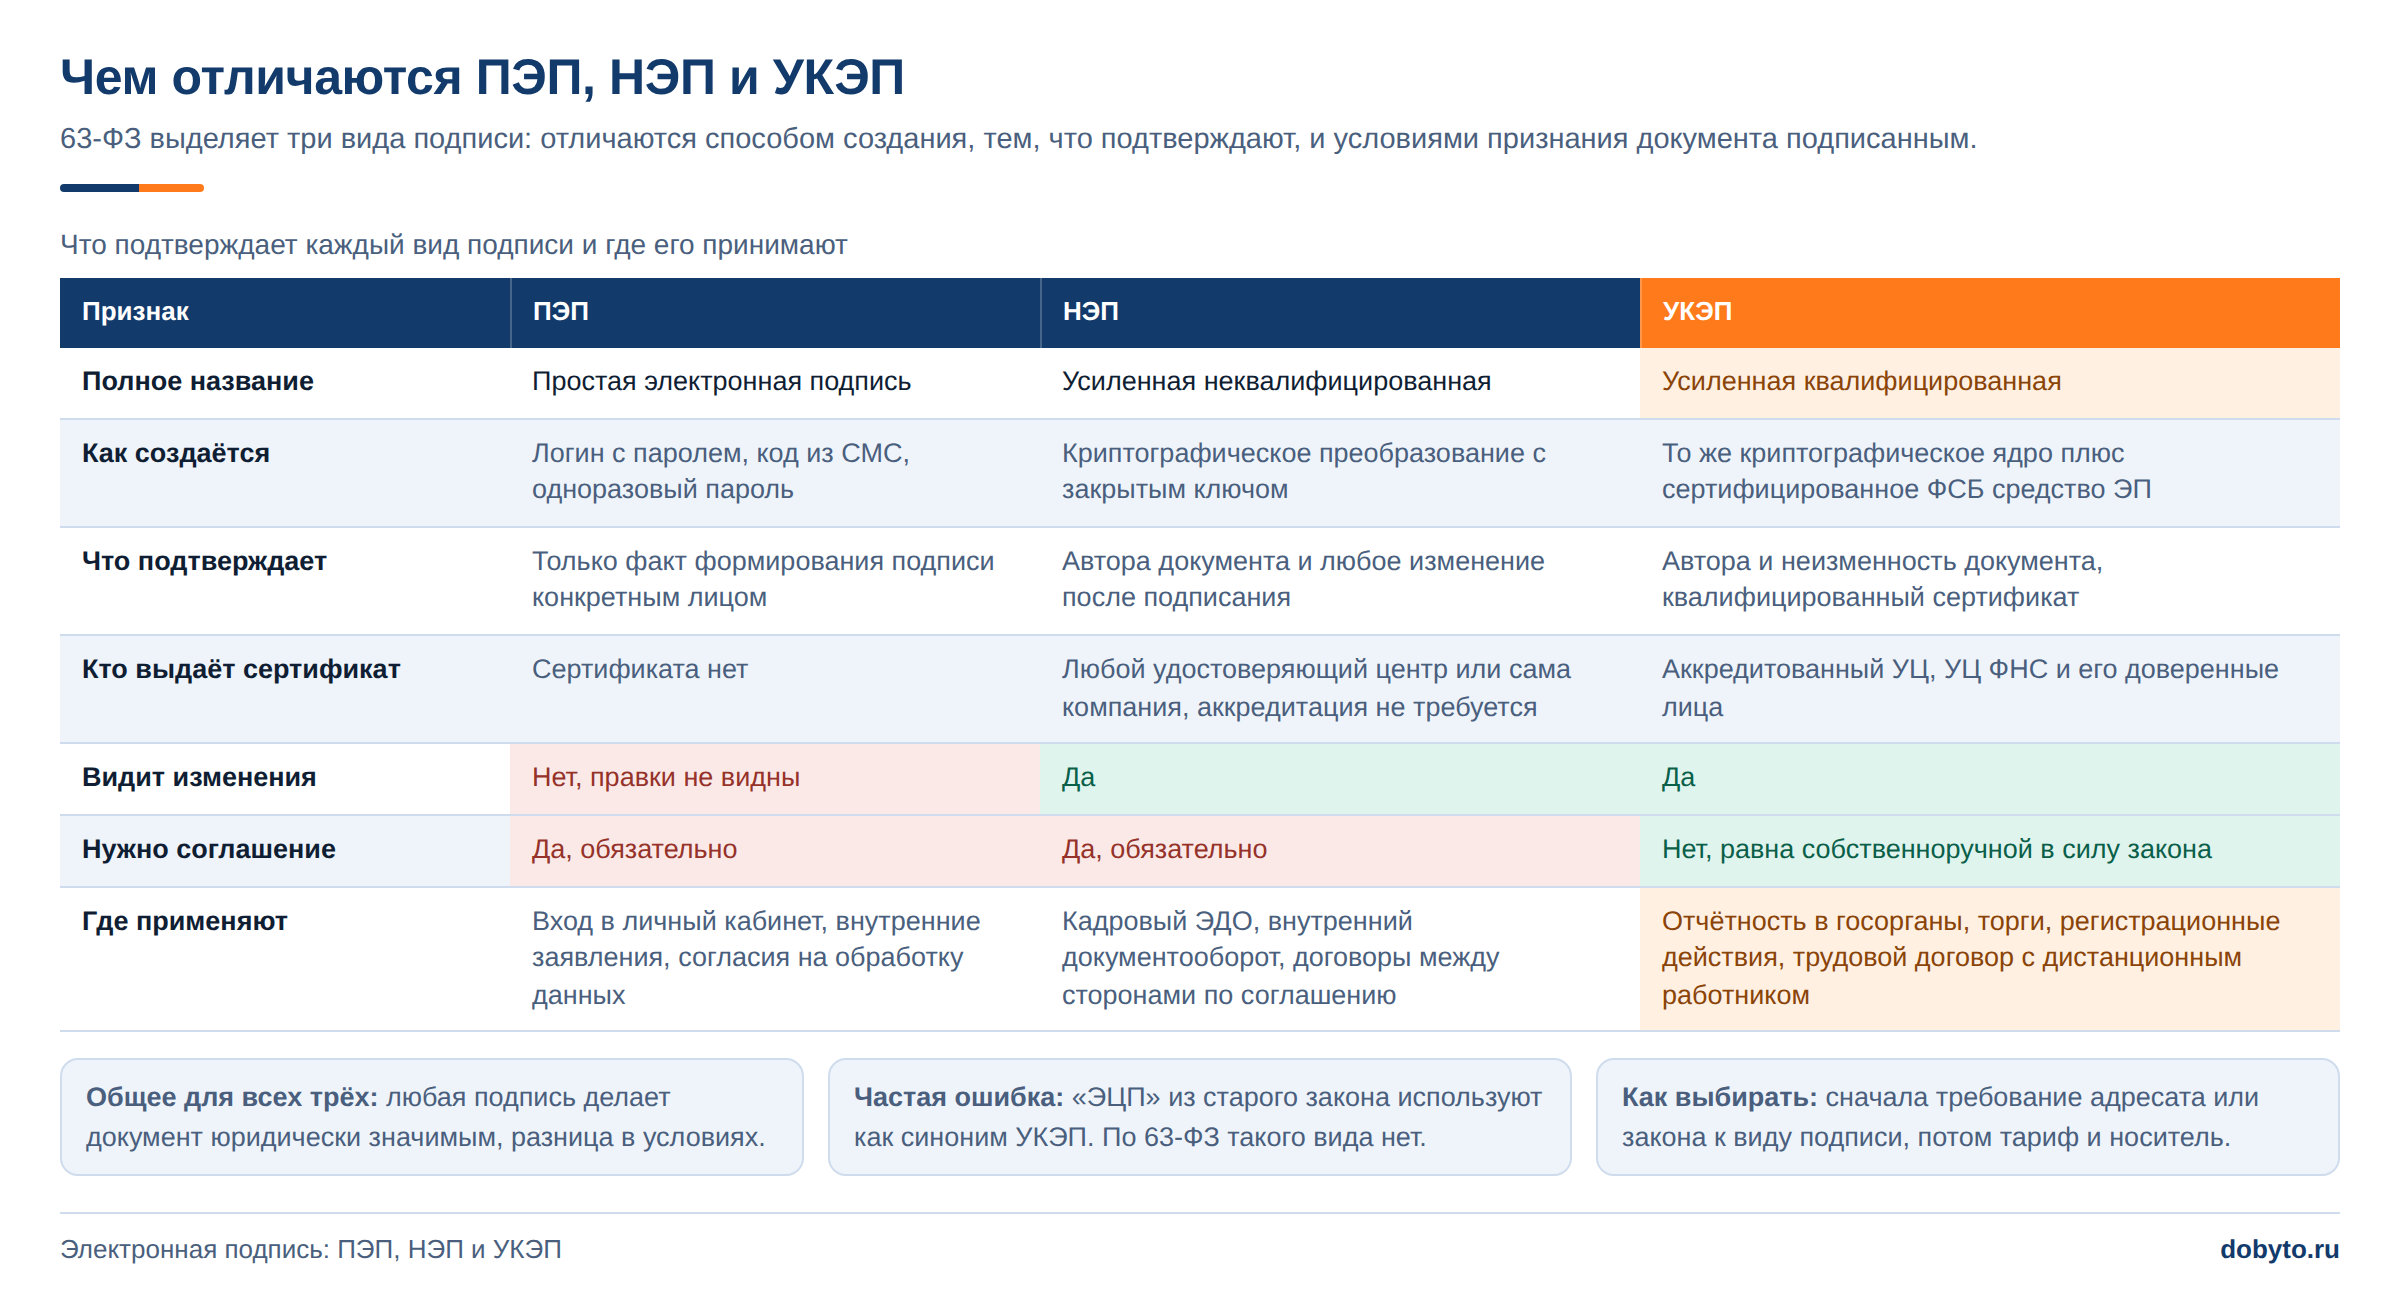
Факт: УКЭП выдаётся только очно в удостоверяющем центре и продлевается каждый год. Удостоверяющие центры работают только в России, поэтому исполнитель, который живёт за рубежом, выпустить УКЭП не сможет; неквалифицированную мобильную подпись можно выпустить в любой стране.
Кейс из практики: логистическая компания с филиалами в 7 городах работает с 12 000 перевозчиков и выполняет 5 000 рейсов в месяц. Перед каждым рейсом нужен полный пакет: договор, заявка на перевозку и закрывающий акт, причём заявка поступает в 18:00, а договор нужен к 8:00 следующего дня, на расстоянии до 1 200 км от филиала. Сначала компания выдавала перевозчикам УКЭП через собственный удостоверяющий центр: выпуск занимал минимум день и требовал приезда, перевозчики отказывались ехать. Компания перешла на подписание со смартфона с мобильной подписью и за месяц обучила водителей. Выпуск подписи и подписание первого документа занимают теперь 5-10 минут, и пакет документов успевает к рейсу, даже если перевозчика нашли накануне.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Бумажный договор с исполнителем из другого города идёт почтой несколько дней в одну сторону и столько же обратно, так что к работе стороны приступают через неделю после договорённости. Курьер к исполнителю за рубежом обходится в 2 000 рублей за доставку, и платить приходится дважды, потому что оригинал второго экземпляра нужно вернуть. Мобильная неквалифицированная подпись выпускается за минуту-две, а первый документ подписывается через 5 минут. Для договоров и актов с распределёнными исполнителями начните с неё и закрепите правила её применения соглашением.»
В Добыто на тарифе «Бизнес» доступны все три вида подписи — ПЭП, УНЭП и УКЭП, а ПЭП и УНЭП для сотрудников компании выпускаются бесплатно на всех тарифах.
Когда режим НПД не подходит и договор с самозанятым не защищает компанию
Режим НПД закрывает не любую выплату физлицу со статусом самозанятого. Под него не подпадают:
- доходы сверх 2,4 млн рублей за календарный год: право на режим утрачивается, и с выплат физлицу без статуса заказчик удерживает НДФЛ;
- доходы от текущего работодателя и от бывшего работодателя в течение 2 лет после увольнения;
- доходы от майнинга цифровой валюты и операций с цифровой валютой — с 29.11.2024.
Договор с самозанятым не подходит и тогда, когда компании нужен человек на постоянной функции по графику, на её оборудовании и под контролем руководителя. Такая работа совпадает с признаками из письма ФНС № АБ-4-20/13183@, и для неё оформляется трудовой договор. Если ни одно из ограничений не срабатывает, договор подряда или оказания услуг с проверкой статуса и чеком остаётся законным вариантом.
Стоимость электронного подписания договоров и актов в Добыто
Цена зависит от тарифа, числа сотрудников в системе и видов подписи, которые нужны компании.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив, интеграция с 1С | от 50 ₽ за сотрудника / мес, минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | входит в подключение |
| УКЭП через партнёров — удостоверяющих центров | по запросу | по запросу |
| Модуль для 1С:ЗУП с автоматической синхронизацией документов | в составе тарифа «Бизнес» | установка и настройка за 1 день |
Итоговая сумма считается от численности и набора функций: при повышении тарифа разница пересчитывается пропорционально оставшемуся периоду, понизить тариф тоже можно в любое время. Актуальные условия по каждому пакету собраны на странице тарифов Добыто КЭДО, цены указаны на дату публикации.
Выводы
Налог на профессиональный доход — обязанность самого самозанятого: ФНС считает сумму по его чекам, а он платит её до 28-го числа следующего месяца любым удобным способом, включая пополнение ЕНС. Заказчик НПД не удерживает и за исполнителя не платит. Его зона ответственности — статус исполнителя на дату выплаты, чек и договор без трудовых признаков; если в этой зоне что-то не сходится, выплата облагается НДФЛ и взносами уже у компании, и уплаченный исполнителем НПД её от этого не освобождает.
Договоры и акты с исполнителями проще контролировать, когда они подписаны электронной подписью и хранятся как электронные оригиналы. В Добыто мы закладываем такой порядок для кадровых документов: подписание онлайн, проверяемая подпись и архив, из которого документы передаются проверяющим без бумажных копий.
Частые вопросы о налоге самозанятых
Что будет, если самозанятый превысил лимит 2,4 млн рублей в середине года?
Право на НПД утрачивается со дня возникновения основания, то есть с момента превышения лимита за календарный год. ФНС при наличии таких сведений снимает плательщика с учёта по своей инициативе. С выплат физлицу, утратившему статус, заказчик удерживает НДФЛ по шкале 13-22% и начисляет страховые взносы, поэтому статус проверяется на дату каждой выплаты. Если исполнитель — ИП, он переходит на другой режим и рассчитывается с бюджетом самостоятельно.
Формируется ли у самозанятого пенсия?
Обязательных пенсионных взносов у плательщика НПД нет, в том числе у ИП на этом режиме. Пенсионные права формируются добровольно: по статье 29 Федерального закона от 15.12.2001 № 167-ФЗ самозанятый вступает в добровольные правоотношения по обязательному пенсионному страхованию через Социальный фонд России. Заявление можно подать через приложение «Мой налог».
Нужна ли касса самозанятому ИП и платит ли он взносы за себя?
ИП на НПД не применяет контрольно-кассовую технику для расчётов, на которые распространяется освобождение для плательщиков НПД (часть 2.2 статьи 2 Федерального закона № 54-ФЗ): чеки формируются в «Моём налоге». Фиксированные страховые взносы за себя за период применения НПД ИП платить не обязан. Добровольно он может вступить в пенсионное страхование и с 2026 года — в страхование на случай временной нетрудоспособности.
Как самостоятельно сняться с учёта и что делать с начисленным налогом?
В «Моём налоге» откройте «Профиль», выберите «Сняться с учёта» и укажите причину. Датой снятия считается дата отправки заявления. Налог, начисленный за период применения режима, нужно уплатить в обычный срок — не позднее 28-го числа месяца, следующего за налоговым периодом. Заказчикам после снятия с учёта чеки по НПД больше не формируются.
Какая ставка, если самозанятому платит физическое лицо?
С доходов от физических лиц ставка 4%, с доходов от организаций и ИП — 6% (статья 10 422-ФЗ). Чек покупателю-физлицу формируется так же, как организации: при оплате наличными или электронными средствами платежа — в момент расчёта. Налоговым агентом заказчик-физлицо не становится ни при каком статусе исполнителя.
