Самозанятым может быть только физическое лицо, в том числе индивидуальный предприниматель. Организация, включая ООО, применять налог на профессиональный доход (НПД) не вправе: часть 1 статьи 2 Федерального закона от 27.11.2018 № 422-ФЗ открывает режим только физлицам. В 2026 году для НПД действуют лимит дохода 2,4 млн рублей за календарный год и ставки 4% с расчётов с физлицами и 6% с расчётов с организациями и ИП. Режим закрыт для тех, у кого есть работники по трудовым договорам, кто перепродаёт товары или получает доход от нынешнего работодателя либо от бывшего, если после увольнения прошло меньше 2 лет. Физлицу без статуса ИП достаточно зарегистрироваться на НПД, а ИП на УСН или ЕСХН после постановки на учёт обязан в течение месяца уведомить налоговую об отказе от прежнего режима.
Материал отвечает на 2 вопроса: подходит ли НПД под ваш статус и вид деятельности и как заказчику оформить отношения с самозанятым, чтобы выплата не превратилась в зарплату с НДФЛ и взносами. Покажем, какие признаки ФНС считает подменой трудовых отношений и что меняет добровольное страхование самозанятых, которое действует с 1 января 2026 года. Сценарная таблица для заказчика, порядок проверки исполнителя по ИНН, подписание договора и акта электронной подписью и ответы на частые вопросы — во второй половине статьи.
Почему ООО и другие организации не могут быть самозанятыми
422-ФЗ адресует НПД физическим лицам, в том числе ИП, а ООО, АО и любые другие юридические лица в число плательщиков не входят. Отдельного разрешительного механизма для организаций нет: ни малый размер, ни один учредитель, ни отсутствие работников не открывают юрлицу доступ к режиму. Организация может стоять по другую сторону договора — как заказчик, который платит самозанятому. С таких расчётов исполнитель платит налог по ставке 6%.
Самозанятый вправе быть участником или учредителем ООО: в перечне ограничений статьи 4 422-ФЗ такого запрета нет, и статус участника не лишает физлицо права на НПД. Но доходы от участия на НПД не переносятся. Дивиденды и доход от продажи доли в уставном капитале к объекту налогообложения НПД не относятся, их облагают по общим правилам.
С должностью директора та же логика. Самозанятый может руководить ООО, но вознаграждение по трудовому договору — это доход в рамках трудовых отношений, и по пункту 1 части 2 статьи 6 422-ФЗ он объектом НПД не признаётся. Из этого прямо следует ещё одно ограничение: если директор оказывает своему же ООО услуги как самозанятый, это доход от нынешнего работодателя, и под НПД он не попадает. Для своей компании директор остаётся работником, для сторонних заказчиков он может работать на НПД.
Если вы планируете открыть бизнес с партнёрами и рассчитываете на ставку 4-6%, проверьте, на кого будут оформлены договоры с клиентами. НПД применяется к доходам конкретного физлица или ИП, а не к выручке общей компании.
Кто вправе применять НПД: физлица, ИП и исключения по статусу
Право на режим определяется двумя фильтрами: кто вы по статусу и откуда получен доход. Первый фильтр сведён в таблицу.
| Кто | Вправе ли применять НПД | Условие и норма |
|---|---|---|
| Физическое лицо без статуса ИП | Да | Часть 1 статьи 2 422-ФЗ; доход не выше 2,4 млн рублей за год |
| Индивидуальный предприниматель | Да | Нельзя совмещать с УСН, ЕСХН, ПСН и предпринимательской деятельностью, доходы от которой облагаются НДФЛ (пункт 7 части 2 статьи 4) |
| ООО, АО и другие юридические лица | Нет | Режим адресован только физлицам (часть 1 статьи 2) |
| Граждане государств ЕАЭС и Украины | Да | Нужен российский ИНН (статья 5) |
| Граждане других иностранных государств | Нет | Регистрация законодательством не предусмотрена |
| Работодатель с работниками по трудовым договорам | Нет | Наличие работников исключает НПД (статья 4) |
| Государственные и муниципальные служащие | Частично | Только доход от сдачи в аренду (наём) жилого помещения (пункт 4 части 2 статьи 6) |
| Нотариусы, адвокаты, арбитражные управляющие, медиаторы, оценщики | Частично | Доход от профильной деятельности не объект НПД (пункт 12 части 2 статьи 6); иные доходы — на общих условиях |
Две строки с пометкой «частично» чаще всего читают неверно. Госслужащему и адвокату статус самозанятого получить можно, но он покрывает только разрешённые доходы. Адвокат, который сдаёт квартиру на НПД, гонорары по-прежнему облагает в общем порядке.
Полный перечень вопросов о том, кто вправе стать самозанятым и какие доходы под режим не попадают, ФНС ведёт в разделе ответов на вопросы о налоге на профессиональный доход. Если ваш случай пограничный, сверьте его с этим разделом до регистрации, а не после первой выплаты.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Самозанятый ИП: переход с УСН, ЕСХН и ПСН
ИП на УСН или ЕСХН сначала встаёт на учёт как плательщик НПД, а затем в течение месяца уведомляет налоговую о прекращении прежнего режима. ИП на патенте переходит иначе: после окончания срока патента или после уведомления о прекращении патентной деятельности. Совмещать НПД с УСН, ЕСХН или ПСН нельзя ни в каком варианте, и это отличает самозанятого ИП от предпринимателя, который сочетает УСН с патентом.
Статус ИП при переходе сохраняется: меняется только налоговый режим. За период применения НПД предприниматель не платит фиксированные страховые взносы за себя. Расчётный счёт, ОКВЭД и регистрация в ЕГРИП остаются прежними, а лимит 2,4 млн рублей и ограничения статьи 4 начинают действовать со дня постановки на учёт.
Перед переходом сверьте 3 параметра: прогноз годового дохода, наличие работников по трудовым договорам и долю перепродажи в выручке. Если хотя бы по одному из них есть превышение или запрет, переход закончится принудительным возвратом на другой режим.
Больничные для самозанятых: эксперимент 2026-2028 годов
С 1 января 2026 года действует Федеральный закон от 15.12.2025 № 456-ФЗ: плательщик НПД может добровольно застраховаться в Социальном фонде России на случай временной нетрудоспособности и получать пособие после выполнения условий по уплате взносов. Эксперимент рассчитан до 31 декабря 2028 года, то есть до той же даты, до которой по части 1 статьи 1 422-ФЗ проводится сам эксперимент с НПД.
Участник выбирает страховую сумму 35 000 или 50 000 рублей и платит взнос по тарифу 3,84%. Заявление подают через «Мой налог», Госуслуги или клиентскую службу СФР, приём заявлений открыт по 30 сентября 2027 года включительно. Программа покрывает больничные, но не декретные выплаты: пособие по беременности и родам через неё не получить. Порядок вступления и расчёт взноса СФР разбирает в разъяснении о добровольном страховании самозанятых.
Какие доходы и виды деятельности несовместимы с НПД
Ограничения в 422-ФЗ разнесены по двум статьям, и последствия у них разные. Статья 4 называет тех, кто не вправе применять режим вообще. Статья 6 перечисляет доходы, которые не признаются объектом НПД: человек остаётся самозанятым, но конкретную выплату облагает по общим правилам.
По статье 4 НПД закрыт, если вы:
- перепродаёте товары или имущественные права;
- добываете или продаёте полезные ископаемые;
- имеете работников по трудовым договорам;
- ведёте предпринимательскую деятельность в интересах другого лица по договорам поручения, комиссии или агентским договорам, за исключением случаев, когда расчёты идут с применением ККТ продавца;
- применяете другой специальный налоговый режим.
По статье 6 не облагаются НПД доходы в рамках трудовых отношений, доходы от нынешнего работодателя и от бывшего, если после увольнения прошло меньше 2 лет, доходы от передачи имущественных прав на недвижимость (кроме аренды жилья), доходы от реализации долей в уставном капитале, доходы госслужащих (кроме сдачи жилья) и доходы от профильной деятельности нотариусов, адвокатов, арбитражных управляющих, медиаторов и оценщиков.
С августа 2025 года ФНС через обмен данными с цифровыми платформами направляет продавцам письма о риске утраты права на НПД. Новым законодательным запретом это не является: ведомство применяет действующие ограничения статей 4 и 6, прежде всего запрет на перепродажу. Если вы продаёте на маркетплейсе, проверьте, что товар произведён вами, а не закуплен для продажи.
Когда НПД не подходит
Режим не подходит бизнесу, который планирует расти через найм. Первый работник по трудовому договору означает уход с НПД, и у предпринимателя сразу появляются кадровые документы: трудовой договор, приказ о приёме, согласие на обработку персональных данных. Для такой стадии в Добыто есть тариф «Старт» на команды до 25 сотрудников с ПЭП и УНЭП для подписания кадровых документов.
НПД также не подходит, если годовой доход стабильно выше 2,4 млн рублей. Право на режим утрачивается с даты превышения лимита, а не задним числом за весь год. ИП после снятия с учёта вправе в течение 20 календарных дней уведомить налоговую о переходе на УСН или ЕСХН; без уведомления он считается применяющим общую систему налогообложения. Третий дисквалификатор — доход от бывшего работодателя в пределах 2 лет после увольнения: формально зарегистрироваться можно, но выплаты этого заказчика под НПД не попадут.
Регистрация на НПД, ИНН, кабинет самозанятого и чеки
Встать на учёт можно 4 способами: через приложение «Мой налог», веб-кабинет на сайте ФНС, уполномоченный банк или Госуслуги. Кабинет самозанятого в приложении или на сайте — это место, где формируются чеки, виден начисленный налог и с 1 января 2026 года могут приходить требования об уплате задолженности: такое основание ввёл пункт 2 статьи 7 Федерального закона от 28.11.2025 № 425-ФЗ.
ИНН служит ключом ко всему режиму. По нему заказчик проверяет статус исполнителя, а гражданам ЕАЭС и Украины без российского ИНН зарегистрироваться не получится.
По статье 14 422-ФЗ самозанятый передаёт сведения о расчёте в налоговый орган, формирует чек и передаёт его заказчику. При безналичной оплате чек формируется не позднее 9-го числа месяца, следующего за месяцем расчёта. Нарушение порядка или срока передачи сведений по статье 129.13 НК РФ стоит 20% суммы расчёта, а повторное нарушение в течение 6 месяцев — 100% суммы расчёта. Налоговый вычет до 10 000 рублей уменьшает сам налог, а не базу, и применяется автоматически.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Что проверить до регистрации
- Статус: вы физлицо или ИП, а не организация; иностранцу нужен российский ИНН и гражданство ЕАЭС или Украины.
- Прогноз дохода за календарный год не выше 2,4 млн рублей.
- Нет работников по трудовым договорам и планов нанимать их в ближайшее время.
- В выручке нет перепродажи товаров и имущественных прав.
- Основной заказчик не ваш нынешний работодатель и не бывший, с которым вы расстались меньше 2 лет назад.
- ИП на УСН или ЕСХН готов в течение месяца подать уведомление о прекращении режима, ИП на ПСН дождался окончания патента.
- Вы готовы формировать чек по каждому расчёту, при безналичной оплате — не позднее 9-го числа следующего месяца.
Договор с самозанятым: подряд или услуги без признаков трудовых отношений
С самозанятым заключают гражданско-правовой договор: подряда, если заказчику нужен результат, или возмездного оказания услуг, если нужна сама услуга. Трудовой договор с самозанятым по его деятельности на НПД невозможен: доходы в рамках трудовых отношений объектом НПД не являются, а сам договор ГПХ не делает исполнителя работником. Требования ТК РФ к работникам на самозанятого не переносятся, но и защита трудового законодательства на него не распространяется.
Риск заказчика в том, что ФНС или суд увидят за договором трудовые отношения. В разъяснении от 21.03.2025 ФНС называет признаки подмены: исполнитель подчиняется графику и внутреннему распорядку заказчика, включён в его структуру, получает регулярные выплаты, отношения носят устойчивый характер. При переквалификации заказчику доначисляют НДФЛ и страховые взносы.
Административная ответственность установлена частью 4 статьи 5.27 КоАП РФ за заключение договора ГПХ, который фактически регулирует трудовые отношения: от 10 000 до 20 000 рублей для должностного лица, от 5 000 до 10 000 рублей для ИП и от 50 000 до 100 000 рублей для организации. Штраф — меньшая часть цены ошибки. К нему добавляются НДФЛ и взносы за весь период отношений, а исполнитель после переквалификации получает права работника, включая отпуск и гарантии при увольнении.
Что заказчик делает с выплатой в разных сценариях
Освобождение от НДФЛ и взносов по статье 15 422-ФЗ работает только при подтверждённом статусе исполнителя и наличии чека, поэтому сценарий определяется на дату выплаты, а не на дату подписания договора.
| Сценарий | Что критично | Последствие для заказчика |
|---|---|---|
| Физлицо на НПД, статус подтверждён, чек получен | Статус на дату выплаты, чек | НДФЛ не удерживается, взносы не начисляются, расход учитывается по чеку |
| ИП на НПД | Отказ ИП от УСН, ЕСХН или ПСН, чек | Те же правила, исполнитель платит налог по ставке 6% |
| Бывший работник, уволен меньше 2 лет назад | Дата увольнения | Доход не объект НПД, выплату облагают по общим правилам |
| Чек аннулирован без ошибки в нём и без возврата денег | Основание аннулирования | Риск потерять расход и получить обязанность по НДФЛ и взносам как при выплате обычному физлицу |
| Исполнитель работает по графику заказчика и получает регулярные выплаты | Признаки трудовых отношений | Переквалификация, доначисление НДФЛ и взносов, штраф по части 4 статьи 5.27 КоАП РФ |
| Исполнитель — ООО | Организация не может быть плательщиком НПД | Чек НПД не выдаётся, расчёты идут по правилам режима этой организации |
Из 6 сценариев только в двух первых заказчик полностью освобождён от обязанностей налогового агента. Остальные 4 возникают из фактов, которые заказчик может проверить заранее: дата увольнения, основание аннулирования чека, порядок работы исполнителя.
Статус проверяют бесплатно в сервисе ФНС для проверки плательщика НПД по ИНН: сервис показывает, был ли исполнитель зарегистрирован на выбранную дату. Проверку повторяют перед каждой выплатой, потому что статус может быть утрачен посреди договора, например при превышении лимита.
Как оформить работу с самозанятым: пошаговая инструкция
- Шаг 1. Проверьте статус исполнителя по ИНН на дату заключения договора и сохраните результат проверки.
- Шаг 2. Сверьте исполнителя с кадровыми данными: он не должен быть вашим работником или бывшим работником, уволенным меньше 2 лет назад.
- Шаг 3. Заключите договор подряда или возмездного оказания услуг. Опишите результат или конкретную услугу, срок и порядок приёмки, не включайте в договор график работы, подчинение внутреннему распорядку и должность.
- Шаг 4. Привяжите оплату к акту приёмки результата или оказанных услуг, а не к отработанному времени.
- Шаг 5. Перед выплатой повторите проверку статуса на дату оплаты.
- Шаг 6. Получите чек: при безналичной оплате исполнитель формирует его не позднее 9-го числа следующего месяца.
- Шаг 7. Храните договор, акт, чек и результаты проверки статуса вместе: это комплект для учёта расхода и для ответа на вопросы налоговой.
Если вы работодатель и держите в компании и работников, и самозанятых исполнителей, документы этих двух групп нельзя вести по одному маршруту. Кадровый электронный документооборот по статьям 22.1-22.3 ТК РФ касается работников, а договор с самозанятым к кадровым документам не относится. В Добыто КЭДО настроен под требования 377-ФЗ и статей 22.1-22.3 ТК РФ, поэтому трудовые договоры и приказы работников идут отдельно от договоров ГПХ, и смешение двух групп документов не возникает на уровне маршрутов.
Мария Ж, юрист со стажем более 20 лет: «Бумажный договор с исполнителем в другом городе обходится дороже, чем кажется: курьерская доставка туда и обратно — это две оплаченные доставки по 2000 рублей, потому что второй экземпляр всё равно нужно вернуть. Почтой документ из Екатеринбурга в Новосибирск шёл 4 дня, столько же обратно, и к работе стороны приступали через неделю после договорённости. Электронное подписание сводит этот цикл к 5 минутам, поэтому договор и акт с самозанятым имеет смысл сразу переводить в электронный вид.»
Факт: для выпуска мобильной усиленной неквалифицированной подписи исполнителю нужны только смартфон и паспорт. Выпуск занимает минуту-две, первый документ можно подписать через 5 минут.
Как подписать договор и акт с самозанятым электронной подписью
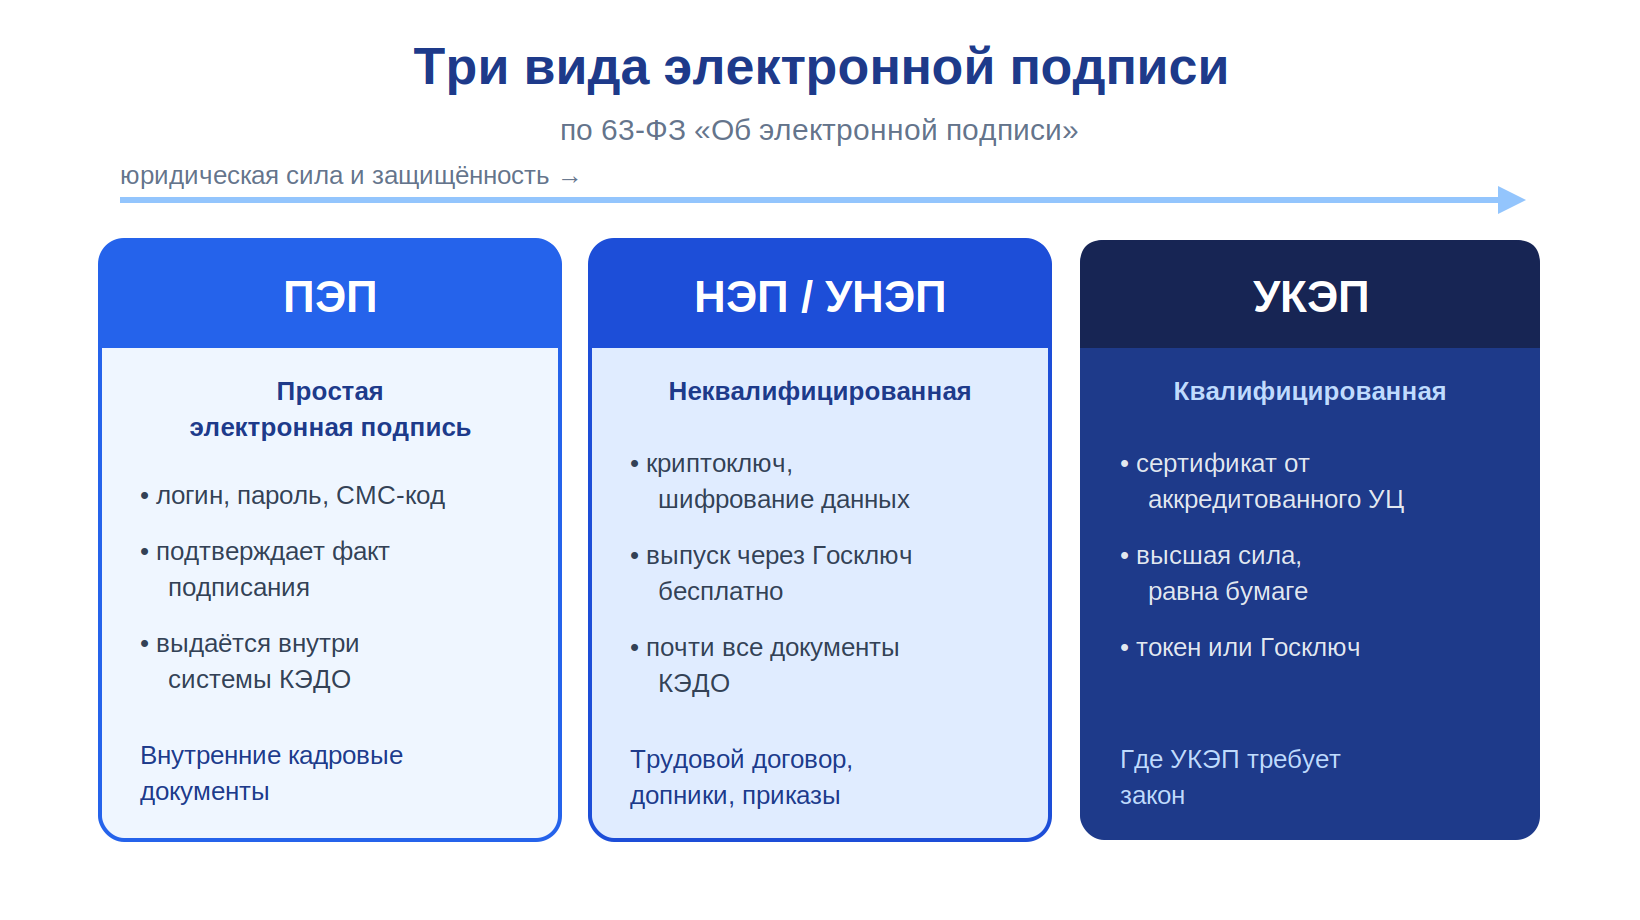
63-ФЗ различает 3 вида электронной подписи: простую (ПЭП), усиленную неквалифицированную (УНЭП) и усиленную квалифицированную (УКЭП). Они не взаимозаменяемы. Обе крайние подписи признаются законом, а простая может использоваться в юридически значимом электронном документообороте. УНЭП создаётся криптографическим преобразованием и подтверждает два обстоятельства: документ подписал владелец ключа, и после подписания документ не менялся.
Какую подпись выбрать для договора ГПХ с исполнителем
УКЭП нужна прежде всего для взаимодействия с государственными органами. Её выдают только при личном визите в удостоверяющий центр, выпуск платный и продлевается каждый год. Для договора подряда, договора оказания услуг и акта между заказчиком и самозанятым госорган стороной не является, и усиленной неквалифицированной подписи достаточно.
Мария Ж, специалист по цифровой подписи и КЭДО: «Неквалифицированная усиленная подпись подходит практически для всех документов, где нет государственных органов: договоры, акты выполненных работ, отчёты, договоры ГПХ с теми, кто работает на проекте. Требовать от исполнителя квалифицированную подпись ради договора подряда означает отправить его в удостоверяющий центр и заставить платить за выпуск каждый год. Сначала определите, кому направляется документ: если только заказчику, начинайте с УНЭП.»
В Добыто ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, а УКЭП можно получить через партнёров — удостоверяющие центры. Для работодателя это разделение совпадает с разделением документов: кадровые документы работников и договоры с исполнителями подписываются разными подписями по разным основаниям.
Полезно знать: удостоверяющие центры работают только в России, поэтому исполнитель, который уехал за границу, не сможет выпустить УКЭП. Мобильную усиленную неквалифицированную подпись можно выпустить в любой стране.
Как подписывать документы с исполнителями в разных регионах
Кейс из практики: логистическая компания с филиалами в 7 городах работает с 12 000 перевозчиков. Перед каждым рейсом с перевозчиком нужно подписать договор, заявку и закрывающий акт, причём день в день: заявка приходит в 18:00, а договор нужен к 8:00 следующего дня, при удалённости от офиса до 1200 км. Компания сама выдавала перевозчикам УКЭП, но на выпуск уходил минимум день и поездка в удостоверяющий центр, и перевозчики от этого отказывались. После перехода на мобильную подпись, которая выпускается на смартфоне, выпуск подписи и подписание документа стали занимать 5-10 минут, и документы оформляются до начала перевозки, даже если перевозчика нашли накануне.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Исполнители готовы на любой способ взаимодействия, лишь бы не ехать за подписью: они зарабатывают на своей работе, а не на поездках в удостоверяющий центр. Смартфон у них всегда под рукой, через него они принимают заказы и ведут переписку с заказчиком. Поэтому подпись для самозанятого или перевозчика стоит выпускать там же, в телефоне, и отправлять ему документ, который уже ждёт в приложении.»

Важный нюанс из практики: в агентской сети страховой компании 5500 агентов, среди них физлица, ИП и юридические лица, и каждый получает оплату только после подписания акта выполненных работ. Мобильная подпись с выпуском за 5 минут по паспорту сняла необходимость ехать в удостоверяющий центр. Но в смешанной сети подпись решает только вопрос обмена: статус и налоговый режим каждого исполнителя заказчик определяет отдельно, а для посредничества по агентским договорам у НПД есть самостоятельное ограничение в статье 4 422-ФЗ.
Подпись самозанятого в мобильном приложении
УНЭП исполнителя может храниться в смартфоне, в том числе в приложении Госключ. Исполнитель открывает документ, подтверждает ознакомление и подписывает, а заказчик получает подписанный экземпляр без пересылки бумаги. Перед подписанием проверьте, что реквизиты исполнителя в договоре совпадают с ИНН, по которому вы проверяли статус НПД.

Стоимость КЭДО для компаний, которые работают с работниками и самозанятыми
Стоимость КЭДО зависит от тарифа и числа сотрудников: тариф считается за сотрудника в месяц, электронные подписи для сотрудников входят в тариф. Цены указаны на дату публикации.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив | от 50 ₽ за сотрудника / мес; минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | входит в тариф |
| УКЭП через партнёров — удостоверяющие центры | по запросу | по запросу |
| Модуль для 1С:ЗУП с автоматической синхронизацией документов (тариф «Бизнес») | входит в тариф «Бизнес» | установка и настройка за 1 день |
Итог зависит от численности штата и набора функций: компании до 25 сотрудников хватает тарифа «Старт», интеграция с 1С и УКЭП появляются с тарифа «Бизнес». Тариф можно повысить или понизить в любое время, условия по каждому уровню собраны на странице тарифов Добыто КЭДО.
Выводы
Организация самозанятой стать не может: НПД предназначен для физлиц и ИП, а ООО или АО остаются в роли заказчика. Право на режим отсекается статусом, наймом работников, перепродажей, посредничеством и лимитом 2,4 млн рублей, а отдельные выплаты выпадают из НПД, даже если человек зарегистрирован. Заказчик сохраняет освобождение от НДФЛ и взносов, только когда статус исполнителя подтверждён на дату оплаты, есть чек и в отношениях нет признаков трудового договора.
Добыто ведёт кадровый электронный документооборот для работников по статьям 22.1-22.3 ТК РФ и выпускает сотрудникам ПЭП и УНЭП в рамках тарифа, поэтому компании, которая работает и со штатом, и с самозанятыми, проще держать две группы документов раздельно и подписывать их без бумаги.
Частые вопросы о самозанятости
С какого возраста можно стать самозанятым?
С 14 лет, если несовершеннолетний обладает необходимой дееспособностью: есть письменное согласие родителей или попечителя на совершение сделок, он вступил в брак или эмансипирован. Основание — часть 6 статьи 2 422-ФЗ и статьи 21, 26 и 27 ГК РФ. Несовершеннолетний ИП тоже вправе применять НПД.
Идёт ли самозанятому пенсионный стаж?
Автоматически нет. Плательщик НПД не платит обязательные взносы на пенсионное страхование, и стаж за период применения режима формируется только при добровольной уплате взносов на ОПС по статье 29 Федерального закона от 15.12.2001 № 167-ФЗ. Добровольное страхование на больничный по 456-ФЗ стаж для пенсии не заменяет.
Можно ли работать по трудовому договору и одновременно быть самозанятым?
Можно. Зарплата по трудовому договору облагается НДФЛ в общем порядке, а доходы от других заказчиков — НПД. Ограничение одно: выплаты от нынешнего работодателя и от бывшего, если после увольнения прошло меньше 2 лет, объектом НПД не являются (пункт 8 части 2 статьи 6 422-ФЗ).
Что будет, если самозанятый не передал чек заказчику?
Организация без чека не учитывает выплату в расходах: это прямо следует из части 8 статьи 15 422-ФЗ. Самозанятому за нарушение порядка или срока передачи сведений о расчёте грозит штраф 20% суммы расчёта по статье 129.13 НК РФ, при повторном нарушении в течение 6 месяцев — 100% суммы. При безналичной оплате чек должен быть сформирован не позднее 9-го числа следующего месяца.
Будет ли действовать НПД после 2028 года?
По части 1 статьи 1 422-ФЗ эксперимент с НПД проводится с 1 января 2019 года по 31 декабря 2028 года включительно. На дату публикации закон о продлении режима после этой даты не принят. Тот же срок, 31 декабря 2028 года, установлен для эксперимента с добровольным страхованием самозанятых по 456-ФЗ.
