Самозанятые и ООО оформляют отношения гражданско-правовым договором подряда или оказания услуг. Трудового договора, графика и подчинения внутреннему распорядку при этом нет. Перед оплатой компания проверяет статус НПД исполнителя по ИНН на дату выплаты, подписывает с ним акт и получает чек из «Мой налог». Если чек есть, ООО не удерживает НДФЛ, не начисляет страховые взносы и учитывает вознаграждение в расходах. Исполнитель сам платит 6% с выплат от организаций, лимит его дохода — 2,4 млн рублей в год. С самозанятым компания перечисляет только вознаграждение. С обычным физлицом по ГПХ она сама удерживает НДФЛ, начисляет взносы по единому тарифу 30% и подаёт ЕФС-1 не позднее следующего рабочего дня после заключения договора.
В материале разобрано, по каким признакам договор с самозанятым признают трудовым, почему бывший работник 2 года не может работать с вами на НПД и какое соглашение нужно для электронного подписания договоров и актов. Отдельно описаны изменения 2026 года: порог индикатора риска ГИТ теперь 75% вместо 90%, с 1 октября действует лимит для цифровых платформ, у самозанятых появились больничные. Расчёт цены ошибки, чек-лист перед запуском, сценарии по масштабу и тарифы — во второй половине статьи.
Самозанятый и ИП на НПД: что может исполнитель и чем это удобно ООО
Налог на профессиональный доход (НПД) по Федеральному закону от 27.11.2018 № 422-ФЗ вправе применять физлица и ИП без наёмных работников, пока доход с начала года не превысил 2,4 млн рублей. Ставка — 4% с доходов от физлиц и 6% с доходов от организаций и ИП. Однократный вычет 10 000 рублей снижает ставки до 3% и 4%, пока он не израсходован. Налог исполнитель платит сам через приложение «Мой налог» или личный кабинет плательщика НПД. Компания-заказчик в этой схеме налоговым агентом не становится, ей нужен только чек.
Статья 4 422-ФЗ закрывает режим для четырёх ситуаций: перепродажа товаров, наличие работников по трудовым договорам, посредническая деятельность по договорам поручения, комиссии и агентским договорам (с исключениями из закона) и превышение годового лимита. Отсюда ответы на частые вопросы заказчиков. Может ли самозанятый нанять помощника по трудовому договору? Нет, и запрет действует для ИП на НПД точно так же. Может ли самозанятый привлечь соисполнителя по ГПХ? Статья 4 такого запрета не содержит. Может ли самозанятый продавать ваши услуги как агент? По агентскому договору, как правило, нет: такая сеть строится на ИП и юрлицах на других режимах.
Второе ограничение касается самого заказчика. По пункту 8 части 2 статьи 6 422-ФЗ доход от действующего работодателя или от лица, которое было работодателем менее 2 лет назад, не облагается НПД. Если уволить штатного специалиста и через неделю оформить его самозанятым на ту же работу, выплата будет обычным доходом физлица, и у компании возникнут НДФЛ и страховые взносы. Перед заключением договора сверьте ИНН исполнителя со списком уволенных за 2 года.
Статус плательщика НПД проверяют по ИНН на конкретную дату в сервисе ФНС для проверки статуса налогоплательщика НПД: сервис бесплатный, результат можно сохранить. Проверка при подписании договора не заменяет проверку на дату оплаты. Исполнитель может сняться с учёта или потерять статус из-за превышения лимита в середине проекта, и тогда выплата перестаёт подпадать под НПД.
Обязанности ООО зависят от статуса исполнителя и от того, получен ли чек:
| Кто исполнитель | НДФЛ | Страховые взносы | ЕФС-1 | Что подтверждает расход |
|---|---|---|---|---|
| Самозанятый или ИП на НПД, чек получен | Не удерживается, исполнитель платит НПД 6% (4% до исчерпания вычета) | Не начисляются (ч. 1 ст. 15 422-ФЗ) | Не подаётся | Чек по ст. 14 422-ФЗ, договор, акт |
| Самозанятый, чека нет, он аннулирован или статус утрачен | Возникает обязанность налогового агента, если выплата не подпадает под НПД | Возникают по общим правилам | Подаётся, если вознаграждение облагается взносами | Без чека расход не учитывается (ч. 8-9 ст. 15 422-ФЗ) |
| Бывший работник, уволен менее 2 лет назад | Удерживает компания: доход не является объектом НПД | Начисляются как по ГПХ с физлицом | Подаётся | Договор и акт |
| Физлицо без статуса по ГПХ | Удерживает компания по прогрессивной шкале 13-22% | 30% в пределах базы 2 979 000 рублей и 15,1% сверх неё в 2026 году | Подраздел 1.1 не позднее следующего рабочего дня после заключения и прекращения договора | Договор и акт |
Экономию дают только первая строка и только при чеке на каждую выплату. Если в пуле исполнителей есть бывшие сотрудники или люди без статуса, бухгалтерия должна вести их как обычных физлиц по ГПХ с первого дня договора.
Больничные для самозанятых с 2026 года и что это значит для заказчика
С 1 января 2026 года самозанятые, включая ИП на НПД, могут добровольно вступить в эксперимент по страхованию на случай временной нетрудоспособности. Эксперимент продлится до 31 декабря 2028 года, заявление принимают до 30 сентября 2027 года через «Мой налог» или Госуслуги. Исполнитель выбирает страховую сумму 35 000 или 50 000 рублей и платит 3,84% от неё ежемесячно, то есть 1 344 или 1 920 рублей. Эксперимент покрывает только временную нетрудоспособность, декретные и пособие по уходу за ребёнком в него не входят. Заказчика эксперимент не затрагивает: заявление подаёт и взносы платит сам самозанятый. Срок выполнения работ на время болезни исполнителя стоит заранее урегулировать в договоре.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Договор с самозанятым: подряд или оказание услуг и что в нём прописать
Единой утверждённой государством формы договора с самозанятым нет. Если заказчику нужен результат, который можно принять по акту (макет, текст, отремонтированное помещение), стороны заключают договор подряда по главе 37 ГК РФ. Если оплачивается сама деятельность (консультации, перевозка, уборка, обучение), подходит договор возмездного оказания услуг по главе 39 ГК РФ. Для налогового режима исполнителя разницы нет. Она проявляется при проверке: в подряде легче показать, что оплачен конкретный результат, а не время работы человека.
Условия, которые защищают обе стороны:
- Предмет. Конкретный результат или перечень услуг с объёмом. Формулировки вроде «выполнение обязанностей менеджера по продажам» описывают трудовую функцию и работают против заказчика.
- Срок и порядок сдачи. Дата готовности результата или период оказания услуг, порядок приёмки, срок на мотивированные замечания.
- Цена и оплата. Сумма за результат или за единицу услуги, оплата после подписания акта или поэтапно по актам.
- Статус НПД. Обязанность исполнителя сообщить об утрате статуса и передать чек по каждой выплате в установленный 422-ФЗ срок.
- Электронный документооборот. Каким видом электронной подписи стороны подписывают договор, акты и дополнительные соглашения, и как проверяется подпись.
- Ответственность. Последствия срыва срока и некачественного результата.
В договор не включают то, что описывает трудовые отношения: должность, оклад, рабочий график, подчинение правилам внутреннего распорядка, отпуск, рабочее место в офисе заказчика. Признаки, по которым такие условия читаются как трудовые, собраны в разделе о границе ГПХ и трудового договора.
Чек самозанятый формирует по каждому доходу. При оплате наличными или электронным средством платежа чек выдаётся в момент расчёта, при иных безналичных расчётах — не позднее 9-го числа следующего месяца. Ошибочный чек исполнитель аннулирует и формирует корректный. Аннулированный чек выплату не подтверждает, поэтому бухгалтерия запрашивает новый и одновременно проверяет статус исполнителя. Если исполнитель работает без статуса, его договор ГПХ облагается взносами, и тогда компания подаёт ЕФС-1. Действующая форма утверждена приказом СФР от 17.11.2025 № 1462 и применяется с 30.12.2025. Случаи, когда сведения по исполнителю не подают, СФР перечислил в разъяснениях по подразделу 1.1 ЕФС-1: при наличии чека от самозанятого отчёт не нужен.
Взносы на страхование от несчастных случаев по ГПХ платятся, только если договор прямо возлагает эту обязанность на заказчика (пункт 1 статьи 5 Федерального закона от 24.07.1998 № 125-ФЗ). Если такого условия нет, этих взносов нет.
Как оформить работу с самозанятым: пошаговая инструкция
- Шаг 1. Получите ИНН исполнителя и проверьте статус плательщика НПД на текущую дату в сервисе ФНС. Сохраните результат проверки.
- Шаг 2. Сверьте ИНН со списком работников, уволенных за последние 2 года. При совпадении НПД к выплатам не применяется, и договор ведётся как ГПХ с физлицом.
- Шаг 3. Выберите тип договора: подряд для результата, оказание услуг для процесса. Пропишите предмет, срок, цену, порядок приёмки и условие о чеке.
- Шаг 4. Если договор подписывается ПЭП или УНЭП, сначала заключите соглашение об электронном взаимодействии с порядком проверки подписи. При УКЭП соглашение не требуется.
- Шаг 5. Подпишите договор до начала работ. После сдачи результата подпишите акт, к нему прикладывается промежуточный или итоговый отчёт, если он предусмотрен договором.
- Шаг 6. Перед оплатой повторно проверьте статус НПД на дату выплаты.
- Шаг 7. Получите чек: при безналичной оплате не позднее 9-го числа следующего месяца. Сверьте сумму, ИНН заказчика и дату, сохраните чек вместе с договором и актом.
Комплект «договор, акт, чек, проверка статуса на дату выплаты» хранится по каждому исполнителю. В Добыто подписанные договоры и акты попадают в электронный архив компании (функция тарифа «Бизнес»), и при налоговой проверке их выгружают без поиска по почте и мессенджерам.

Электронное подписание договоров и актов с внештатными исполнителями
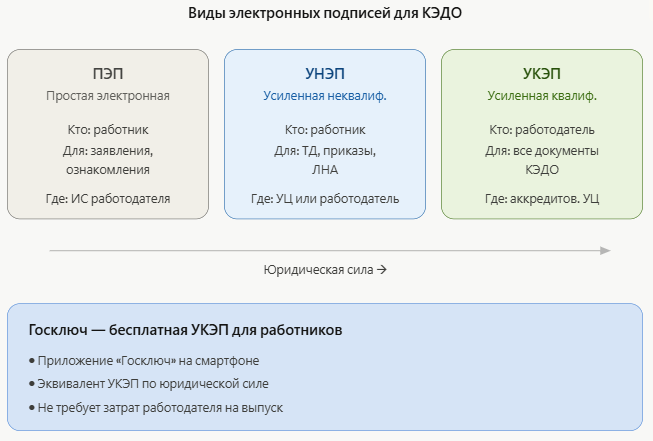
Договор ГПХ и акт к нему можно подписать любым видом электронной подписи по Федеральному закону от 06.04.2011 № 63-ФЗ. Правила кадрового электронного документооборота из статей 22.1-22.3 ТК РФ на исполнителя не распространяются: он не работник, поэтому согласие на КЭДО с него не берут. Вопрос сводится к выбору вида подписи и к соглашению, без которого ПЭП и УНЭП не работают.
Факт: УКЭП признаётся по умолчанию, и соглашение для неё по закону не требуется. При подписании ПЭП или УНЭП соглашение обязательно и должно содержать порядок проверки электронной подписи.
На практике выбор определяет то, где находится исполнитель и сколько документов он подписывает. УКЭП выдаётся только очно в удостоверяющем центре, выпуск платный и повторяется каждый год. Удостоверяющие центры работают только в России, поэтому исполнитель за рубежом УКЭП не выпустит. УНЭП в мобильном приложении выпускается по паспорту и смартфону за несколько минут, в любой стране. Для договоров и актов с исполнителями её хватает: госорганов в этом документообороте нет.
Мария Ж, специалист по цифровой подписи и КЭДО: «Исполнителей по ГПХ можно вести в той же системе, что и штатных сотрудников: отправлять им договоры и акты, согласовывать и подписывать документы с двух сторон. Согласие на КЭДО с них не нужно, это не кадровый документооборот, и покупать исполнителю электронную подпись компания не обязана. Но если он подписывает УНЭП, соглашение о её признании нужно всегда, будь он работник или самозанятый. Единственное исключение — Госключ: для него отдельное соглашение не заключают. Проверьте, есть ли такое соглашение в вашем стандартном пакете для внештатников.»
Важный нюанс из практики: бумажный договор с исполнителем в другом городе почтой идёт до 4 дней в одну сторону, и столько же возвращается второй экземпляр. Работа начинается через неделю после того, как стороны договорились. Курьерская доставка исполнителю за рубеж обходится в 2000 рублей за доставку, и платить приходится дважды, потому что оригинал нужно вернуть. Электронное подписание того же договора после выпуска подписи занимает 5 минут.
Подпишите договор с исполнителем электронной подписью

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Проверьте, чья она и действует ли сертификат. Без регистрации.
Где проходит граница между договором ГПХ и трудовыми отношениями
Часть 2 статьи 15 ТК РФ запрещает гражданско-правовые договоры, которые фактически регулируют трудовые отношения. Название документа значения не имеет: суд, инспектор и налоговый орган смотрят на то, как исполнитель работает на деле. Признаки трудовых отношений перечислены в пункте 17 постановления Пленума Верховного суда РФ от 29.05.2018 № 15, ФНС добавляет к ним стабильность и зависимость отношений.
| Признак трудовых отношений | Как он проявляется в работе с внештатником |
|---|---|
| Личное выполнение заранее обусловленной трудовой функции | Предмет договора описан как должность или обязанности, а не как результат или перечень услуг |
| Работа под контролем и управлением заказчика | Исполнителю ставят задачи как сотруднику отдела, он отчитывается линейному руководителю |
| Подчинение правилам внутреннего трудового распорядка и графику | Фиксированные часы, отметка прихода, обязательные планёрки |
| Обеспечение условий труда заказчиком | Рабочее место в офисе, оборудование и доступы компании как у штатных сотрудников |
| Оплата труда | Одинаковая сумма каждый месяц независимо от объёма сданного результата |
| Стабильность и зависимость отношений | Многомесячная работа на одного заказчика, который даёт основную долю дохода исполнителя |
| Работа по специальности или должности из штатного расписания | Самозанятый выполняет ту же работу, что штатные сотрудники на соседних местах |
Ни один признак сам по себе отношения трудовыми не делает: ФНС в письме от 16.09.2021 № АБ-4-20/13183@ указывает, что оценивается совокупность обстоятельств. В публикации от 29.04.2026 ведомство отдельно называет регулярность и долю выплат от одного заказчика, прежнее место работы исполнителя и связи заказчика с бывшим работодателем. Если по таблице совпадают три и более строки, договор лучше переделать до проверки, а не после неё.
По статье 19.1 ТК РФ отношения признаёт трудовыми сам заказчик по письменному заявлению исполнителя или по не обжалованному предписанию инспектора, а также суд. Неустранимые сомнения суд толкует в пользу трудовых отношений, и они считаются возникшими с даты фактического допуска к работе. Поэтому доначисления при переквалификации считаются за весь срок договора.
Что об этом думает ГИТ: индикатор риска само нарушение не доказывает. Это признак, при выявлении которого инспекция вправе начать внеплановое контрольное мероприятие. Перечень индикаторов утверждён приказом Минтруда от 30.11.2021 № 838н и действует до 31 декабря 2026 года. С 10 января 2026 года индикатор по самозанятым срабатывает, когда организация или ИП взаимодействует более чем с 35 плательщиками НПД, каждый из которых получает от заказчика в среднем более 35 000 рублей в месяц, работает с ним более 3 месяцев и получает от него не менее 75% дохода. Прежний порог доли дохода был 90%. Все четыре условия проверяются одновременно, поэтому компания с 20 самозанятыми под индикатор не попадает, а компания с 40 постоянными исполнителями без других заказчиков попадает.
Мария Ж, юрист со стажем более 20 лет: «То, что компании нет в плане проверок, сегодня ни о чём не говорит. Индикатор риска срабатывает автоматически по данным, которые работодатель сам передал в государственные системы, и узнать о срабатывании заранее нельзя. Если инспекция назначила профилактический визит, идите на него и используйте как бесплатную диагностику: отказ от обязательного визита сам по себе становится основанием для внеплановой проверки.»
С 1 октября 2026 года появилось ограничение для посреднических цифровых платформ. Платформа обязана ограничить работу исполнителя-физлица на одного заказчика в отраслях из перечня постановления Правительства № 760, если исполнитель работает для этого заказчика через платформу более 60 часов в месяц шесть месяцев подряд. Правило касается заказов с учётом времени через платформу, прямые договоры заказчика с самозанятым вне платформы оно не затрагивает.
Полезно знать: при подготовке Федерального закона от 25.05.2026 № 144-ФЗ ко второму чтению обсуждались новые признаки трудовых отношений и право Роструда обращаться в суд, в том числе по отношениям с самозанятыми. В итоговый текст эти поправки не вошли, и ссылаться на них как на действующие нормы нельзя.
Когда работать с самозанятым нельзя или невыгодно
Режим НПД закрывает разовые и проектные задачи, где исполнитель сам организует работу. Самозанятый не подходит в шести ситуациях:
- Исполнитель — ваш бывший работник, уволенный менее 2 лет назад. Выплаты ему не облагаются НПД, компания платит НДФЛ и взносы как по обычной ГПХ.
- Нужна постоянная функция по графику. Если человек занимает место в штатной структуре, подчиняется руководителю и работает в рабочие часы, это трудовые отношения независимо от названия договора.
- Нужен посредник или перепродавец. Перепродажа товаров и работа по договорам поручения, комиссии и агентским договорам исключены из НПД, за предусмотренными законом исключениями.
- У исполнителя есть свои работники. Самозанятый или ИП на НПД с наёмным персоналом теряет право на режим.
- Доход исполнителя приближается к 2,4 млн рублей в год. После превышения лимита статус утрачивается, и следующие выплаты по договору требуют другого оформления.
- Исполнитель работает через платформу дольше 60 часов в месяц. В отраслях из перечня платформа ограничит работу на одного заказчика после шести месяцев подряд.
Лайфхак: если исполнитель нужен на сезон или проект, но работать будет по графику и под контролем, субъект малого предпринимательства вправе заключить с ним срочный трудовой договор по соглашению сторон. С 01.09.2026 по 144-ФЗ это доступно при численности до 70 человек вместо 35.
Если по задаче подходит ГПХ, но у исполнителя нет статуса НПД, договор заключается с обычным физлицом. Это законный вариант: компания удерживает НДФЛ, начисляет взносы и подаёт ЕФС-1. Платить заказчику придётся больше, зато риск потери статуса посреди проекта отсутствует.
Сколько стоит ошибка: переквалификация договора с самозанятым
Административная часть считается по статье 5.27 КоАП РФ. За заключение гражданско-правового договора, который фактически регулирует трудовые отношения, часть 4 предусматривает штраф для должностных лиц 10 000-20 000 рублей, для ИП 5 000-10 000 рублей, для юрлиц 50 000-100 000 рублей. Повторное нарушение по части 5 наказывается строже: для должностного лица дисквалификация на 1-3 года, для ИП штраф 30 000-40 000 рублей, для юрлица 100 000-200 000 рублей.
Штраф обычно меньше доначислений. Когда отношения признают трудовыми с даты фактического допуска, ФНС доначисляет НДФЛ и страховые взносы за весь период. Пример: самозанятый получал 50 000 рублей в месяц 12 месяцев, всего 600 000 рублей. Взносы по единому тарифу 30% составят 180 000 рублей, НДФЛ по ставке 13% — 78 000 рублей, который компания как налоговый агент не удержала. Для пула из 36 таких исполнителей, при котором срабатывает индикатор ГИТ, одни взносы дают 6 480 000 рублей. Пени и налоговые санкции сюда ещё не входят.
Внимание: исполнители по ГПХ не проходят обучение по охране труда по Правилам № 2464. После переквалификации компания получает группу работников, допущенных к работе без обучения, а штраф по ч. 3 ст. 5.27.1 КоАП для юрлица — 110 000-130 000 рублей по каждому работнику.
Третья статья расходов — трудовые гарантии за прошлый период: отпуск, оплата сверхурочной работы, все выплаты, которые положены работнику, но не предусмотрены договором ГПХ. Проверить свою компанию можно по двум таблицам выше: если в пуле есть бывшие работники и исполнители с постоянным графиком, первыми переоформляют их договоры.
Как выстроить работу с внештатниками в компании: чек-лист и сценарии
Риски из предыдущих разделов закрываются на уровне процесса: кто проверяет статус, где лежат договоры, каким шаблоном пользуется руководитель проекта, когда ему нужен исполнитель. Если договор с самозанятым готовит каждый отдел по-своему, переквалификационные формулировки появляются в нём быстрее, чем их замечает юрист.
Что проверить до запуска работы с исполнителями
- Перечень задач, которые компания отдаёт внештатникам: для каждой понятен результат или услуга, а не должность.
- Список работников, уволенных за последние 2 года, доступен тому, кто заключает договоры.
- Утверждены шаблоны договора подряда и договора оказания услуг без графика, оклада и подчинения распорядку.
- Есть соглашение об электронном взаимодействии с порядком проверки подписи для исполнителей, которые подписывают ПЭП или УНЭП.
- Назначен ответственный за проверку статуса НПД на дату каждой выплаты и за сбор чеков до 9-го числа следующего месяца.
- Определено место хранения комплекта по каждому исполнителю: договор, акты, чеки, результаты проверки статуса.
- Посчитано, сколько самозанятых получают от компании в среднем более 35 000 рублей в месяц и работают с ней дольше 3 месяцев.
- Потоки разделены: согласие на КЭДО и ЛНА о кадровом ЭДО касаются только работников, исполнителям по ГПХ хватает договора и соглашения об ЭП.
Что критично, а что вторично, зависит от масштаба и формата работы с внештатниками:
| Сценарий | Что критично | Что вторично |
|---|---|---|
| Разовые проекты, несколько самозанятых в год | Предмет договора как результат, проверка статуса на дату выплаты, чек | Интеграция с учётной системой, маршруты согласования |
| Постоянный пул из десятков самозанятых | Пороги индикатора ГИТ (35 исполнителей, 35 000 рублей, 3 месяца, 75% дохода), бывшие работники в пуле, отсутствие графика | Вид подписи при наличии соглашения |
| Поток исполнителей с новым договором под каждый заказ | Подписание договора до начала работ, выпуск подписи со смартфона, акт по каждому заказу | Бумажные оригиналы и курьерская доставка |
| Исполнитель за рубежом | УНЭП вместо УКЭП, соглашение о признании подписи | Отправка оригиналов |
| Штатные сотрудники и внештатники в одной учётной системе | Разделение кадрового ЭДО и документооборота по ГПХ, интеграция с 1С | Отдельный сервис для внештатников |
Чем больше исполнителей и чем короче цикл заказа, тем больше решает скорость подписания и меньше — выбор шаблона. На малом объёме основной риск в содержании договора, на большом — в доле выплат и регулярности.
Кейс из практики: логистическая компания с филиалами в 7 городах работает с 12 000 перевозчиков и выполняет 5 000 рейсов в месяц. Перед каждым рейсом нужен полный пакет: договор, заявка на перевозку и закрывающий акт, причём заказчики требуют документы день в день. Заявка приходит в 18:00, договор нужен к 8:00 следующего дня, перевозчик может находиться в 1200 км от филиала. Сначала компания выдавала перевозчикам УКЭП: на выпуск уходил минимум день и поездка в удостоверяющий центр, и перевозчики отказывались ехать. После перехода на усиленную подпись, которая выпускается в смартфоне, выпуск подписи и подписание первого договора заняли 5-10 минут. Подключение и обучение всех перевозчиков заняло месяц.

Мария Ж, соучредитель сервиса КЭДО Добыто: «Когда выбираете систему, проверьте, умеет ли она подписывать документы не только со штатными сотрудниками, но и с внештатными исполнителями. Если договоры с самозанятыми формируются в 1С вместе с кадровыми документами, удобнее интеграция, и HR-специалисты работают в привычном интерфейсе. Если договоры готовят вручную в Word, посмотрите личный кабинет: как загружается документ и как исполнитель его подписывает.»
В Добыто модуль для 1С:ЗУП устанавливается и настраивается за один день, после этого документы синхронизируются автоматически. Платформа построена по требованиям 377-ФЗ, статей 22.1-22.3 ТК РФ и 152-ФЗ, поэтому кадровый документооборот со штатными сотрудниками и подписание договоров с исполнителями идут в одном интерфейсе, каждый по своим правилам.
Стоимость КЭДО для работы с сотрудниками и исполнителями: тарифы Добыто
Стоимость зависит от численности, нужных видов подписи и того, нужна ли интеграция с 1С и электронный архив.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: численность без ограничений, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив, приоритетная поддержка | от 50 ₽ за сотрудника / мес, минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | — |
| УКЭП через партнёров — удостоверяющие центры | по запросу | по запросу |
| Модуль интеграции с 1С:ЗУП | в составе тарифа «Бизнес» | установка и настройка за один день |
Тариф можно повысить или понизить в любое время, при повышении разница пересчитывается пропорционально оставшемуся периоду. Условия по численности, видам подписи и интеграции собраны на странице тарифов Добыто КЭДО, порядок учёта внештатных исполнителей в тарифе уточняется при подключении.
Выводы
Договор с самозанятым экономит компании НДФЛ и страховые взносы при трёх условиях: исполнитель имеет статус НПД на дату каждой выплаты, присылает чек и работает на результат, а не по графику в должности. Бывшие работники в пределах 2 лет, посредники, перепродавцы и исполнители с собственным персоналом в эту схему не входят. Постоянный пул из десятков исполнителей с основной долей дохода от одного заказчика с 2026 года быстрее попадает под индикатор риска ГИТ. Переквалификация обходится дороже штрафа, потому что взносы и НДФЛ доначисляют за весь срок договора.
Порядок работы с внештатниками держится на одинаковых шаблонах, проверке статуса перед оплатой и электронном подписании договоров и актов до начала работ. В Добыто кадровые документы и договоры с исполнителями подписываются в одной системе, и комплект по каждому исполнителю хранится в одном архиве.
Частые вопросы о работе с самозанятыми
Можно ли заплатить самозанятому аванс и когда он должен выдать чек?
Можно. Аванс — такой же доход исполнителя, как оплата по акту, и чек формируется по каждому полученному доходу. При оплате наличными или электронным средством платежа чек выдаётся в момент расчёта, при ином безналичном расчёте — не позднее 9-го числа следующего месяца. Если чек сформирован с ошибкой, исполнитель аннулирует его и формирует корректный. Чек на аванс и чек на окончательный расчёт — разные документы, бухгалтерия собирает оба.
Что будет, если самозанятый превысил лимит 2,4 млн рублей посреди проекта?
Превышение годового лимита по статье 4 422-ФЗ лишает исполнителя права на НПД. Заказчик увидит это при проверке статуса на дату выплаты. Если исполнитель после этого не зарегистрирован как ИП на другом режиме, следующие выплаты становятся доходом физлица по ГПХ: компания удерживает НДФЛ, начисляет взносы 30% и подаёт ЕФС-1 не позднее следующего рабочего дня. Чтобы не узнать об этом после оплаты, в договор включают обязанность исполнителя сообщить об утрате статуса.
Как самозанятому подтвердить статус перед заказчиком?
Исполнитель формирует справку о постановке на учёт в приложении «Мой налог» или в личном кабинете плательщика НПД и передаёт её заказчику. Справка подтверждает статус на дату формирования, а к дате оплаты он может измениться. Поэтому заказчик дополнительно проверяет статус по ИНН на дату выплаты в бесплатном сервисе ФНС и хранит результат вместе с актом.
Можно ли совмещать работу по трудовому договору и самозанятость?
Можно. Зарплата по трудовому договору в базу НПД не входит, а с доходов от других заказчиков исполнитель платит НПД по ставкам 4% и 6%. Ограничение одно: по пункту 8 части 2 статьи 6 422-ФЗ доход от собственного работодателя и от работодателя, с которым трудовые отношения закончились менее 2 лет назад, НПД не облагается. Штатный сотрудник одной компании может быть самозанятым для другой, но не для своего работодателя.
Чем для заказчика ИП на НПД отличается от ИП на упрощённой системе?
В обоих случаях ИП платит налоги за себя сам, поэтому компания НДФЛ не удерживает. Различия в ограничениях: ИП на упрощённой системе может иметь работников по трудовым договорам и работать по агентским договорам, лимит НПД 2,4 млн рублей и правило о бывшем работодателе на него не распространяются. Чек НПД от такого ИП не нужен, расход подтверждается договором, актом и платёжными документами. Риск переквалификации сохраняется при любом статусе: статья 15 ТК РФ оценивает фактические отношения, поэтому ИП, который работает по графику на одной должности, может быть признан работником.
