
Самозанятый платит с каждой сделки 4% при оплате от физического лица и 6% при оплате от компании или индивидуального предпринимателя. Ставки установлены статьёй 10 Федерального закона от 27.11.2018 № 422-ФЗ, и до конца эксперимента они не повышаются. Налог считается по каждому чеку отдельно, а не по общей выручке за месяц, поэтому в одном месяце у одного человека спокойно соседствуют обе ставки. Пока не израсходован налоговый вычет 10 000 рублей, платёж фактически ниже: 3% по доходам от физлиц и 4% по доходам от юрлиц и ИП. Ставку определяет статус заказчика, указанный в чеке, а не вид работ: ремонт квартиры для соседа даёт 4%, тот же ремонт по договору с управляющей компанией — 6%.
Разберём расчёт по одной сделке, порядок применения вычета и то, как быстро он заканчивается при работе с юрлицами. Покажем, какие данные заказчик обязан сообщить для чека и что делать, если тип плательщика указан неверно: чек аннулируется и формируется заново, налог пересчитывается. Отдельно — ситуации, когда ни 4%, ни 6% не применяются вовсе: доход от бывшего работодателя в течение двух лет и превышение лимита 2,4 млн рублей. Календарь платежей, чек-лист проверки перед выплатой и тарифы на электронный документооборот — во второй половине статьи.
Ставки НПД: 4% с физлиц и 6% с компаний и ИП
Налог на профессиональный доход считается от суммы каждого поступления, без вычета расходов. Купленные материалы, комиссия площадки, бензин и аренда оборудования налоговую базу не уменьшают: 6% начисляются на всю сумму, которую заказчик перечислил по акту. Это отличает НПД от упрощённой системы с объектом «доходы минус расходы» и делает режим невыгодным там, где доля закупки в цене велика.
Ставка привязана не к договору целиком, а к конкретному расчёту. Если по одному договору аванс внёс директор как физическое лицо со своей карты, а остаток перечислила организация с расчётного счёта, чеков будет два и ставок тоже две. Налоговая складывает начисления по всем чекам месяца и выставляет одну сумму.
| Кто платит по сделке | Ставка | Пока действует вычет | Что обязательно в чеке | Налог с 50 000 ₽ |
|---|---|---|---|---|
| Физическое лицо без статуса ИП | 4% | 3% | Наименование услуги и сумма | 2000 ₽ / 1500 ₽ |
| Индивидуальный предприниматель | 6% | 4% | ИНН заказчика и отметка о расчётах с ИП | 3000 ₽ / 2000 ₽ |
| Организация (ООО, АО, учреждение) | 6% | 4% | ИНН заказчика и отметка о расчётах с юрлицом | 3000 ₽ / 2000 ₽ |
| Бывший работодатель, с увольнения прошло меньше 2 лет | НПД не применяется | — | Чек по такому доходу формировать нельзя | НДФЛ и взносы у заказчика |
Разница между строками таблицы держится на одном признаке: есть ли у плательщика статус ИП или юридического лица на дату расчёта. Гражданин, который заказал услугу для себя, даёт 4%, он же в роли предпринимателя по тому же договору — 6%.
Как считается налог по одной сделке и как работает вычет 10 000 рублей
Возьмём договор на 50 000 рублей. Заказчик — обычный человек: налог 2000 рублей, на руках остаётся 48 000. Тот же объём работ для организации: 3000 рублей налога и 47 000 на счету. Разница в 1000 рублей на каждые 50 000 — это и есть цена корпоративного заказчика, которую разумно закладывать в ставку при переговорах, а не обнаруживать 12-го числа следующего месяца.
Налоговый вычет 10 000 рублей предоставляется один раз при постановке на учёт и расходуется автоматически: при ставке 4% начисление уменьшается на 1% от дохода, при ставке 6% — на 2%. Заявлений подавать не нужно, приложение считает само. Отсюда практическое следствие: при работе с физлицами вычета хватает на 1 000 000 рублей дохода, при работе с компаниями — на 500 000 рублей. После этого ставки становятся полными и обратно не снижаются, повторно вычет не предоставляется.
Ещё одна деталь, о которой узнают уже в процессе: первый налоговый период длиннее обычного. Он начинается со дня постановки на учёт и заканчивается в конце следующего календарного месяца, поэтому первое начисление приходит позже, чем ожидают, и сразу за два месяца работы.
Что определяет ставку: статус заказчика, а не вид работ
Ни характер услуги, ни способ оплаты, ни сумма на ставку не влияют. Влияет одно: кем является плательщик по сделке. Наличные от компании через подотчётное лицо остаются доходом от юрлица, а перевод с личной карты директора без договора с организацией — доходом от физлица. Спорные конфигурации разбираются по тому, с кем заключён договор и от чьего имени произведён расчёт.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

| Сценарий | Ставка | Что критично | Что вторично |
|---|---|---|---|
| Сдача квартиры соседу по договору найма | 4% | Жилое помещение: аренда нежилого под НПД не подпадает | Способ оплаты и периодичность |
| Сдача той же квартиры под жильё сотрудников компании | 6% | ИНН организации в чеке | Кто фактически живёт в квартире |
| Дизайн-проект для ИП-заказчика | 6% | Статус ИП на дату расчёта, а не на дату договора | С какого счёта пришли деньги |
| Аванс от частного лица, доплата от его компании | 4% и 6% по двум чекам | Отдельный чек на каждое поступление | Единый номер договора |
| Заказы через площадку, которая платит от своего имени | 6% | Кто указан плательщиком: площадка или конечный клиент | Кто пользуется результатом работы |
Проверить статус контрагента можно до подписания договора: организации и предприниматели видны в сервисе «Прозрачный бизнес» и в выписке из ЕГРЮЛ или ЕГРИП по ИНН. Если заказчик ссылается на то, что «платит как частное лицо», а договор подписан от имени ООО, ставка всё равно 6%.
Чек в «Моём налоге»: сроки, реквизиты и аннулирование
Чек — единственный документ, который фиксирует доход и ставку. Формируется он в приложении «Мой налог» или в кабинете налогоплательщика НПД, и сроки различаются по способу расчёта. Наличные и оплата картой требуют чека в момент расчёта. При переводе на счёт в иных формах безналичных расчётов чек передаётся заказчику не позднее 9-го числа месяца, следующего за месяцем оплаты.
При расчётах с организацией или предпринимателем в чеке обязательны ИНН заказчика и отметка о том, что расчёт связан с предпринимательской деятельностью. Сообщить ИНН — обязанность покупателя услуг, а не исполнителя. Без ИНН компания не подтвердит расход, а самозанятый рискует указать неверный тип плательщика. В практике Добыто бухгалтерия заказчика чаще всего возвращает исполнителю именно такой чек: сумма верная, тип плательщика указан как физлицо, ИНН отсутствует.
Полезно знать: распечатка электронного документа остаётся копией, а не оригиналом. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза документа, его реквизитов или подписи.
Как посчитать налог по сделке и закрыть её документами: пошаговая инструкция
- Шаг 1. Определите плательщика: физлицо, ИП или организация. От этого зависит ставка 4% или 6% и состав реквизитов чека.
- Шаг 2. Запросите у корпоративного заказчика ИНН до выставления счёта. Передать его обязан покупатель услуг.
- Шаг 3. Дождитесь поступления денег. Чек формируется по факту расчёта, а не по факту подписания акта.
- Шаг 4. Сформируйте чек в «Моём налоге», выбрав тип плательщика и указав сумму поступления полностью, без вычета комиссий площадки и банка.
- Шаг 5. Передайте чек заказчику и приложите его к акту выполненных работ. Для компании это основание учесть расход и не начислять взносы.
- Шаг 6. Сверьте начисление: до 12-го числа следующего месяца в приложении появится сумма налога по всем чекам месяца.
Мария Ж, специалист по цифровой подписи и КЭДО: «Первое, что мы выясняем в споре о документе, — в каком режиме он создавался. Скан подписанного от руки акта и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Посмотрите на свой файл: если в нём есть изображение собственноручной подписи, перед вами электронный образ, а не электронный документ.»
Ошибка в типе плательщика и её цена
Самая частая ошибка в чеке — выбранный по привычке тип «физическое лицо» при оплате от организации. Делают так не из умысла: форма для физлица короче, ИНН запрашивать не нужно, чек выходит за три касания. Цена такой экономии считается просто: недоплата 2% от суммы расчёта плюс сорванный расход у заказчика, который не сможет подтвердить выплату корректным чеком.
Исправляется это аннулированием чека и формированием нового с верным типом плательщика и ИНН. Начисление пересчитывается автоматически. Но аннулирование чеков без основания налоговая отслеживает отдельно: за нарушение порядка и сроков передачи сведений о расчётах статья 129.13 НК РФ предусматривает штраф 20% от суммы расчёта, а при повторном нарушении в течение шести месяцев — штраф в размере всей суммы расчёта. То есть неверно оформленный чек на 100 000 рублей во второй раз обходится в 100 000 рублей.
Вторая по частоте ошибка — формировать чек на сумму за вычетом комиссии площадки или банка. Доходом признаётся вся сумма, которую заплатил заказчик, комиссию посредника из базы не исключают.
Когда ни 4%, ни 6% не применяются
Режим НПД закрыт для части ситуаций целиком, и ставка там не обсуждается.
- Доход от бывшего работодателя. Если с даты увольнения прошло меньше двух лет, выплаты от этой компании под НПД не подпадают. Заказчик удерживает НДФЛ и начисляет страховые взносы как по обычному договору с физическим лицом.
- Превышение лимита. Предельный доход — 2,4 млн рублей за календарный год. Право на режим утрачивается с даты превышения, и доходы сверх лимита облагаются по общим правилам.
- Посреднические договоры. Работа по договорам поручения, комиссии и агентским договорам в НПД не укладывается, кроме доставки с приёмом платежей через кассу, зарегистрированную продавцом.
- Перепродажа и подакцизные товары. Режим рассчитан на собственные работы, услуги и товары своего изготовления.
- Доходы в рамках трудовых отношений. Зарплата облагается по своим правилам, и совместить её с НПД у одного и того же работодателя нельзя.
Проверить свой статус и лимит можно в личном кабинете плательщика НПД на официальном сайте ФНС о налоге на профессиональный доход: там же опубликованы разъяснения по срокам чеков и порядку уплаты, на которые ссылаются при спорах с заказчиком.
Сроки: когда придёт начисление и когда платить
Налоговый период по НПД — календарный месяц. Считать самому ничего не нужно: приложение суммирует чеки и показывает начисление.
| Действие | Срок | Что важно |
|---|---|---|
| Чек при наличных и оплате картой | в момент расчёта | Передаётся заказчику сразу, в бумажном или электронном виде |
| Чек при переводе на счёт в иных формах безналичных расчётов | до 9-го числа следующего месяца | Бухгалтерия заказчика обычно просит чек раньше, к закрытию месяца |
| Уведомление о сумме налога | до 12-го числа следующего месяца | Приходит в приложение с реквизитами для уплаты |
| Уплата налога | до 28-го числа следующего месяца | Если дата выпадает на выходной, срок переносится на первый рабочий день |
| Начисление меньше 100 рублей | переносится | Сумма добавляется к налогу следующего периода |
Деньги на налог разумно откладывать в момент получения оплаты, а не в момент начисления: между расчётом и сроком платежа проходит до двух месяцев, и к 28-му числу выручка обычно уже потрачена.
Факт: пересылка бумажного комплекта документов между регионами занимала около 4 дней в одну сторону, а за полный цикл доставки туда и обратно платили дважды примерно по 2000 рублей: второй экземпляр нужно вернуть заказчику.
Что ставка означает для компании-заказчика
Компания налог за самозанятого не удерживает и не перечисляет. Попытка «сэкономить» и выплатить сумму за минусом 6% — нарушение договора: исполнитель получает оговорённую цену целиком и платит налог сам. При наличии чека выплаты самозанятому не облагаются страховыми взносами, а сам чек служит основанием для учёта расхода.
Если вы работодатель и читаете этот раздел с мыслью, что документооборот с десятком исполнителей проще вести почтой, посчитайте цикл: договор, акт и чек по каждой сделке, и всё это к закрытию месяца. В сервисе Добыто договор с исполнителем подписывается из браузера, а подписанный файл сразу попадает в электронный архив компании.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
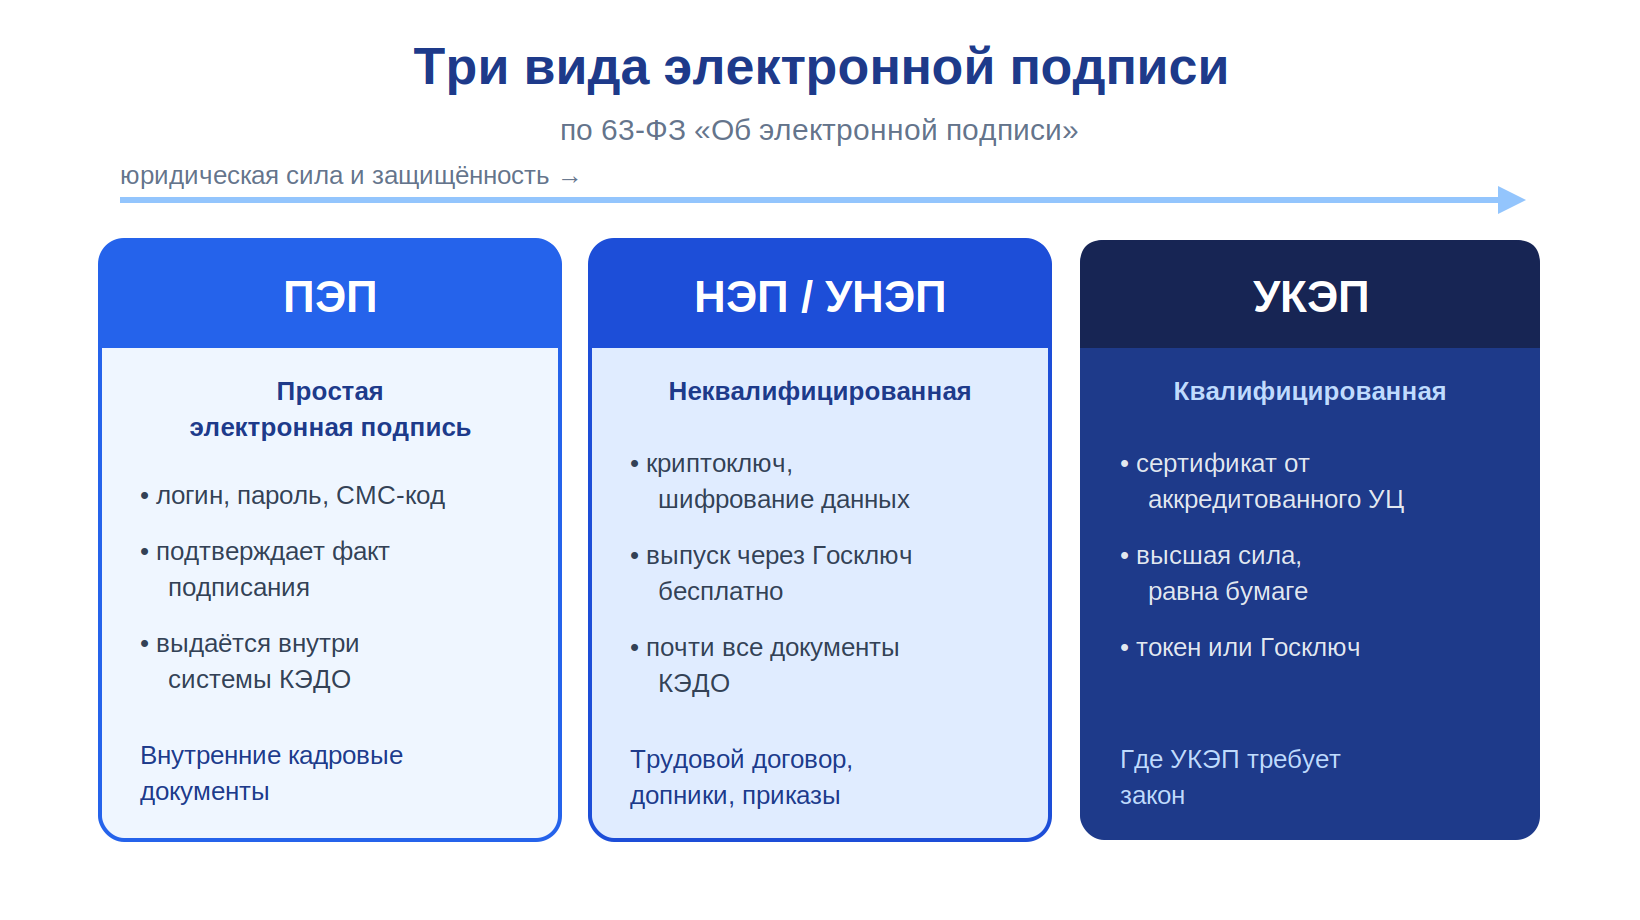
Лайфхак: усиленная неквалифицированная подпись выпускается в мобильном приложении за 5 минут, нужны только смартфон и паспорт. Квалифицированную подпись выдают очно в удостоверяющем центре, её выпуск стоит около 3000 рублей и продлевается ежегодно.
Кейс из практики: логистическая компания с филиалами в семи городах и 12 000 перевозчиков, около 5000 рейсов в месяц. Требование рынка — полный пакет документов день в день, заявка поступает в шесть вечера, договор нужен к восьми утра, удалённость исполнителя от филиала доходит до 1200 километров. Выдача квалифицированных подписей срывала сроки: на выпуск уходил день, а за подписью надо было приехать в удостоверяющий центр. После перехода на подписание со смартфона выпуск подписи и подписание договора занимали 5-10 минут.
Мария Ж, соучредитель сервиса КЭДО Добыто: «С исполнителем, который уехал в другую страну, квалифицированная подпись не работает: удостоверяющие центры находятся только в России, и выпустить её за границей он не сможет. Неквалифицированная подпись в мобильном приложении выпускается в любой стране за 5 минут по паспорту. Если у вас есть подрядчики за пределами России, проверьте, какой подписью у вас подписаны с ними акты.»
Подпишите договор или акт с исполнителем электронной подписью

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
Что проверить до первой выплаты самозанятому
- Статус плательщика НПД на дату выплаты, а не на дату договора: статус снимается в один клик и без уведомления заказчика.
- Отсутствие трудовых отношений с этим человеком за последние два года: иначе НДФЛ и взносы платит компания.
- Остаток лимита 2,4 млн рублей у исполнителя, если объём заказов крупный.
- Согласованный порядок обмена документами и вид электронной подписи в договоре.
- Формулировки договора: объём работ и результат вместо режима, должности и подчинения.
- Получение чека по каждому расчёту и его хранение вместе с актом.

Важный нюанс из практики: крупная страховая группа с агентской сетью около 5500 человек, среди которых физические лица, ИП и организации, упиралась в тот же барьер: чтобы получить оплату, агент подписывает акт, а для квалифицированной подписи нужно ехать в удостоверяющий центр и платить за выпуск. В части регионов центров просто не было. Перевод агентов на мобильную подпись снял географическое ограничение и открыл наём агентов в новых городах.
Мария Ж, судебный эксперт по трудовому праву: «Переход на электронные документы не означает, что бумага не понадобится никогда. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза. Планируя отказ от бумажного архива, посмотрите, какие документы по сделкам существуют у вас только в электронном виде и чем вы подтвердите их подлинность.»
Шаблоны для оформления работы с исполнителем
Комплект для сделки с самозанятым: начните с регламента обмена, он определяет, какие документы стороны подписывают электронно и в каком порядке.
| Документ | Скачать |
|---|---|
| Регламент двустороннего обмена документами | Скачать |
| Шаблон соглашения об электронном документообороте | Скачать |
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Платёжное поручение 0401060: бланк и образцы | Скачать |
Стоимость подключения электронного документооборота для работы с исполнителями
Итоговая сумма зависит от числа подключённых людей и набора функций: интеграция с учётной системой и электронный архив входят не во все тарифы.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения по численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | рассчитывается индивидуально |
| Выпуск подписей ПЭП и УНЭП | бесплатно на всех тарифах | входит в тариф |
| УКЭП через партнёров-удостоверяющих центров | по запросу | по регламенту УЦ |
| Модуль интеграции с 1С:ЗУП | входит в тариф «Бизнес» | установка и настройка за 1 день |
Стоимость считается за подключённого человека в месяц, поэтому сезонная сеть исполнителей обходится дешевле постоянного штата такой же численности. Актуальные условия по каждому тарифу и состав функций опубликованы на странице тарифов Добыто КЭДО.
Выводы
Ставка по НПД определяется одним признаком — кто заплатил по конкретному расчёту. Физическое лицо даёт 4%, предприниматель и организация — 6%, а налоговый вычет 10 000 рублей временно снижает эти цифры до 3% и 4% и заканчивается тем быстрее, чем больше корпоративных заказов. Расходы базу не уменьшают, налог считается с полной суммы поступления, а подтверждает сделку чек с ИНН заказчика, сформированный в установленный срок.
Расчёт налога занимает минуту, а сбор договоров, актов и чеков по десяткам исполнителей — недели. Мы в Добыто закрываем именно эту часть: подписание документов с внештатными исполнителями из браузера и хранение подписанных файлов в электронном архиве компании.
Частые вопросы
Может ли компания удержать налог из выплаты самозанятому?
Нет. Налог на профессиональный доход исполнитель платит сам по уведомлению из приложения до 28-го числа следующего месяца. Заказчик перечисляет цену договора целиком, налоговым агентом он не является. Если компания удержала 6% и перевела остаток, это недоплата по договору, которую исполнитель вправе взыскать.
Что происходит со ставкой, если самозанятый одновременно зарегистрирован как ИП?
Индивидуальный предприниматель вправе применять НПД вместо упрощённой системы, ставки остаются теми же: 4% и 6% в зависимости от заказчика. Совмещать НПД с другими спецрежимами нельзя, а для перехода нужно в течение месяца после постановки на учёт направить уведомление об отказе от прежнего режима.
Нужно ли платить страховые взносы с дохода по ставке 4% или 6%?
Обязательных взносов у плательщика НПД нет, они в ставку не входят. Пенсионный стаж при этом не начисляется, кроме случая добровольных взносов в Социальный фонд России. Компания-заказчик взносы с выплат тоже не начисляет, но только при наличии чека по каждому расчёту.
Как считается налог, если заказчик вернул деньги за услугу?
Чек на возвращённую сумму аннулируется в приложении, и доход уменьшается на эту сумму. Если налог за период уже уплачен, переплата учитывается в следующем начислении. Основание для аннулирования лучше сохранить: возврат средств или ошибку ввода налоговая может запросить.
Влияет ли на ставку оплата из-за рубежа?
Ставка по-прежнему определяется статусом плательщика: при расчёте с иностранной организацией в чеке выбирается юридическое лицо. Сумма дохода пересчитывается в рубли, а комиссии платёжных сервисов из базы не исключаются.
Что будет с уже заключёнными договорами при превышении лимита 2,4 млн рублей?
Договоры продолжают действовать, меняется только налогообложение: с даты превышения доходы облагаются по общим правилам, а заказчик-организация начинает удерживать НДФЛ и начислять страховые взносы по выплатам после утраты статуса. Поэтому крупные проекты разумно сверять с остатком лимита исполнителя заранее.
