Оплатить самозанятому работу можно обычным безналичным переводом на его счёт по договору гражданско-правового характера (ГПХ), но до платежа заказчик проверяет статус исполнителя по ИНН на дату расчёта, а после платежа получает чек из приложения «Мой налог». Минимальный комплект к платежу: договор подряда или возмездного оказания услуг, подписанный акт и чек; счёт от самозанятого закон не требует. При безналичной оплате на счёт исполнитель обязан сформировать чек не позднее 9-го числа месяца, следующего за месяцем расчёта. С действующим самозанятым у заказчика нет обязанностей налогового агента, а выплата бывшему работнику, уволенному менее 2 лет назад, облагается НДФЛ и страховыми взносами как по обычному договору ГПХ.
Материал закрывает весь цикл расчёта: что проверить до подписания договора, как оформить акт и платёжное поручение, какие реквизиты должны быть в чеке и как подписать документы дистанционно простой или усиленной неквалифицированной подписью. Отдельно разобраны ситуации, когда работа с самозанятым как форма не подходит и выплату переквалифицируют. Пошаговая инструкция по платежу с образцом назначения, цена ошибки для заказчика, стоимость электронного подписания и ответы на частые вопросы — во второй половине статьи.
Что проверить у самозанятого до договора и оплаты
Статус плательщика налога на профессиональный доход (НПД) проверяется на конкретную дату, а не один раз при знакомстве. Исполнитель может сняться с учёта сам или потерять право на режим, например при превышении лимита дохода, и тогда выплата после этой даты уже не считается доходом самозанятого. Поэтому дату проверки привязывают к дате платежа, а не к дате подписания договора.
Режим НПД установлен Федеральным законом от 27.11.2018 № 422-ФЗ «О проведении эксперимента по установлению специального налогового режима «Налог на профессиональный доход». Эксперимент действует до 31.12.2028. Ставка налога для исполнителя — 4% с доходов от физических лиц и 6% с доходов от ИП и юридических лиц; налог платит сам самозанятый, заказчик ничего не удерживает. Лимит дохода — 2,4 млн рублей за календарный год: доход сверх лимита выводит исполнителя из режима.
Проверка занимает минуту: в сервисе ФНС «Проверка статуса налогоплательщика налога на профессиональный доход» вводятся ИНН исполнителя и дата, на которую нужен статус. Результат проверки стоит сохранить скриншотом или выгрузкой к пакету документов по сделке. Дополнительно исполнитель может выгрузить из «Моего налога» справку о постановке на учёт по форме КНД 1122035 и передать её вместе с договором.
Когда выплату нельзя провести как расчёт с самозанятым
422-ФЗ прямо перечисляет доходы, которые не облагаются НПД. Для заказчика критичны два ограничения. Первое — доход от лица, которое было работодателем исполнителя менее 2 лет назад: если человек уволился из вашей компании в прошлом году и вернулся самозанятым, выплата облагается как по обычному договору ГПХ. Второе — исполнитель не вправе применять НПД, если нанимает работников по трудовым договорам, перепродаёт товары или ведёт агентскую деятельность в интересах других лиц (исключения из последнего запрета установлены законом отдельно).
Ещё одна ситуация касается формы. Индивидуальный предприниматель тоже может применять НПД: в договоре тогда указывается ОГРНИП, а ставка налога для него с оплаты от юрлица — те же 6%. Статус проверяется в том же сервисе ФНС по ИНН, а документы оформляются так же, как с физлицом на НПД.
Сценарии ниже показывают, от чего зависит порядок оплаты и какие налоговые последствия возникают у заказчика.
| Ситуация с исполнителем | Что критично проверить | Последствия для заказчика |
|---|---|---|
| Физлицо на НПД, никогда не работало в компании | Статус на дату платежа, чек на каждую выплату | НДФЛ и страховые взносы не начисляются при наличии чека |
| ИП на НПД | Статус НПД, а не только регистрация ИП; ОГРНИП в договоре | Налоговых обязанностей не возникает при наличии чека |
| Бывший работник, уволен менее 2 лет назад | Дата увольнения по кадровым документам | Выплата не является доходом по НПД: НДФЛ и страховые взносы как по договору ГПХ |
| Действующий работник компании | Наличие трудового договора с вашей организацией | Доход не облагается НПД; оплата идёт через кадровые документы и зарплатные налоги |
| Статус утрачен до даты платежа | Статус на дату расчёта, а не на дату договора | Чек не сформируется; выплата облагается как доход обычного физлица по ГПХ |
Из пяти сценариев только два дают заказчику расчёт без НДФЛ и взносов, и в обоих условием выступает чек. Проверку по дате увольнения стоит встроить в процесс до подписания договора: кадровые данные есть у самого заказчика, и ссылаться на неосведомлённость в этом случае не получится.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Какие документы нужны для оплаты самозанятому
Для безналичной оплаты банк требует только корректные реквизиты и назначение платежа, а комплект документов нужен заказчику для бухгалтерского учёта, налоговых расходов и защиты при проверке. Самозанятый не является плательщиком НДС, поэтому счёт-фактура и УПД с НДС не оформляются, а в назначении платежа указывается «НДС не облагается».
Состав комплекта удобно держать перед глазами при каждой выплате: какие документы обязательны, когда их оформляют и на что смотреть при приёмке.
| Документ | Обязателен ли | Когда оформляется | Что проверить |
|---|---|---|---|
| Договор подряда или возмездного оказания услуг | Да | До начала работ | Предмет — результат или конкретная услуга, а не должностные обязанности; отметка о статусе НПД; обязанность передавать чек |
| Задание или заявка к договору | При рамочном договоре | На каждый объём работ | Объём, срок, цена по заданию |
| Справка о постановке на учёт, КНД 1122035 | Нет, но полезна | При заключении договора | Дата постановки на учёт; сверка ИНН с договором |
| Акт выполненных работ или оказанных услуг | Да для учёта расходов | После приёмки результата, до или в день оплаты | Ссылка на договор и задание, сумма, отметка «НДС не облагается», подписи обеих сторон |
| Счёт на оплату | Нет | По договорённости сторон | Совпадение реквизитов счёта с договором |
| Чек из «Моего налога» | Да | После оплаты, при безналичном расчёте не позднее 9-го числа следующего месяца | ИНН заказчика, сумма, наименование услуги, статус чека |
Обязательных документов три: договор, акт и чек. Порядок подписания акта и оплаты стороны определяют сами, но чек всегда идёт после денег: исполнитель формирует его на полученную сумму, а не на сумму по акту. При авансе чек выдаётся на аванс, а при окончательном расчёте — на остаток.
Предмет договора проверяют отдельно. Формулировка «выполнять обязанности менеджера по продажам по графику с 9 до 18» описывает трудовую функцию, и при проверке такой договор читается как трудовой по статье 15 ТК РФ. Для самозанятого предмет формулируется через результат: «разработать макет сайта по техническому заданию», «провести 4 обучающих вебинара по согласованной программе».
Как подписать договор и акт с самозанятым дистанционно
Договор с самозанятым — гражданско-правовая сделка, поэтому к нему применяется статья 160 ГК РФ: письменная форма соблюдена, если сделка совершена электронными средствами, которые позволяют воспроизвести её содержание и определить подписавшее лицо. Требования статей 22.1-22.3 ТК РФ о кадровом электронном документообороте на исполнителя по ГПХ не распространяются: он не работник, и КЭДО с его согласием, перечнем документов и ЛНА тут не нужен. Вид подписи стороны выбирают по Федеральному закону от 06.04.2011 № 63-ФЗ «Об электронной подписи».
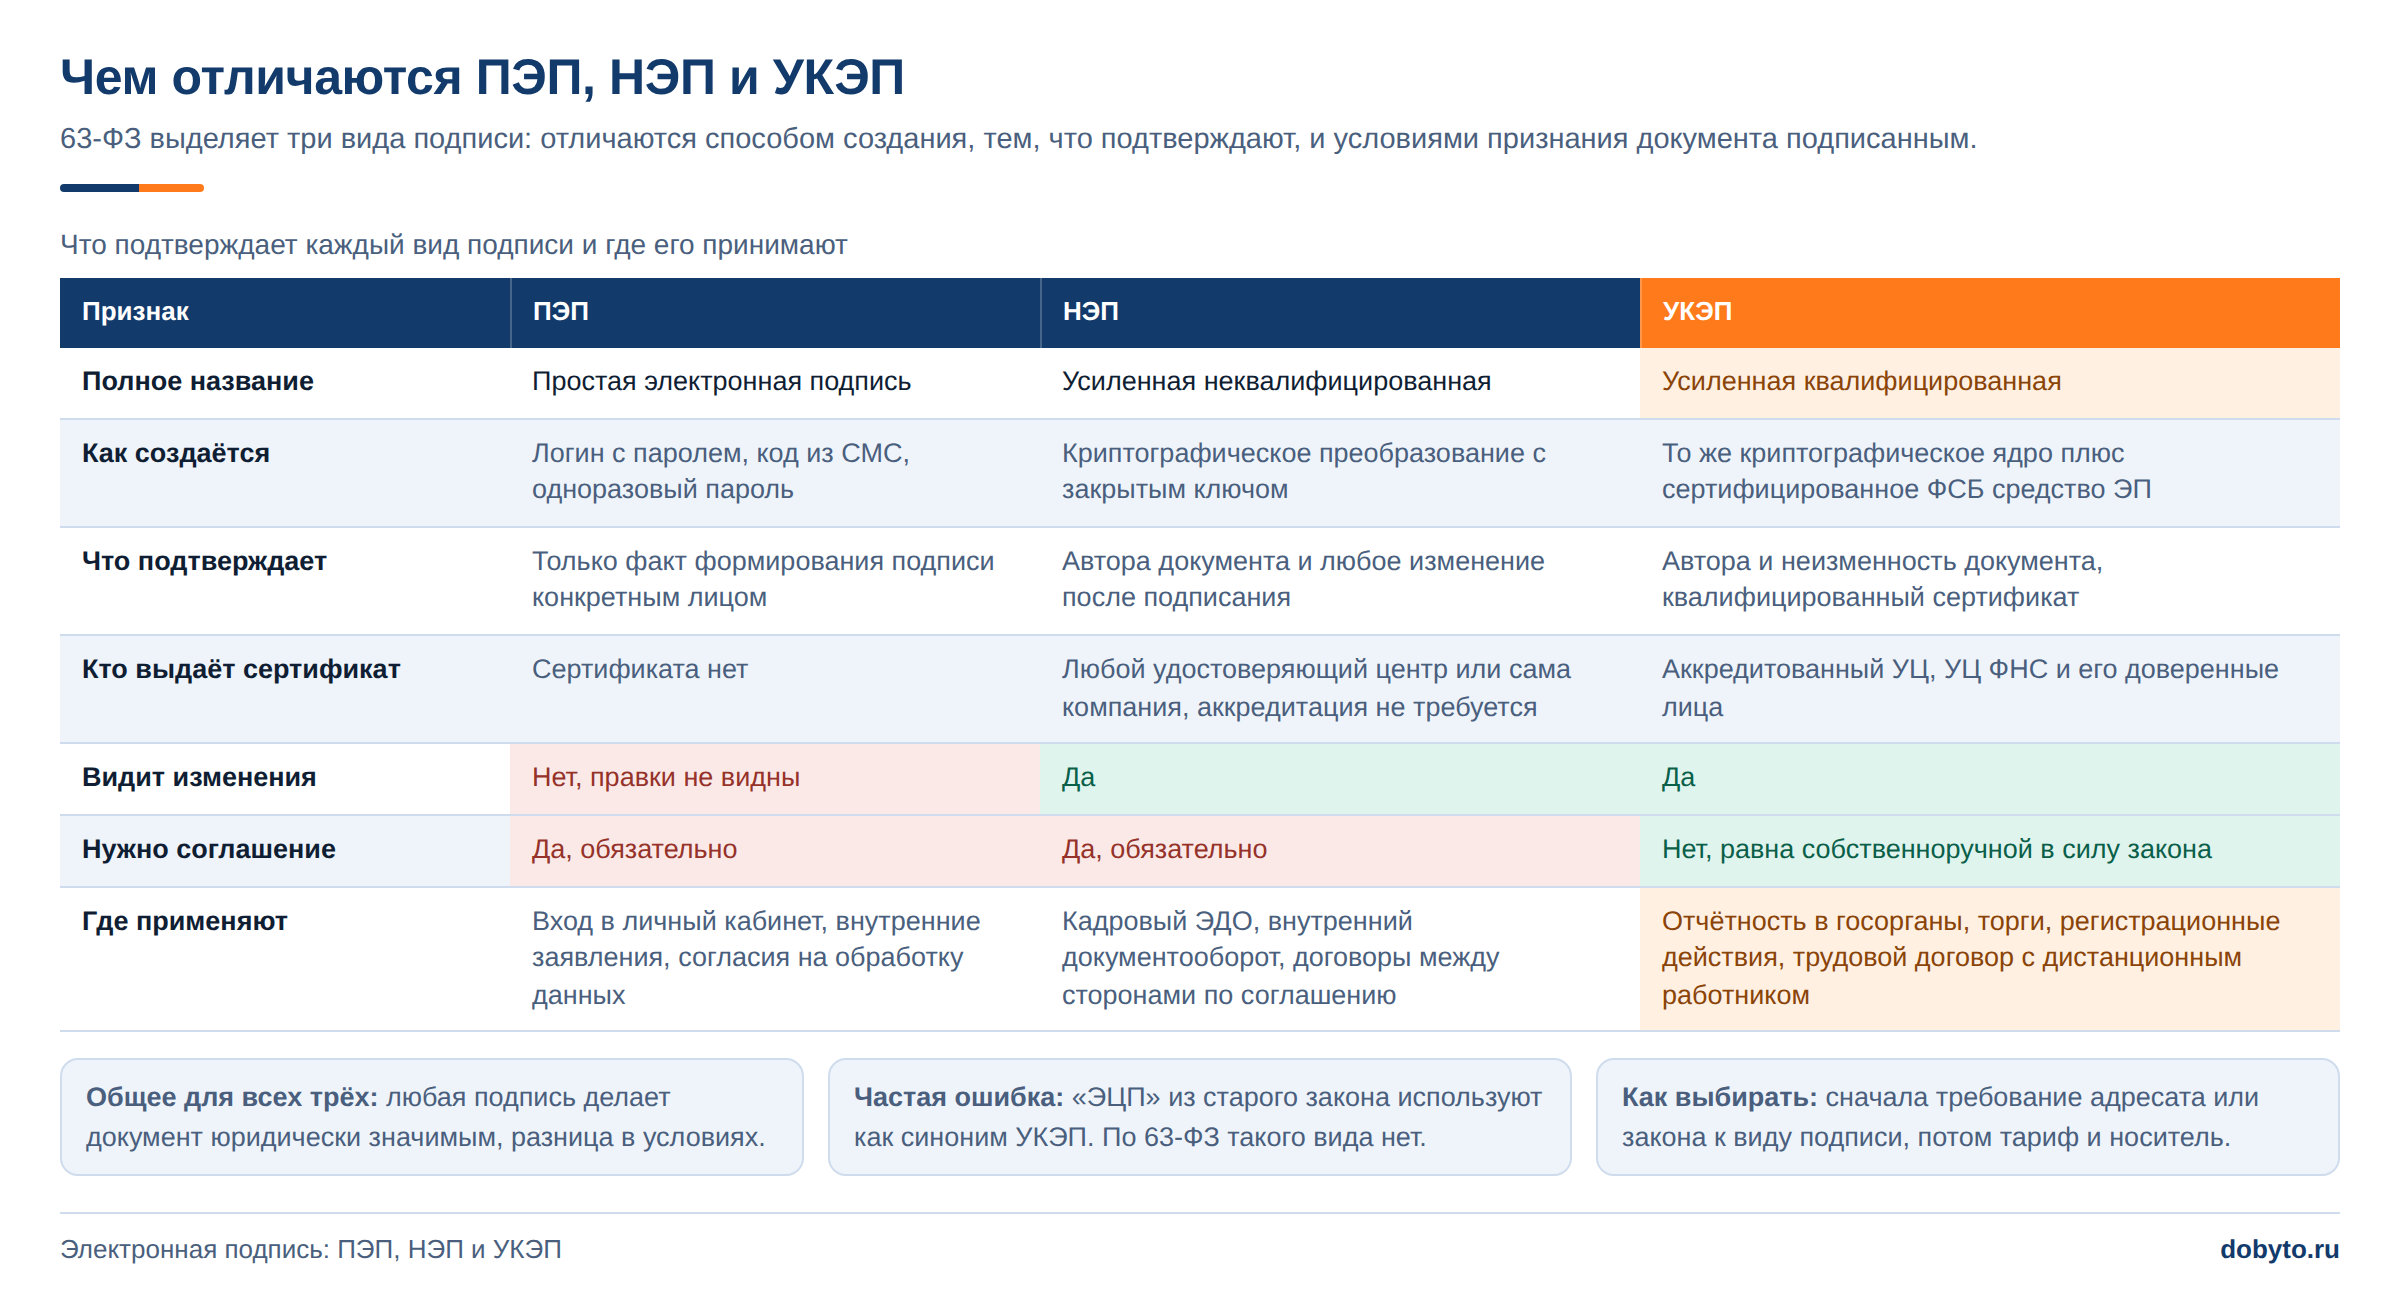
Для договоров и актов с исполнителями подходят все три вида подписи, но с разными условиями. Простая электронная подпись (ПЭП) по части 2 статьи 5 63-ФЗ создаётся кодами, паролями или иными средствами, подтверждающими, что подпись сформировало определённое лицо; для её использования стороны заключают соглашение, где описан порядок проверки подписи. Усиленная неквалифицированная подпись (УНЭП) создаётся криптографическим преобразованием и показывает, что документ после подписания не менялся. Усиленная квалифицированная подпись (УКЭП) выдаётся удостоверяющим центром и для расчётов с самозанятыми избыточна.
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «По документам, подписанным простой подписью через код из SMS, уже накоплена судебная практика по займам, лизингу и договорам оказания услуг: суды признают такие документы на основании части 2 статьи 5 63-ФЗ. Довод «этот номер телефона не мой» не проходит, если человек сам указал номер в анкете и в заявлении о присоединении. Но переносить эту логику на кадровые документы нельзя: там действуют статьи 22.1-22.3 ТК РФ со своими требованиями к виду подписи. Проверьте, что номер телефона исполнителя зафиксирован в договоре или анкете, которую он подписал.»
Кейс из практики: логистическая компания с филиалами в 7 городах работает с 12 000 перевозчиков и выполняет около 5000 рейсов в месяц; на каждый рейс нужен договор, заявка и закрывающий акт, причём пакет требуется подписать до выдачи груза. Заявка приходит в 18:00, договор нужен к 8:00 следующего дня, а перевозчик может находиться в 1200 км от ближайшего офиса. Выдача УКЭП занимала у компании не меньше дня и требовала личного приезда в удостоверяющий центр. После перехода на мобильную подпись выпуск подписи и подписание первого документа стали занимать 5-10 минут, и документы подписываются до начала перевозки, даже если исполнителя нашли накануне.
Подпишите договор или акт с исполнителем онлайн

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
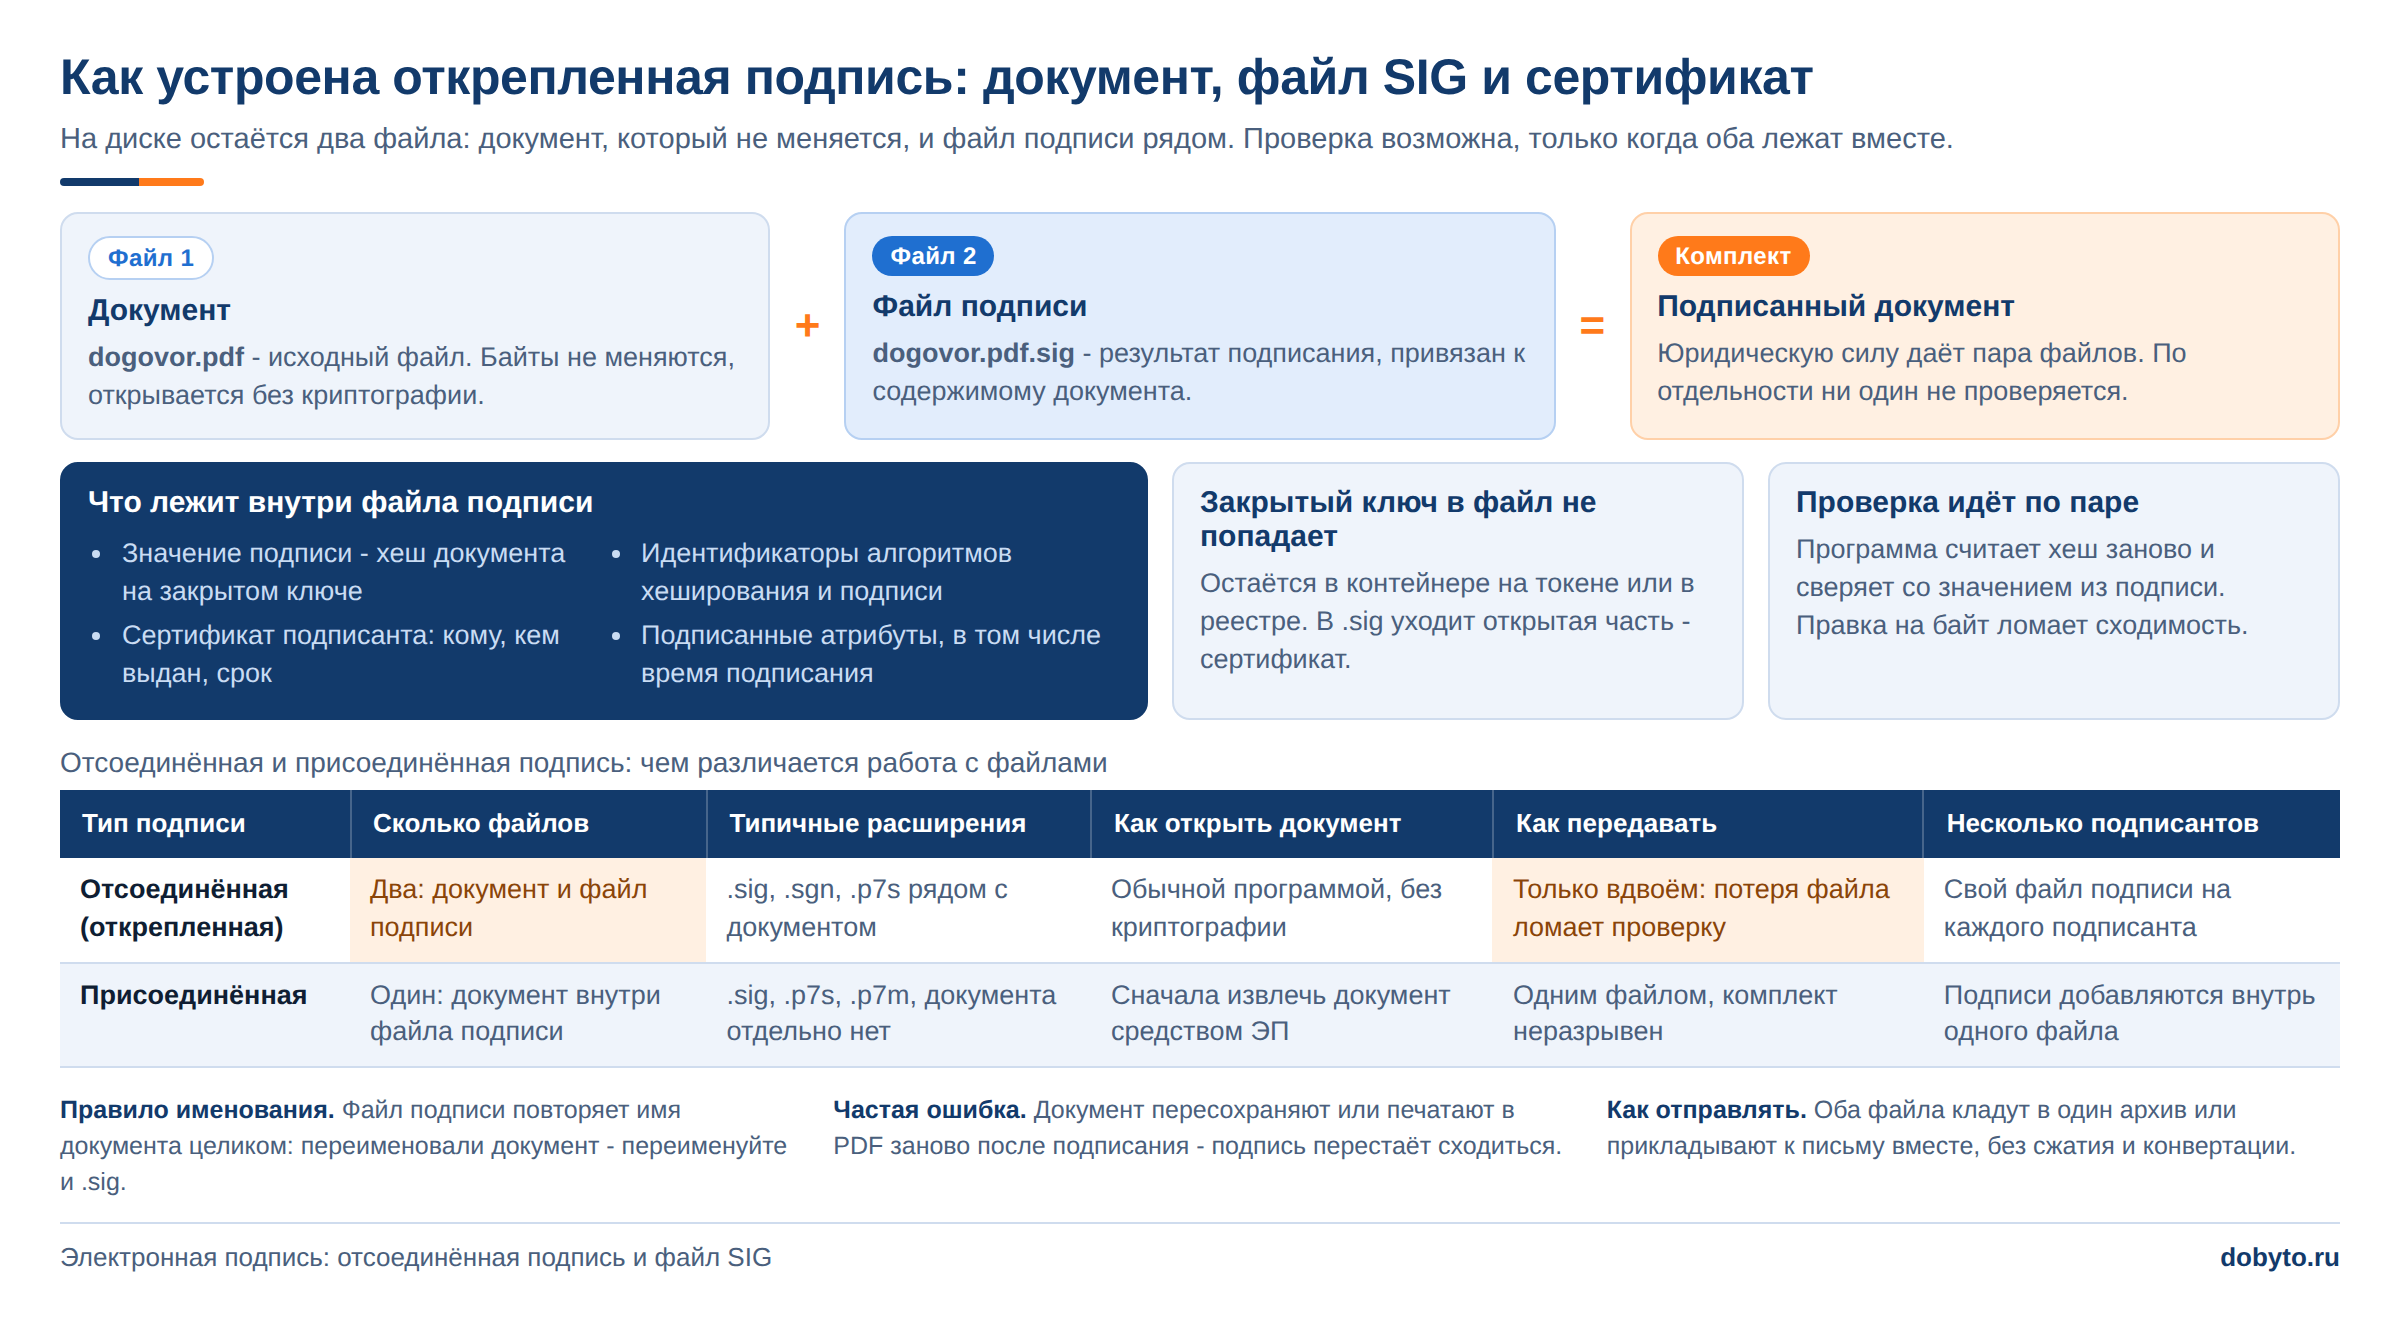
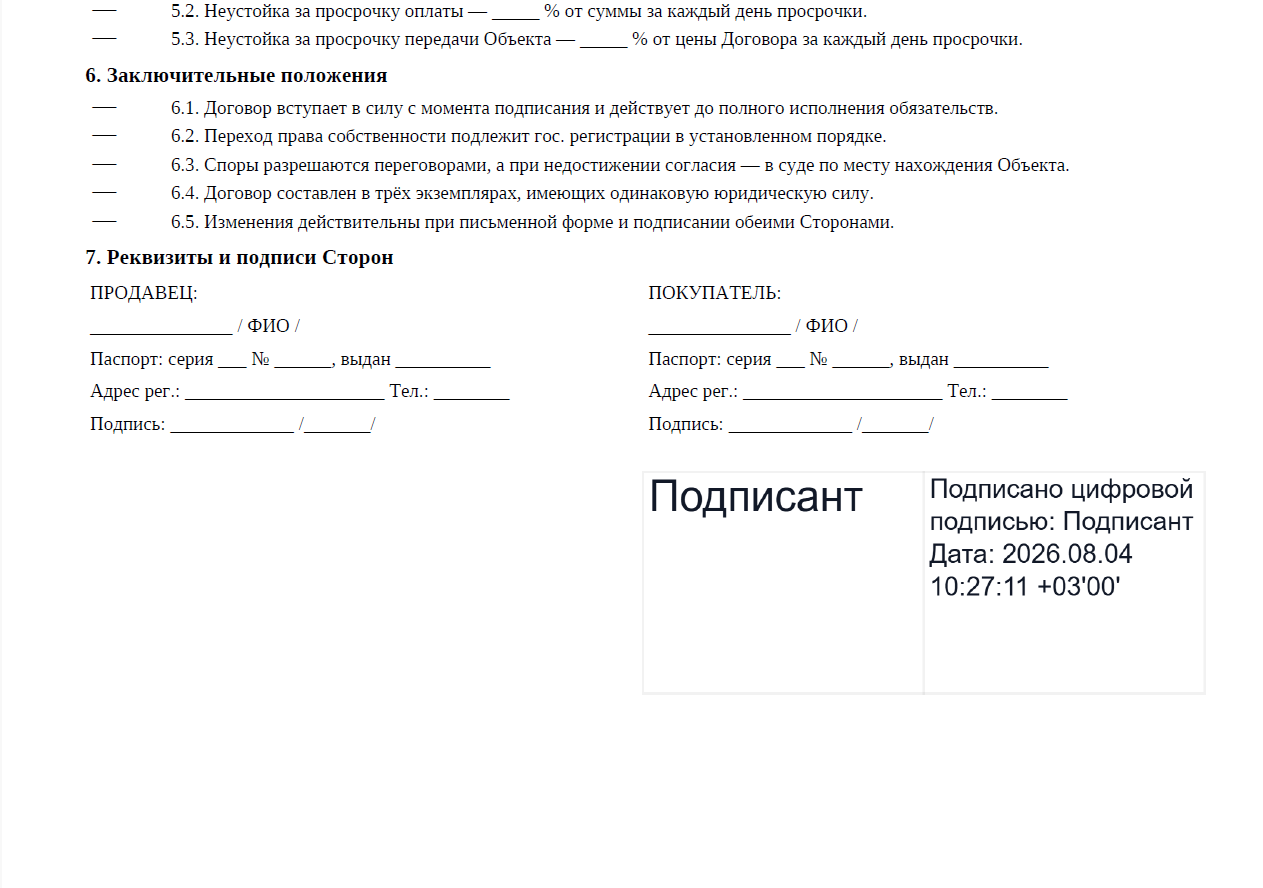
После подписания у каждой стороны остаётся файл документа с подписями. Формат хранения зависит от способа подписи: при открепленной подписи рядом с документом лежит отдельный файл .sig на каждого подписанта, при встроенной обе подписи находятся внутри одного PDF.
Полезно знать: распечатка электронного акта остаётся копией электронного документа, а не оригиналом. Чтобы она имела значение, её заверяют оператор электронного документооборота, удостоверяющий центр, нотариус или сама организация отметкой о верности копии.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Скан акта с подписью от руки и акт, подписанный электронной подписью, — разные формы документа с разными требованиями. Пленум Верховного Суда РФ в постановлении от 26.12.2017 № 57 разграничил электронный образ, то есть электронную копию бумажного документа, и электронный документ, изначально созданный в электронной форме.
Мария Ж, юрист со стажем более 20 лет: «Первое, что мы выясняем в споре о подписи, — в каком режиме создавался документ. Скан подписанного от руки акта и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Посмотрите на свой файл: если в нём есть изображение собственноручной подписи, перед вами электронный образ, а не электронный документ, и оригинал на бумаге придётся хранить.»
В практике Добыто договоры и акты с исполнителями подписываются в том же сервисе, где идут кадровые документы: стороны ставят ПЭП или УНЭП, а заказчик получает файл со штампами подписей обеих сторон и может сразу передать его в бухгалтерию вместе с платёжным поручением.
Как провести оплату самозанятому: порядок и назначение платежа
Если акт подписан и статус исполнителя подтверждён на дату расчёта, сам платёж ничем не отличается от перевода физлицу: организация или ИП отправляет платёжное поручение на счёт исполнителя, открытый в банке. Для перевода нужны ФИО получателя, номер его счёта, БИК и наименование банка, корреспондентский счёт банка и ИНН исполнителя. Реквизиты берутся из договора или из счёта, если исполнитель его выставил, и сверяются с данными из проверки статуса.
Назначение платежа влияет на то, как выплату увидят банк и налоговая. В нём указывают основание, период и признак НПД. Рабочий образец: «Оплата по договору оказания услуг № 15 от 01.09.2026 по акту № 3 от 28.09.2026. Исполнитель применяет НПД. НДС не облагается». Формулировки «заработная плата», «аванс за сентябрь», «премия» в назначении платежа самозанятому не используются: они описывают трудовые выплаты.
Как оплатить работу самозанятого: пошаговая инструкция
- Шаг 1. Проверьте по кадровым данным, что исполнитель не работал в компании последние 2 года и не состоит с ней в трудовых отношениях сейчас.
- Шаг 2. Заключите договор подряда или возмездного оказания услуг с предметом через результат, указанием на статус НПД и обязанностью исполнителя передавать чек на каждую выплату.
- Шаг 3. Примите результат и подпишите акт выполненных работ или оказанных услуг с отметкой «НДС не облагается»; при электронном подписании сохраните файл подписи вместе с актом.
- Шаг 4. В день платежа проверьте статус исполнителя по ИНН в сервисе ФНС на дату оплаты и сохраните результат проверки.
- Шаг 5. Отправьте платёжное поручение на счёт исполнителя с назначением, где указаны договор, акт, признак НПД и «НДС не облагается».
- Шаг 6. Получите чек: ссылку, файл или печатную форму из «Моего налога»; при безналичном расчёте крайний срок — 9-е число месяца, следующего за месяцем оплаты.
- Шаг 7. Сверьте в чеке ИНН своей организации, сумму и наименование услуги, проверьте статус чека по QR-коду и передайте чек в бухгалтерию вместе с актом и платёжным поручением.
Шаги 1 и 4 отличаются по сути: первый проверяет, может ли конкретный человек вообще работать с вами как самозанятый, второй — сохранился ли у него статус к моменту денег. Пропуск любого из них не видно в момент оплаты, но он проявляется при налоговой проверке.
Чек самозанятого: срок, реквизиты, аннулирование
Чек формирует сам исполнитель в приложении «Мой налог», в веб-кабинете на сайте ФНС или через уполномоченный банк-партнёр ФНС. Сроки установлены статьёй 14 422-ФЗ: при расчётах наличными и с использованием электронных средств платежа чек передаётся в момент расчёта, при иных формах безналичных расчётов, в том числе при оплате платёжным поручением со счёта организации, — не позднее 9-го числа месяца, следующего за налоговым периодом, в котором произведён расчёт. Налоговый период по НПД — календарный месяц: за оплату 25 сентября чек должен появиться не позже 9 октября.
В чеке проверяют реквизиты, от которых зависит учёт: дату и время расчёта, ФИО и ИНН исполнителя, указание на применение режима НПД, наименование работ или услуг, сумму и ИНН заказчика — организации или ИП. Если в чеке нет ИНН заказчика или указан ИНН другой организации, чек оформлен как выданный физлицу, и для учёта расходов его просят переоформить.
Внимание: переход на электронные документы не означает, что бумага не понадобится никогда. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза документа или подписи.
Исполнитель может аннулировать чек, например при возврате денег или ошибке в сумме. Аннулированный чек не подтверждает расход, поэтому бухгалтерия проверяет статус чека по QR-коду перед закрытием периода, а не только в день получения. Ответственность за нарушение порядка передачи чека несёт исполнитель: по статье 129.13 НК РФ штраф составляет 20% от суммы расчёта, при повторном нарушении в течение 6 месяцев — 100% суммы. Заказчика этот штраф не касается, но для него без действующего чека выплата остаётся неподтверждённой.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Планируя отказ от бумажного архива, посмотрите, какие документы по исполнителям у вас существуют только в электронном виде и чем вы подтвердите их подлинность. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза. Решите, как вы подтвердите подлинность, до проверки, а не во время неё.»
Что грозит заказчику при ошибке в оплате самозанятому
Без чека организация теряет два основания сразу. По части 8 статьи 15 422-ФЗ выплата самозанятому учитывается в расходах по налогу на прибыль или УСН только при наличии чека. Освобождение выплат от страховых взносов по статье 422 НК РФ тоже действует при наличии у организации чека, а доходы исполнителя на НПД освобождены от НДФЛ пунктом 70 статьи 217 НК РФ.
Выплата бывшему работнику, уволенному менее 2 лет назад, стоит дороже: доход не облагается НПД, и заказчик становится налоговым агентом. Нужно удержать НДФЛ, начислить страховые взносы как по договору ГПХ и отразить выплату в отчётности. За неудержание НДФЛ статья 123 НК РФ устанавливает штраф 20% от суммы, подлежащей удержанию, плюс пени и доначисленные взносы.
Самый затратный сценарий — переквалификация договора в трудовой. Если исполнитель работает по графику, подчиняется правилам внутреннего трудового распорядка, выполняет трудовую функцию, а не конкретный заказ, и получает ежемесячную фиксированную оплату, отношения признают трудовыми по статьям 15 и 19.1 ТК РФ. За заключение гражданско-правового договора, фактически регулирующего трудовые отношения, часть 4 статьи 5.27 КоАП предусматривает штраф для юрлица от 50 000 до 100 000 рублей, для ИП — от 5 000 до 10 000 рублей, для должностного лица — от 10 000 до 20 000 рублей. К штрафу добавляются НДФЛ и взносы за весь период, а работник получает права на отпуск и гарантии по ТК РФ.
Факт: при бумажном обмене с исполнителем в другом городе договор идёт почтой 4 дня в одну сторону и столько же обратно, а курьерская доставка комплекта обходилась в 2000 рублей в каждую сторону: второй подписанный экземпляр всё равно нужно вернуть заказчику.
Когда самозанятый не подходит как форма работы
Работа через НПД не подходит, если человек фактически встраивается в штат: выходит по графику, имеет рабочее место, подчиняется руководителю подразделения и получает одинаковую сумму каждый месяц независимо от объёма. Она не подходит для бывших работников в течение 2 лет после увольнения и для исполнителей, чей годовой доход приближается к 2,4 млн рублей: при превышении лимита статус утрачивается, и дальнейшие выплаты облагаются по другим правилам. Не подходит НПД и для перепродажи товаров и агентских схем. В этих случаях честнее оформить трудовой договор или договор с ИП на другом налоговом режиме.
Если исполнитель раньше работал в компании, его кадровые документы в электронном архиве Добыто позволяют сверить дату увольнения до подписания договора, без запроса бумажного личного дела.
Стоимость электронного подписания договоров и актов в Добыто
Стоимость зависит от выбранного тарифа и числа сотрудников, подключённых к сервису; ПЭП и УНЭП для сотрудников входят в тариф.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив | от 50 ₽ за сотрудника / мес, минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Интеграция с 1С:ЗУП (тариф «Бизнес») | входит в тариф | настройка за один день |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | по запросу |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API | по запросу | по запросу |
| Подписание договоров и актов с исполнителями по ГПХ | рассчитывается индивидуально | по запросу |
Цены указаны на дату публикации. Итог зависит от численности, нужных видов подписи и интеграций: условия каждого пакета и порядок пересчёта при смене тарифа описаны на странице тарифов Добыто КЭДО. Тариф можно повысить или понизить в любое время, при повышении разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Расчёт с самозанятым держится на трёх документах и двух проверках. Договор с предметом через результат, подписанный акт и чек с ИНН заказчика дают право учесть выплату в расходах и не начислять взносы, а проверка статуса на дату платежа и сверка с кадровыми данными о бывших работниках отсекают случаи, когда выплата облагается как по обычному ГПХ. Документы с исполнителем можно подписывать электронно: для гражданского договора достаточно ПЭП по соглашению сторон или УНЭП.
Добыто закрывает электронную часть этого процесса: договоры, акты и кадровые документы подписываются в одном сервисе и хранятся в архиве, из которого их можно выгрузить к проверке.
Частые вопросы
Можно ли заплатить самозанятому наличными или переводом на карту?
Можно. При расчёте наличными или электронными средствами платежа исполнитель передаёт чек в момент расчёта по статье 14 422-ФЗ, а не до 9-го числа следующего месяца. Для организации безопаснее платёжное поручение на счёт исполнителя: в нём видно основание платежа, и сумму проще связать с актом и чеком.
Можно ли выплатить самозанятому аванс?
Да. Исполнитель формирует чек на сумму аванса, а после окончательной оплаты — чек на остаток. Если работа не выполнена и аванс возвращается, исполнитель аннулирует или корректирует чек; заказчику нужно убедиться, что в учёте не остался аннулированный чек как подтверждение расхода.
Что делать, если самозанятый не прислал чек?
Запросите чек письменно, со ссылкой на пункт договора об обязанности передавать чек и на срок — 9-е число месяца, следующего за месяцем оплаты. Пока чека нет, выплату нельзя учесть в расходах по части 8 статьи 15 422-ФЗ. В договоре стоит заранее прописать, что исполнитель уведомляет заказчика о снятии с учёта в качестве плательщика НПД.
Что будет, если самозанятый превысил лимит 2,4 млн рублей в середине года?
С даты превышения исполнитель теряет право на НПД. У него есть 20 календарных дней, чтобы перейти на другой режим как ИП, например на УСН. Если он зарегистрирован как ИП и перешёл на УСН, заказчик платит ему как предпринимателю без удержания НДФЛ; если остался физлицом без статуса, выплаты облагаются НДФЛ и взносами как по договору ГПХ.
Может ли самозанятый ИП привлечь помощника по трудовому договору?
Нет. Наличие работников по трудовым договорам запрещает применять НПД по статье 4 422-ФЗ. Если исполнителю нужны помощники в штате, ему нужен другой налоговый режим, и заказчик заключает договор уже с ИП на УСН или другом режиме.
Можно ли заключить с самозанятым один договор на год и платить ежемесячно?
Рамочный договор допустим, если каждая выплата привязана к заданию и акту с конкретным результатом. Одинаковая ежемесячная сумма без привязки к объёму, график работы и подчинение руководителю — признаки трудовых отношений по статье 15 ТК РФ, и такой договор рискует быть переквалифицирован с штрафом по части 4 статьи 5.27 КоАП.
