
8 МРОТ для единого пособия — это минимальный доход, который каждый трудоспособный член семьи должен подтвердить за расчётный период: с 1 января 2026 года порог равен 216 744 рублям, то есть восьми МРОТ по 27 093 рубля. Расчётный период — 12 месяцев, которые заканчиваются за месяц до месяца обращения. Основную часть сведений о доходах Социальный фонд России берёт сам через межведомственное взаимодействие, поэтому справки с работы нужны не всегда: их просят, когда данных за свежие месяцы ещё нет, когда суммы расходятся или когда нужно подтвердить период без дохода. Если ваши доходы отражены в базах корректно, вы не приносите ничего; если нет — документы подаются в СФР в течение 10 рабочих дней со дня регистрации заявления.
Разберём, какие документы работодатель обязан выдать по статье 62 ТК РФ, как сформулировать заявление, чтобы справку не пришлось переделывать, и почему сумма в справке почти всегда больше той, что приходила на карту. Покажем, как считается сниженный порог, если часть расчётного периода закрыта уважительной причиной. Сценарная таблица по ситуациям, разбор ошибок, образцы кадровых документов, стоимость подключения КЭДО и ответы на частые вопросы — во второй половине статьи.
8 МРОТ для единого пособия: сколько это в рублях и за какой период считают
Порог считается на каждого трудоспособного члена семьи отдельно, а не на семью в целом. Если родителей двое и оба трудоспособны, подтвердить 216 744 рубля должен каждый. До 2026 года требование составляло 4 МРОТ, при МРОТ 22 440 рублей это было 89 760 рублей за год, так что порог вырос в 2,4 раза. Само требование записано в подпункте «л» пункта 31 Правил назначения и выплаты ежемесячного пособия в связи с рождением и воспитанием ребёнка, утверждённых постановлением Правительства РФ от 16.12.2022 № 2330; удвоение порога внесено постановлением от 28.11.2025 № 1928. Размер МРОТ на 2026 год установлен Федеральным законом от 28.11.2025 № 429-ФЗ.
Расчётный период отсчитывается не от даты подачи, а на месяц раньше. Заявление в феврале 2026 года — считают доходы с января по декабрь 2025 года. Заявление в мае 2026 года — с апреля 2025 по март 2026. Из-за этого сдвига в расчётный период почти всегда попадают месяцы двух разных календарных лет, и справка о доходах за один календарный год закрывает его лишь частично.
В порог засчитывается доход от труда и приравненных к нему источников: заработная плата, доходы от предпринимательской деятельности и самозанятости, стипендии, пенсии. Алименты и проценты по вкладам входят в общий доход семьи при расчёте среднедушевого показателя, но требование 8 МРОТ сами по себе не закрывают. Условия назначения, размеры и порядок обращения опубликованы на странице единого пособия на сайте Социального фонда России — там же указаны сроки принятия решения и перечисления выплаты.
Что СФР получает сам, а что придётся взять у работодателя
Фонд запрашивает сведения о доходах, имуществе и занятости через систему межведомственного взаимодействия: данные ФНС, сведения Росреестра о недвижимости, сведения МВД о транспорте, данные МЧС о маломерных судах. Заявитель представляет документы сам только тогда, когда сведений нет в государственных информационных системах либо они расходятся с фактом. Справку с работы заказывают под конкретный пробел в данных, а не комплектом «на всякий случай».
Пробелов бывает четыре типа: свежие месяцы, которые работодатель ещё не отразил в отчётности; расхождение сумм; период без дохода, который нужно объяснить; факт и период работы, если сведения о трудовой деятельности неполные. Ниже — что именно закрывает каждый документ.
| Ситуация в расчётном периоде | Что запросить у работодателя | Что документ подтверждает |
|---|---|---|
| Доход за последние месяцы не отражён в решении СФР | Справка о доходах и суммах налога физического лица (форма по КНД 1175018) | Начисленный доход помесячно и удержанный НДФЛ |
| Суммы в расчёте СФР меньше фактических | Справка о заработной плате и расчётные листки за спорные месяцы | Состав начислений по каждому месяцу |
| Часть периода — отпуск по уходу за ребёнком | Справка о периоде отпуска по уходу и копия приказа | Уважительную причину отсутствия дохода и её точные даты |
| Часть периода — отпуск без сохранения заработной платы | Справка о периодах отпуска за свой счёт и копия приказа | Причину провала в начислениях при действующем трудовом договоре |
| Увольнение внутри расчётного периода | Сведения о трудовой деятельности по форме СТД-Р, копия приказа об увольнении | Даты начала и окончания работы |
| Нужно подтвердить занятость и страховые взносы | Справка о периоде работы, справка о начисленных и фактически уплаченных страховых взносах | Факт работы и уплату взносов за конкретные месяцы |
Если ни одна строка таблицы к вашей ситуации не подходит, справка не нужна: фонд закроет вопрос по данным ФНС. Решение принимается в течение 10 рабочих дней со дня регистрации заявления, при отсутствии сведений от организаций срок продлевается на 20 рабочих дней, а первое перечисление проходит в течение 5 рабочих дней после положительного решения.
Мария Ж, судебный эксперт по трудовому праву: «Первое, что мы выясняем в споре о подписи, — в каком режиме создавался документ. Скан подписанной от руки справки и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Посмотрите на свою справку: если в ней есть изображение собственноручной подписи, перед вами электронный образ, а не электронный документ.»
Полезно знать: распечатка электронного документа остаётся копией электронного документа, а не оригиналом. Чтобы такая распечатка имела вес, её заверяет оператор электронного документооборота, удостоверяющий центр, нотариус либо сама организация с отметкой о верности копии.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Какие документы работодатель обязан выдать и в какой срок
Статья 62 ТК РФ работает по одной схеме: по письменному заявлению работника работодатель не позднее трёх рабочих дней со дня подачи заявления выдаёт трудовую книжку и копии документов, связанных с работой. Перечень в норме открытый, но названы прямо копии приказа о приёме на работу, приказов о переводах, приказа об увольнении, выписки из трудовой книжки, справки о заработной плате, о начисленных и фактически уплаченных страховых взносах, о периоде работы у данного работодателя. Копии заверяются надлежащим образом и выдаются безвозмездно.
Справка о доходах и суммах налога физического лица живёт по другому основанию — пункт 3 статьи 230 НК РФ. Форма по КНД 1175018 утверждена приказом ФНС от 19.09.2023 № ЕД-7-11/649@. Отказать нельзя и бывшему работнику: обязанность привязана к статусу налогового агента, а не к действующему трудовому договору. Увольняющемуся справку выдают в день увольнения вместе со сведениями о трудовой деятельности.
Внимание: заявление работника и согласие на обработку персональных данных относятся к документам в интересах работника, и прямого запрета подписывать их в период временной нетрудоспособности закон не содержит. Заявление на справку можно подать, не дожидаясь выхода с больничного или из отпуска по уходу.
Мария Ж, юрист со стажем более 20 лет: «Отсутствие прямого запрета в законе — это не то же самое, что безопасность. Мы делим кадровые документы не по форме, а по последствиям: заявление работника, согласие на обработку данных и ознакомление с информационными актами подписываются спокойно в любом состоянии, а всё, что ухудшает положение работника, лучше отложить. Перед тем как нести бумаги человеку в декрете, проверьте, к какой из двух групп относится ваш документ.»

Как запросить документы у работодателя: пошаговая инструкция
- Шаг 1. Определите точные границы расчётного периода: 12 месяцев, заканчивающихся за месяц до месяца подачи заявления в СФР. Выпишите первый и последний месяц.
- Шаг 2. Составьте письменное заявление на имя руководителя. Перечислите документы по названиям и укажите период: «справка о доходах и суммах налога физического лица за 2025 год и за январь-март 2026 года».
- Шаг 3. Зафиксируйте дату подачи: отметка о регистрации на втором экземпляре, входящий номер в канцелярии либо отправка через систему КЭДО. С этой даты идут три рабочих дня.
- Шаг 4. Получите документы и проверьте реквизиты: наименование организации, ИНН, номер и дату справки, должность и подпись, суммы по каждому месяцу отдельно.
- Шаг 5. Сверьте суммы с расчётными листками. Расхождение хотя бы за один месяц означает, что в отчётности работодателя есть ошибка и её нужно исправлять, а не перекрывать справкой.
- Шаг 6. Приложите документы к заявлению в СФР или направьте их отдельно в течение 10 рабочих дней со дня регистрации заявления.
Шаблон расчётного листка, который подтверждает начисления по месяцам
Важный нюанс из практики: если справку подписывает не руководитель, а заместитель или кадровик, в приказе о возложении обязанностей нужен конкретный перечень полномочий. Формулировка «возложить исполнение обязанностей директора» без перечня порождает ровно тот спор, который приказом пытались предотвратить: был ли подписант вправе подписывать именно этот документ.
Образцы кадровых документов для подтверждения дохода и стажа
Комплект ниже закрывает типовые запросы к работодателю; начните с формы СТД-Р, если в расчётный период попало увольнение.
| Документ | Скачать |
|---|---|
| Форма СТД-Р: сведения о трудовой деятельности | Скачать |
| Справка о среднем заработке (образец реквизитов) | Скачать |
| Приказ о приёме на работу по форме Т-1 | Скачать |
| Приказ о предоставлении отпуска по форме Т-6 | Скачать |
| Трудовой договор по основному месту работы | Скачать |
Почему доход в справке больше, чем приходило на карту
Фонд сравнивает с порогом начисленный доход, то есть сумму до удержания НДФЛ. Работник же держит в голове сумму, которая приходила на карту, и заранее решает, что 8 МРОТ он не набрал. Разница в 13% на границе порога решает исход. При начислении 220 690 рублей за расчётный период удержанный НДФЛ составит 28 690 рублей, на карту придёт 192 000 рублей. По сумме на карте порог 216 744 рубля не пройден, по начисленному — пройден.
Вторая причина расхождений — выплаты, которых в налоговой базе нет вовсе. С 1 января 2026 года единовременная материальная помощь работодателя при рождении или усыновлении ребёнка не облагается НДФЛ и страховыми взносами в пределах 1 000 000 рублей на каждого родителя, если выплата произведена в течение первого года жизни ребёнка. Такая помощь не увеличивает среднедушевой доход семьи при назначении единого пособия, но и в зачёт 8 МРОТ не идёт: в справке о доходах она либо не отражается, либо отражается по необлагаемому коду. Из дохода семьи также исключены выплаты по социальному контракту, средства материнского капитала и налоговые вычеты.
Сложите строку «Всего начислено» из расчётных листков за все месяцы расчётного периода и сравните сумму с 216 744 рублями. Если результат ниже, дальше смотрите не на справки о доходах, а на перечень уважительных причин.
Если дохода меньше 8 МРОТ: уважительные причины и сниженный порог
Подпункт «л» пункта 31 Правил содержит закрытый перечень обстоятельств, при которых требование не применяется или смягчается: статус безработного не более 6 месяцев расчётного периода, уход за ребёнком до 3 лет, очное обучение для лиц младше 23 лет, уход за ребёнком-инвалидом или инвалидом I группы, уход за человеком старше 80 лет, непрерывное лечение свыше 3 месяцев, военная служба и 3 месяца после демобилизации, лишение свободы и 3 месяца после освобождения, статус единственного родителя, многодетность семьи, беременность продолжительностью 6 и более месяцев в расчётном периоде, принадлежность к коренным малочисленным народам Севера, получение пенсии по старости, по инвалидности или по случаю потери кормильца.
Если уважительные причины закрывают 10 и более месяцев расчётного периода, требование по доходу снимается полностью. Если меньше — порог уменьшается пропорционально отработанным месяцам по формуле: 8 × МРОТ разделить на 12 и умножить на разницу между 12 и числом месяцев с уважительной причиной. Одна двенадцатая порога в 2026 году равна 18 062 рублям.
| Месяцев с уважительной причиной | Месяцев, за которые нужен доход | Минимальный доход за расчётный период |
|---|---|---|
| 0 | 12 | 216 744 руб. |
| 2 | 10 | 180 620 руб. |
| 4 | 8 | 144 496 руб. |
| 5 | 7 | 126 434 руб. |
| 6 | 6 | 108 372 руб. |
| 8 | 4 | 72 248 руб. |
| 10 и более | — | Требование не применяется |
Отпуск за свой счёт и простой в перечень не входят. Провал в начислениях они объясняют, но порог не снижают: месяцы без дохода по этим основаниям считаются наравне с обычными. Справку о периодах отпуска без сохранения заработной платы всё равно берут — она показывает фонду, что трудовой договор действовал и человек не скрывал занятость.

Какие справки нужны в вашей ситуации
Универсального комплекта нет: набор документов определяется тем, что именно происходило в расчётном периоде. Таблица ниже собрана по частым сценариям.
| Сценарий | Что критично | Что вторично |
|---|---|---|
| Весь период отработан в одной компании | Сверить начисленный доход с порогом по расчётным листкам | Справки: фонд получит данные от ФНС |
| Смена работодателя внутри периода | Справки о доходах от обоих работодателей и СТД-Р с датами | Копия трудового договора |
| Отпуск по уходу за ребёнком до 3 лет | Справка о точных датах отпуска: от них зависит число исключаемых месяцев | Справка о доходах, если начислений не было |
| Часть периода — отпуск за свой счёт | Добрать 216 744 руб. за оставшиеся месяцы: порог не снижается | Приказ на отпуск как основание снижения порога |
| Увольнение и учёт в центре занятости | Справка центра занятости: статус безработного засчитывается не более 6 месяцев | Копия приказа об увольнении при наличии СТД-Р |
| Работа по трудовому договору плюс самозанятость | Суммировать оба источника: доход самозанятого засчитывается в порог | Справка о доходах от работодателя, если суммы отражены корректно |
Строка про самозанятость требует оговорки: требования к работнику по трудовому договору и к исполнителю по договору гражданско-правового характера не совпадают, и подтверждающие документы у них разные. Работодатель выдаёт справки только по трудовым отношениям; доход самозанятого подтверждается справкой из приложения «Мой налог».
Ошибки при сборе документов и во что они обходятся
Первая ошибка — устная просьба. Без письменного заявления трёхдневный срок по статье 62 ТК РФ не запускается, и формально работодатель ничего не нарушает, пока документ лежит. Заявление регистрируют, а копию с отметкой оставляют себе.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Вторая ошибка — справка за календарный год вместо расчётного периода. Расчётный период сдвинут на месяц назад и почти всегда пересекает границу двух лет, поэтому справок обычно нужно две: за прошедший год целиком и за истекшие месяцы текущего.
Третья ошибка — попытка перекрыть справкой неверную отчётность. Фонд опирается на сведения, полученные от ФНС. Если бухгалтерия ошиблась в 6-НДФЛ или в расчёте по страховым взносам, справка на бланке организации проблему не решает: работодатель должен сдать корректировку, и только после этого данные в базе поменяются. Просить нужно не справку, а исправление отчётности.
Четвёртая ошибка — пропуск срока. Документы представляются в течение 10 рабочих дней со дня регистрации заявления. Три рабочих дня из них уходят на работодателя, и запас в неделю исчезает быстро, если заявление подали в пятницу перед праздниками.
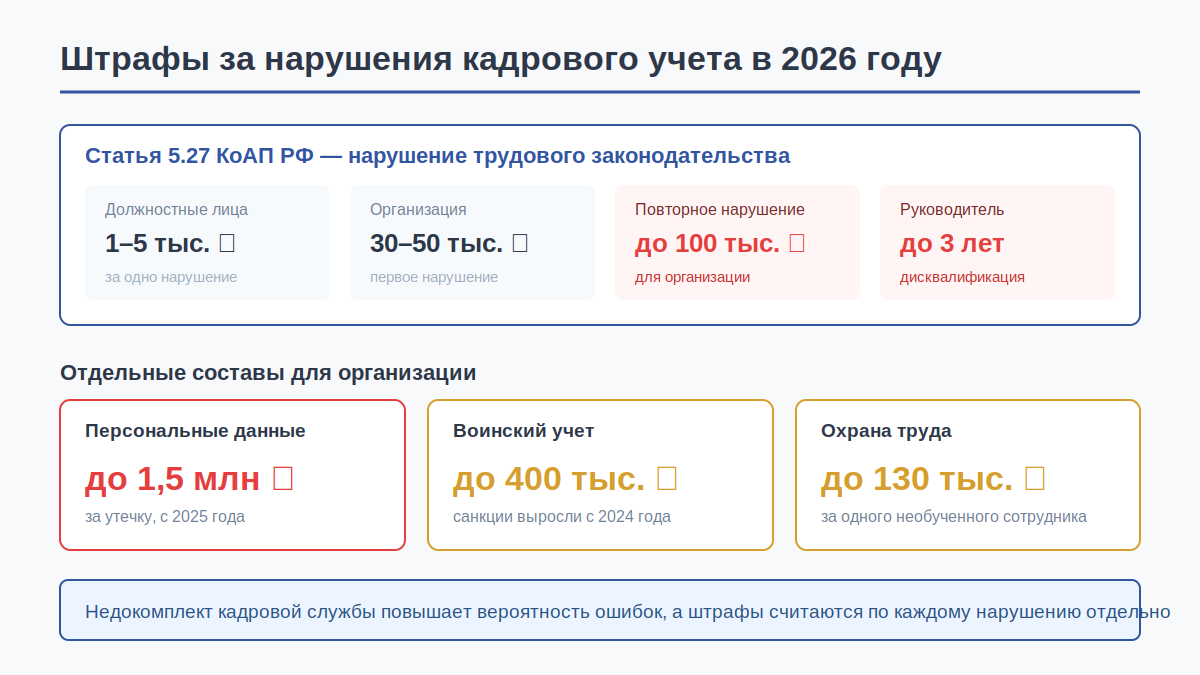
Цена ошибки измеряется не бумагой. Отказ означает повторную подачу, а пособие назначается с месяца обращения — потерянный месяц не восстанавливается. Размер выплаты составляет 50%, 75% или 100% регионального прожиточного минимума на ребёнка, и пропущенный месяц стоит семье ровно этой суммы. Для работодателя цена другая: нарушение статьи 62 ТК РФ подпадает под часть 1 статьи 5.27 КоАП РФ — предупреждение или штраф на должностное лицо и на индивидуального предпринимателя от 1 000 до 5 000 рублей, на организацию от 30 000 до 50 000 рублей. При повторном нарушении по части 2 штраф на должностное лицо составляет от 10 000 до 20 000 рублей либо дисквалификация на срок от одного года до трёх лет, на организацию — от 50 000 до 70 000 рублей. Если документы не выдают, обращение подаётся в государственную инспекцию труда через портал Роструда, а к обращению прикладывается копия заявления с отметкой о регистрации.
Когда справка от работодателя не поможет
Справка закрывает пробел в данных, но не меняет факты. Она бесполезна в трёх случаях. Если начисленный доход действительно ниже порога и ни одно обстоятельство из закрытого перечня к вам не относится — документ лишь подтвердит недостачу. Если отказ связан с превышением имущественного норматива или со среднедушевым доходом выше регионального прожиточного минимума — справка о заработке ситуацию усугубит, а не исправит. Если причина в ошибке отчётности — помогает только корректировка, поданная работодателем в налоговую.
Как компании выдавать такие справки без очередей
В январе и феврале расчётные периоды заявителей смещаются на новый год, а сведения за декабрь в базе ФНС ещё не отражены, поэтому кадровая служба получает поток однотипных заявлений с трёхдневным сроком по каждому. В бумажной схеме на один комплект уходит несколько дней: заявление, подпись руководителя, печать, передача работнику лично или почтой. В КЭДО тот же путь проходит внутри системы: работник подаёт заявление из личного кабинета, документ уходит по маршруту согласования, подписывается электронной подписью и остаётся в электронном архиве.

Если вы работодатель и читаете этот раздел с мыслью, что выдача справок съедает рабочие дни кадровика, отдельный сотрудник под эту задачу не нужен: заявка и подписанный документ проходят в системе. В сервисе Добыто электронные подписи ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, поэтому подключение работника к процессу не требует отдельной покупки сертификата.
Мария Ж, специалист по цифровой подписи и КЭДО: «Оценивается не подпись работника в журнале ознакомления, а фактическая способность работать в системе. Когда за человека документы подписывает кто-то другой, потому что сам он не разобрался, работодатель теряет всю доказательственную конструкцию. Мы закладываем пилотную группу перед раскаткой на всю компанию именно поэтому.»
Важный нюанс из практики: мы разводим во времени выдачу электронной подписи работнику и первые кадровые действия с ней. Совпадение даты выдачи подписи и даты подписания документа суд читает как обстоятельство не в пользу работодателя, даже когда Положение о КЭДО и перечень документов оформлены правильно.
Факт: модуль для 1С:ЗУП устанавливается и настраивается за один день, после чего документы синхронизируются автоматически. Платформа соответствует требованиям 377-ФЗ, статей 22.1-22.3 ТК РФ и 152-ФЗ о персональных данных.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Переход на электронные документы не означает, что бумага не понадобится никогда. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза. Планируя отказ от бумажного архива, посмотрите, какие справки у вас существуют только в электронном виде и чем вы подтвердите их подлинность.»
Стоимость подключения КЭДО для выдачи справок сотрудникам
Стоимость зависит от численности персонала и набора функций: вида электронных подписей, интеграции с учётной системой и наличия электронного архива.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника в месяц | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения по численности, ПЭП, УНЭП и УКЭП | от 50 ₽ за сотрудника в месяц | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API | по запросу | рассчитывается индивидуально |
| Электронные подписи ПЭП и УНЭП для сотрудников | входят в тариф | выпуск при подключении |
| Интеграция с 1С:ЗУП и электронный архив | входят в тариф «Бизнес» | установка и настройка за 1 день |
Итоговая сумма складывается из численности и выбранного набора функций, а переход между тарифами возможен в любое время: при повышении разница пересчитывается пропорционально оставшемуся периоду. Действующие условия и состав каждого пакета опубликованы на странице тарифов ДОБЫТО КЭДО.
УКЭП доступна на тарифах «Бизнес» и «Корпорация» и выпускается через партнёров-удостоверяющих центров, тогда как ПЭП и УНЭП для сотрудников выдаются без дополнительной оплаты на любом тарифе.
Выводы
Порог в 216 744 рубля проверяется по начисленному доходу каждого трудоспособного члена семьи за 12 месяцев, заканчивающихся за месяц до месяца обращения. Большую часть сведений фонд собирает сам, поэтому справки нужны точечно: под свежие месяцы, под расхождение сумм и под периоды, закрытые уважительной причиной из закрытого перечня. Работодатель выдаёт документы по письменному заявлению за три рабочих дня, а у заявителя есть 10 рабочих дней со дня регистрации заявления, чтобы донести их в СФР. Если дохода не хватает объективно, справка этого не изменит — смотреть нужно на снижение порога и на состав расчётного периода.
Для кадровой службы эта тема сводится к скорости и доказуемости выдачи. Добыто закрывает обе задачи одним контуром: заявление работника, подписание электронной подписью и хранение готового документа с фиксацией даты и подписанта проходят внутри системы, без бумажной пересылки и без отдельной покупки сертификатов для сотрудников.
Частые вопросы
Обязан ли выдать справку бывший работодатель и что делать, если компания ликвидирована
Бывший работодатель остаётся налоговым агентом по выплаченным доходам, поэтому отказать в справке по форме КНД 1175018 он не вправе по пункту 3 статьи 230 НК РФ. Если организация ликвидирована, справку выдавать некому: сведения о доходах смотрят в личном кабинете налогоплательщика на сайте ФНС, где отражаются данные, сданные работодателем до закрытия. Скан из личного кабинета прикладывают к заявлению как документ, подтверждающий доход за конкретные месяцы.
Сколько справок нужно, если расчётный период захватил два календарных года
Как правило, две. Справка о доходах формируется за календарный год, а расчётный период сдвинут на месяц назад, поэтому при обращении в мае 2026 года понадобится справка за 2025 год и справка за январь-март 2026 года. Проверьте, что во второй справке закрыты все месяцы до последнего месяца расчётного периода включительно, иначе фонд увидит пробел.
Можно ли подать в СФР справку в электронном виде
Да, если она оформлена как электронный документ и подписана электронной подписью организации. Распечатка такого файла становится копией, и её нужно заверять отдельно: оператором электронного документооборота, удостоверяющим центром, нотариусом либо самой организацией с отметкой о верности копии. При подаче через портал прикладывается файл, а не его фотография.
Что делать, если работодатель выдал справку с неверной суммой
Сначала сверьте справку с расчётными листками за те же месяцы. Если ошибка в справке — просите переоформить. Если данные в справке верны, а фонд видит другие суммы, значит расхождение сидит в отчётности: работодатель подаёт корректировку по 6-НДФЛ и по расчёту страховых взносов, и только после этого сведения обновятся в базе ФНС. Справкой поверх неверной отчётности вопрос не закрывается.
Нужна ли справка, если за расчётный период не было ни одного дня работы
Справка о доходах в этом случае не нужна, нужны документы об уважительной причине: приказ и справка о периоде отпуска по уходу за ребёнком до 3 лет, справка центра занятости о статусе безработного, справка об очной форме обучения, медицинские документы о непрерывном лечении свыше 3 месяцев. Если подтверждённые причины закрывают 10 и более месяцев расчётного периода, требование по доходу не применяется вовсе.
Засчитывается ли в 8 МРОТ материальная помощь от работодателя при рождении ребёнка
Нет. С 1 января 2026 года такая выплата не облагается НДФЛ и страховыми взносами в пределах 1 000 000 рублей на каждого родителя при выплате в течение первого года жизни ребёнка, поэтому в налоговой базе она не отражается и в порог не идёт. Обратная сторона удобна: эта сумма не увеличивает среднедушевой доход семьи и не выталкивает её за границу прожиточного минимума.
