
Порядок инвентаризации в организации собирается из пяти узлов: решение руководителя и приказ, работа комиссии с фактическим пересчётом, описи и сличительные ведомости, акт о результатах и приказ об их утверждении с решением по излишкам и недостачам. С 1 апреля 2025 года коммерческие организации ведут процедуру по ФСБУ 28/2023 (приказ Минфина № 4н): унифицированные формы ИНВ перестали быть обязательными, формы документов и состав комиссии организация утверждает сама. Результаты признаются, если в проверке участвовало не менее 80 процентов членов комиссии, а материально ответственное лицо присутствовало при пересчёте и расписалось в описи. Главное различие проходит по типу организации: коммерческая компания работает по ФСБУ 28/2023 и собственным формам, бюджетное учреждение — по стандартам госсектора и формам Минфина, стандарт на него не распространяется.
Разберём, что писать в приказе, чтобы результаты устояли в трудовом споре, с кем закон разрешает заключать договор о полной материальной ответственности, а когда он не даёт работодателю ничего. Покажем, как считать месячный срок на удержание недостачи по статье 248 ТК РФ и какие шесть процедурных дефектов приводят к отказу суда во взыскании. Сценарная таблица по типам материально ответственных лиц, порядок действий при недостаче, правила для бюджетных учреждений, стоимость и сроки перевода кадровой части на электронное подписание на 2026 год — во второй половине статьи.
Порядок инвентаризации по ФСБУ 28/2023: рамка процедуры
Обязанность проводить инвентаризацию активов и обязательств установлена статьёй 11 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте». Случаи, сроки и порядок организация определяет самостоятельно, кроме обязательной инвентаризации, которую задают федеральные стандарты. С 1 апреля 2025 года таким стандартом стал ФСБУ 28/2023 «Инвентаризация»: полный текст и приказ об утверждении опубликованы на сайте Минфина России в разделе официальных документов по бухгалтерскому учёту, там же лежит редакция, по которой стоит сверять формулировки перед утверждением своих форм.
Методические указания по инвентаризации имущества и финансовых обязательств (приказ Минфина России от 13.06.1995 № 49) больше не применяются. Практическое следствие простое: ссылка на приказ № 49 в действующем положении об инвентаризации означает, что локальный акт не обновляли с 2024 года и в нём остались правила, которых уже нет.
Процедура разворачивается в фиксированной последовательности: подготовка и сверка учётных данных, приказ о проведении, расписки материально ответственных лиц о сдаче документов, проверка фактического наличия комиссией, оформление описей, сличение с данными учёта, акт о результатах, приказ руководителя об утверждении результатов, бухгалтерские записи. Каждый следующий шаг опирается на документ предыдущего, поэтому пропуск расписки или описи ломает не форму, а доказательство.
Когда инвентаризация обязательна и какой период она закрывает
Обязательные случаи перечислены в пункте 15 ФСБУ 28/2023. Объём проверки в каждом случае разный: годовая инвентаризация охватывает активы и обязательства целиком, а при смене работника проверяется только то имущество, которое было вверено именно ему.
| Случай | Что проверяется | На какую дату |
|---|---|---|
| Перед составлением годовой бухгалтерской отчётности | Активы и обязательства, кроме тех, что проверялись не ранее 1 октября отчётного года | По состоянию на 31 декабря отчётного года |
| Смена материально ответственного лица | Имущество, вверенное этому работнику | День приёмки-передачи дел |
| Смена руководителя коллектива или выбытие более 50 процентов членов коллектива | Имущество, вверенное коллективу (бригаде) | Дата изменения состава коллектива |
| Выявление утраты, порчи, хищения или злоупотребления | Затронутые активы | Дата, максимально близкая к выявлению факта |
| Пожар, авария, стихийное бедствие | Активы в зоне события | Сразу после окончания чрезвычайной ситуации |
| Передача активов в аренду, управление, безвозмездное пользование, продажа | Передаваемые объекты | Дата передачи |
| Реорганизация (кроме преобразования) и ликвидация | Активы и обязательства | Перед составлением передаточного или ликвидационного баланса |
Из таблицы следует расписание, которое стоит заложить в учётную политику: годовую проверку запускают с 1 октября, чтобы уложиться до 31 декабря, а внеплановые привязывают к событию, а не к удобной дате. Основные средства разрешено инвентаризировать один раз в три года, библиотечные фонды — один раз в пять лет, и этот интервал тоже закрепляется в учётной политике, иначе проверяющий будет считать периодичность ежегодной.
Приказ о проведении инвентаризации: состав реквизитов и типичные ошибки
Приказ запускает процедуру и одновременно фиксирует её границы. Форма ИНВ-22 из постановления Госкомстата России от 18.08.1998 № 88 больше не обязательна, но она удобна как каркас: в ней уже есть все поля, которых потом не хватает в самодельном приказе. Минимальный набор сведений: основание и причина проверки, перечень инвентаризируемых объектов и мест хранения, дата, по состоянию на которую устанавливается фактическое наличие, даты начала и окончания работ, персональный состав комиссии с фамилиями и должностями, срок сдачи материалов в бухгалтерию.
Состав комиссии утверждает руководитель. Допускается создавать несколько комиссий и распределять между ними участки, а в организации, где есть только руководитель и главный бухгалтер, комиссию можно не создавать вовсе. Материально ответственные лица в состав комиссии не входят: они присутствуют при проверке, дают расписку о сдаче документов до начала пересчёта и подписывают описи. Определять фактическое наличие со слов материально ответственного лица стандарт прямо не разрешает, и именно этот дефект чаще всего всплывает в суде.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Факт: предел взыскания по статье 241 ТК РФ считается от среднего месячного заработка конкретного работника. Нижний ориентир заработка на 2026 год: федеральный МРОТ — 27 093 рубля, в Москве — 32 916 рублей.
Мария Ж, юрист со стажем более 20 лет: «Приказ без двух дат — начала и окончания — защитить в споре тяжело: непонятно, на какой момент зафиксировано наличие и укладывается ли работодатель в месячный срок по статье 248 ТК РФ. Мы в таких случаях просим восстановить хронологию по описям и служебным запискам, но это уже реконструкция, а не документ. Проверьте свой шаблон приказа на наличие обеих дат и персонального состава комиссии, это две строки, которые стоят всего дела.»
Что проверить до издания приказа: короткая диагностика
- Учётная политика. Утверждены ли формы описей, акта и сличительной ведомости, закреплена ли периодичность по основным средствам.
- Назначение материально ответственного лица. Есть ли приказ и подписанный договор о полной материальной ответственности, совпадает ли должность работника с наименованием в штатном расписании.
- Ознакомление. Есть ли подпись работника на листе ознакомления с положением об инвентаризации и с должностной инструкцией.
- Учётные данные. Проведены ли все приходные и расходные документы на дату проверки, закрыт ли период в учётной системе.
- Доступ. Кто открывает склад, кассу и сейф с бланками, обеспечены ли условия хранения имущества со стороны работодателя.
- Комиссия. Хватит ли людей, чтобы при болезни одного участника осталось не менее 80 процентов состава.
Как провести инвентаризацию: пошаговая инструкция
- Шаг 1. Издайте приказ о проведении инвентаризации с датами, объектами, составом комиссии и датой, по состоянию на которую фиксируется наличие. Зарегистрируйте его в журнале учёта.
- Шаг 2. Получите от материально ответственных лиц расписки о том, что все приходные и расходные документы сданы в бухгалтерию, а поступившие ценности оприходованы.
- Шаг 3. Проверьте фактическое наличие: пересчёт, взвешивание, обмер. Комиссия работает в присутствии материально ответственного лица, при необходимости применяет фото- и видеофиксацию.
- Шаг 4. Оформите инвентаризационные описи не менее чем в двух экземплярах, подпишите их у всех участвовавших членов комиссии и у материально ответственного лица, возьмите его расписку о том, что проверка проведена в его присутствии и претензий к комиссии нет.
- Шаг 5. Сличите фактические данные с учётными, по расхождениям составьте сличительную ведомость, получите письменные объяснения материально ответственного лица по каждой позиции.
- Шаг 6. Составьте акт о результатах инвентаризации, определите излишки, недостачи в пределах норм естественной убыли и сверх норм.
- Шаг 7. Издайте приказ об утверждении результатов с решением по каждому расхождению и отразите результаты в бухгалтерском учёте того отчётного периода, к дате которого относится инвентаризация.
Опись и акт: что превращает результат в доказательство
По итогам работы комиссии формируются четыре вида документов: инвентаризационные описи с фактическим наличием, сличительные ведомости с расхождениями, акт о результатах инвентаризации и протокол заседания комиссии с выводами по причинам расхождений. Формы организация утверждает сама, но набор сведений задан стандартом: наименование и идентифицирующие признаки объекта, количество по номенклатуре и единицы измерения, отметка о проверке цен и подсчёте итогов, расписка материально ответственного лица о проверке фактического наличия в его присутствии.
Описи составляются не менее чем в двух экземплярах и подписываются всеми участвовавшими членами комиссии и материально ответственным лицом. Незаполненные строки прочёркиваются, исправления оговариваются и подписываются всеми, кто участвовал в проверке. ФСБУ 28/2023 снял прежние ограничения на применение технических средств, поэтому фото- и видеофиксация пересчёта допустима и в споре работает как дополнительное доказательство наличия или отсутствия имущества.
Результаты утверждает руководитель отдельным приказом. Выявленные излишки принимаются к учёту по справедливой или балансовой стоимости в зависимости от способа, закреплённого в учётной политике. Недостачи признаются по балансовой стоимости: в пределах норм естественной убыли они относятся на расходы, сверх норм — на виновных лиц, а при отсутствии виновных или отказе суда во взыскании тоже на расходы. Взаимный зачёт излишков и недостач по пересортице допускается как исключение: за один и тот же проверяемый период, у одного и того же проверяемого лица, по ценностям одного наименования и в тождественных количествах.
Внимание: с 1 января 2026 года действует классификатор профессий и должностей ОК 016-2025 (приказ Росстандарта от 16.05.2025 № 423-ст). Если наименование должности материально ответственного работника изменилось, потребуются приказ о внесении изменений в штатное расписание и дополнительное соглашение к трудовому договору, иначе должность в договоре о полной материальной ответственности перестанет совпадать с перечнем.

Шаблоны приказов и учётных форм для материально ответственных участков
Комплект закрывает организационную часть процедуры, начинать удобнее с приказа об утверждении локального нормативного акта: им вводится положение об инвентаризации вместе с формами описей.
| Документ | Скачать |
|---|---|
| Приказ об утверждении локального нормативного акта | Скачать |
| Лист ознакомления с локальными нормативными актами | Скачать |
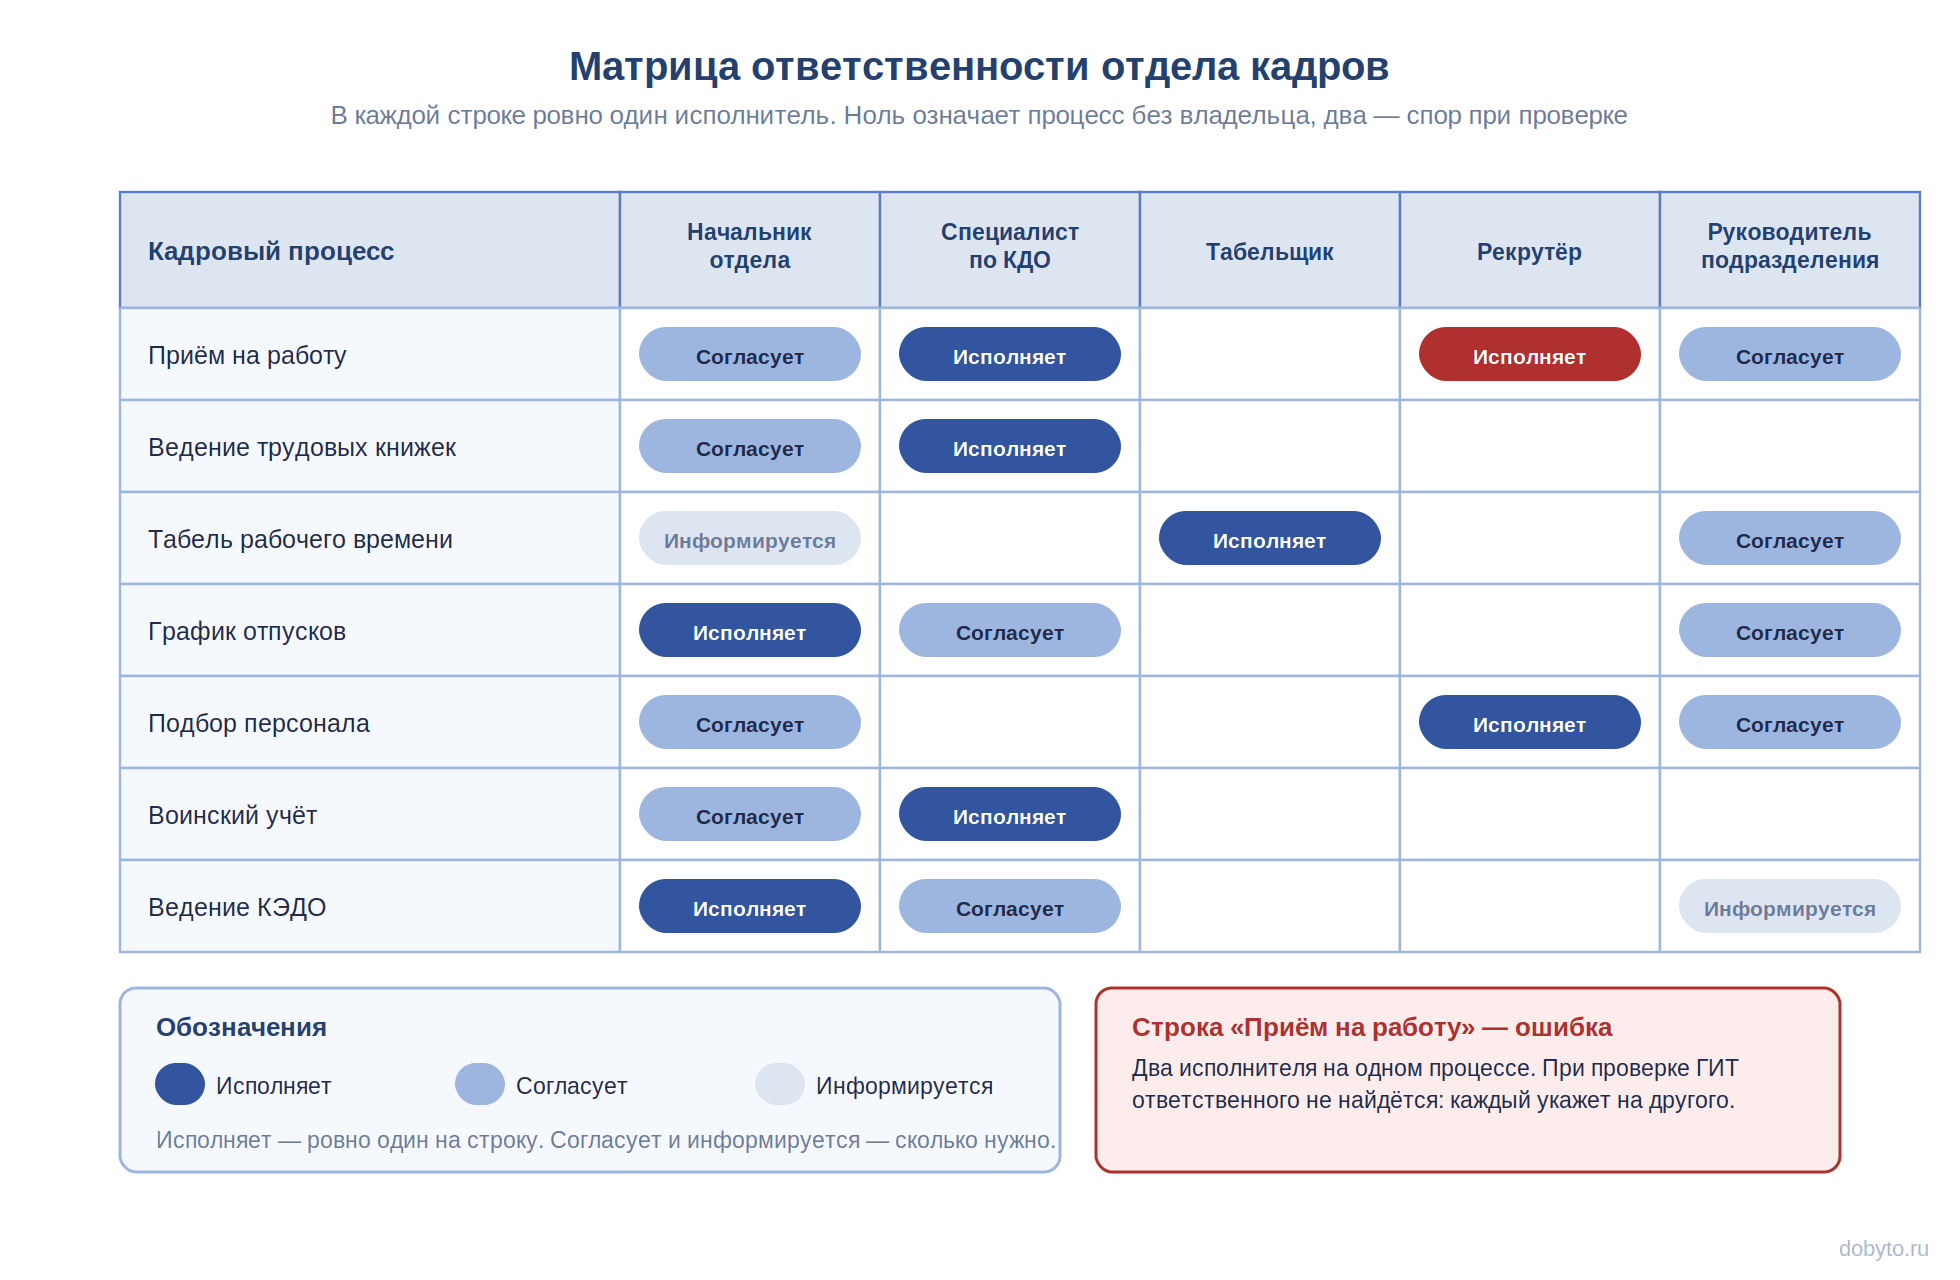
| Матрица ответственности отдела кадров | Скачать |
| Приходно-расходная книга по учёту бланков трудовых книжек | Скачать |
| Акт об уничтожении испорченных бланков | Скачать |
Материально ответственные лица: с кем договор работает, а с кем нет
Договор о полной индивидуальной материальной ответственности заключается по статье 244 ТК РФ только с работником, чья должность или работа названа в перечне, утверждённом постановлением Минтруда России от 31.12.2002 № 85. Там же приведены типовые формы договоров. Коллективная (бригадная) ответственность вводится по статье 245 ТК РФ, когда разграничить ответственность каждого работника невозможно, и оформляется договором со всем составом коллектива.
Договор с работником, которого в перечне нет, не расширяет ответственность: суд применит статью 241 ТК РФ и ограничит взыскание средним месячным заработком. Полная ответственность без договора возникает только по основаниям статьи 243 ТК РФ: умышленное причинение ущерба, состояние опьянения, ущерб по приговору суда, разглашение охраняемой законом тайны, недостача ценностей, полученных по разовому документу, причинение ущерба не при исполнении трудовых обязанностей. Отдельно стоит руководитель организации: он отвечает в полном размере по статье 277 ТК РФ без всякого договора.
Ниже сценарии, которые чаще всего встречаются на инвентаризации, и то, что в каждом из них решает исход спора.
| Ситуация | Что критично | Что вторично |
|---|---|---|
| Кассир или продавец торговой точки | Индивидуальный договор по перечню № 85, доступ к кассе только у этого работника | Количество проверок в год |
| Склад со сменной бригадой | Договор о коллективной ответственности со всем составом, проверка при смене бригадира и при выбытии более 50 процентов членов | Детализация распределения суммы между членами бригады на этапе описи |
| Специалист по кадрам, отвечающий за бланки трудовых книжек | Приказ о назначении ответственного, приходно-расходная книга бланков, акт на испорченные бланки | Стоимость самого бланка |
| Водитель-экспедитор, везущий товар | Разовый документ на получение ценностей, подтверждение передачи груза получателю | Наличие отдельного положения о перевозках |
| Руководитель организации | Доказанный прямой действительный ущерб, полная ответственность по статье 277 ТК РФ | Наличие договора о полной материальной ответственности |
Проверить свою ситуацию можно за один приём: откройте штатное расписание, сверьте наименование должности с перечнем № 85 и убедитесь, что договор подписан не позднее дня, когда работнику передали имущество. Договор, подписанный задним числом после обнаружения недостачи, работает против работодателя. В практике Добыто расхождение между наименованием должности в штатном расписании и в договоре о материальной ответственности встречается чаще, чем отсутствие самого договора.
Мария Ж, судебный эксперт по трудовому праву: «Спор о недостаче обычно проигрывается не на сумме, а на комплекте документов: нет договора по перечню, нет расписки материально ответственного лица, описи подписаны не всеми, кто участвовал. Работодатель по постановлению Пленума Верховного Суда РФ от 16.11.2006 № 52 доказывает и противоправность поведения, и вину, и причинную связь, и размер ущерба, и соблюдение правил заключения договора. Соберите эти пять пунктов до того, как издавать приказ об удержании.»
Недостача: порядок действий работодателя и сроки
До принятия решения о возмещении ущерба работодатель обязан провести проверку по статье 247 ТК РФ: создать комиссию, установить размер ущерба и причины возникновения, истребовать от работника письменное объяснение. При отказе или уклонении от объяснения составляется акт. Работник и его представитель вправе знакомиться со всеми материалами проверки и обжаловать их.
Сумма, не превышающая среднего месячного заработка, взыскивается по распоряжению работодателя. Распоряжение издаётся не позднее одного месяца со дня окончательного установления размера ущерба, то есть со дня завершения проверки и подписания акта. Пропущен месяц или работник не согласен с суммой — остаётся только суд. На обращение в суд у работодателя есть один год со дня обнаружения ущерба по статье 392 ТК РФ. При каждой выплате заработной платы удержание ограничено 20 процентами по статье 138 ТК РФ, повышенные лимиты применяются только в случаях, прямо названных в законе.
Материальная ответственность исключается по статье 239 ТК РФ, если ущерб возник вследствие непреодолимой силы, нормального хозяйственного риска, крайней необходимости или необходимой обороны, а также если работодатель не обеспечил надлежащие условия для хранения имущества. Сломанный замок на складе, общий доступ к кассе, отсутствие охраны в помещении с ценностями — типичные основания для отказа во взыскании. Неполученные доходы с работника не взыскиваются вообще: по статье 238 ТК РФ возмещается только прямой действительный ущерб.
Сколько стоит процедурная ошибка
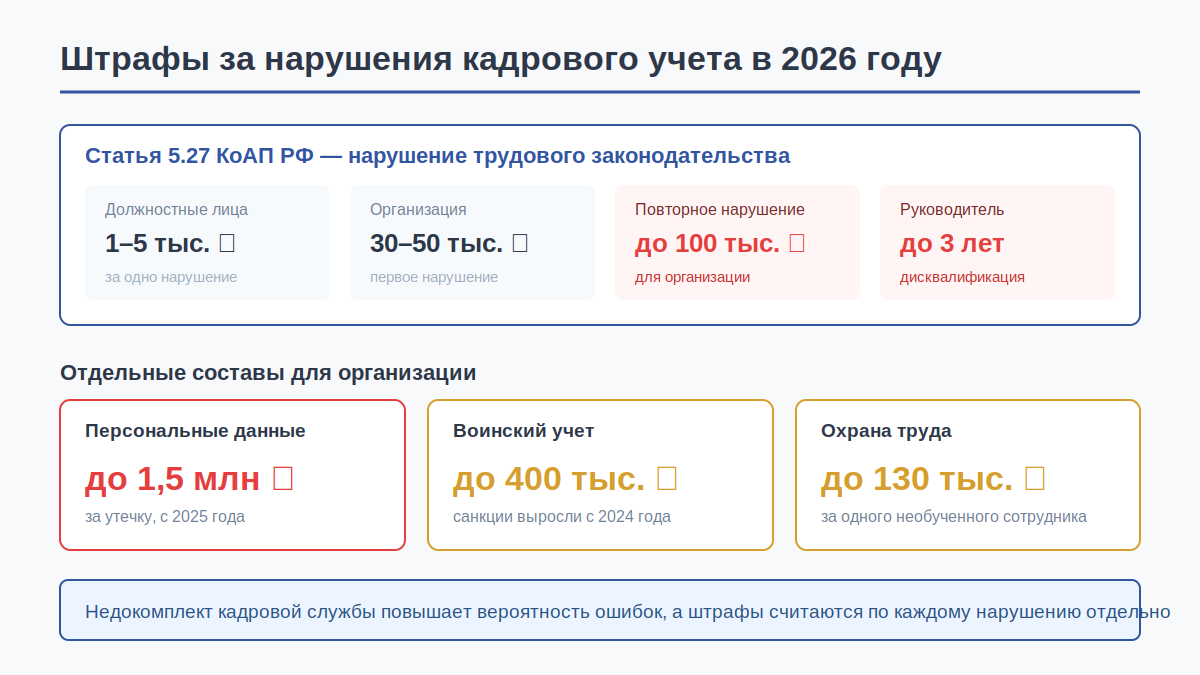
Цена дефекта процедуры измеряется не переоформлением бумаг. Недостача, по которой нарушен порядок проверки, списывается на расходы организации целиком: суд отказывает во взыскании и при отсутствии объяснения работника, и при договоре, заключённом вне перечня № 85. Удержание, произведённое без соблюдения статьи 248 ТК РФ, работник вернёт через суд с процентами по статье 236 ТК РФ, а само нарушение трудового законодательства попадает под часть 1 статьи 5.27 КоАП РФ: предупреждение или штраф от 1 000 до 5 000 рублей на должностное лицо и от 30 000 до 50 000 рублей на организацию.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Когда результаты инвентаризации не работают
Шесть дефектов, из-за которых проверка перестаёт быть доказательством, повторяются из спора в спор:
- В проверке участвовало менее 80 процентов членов комиссии, утверждённой приказом.
- Материально ответственное лицо не присутствовало при пересчёте или в описи нет его расписки.
- Фактическое наличие записано со слов работника, без реального пересчёта и обмера.
- В приказе нет дат начала и окончания либо персонального состава комиссии.
- Договор о полной материальной ответственности заключён с работником, должности которого нет в перечне № 85.
- С работника не истребовано письменное объяснение, акт об отказе не составлен.
Отдельно стоят ситуации, где инвентаризация не решает задачу в принципе. Имущество, которое работнику не вверялось под отчёт, недостачей в его зоне ответственности не становится. Ценности, не принятые к учёту, сравнивать не с чем: расхождение выявляется относительно учётных данных, а не относительно ожиданий руководителя. Упущенная выгода от простоя склада с работника не взыскивается ни при каком оформлении.
Важный нюанс из практики: в компаниях, которые переводят кадровый контур на КЭДО, инвентаризация бланков трудовых книжек проходит спокойнее остальных участков. Бланки остаются бумажными и материально ответственное лицо по ним сохраняется, но приказ о назначении ответственного, ознакомление с положением и передача участка другому работнику оформляются электронно, и дата каждого действия фиксируется системой, а не восстанавливается по журналам.
Инвентаризация в бюджетном учреждении: другие правила и формы
ФСБУ 28/2023 не распространяется на организации бюджетной сферы. Государственные и муниципальные учреждения проводят инвентаризацию по стандартам для организаций госсектора, прежде всего по федеральному стандарту «Концептуальные основы бухгалтерского учёта и отчётности организаций государственного сектора» (приказ Минфина России от 31.12.2016 № 256н), и применяют унифицированные формы Минфина, а не собственные.
Базовые формы установлены приказом Минфина России от 30.03.2015 № 52н: инвентаризационная опись (сличительная ведомость) по объектам нефинансовых активов ф. 0504087, акт о результатах инвентаризации ф. 0504835, ведомость расхождений по результатам инвентаризации ф. 0504092. Параллельно расширяется применение электронных форм по приказу Минфина России от 15.04.2021 № 61н: решение о проведении инвентаризации ф. 0510439, акт о результатах инвентаризации ф. 0510463, ведомость расхождений ф. 0510464. Перед годовой проверкой учреждению стоит свериться с актуальной редакцией приказа № 61н, потому что перечень обязательных электронных форм расширялся поэтапно.
Кадровая часть у учреждения та же, что у коммерческой организации. Договоры о полной материальной ответственности заключаются по статьям 244 и 245 ТК РФ и перечню № 85, объяснения истребуются по статье 247 ТК РФ, месячный срок и лимит удержаний работают одинаково. Различаются формы бухгалтерских документов, а не трудовые нормы.
Какие документы инвентаризации можно перевести в электронный вид
Кадровые документы вокруг инвентаризации подписываются по статьям 22.1-22.3 ТК РФ в редакции 377-ФЗ. Договор о материальной ответственности прямо назван в статье 22.3 ТК РФ среди документов, которые работодатель подписывает усиленной квалифицированной электронной подписью, а работник — усиленной квалифицированной или усиленной неквалифицированной. Приказ о назначении ответственного, ознакомление с положением об инвентаризации, объяснительная записка работника подписываются в общем порядке, где работнику достаточно простой электронной подписи, если это закреплено локальным нормативным актом и соглашением.
Три документа остаются бумажными независимо от системы: трудовая книжка и сведения о трудовой деятельности, акт о несчастном случае на производстве по установленной форме, приказ об увольнении и документы, подтверждающие прохождение инструктажей по охране труда. Именно поэтому бланки трудовых книжек продолжают жить как материальный объект и попадают в инвентаризацию наравне с товарно-материальными ценностями.
Инвентаризационные описи, сличительные ведомости и акт о результатах — документы бухгалтерского учёта, а не кадровые. Их электронный оборот регулируется правилами бухгалтерского документооборота и учётной политикой, а не 377-ФЗ. Смешение двух контуров даёт типичную ошибку: организация переводит кадровые документы в электронный вид и заодно продолжает распечатывать описи на бумагу из осторожности, хотя вопрос решается настройкой бухгалтерской системы.

В сервисе Добыто приказ о назначении ответственного и лист ознакомления уходят сотруднику одним маршрутом, а отметка о подписании сохраняется в электронном архиве вместе с реквизитами сертификата. Мы закладываем пилотную группу на одном участке перед раскаткой на всю компанию: на материально ответственных участках это удобнее, потому что смена ответственного всегда сопровождается передачей имущества и проверкой.
Лайфхак: положение об инвентаризации и формы описей вводятся одним приказом об утверждении локального нормативного акта, а ознакомление закрывается листом ознакомления с ЛНА. Два документа вместо переписки по каждому участку.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Самая частая просьба на внедрении — сделать так, чтобы приказ о назначении материально ответственного и ознакомление с положением не разъезжались по датам. В бумажном контуре подпись собирают неделями, и работник формально отвечает за имущество раньше, чем узнал правила его хранения. В электронном маршруте обе отметки встают в один день, и это первое, что стоит проверить в своём процессе.»
Стоимость перевода кадровых документов по инвентаризации в электронный вид
Стоимость зависит от численности сотрудников, набора видов электронной подписи и необходимости интеграции с 1С. Данные приведены на дату публикации.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт», до 25 сотрудников, ПЭП и УНЭП | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес», неограниченно сотрудников, ПЭП, УНЭП и УКЭП | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» (50 сотрудников) | 30 000 ₽ в год | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | входит в тариф | при подключении |
| Получение УКЭП через партнёров-удостоверяющих центров | рассчитывается индивидуально | по запросу |
| Интеграция с 1С:ЗУП готовым модулем | входит в тариф «Бизнес» | установка и настройка за 1 день |
Итоговая сумма складывается из численности и выбранного набора функций: электронный архив, кастомные шаблоны и приоритетная поддержка входят в тариф «Бизнес», а выделенный сервер и персональный менеджер — в «Корпорацию». Актуальные условия и состав каждого пакета опубликованы на странице тарифов ДОБЫТО КЭДО.
Переход между тарифами возможен в любое время: при повышении разница пересчитывается пропорционально оставшемуся периоду, поэтому начинать с пилотного участка и расширяться на всю компанию можно без переплаты за неиспользованный период.
Выводы
Инвентаризация держится на связке документов, а не на самом пересчёте: приказ с датами и составом комиссии, расписки материально ответственных лиц, описи с подписями всех участвовавших, сличительная ведомость, акт и приказ об утверждении результатов. Коммерческая организация работает по ФСБУ 28/2023 и своим формам, бюджетное учреждение — по стандартам госсектора и формам Минфина. Кадровая часть у обоих одинаковая: договор о полной материальной ответственности только по перечню Минтруда № 85, письменное объяснение работника до решения о взыскании, месяц на распоряжение об удержании и год на обращение в суд.
Организационные документы вокруг материально ответственных участков — приказы о назначении, ознакомление с положением, договоры о материальной ответственности — переводятся в электронный вид по статьям 22.1-22.3 ТК РФ. В Добыто такие документы идут одним маршрутом с фиксацией даты подписания, что снимает основную часть споров о том, когда работник принял имущество и узнал правила его хранения.
Частые вопросы
Нужна ли инвентаризация, если материально ответственный работник уходит в отпуск?
Сам по себе отпуск в перечне обязательных случаев не назван. Но если на время отсутствия имущество передаётся другому работнику, происходит смена материально ответственного лица, и проверка становится обязательной на день приёмки-передачи дел. Без неё вернувшийся из отпуска работник обоснованно заявит, что недостача возникла не в его период.
Может ли бухгалтер, который ведёт учёт этих ценностей, входить в комиссию?
Да, ограничение касается только материально ответственных лиц: они присутствуют при проверке, но в состав комиссии не входят. Бухгалтер, ведущий участок, в комиссии полезен, потому что сразу видит расхождение с учётными данными. Требование к составу одно: в него включают специалистов, способных оценить проверяемые активы, а персональный список утверждает руководитель.
Работник уволился до окончания проверки, что делать с недостачей?
Увольнение не прекращает обязанность возместить ущерб. Удержать сумму при окончательном расчёте можно только по распоряжению работодателя, в пределах среднего месячного заработка и не более 20 процентов от выплаты по статье 138 ТК РФ. Если этого не хватает или работник не согласен, остаётся суд: один год со дня обнаружения ущерба по статье 392 ТК РФ.
Обязана ли годовую инвентаризацию проводить микрокомпания на упрощёнке?
Обязанность привязана не к системе налогообложения, а к ведению бухгалтерского учёта. Организация на УСН ведёт бухучёт и проводит годовую инвентаризацию на общих основаниях. Индивидуальный предприниматель, освобождённый от бухгалтерского учёта по Федеральному закону № 402-ФЗ, годовую инвентаризацию не проводит, но при работе с наёмными работниками сохраняет обязанности по договорам о материальной ответственности.
Нужно ли каждый год заново утверждать формы описей и акта?
Нет. Формы утверждаются один раз в составе учётной политики и действуют до изменения. Переутверждение требуется, когда меняются состав реквизитов, набор проверяемых объектов или порядок оформления. Ежегодно издаётся только приказ о проведении инвентаризации, а не приказ об утверждении форм.
С какой даты считать месяц на распоряжение об удержании?
Со дня окончательного установления размера ущерба. На практике это дата завершения проверки по статье 247 ТК РФ: подписан акт, получены объяснения, посчитана сумма с учётом норм естественной убыли. Дата приказа об утверждении результатов инвентаризации к этому моменту обычно уже наступила, поэтому затягивать с ней означает сокращать себе срок на взыскание.
