
Самозанятость оформляется через приложение «Мой налог» без визита в инспекцию, госпошлины и отчётности: регистрация занимает около 10 минут, сумму налога считает ФНС. Ставка налога на профессиональный доход — 4% с поступлений от физических лиц и 6% от организаций и индивидуальных предпринимателей, лимит дохода — 2,4 млн рублей в год, страховые взносы за себя платить не нужно. Заказчику статус исполнителя снимает обязанность удерживать НДФЛ и начислять взносы, а расход подтверждается чеком из «Мой налог». Порядок работы определяет одно различие: разовая задача с измеримым результатом идёт по договору подряда или оказания услуг, а ежедневная работа по графику заказчика под его контролем относится к трудовым отношениям, и такой договор переквалифицируют.
Разберём, что проверить до регистрации: запреты по видам деятельности, правило двух лет для бывшего работодателя, совмещение статуса с ИП. Покажем, какие формулировки в договоре привлекают внимание ФНС, как подписать договор и акты дистанционно и какие подписи для этого допустимы. Признаки подмены трудовых отношений с суммами штрафов, критерии, по которым налоговая передаёт сведения в межведомственную комиссию, сценарная таблица по типам загрузки, тарифы на электронный обмен и ответы на частые вопросы — во второй половине статьи.
Суть самозанятости: ставки, лимит и что статус даёт сторонам
Самозанятый — это физическое лицо или индивидуальный предприниматель, которое применяет специальный налоговый режим «Налог на профессиональный доход» по Федеральному закону от 27.11.2018 № 422-ФЗ. Режим введён как эксперимент и действует до 31 декабря 2028 года, при этом ставки и лимит дохода в течение эксперимента не меняются. Отдельной организационно-правовой формы у самозанятости нет: человек остаётся физическим лицом, просто его доходы от профессиональной деятельности облагаются по особым правилам.
Ставка зависит от того, кто заплатил: 4% при расчётах с физическими лицами и 6% при расчётах с организациями и индивидуальными предпринимателями. Налог считается автоматически по чекам, которые самозанятый формирует в приложении, декларации нет, бухгалтерия не нужна. При регистрации даётся налоговый вычет 10 000 рублей: пока он не исчерпан, ставка фактически снижается до 3% и 4%, пересчёт идёт без заявлений.
Заказчик получает три практических эффекта. Он не становится налоговым агентом по НДФЛ, не начисляет страховые взносы с вознаграждения и не ведёт по исполнителю кадровые документы: ни трудового договора, ни приказов, ни табеля, ни графика отпусков. Расход по налогу на прибыль или по УСН подтверждается чеком из «Мой налог», а не платёжным поручением и не актом. Обратная сторона: у исполнителя нет гарантий Трудового кодекса, поэтому требовать от него подчинения внутреннему распорядку заказчик не вправе.
Чтобы различия были видны в одном месте, сведём три способа оформления одного и того же человека.
| Параметр | Работник по трудовому договору | Самозанятый по договору ГПХ | Физлицо без статуса по договору ГПХ |
|---|---|---|---|
| Основание | Трудовой договор, ТК РФ | Подряд (ст. 702 ГК РФ) или услуги (ст. 779 ГК РФ) | Подряд или услуги, ГК РФ |
| НДФЛ | Удерживает работодатель | Нет, исполнитель платит НПД сам | Удерживает заказчик как налоговый агент |
| Страховые взносы | Начисляет работодатель | Не начисляются | Начисляет заказчик |
| Подтверждение расхода | Ведомость, кадровые документы | Чек из «Мой налог» плюс акт | Акт и платёжные документы |
| Отпуск, больничный, гарантии ТК РФ | Есть | Нет | Нет |
| Лимит дохода | Нет | 2,4 млн рублей в год | Нет |
Из таблицы видно, где именно возникает экономия заказчика: она не в ставке налога исполнителя, а в отсутствии страховых взносов и кадрового администрирования. Ровно поэтому налоговая и трудовая инспекция проверяют не статус исполнителя, а фактическое содержание отношений.
Кто может стать самозанятым, а кому статус закрыт
Применять НПД вправе граждане России и стран ЕАЭС, которые получают доход от собственной деятельности и не имеют работников по трудовым договорам. Наёмный труд для самозанятого закрыт полностью: привлекать помощников можно только по договорам ГПХ, а взять человека в штат — значит потерять право на режим. Совмещать статус с работой по трудовому договору у другого работодателя закон не запрещает: на зарплату по основному месту работы НПД не распространяется, она облагается НДФЛ как обычно.
Закрытый перечень ограничений по видам дохода установлен статьями 4 и 6 422-ФЗ. Под НПД не попадают: перепродажа товаров, кроме имущества для личных нужд; работа по договорам поручения, комиссии и агентским, кроме доставки с приёмом платежей за третьих лиц; добыча и реализация полезных ископаемых; торговля подакцизными и подлежащими обязательной маркировке товарами; доходы от продажи недвижимости и транспорта; доходы от сдачи в аренду нежилых помещений. Государственные и муниципальные служащие могут применять режим только для сдачи жилья в аренду.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Отдельное правило касается бывшего работодателя: доходы от лица, с которым исполнитель состоял в трудовых отношениях менее двух лет назад, под НПД не подпадают. Формально договор с бывшим работником заключить можно, но налог по нему придётся платить как с обычного дохода физического лица, то есть заказчик удерживает НДФЛ и начисляет взносы. Схема «уволить и перевести на самозанятость» ломается именно здесь, до всяких проверок.
Индивидуальный предприниматель тоже вправе перейти на НПД. Ограничение в другом: совмещать НПД с УСН, ЕСХН или патентом нельзя, поэтому от прежнего режима нужно отказаться в течение месяца со дня постановки на учёт. Плюс для ИП существенный: на НПД он не платит фиксированные страховые взносы за себя и не сдаёт отчётность.
Когда самозанятость не подходит
Статус не решает задачу в пяти ситуациях, и лучше увидеть это до регистрации. Первая: исполнитель планирует нанимать сотрудников в штат — тогда нужен ИП или юридическое лицо. Вторая: годовой доход заведомо выше 2,4 млн рублей, а деление выручки между режимами невозможно. Третья: деятельность в закрытом перечне, например перепродажа чужих товаров или агентские услуги. Четвёртая: исполнителю нужны оплачиваемые больничные, стаж и отпуск — такие гарантии даёт только трудовой договор. Пятая: заказчик требует ежедневного присутствия по графику и подчинения распорядку, то есть описывает трудовые отношения, а не услугу.
Полезно знать: электронный документ и электронный образ документа — разные вещи с разными требованиями к подписи. Пленум Верховного Суда РФ разграничил их постановлением от 26.12.2017 № 57: образ — это копия бумажного документа, документ — то, что изначально создано в электронной форме. Если в файле есть изображение собственноручной подписи, перед вами образ.
Как оформить самозанятость: регистрация, ИНН и личный кабинет
Постановка на учёт бесплатна и проходит дистанционно, посещать инспекцию не нужно. Доступны четыре канала: приложение «Мой налог», веб-кабинет налогоплательщика НПД, портал госуслуг и уполномоченные банки, которые оформляют статус внутри своего приложения. Отдельный ИНН при регистрации не выдаётся: используется тот ИНН, который у человека уже есть как у физического лица, а если его нет, налоговый орган присваивает номер при постановке на учёт.
До нажатия кнопки «Зарегистрироваться» стоит проверить пять вещей. Первая: попадает ли планируемая деятельность под ограничения статей 4 и 6 422-ФЗ. Вторая: не входит ли будущий заказчик в число работодателей за последние два года. Третья: ожидаемый доход за календарный год относительно лимита 2,4 млн рублей. Четвёртая: если есть статус ИП, какой режим применяется сейчас и когда от него нужно отказаться. Пятая: на какой счёт или карту будут приходить деньги, потому что доход в приложении отражается вручную по каждому расчёту.
Как оформить самозанятость через «Мой налог»: пошаговая инструкция
- Шаг 1. Установите приложение «Мой налог» из магазина приложений или откройте веб-кабинет налогоплательщика НПД на сайте ФНС.
- Шаг 2. Выберите способ подтверждения личности: по паспорту с фотографией лица, через подтверждённую учётную запись портала госуслуг или через личный кабинет физического лица.
- Шаг 3. Укажите регион ведения деятельности и вид деятельности из списка. Регион можно менять не чаще одного раза в календарный год.
- Шаг 4. Подтвердите постановку на учёт и дождитесь уведомления налогового органа. Датой постановки на учёт считается дата направления заявления, отказ возможен при несоответствии условиям режима.
- Шаг 5. Сформируйте в приложении справку о постановке на учёт по форме КНД 1122035 — её запрашивают заказчики перед заключением договора.
- Шаг 6. Привяжите карту или счёт для автоплатежа налога, чтобы не пропустить срок уплаты, и проверьте, что вычет 10 000 рублей отображается в кабинете.
- Шаг 7. После первого расчёта с заказчиком сформируйте чек и передайте его: чек — единственный документ, который подтверждает расход заказчика.
Личный кабинет самозанятого и приложение — одна и та же среда: там формируются чеки, отражаются начисления, выгружаются справки о постановке на учёт и о состоянии расчётов по форме КНД 1122036. Там же оформляется снятие с учёта, если деятельность прекращается.
Подпишите договор с заказчиком, не приезжая в офис

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
Лайфхак: мобильная усиленная неквалифицированная подпись выпускается дистанционно: нужны смартфон и паспорт, выпуск занимает около 5 минут, ехать в удостоверяющий центр не требуется. Для исполнителей, которые живут в другом городе или за границей, это единственный способ подписать договор в день договорённости.
Договор с самозанятым: подряд, услуги и формулировки, которые лучше не писать
С самозанятым заключается обычный гражданско-правовой договор: подряда по статье 702 ГК РФ, если нужен овеществлённый результат, или оказания услуг по статье 779 ГК РФ, если результат в самом действии. Отдельного «договора с самозанятым» в законе нет, поэтому спор всегда идёт о содержании, а не о названии файла. В практике Добыто заказчики чаще всего спотыкаются на том, что берут за основу шаблон трудового договора и механически меняют слова: остаются «должность», «рабочее время», «подчиняется руководителю отдела».

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Обязательные для такого договора условия: предмет с конкретным результатом и объёмом, срок выполнения, цена и порядок расчётов, порядок приёмки по акту, указание на применение исполнителем НПД и его обязанность передавать чек по каждому расчёту. Полезно добавить условие об уведомлении заказчика об утрате права на НПД и о компенсации расходов заказчика, если такое уведомление не поступило. Формулировки про график, рабочее место, подчинение распорядку, оплату дважды в месяц и предоставление оборудования из договора убираются.
Договор ГПХ не относится к кадровым документам, и правила статей 22.1-22.3 ТК РФ на него не распространяются. Значит, кадровый электронный документооборот с его согласием работника и положением о КЭДО здесь не нужен: работает обычный электронный документооборот между заказчиком и контрагентом. Вид подписи стороны выбирают сами по части 2 статьи 6 63-ФЗ: простая или неквалифицированная подпись признаётся равнозначной собственноручной, если стороны договорились об этом отдельным соглашением, а усиленная квалифицированная подпись такого соглашения не требует.
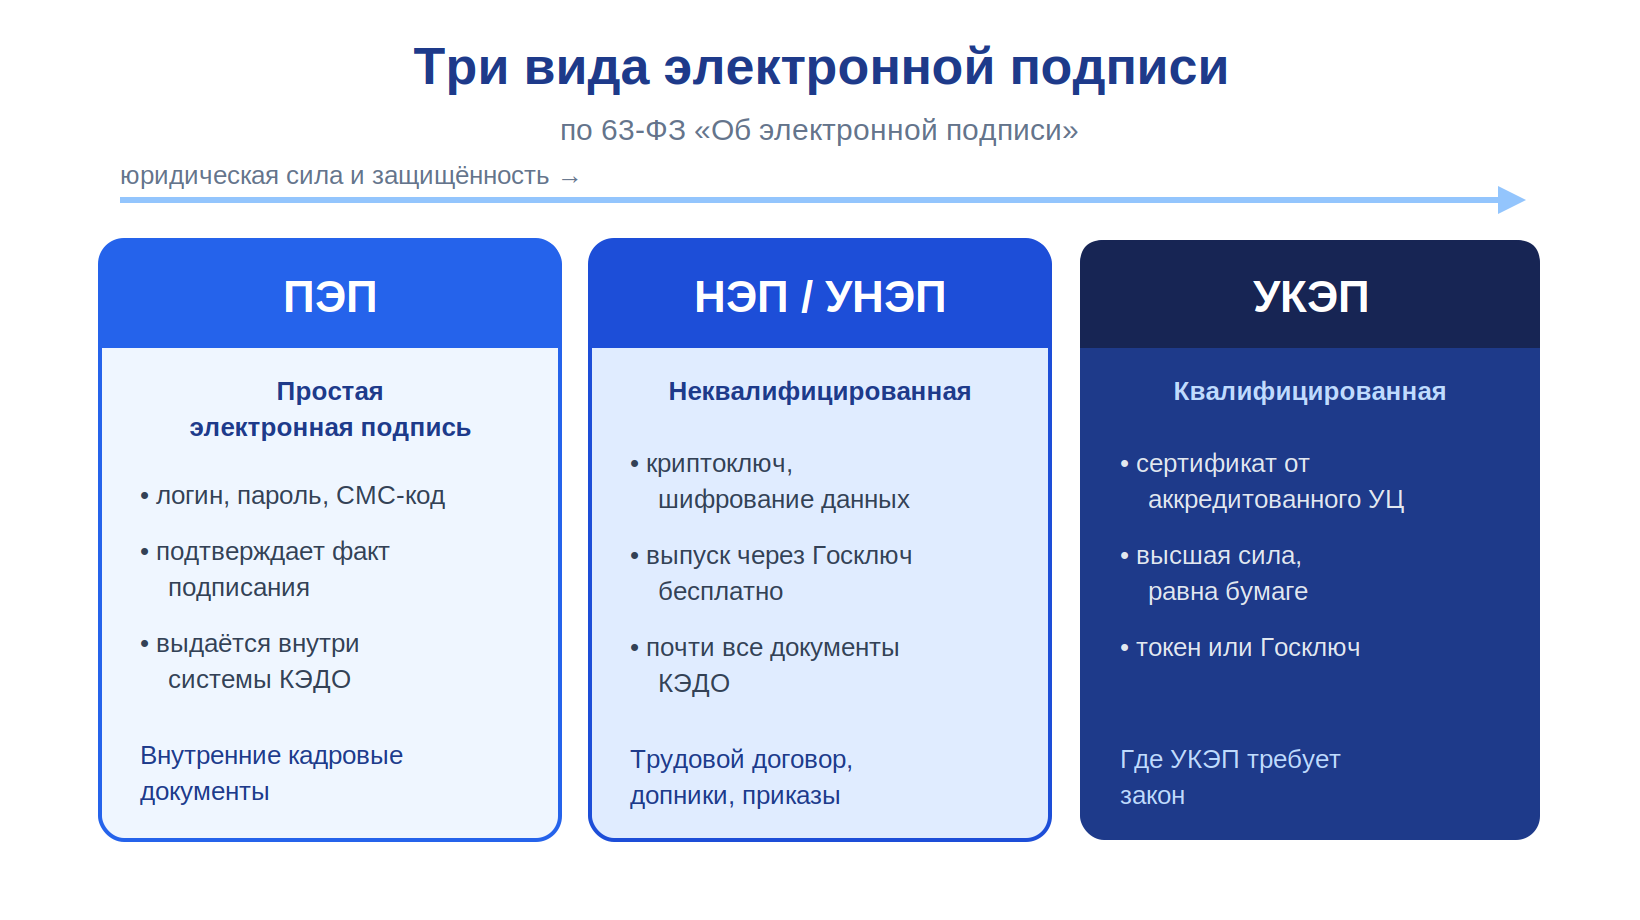
Мария Ж, судебный эксперт по трудовому праву: «По договорам оказания услуг, займам и лизингу практика по простой электронной подписи из кода в SMS уже накоплена: суды опираются на часть 2 статьи 5 63-ФЗ и довод «это не мой номер телефона» разбивают тем, что человек сам указал номер в заявлении. Переносить эту логику на кадровые документы нельзя: там действуют статьи 22.1-22.3 ТК РФ со своим перечнем документов и своими требованиями к виду подписи. Посмотрите, какой именно документ вы подписываете, и от этого выбирайте подпись.»
Как выстроить маршрут подписания с внешним исполнителем
Маршрут для внешнего исполнителя отличается от кадрового только составом подписантов. Заказчик готовит договор и подписывает его первым, исполнитель получает уведомление и подписывает со своей стороны, система фиксирует время каждой операции. Мы разводим в маршруте две роли — того, кто создаёт документ, и того, кто подписывает от лица организации, — чтобы подписант не правил текст после согласования.

Важный нюанс из практики: квалифицированная подпись для внешних исполнителей плохо масштабируется. Её выпускают только при личном визите в удостоверяющий центр, стоимость выпуска — около 3000 рублей, и каждый год подпись нужно продлевать за ту же сумму. Когда исполнителей десятки и они в разных городах, очная выдача превращается в главный тормоз: люди отказываются ехать за подписью, потому что на этом ничего не зарабатывают.
Кейс из практики: логистическая компания с филиалами в 7 городах и 12 000 перевозчиков распределяет около 5000 рейсов в месяц, и на каждый рейс нужен полный пакет документов — договор, заявка и закрывающий акт — до начала перевозки. Заявка приходит вечером, договор нужен к 8 утра, удалённость перевозчика от филиала доходит до 1200 километров. Попытка выдавать перевозчикам квалифицированные подписи с личной явкой провалилась: выдача занимала минимум день. После перехода на подписание со смартфона выпуск подписи и подписание первого договора заняли 5-10 минут на человека.
Шаблоны соглашений и регламентов для работы с внешним исполнителем
Комплект собран под электронный обмен с контрагентом: начинать стоит с соглашения об ЭДО, потому что оно закрепляет сам порядок обмена.
| Документ | Скачать |
|---|---|
| Шаблон соглашения по ЭДО | Скачать |
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Регламент двустороннего обмена документами | Скачать |
| Согласие на обработку персональных данных | Скачать |
| Протокол проверки электронной подписи (образец) | Скачать |
Чек, акт и проверка статуса исполнителя на день расчёта
Чек формируется в приложении и передаётся заказчику по каждому расчёту — это требование статьи 14 422-ФЗ. Сроки разные и их путают: при расчётах наличными и электронными средствами платежа чек формируется в момент расчёта, а при переводе на счёт по иным безналичным формам — не позднее 9-го числа месяца, следующего за месяцем расчёта. Передать чек можно в электронном виде: ссылкой, файлом или QR-кодом, бумажная форма не обязательна.
Для заказчика чек — не формальность бухгалтерии, а единственное основание учесть выплату в расходах. Акт и платёжное поручение без чека расход не подтверждают, а вернуть ситуацию задним числом трудно: если исполнитель уже снялся с учёта, чек по прошлому расчёту он сформировать не сможет. Поэтому чек запрашивают вместе с актом, а не в конце квартала.
Статус исполнителя проверяется на дату расчёта, а не один раз при заключении договора. Актуальные сведения дают сервис ФНС по проверке статуса налогоплательщика НПД по ИНН и выбранной дате и справка КНД 1122035 из приложения исполнителя. Расхождение между ними означает, что право на режим утрачено, и с этого момента выплаты облагаются по общим правилам.
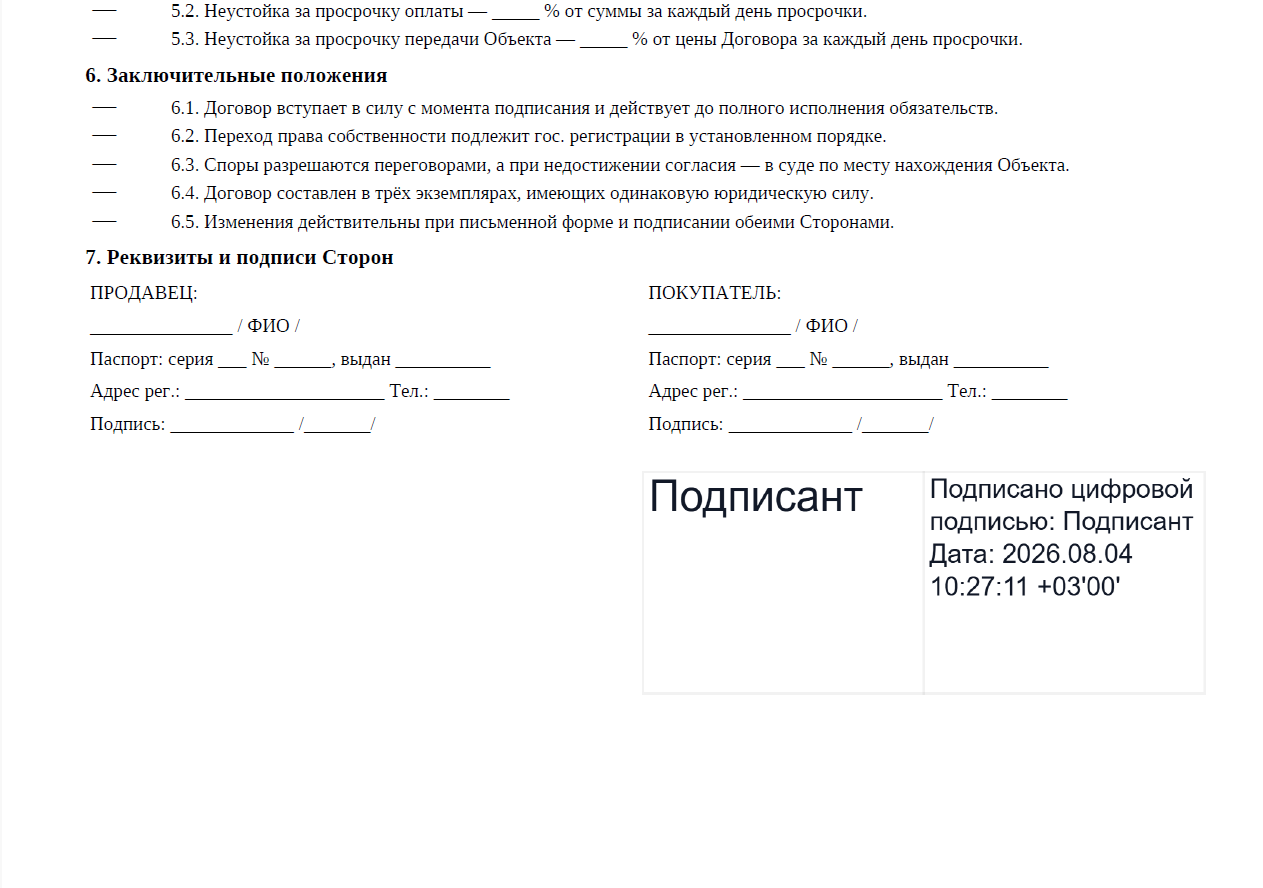
Внимание: распечатанный электронный документ остаётся копией электронного документа, а не оригиналом. Чтобы распечатка чего-то стоила, её заверяют: оператором электронного документооборота, удостоверяющим центром, нотариусом либо самой организацией с отметкой о верности копии.
Если вы заказчик и читаете этот раздел с мыслью, что собирать чеки и акты по десяткам исполнителей некому, отдельный сотрудник для этого не нужен. В Добыто маршрут подписания и хранение закрывающих документов по договорам ГПХ настраиваются в том же контуре, где компания подписывает документы со своими работниками, а при откреплённой подписи исполнителю уходит два файла: сам акт и отдельный файл подписи.
Мария Ж, специалист по цифровой подписи и КЭДО: «Первое, что мы выясняем в споре о подписи, — в каком режиме создавался документ. Скан подписанного от руки акта и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Посмотрите на свой файл: если в нём есть изображение собственноручной подписи, перед вами электронный образ, а не электронный документ.»
Переквалификация в трудовые отношения: признаки, штрафы и цена ошибки
Отношения по договору ГПХ признаются трудовыми по статье 19.1 ТК РФ — по решению суда или по предписанию инспекции труда. Оценивается не текст договора, а то, как стороны работали фактически. В практике ФНС и судов устойчиво выделяются признаки: исполнитель работает по графику заказчика, подчиняется внутреннему распорядку, выполняет работу лично и не вправе привлекать субподрядчиков, получает равные суммы с одинаковой периодичностью, пользуется оборудованием и материалами заказчика, а предметом договора описан процесс, а не результат. Три и более совпадения рассматриваются как достаточное основание для переквалификации.
Цена ошибки складывается из четырёх частей. Административный штраф по части 4 статьи 5.27 КоАП РФ: от 50 000 до 100 000 рублей на юридическое лицо, от 10 000 до 20 000 рублей на должностное лицо, от 5000 до 10 000 рублей на индивидуального предпринимателя. Доначисление НДФЛ 13% и страховых взносов по общим тарифам со всех выплат за проверяемый период. Пени за каждый день просрочки. Штраф по статье 122 НК РФ — от 20% до 40% неуплаченной суммы. К этому добавляются трудовые последствия: за работником признаётся стаж, отпуск и право на выплаты с даты фактического начала работы.
Отдельный механизм — передача сведений между ведомствами. По приказу Минтруда России от 02.02.2024 № 40н налоговые органы передают в межведомственные комиссии субъектов сведения о работодателях, у которых заключено более 10 договоров с самозанятыми при среднемесячном доходе таких исполнителей свыше 20 000 рублей и средней продолжительности работы более 3 месяцев за год. Это не штраф и не нарушение само по себе, но повод для вызова и запроса пояснений.
С 1 января 2025 года по части 6 статьи 67 Федерального закона от 12.12.2023 № 565-ФЗ действует открытый реестр работодателей, у которых выявлены факты нелегальной занятости. Запись появляется после вступления в силу постановления по части 4 статьи 5.27 КоАП РФ и хранится год с момента последнего нарушения. Репутационный эффект здесь весомее штрафа: реестр публичный, и его смотрят и кандидаты, и контрагенты.
Факт: переход на электронные документы не отменяет права суда истребовать подлинник. Часть 8 статьи 75 АПК РФ позволяет требовать оригинал, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза документа, его реквизитов или подписи.
Риск зависит от сценария загрузки исполнителя, поэтому универсальных советов здесь не бывает. Сведём типовые ситуации и то, что в каждой критично.
| Сценарий работы с исполнителем | Что критично | Что вторично |
|---|---|---|
| Разовая задача с результатом, один договор и один акт | Предмет с измеримым результатом, чек по расчёту | Регламент обмена документами |
| Регулярные задачи от одного заказчика дольше 3 месяцев | Разные объёмы и суммы в актах, отсутствие графика в договоре, контроль лимита 2,4 млн рублей | Канал передачи чеков |
| Более 10 самозанятых у одного заказчика | Средний доход и средняя длительность работы: попадание в критерии приказа № 40н | Форма договора, единая для всех |
| Исполнитель — бывший работник заказчика | Дата увольнения: до истечения 2 лет НПД к таким доходам не применяется | Вид договора |
| Исполнители в других городах и странах | Способ подписания без личной явки, соглашение о виде подписи | Пересылка бумажных экземпляров |
Закономерность из таблицы: критичным почти всегда оказывается содержание отношений и контроль сроков, а не выбор шаблона договора. Проверьте по своим актам за последние полгода, отличаются ли в них объёмы и суммы.
Мария Ж, юрист со стажем более 20 лет: «Практика по переписке и электронному обмену неоднородная: признают его тогда, когда обмен системный и устойчивый, а не разовый, и когда порядок такого обмена закреплён документом. Промежуточное состояние, при котором все переписываются, но нигде это не описано, самое уязвимое. Если в компании исторически сложился обмен по почте и в мессенджерах, его либо закрепляют регламентом, либо переводят в систему.»
Налоги, взносы и социальные гарантии: что исполнитель получает и теряет
Расчёт налога идёт автоматически по сформированным чекам. Налоговый орган направляет уведомление с суммой до 12-го числа месяца, следующего за истёкшим, а заплатить нужно до 28-го числа того же месяца. Если доход в месяце отсутствует, налог не начисляется и платить нечего: минимального платежа в режиме нет. Отчётность не сдаётся, книгу учёта вести не требуется, контрольно-кассовая техника не нужна.
Страховые взносы на обязательное пенсионное страхование самозанятый не платит, и в этом основной компромисс режима: страховой стаж за период применения НПД не идёт, пенсионные баллы не начисляются. Взносы можно перечислять добровольно через приложение — тогда стаж учитывается. С 1 января 2026 года по Федеральному закону от 15.12.2025 № 456-ФЗ действует эксперимент по добровольному социальному страхованию на случай временной нетрудоспособности: самозанятый подаёт заявление в территориальный орган СФР, выбирает одну из двух сумм взносов, а право на пособие возникает после 6 месяцев непрерывной уплаты. Эксперимент рассчитан до 31 декабря 2028 года.
Право на режим теряется с даты превышения лимита 2,4 млн рублей. Дальше доход облагается по общим правилам: физическое лицо платит НДФЛ, а индивидуальный предприниматель вправе перейти на УСН, подав уведомление в течение 20 календарных дней с даты утраты права. Для заказчика это означает, что с выплат после утраты статуса он удерживает НДФЛ и начисляет страховые взносы, поэтому проверка статуса на дату расчёта важнее, чем справка, полученная полгода назад.
Стоимость электронного обмена документами с исполнителями и подписей
Стоимость зависит от численности подписантов, набора подписей и необходимости интеграции с учётной системой. Цены на дату публикации по тарифам сервиса Добыто:
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции, персональный менеджер | по запросу | по запросу |
| Выпуск подписей ПЭП и УНЭП для подписантов | бесплатно на всех тарифах | входит в тариф |
| УКЭП через партнёров — удостоверяющие центры | по запросу | по запросу |
| Интеграция с 1С:ЗУП (тариф «Бизнес») | входит в тариф | установка и настройка за 1 день |
Итоговая сумма считается от числа подписантов и выбранного набора подписей, а переход между тарифами возможен в любое время: при повышении разница пересчитывается пропорционально оставшемуся периоду. Действующие условия и состав каждого тарифа опубликованы на странице тарифов Добыто КЭДО.
Если в контуре обмена есть внешние исполнители по договорам ГПХ, расчёт для такой схемы делается индивидуально: число подписантов и состав документов у заказчиков сильно различаются.
Выводы
Регистрация статуса занимает минуты и не требует ни пошлины, ни отчётности: сложность не в постановке на учёт, а в том, чтобы удержаться в границах режима. Для исполнителя это лимит 2,4 млн рублей, закрытый перечень запрещённых доходов, правило двух лет по бывшему работодателю и отсутствие стажа без добровольных взносов. Для заказчика — предмет договора с результатом, чек по каждому расчёту и проверка статуса на дату выплаты, а не при подписании. Переквалификация стоит от 50 000 до 100 000 рублей штрафа на юридическое лицо плюс НДФЛ, взносы, пени и год в публичном реестре Роструда.
Мы в Добыто закрываем техническую часть этой работы: подписание договоров и актов с исполнителями из любого города, соглашение о виде подписи, маршруты согласования и хранение закрывающих документов в одном контуре с кадровыми. Практика показывает, что именно порядок обмена и фиксация времени подписания решают спор, когда до него доходит.
Частые вопросы
Может ли самозанятый быть одновременно индивидуальным предпринимателем?
Да, ИП вправе применять НПД. Условие одно: совмещать его с УСН, ЕСХН или патентом нельзя, от прежнего режима нужно отказаться в течение месяца со дня постановки на учёт по НПД. На этом режиме ИП не платит фиксированные страховые взносы за себя и не сдаёт отчётность, но лимит 2,4 млн рублей в год и запреты по видам деятельности для него те же.
Что делать, если доход превысил 2,4 млн рублей в середине года?
Право на НПД теряется с даты превышения, и дальше доход облагается по общим правилам. Физическое лицо платит НДФЛ со всех последующих поступлений, а индивидуальный предприниматель может перейти на УСН, подав уведомление в течение 20 календарных дней с даты утраты права. Заказчику при этом нужно удерживать НДФЛ и начислять страховые взносы с выплат после утраты статуса, поэтому статус проверяется на дату каждого расчёта.
Нужна ли самозанятому касса и платная электронная подпись?
Контрольно-кассовая техника не нужна: чек формируется в приложении «Мой налог» и передаётся ссылкой, файлом или QR-кодом. Покупать квалифицированную подпись тоже не обязательно: для договора и актов с заказчиком достаточно простой или неквалифицированной подписи, если стороны заключили соглашение о её использовании по части 2 статьи 6 63-ФЗ.
Идёт ли у самозанятого стаж и что будет с пенсией?
Страховые взносы на пенсионное страхование в состав налога не входят, поэтому стаж за период применения НПД не формируется и баллы не начисляются. Взносы можно платить добровольно через приложение, тогда период засчитывается. С 1 января 2026 года по 456-ФЗ работает эксперимент по добровольному страхованию на случай временной нетрудоспособности: право на пособие появляется после 6 месяцев непрерывной уплаты взносов.
Может ли самозанятый привлекать помощников к работе?
Нанимать людей по трудовым договорам запрещено, это прямое условие режима. Привлекать других исполнителей по договорам ГПХ можно, если договор с заказчиком не требует личного выполнения работы. Условие о личном выполнении, наоборот, относится к признакам трудовых отношений, поэтому в договоре подряда его обычно не оставляют без необходимости.
Как снять статус и можно ли зарегистрироваться повторно?
Снятие с учёта оформляется в приложении в любой момент, объяснять причины не нужно, датой снятия считается дата направления заявления. Повторно встать на учёт можно, если нет недоимки по налогу, пеней и штрафов: сначала долг погашается, затем подаётся новое заявление. Чеки по расчётам, совершённым до снятия с учёта, после прекращения статуса сформировать уже не получится.
