
ЕФС-1 раздел 2 — это сведения о начисленных страховых взносах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний, бывшая форма 4-ФСС. В него попадают суммы выплат в пользу физических лиц нарастающим итогом с начала года, необлагаемые суммы, облагаемая база, тариф по классу профессионального риска со скидкой или надбавкой, исчисленные взносы, а также данные о рабочих местах, спецоценке и медосмотрах. Раздел 2 сдают все страхователи-организации ежеквартально, даже когда показатели нулевые. Цифра 2 в форме встречается в разных местах и означает разное: раздел 2 — это взносы на травматизм и квартальный срок, подраздел 2 раздела 1 — льготный стаж и годовой срок вместе с подразделом 1.2.
Дальше разбираем построчно, что пишут в подразделах 2.1, 2.1.1, 2.2 и 2.3, какие из них обязательны для всех, а какие заполняют только компании с самостоятельными классификационными единицами и те, кто предоставляет персонал. Показываем, откуда брать каждую цифру и как сверить раздел 2 с табелем, штатным расписанием и отчётом о спецоценке до отправки. Сроки на 2026 год с учётом переносов, штрафы по статье 26.30 125-ФЗ, изменения формы с 30 декабря 2025 года и шаблоны для сверки — во второй половине статьи.
Что означает 2 в ЕФС-1: три разных места в одной форме
Форма ЕФС-1 состоит из титульного листа, раздела 1 о трудовой деятельности, стаже, зарплате работников госучреждений и дополнительных взносах на накопительную пенсию, и раздела 2 о взносах на травматизм. Путаница возникает потому, что нумерация внутри раздела 1 своя: там есть подразделы 1.1, 1.2, 1.3 и отдельный подраздел 2, который к разделу 2 отношения не имеет.
Сопоставление всех мест, где в форме встречается двойка, выглядит так.
| Где встречается «2» | Официальное название | Что туда попадает | Периодичность |
|---|---|---|---|
| Раздел 2 | Сведения о начисленных страховых взносах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний | Выплаты, облагаемая база, тариф, исчисленные взносы, спецоценка и медосмотры | Ежеквартально |
| Подраздел 2 раздела 1 | Основание для отражения данных о периодах работы в условиях, дающих право на досрочное назначение пенсии | Документы-основания по льготному стажу, ранее это был раздел 5 формы ОДВ-1 | Раз в год, вместе с подразделом 1.2 |
| Подраздел 1.2 | Сведения о страховом стаже | Стаж каждого работника за календарный год, бывшая СЗВ-СТАЖ | Раз в год |
| Подразделы 2.1, 2.1.1, 2.2, 2.3 | Составные части раздела 2 | Расчёт взносов, обособленные классификационные единицы, предоставление персонала, спецоценка и медосмотры | Вместе с разделом 2 |
Если задача в том, чтобы отчитаться по взносам на травматизм, нужен раздел 2 и его подразделы. Если бухгалтер закрывает годовой стаж по вредникам, речь про подраздел 2 раздела 1, и сдаётся он вместе с подразделом 1.2 до 25 января следующего года. Ещё одно место, где ищут двойку, — подраздел 1.1: вид кадрового мероприятия там записывается словом (ПРИЁМ, ПЕРЕВОД, УВОЛЬНЕНИЕ), а не числовым кодом, поэтому цифры 2 в нём нет.
Какие данные попадают в раздел 2 ЕФС-1
В шапке раздела 2 указывают код по ОКВЭД и численность работающих: общую по застрахованным лицам, отдельно работающих инвалидов и отдельно занятых на работах с вредными и опасными производственными факторами. Дальше идут четыре подраздела, из которых два обязательны для всех страхователей, а два заполняются по ситуации.
Подраздел 2.1: расчёт сумм страховых взносов
Это ядро раздела. Показатели строк 1-4 и 9 приводятся нарастающим итогом с начала года с расшифровкой за последние три месяца отчётного периода, тарифные строки 5-8 заполняются всегда.
- Строка 1. Все выплаты и иные вознаграждения в пользу физических лиц.
- Строка 2. Суммы, не облагаемые страховыми взносами.
- Строка 3. Облагаемая база: разница строк 1 и 2.
- Строка 4. Выплаты работникам-инвалидам I, II и III групп, по которым взносы считаются в размере 60 процентов установленного тарифа.
- Строка 5. Страховой тариф по классу профессионального риска.
- Строка 6. Размер скидки к тарифу.
- Строка 7. Размер надбавки к тарифу.
- Строка 8. Итоговый тариф с учётом скидки или надбавки.
- Строка 9. Исчисленные страховые взносы.
Тарифы на 2026 год сохранены на уровне, установленном Федеральным законом от 22.12.2005 № 179-ФЗ: 32 страховых тарифа от 0,2 до 8,5 процента, дифференцированных по классам профессионального риска. Скидка и надбавка назначаются по Правилам, утверждённым постановлением Правительства РФ от 30.05.2012 № 524, и не превышают 40 процентов тарифа. Заявление на скидку подаётся не позднее 1 ноября текущего года, и это единственная строка раздела 2, на которую страхователь может повлиять заранее.
Подраздел 2.1.1: когда тариф не один на всю организацию
Подраздел заполняют страхователи, у которых подразделения выделены в самостоятельные классификационные единицы, государственные учреждения с частичным бюджетным финансированием и те, кто состоит на учёте по нескольким основаниям одновременно. Такие страхователи вместо строк 5-8 подраздела 2.1 заполняют подраздел 2.1.1: облагаемая база и исчисленные взносы раскрываются по каждой единице со своим тарифом. Остальным компаниям подраздел 2.1.1 не нужен.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Подраздел 2.2: предоставление персонала
Его сдают страхователи, которые временно направляют своих работников к другому юридическому лицу или индивидуальному предпринимателю по договору о предоставлении труда работников, то есть аутстаффинг и кадровые агентства из пункта 2.1 статьи 22 Федерального закона № 125-ФЗ. По каждой принимающей стороне заполняется отдельная строка: сведения о юрлице или ИП, класс профессионального риска принимающей стороны и численность направленных работников. Если персонал никуда не направлялся, подраздел не заполняется.
Полезно знать: акты о несчастных случаях на производстве в электронный вид не переводятся и остаются на бумаге, как трудовые книжки, приказы об увольнении и документы о прохождении инструктажей по охране труда. Раздел 2 ЕФС-1 уходит в СФР электронно, а первичный документ по страховому случаю при проверке предъявляется в бумажном оригинале.
Подраздел 2.3: спецоценка и медосмотры на начало года
Подраздел содержит показатели о рабочих местах и о работниках: общее количество рабочих мест, подлежащих специальной оценке условий труда, количество мест, где спецоценка проведена, в том числе отнесённых к вредным и опасным классам, численность работников, подлежащих обязательным предварительным и периодическим медицинским осмотрам, и численность тех, кто эти осмотры прошёл.
Сведения приводятся по состоянию на начало года и в течение всех отчётных периодов текущего года не меняются: в отчёте за полугодие они те же, что в отчёте за первый квартал. Данные берутся из отчёта о проведении спецоценки и заключительных актов медицинской комиссии, а не рассчитываются кадровой службой самостоятельно. Если спецоценка и медосмотры не проводились, в подразделе проставляются нули, но сам подраздел сдаётся.
Мария Ж, юрист со стажем более 20 лет: «Подраздел 2.3 чаще всего заполняют один раз в первом квартале и потом копируют без проверки. Проблема в том, что данные привязаны к отчёту о спецоценке и к заключительным актам медкомиссии за прошлый год, а не к текущей численности. Перед годовым отчётом сверьте количество рабочих мест в подразделе 2.3 со штатным расписанием: если за год открылись новые позиции с вредными факторами, у вас изменится не только 2.3, но и обязанность провести внеплановую спецоценку.»
Кто сдаёт раздел 2 и в какие сроки в 2026 году
Раздел 2 представляют все организации-страхователи и индивидуальные предприниматели, у которых есть работники по трудовым договорам. Обязательный минимум за квартал — титульный лист, подраздел 2.1 и подраздел 2.3. Срок общий: не позднее 25-го числа месяца, следующего за отчётным периодом, с переносом на ближайший рабочий день, если 25-е выпадает на выходной.
| Отчётный период | Срок сдачи раздела 2 | Что сдаётся в этот же срок |
|---|---|---|
| I квартал 2026 | 27 апреля 2026 | Подразделы 2.1 и 2.3, при необходимости 2.1.1 и 2.2 |
| Полугодие 2026 | 27 июля 2026 | То же, нарастающим итогом с начала года |
| 9 месяцев 2026 | 26 октября 2026 | То же |
| 2026 год | 25 января 2027 | Раздел 2 за год, а также подраздел 1.2 и подраздел 2 раздела 1 по стажу |
Нулевой раздел 2 обязателен: если в отчётном периоде выплат не было, в строках 1-4 и 9 подраздела 2.1 ставятся прочерки, а тарифные строки 5-8 заполняются как обычно. Подраздел 2.3 в нулевом отчёте тоже присутствует.
Способ подачи зависит от численности: если за отчётный период число работающих застрахованных лиц, включая работающих по договорам ГПХ, превышает 10 человек, форма подаётся только электронно. За нарушение электронной формы предусмотрен отдельный штраф 1000 рублей по статье 17 Федерального закона от 01.04.1996 № 27-ФЗ.
Что критично в разделе 2 для разных компаний
Набор подразделов и зона риска отличаются в зависимости от того, как устроена компания.
| Сценарий | Что критично | Что вторично |
|---|---|---|
| Офисная компания до 10 человек без вредных факторов | Подразделы 2.1 и 2.3, срок сдачи, право отчитаться на бумаге | Подразделы 2.1.1 и 2.2 |
| Производство с вредными условиями труда | Подраздел 2.3 и стыковка с подразделом 1.2 и подразделом 2 раздела 1 по льготному стажу | Подраздел 2.2 |
| Обособленные подразделения с самостоятельными классификационными единицами | Подраздел 2.1.1 и код по ОКВЭД по каждой единице | Строки 5-8 подраздела 2.1 |
| Кадровое агентство, предоставление персонала | Подраздел 2.2 и класс риска принимающей стороны | Подраздел 2.1.1, если единицы не выделены |
| Компания без начислений в квартале | Нулевой раздел 2 в срок, тарифные строки 5-8 | Расшифровка по месяцам |
Компании из последней строки чаще всего и получают штраф: начислений нет, отчёт кажется ненужным, а санкция по статье 26.30 125-ФЗ при нулевых взносах всё равно составит минимальные 1000 рублей.
Как собрать раздел 2 ЕФС-1 за квартал: пошаговая инструкция
- Шаг 1. Проверьте свой класс профессионального риска и тариф: их определяют по основному виду деятельности, а код по ОКВЭД в разделе 2 указывается по сведениям ЕГРЮЛ или ЕГРИП на дату подачи формы.
- Шаг 2. Соберите все выплаты в пользу физических лиц нарастающим итогом с начала года, включая вознаграждения по договорам ГПХ, в которых прямо предусмотрена уплата взносов на травматизм.
- Шаг 3. Выделите необлагаемые суммы и отдельно выплаты работникам-инвалидам: без строки 4 льготный тариф 60 процентов не сработает.
- Шаг 4. Подставьте тариф, скидку или надбавку из уведомления СФР и получите итоговый тариф строки 8.
- Шаг 5. Рассчитайте взносы и распишите строки 1-4 и 9 по последним трём месяцам периода.
- Шаг 6. Перенесите в подраздел 2.3 показатели по спецоценке и медосмотрам на начало года, сверив их с отчётом о СОУТ и заключительными актами медкомиссии.
- Шаг 7. Подпишите форму усиленной квалифицированной электронной подписью и отправьте, а протокол приёма сохраните вместе с расчётом взносов за квартал.
Что изменилось в ЕФС-1 с 30 декабря 2025 года
Форма и порядок заполнения утверждены приказом СФР от 17.11.2025 № 1462, формат представления — приказом СФР от 17.11.2025 № 1463. Состав формы не изменился, поменялись правила заполнения, и в 2026 году отчитываться нужно уже по новой редакции.
В разделе 2 изменения точечные: код по ОКВЭД указывается по сведениям ЕГРЮЛ или ЕГРИП на дату подачи формы, для обособленных подразделений он определяется по приказу Минтруда России от 24.07.2025 № 463н, а численность работающих инвалидов приводится за отчётный период. В разделе 1 изменений больше: отменена обязанность подавать подраздел 1.1 при приёме или переводе на дистанционную работу и работу на дому, из подраздела 1.2 убрали тип сведений «Назначение выплат по ОСС», добавили код «МДИГ» для застрахованных по международным договорам, а в подразделе 1.3 расширили справочники квалификационных групп и кодов выплат. Полный перечень правок и разъяснения по спорным полям публикует база знаний для страхователей на сайте Социального фонда России.
Внимание: работники, принятые на работу до 31 декабря 2021 года, переходят на кадровый электронный документооборот только по письменному согласию. Отказ работника не даёт оснований для санкций: по нему кадровые документы продолжают вести на бумаге, а сведения в ЕФС-1 подаются в общем порядке.
Откуда брать цифры для раздела 2 и как сверить себя перед отправкой
Раздел 2 не заполняется по памяти: каждая строка должна опираться на документ, который можно предъявить при проверке. Выплаты и необлагаемые суммы берутся из ведомостей по начислению зарплаты и карточек учёта начисленных взносов, тариф — из уведомления СФР о размере взноса на текущий год, показатели подраздела 2.3 — из отчёта о проведении спецоценки и заключительных актов медкомиссии, численность — из штатного расписания и табеля учёта рабочего времени.
Перед отправкой имеет смысл пройти короткую самопроверку. Она занимает полчаса и снимает большую часть расхождений, из-за которых потом приходится подавать корректировку. В практике Добыто эта же сверка используется при переходе компании на электронный документооборот: сначала приводят в порядок штатное расписание и реестр сотрудников, и только потом подключают маршруты подписания.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
- Совпадает ли код по ОКВЭД в разделе 2 со сведениями ЕГРЮЛ на дату подачи.
- Соответствует ли тариф строки 5 уведомлению СФР на текущий год, а не прошлогоднему.
- Учтены ли в строке 1 вознаграждения по договорам ГПХ, в которых прописана уплата взносов на травматизм.
- Отражены ли выплаты инвалидам в строке 4 и применён ли к ним тариф 60 процентов.
- Сходится ли сумма расшифровки по трём месяцам с показателем нарастающим итогом.
- Не изменились ли внутри года показатели подраздела 2.3, которые должны оставаться на уровне начала года.
- Совпадает ли численность работников в шапке раздела 2 с данными кадрового учёта на конец периода.

Шаблоны кадровых документов для сверки данных раздела 2
Комплект закрывает четыре источника цифр из чек-листа выше, начинать удобнее со штатного расписания: от него считается численность в шапке раздела 2.
| Документ | Скачать |
|---|---|
| Штатное расписание Т-3 | Скачать |
| Табель учёта рабочего времени Т-12 | Скачать |
| Реестр сотрудников | Скачать |
| Журнал инструктажа по охране труда | Скачать |
| Протокол проверки знаний работников | Скачать |
Мария Ж, соучредитель сервиса КЭДО Добыто: «Мы закладываем пилотную группу перед раскаткой системы на всю компанию, и первым делом просим настроить штатное расписание. Без него не сходится ни численность в шапке раздела 2, ни маршруты подписания кадровых документов. Если штатка ведётся в одном файле, а фактические должности живут в другом, расхождение всплывает именно на отчётности.»
Ошибки в разделе 2 и во что они обходятся
Стоимость ошибки в разделе 2 считается не по одному штрафу, а по нескольким основаниям сразу, и они не заменяют друг друга.
Опоздание или непредставление раздела 2 — это 5 процентов от суммы взносов, начисленной к уплате за последние три месяца отчётного периода, за каждый полный и неполный месяц просрочки. Санкция ограничена сверху 30 процентами этой суммы и снизу 1000 рублей по статье 26.30 Федерального закона от 24.07.1998 № 125-ФЗ. Занижение облагаемой базы карается по отдельной норме: 20 процентов неуплаченной суммы взносов, а при умышленном занижении — 40 процентов. Должностное лицо дополнительно привлекают по статье 15.33.2 КоАП РФ на 300-500 рублей. Штраф можно уплатить в половинном размере, если перечислить его в течение первых 10 календарных дней с даты получения требования.
Отдельно стоит держать в голове штрафы по разделу 1: за непредставление или недостоверные сведения по подразделам 1.1, 1.2 и 1.3 санкция считается не от суммы взносов, а по 500 рублей за каждое застрахованное лицо по статье 17 Федерального закона № 27-ФЗ. В компании на 300 человек это 150 000 рублей за один несданный годовой подраздел 1.2.
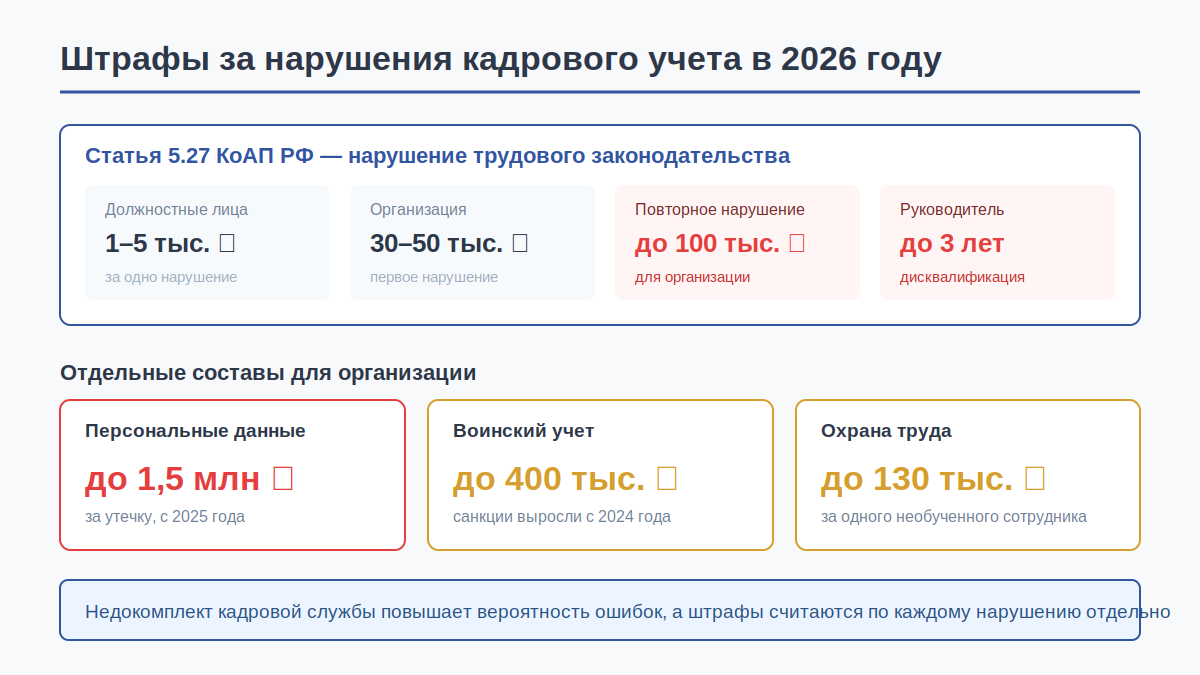
Типичных ошибок в разделе 2 немного, и они повторяются из квартала в квартал: тариф взят из прошлогоднего уведомления; выплаты по договорам ГПХ либо забыты, либо, наоборот, включены в базу, хотя в договоре условие о взносах на травматизм отсутствует; показатели подраздела 2.3 обновлены в середине года; нулевой отчёт не сдан вовсе. Исправляется всё одинаково: заполняется титульный лист и раздел 2 целиком, а в поле «Номер корректировки» проставляется порядковый номер уточнённых сведений — 001, 002, 003.
Факт: приказ об увольнении и акт об ознакомлении с ним оформляются только на бумаге — это статья 22.1 ТК РФ и позиция Минтруда России из письма от 12.01.2023 № 14-6/ООГ-97. Сведения об увольнении в подразделе 1.1 при этом подаются электронно не позднее следующего рабочего дня.
Раздел 2 в 1С:ЗУП и почему подраздел 1.1 ломается чаще
В 1С:ЗУП раздел 2 формируется по кнопке «Заполнить» из проведённых документов начисления и настроек тарифа, а подраздел 2.3 подтягивается из введённых данных по спецоценке и медосмотрам. Автозаполнение снимает арифметику, но не проверяет источник: если класс профессионального риска в настройках не обновляли после смены основного вида деятельности, программа посчитает взносы по старому тарифу и сформирует корректный по форме, но неверный по сути отчёт.
Подраздел 1.1 ломается чаще раздела 2 по другой причине: у него нет квартального буфера. По приёму, увольнению, заключению и прекращению договора ГПХ сведения подаются не позднее следующего рабочего дня, и любой разрыв между фактическим оформлением и внесением документа в учётную систему сразу превращается в просрочку. Перевод, приостановление трудового договора и выбор формы трудовой книжки отчитываются спокойнее — до 25-го числа следующего месяца.

В практике Добыто именно стык КЭДО и учётной системы закрывает разрыв в один-два дня, из-за которого компании получают штрафы по подразделу 1.1: сотрудник подписывает документ электронной подписью с телефона, статус подписания возвращается в 1С:ЗУП, и кадровое событие датируется фактическим днём. Модуль для 1С:ЗУП устанавливается и настраивается за один день, документы после этого синхронизируются автоматически.
Мария Ж, судебный эксперт по трудовому праву: «Журнал действий в системе стоит смотреть до спора, а не после. Мы делаем такую сверку перед проверками и перед увольнениями, на которых ожидаем конфликт. Журнал не выборочный: он покажет и дату выдачи ключа, и вход под чужой учётной записью, и отсутствие активности работника при формально подписанном документе. Выгрузите журнал по спорному документу заранее и убедитесь, что даты в нём совпадают с датами в кадровом приказе и в поданных сведениях.»
Когда раздел 2 заполнять не нужно
Раздел 2 не для всех, кто платит людям деньги. Обязанность его сдавать привязана к статусу страхователя по 125-ФЗ, а не к факту выплат.
Индивидуальный предприниматель без наёмных работников раздел 2 не сдаёт: он не зарегистрирован как страхователь по этому виду страхования. Выплаты самозанятым по договорам с плательщиками налога на профессиональный доход в раздел 2 не попадают, потому что такие исполнители не являются застрахованными лицами по обязательному социальному страхованию от несчастных случаев. Вознаграждения по обычному договору ГПХ включаются в базу только тогда, когда обязанность заказчика уплачивать взносы на травматизм прямо записана в самом договоре.
Организация же сдаёт раздел 2 всегда, пока стоит на учёте: даже без начислений и без единого работника в штате, кроме руководителя, отчёт подаётся нулевым. Это ограничение работает в обе стороны и снимает вопрос «нужно ли отчитываться, если деятельность приостановлена»: нужно.
Стоимость перехода на КЭДО и электронных подписей: тарифы Добыто
Стоимость зависит от численности сотрудников, набора нужных видов электронной подписи и того, требуется ли интеграция с учётной системой. Электронные подписи ПЭП и УНЭП для сотрудников входят в тариф и отдельно не покупаются.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт», до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | подключение от 5 минут |
| Тариф «Бизнес», без ограничения по численности, ПЭП, УНЭП и УКЭП | от 50 ₽ за сотрудника / мес | подключение от 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 30 000 ₽ в год за 50 сотрудников | период — год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | рассчитывается индивидуально |
| Выпуск ПЭП и УНЭП для сотрудников | входит в тариф | при подключении |
| Модуль интеграции с 1С:ЗУП | входит в тариф «Бизнес» | установка и настройка за 1 день |
| УКЭП через партнёров-удостоверяющих центров | по запросу | рассчитывается индивидуально |
Итоговая сумма складывается из численности и выбранного набора функций: кастомные шаблоны, электронный архив и интеграция с 1С доступны с тарифа «Бизнес», а переход между тарифами пересчитывается пропорционально оставшемуся периоду. Актуальные условия и состав каждого пакета опубликованы на странице тарифов ДОБЫТО КЭДО.
Выводы
Двойка в ЕФС-1 означает разное в зависимости от того, где она стоит. Раздел 2 — это взносы на травматизм, четыре подраздела и квартальный срок до 25-го числа, из которых 2.1 и 2.3 обязательны для всех, а 2.1.1 и 2.2 закрывают самостоятельные классификационные единицы и предоставление персонала. Подраздел 2 раздела 1 — это льготный стаж и годовой срок. Цифры для раздела 2 берутся из расчёта взносов, уведомления СФР о тарифе, отчёта о спецоценке и заключительных актов медкомиссии, а нулевой отчёт сдаётся так же строго, как обычный.
Большая часть штрафов по отчётности рождается не в самом отчёте, а в кадровом контуре: событие оформили одним днём, в учётную систему внесли другим. Мы в Добыто закрываем этот разрыв связкой КЭДО и 1С:ЗУП, когда документ подписывается электронной подписью в день события и сразу возвращает статус в учётную систему.
Частые вопросы
Нужно ли сдавать раздел 2, если в организации только директор-учредитель без зарплаты
Да. Организация состоит на учёте как страхователь по 125-ФЗ с момента регистрации, поэтому раздел 2 подаётся ежеквартально, даже когда начислений нет. В подразделе 2.1 в строках 1-4 и 9 ставятся прочерки, тарифные строки 5-8 заполняются по действующему классу профессионального риска, подраздел 2.3 сдаётся с нулевыми показателями. Пропуск нулевого отчёта даёт минимальный штраф 1000 рублей по статье 26.30 125-ФЗ.
Как исправить ошибку в разделе 2 после отправки
Подаются титульный лист и раздел 2 целиком за тот же отчётный период, а в поле «Номер корректировки» указывается порядковый номер уточнённых сведений: 001 для первой корректировки, 002 для второй. Частично, одной строкой, раздел 2 не исправляется. Если ошибка привела к занижению базы, помимо доплаты взносов и пеней применяется санкция 20 процентов от неуплаченной суммы, а при доказанном умысле — 40 процентов.
Можно ли сдать раздел 2 и подраздел 1.2 одним файлом
Форма ЕФС-1 позволяет подавать разделы и подразделы по отдельности, по мере наступления срока для каждого. На практике раздел 2 за год и годовые подразделы 1.2 и 2 раздела 1 попадают в один срок — 25 января. Отправлять их вместе или отдельными файлами, значения не имеет: контроль идёт по каждому подразделу и по каждому застрахованному лицу.
Как заполнять раздел 2, если организация зарегистрирована в середине квартала
Нарастающим итогом с даты постановки на учёт в качестве страхователя. Первый отчётный период закрывается ближайшим квартальным сроком, а строки 5-8 заполняются по тарифу, который присвоен по основному виду деятельности при регистрации. Уведомление СФР с размером взноса лучше получить до первой отчётной даты: без него тариф придётся определять по коду ОКВЭД самостоятельно, а это частая причина последующей корректировки.
Что писать в подразделе 2.3, если срок спецоценки истёк
Показатели приводятся по фактическому состоянию на начало года: количество рабочих мест, по которым спецоценка проведена, берётся из действующего отчёта о её проведении. Истёкший срок спецоценки не отменяет обязанность заполнить подраздел, но создаёт отдельный риск по охране труда. Нулевые значения в подразделе допустимы, и подраздел сдаётся в составе раздела 2 в любом случае.
Куда попадают сведения из ЕФС-1 и как работник может их проверить
Сведения из раздела 1 ложатся на индивидуальный лицевой счёт застрахованного лица, который Социальный фонд России ведёт по Федеральному закону № 27-ФЗ: от них зависят стаж, пенсионные права и подтверждение периодов работы. Выписку из индивидуального лицевого счёта работник заказывает через портал госуслуг или в клиентской службе фонда. Данные раздела 2 на лицевой счёт не попадают: взносы на травматизм персонифицируются не по работникам, а по страхователю в целом.
