
Должностная инструкция главного бухгалтера — документ, который закрепляет за конкретным работником трудовую функцию по ведению бухгалтерского учёта и пределы его ответственности. Трудовой кодекс её не требует: обязательное условие трудового договора по статье 57 ТК РФ — трудовая функция, а в каком документе она расписана подробно, решает работодатель. Ответственность за организацию учёта при этом с руководителя не снимается: часть 1 статьи 7 Федерального закона от 06.12.2011 № 402-ФЗ возлагает её на него независимо от того, что написано в инструкции главбуха. Различие, от которого зависит порядок действий: инструкция как приложение к трудовому договору меняется только дополнительным соглашением, инструкция как отдельный локальный нормативный акт — приказом, а при изменении обязанностей работника — с уведомлением за два месяца по статье 74 ТК РФ.
Разберём, какие разделы реально закрывают ответственность за учёт, а какие остаются декларацией, которую суд не принимает во внимание. Покажем, почему типовой договор о полной материальной ответственности с главным бухгалтером не работает и чем его заменяют. Отдельно — требования 402-ФЗ к квалификации и случаи, когда профстандарт обязателен. Таблица видов ответственности с суммами штрафов, четыре сценария организации учёта с готовыми формулировками, стоимость перевода инструкций на КЭДО и ответы на частые вопросы — во второй половине статьи.
Обязательна ли должностная инструкция главного бухгалтера
Прямого требования составлять должностные инструкции в Трудовом кодексе нет. Роструд в письме от 09.08.2007 № 3042-6-0 назвал инструкцию документом, определяющим задачи, квалификационные требования, функции, права, обязанности и ответственность работника, и оставил порядок её составления на усмотрение работодателя. Отсутствие инструкции нарушением само по себе не является — при условии, что трудовая функция описана в трудовом договоре достаточно конкретно.
Проблема начинается там, где работодателю нужно предъявить работнику невыполнение обязанности. Дисциплинарное взыскание, увольнение по итогам испытания, взыскание ущерба, отказ в премии по результатам работы — всё это упирается в один вопрос: чем подтверждается, что обязанность на работника возложена. Запись «главный бухгалтер» в приказе о приёме обязанностей не описывает.
Второй кассационный суд общей юрисдикции рассматривал спор, где работодатель обосновал неудовлетворительный результат испытания заключением комиссии, построенным на должностной инструкции. Работница с этой инструкцией при трудоустройстве ознакомлена не была, а ни трудовой договор, ни другие локальные акты её обязанностей не определяли. Увольнение признано незаконным. В похожем деле Девятый кассационный суд учёл, что сотруднику не довели задачи на период испытания, обязанности в трудовом договоре не указали, а доступ к рабочему столу не предоставили.
Мария Ж, судебный эксперт по трудовому праву: «Испытание проверяет соответствие работника поручаемой работе, а поручаемая работа определяется трудовой функцией и должностной инструкцией. Если инструкции работник не видел, а в договоре обязанности описаны одной строкой, предмет проверки отсутствует — оценивать нечего, и это первое, что разбирает кассация. Перед установлением испытания проверьте по своим документам три вещи: обязанности зафиксированы, работник ознакомлен под подпись до начала работы, задачи на период испытания доведены письменно.»
Для главного бухгалтера цена этого пробела выше, чем для рядовой должности. Испытательный срок ему по закону можно установить до шести месяцев, и все шесть месяцев работодатель оценивает человека по обязанностям, которые сам же и должен был зафиксировать.
Факт: максимальная продолжительность испытания для главных бухгалтеров и их заместителей — 6 месяцев, тогда как для большинства должностей она ограничена тремя. Условие об испытании включается в трудовой договор по соглашению сторон.
Есть и обратная сторона. Инструкция, написанная общими словами, работодателя не защищает, но ограничивает: вменить главбуху то, чего в ней нет, уже сложнее, чем при развёрнутой формулировке трудовой функции в договоре. Документ имеет смысл только тогда, когда обязанности в нём сформулированы через проверяемые действия и сроки.
Требования к главному бухгалтеру: 402-ФЗ, профстандарт и классификатор
Квалификационные требования к главбуху установлены не для всех организаций. Часть 4 статьи 7 402-ФЗ распространяет их на публичные акционерные общества (кроме кредитных организаций), страховые организации, негосударственные пенсионные фонды, акционерные инвестиционные фонды, управляющие компании паевых инвестиционных фондов и ряд других экономических субъектов, ценные бумаги которых допущены к организованным торгам. Для таких работодателей набор условий закрытый: высшее образование; стаж работы, связанной с ведением бухгалтерского учёта, составлением бухгалтерской отчётности либо с аудиторской деятельностью, не менее трёх лет из последних пяти календарных лет; отсутствие неснятой или непогашенной судимости за преступления в сфере экономики. При отсутствии высшего образования по специальностям бухгалтерского учёта и аудита требуемый стаж увеличивается до пяти лет из последних семи.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Остальные компании квалификационные требования устанавливают сами. Статья 195.3 ТК РФ делает профессиональные стандарты обязательными только там, где требования к квалификации заданы Трудовым кодексом, федеральными законами или иными нормативными правовыми актами; в прочих случаях профстандарт применяется как основа. Профессиональный стандарт «Бухгалтер» относит трудовые функции главного бухгалтера к седьмому уровню квалификации, и это удобная опора для раздела инструкции о требованиях: формулировки там уже разложены на трудовые действия, умения и знания. Действующую редакцию удобно сверять в реестре профессиональных стандартов Минтруда, где размещены тексты стандартов и сведения об их изменениях.
С 1 января 2026 года применяется новый Общероссийский классификатор занятий и профессий ОК 016-2025, введённый приказом Росстандарта от 16.05.2025 № 423-ст взамен ОК 016-94. Он затрагивает штатное расписание, трудовые договоры, должностные инструкции и локальные акты: при изменении наименования или кода должности требуется приказ о внесении изменений в штатное расписание либо утверждение штатного расписания в новой редакции, а также дополнительные соглашения к трудовым договорам. Отдельно придётся обновить кадровые программы, включая 1С:ЗУП.
Мария Ж, юрист со стажем более 20 лет: «Замена классификатора выглядит технической, а упирается в кадровые документы: наименование должности связано с кодом трудовой функции, который уходит в ЕФС-1. Мы сверяем штатное расписание, трудовые договоры и должностные инструкции одним проходом, а не по мере того, как расхождения всплывают при отчётности. Посмотрите, совпадает ли наименование должности в вашем штатном расписании с наименованием в инструкции и в трудовом договоре главбуха — расхождение в одном из трёх документов обесценивает остальные два.»
Если по должности установлены компенсации, льготы или ограничения, наименование должности берётся из квалификационных справочников или профстандартов — это требование части 2 статьи 57 ТК РФ. Для главного бухгалтера такая привязка возникает нечасто, но проверить её стоит до утверждения инструкции, а не после.
Структура инструкции: какие разделы закрывают ответственность за учёт
Жёсткой формы у должностной инструкции нет, но рабочая структура сложилась и выглядит одинаково у большинства работодателей. Семь разделов: общие положения, квалификационные требования, знания и документы, трудовые функции и обязанности, права, взаимодействие и подчинённость, ответственность. Разница между документом, который работает, и документом, который лежит в папке, проходит по третьему и седьмому разделам.
Обязанности главного бухгалтера пишутся через проверяемые действия с привязкой к срокам и документам, а не через общие формулы. Формулировка «обеспечивает ведение бухгалтерского учёта» не позволяет установить, что именно работник не сделал. Формулировка «формирует и представляет бухгалтерскую (финансовую) отчётность в сроки, установленные статьёй 18 402-ФЗ, и налоговую отчётность в сроки, установленные Налоговым кодексом» уже даёт предмет для проверки: есть отчёт, есть дата, есть факт.
Практический минимум по составу обязанностей для главбуха: формирование учётной политики и её актуализация; ведение бухгалтерского и налогового учёта; составление и представление отчётности; контроль первичных документов и графика документооборота; начисление и выплата заработной платы, отпускных и пособий; расчёт и перечисление налогов, взносов, удержаний; инвентаризация активов и обязательств; хранение документов бухгалтерского учёта и обеспечение их сохранности; взаимодействие с налоговыми органами, Социальным фондом России и аудиторами; организация работы бухгалтерии, если она есть.
Внимание: заключение комиссии о результатах испытания, построенное на должностной инструкции, с которой работник не был ознакомлен при трудоустройстве, суд не принимает. В разобранном Вторым кассационным судом деле обязанности не были определены ни в трудовом договоре, ни в других локальных актах, и увольнение признали незаконным.
Раздел об ответственности не создаёт новых видов ответственности и не расширяет установленные законом. Его функция другая: связать конкретную обязанность из третьего раздела с нормой, по которой наступают последствия. Поэтому вместо общего «несёт ответственность за ненадлежащее исполнение обязанностей» в нём перечисляют основания с отсылками к статьям ТК РФ, КоАП РФ и 402-ФЗ, а размеры ответственности не выдумывают.
Как составить и утвердить должностную инструкцию главного бухгалтера: пошаговая инструкция
- Шаг 1. Определите форму документа. Приложение к трудовому договору даёт жёсткую связку с условиями договора, но любое изменение потребует дополнительного соглашения. Отдельный локальный нормативный акт удобнее в сопровождении и позволяет применять один документ ко всем работникам должности.
- Шаг 2. Сверьте наименование должности со штатным расписанием и классификатором ОК 016-2025, а квалификационные требования — с частью 4 статьи 7 402-ФЗ, если ваша организация попадает в перечень, и с профстандартом «Бухгалтер», если не попадает.
- Шаг 3. Опишите обязанности через действия, сроки и документы. Отдельно вынесите обязанности, связанные с сохранностью имущества и денежных средств: на них будет опираться условие о полной материальной ответственности в трудовом договоре.
- Шаг 4. Зафиксируйте подчинённость и порядок разногласий с руководителем по части 8 статьи 7 402-ФЗ: спорные данные принимаются к регистрации в регистрах по письменному распоряжению руководителя, который единолично несёт ответственность за достоверность созданной информации.
- Шаг 5. Утвердите инструкцию приказом руководителя либо грифом утверждения на самом документе. При наличии профсоюза учтите мнение представительного органа, если это предусмотрено вашими правилами принятия локальных актов.
- Шаг 6. Ознакомьте работника под подпись до подписания трудового договора — этого требует статья 68 ТК РФ применительно к локальным актам, связанным с трудовой деятельностью. Выдайте работнику экземпляр или подтвердите доступ к электронной версии.
- Шаг 7. Внесите документ в номенклатуру дел и определите срок хранения до того, как инструкция уйдёт в архив.
Образцы кадровых документов для оформления должностной инструкции
Комплект собран под задачу закрепления обязанностей: смотрите первым образец инструкции, дальше — приказ об утверждении и лист ознакомления.
| Документ | Скачать |
|---|---|
| Должностная инструкция специалиста по кадровому делопроизводству (пример структуры разделов) | Скачать |
| Приказ об утверждении локального нормативного акта | Скачать |
| Лист ознакомления с локальными нормативными актами | Скачать |
| Приказ о распределении обязанностей | Скачать |
| Матрица ответственности подразделения | Скачать |
Как разделить ответственность руководителя и главного бухгалтера
Часть 1 статьи 7 402-ФЗ закрепляет за руководителем экономического субъекта организацию ведения бухгалтерского учёта и хранение документов. Часть 3 той же статьи обязывает его возложить ведение учёта на главного бухгалтера или иное должностное лицо либо заключить договор об оказании услуг по ведению учёта; руководитель субъекта малого и среднего предпринимательства вправе принять ведение учёта на себя. Инструкция главбуха перераспределяет исполнение, но не снимает с руководителя организационную обязанность — и это то, что чаще всего пытаются переложить формулировками вроде «главный бухгалтер несёт полную ответственность за состояние бухгалтерского учёта в организации».
Механизм разрешения разногласий описан в части 8 статьи 7 402-ФЗ. Если руководитель и главный бухгалтер расходятся в оценке операции, данные первичного документа принимаются либо не принимаются к регистрации по письменному распоряжению руководителя, и ответственность за достоверность созданной таким образом информации он несёт единолично. Норма работает только при одном условии: распоряжение оформлено письменно. Устное указание директора в споре превращается в слово против слова, а подпись под регистром остаётся за главбухом.

Виды ответственности главного бухгалтера различаются по основанию, субъекту и последствиям. Смешивать их в одном абзаце инструкции бессмысленно: дисциплинарная наступает по решению работодателя, административная и уголовная — по решению государственного органа или суда, и работодатель их не назначает.
| Вид ответственности | Основание | За что наступает и что грозит |
|---|---|---|
| Дисциплинарная | Статьи 192, 193 ТК РФ | Неисполнение обязанностей, зафиксированных в договоре или инструкции: замечание, выговор, увольнение |
| Увольнение за необоснованное решение | Пункт 9 части 1 статьи 81 ТК РФ | Решение главбуха, повлёкшее нарушение сохранности имущества, его неправомерное использование или иной ущерб |
| Материальная в пределах заработка | Статья 241 ТК РФ | Прямой действительный ущерб — в размере не выше среднего месячного заработка |
| Полная материальная | Пункт 2 части 1 статьи 243 ТК РФ | Возмещение ущерба в полном размере, но только если условие прямо включено в трудовой договор |
| Административная за грубое нарушение требований к учёту | Статья 15.11 КоАП РФ | Штраф на должностное лицо от 5 000 до 10 000 рублей, при повторном нарушении от 10 000 до 20 000 рублей либо дисквалификация на срок от 1 года до 2 лет |
| Административная за непредставление отчётности | Статьи 15.5, 15.33 КоАП РФ | Предупреждение или штраф на должностное лицо от 300 до 500 рублей за каждый непредставленный документ |
| Субсидиарная при банкротстве | Статья 61.11 Федерального закона от 26.10.2002 № 127-ФЗ | Наступает, если главбух признан контролирующим должника лицом: искажение или утрата документов учёта, участие в выводе активов |
Две нижние строки объясняют, почему раздел об ответственности не стоит сокращать до одного предложения. Административная и субсидиарная ответственность привязаны не к должности, а к конкретным действиям с документами учёта, и доказывать причастность будут по тем обязанностям, которые вы сами записали в инструкции.
Полная материальная ответственность: почему типовой договор с главбухом не работает
Должности главного бухгалтера нет в Перечне должностей и работ, замещаемых или выполняемых работниками, с которыми заключаются письменные договоры о полной индивидуальной материальной ответственности, утверждённом постановлением Минтруда России от 31.12.2002 № 85. Договор, подписанный вопреки этому, полной ответственности не создаёт: взыскать по нему ущерб сверх среднего месячного заработка не получится.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Работающий механизм один — пункт 2 части 1 статьи 243 ТК РФ: полная материальная ответственность заместителя руководителя и главного бухгалтера устанавливается трудовым договором. Пленум Верховного Суда РФ в постановлении от 16.11.2006 № 52 прямо указал, что при отсутствии такого условия в трудовом договоре главбух отвечает в пределах своего среднего месячного заработка. Должностная инструкция здесь вспомогательный документ: она описывает обязанности, при нарушении которых возникает ущерб, но сама условие о полной ответственности не заменяет.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Три документа должны сходиться между собой: трудовой договор с условием о полной материальной ответственности, должностная инструкция с обязанностями по сохранности активов и приказ о распределении обязанностей, если часть функций закреплена за другими сотрудниками. Расхождение в одном из них разворачивает спор о взыскании ущерба целиком. Проверьте по своему комплекту, есть ли в трудовом договоре главбуха прямая ссылка на пункт 2 части 1 статьи 243 ТК РФ — без неё работает только ограниченная ответственность.»
Четыре сценария организации учёта и формулировки для каждого
Одинаковая инструкция для компании из 15 человек и для производственного холдинга не работает, потому что различается сама конструкция учёта. Часть 3 статьи 7 402-ФЗ допускает четыре варианта, и от выбранного зависит, какой документ несёт основную нагрузку.
| Сценарий | Что критично | Что вторично |
|---|---|---|
| Главный бухгалтер в штате, бухгалтерии нет | Полный перечень обязанностей в инструкции, условие о полной матответственности в трудовом договоре, порядок замещения на период отпуска и больничного | Раздел о подчинённости и руководстве подразделением |
| Главный бухгалтер с подчинённой бухгалтерией | Разграничение функций между главбухом и бухгалтерами в приказе о распределении обязанностей, права по контролю первичных документов | Детализация технических операций, которые выполняют подчинённые |
| Учёт ведёт руководитель (малое и среднее предприятие) | Приказ о возложении ведения учёта на руководителя, отражение функции в его трудовом договоре | Должностная инструкция главбуха: должности в штатном расписании нет |
| Учёт передан на аутсорсинг по договору | Предмет и ответственность в гражданско-правовом договоре, порядок передачи первичных документов, доступ к базе и её принадлежность | Кадровые документы: исполнитель работником не является, нормы ТК РФ на него не распространяются |
Третий и четвёртый сценарии снимают вопрос об инструкции, но переносят риск в другое место: при аутсорсинге дисциплинарные инструменты работодателя не применяются вовсе, а претензии предъявляются по правилам договора возмездного оказания услуг. Смешивать конструкции опасно: обязанности штатного работника не переносятся на исполнителя по ГПХ, а ответственность исполнителя не описывается через статьи Трудового кодекса.
Ошибки в инструкции главного бухгалтера и цена каждой
Ошибки в этом документе редко выглядят как отсутствие документа. Чаще это расхождение между бумагами или формулировка, которая не выдерживает проверки.
- Ответственность «за всё». Фраза о том, что главбух несёт полную ответственность за организацию учёта, противоречит части 1 статьи 7 402-ФЗ и в споре читается не в пользу работодателя: обязанность организовать учёт закон оставил руководителю. Цена: при взыскании ущерба суд оценивает, входило ли нарушенное действие в обязанности работника, и общая формула этот вопрос не закрывает.
- Обязанности переписаны из профстандарта дословно. Стандарт описывает трудовые функции обобщённо, без привязки к процессам конкретной компании. Цена: невозможность доказать невыполнение конкретной задачи, потому что задачи в документе нет.
- Инструкция оформлена приложением к трудовому договору, а меняется приказом. Приложение — часть договора, изменение его условий по статье 72 ТК РФ требует письменного соглашения сторон. Цена: изменения не действуют, взыскание за неисполнение новой обязанности отменяется.
- Ознакомление не подтверждено. Лист ознакомления не заполнен, подпись поставлена задним числом, дата ознакомления позже даты начала работы. Цена: нарушение статьи 68 ТК РФ, которое по части 1 статьи 5.27 КоАП РФ грозит штрафом на должностное лицо от 1 000 до 5 000 рублей и на юридическое лицо от 30 000 до 50 000 рублей, а в трудовом споре лишает работодателя основного доказательства.
- Наименование должности не совпадает со штатным расписанием. После перехода на классификатор ОК 016-2025 это стало массовой историей. Цена: расхождение в наименовании должности тянет за собой ошибки в кодах трудовых функций при сдаче ЕФС-1.
Отдельная группа ошибок относится к процедуре изменения инструкции. Если новая редакция меняет трудовую функцию, применяется статья 74 ТК РФ: письменное уведомление работника не позднее чем за два месяца, а при отказе — предложение другой работы и увольнение по пункту 7 части 1 статьи 77 ТК РФ. Перечень обязанностей, дополненный «по-тихому» приказом без уведомления, работника ни к чему не обязывает.
Полезно знать: форма хранения документа определяется формой его создания. Инструкция, созданная в электронном виде и подписанная электронной подписью, хранится электронно — распечатка её не заменяет. Инструкция, подписанная на бумаге, хранится на бумаге, и скан оригиналом не становится.
Когда отдельная должностная инструкция главбуху не нужна
Документ избыточен в трёх ситуациях. Первая: учёт ведёт сам руководитель по части 3 статьи 7 402-ФЗ, должности главного бухгалтера в штатном расписании нет — функция закрепляется приказом и трудовым договором руководителя. Вторая: учёт передан по договору специализированной организации или бухгалтеру по ГПХ — там работают условия гражданско-правового договора, а не кадровые документы. Третья: в компании принято описывать трудовую функцию непосредственно в трудовом договоре, и раздел об обязанностях главбуха занимает в нём одну-две страницы с той же детализацией, что дала бы инструкция. Дублировать тот же текст отдельным локальным актом смысла нет: при расхождении редакций придётся объяснять, какая из них действует.
Ознакомление с инструкцией в электронном виде: подписи и доказательства
Должностная инструкция относится к документам, которые переводятся в электронный вид без ограничений: статьи 22.1-22.3 ТК РФ оставили на бумаге только акт о несчастном случае на производстве, приказ об увольнении, документ, подтверждающий прохождение инструктажей по охране труда, и трудовую книжку в бумажном виде. Ознакомление с локальными нормативными актами под подпись, которого требуют статьи 22 и 68 ТК РФ, в системе КЭДО выполняется электронной подписью работника.
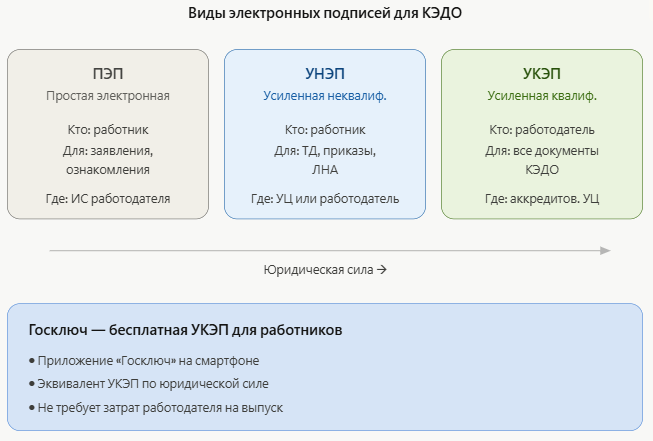
Вид подписи для ознакомления с локальным актом определяется статьёй 22.3 ТК РФ: работник вправе использовать простую электронную подпись, если порядок её проверки установлен соглашением сторон или локальным актом работодателя. Здесь возникает требование, которое теряют чаще всего: усиленная квалифицированная подпись равнозначна собственноручной в силу 63-ФЗ, а для простой и неквалифицированной равнозначность возникает только при наличии соглашения между участниками обмена с описанным порядком проверки подписи.
Суд в трудовом споре проверяет не формат файла, а процедуру. Из разобранных кассационных дел складывается устойчивый перечень: положение о кадровом электронном документообороте, утверждённый перечень документов и категорий работников, соглашение с работником об использовании подписи и ознакомление с положением об ЭДО, порядок и дата выдачи подписи, идентификация работника при подписании, фиксация системой того, кто выдал подпись и под чьим контролем она находилась, фактическая способность работника пользоваться системой.
Мария Ж, специалист по цифровой подписи и КЭДО: «В споре разворачивается не подпись, а обстоятельства её выдачи. Кассация отменяла акты нижестоящих судов при технически исправной подписи только потому, что в материалах не оказалось сведений о порядке идентификации работника. Проверьте у себя три вещи: описан ли в локальном акте порядок идентификации при подписании, фиксирует ли система дату и обстоятельства выдачи подписи работнику, разведены ли по времени выдача подписи и первые кадровые действия с ней.»
В практике Добыто электронное ознакомление с должностными инструкциями обычно запускают на пилотной группе одного подразделения и только после этого разворачивают на всю компанию. Так выявляются работники, которые формально подпись получили, но пользоваться системой не могут, — суд оценивает именно фактическую способность работать в системе, а не подпись в журнале ознакомления. Если по итогам ознакомления возникают спорные ситуации, позицию инспекции по конкретному вопросу можно уточнить через сервис Роструда «Онлайнинспекция.рф», где ответы дежурных инспекторов публикуются с привязкой к нормам ТК РФ.
Лайфхак: с дистанционными работниками письменное согласие на переход на КЭДО не собирают: порядок обмена электронными документами регулируется главой 49.1 ТК РФ, и условия достаточно закрепить локальным актом о дистанционной работе. Для остальных работников согласие остаётся письменным.
Хранение, изменения и актуализация инструкции
Сроки хранения кадровых документов установлены Перечнем типовых управленческих архивных документов, утверждённым приказом Росархива от 20.12.2019 № 236 (зарегистрирован в Минюсте 06.02.2020 № 57449, действует с 18.02.2020). Порядок организации хранения, экспертизы ценности, описей, передачи и уничтожения документов регулируют Правила, утверждённые приказом Росархива от 31.07.2023 № 77. Дополнительно применяются закон об архивном деле № 125-ФЗ, Трудовой кодекс и 152-ФЗ о персональных данных.

Для отдельных сфер действуют ведомственные перечни, и они имеют приоритет над общим для документов, специфичных для отрасли. Типичная ошибка кадровика — открыть Перечень № 236, найти подходящую строку и поставить срок, не проверив отраслевой документ. Порядок обратный: сначала отраслевой перечень, потом общий.
Мария Ж, HR-эксперт с 13-летним стажем: «Если вида документа в перечне нет, это не значит, что его можно не хранить — это значит, что срок определяется по аналогии с наиболее близким видом документа, а решение фиксируется в номенклатуре дел. Обязательно сохраните обоснование: экспертная комиссия принимает решение, оно оформляется, и при проверке вы показываете не догадку, а документированный выбор. Проверьте по своей номенклатуре, указаны ли рядом с каждым делом срок и статья перечня.»
Актуализация инструкции запускается не по календарю, а по событиям: изменение законодательства о бухгалтерском учёте, смена учётной системы, перераспределение функций внутри бухгалтерии, изменение наименования должности после перехода на ОК 016-2025, переход на КЭДО. Новая редакция проходит тот же путь, что и первая: согласование, утверждение приказом, ознакомление работника под подпись. В электронной системе согласование новой редакции собирается по маршруту, а лист ознакомления формируется автоматически по факту подписания.

Мы закладываем в проекты внедрения отдельный этап на сверку действующих редакций: в компаниях, которые ведут инструкции годами, к моменту перехода на электронный вид обычно обнаруживается несколько параллельных версий одного документа, и в систему нужно загружать одну.
Стоимость перевода должностных инструкций и ЛНА на КЭДО
Стоимость зависит от численности работников, набора видов электронной подписи и наличия интеграции с учётной системой.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API | по запросу | рассчитывается индивидуально |
| Выпуск ПЭП и УНЭП для сотрудников | входит в тариф | на всех тарифах |
| Модуль интеграции с 1С:ЗУП | входит в тариф «Бизнес» | установка и настройка за 1 день |
Электронные подписи для сотрудников отдельно не покупаются: ПЭП и УНЭП выпускаются бесплатно на всех тарифах, УКЭП оформляется через партнёров-удостоверяющие центры. Состав функций по каждому тарифу и условия перехода между тарифами перечислены на странице тарифов ДОБЫТО КЭДО: при повышении тарифа разница пересчитывается пропорционально оставшемуся периоду.
Платформа соответствует требованиям 377-ФЗ, статей 22.1-22.3 ТК РФ и 152-ФЗ о персональных данных, поэтому ознакомление с должностными инструкциями в электронном виде принимается как подтверждение исполнения обязанности работодателя по статьям 22 и 68 ТК РФ.
Выводы
Инструкция главного бухгалтера ценна не перечнем красивых формулировок, а связкой из трёх элементов: проверяемые обязанности с привязкой к срокам и документам, условие о полной материальной ответственности в самом трудовом договоре и подтверждённое ознакомление до начала работы. Организационная обязанность вести учёт остаётся на руководителе по 402-ФЗ, и переложить её текстом инструкции нельзя. Форма документа определяет процедуру изменений: приложение к договору правится соглашением сторон, отдельный локальный акт — приказом, а при изменении трудовой функции добавляется двухмесячное уведомление.
Мы в Добыто переводим комплекты локальных актов и должностных инструкций в электронный вид вместе со сверкой действующих редакций и настройкой маршрутов ознакомления, чтобы лист ознакомления собирался по факту подписания, а не восстанавливался задним числом перед проверкой.
Частые вопросы о должностной инструкции главного бухгалтера
Можно ли возложить обязанности главного бухгалтера на другого работника без введения должности
Да, через совмещение по статье 60.2 ТК РФ: дополнительная работа поручается с письменного согласия работника, оформляется дополнительным соглашением с указанием срока, содержания и объёма работы, а также доплатой по статье 151 ТК РФ. Отдельная должностная инструкция при этом не составляется — перечень совмещаемых обязанностей включают в дополнительное соглашение. Работник вправе досрочно отказаться от совмещения, предупредив работодателя письменно за три рабочих дня.
Нужна ли отдельная инструкция заместителю главного бухгалтера
Нужна, если должность есть в штатном расписании. Заместитель главбуха попадает в те же особые категории, что и главный бухгалтер: испытание до шести месяцев, возможность установить полную материальную ответственность по пункту 2 части 1 статьи 243 ТК РФ, увольнение по пункту 9 части 1 статьи 81 ТК РФ за необоснованное решение. Формулировка «исполняет обязанности главного бухгалтера в период его отсутствия» требует уточнения, какие именно полномочия переходят и каким документом оформляется передача права подписи.
Что делать, если главный бухгалтер отказывается подписать лист ознакомления
Составить акт об отказе от ознакомления за подписями двух-трёх работников с указанием даты, времени, места и содержания зачитанного документа. Акт подтверждает исполнение обязанности работодателя по статье 22 ТК РФ. При электронном ознакомлении факт направления документа и срок, в течение которого работник его не открыл, фиксирует сама система, и отдельный акт составляется на основании выгрузки из неё.
Сохраняется ли ответственность главного бухгалтера после увольнения
Дисциплинарная ответственность прекращается вместе с трудовыми отношениями. Материальная сохраняется: по части 3 статьи 392 ТК РФ работодатель вправе обратиться в суд по спорам о возмещении ущерба в течение одного года со дня обнаружения ущерба, и увольнение работника этому не препятствует. Административная ответственность по статье 15.11 КоАП РФ и субсидиарная по статье 61.11 закона о банкротстве привязаны к действиям, совершённым в период работы, а не к наличию действующего трудового договора.
Как передать дела при смене главного бухгалтера
Обязательной процедуры передачи дел в законодательстве нет, порядок устанавливает работодатель. Рабочий минимум: приказ о передаче дел с составом комиссии и сроком, инвентаризация имущества и обязательств, акт приёма-передачи с перечнем регистров, отчётности, учётной политики, доступов к учётной системе и сервисам сдачи отчётности, отзыв электронной подписи увольняющегося работника. Передачу удобно закрепить отдельным пунктом должностной инструкции, иначе требовать её от увольняющегося работника не на чем.
Обязательно ли применять профстандарт «Бухгалтер» при составлении инструкции
Обязательным он становится только для организаций, перечисленных в части 4 статьи 7 402-ФЗ, где требования к квалификации главбуха установлены законом. В остальных случаях по статье 195.3 ТК РФ профстандарт применяется как основа для определения требований к квалификации, и работодатель вправе установить свои. Использовать его как каркас раздела об обязанностях удобно, но дословное копирование даёт документ, который не описывает реальные процессы компании.
Можно ли хранить должностные инструкции только в электронном виде
Да, если документ изначально создан в электронной форме и подписан электронной подписью: форма хранения определяется формой создания. Инструкция, подписанная на бумаге, хранится на бумаге, и скан её не заменяет. При планировании отказа от бумажного архива отдельно проверьте, какие документы существуют у вас только в электронном виде и чем вы подтвердите их подлинность, если суд истребует подлинник.
