Договор с самозанятым строится по правилам гражданского подряда или возмездного оказания услуг: обязательны предмет работы, сроки начала и окончания, порядок оплаты и приёмка результата. Для работы с исполнителем на налоге на профессиональный доход компания добавляет три специальных пункта: обязанность выдать чек НПД с указанием ИНН заказчика, уведомление об утрате статуса плательщика и запрет привлекать нынешнего работника или бывшего менее двух лет после увольнения. С 1 октября 2026 года для платформенной работы через посредников в перечисленных сферах действует новый критерий систематической занятости: более 60 часов в месяц у одного заказчика в течение шести месяцев подряд. Ключевое различие, от которого зависит текст договора: подряд требует сдаваемого результата и акта приёмки, услуги описываются через действия исполнителя, акт остаётся по соглашению, но чек НПД обязателен в обоих случаях.
Разберём каждое обязательное и защитное условие договора, границы применения режима НПД и механику проверки статуса перед выплатой. Компания поймёт, какие формулировки предотвращают переквалификацию в трудовые отношения, а исполнитель узнает, в каких случаях доход не попадает под НПД и придётся платить НДФЛ и взносы. Штрафы за подмену трудовых отношений гражданским договором, электронная форма договора с ПЭП, УНЭП и УКЭП, чек-лист проверки статуса НПД и ответы на частные вопросы — во второй половине статьи.
Чем договор с самозанятым отличается от трудового договора
Договор с самозанятым — это гражданско-правовой договор подряда или возмездного оказания услуг. Статус плательщика НПД — налоговый режим физического лица или ИП, а не отдельная организационно-правовая форма. Сам по себе режим НПД не меняет правил составления договора: обязательны те же условия, что и для любого подряда или услуг с обычным физлицом или ИП. Разница в налоговых последствиях выплаты и трёх дополнительных пунктах договора, которые защищают компанию от рисков.
Трудовой договор строится на личном выполнении работником трудовой функции под управлением и контролем работодателя, с подчинением внутреннему распорядку и обеспечением работодателем условий труда. Статья 15 Трудового кодекса РФ от 30.12.2001 № 197-ФЗ называет это признаками трудовых отношений. Гражданско-правовой договор не создаёт подчинения: исполнитель выполняет конкретную работу или услугу по своему графику, своими силами, без включения в штатное расписание. Компания не обязана предоставлять рабочее место, оборудование, оплачивать больничные, отпуска и выходные пособия. Исполнитель платит налог сам через приложение «Мой налог», компания не удерживает НДФЛ и не начисляет страховые взносы, если доход подпадает под режим НПД и подтверждён чеком.
Внимание: признание возможно по заявлению исполнителя и предписанию инспекции труда или через суд. Условия о самостоятельном графике в договоре не исключают оценки фактического подчинения: если компания контролирует время работы, выдаёт задания ежедневно, требует отчёты о проделанном и включает исполнителя в корпоративные чаты наравне со штатными сотрудниками, инспекция может переквалифицировать отношения в трудовые по статье 19.1 ТК РФ.
Регулярные выплаты сами по себе не доказывают трудовые отношения. Статья 15 ТК РФ оценивает фактическую организацию личного труда и подчинения, а не один признак отдельно. Компания может безопасно платить подрядчику ежемесячно, если оплата привязана к объёму выполненной работы, этапу проекта или конкретному результату, а не к факту явки и отработанным часам. Договор должен описывать задание через результат или услугу, а не через должностную инструкцию. Запрещено включать пункты о дисциплинарной ответственности, графике работы с точностью до часа, подчинении правилам внутреннего распорядка и корпоративным стандартам внешнего вида.
Обязательные условия договора подряда и услуг
Для договора подряда существенным условием является предмет: конкретная работа и её сдаваемый результат. Статья 702 Гражданского кодекса РФ от 26.01.1996 № 14-ФЗ устанавливает, что подрядчик обязуется выполнить определённую работу и сдать её результат заказчику. Предмет должен позволять определить, что именно подрядчик выполнит и что конкретно передаст заказчику: разработанный сайт, написанный текст, проведённое обучение, смонтированное оборудование. Формулировка «оказание консультационных услуг» без уточнения объёма, тематики и формы итогового документа делает предмет неопределённым.
Для договора возмездного оказания услуг предмет описывают через определённые действия или деятельность, а не обязательно через овеществлённый результат. Статья 779 ГК РФ от 26.01.1996 № 14-ФЗ позволяет заказать действие, которое не создаёт материального объекта: юридическая консультация, бухгалтерское сопровождение, обслуживание оборудования. Результат услуги может заключаться в самом процессе её оказания.
| Условие | Подряд | Возмездное оказание услуг |
|---|---|---|
| Предмет | Конкретная работа и сдаваемый результат | Определённые действия или деятельность |
| Сроки | Начальный и конечный обязательны по ст. 708 ГК РФ | По соглашению сторон |
| Цена | Может быть определена сметой, ст. 709 ГК РФ | Заказчик оплачивает оказанное по ст. 781 ГК РФ |
| Приёмка | Заказчик осматривает и принимает работу в порядке и сроки договора, ст. 720 ГК РФ | По соглашению сторон, часто без акта |
| Акт выполненных работ | Фиксирует сдачу-приёмку результата | Остаётся по соглашению сторон |
Сроки по подряду: начальный и конечный закон предписывает указать в договоре, промежуточные — по соглашению. Статья 708 ГК РФ от 26.01.1996 № 14-ФЗ устанавливает это требование. Для услуг сроки полезно зафиксировать, но их отсутствие не всегда делает договор незаключённым. Цену безопаснее сделать определимой: указать числовое значение или формулу расчёта, привязать к объёму работ или этапам. При отсутствии согласованной цены применяется обычно взимаемая цена при сравнимых обстоятельствах по статье 424 ГК РФ от 30.11.1994 № 51-ФЗ, но это оставляет пространство для спора.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Приёмка: для подряда заказчик осматривает и принимает работу в порядке и сроки договора по статье 720 ГК РФ. Конкретный регламент замечаний и исправлений — защитная договорная настройка. Полезно указать срок проверки результата, форму уведомления о недостатках и срок их устранения. Для услуг акт не обязателен во всех случаях по одному лишь факту НПД: его необходимость зависит от вида обязательства, специальных правил и соглашения сторон. ФНС в публикации от 18.12.2019 разъясняет, что акт дополняет чек НПД, но не заменяет его. Чек подтверждает получение дохода и уплату налога, акт фиксирует исполнение обязательства по гражданскому договору.
Полезно знать: отсутствие числовой цены в договоре само по себе не всегда делает его незаключённым. По статье 424 ГК РФ исполнение договора оплачивается по цене, обычно взимаемой за аналогичные товары, работы или услуги при сравнимых обстоятельствах. Но этот механизм оставляет место для спора о размере вознаграждения. Компании безопаснее зафиксировать цену или сделать её определимой: указать ставку за единицу, формулу расчёта или смету.
Специальные условия для работы с самозанятым: чек НПД, ИНН компании и уведомление об утрате статуса
Плательщик НПД формирует чек при каждом получении облагаемого дохода и передаёт заказчику. В чеке указывается наименование работ или услуг и ИНН заказчика-юрлица или ИП. Статья 14 Федерального закона от 27.11.2018 № 422-ФЗ устанавливает обязательность чека и порядок его формирования. Заказчику следует сообщить свой ИНН исполнителю до момента выплаты: без ИНН компании чек не подтверждает расчёт, а отсутствие чека лишает компанию предусмотренного законом подтверждения и может исключить признание расходов в налоговой базе.
Срок выдачи чека зависит от формы расчёта: при наличном расчёте или использовании электронного средства платежа — в момент расчёта; при иной форме безналичного расчёта — не позднее 9-го числа месяца, следующего за налоговым периодом. Статья 14 часть 3 Закона № 422-ФЗ и разъяснение ФНС от 12.08.2026 подтверждают это правило. Для выплат по счёту юрлица на счёт исполнителя чек должен поступить не позднее 9-го числа следующего месяца. Проверка при подписании договора не подтверждает статус при последующей выплате: исполнитель может утратить право на НПД между подписанием и получением денег.
Условие об обязанности исполнителя уведомить заказчика об утрате статуса НПД — полезная договорная гарантия, но не заменяет налоговые обязанности заказчика. Компания должна заново оценить налоговый режим выплаты, если исполнитель уже не вправе применять НПД. Для выплаты обычному физлицу заказчик может стать налоговым агентом по НДФЛ по статье 226 НК РФ и плательщиком страховых взносов по статье 419 НК РФ. Для ИП важны его статус и применяемый режим. Статья 15 Закона № 422-ФЗ и публикация ФНС от 13.08.2025 описывают последствия утраты права на режим НПД.
Оговорка об уведомлении в договоре распределяет обязанность сообщить об изменении, но не отменяет публично-правовые обязанности компании. Договорное заявление «все налоги платит исполнитель» не устраняет обязанности налогового агента и плательщика взносов, если они возникают по закону. Пункт договора формулируется так: «Исполнитель обязуется уведомить Заказчика об утрате статуса плательщика НПД не позднее трёх рабочих дней с даты снятия с учёта. При утрате статуса стороны заключают дополнительное соглашение об изменении условий оплаты». По статье 452 ГК РФ от 30.11.1994 № 51-ФЗ изменение условий гражданского договора совершается в той же форме, что и договор.
Когда нельзя работать с самозанятым: бывший работодатель и платформенный лимит
Доход по гражданско-правовому договору от нынешнего работодателя или бывшего работодателя, если после увольнения прошло менее двух лет, не является объектом НПД. Пункт 8 части 2 статьи 6 Федерального закона от 27.11.2018 № 422-ФЗ устанавливает это налоговое исключение. Это не формулирует самостоятельный запрет заключать гражданский договор, но исключает применение к такому доходу режима НПД. Если компания заключает договор подряда или услуг с бывшим работником в течение двух лет после увольнения, исполнитель не вправе применить НПД к этому доходу, а компания становится налоговым агентом по НДФЛ и плательщиком страховых взносов по общим правилам для выплат физлицу.
С 1 октября 2026 года постановление Правительства РФ от 19.06.2026 № 760 устанавливает для исполнителей, работающих через посреднические цифровые платформы в перечисленных сферах, критерий систематической занятости у одного заказчика: более 60 часов в месяц в течение шести месяцев подряд. Это ограничение распространяется на строительство, торговлю, складскую и транспортную деятельность, общественное питание, недвижимость, образование, информационные технологии и рекламу. Важно: критерий применяется к работе через цифровую платформу-посредника, а не к прямым договорам компании с самозанятым. Прямой договор подряда или услуг, заключённый без посредника, не подпадает под это ограничение.
Факт: с 16 февраля 2026 года приказ Минтруда России от 19.11.2025 № 657н расширил перечень сведений для межведомственных комиссий: данные о компаниях и ИП, работающих более чем с 10 бывшими в предыдущем квартале работниками на НПД со среднемесячным доходом свыше 25 000 рублей. Это сведения для контроля подмены трудовых отношений, а не новое обязательное условие договора, но факт передачи таких данных в комиссии повышает внимание инспекций к компаниям, массово привлекающим бывших работников через НПД.
Ограничения НПД включают лимит дохода 2,4 млн рублей за календарный год и запрет привлекать наёмных работников по трудовым договорам. Статья 4 часть 2 Закона № 422-ФЗ перечисляет условия применения режима. НПД нельзя применять, в частности, к перепродаже товаров и посреднической деятельности по агентским, комиссионным договорам или договорам поручения, кроме предусмотренных законом исключений. Физические лица и ИП могут применять режим при соблюдении этих ограничений. ФНС на странице, обновлённой 04.10.2026, подтверждает эти требования.
Риски переквалификации и штрафы за подмену трудовых отношений
Признаки трудовых отношений — личное выполнение оплачиваемой трудовой функции, интерес работодателя, управление и контроль, подчинение внутреннему распорядку и обеспечение работодателем условий труда. Статья 15 ТК РФ от 30.12.2001 № 197-ФЗ называет эти ключевые признаки. Переквалификация возможна по заявлению исполнителя и не обжалованному предписанию инспекции труда либо судом по статье 19.1 ТК РФ. Условия о самостоятельном графике или гражданском предмете в договоре сами по себе не исключают оценки фактического подчинения.
Фактическая организация труда перевешивает договорные формулировки. Если компания выдаёт исполнителю ежедневные задания, контролирует время начала и окончания работы, требует отчёты о проделанном, включает в корпоративные чаты и мессенджеры наравне со штатными сотрудниками, предоставляет рабочее место и оборудование, инспекция оценит это как трудовые отношения независимо от названия договора. Регулярность выплат сама по себе не критична: можно безопасно платить подрядчику ежемесячно, если оплата привязана к объёму работы, этапу или результату, а не к факту явки.
За заключение гражданско-правового договора, фактически регулирующего трудовые отношения, часть 4 статьи 5.27 КоАП РФ от 30.12.2001 № 195-ФЗ в редакции от 04.08.2026 предусматривает должностным лицам 10–20 тысяч рублей, ИП 5–10 тысяч рублей, юрлицам 50–100 тысяч рублей. Повторное нарушение по части 5 этой же статьи влечёт дисквалификацию должностных лиц на 1–3 года, для ИП 30–40 тысяч рублей, для юрлиц 100–200 тысяч рублей. Кроме штрафа компании придётся оформить трудовой договор задним числом, доначислить НДФЛ, страховые взносы, оплатить больничные, отпускные и выходное пособие за весь период фактических трудовых отношений.
Стоимость ошибки включает не только штраф инспекции. Переквалификация означает признание всех выплат зарплатой: компания доплачивает страховые взносы от 30 процентов суммы выплат, начисляет пени и штрафы за несвоевременную уплату, компенсирует неиспользованные отпуска, оплачивает больничные и выходное пособие при увольнении. Для выплаты 50 000 рублей в месяц одному «подрядчику» в течение года доначисления могут составить более 200 000 рублей без учёта штрафа за подмену отношений. В практике Добыто компании чаще всего спотыкаются на трёх признаках: предоставление корпоративной почты и включение в рабочие чаты, контроль графика через таск-трекеры и оплата фиксированной ежемесячной суммы независимо от объёма работы.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Электронная форма договора и виды электронной подписи
Договор с юридическим лицом требует простой письменной формы по статье 161 пункт 1 Гражданского кодекса РФ от 30.11.1994 № 51-ФЗ. Специальной формы договора только из-за статуса плательщика НПД нет: каких-либо изъятий или особенностей для лица, применяющего НПД, закон не предусматривает. ГАРАНТ в публикации от 09.07.2025 подтверждает это правило. Договор может быть заключён электронным документом или обменом данными, если достоверно определяется лицо, выразившее волю. Статья 160 пункт 1 и статья 434 пункты 1–2 ГК РФ допускают любой способ, позволяющий достоверно определить лицо.
Правила глав 22.1–22.3 Трудового кодекса РФ о кадровом электронном документообороте между работодателем и работником к гражданским договорам с подрядчиками и исполнителями НПД не применяются. Электронная форма гражданского договора регулируется Гражданским кодексом и Федеральным законом от 06.04.2011 № 63-ФЗ «Об электронной подписи». Соглашение сторон об использовании электронной подписи и порядке её проверки определяет условия равнозначности электронного документа бумажному.
Квалифицированная электронная подпись приравнена к собственноручной подписи в общем случае. Неквалифицированная усиленная электронная подпись и простая электронная подпись приравниваются в случаях, предусмотренных законом или соглашением участников. Для УНЭП должно быть предусмотрено, как проверять подпись, а соглашение о ПЭП должно устанавливать идентификацию подписанта и сохранность ключа. Статья 5 пункты 1–4, статья 6 пункты 1–2 и статья 9 пункт 2 Закона № 63-ФЗ от 06.04.2011 устанавливают эти правила.
| Вид подписи | Условия применения | Для договора с НПД |
|---|---|---|
| УКЭП | Приравнена к собственноручной подписи в общем случае | Подходит без дополнительных условий |
| УНЭП | Должно быть предусмотрено, как проверять подпись | Подходит, если в договоре указан способ проверки |
| ПЭП | Соглашение должно устанавливать идентификацию подписанта и сохранность ключа | Подходит, если в договоре прописаны эти условия |
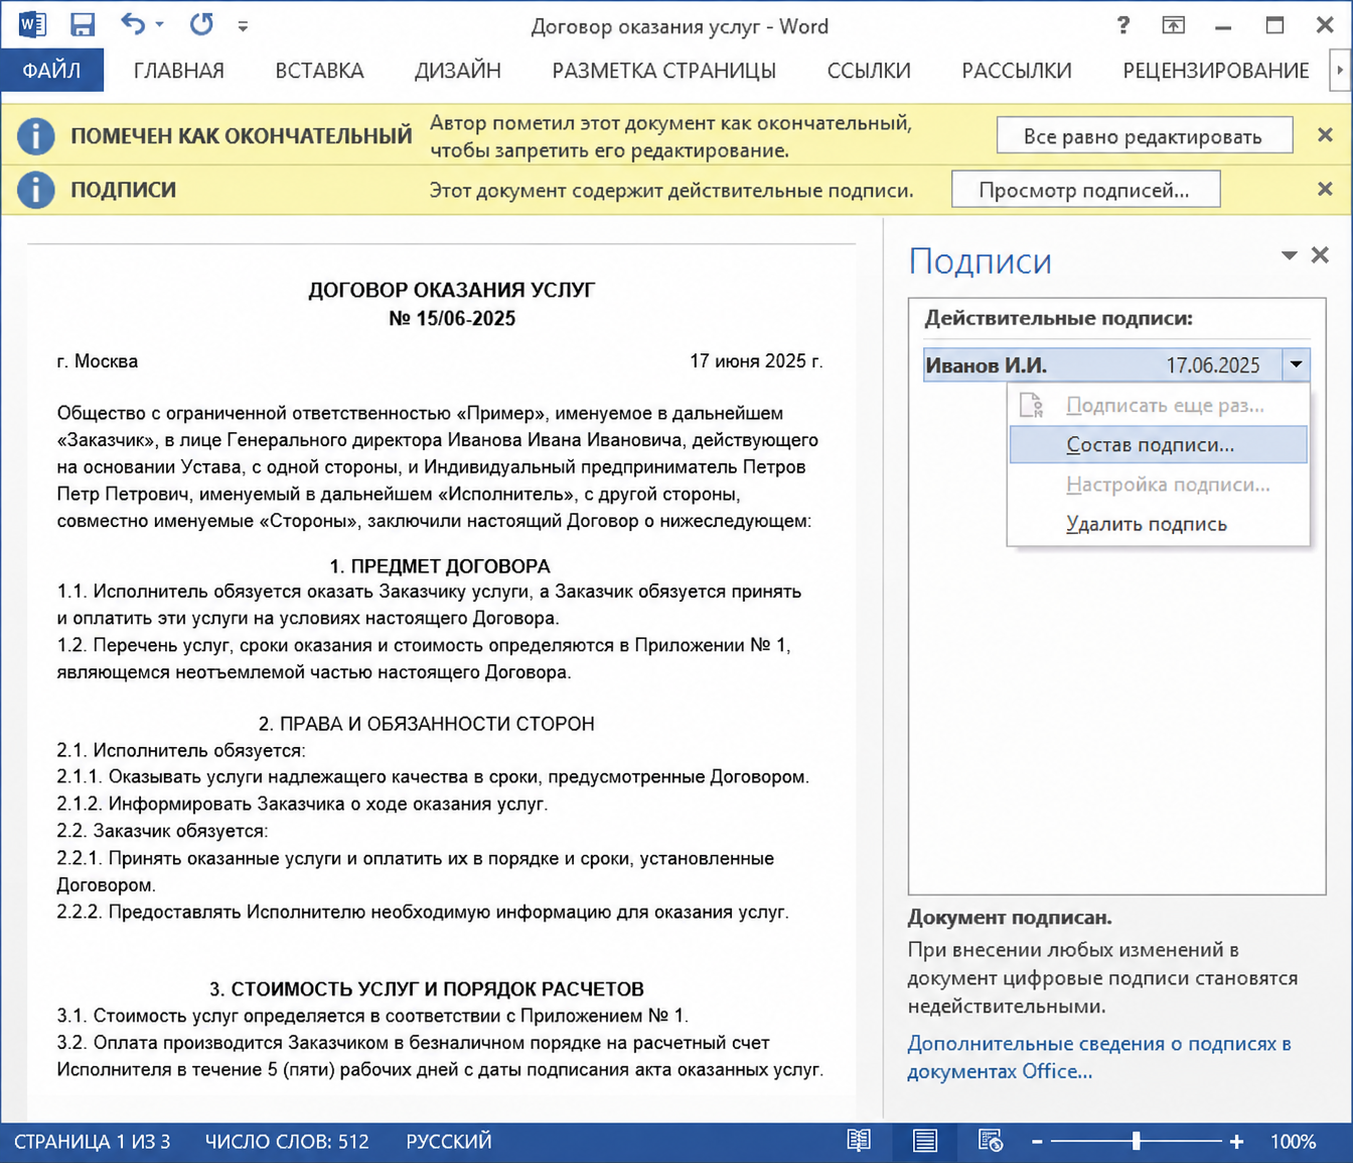
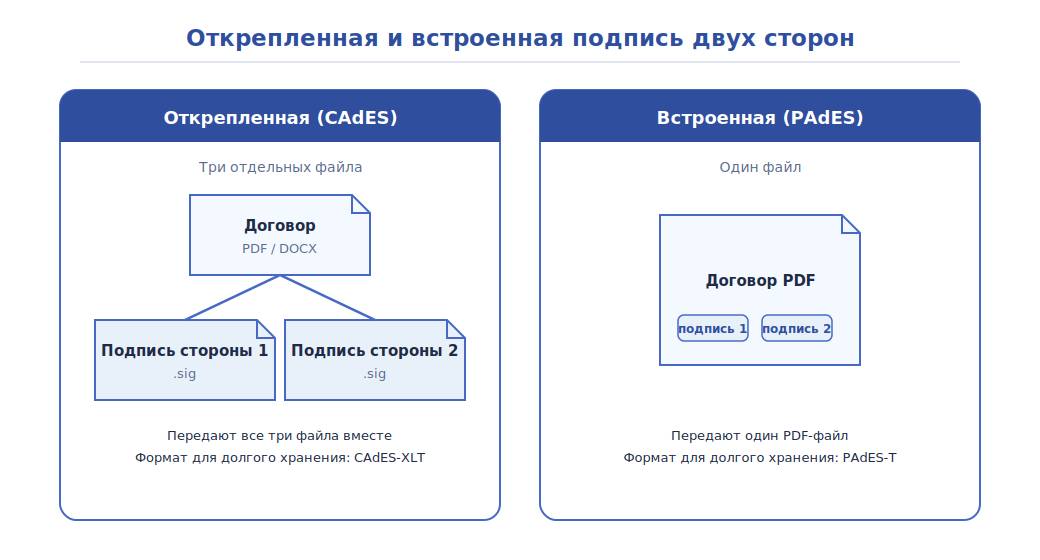
Хранить следует сам электронный файл договора, данные подписания и сведения, позволяющие проверить подпись и идентифицировать стороны. Один лишь визуальный штамп или картинка подписи не равен доказанной электронной подписи без способа проверки и идентификации. Статья 160 пункт 1 ГК РФ и статья 6 пункт 2, статья 9 пункт 2 Закона № 63-ФЗ устанавливают требования к архиву электронного документа. Если компания использует сервис электронного документооборота, система автоматически сохраняет файлы подписей, сертификаты и штампы времени.
Как проверить статус самозанятого перед выплатой: пошаговая инструкция
Практическая проверка статуса НПД — сервис ФНС по ИНН на дату выплаты. Справки о постановке на учёт и доходах сам исполнитель может сформировать в приложении «Мой налог» или личном кабинете налогоплательщика НПД и передать заказчику. Статья 5 Закона № 422-ФЗ и публикация ФНС от 21.07.2026 описывают порядок формирования справок. Проверка при подписании договора не подтверждает статус при последующей выплате: исполнитель может утратить право на НПД между подписанием и получением денег.
Как проверить статус НПД на дату выплаты: пошаговая инструкция
- Шаг 1. Получить от исполнителя ИНН. Попросить исполнителя прислать ИНН до момента подписания договора и сообщить заказчику свой ИНН компании для чека НПД.
- Шаг 2. Открыть сервис ФНС для проверки статуса НПД по адресу npd.nalog.ru/check-status. Ввести ИНН исполнителя и дату, на которую нужна проверка.
- Шаг 3. Проверить результат. Сервис покажет, зарегистрирован ли исполнитель в качестве плательщика НПД на указанную дату. Если статус действует, можно выплачивать вознаграждение без удержания НДФЛ и начисления взносов.
- Шаг 4. Сохранить скриншот результата проверки. Это подтверждение того, что на дату выплаты компания проверила статус и убедилась в праве исполнителя применять НПД.
- Шаг 5. Получить чек НПД от исполнителя после выплаты. Срок для безналичного расчёта через счёт — не позднее 9-го числа следующего месяца. Чек подтверждает, что исполнитель уплатил налог и компания вправе не удерживать НДФЛ и не начислять взносы.
Запрашивать пароль или код доступа к аккаунту «Мой налог» исполнителя оснований не установлено. Справки формирует сам налогоплательщик и передаёт заказчику. ФНС описывает личный кабинет как средство взаимодействия плательщика с налоговым органом, а не инструмент контроля компании над исполнителем. Компании достаточно проверить статус через открытый сервис ФНС по ИНН и получить чек после выплаты.
Лайфхак: проверку статуса безопаснее делать непосредственно перед выплатой, а не только при подписании договора. Исполнитель может утратить право на НПД в любой момент: превысить лимит дохода 2,4 млн рублей за год, нанять работника по трудовому договору или начать продавать товары. Проверка на дату подписания не гарантирует действующий статус на дату получения денег. Для регулярных выплат одному исполнителю проверка статуса перед каждой выплатой занимает 30 секунд и защищает от доначислений НДФЛ и взносов.
Стоимость электронного подписания договоров с самозанятыми
Электронное подписание гражданских договоров с самозанятыми входит в состав тарифа «Бизнес» сервиса Добыто КЭДО при условии интеграции в единую систему документооборота компании. Итоговая стоимость зависит от численности сотрудников компании, объёма документооборота и набора используемых видов электронной подписи. Базовый тариф «Бизнес» включает неограниченное число сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны документов, интеграцию с 1С, приоритетную поддержку и электронный архив.
| Тариф | Стоимость | Что входит |
|---|---|---|
| Старт | от 30 ₽ за сотрудника/мес | До 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка |
| Бизнес | от 50 ₽ за сотрудника/мес | Неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив, минимальная оплата 50 сотрудников за 30 000 ₽ в год |
| Корпорация | по запросу | Всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции |
ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах. УКЭП можно получить через партнёров-удостоверяющие центры. Модуль для 1С:ЗУП устанавливается и настраивается за один день: документы синхронизируются автоматически. Тариф можно повысить или понизить в любое время, при повышении разница пересчитывается пропорционально оставшемуся периоду. Актуальные условия и полный перечень включённых услуг опубликованы на странице тарифов Добыто КЭДО.
Электронное подписание договоров с внешними исполнителями, включая самозанятых, доступно в рамках тарифа «Бизнес» и выше при условии интеграции в единую систему электронного документооборота компании. Это позволяет использовать одну платформу для кадровых документов сотрудников и гражданско-правовых договоров с подрядчиками. Компания выпускает подписи для постоянных исполнителей через ту же систему, что и для штатных сотрудников, а разовые исполнители подписывают через собственные сертификаты ПЭП, УНЭП или УКЭП.
Выводы
Договор с самозанятым строится по правилам гражданского подряда или возмездного оказания услуг с тремя дополнениями: обязанность выдать чек НПД с указанием ИНН заказчика, уведомление об утрате статуса и запрет привлекать бывшего работника менее двух лет после увольнения. Обязательные условия — предмет работы, сроки и порядок оплаты, защитные — регламент приёмки, способ уведомления об изменении статуса и проверка перед выплатой. Переквалификация в трудовые отношения наступает не из-за регулярности выплат, а из-за фактического подчинения исполнителя контролю заказчика. С 1 октября 2026 года для платформенной работы через посредников в перечисленных сферах действует лимит 60 часов в месяц у одного заказчика в течение шести месяцев.
В практике Добыто компании подписывают договоры с самозанятыми через ту же систему электронного документооборота, что и кадровые документы со штатными сотрудниками. Это сокращает цикл согласования с нескольких дней до нескольких минут, упрощает проверку статуса НПД перед выплатой и автоматически архивирует подписанные договоры с сохранением данных подписания. Компания получает единую базу всех договоров и контрагентов, а исполнитель подписывает документ со смартфона через ПЭП, УНЭП или УКЭП в зависимости от условий договора.
FAQ
Нужен ли акт выполненных работ при оплате самозанятому?
Акт выполненных работ не обязателен во всех случаях только из-за статуса НПД: его необходимость зависит от вида обязательства и соглашения сторон. Для договора подряда акт фиксирует сдачу-приёмку результата работы и служит доказательством исполнения обязательства. Для договора возмездного оказания услуг акт остаётся по соглашению сторон. ФНС в разъяснении от 18.12.2019 указывает, что акт дополняет чек НПД, но не заменяет его. Чек подтверждает получение дохода и уплату налога по режиму НПД, акт подтверждает исполнение гражданского обязательства. Отсутствие чека лишает компанию подтверждения расчёта и права не удерживать НДФЛ и не начислять взносы, независимо от наличия акта.
Можно ли привлечь бывшего работника через договор с самозанятым?
Привлечь бывшего работника через гражданский договор можно, но он не вправе применить режим НПД к доходу от бывшего работодателя в течение двух лет после увольнения. Пункт 8 части 2 статьи 6 Федерального закона от 27.11.2018 № 422-ФЗ исключает из объекта НПД доход от нынешнего работодателя или бывшего, если после увольнения прошло менее двух лет. Это налоговое ограничение, а не запрет заключать гражданский договор. Если компания заключает договор подряда или услуг с бывшим работником в течение двух лет, исполнитель не применяет НПД к этому доходу, а компания удерживает НДФЛ как налоговый агент и начисляет страховые взносы по общим правилам для выплат физлицу. По истечении двух лет со дня увольнения исполнитель вправе применить НПД к доходу от этой же компании.
Что делать, если самозанятый утратил статус НПД после подписания договора?
Компания должна заново оценить налоговый режим выплаты. Для выплаты обычному физлицу, которое утратило право на НПД, заказчик становится налоговым агентом по НДФЛ по статье 226 НК РФ и плательщиком страховых взносов по статье 419 НК РФ. Для ИП, который утратил НПД, важны его новый применяемый режим и обязанности по взносам. Договорное условие об обязанности уведомить заказчика об утрате статуса распределяет обязанность сообщить, но не заменяет публично-правовые обязанности компании. Если исполнитель не уведомил, а компания выплатила вознаграждение без проверки статуса и без удержания НДФЛ, налоговая доначислит НДФЛ, взносы, пени и штрафы. Проверка статуса НПД через сервис ФНС перед каждой выплатой занимает 30 секунд и защищает от этих рисков.
Можно ли подписать договор с самозанятым электронной подписью?
Договор с юридическим лицом требует простой письменной формы, но закон не устанавливает специальной формы только из-за статуса НПД. Электронная форма допустима по статье 160 и статье 434 Гражданского кодекса РФ, если достоверно определяется лицо, выразившее волю. Квалифицированная электронная подпись приравнена к собственноручной подписи в общем случае. ПЭП и УНЭП приравниваются в случаях, предусмотренных законом или соглашением участников. Для УНЭП в договоре должен быть указан способ проверки подписи, для ПЭП — условия идентификации подписанта и сохранности ключа. Статья 5, статья 6 и статья 9 Федерального закона от 06.04.2011 № 63-ФЗ устанавливают эти правила. Правила кадрового электронного документооборота из глав 22.1–22.3 Трудового кодекса к гражданским договорам не применяются: это отдельная регуляция для трудовых отношений.
Как проверить, что самозанятый действительно зарегистрирован в качестве плательщика НПД?
ФНС предоставляет открытый сервис проверки статуса НПД по ИНН на конкретную дату по адресу npd.nalog.ru/check-status. Компания вводит ИНН исполнителя и дату, на которую нужна проверка, и сервис показывает, зарегистрирован ли исполнитель в качестве плательщика НПД на эту дату. Проверку безопаснее делать непосредственно перед выплатой вознаграждения, а не только при подписании договора. Исполнитель может утратить право на НПД в любой момент: превысить лимит дохода 2,4 млн рублей за год, нанять работника по трудовому договору или начать продавать товары. Справку о постановке на учёт и доходах исполнитель формирует сам в приложении «Мой налог» или личном кабинете налогоплательщика НПД и передаёт заказчику. Запрашивать пароль или код доступа к аккаунту исполнителя оснований нет: достаточно проверить статус через открытый сервис ФНС и получить чек после выплаты.
Какой штраф грозит компании за подмену трудовых отношений договором с самозанятым?
За заключение гражданско-правового договора, фактически регулирующего трудовые отношения, часть 4 статьи 5.27 КоАП РФ предусматривает должностным лицам 10–20 тысяч рублей, индивидуальным предпринимателям 5–10 тысяч рублей, юридическим лицам 50–100 тысяч рублей. Повторное нарушение по части 5 этой же статьи влечёт дисквалификацию должностных лиц на срок от одного года до трёх лет, для ИП штраф 30–40 тысяч рублей, для юрлиц 100–200 тысяч рублей. Кроме штрафа компания оформляет трудовой договор задним числом, доначисляет НДФЛ и страховые взносы от 30 процентов суммы всех выплат за весь период, начисляет пени и штрафы, компенсирует неиспользованные отпуска, оплачивает больничные и выходное пособие при увольнении. Для выплаты 50 000 рублей в месяц одному исполнителю в течение года доначисления составят более 200 000 рублей без учёта штрафа за подмену отношений.
С какого момента действует новый платформенный лимит 60 часов в месяц для самозанятых?
С 1 октября 2026 года постановление Правительства РФ от 19.06.2026 № 760 устанавливает критерий систематической занятости для исполнителей, работающих через посреднические цифровые платформы: более 60 часов в месяц в течение шести месяцев подряд у одного заказчика. Это ограничение распространяется на строительство, торговлю, складскую и транспортную деятельность, общественное питание, недвижимость, образование, информационные технологии и рекламу. Критерий применяется к работе через цифровую платформу-посредника, которая соединяет заказчика и исполнителя и обрабатывает расчёты. Прямой договор подряда или услуг, заключённый компанией с самозанятым без посредника, не подпадает под это ограничение. Для прямых договоров лимит часов не установлен, действуют общие ограничения НПД: лимит дохода 2,4 млн рублей за год, запрет привлекать нынешнего работника или бывшего менее двух лет после увольнения, запрет нанимать работников по трудовым договорам.
