
Самозанятый вправе получить не более 2 400 000 рублей дохода за календарный год: порог установлен пунктом 8 части 2 статьи 4 Федерального закона от 27.11.2018 № 422-ФЗ и не менялся с запуска режима. Считается выручка нарастающим итогом с 1 января, без вычета расходов, а 1 января счётчик обнуляется. Право на налог на профессиональный доход прекращается в день, когда очередной чек перешагнул порог, а не с начала месяца или квартала. Дальше всё зависит от статуса исполнителя: с индивидуальным предпринимателем вы продолжаете работать без НДФЛ и взносов, если он в течение 20 календарных дней перешёл на другой режим, а с обычным физическим лицом с той же даты становитесь налоговым агентом и плательщиком взносов.
Разберём, какие поступления закон засчитывает в лимит, а какие не засчитывает вовсе, и почему заказчик не видит полную картину по доходам исполнителя. Покажем четыре источника данных, по которым остаток лимита всё-таки контролируется, и срок передачи чека, из-за которого расход слетает с налогового учёта. Сценарная таблица действий в день превышения, критерии передачи сведений в межведомственную комиссию по противодействию нелегальной занятости, тарифы на электронный документооборот и ответы на частые вопросы — во второй половине статьи.
Сколько самозанятый вправе заработать за год и что закон считает его доходом
Лимит 2 400 000 рублей считается по выручке, а не по прибыли. Расходы на материалы, аренду, комиссии площадок и эквайринг из базы не вычитаются: в зачёт идёт вся сумма, на которую сформированы чеки в приложении «Мой налог». Ставки при этом остаются прежними по статье 10 422-ФЗ: 4 процента с поступлений от физических лиц и 6 процентов с поступлений от организаций и индивидуальных предпринимателей. Сам эксперимент с налогом на профессиональный доход рассчитан до 31 декабря 2028 года включительно, и на этот же горизонт закреплён запрет менять ставки и размер лимита.
Путаница начинается там, где исполнитель складывает все свои поступления за год в одну сумму. В лимит НПД входит только то, что является объектом этого режима. Зарплата по трудовому договору у стороннего работодателя объектом НПД не является, НДФЛ и взносы с неё платит работодатель, и на остаток лимита она не влияет. Обратная ситуация тоже встречается: часть поступлений формально приходит на карту исполнителя, но НПД к ней неприменим, и заказчик обязан удержать НДФЛ, даже если у контрагента статус самозанятого действует.
| Поступление исполнителю | Идёт в лимит 2,4 млн | Что с ним происходит |
|---|---|---|
| Оплата от организации или ИП по договору подряда либо оказания услуг | Да | Налог 6 процентов, чек обязателен |
| Оплата от физического лица | Да | Налог 4 процента, чек обязателен |
| Зарплата по трудовому договору у другого работодателя | Нет | НДФЛ и взносы платит работодатель, остаток лимита не трогает |
| Выплата от компании, где исполнитель работал по трудовому договору менее двух лет назад | Нет | Не признаётся объектом НПД по пункту 8 части 2 статьи 6 422-ФЗ: НДФЛ и взносы на заказчике |
| Аренда нежилого помещения, апартаментов, машино-места | Нет | Вне НПД, облагается по общим правилам |
| Продажа недвижимости и транспортных средств | Нет | Вне НПД, декларируется отдельно |
| Вознаграждение по договору поручения, комиссии, агентскому договору | Нет | Вне НПД: посредническая деятельность под режим не подпадает |
Из таблицы следует неочевидная арифметика. У исполнителя может быть 3 200 000 рублей совокупных поступлений за год и полностью сохранённый статус, если миллион из них — зарплата в штате. И наоборот: 2 100 000 рублей по вашим договорам плюс сдача склада в аренду означают, что на аренду режим не распространяется вообще, а лимит по вашим выплатам ещё не исчерпан.
Почему заказчик не видит остаток лимита и по каким источникам его контролируют
Полную картину по своему доходу видит только сам исполнитель: в приложении «Мой налог» накопительный итог года считается автоматически по всем заказчикам. Заказчик видит исключительно собственные выплаты. Сумму, полученную контрагентом от других компаний, налоговая служба не раскрывает: это сведения, составляющие налоговую тайну. Отсюда практический вывод, который редко проговаривают: контроль лимита у заказчика всегда косвенный, и строится он на четырёх источниках.
Первый источник — сервис ФНС «Проверить статус налогоплательщика НПД»: по ИНН и дате он показывает, применял ли человек режим в конкретный день. Проверка бесплатная, регистрации не требует и отвечает ровно на один вопрос — действует ли статус на дату платежа. Остаток лимита сервис не показывает.
Второй источник — справка о постановке на учёт в качестве плательщика НПД по форме КНД 1122035. Исполнитель формирует её в приложении за несколько секунд, документ подписан электронной подписью ФНС. Справка подтверждает дату регистрации, но актуальна на момент формирования: снявшись с учёта через час, человек остаётся с формально корректной справкой на руках.
Третий источник — справка о состоянии расчётов по налогу на профессиональный доход, форма КНД 1122036. В ней видны суммы дохода и начисленного налога за выбранный период, то есть именно та цифра, которая интересует заказчика. Запросить её у налоговой самостоятельно нельзя: справку формирует исполнитель и передаёт добровольно. Обязанность предоставлять её ежеквартально имеет смысл закрепить прямо в договоре.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.


Четвёртый источник — ваш собственный реестр выплат. Он единственный, который полностью под контролем заказчика: сумма по каждому договору, накопительный итог с начала года, дата и номер чека. Как только ваши выплаты одному исполнителю приближаются к 2 400 000 рублей, дальше можно не гадать — лимит будет исчерпан вашими же деньгами.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Статус контрагента мы проверяем по государственному реестру на дату платежа, а не по памяти и не по справке месячной давности. Ошибка в одной строке меняет весь налоговый режим сделки: компания, которая один раз заплатила снявшемуся с учёта исполнителю как самозанятому, получает и НДФЛ, и взносы, и пени по каждой такой выплате. Заведите правило: проверка статуса выполняется перед каждым платежом и её результат сохраняется.»
Как выстроить контроль лимита исполнителя: пошаговая инструкция
- Шаг 1. Соберите ИНН всех действующих исполнителей на НПД и сведите их в один реестр с накопительным итогом выплат с 1 января.
- Шаг 2. Впишите в договор две обязанности исполнителя: сообщать об утрате права на НПД в течение одного рабочего дня и предоставлять справку КНД 1122036 по запросу заказчика.
- Шаг 3. Перед каждым платежом проверяйте статус в сервисе ФНС по ИНН на дату платежа и сохраняйте результат проверки в файл.
- Шаг 4. Сверяйте чек с суммой платежа и датой: при безналичном переводе чек должен прийти не позднее 9-го числа следующего месяца.
- Шаг 5. Поставьте в реестре порог раннего предупреждения: например, 1 800 000 рублей ваших выплат одному исполнителю за год. После него запрашивайте справку о состоянии расчётов перед каждым новым договором.
- Шаг 6. Заранее согласуйте запасной сценарий: переход исполнителя на УСН в статусе ИП, оформление по договору ГПХ с удержанием НДФЛ или приём в штат.
В практике Добыто самая частая дыра в этой цепочке — шаг 3. Компания проверяет статус один раз, при заключении договора, и потом год платит по накатанной. Проверка занимает меньше минуты и закрывает основную часть претензий по доначислениям.
Договор, акт и чек: какие документы закрывают выплату самозанятому
Документооборот с исполнителем на НПД состоит из трёх обязательных элементов. Договор подряда или оказания услуг фиксирует результат, срок и цену. Акт подтверждает, что результат принят. Чек из «Мой налог» подтверждает, что исполнитель провёл поступление по своему режиму, и без него расход у заказчика не принимается.
Срок передачи чека закреплён частью 3 статьи 14 422-ФЗ и различается по форме расчёта. При наличных расчётах и при расчётах электронными средствами платежа чек формируется в момент расчёта. При иных формах безналичных расчётов, включая обычный платёж по реквизитам, — не позднее 9-го числа месяца, следующего за месяцем, в котором произведён расчёт. Оплатили в марте, чек получили в июне — расход по налогу на прибыль уйдёт не в март, а в месяц получения чека, потому что части 8-10 статьи 15 422-ФЗ связывают признание затрат именно с наличием чека.
Лайфхак: неквалифицированная подпись в мобильном приложении выпускается примерно за 5 минут по паспорту и смартфону, а первый документ подписывается в тот же день. Выпуск квалифицированной подписи в удостоверяющем центре обходится около 3000 рублей в год и требует личного визита, поэтому для разовых исполнителей он редко окупается.
Договор с самозанятым не должен содержать признаков трудовых отношений: режима работы, подчинения правилам внутреннего трудового распорядка, фиксированного ежемесячного вознаграждения, рабочего места и оборудования заказчика, испытательного срока. Предмет описывается через результат — «разработка макета», «перевозка груза по маршруту», «монтаж узла», а не через должность и функцию. В сервисе Добыто договор и акт с внештатным исполнителем подписываются из браузера или со смартфона, а система сохраняет метку времени по каждой подписи.
Подпишите договор и акт с исполнителем электронной подписью

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
Кейс из практики: логистическая компания с филиалами в семи городах и сетью из 12 000 перевозчиков обязана получать полный пакет документов до выхода машины в рейс, а рейсов около 5000 в месяц. Схема с квалифицированными подписями не работала: на выдачу одной подписи уходил день, а перевозчику приходилось ехать в удостоверяющий центр за 1200 километров. После перехода на мобильную неквалифицированную подпись выпуск подписи и подписание первого договора занимали 5-10 минут прямо со смартфона водителя.

Мария Ж, специалист по цифровой подписи и КЭДО: «Исполнителю, который уехал за пределы России, квалифицированная подпись недоступна: удостоверяющие центры работают только внутри страны. Неквалифицированная подпись в мобильном приложении выпускается в любой точке мира и закрывает договоры оказания услуг, акты и отчёты. Если ваш подрядчик сообщил о переезде, проверьте, чем он подписывает документы сейчас, до того как отправите ему очередной пакет.»
Полезно знать: распечатка электронного документа остаётся копией, а не оригиналом. Чтобы она что-то значила в споре, её заверяют оператором электронного документооборота, удостоверяющим центром, нотариусом либо самой организацией с отметкой о верности копии.
Шаблоны для работы с внештатными исполнителями
Комплект закрывает оформление и обмен документами с исполнителем вне штата; начните с регламента двустороннего обмена — он задаёт порядок, в котором ходят акты и чеки.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
| Документ | Скачать |
|---|---|
| Регламент двустороннего обмена документами | Скачать |
| Шаблон соглашения об электронном документообороте | Скачать |
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Примерная форма трудового договора (на случай перевода исполнителя в штат) | Скачать |
| Методические рекомендации по внедрению электронного документооборота | Скачать |
Что происходит в день, когда доход перевалил за 2,4 миллиона
Право на НПД прекращается с даты превышения. Доходы, полученные до этого момента, остаются на режиме и пересчитывать их не нужно. Сумма, которой порог пробит, и всё, что придёт после неё, под НПД уже не подпадают. Приложение «Мой налог» блокирует формирование новых чеков, и исполнитель обнаруживает проблему обычно именно в этот момент — когда чек не пробивается, а деньги уже пришли.
Дальше сценарии расходятся по статусу исполнителя, и заказчику важно знать оба: от них зависит, придётся ли пересчитывать выплату задним числом.
| Сценарий | Что делает исполнитель | Что делает заказчик |
|---|---|---|
| Исполнитель зарегистрирован как ИП | В течение 20 календарных дней с даты утраты права уведомляет налоговую о переходе на УСН или ЕСХН (часть 6 статьи 15 422-ФЗ) | Продолжает платить без НДФЛ и взносов, получает от ИП документы вместо чека, фиксирует дату смены режима в договоре |
| Исполнитель — ИП, но уведомление не подал | Автоматически оказывается на общей системе налогообложения со всеми её обязанностями | Платит без НДФЛ и взносов, но запрашивает подтверждение применяемого режима перед следующим платежом |
| Исполнитель — физическое лицо без статуса ИП | Может зарегистрировать ИП либо продолжить работать по договору ГПХ как обычное физлицо | С даты утраты права удерживает НДФЛ как налоговый агент и начисляет страховые взносы на вознаграждение |
| Превышение обнаружено задним числом | Аннулирует чеки, выбитые после даты утраты права | Пересчитывает выплаты с даты превышения, доплачивает НДФЛ и взносы, сдаёт уточнённую отчётность, платит пени |
Взносы на страхование от несчастных случаев по договору ГПХ начисляются только тогда, когда это прямо предусмотрено договором. Повторно зарегистрироваться как плательщик НПД исполнитель сможет с 1 января следующего года: внутри года лимит не восстанавливается ни при каких обстоятельствах.
Факт: поправки о новых признаках трудовых отношений и о праве Роструда обращаться в суд при их выявлении, в том числе по отношениям с самозанятыми, обсуждались ко второму чтению Федерального закона от 25.05.2026 № 144-ФЗ, но в итоговый текст не вошли. Ссылаться на эти нормы как на действующие нельзя.
Во что обходится ошибка: доначисления, штрафы и комиссия по нелегальной занятости
Прямая цена пропущенного превышения считается просто. На каждую выплату после даты утраты статуса начисляется НДФЛ по действующей шкале и страховые взносы по единому тарифу, сверху идут пени за весь период просрочки и штраф по статье 123 НК РФ — 20 процентов от суммы, которую следовало удержать. При выплатах в 300 000 рублей в месяц и обнаружении проблемы через полгода речь идёт уже не о налоговой мелочи, а о сумме, сопоставимой с годовым бюджетом на внештатных исполнителей.
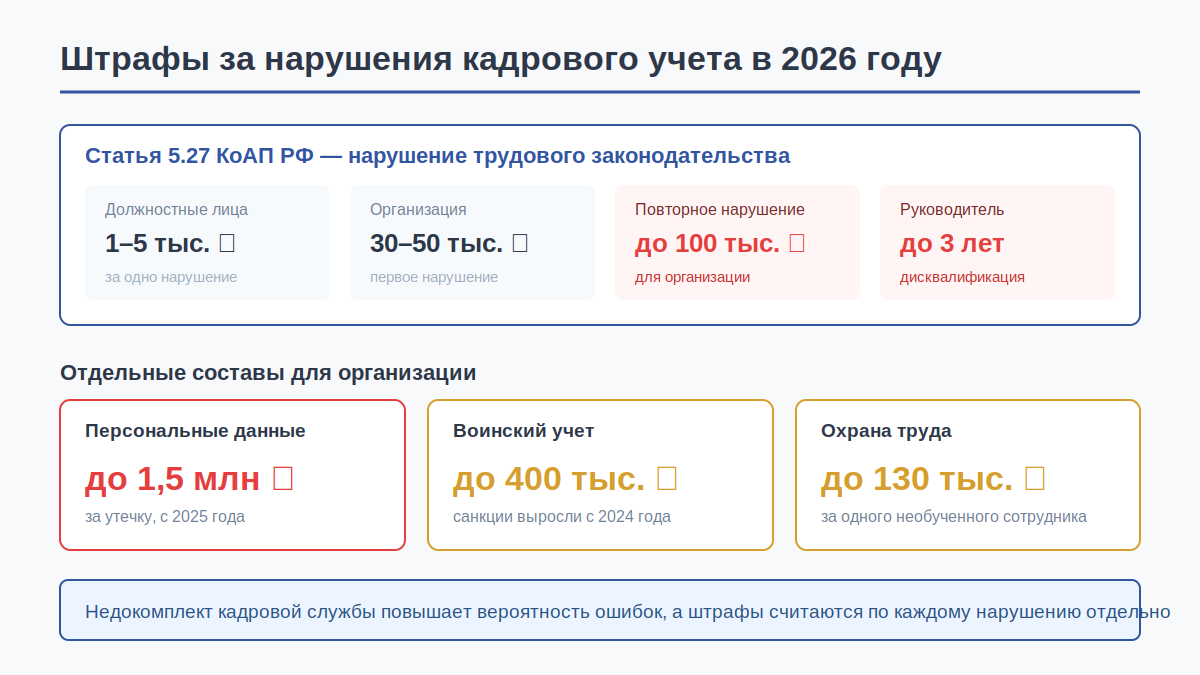
Вторая часть цены — переквалификация отношений в трудовые. Часть 4 статьи 5.27 КоАП РФ за уклонение от оформления трудового договора и за заключение гражданско-правового договора, фактически регулирующего трудовые отношения, предусматривает штраф для должностных лиц от 10 000 до 20 000 рублей, для ИП от 5000 до 10 000 рублей, для организаций от 50 000 до 100 000 рублей. При повторном нарушении по части 5 той же статьи должностное лицо дисквалифицируется на срок от одного года до трёх лет, а штраф для организации доходит до 200 000 рублей.
Попадание в поле зрения контролёров тоже описано конкретными цифрами. С 1 марта 2024 года действует приказ Минтруда России от 02.02.2024 № 40н: налоговые органы передают сведения в межведомственную комиссию по противодействию нелегальной занятости, если за 12 месяцев компания или ИП взаимодействовали более чем с 10 плательщиками НПД со среднемесячным доходом свыше 20 000 рублей и средней продолжительностью работы более трёх месяцев. Передаются наименование, ИНН, количество самозанятых и число месяцев сотрудничества, а по запросу комиссии — среднемесячный доход исполнителей и среднее количество чеков за месяц.
Мария Ж, судебный эксперт по трудовому праву: «В спорах проигрывают не из-за электронной формы документа, а из-за дефектов процедуры: не зафиксирована идентификация подписанта, вид подписи не соответствует документу, полномочия представителя не оформлены. С самозанятыми логика та же: суд и инспекция смотрят не на название договора, а на фактические обстоятельства. Перед проверкой пройдите по своим договорам и вычеркните из них график работы, должность и фиксированную ежемесячную сумму, если такие формулировки там остались.»
Мы закладываем раздельные маршруты согласования для штатных сотрудников и внештатных исполнителей: документы по договорам ГПХ не должны ходить по тем же цепочкам и в тех же формах, что кадровые приказы. Смешанный маршрут — первый признак, по которому проверяющий начинает искать подмену.
Когда самозанятый заказчику не подходит
Режим НПД закрывает не любую задачу, и честный ответ экономит обеим сторонам пересчёты. Ситуации, в которых работать с исполнителем на НПД нельзя или преждевременно, сводятся к пяти.
- Исполнитель был вашим работником менее двух лет назад. Выплаты бывшему работодателю не признаются объектом НПД по пункту 8 части 2 статьи 6 422-ФЗ. Статус у человека действует, чек он сформирует, но НДФЛ и взносы всё равно на вас.
- Объём работ заведомо больше остатка лимита. Годовой контракт на 3 000 000 рублей с одним самозанятым нереализуем в принципе: порог будет пробит внутри года, и вторая половина договора уйдёт под НДФЛ и взносы.
- Вам нужна постоянная функция, а не результат. Ежедневная работа по графику, на вашем оборудовании и под руководством вашего менеджера — это трудовые отношения независимо от того, что написано в договоре.
- Исполнителю нужны гарантии. Оплачиваемый отпуск и больничный по трудовому законодательству самозанятому не положены. С 1 января 2026 года по 31 декабря 2028 года действует эксперимент по добровольному социальному страхованию самозанятых на случай временной нетрудоспособности: страховая сумма 35 000 или 50 000 рублей, взнос 1344 или 1920 рублей в месяц, право на выплату возникает после шести месяцев уплаты взносов.
- Исполнитель нанимает помощников или перепродаёт чужие товары. НПД не применяется при работе по трудовым договорам с наёмными работниками и при перепродаже товаров, кроме имущества, использовавшегося для личных нужд. Здесь нужен статус ИП на другом режиме.
Важный нюанс из практики: страховая группа с агентской сетью около 5500 человек, среди которых физические лица, ИП и организации, упиралась не в налоги, а в подписи: часть агентов физически не могла добраться до удостоверяющего центра. Перевод сети на мобильную подпись снял ограничение по географии, а порядок подписания перестроили так, что первым документ подписывает агент, и только потом компания.
Стоимость электронного документооборота с сотрудниками и исполнителями: тарифы Добыто
Стоимость зависит от численности пользователей, набора видов подписи и необходимости интеграции с учётной системой. Данные ниже приведены по действующей странице тарифов на дату публикации.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт», до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника в месяц | подключение за 5 минут |
| Тариф «Бизнес», без ограничения по числу сотрудников, ПЭП, УНЭП и УКЭП | от 50 ₽ за сотрудника в месяц | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | годовой период |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API | по запросу | по запросу |
| Электронные подписи ПЭП и УНЭП для сотрудников | входят в тариф, выпуск бесплатный | выпуск в сервисе |
| УКЭП через партнёров-удостоверяющих центров | по запросу | по запросу |
| Модуль интеграции с 1С:ЗУП (тариф «Бизнес») | входит в тариф | установка и настройка за 1 день |
Итоговая сумма складывается из числа подключённых пользователей, выбранного тарифа и того, нужна ли вам интеграция с учётной системой и электронный архив. Действующие условия по каждому тарифу и состав функций опубликованы на странице тарифов ДОБЫТО КЭДО, там же указано, что смена тарифа доступна в любое время с пропорциональным пересчётом остатка периода.
Выводы
Годовой порог для плательщика НПД составляет 2 400 000 рублей выручки, считается нарастающим итогом с 1 января и обнуляется только в новом году. Заказчик не видит чужие выплаты исполнителя, поэтому контроль строится на четырёх опорах: проверке статуса в сервисе ФНС на дату платежа, справках КНД 1122035 и 1122036, своевременно полученных чеках и собственном реестре выплат с накопительным итогом. В день превышения статус исчезает автоматически, и дальше всё решает, есть ли у исполнителя ИП: у предпринимателя есть 20 календарных дней на смену режима, у обычного физлица их нет, а обязанности налогового агента появляются у заказчика.
Мы в Добыто ведём документооборот с внештатными исполнителями и штатными сотрудниками в одной системе, но по разным маршрутам: договоры и акты подписываются электронной подписью со смартфона, а даты подписания фиксируются метками времени. Это снимает основную часть претензий к комплекту документов, когда проверка всё-таки приходит.
Частые вопросы
Входят ли в лимит доходы, полученные до регистрации в «Мой налог»?
Нет. В расчёт идут только доходы, учтённые при определении налоговой базы по НПД, то есть полученные с даты постановки на учёт. Если человек зарегистрировался в июле и до этого заработал 1 500 000 рублей по трудовому договору, у него остаётся полный лимит 2 400 000 рублей до конца года. При этом доходы до регистрации облагаются по своим правилам, и от НДФЛ регистрация задним числом не освобождает.
Что делать, если самозанятый аннулировал чек после того, как получил оплату?
Чек в «Мой налог» можно аннулировать, и заказчик об этом не узнаёт автоматически. Без действующего чека расход по налогу на прибыль не подтверждается, а с суммы выплаты налоговая вправе потребовать страховые взносы. Зафиксируйте аннулирование, потребуйте сформировать чек заново и пропишите в договоре право удержать сумму налоговых потерь с исполнителя. Контрольная точка простая: сверка чеков с банковской выпиской один раз в месяц, после 9-го числа.
Можно ли работать с самозанятым, который параллельно трудоустроен в другой компании?
Да. Трудоустройство у стороннего работодателя режиму НПД не мешает, зарплата в лимит 2 400 000 рублей не входит, а его работодатель не обязан давать согласие. Единственное жёсткое ограничение касается вас самих: если этот человек был вашим работником по трудовому договору и с даты увольнения прошло меньше двух лет, применять к выплатам НПД нельзя.
Нужно ли заказчику отражать выплаты самозанятому в отчётности?
Пока статус действует на дату выплаты и чек получен, вознаграждение не включается в расчёт по страховым взносам и не отражается в ЕФС-1: объекта обложения нет. Отчётность появляется с даты, когда исполнитель утратил право на НПД: с этого дня вы налоговый агент по НДФЛ и плательщик взносов, а значит, выплата попадает и в расчёт по взносам, и в сведения персонифицированного учёта.
Исполнитель снялся с учёта посреди действующего договора. Что меняется?
Договор продолжает действовать, меняется налоговый режим выплат. С даты снятия с учёта вознаграждение физическому лицу без статуса ИП облагается НДФЛ у источника выплаты и страховыми взносами. Именно поэтому статус проверяется на дату каждого платежа, а не однократно при заключении договора: снятие с учёта занимает у исполнителя несколько секунд в приложении и никак вас не уведомляет.
Восстанавливается ли лимит, если самозанятый вернёт часть денег заказчику?
Корректировка возможна: исполнитель аннулирует чек или формирует чек на возврат, и сумма уходит из налоговой базы. Но если право на НПД уже утрачено в связи с превышением, возврат денег статус не воскрешает — повторная постановка на учёт возможна не ранее 1 января следующего года. Планировать выплаты по остатку лимита нужно до платежа, а не исправлять постфактум.
